【FP3級 DAY13】民間保険とのすみ分け(公的×民間の併用設計)
 kaik-2
【FP3級 DAY13】民間保険とのすみ分け(公的×民間の併用設計)
公的保険の保障だけで足りる?民間保険はどんな役割?
通勤中やスキマ時間に、音声で公的保険と民間保険の賢いすみ分けと併用設計について学習できます
※音声と記事の内容は同じです。お好みの方法で学習してください
🎯 今日のテーマ
「公的保険の保障だけで足りる?民間保険はどんな役割?」
FP試験でも実生活でも超重要なポイントです。
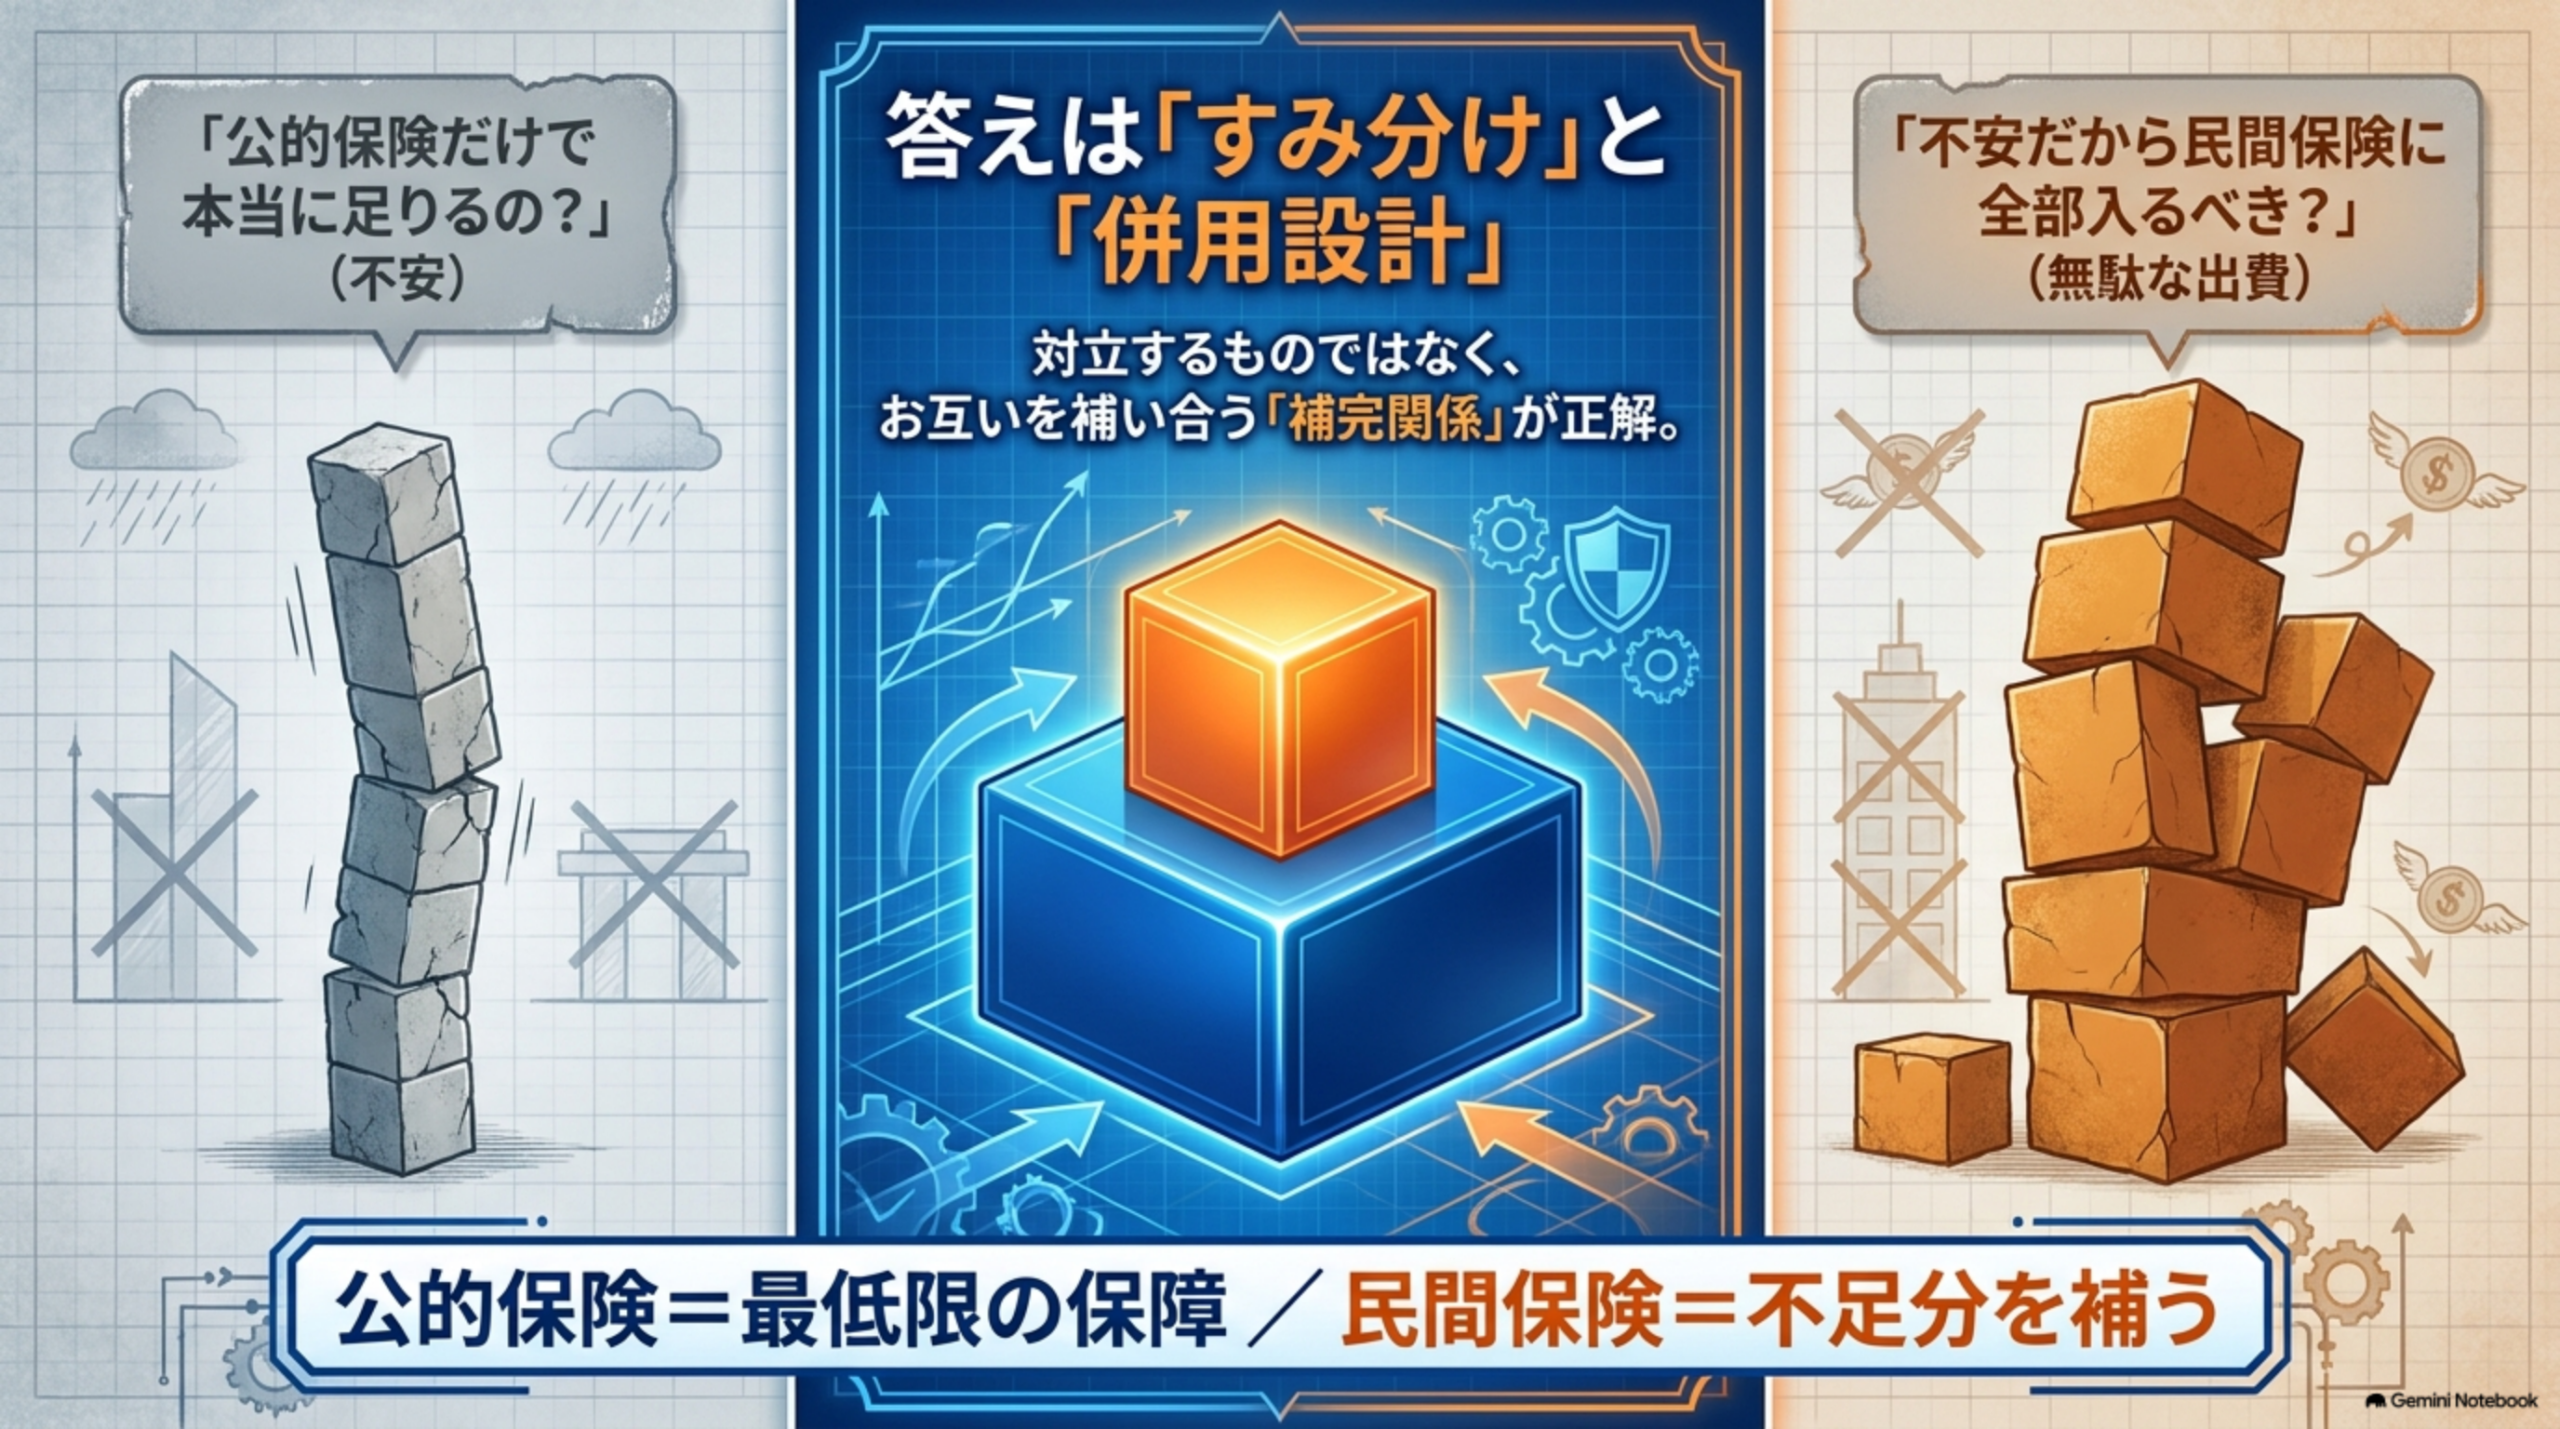
👉 公的保険=最低限の保障、民間保険=不足分を補う。
この補完関係を理解して、試験の得点源にしましょう。
📘 学習ポイント
🔹 1. 公的保険と民間保険の基本的な違い
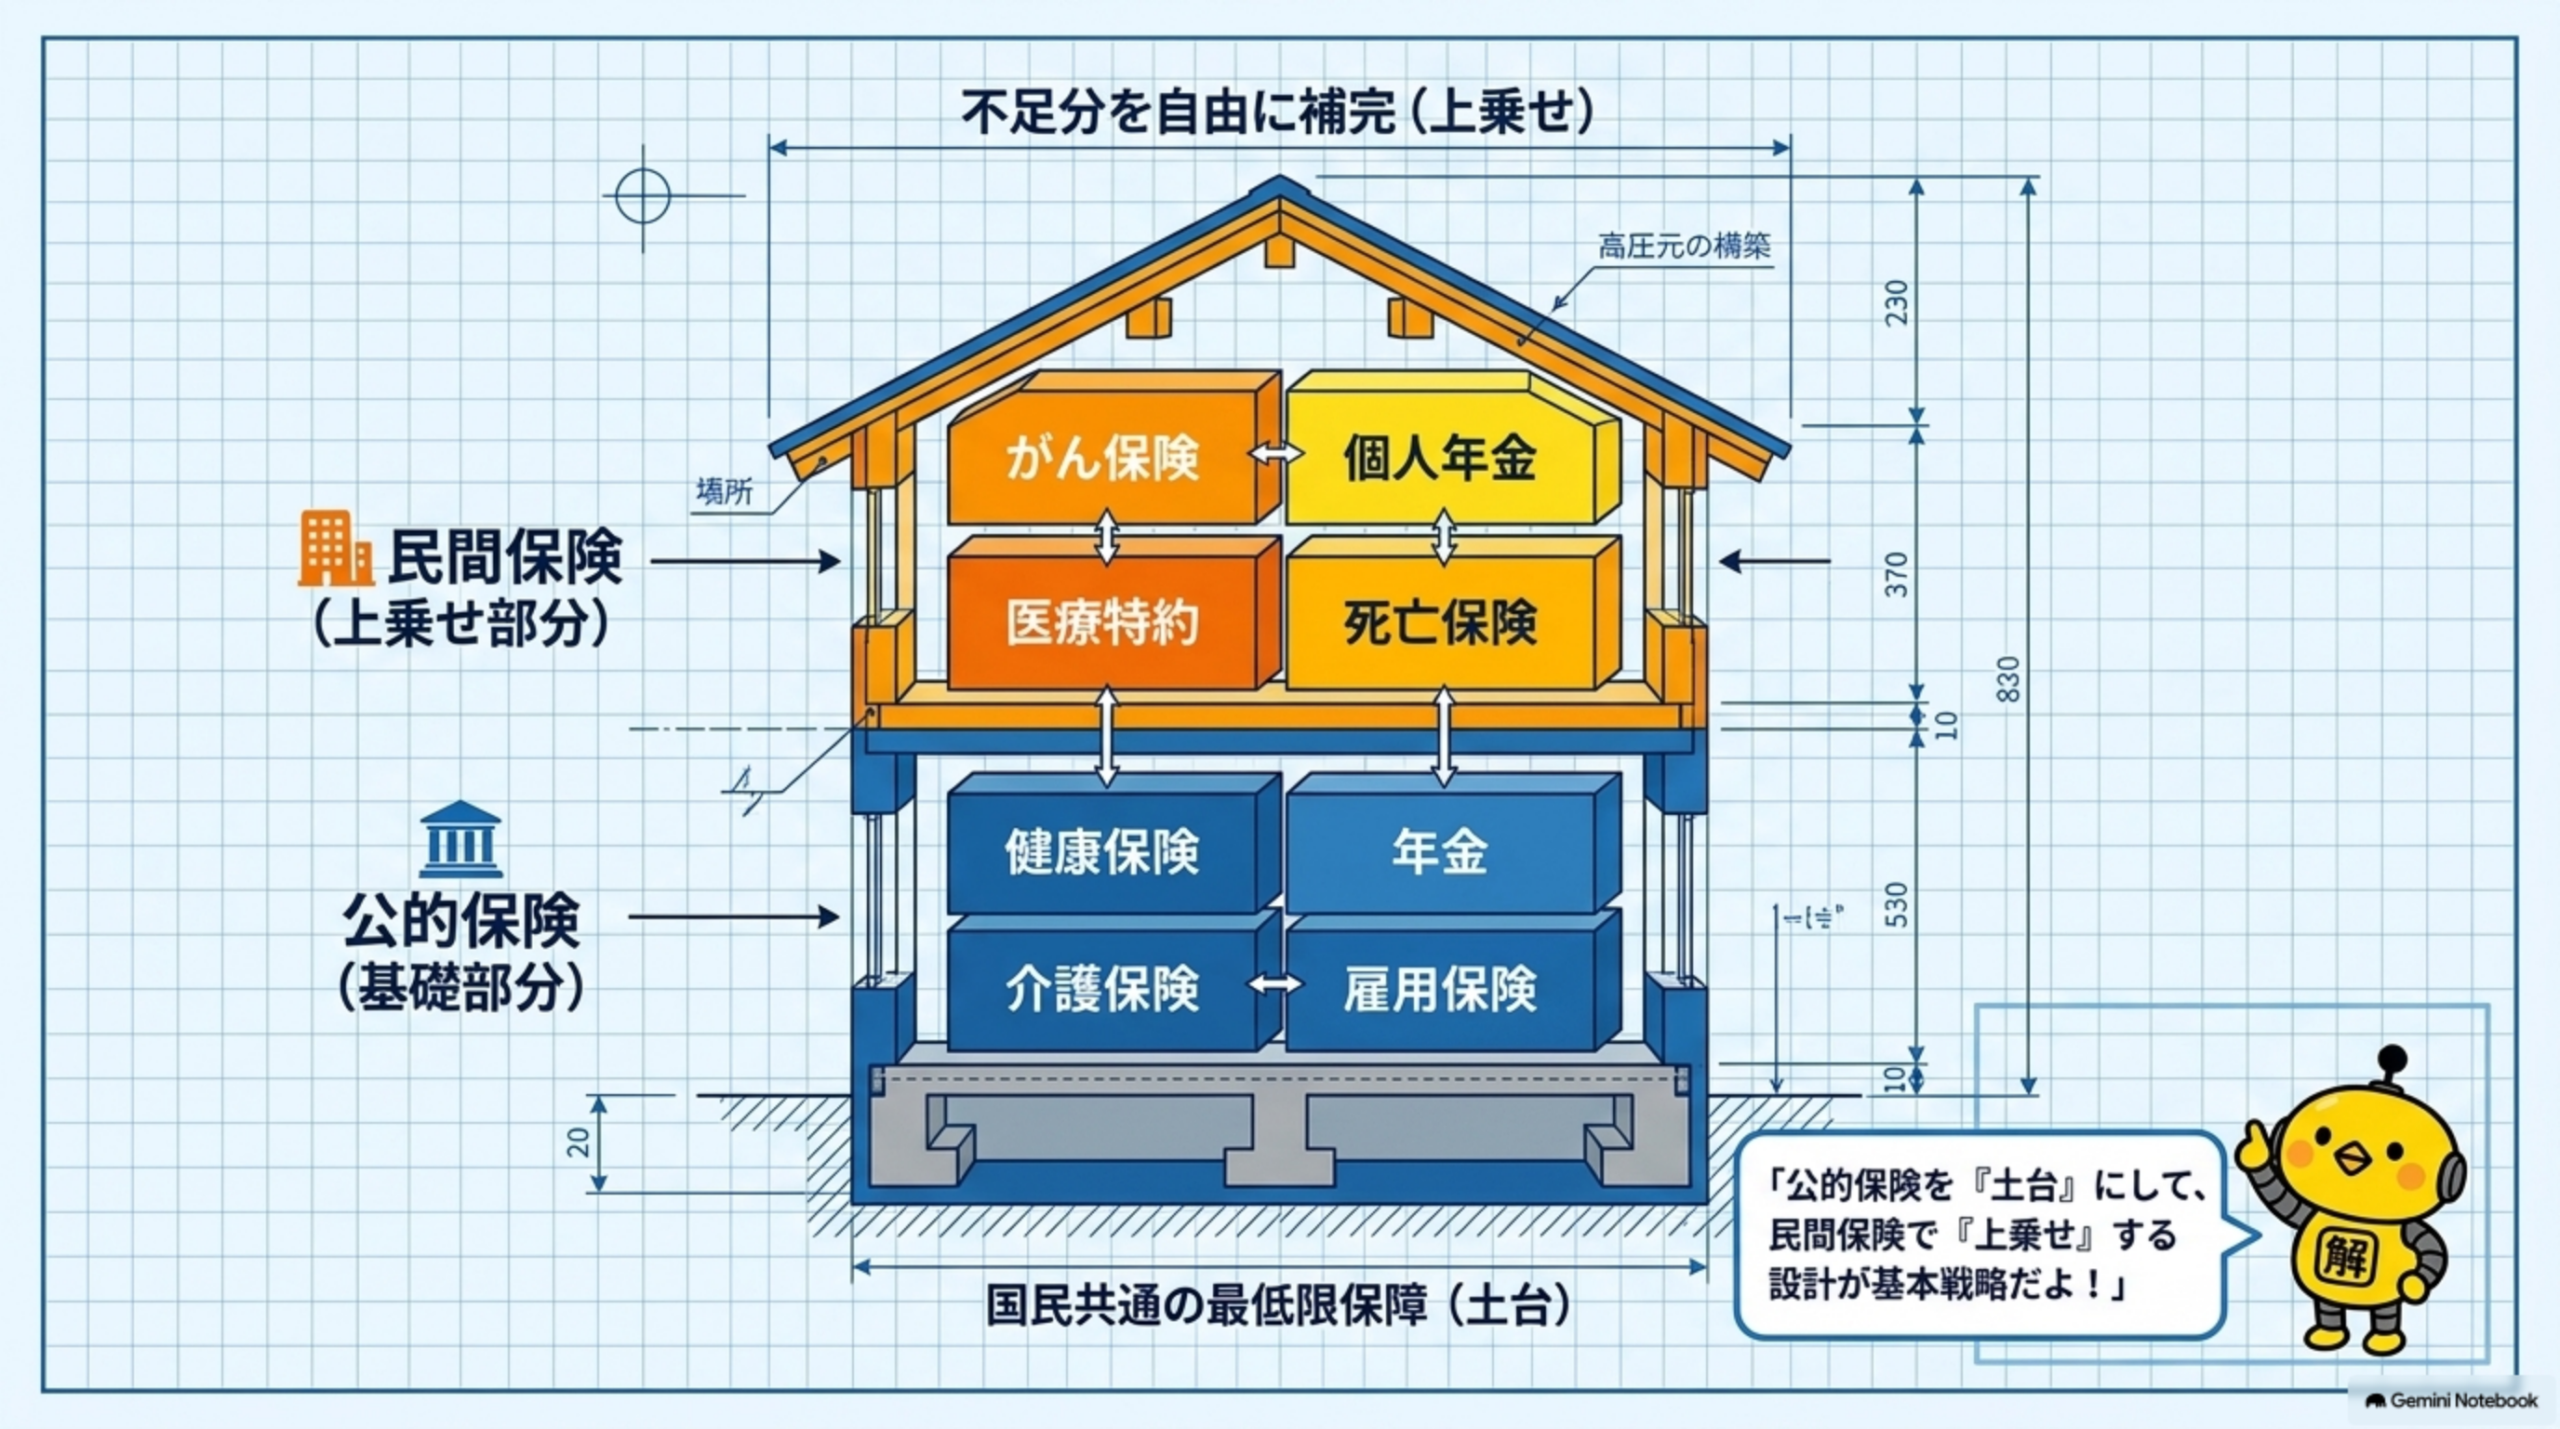
公的保険
- 強制加入・最低限保障
- 健康保険・年金・介護・雇用
- 国民皆保険・皆年金制度
- 保険料+事業主負担+国庫負担
国民の最低限の生活保障
民間保険
- 任意加入・自由設計
- 死亡・医療・がん・個人年金
- 個人の選択で加入
- 保険料(契約者負担)
不足分を補い、安心をプラス
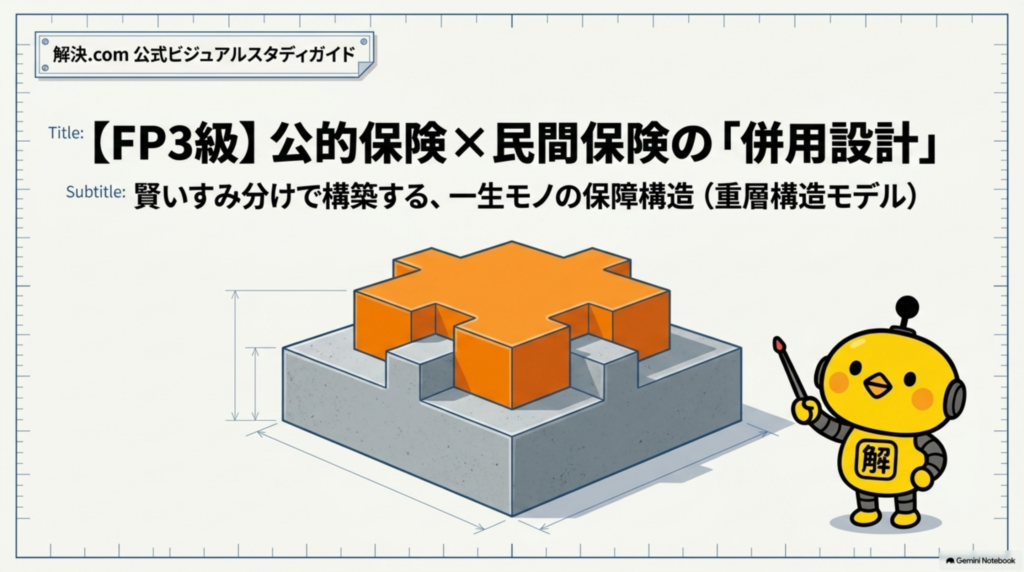
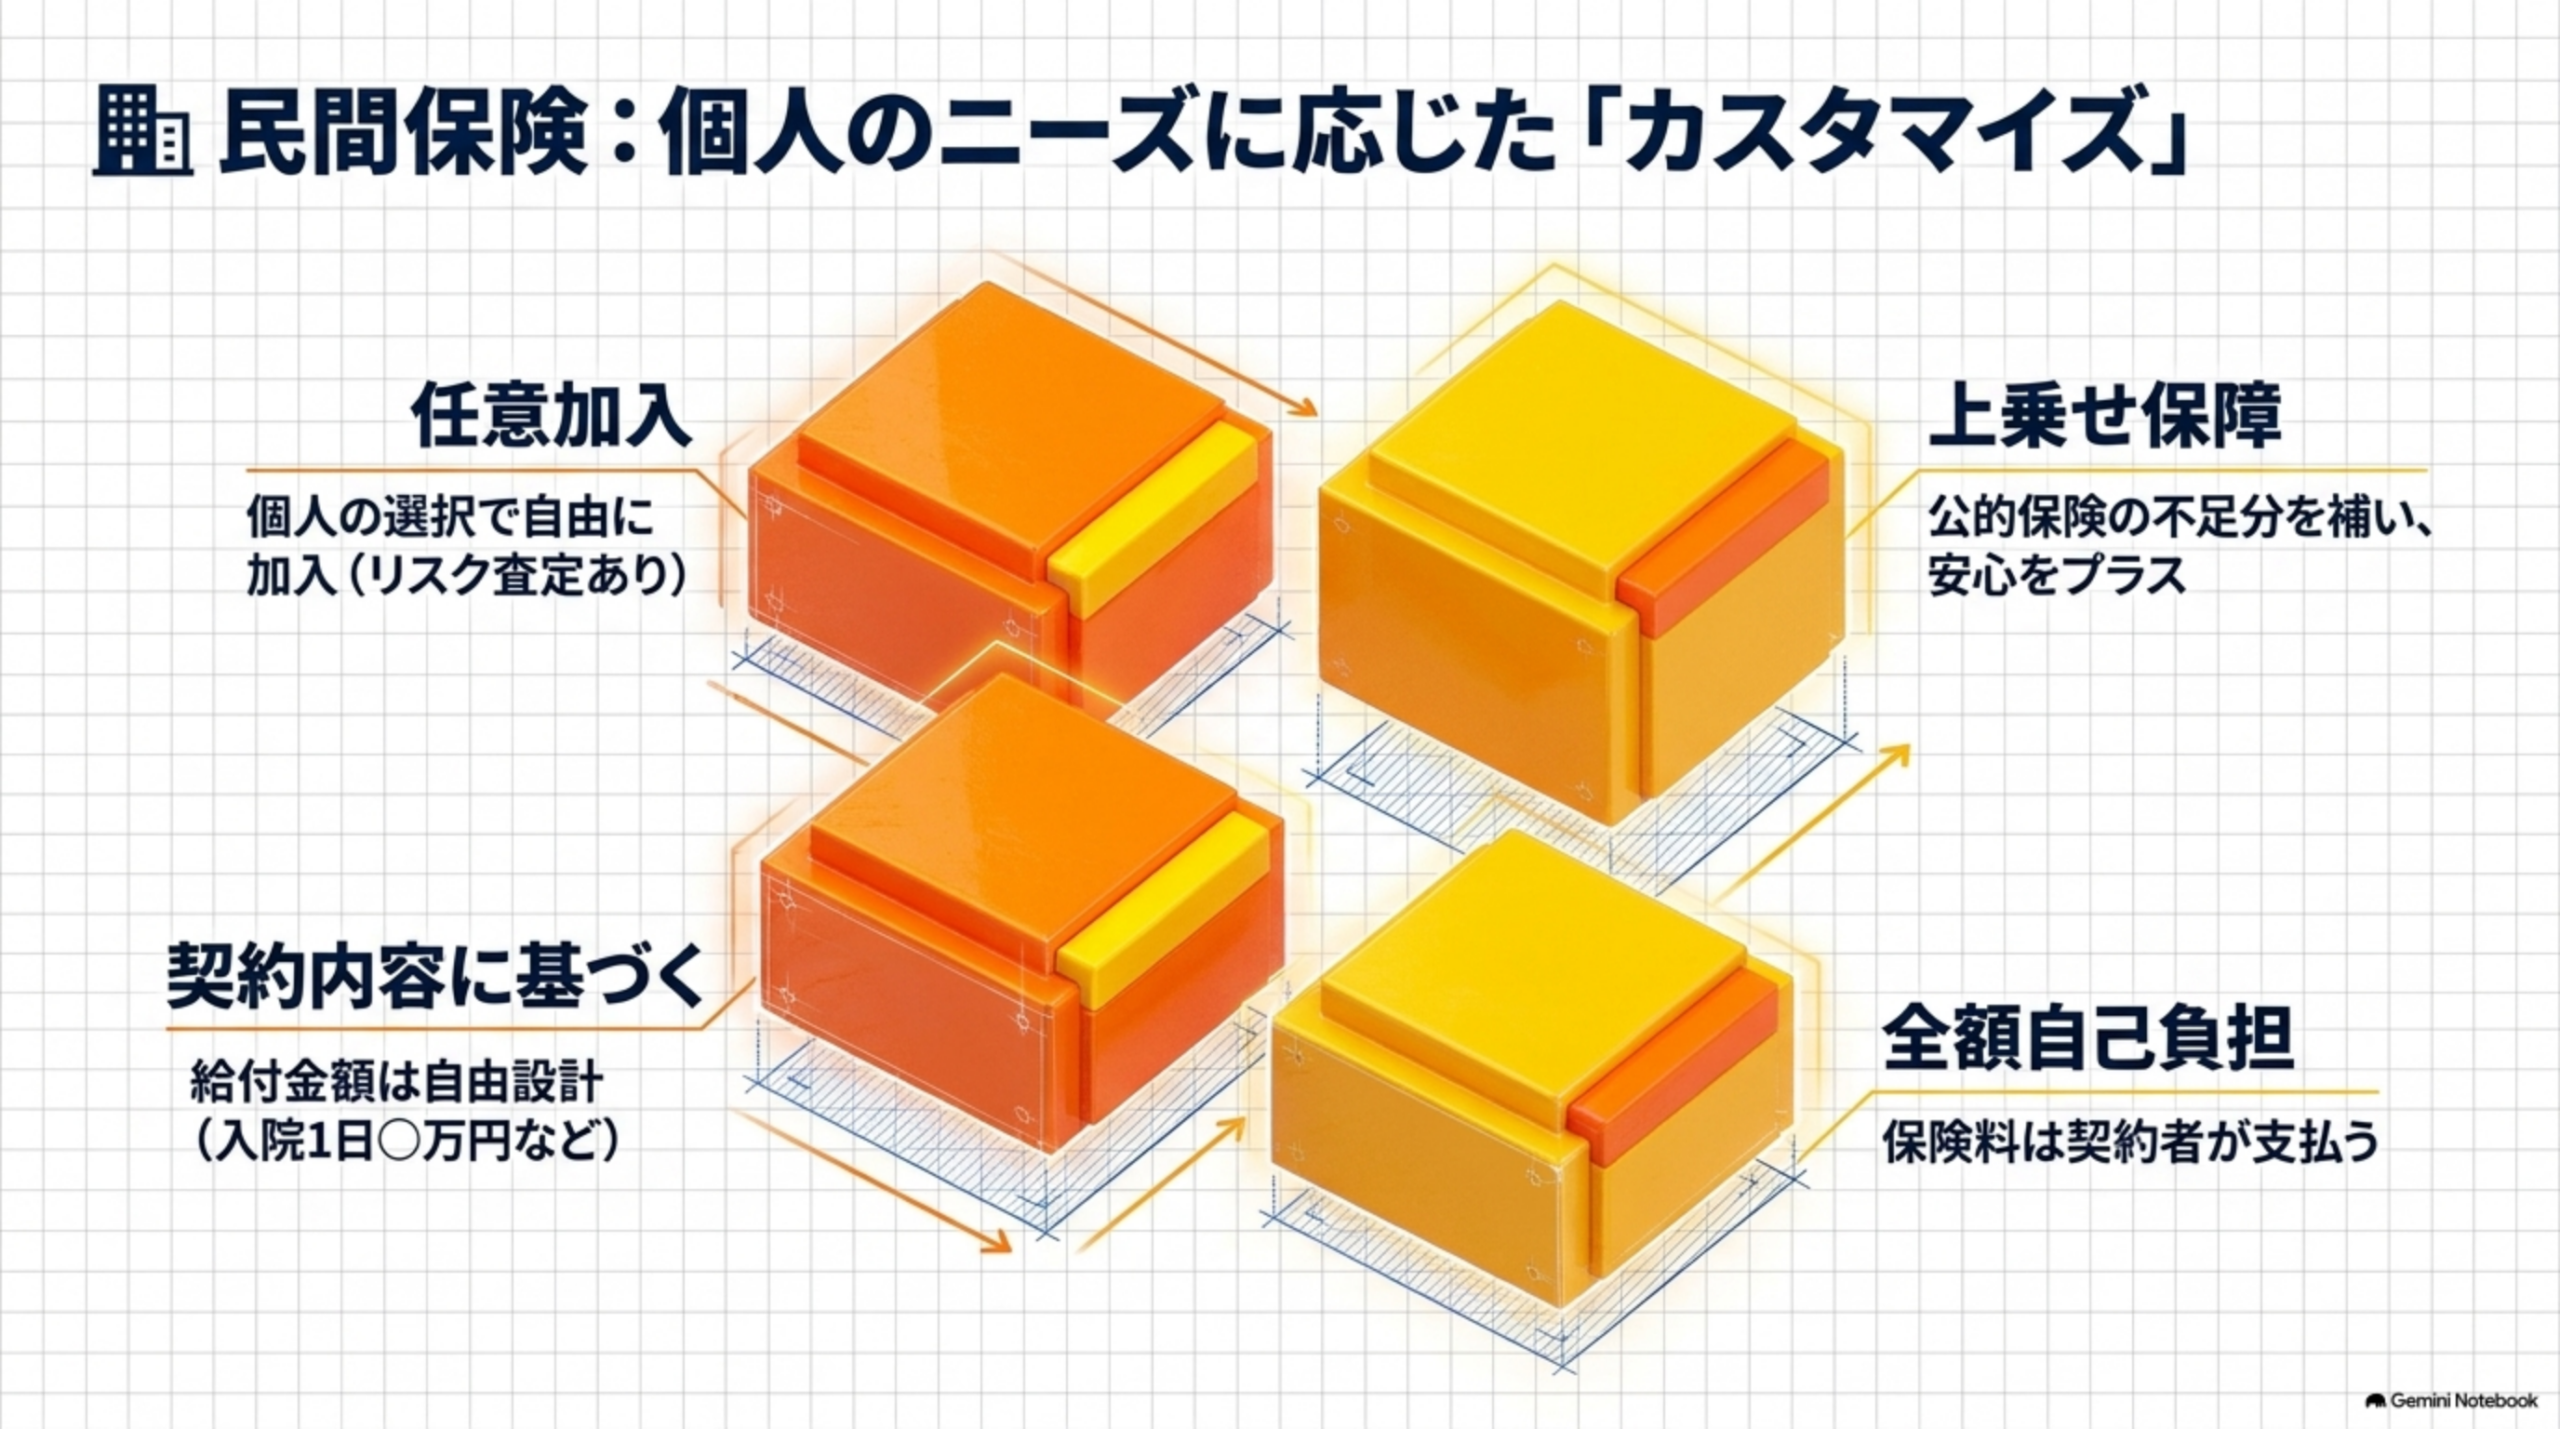
🔹 2. 補完関係のイメージ図
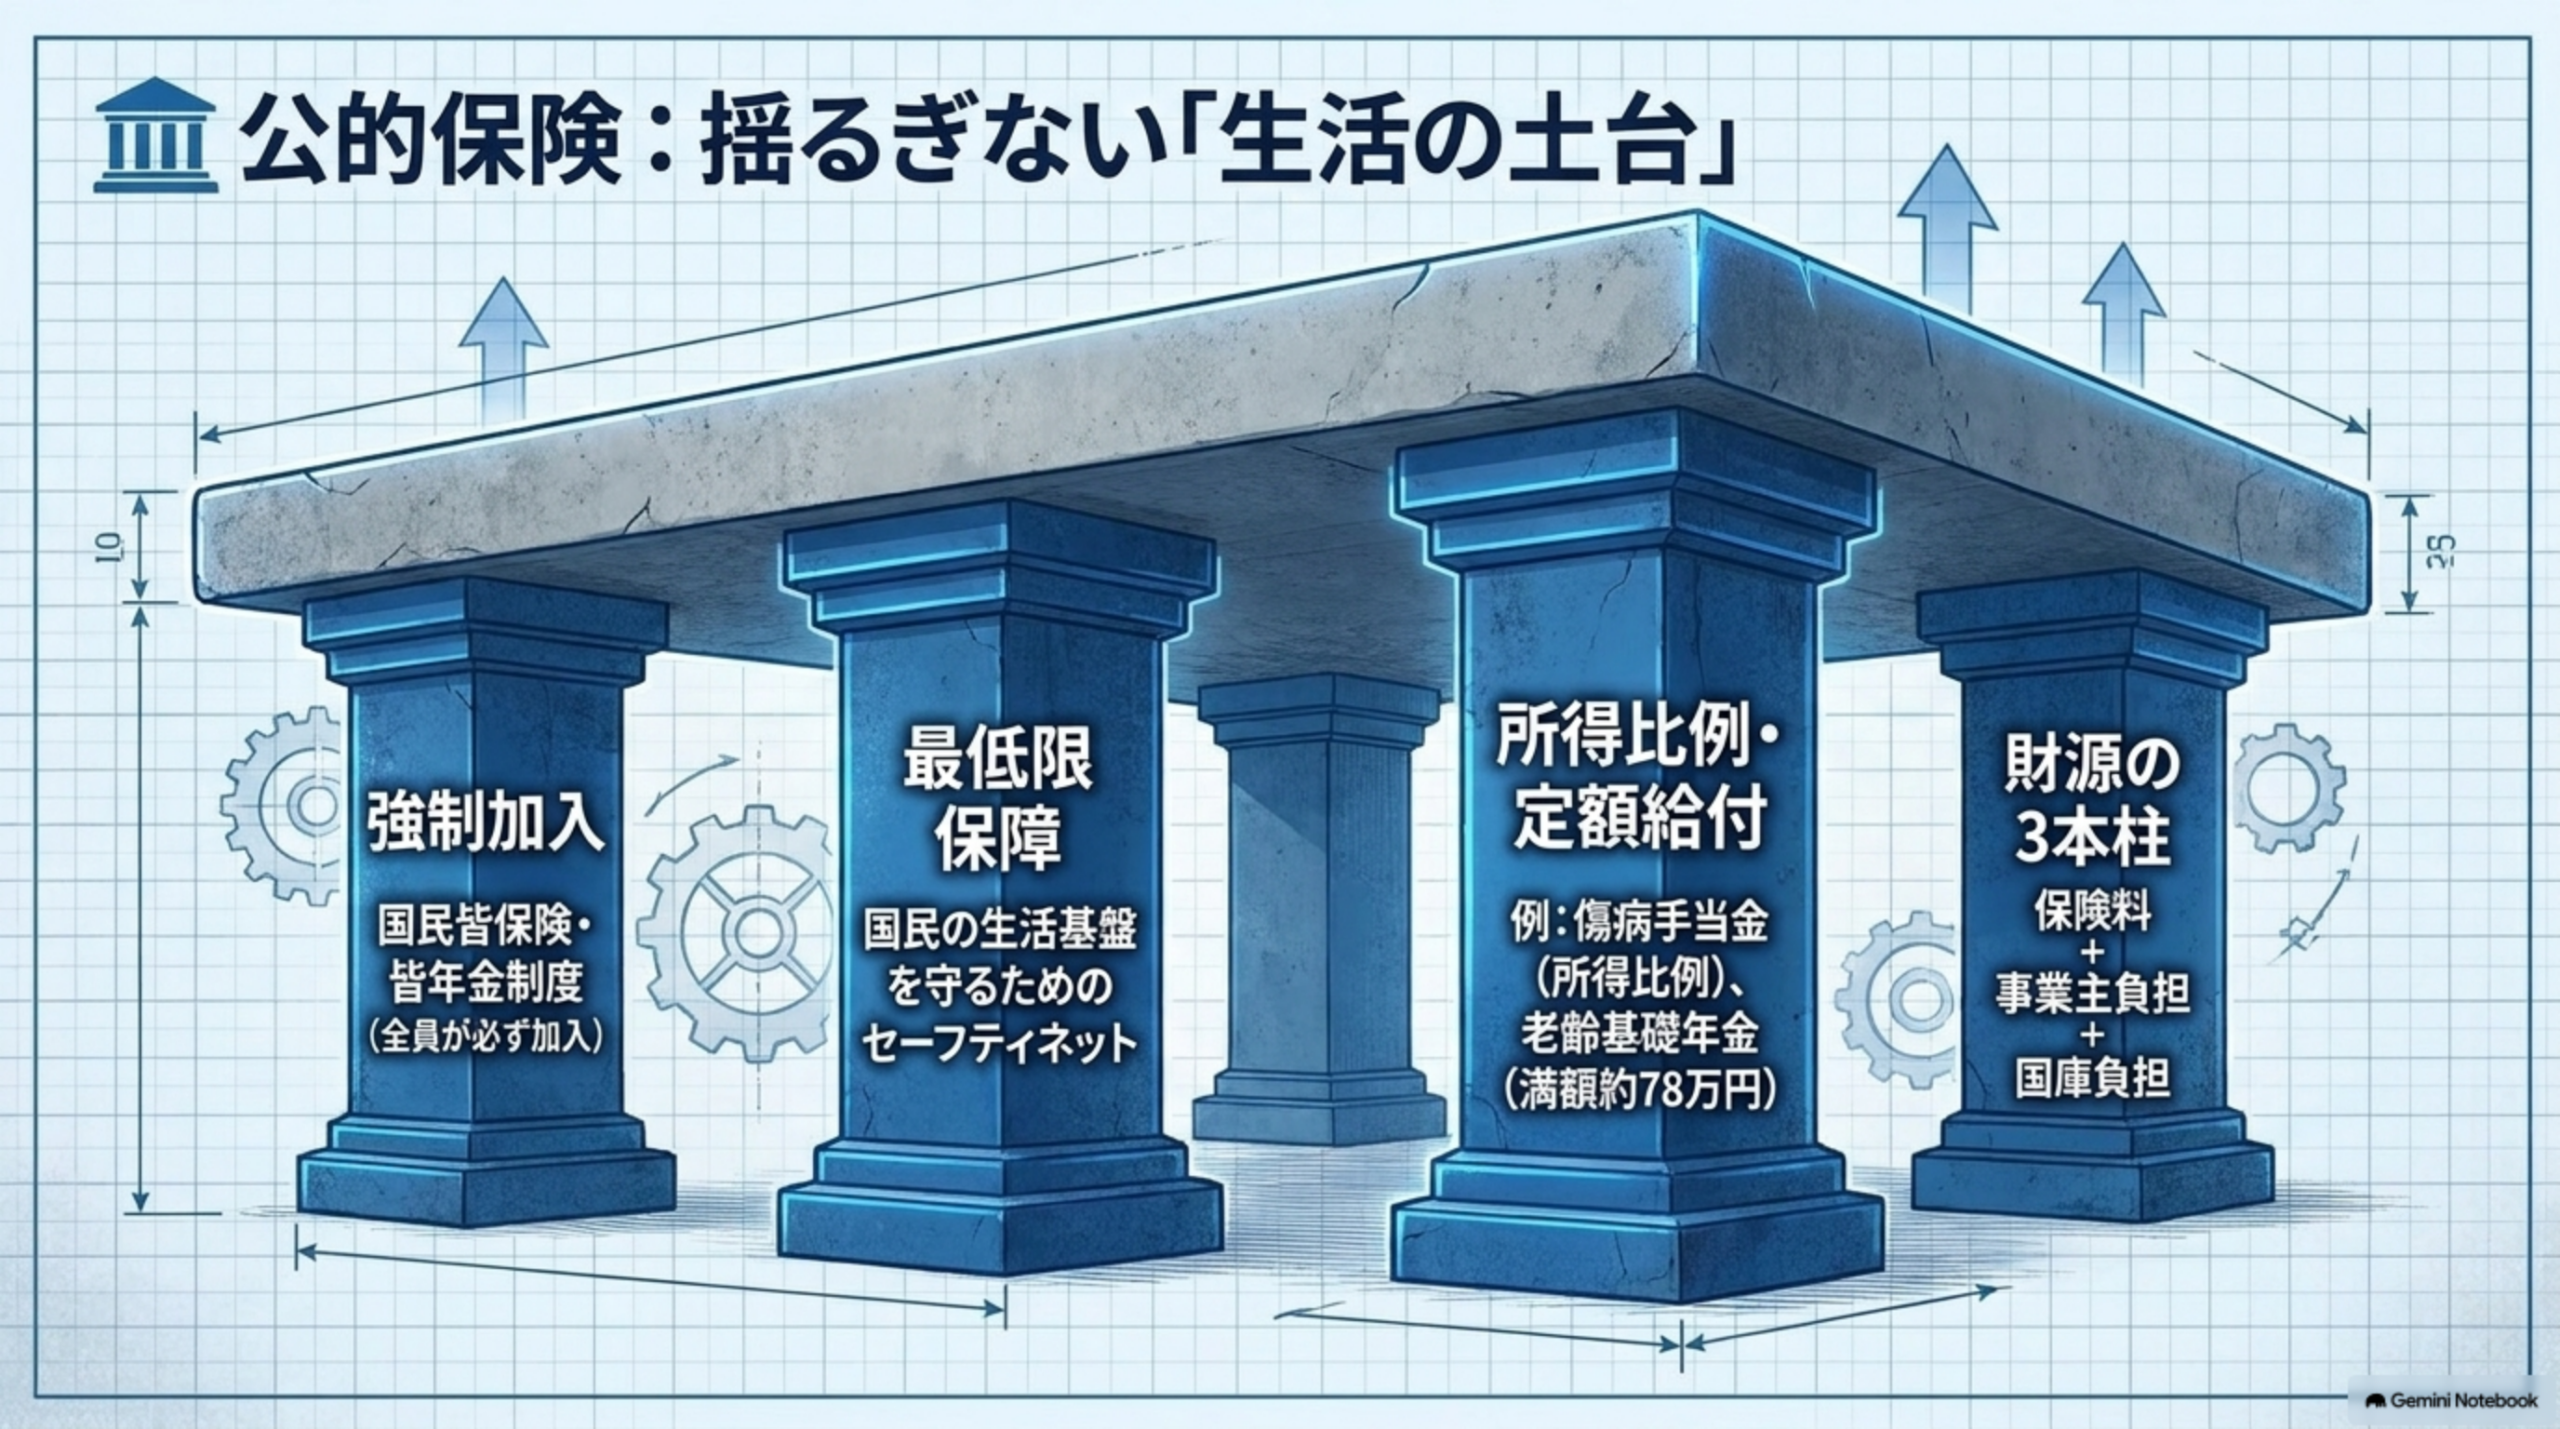
🖼️ 公的保険と民間保険の重層構造
🏢 民間保険(上乗せ部分)
→ 不足分を自由に補完
🏛️ 公的保険(基礎部分)
→ 国民共通の最低限保障
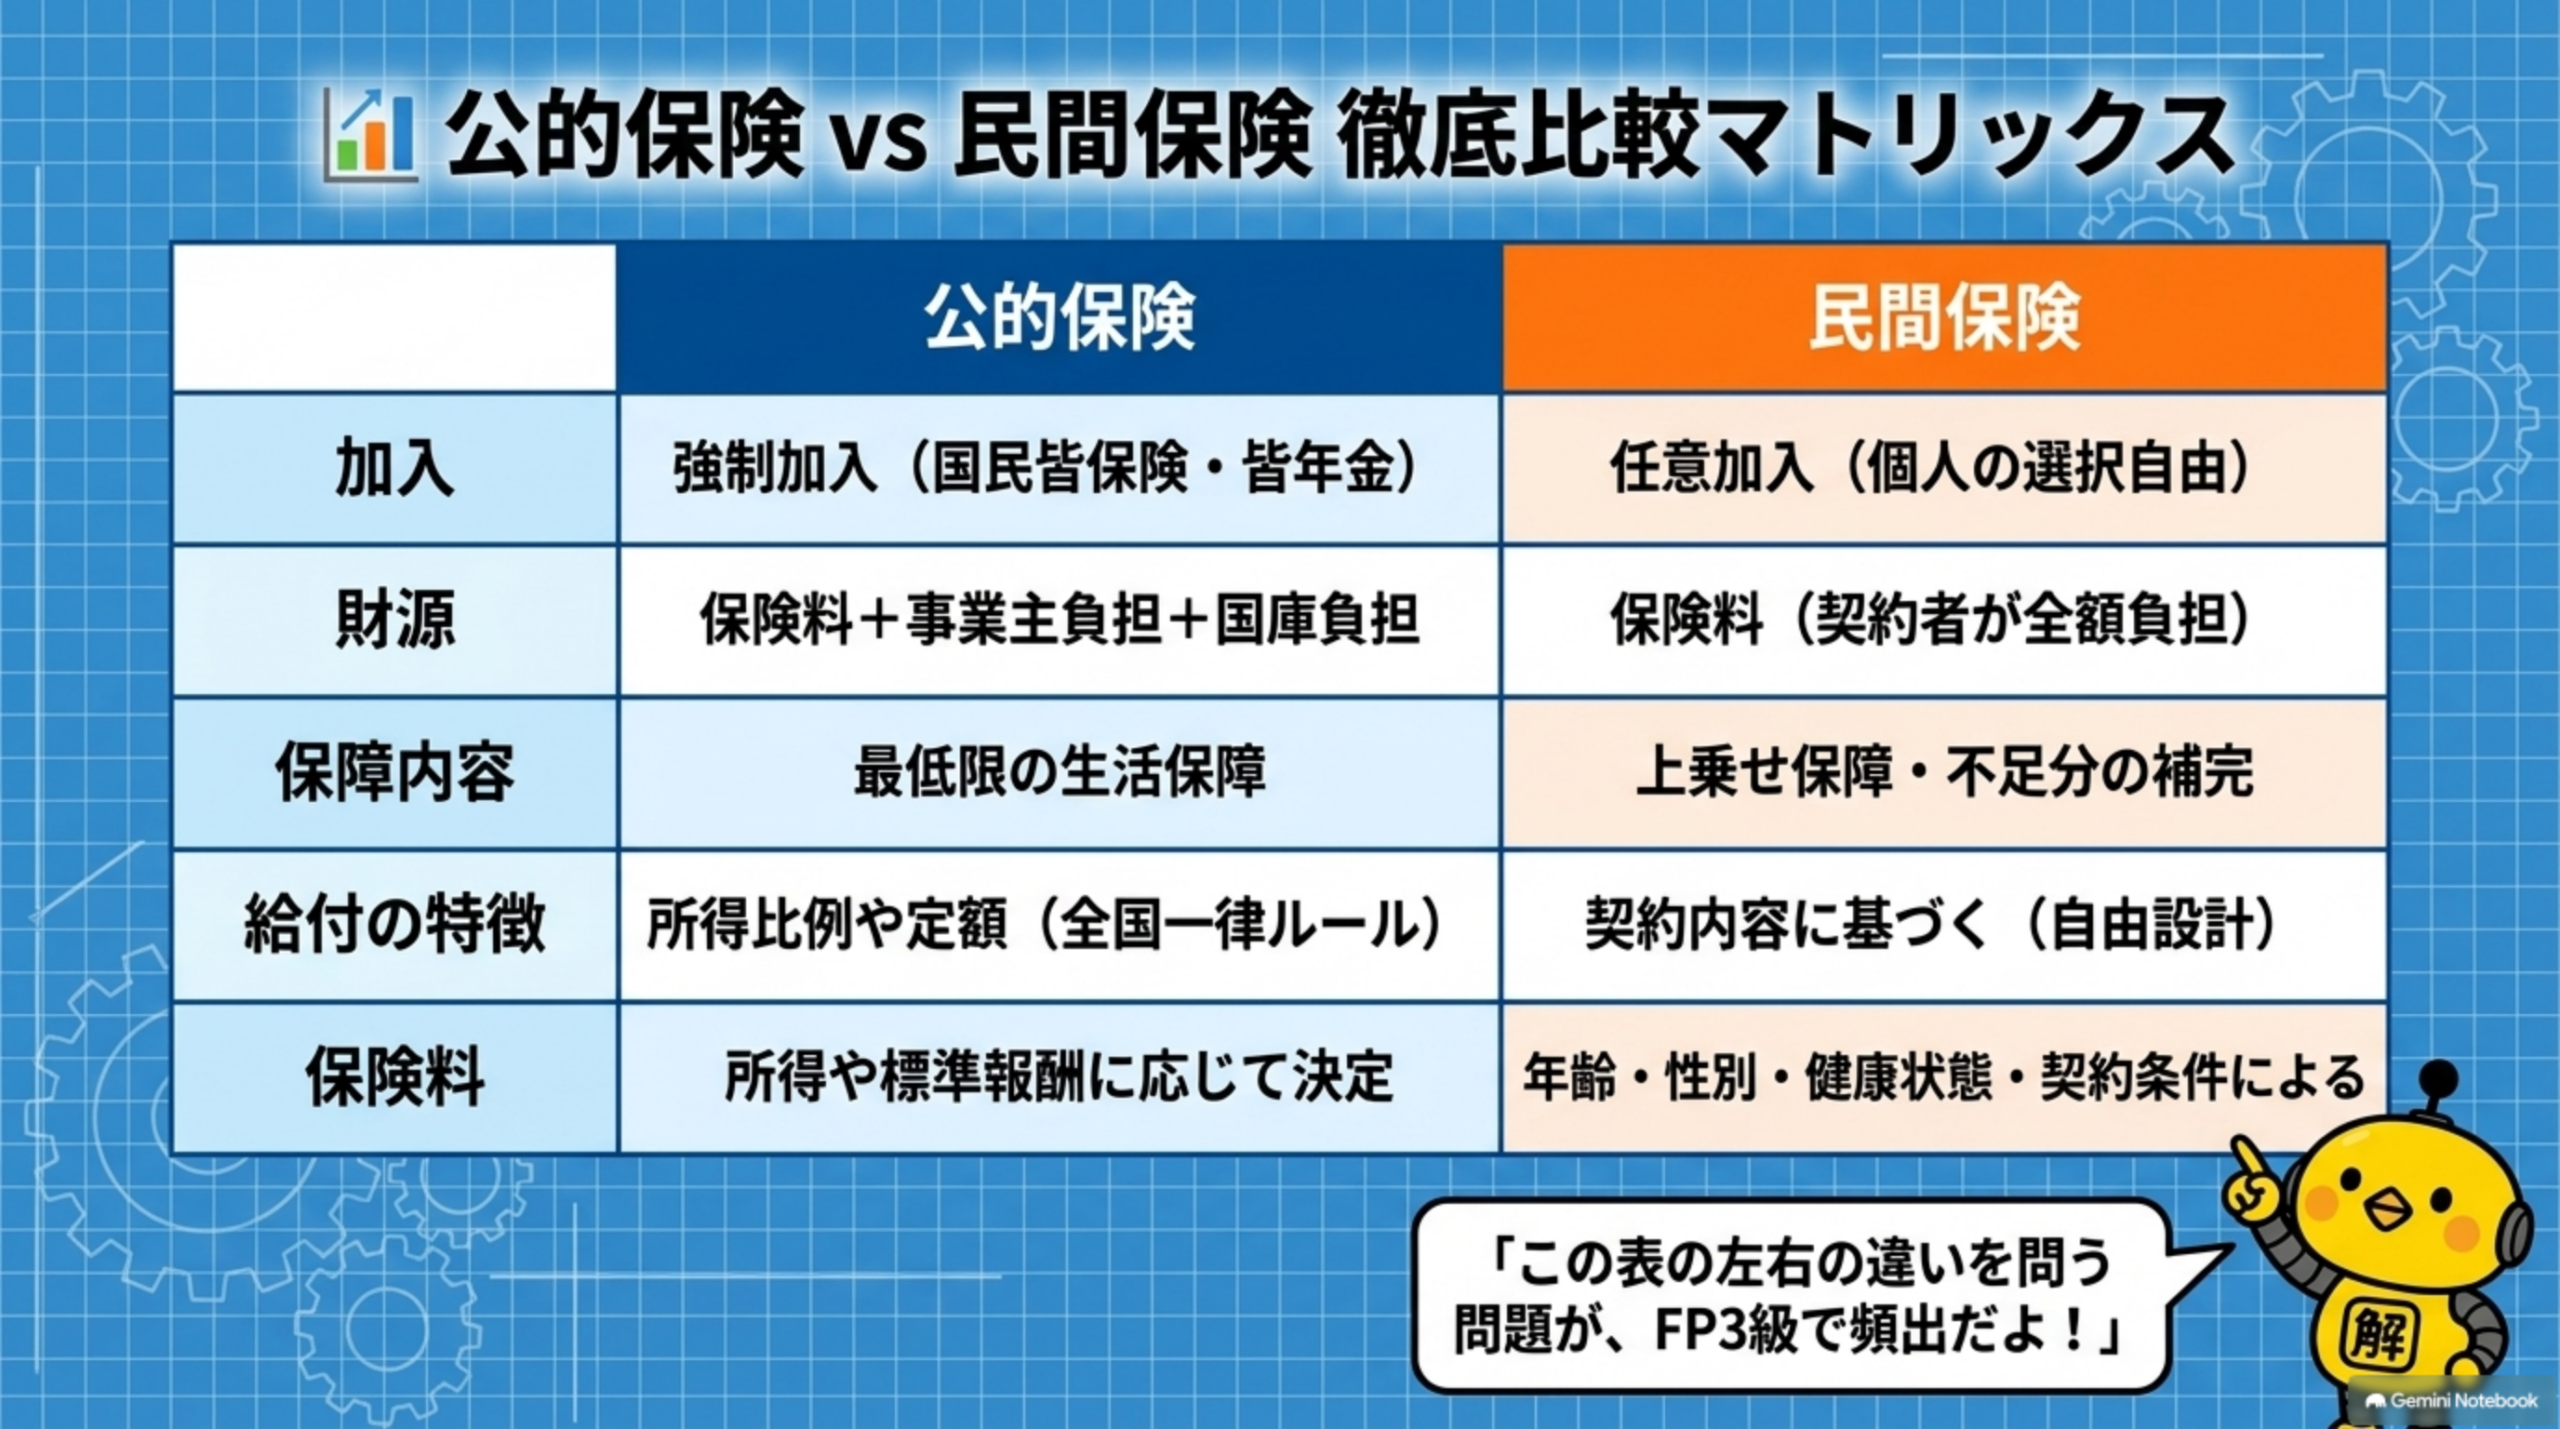
🔹 3. 公的保険と民間保険の比較表
📊 詳細比較表
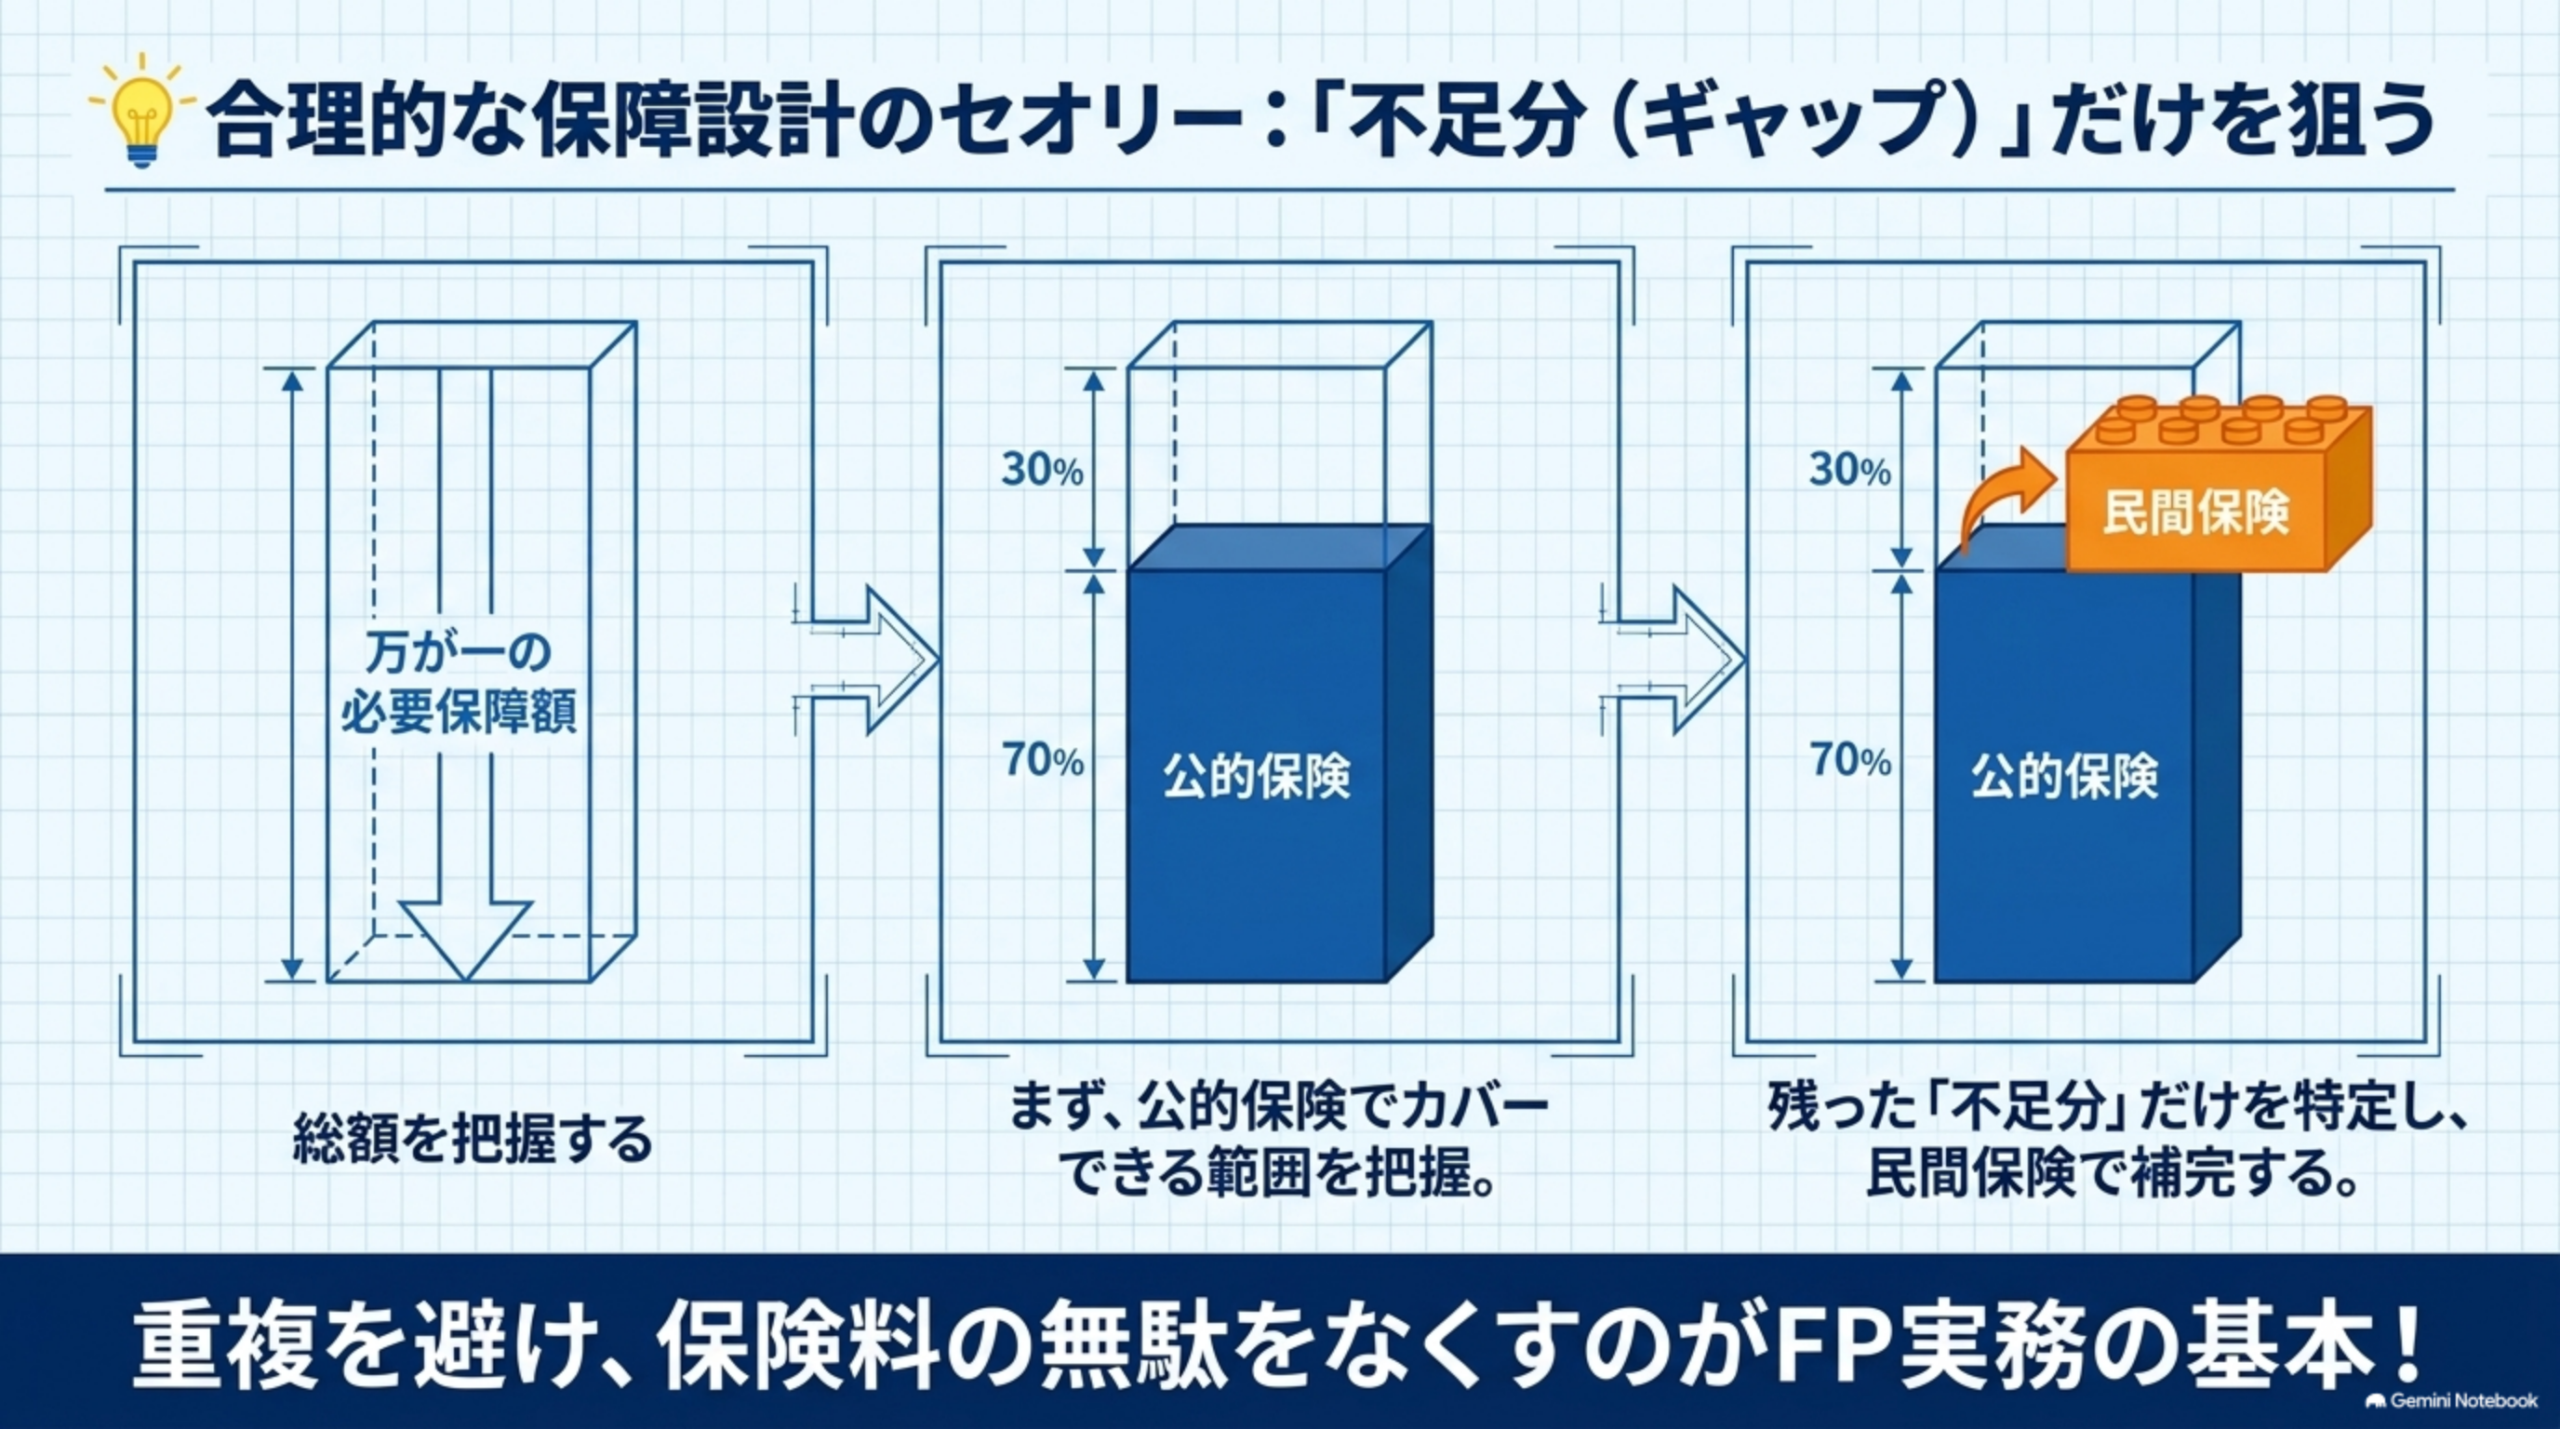
🧩 民間保険が必要かどうかは「公的保険で足りない部分」から考える
民間保険は、入っているだけで安心というものではありません。FP3級では、公的保険でカバーされる部分と、カバーされにくい部分を分けて整理できるかが重要です。
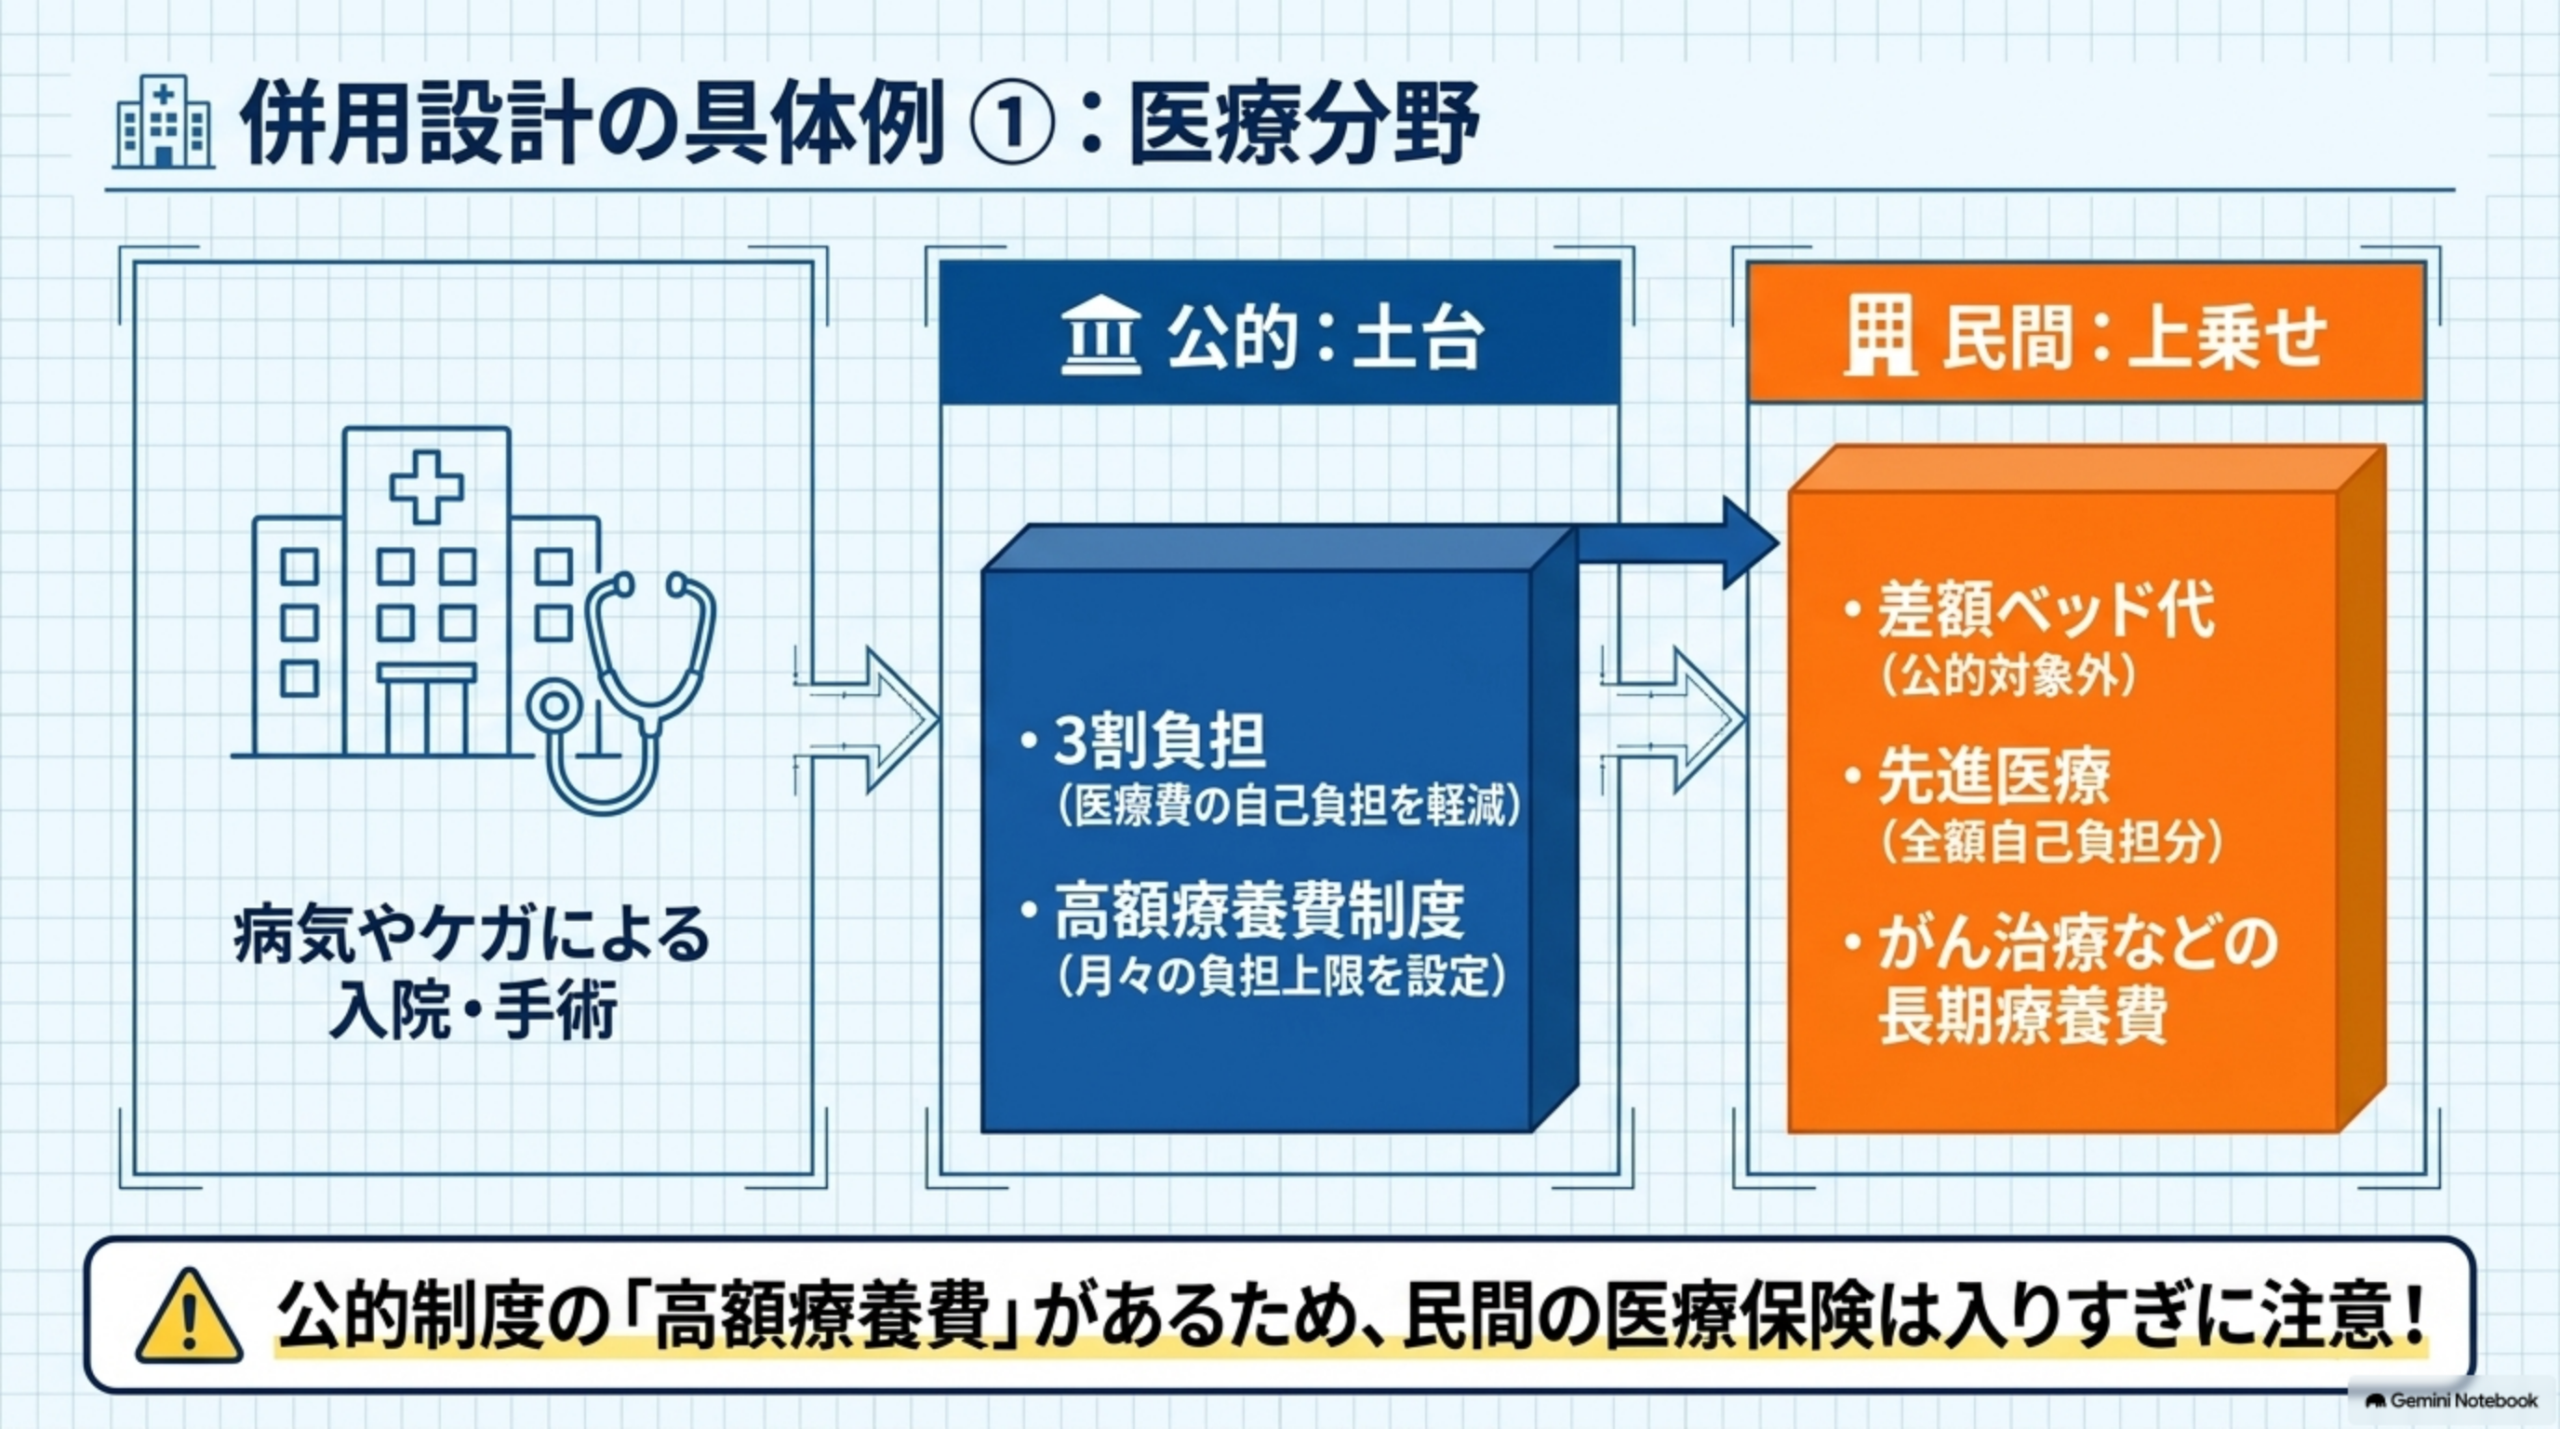
医療費の自己負担軽減、高額療養費、遺族年金、老齢年金、傷病手当金など。
差額ベッド代、先進医療、長期の生活費不足、老後資金の上乗せ、働けない期間の不足補てんなど。
考え方の順番:「何となく不安だから加入」ではなく、不足しているリスクが何かを特定してから商品を選びます。
✅ 保険の入りすぎを防ぐ3つのチェック
FPの学習では「足りない保障」を考える一方で、「入りすぎ」にも注意が必要です。公的保険の内容を知らないまま民間保険を重ねると、保険料負担が重くなることがあります。
- 公的保険でどこまで出るか確認したか(医療費・年金・遺族保障など)
- 本当に不足している金額を見積もったか(何となく多めに契約していないか)
- 保険以外の方法も比較したか(預貯金、iDeCo、新NISA、会社の制度など)
試験でも実務でも重要:「公的保障の把握」→「不足額の確認」→「民間保険で補完」の3ステップで考えると整理しやすくなります。
✏️ Day 13 ミニ確認テスト(○×形式)
🧠 テスト前の確認ポイント
5問とも、「強制加入か任意加入か」「全国一律ルールか契約内容か」「公的が基礎か民間が上乗せか」を見抜けるかがポイントです。迷ったら、まず公的保険の特徴と民間保険の特徴を切り分けて考えましょう。
各問題について、正しいと思う場合は「○」、間違っていると思う場合は「×」を選択してください
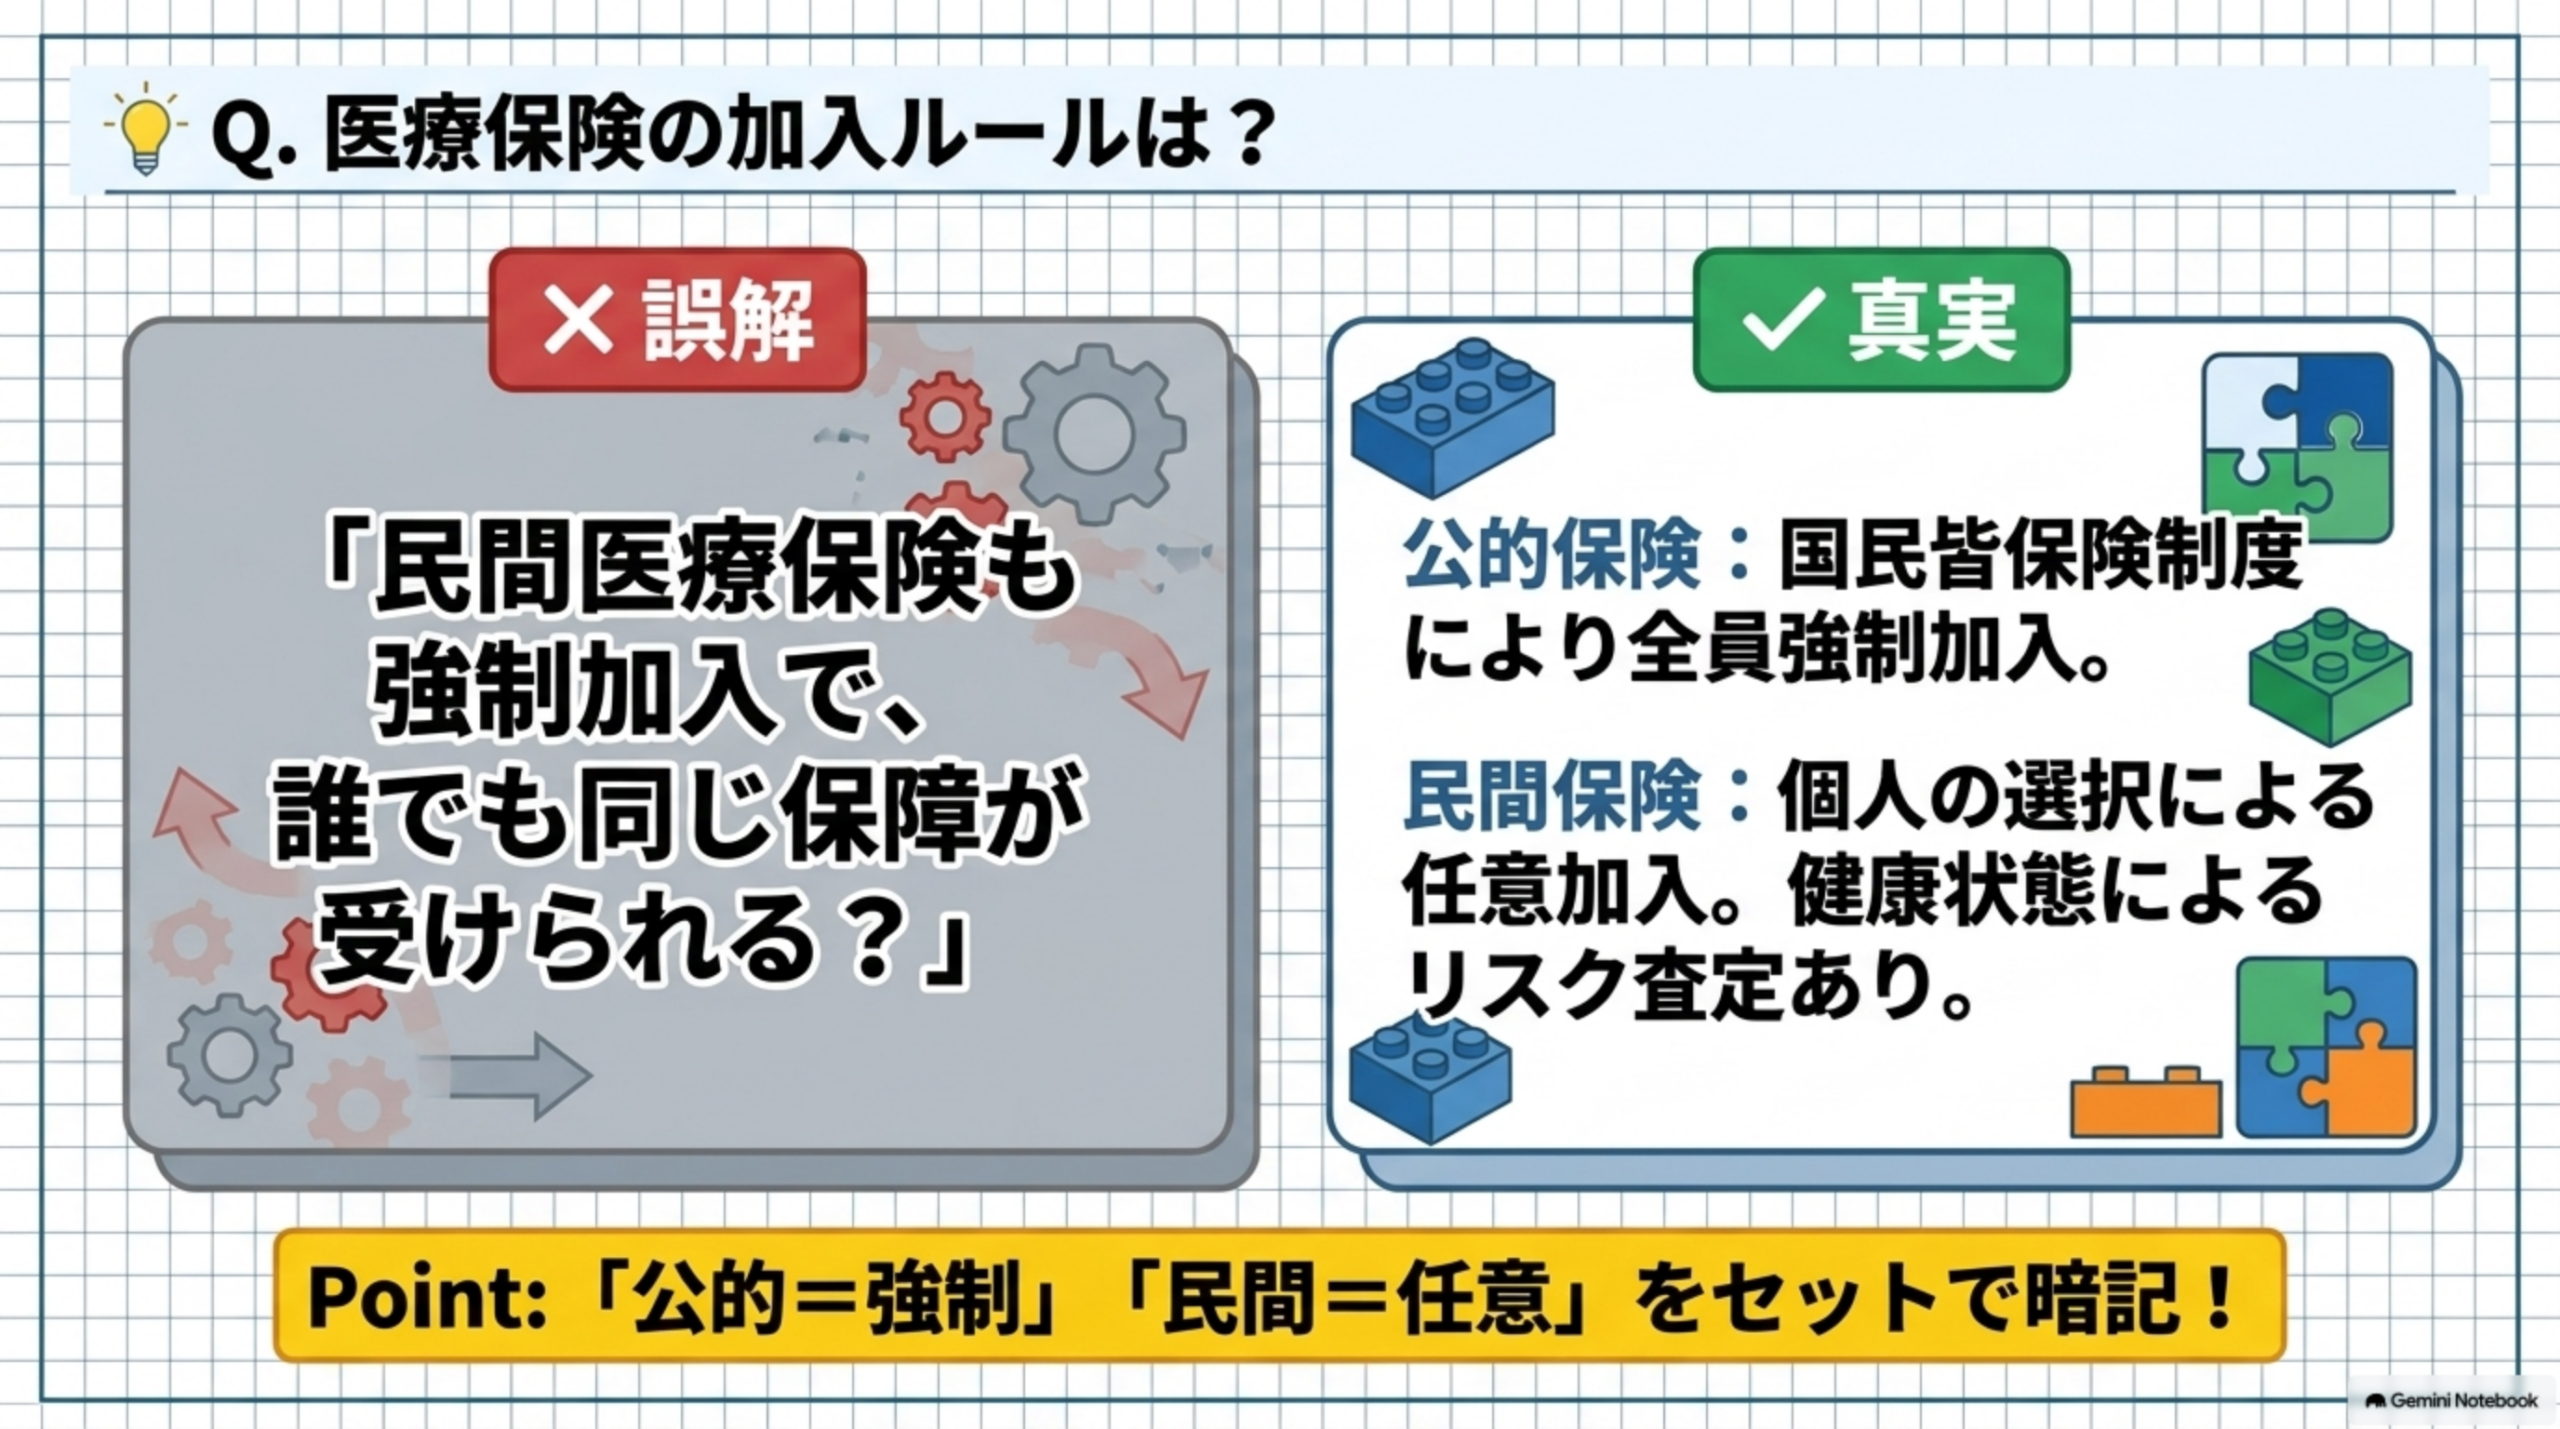
Q1は「国民皆保険=公的医療保険は全員加入」、Q2は「民間保険=任意加入・自由設計」が判断軸です。強制加入/任意加入の違いを即答できるようにしておきましょう。
🔁 30秒で復習する「すみ分け」の公式
- 公的保険:強制加入・最低限保障・土台
- 民間保険:任意加入・自由設計・上乗せ
- 基本戦略:公的で足りない部分を民間で補う
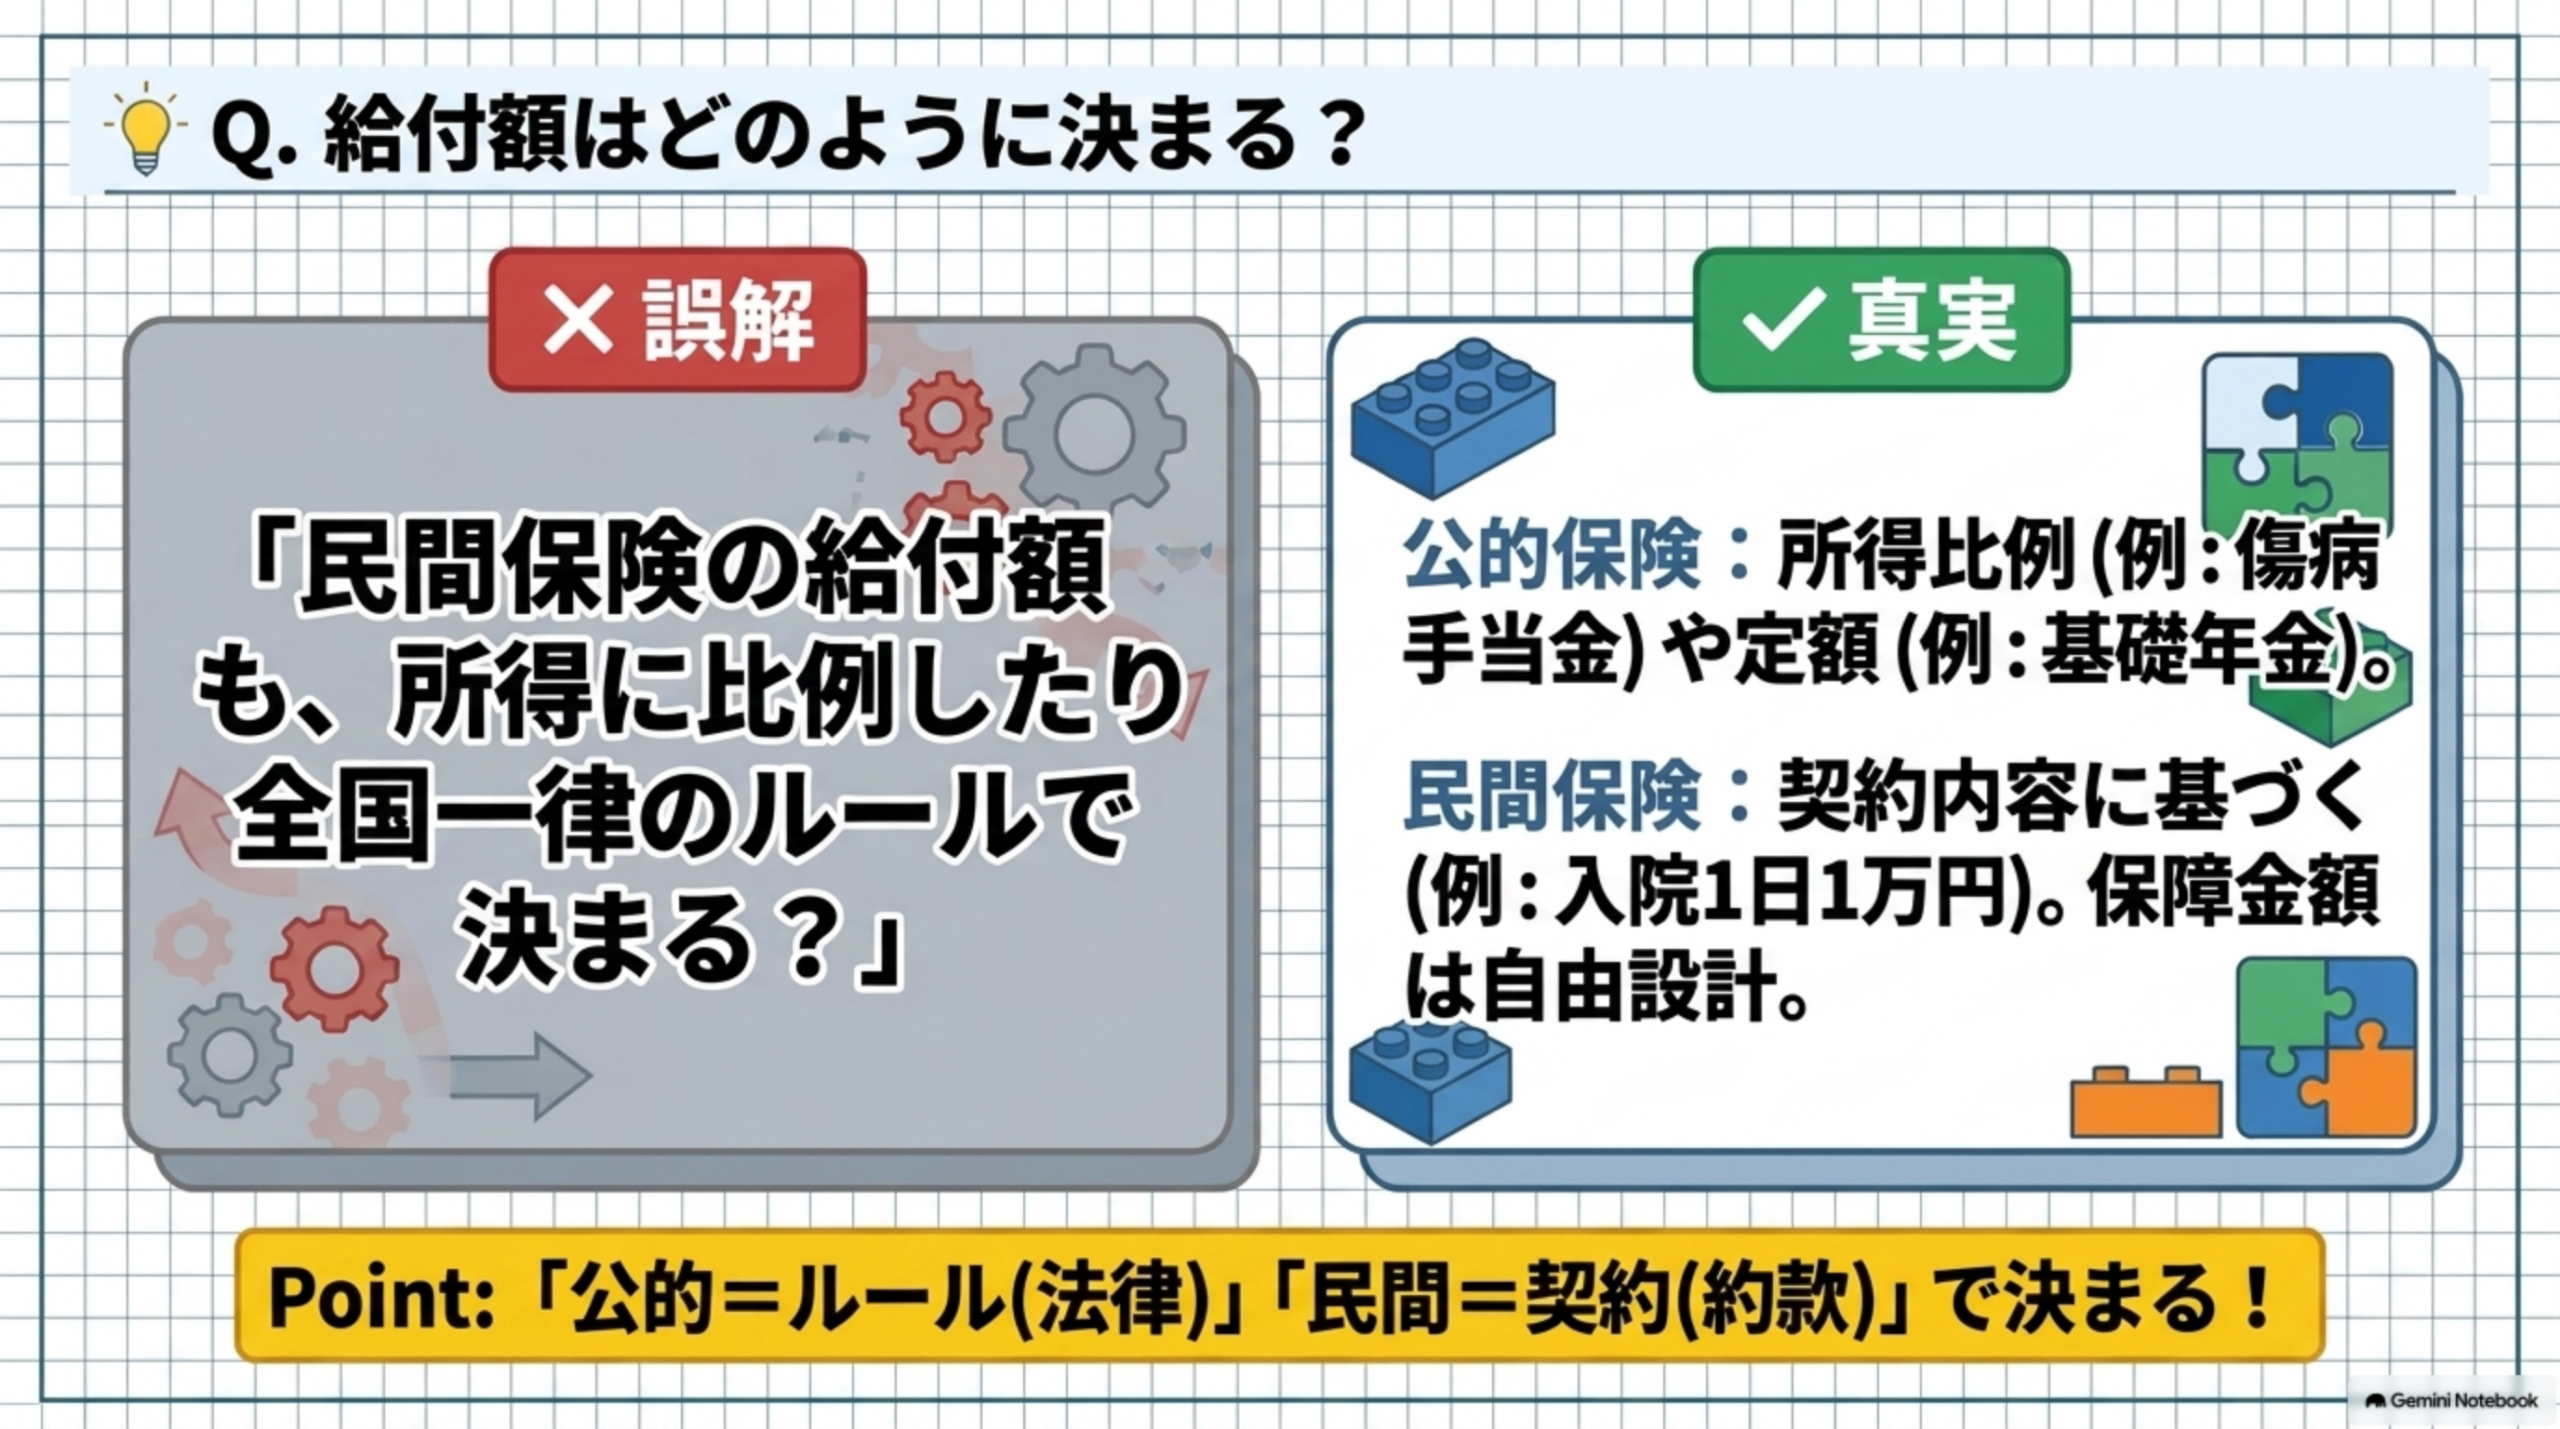
- 試験の引っかけ:民間保険を「強制加入」「全国一律」と書いたら誤りを疑う
一言で覚える:「公的は土台、民間は上乗せ」。この一文から各論へ展開できるようになればDAY13はかなり安定します。
🗺️ 今日のゴール
- ✅ 公的保険と民間保険の基本的な違いを理解する
- ✅ 補完関係(公的=基礎、民間=上乗せ)を把握する
- ✅ 試験頻出の「すみ分け」概念をマスターする
📝 DAY13まとめ
📌 公的保険と民間保険の役割分担
🏛️ 公的保険(基礎部分)
- 強制加入・国民皆保険制度
- 最低限保障・生活の基盤
- 所得比例・定額給付
- 保険料+事業主負担+国庫負担
🏢 民間保険(上乗せ部分)
- 任意加入・個人の選択自由
- 上乗せ保障・不足分を補完
- 契約内容に基づく給付
- 自由設計・リスク査定あり
🔍 具体的な補完例
- 医療分野:公的(3割負担+高額療養費)← → 民間(差額ベッド代・先進医療)
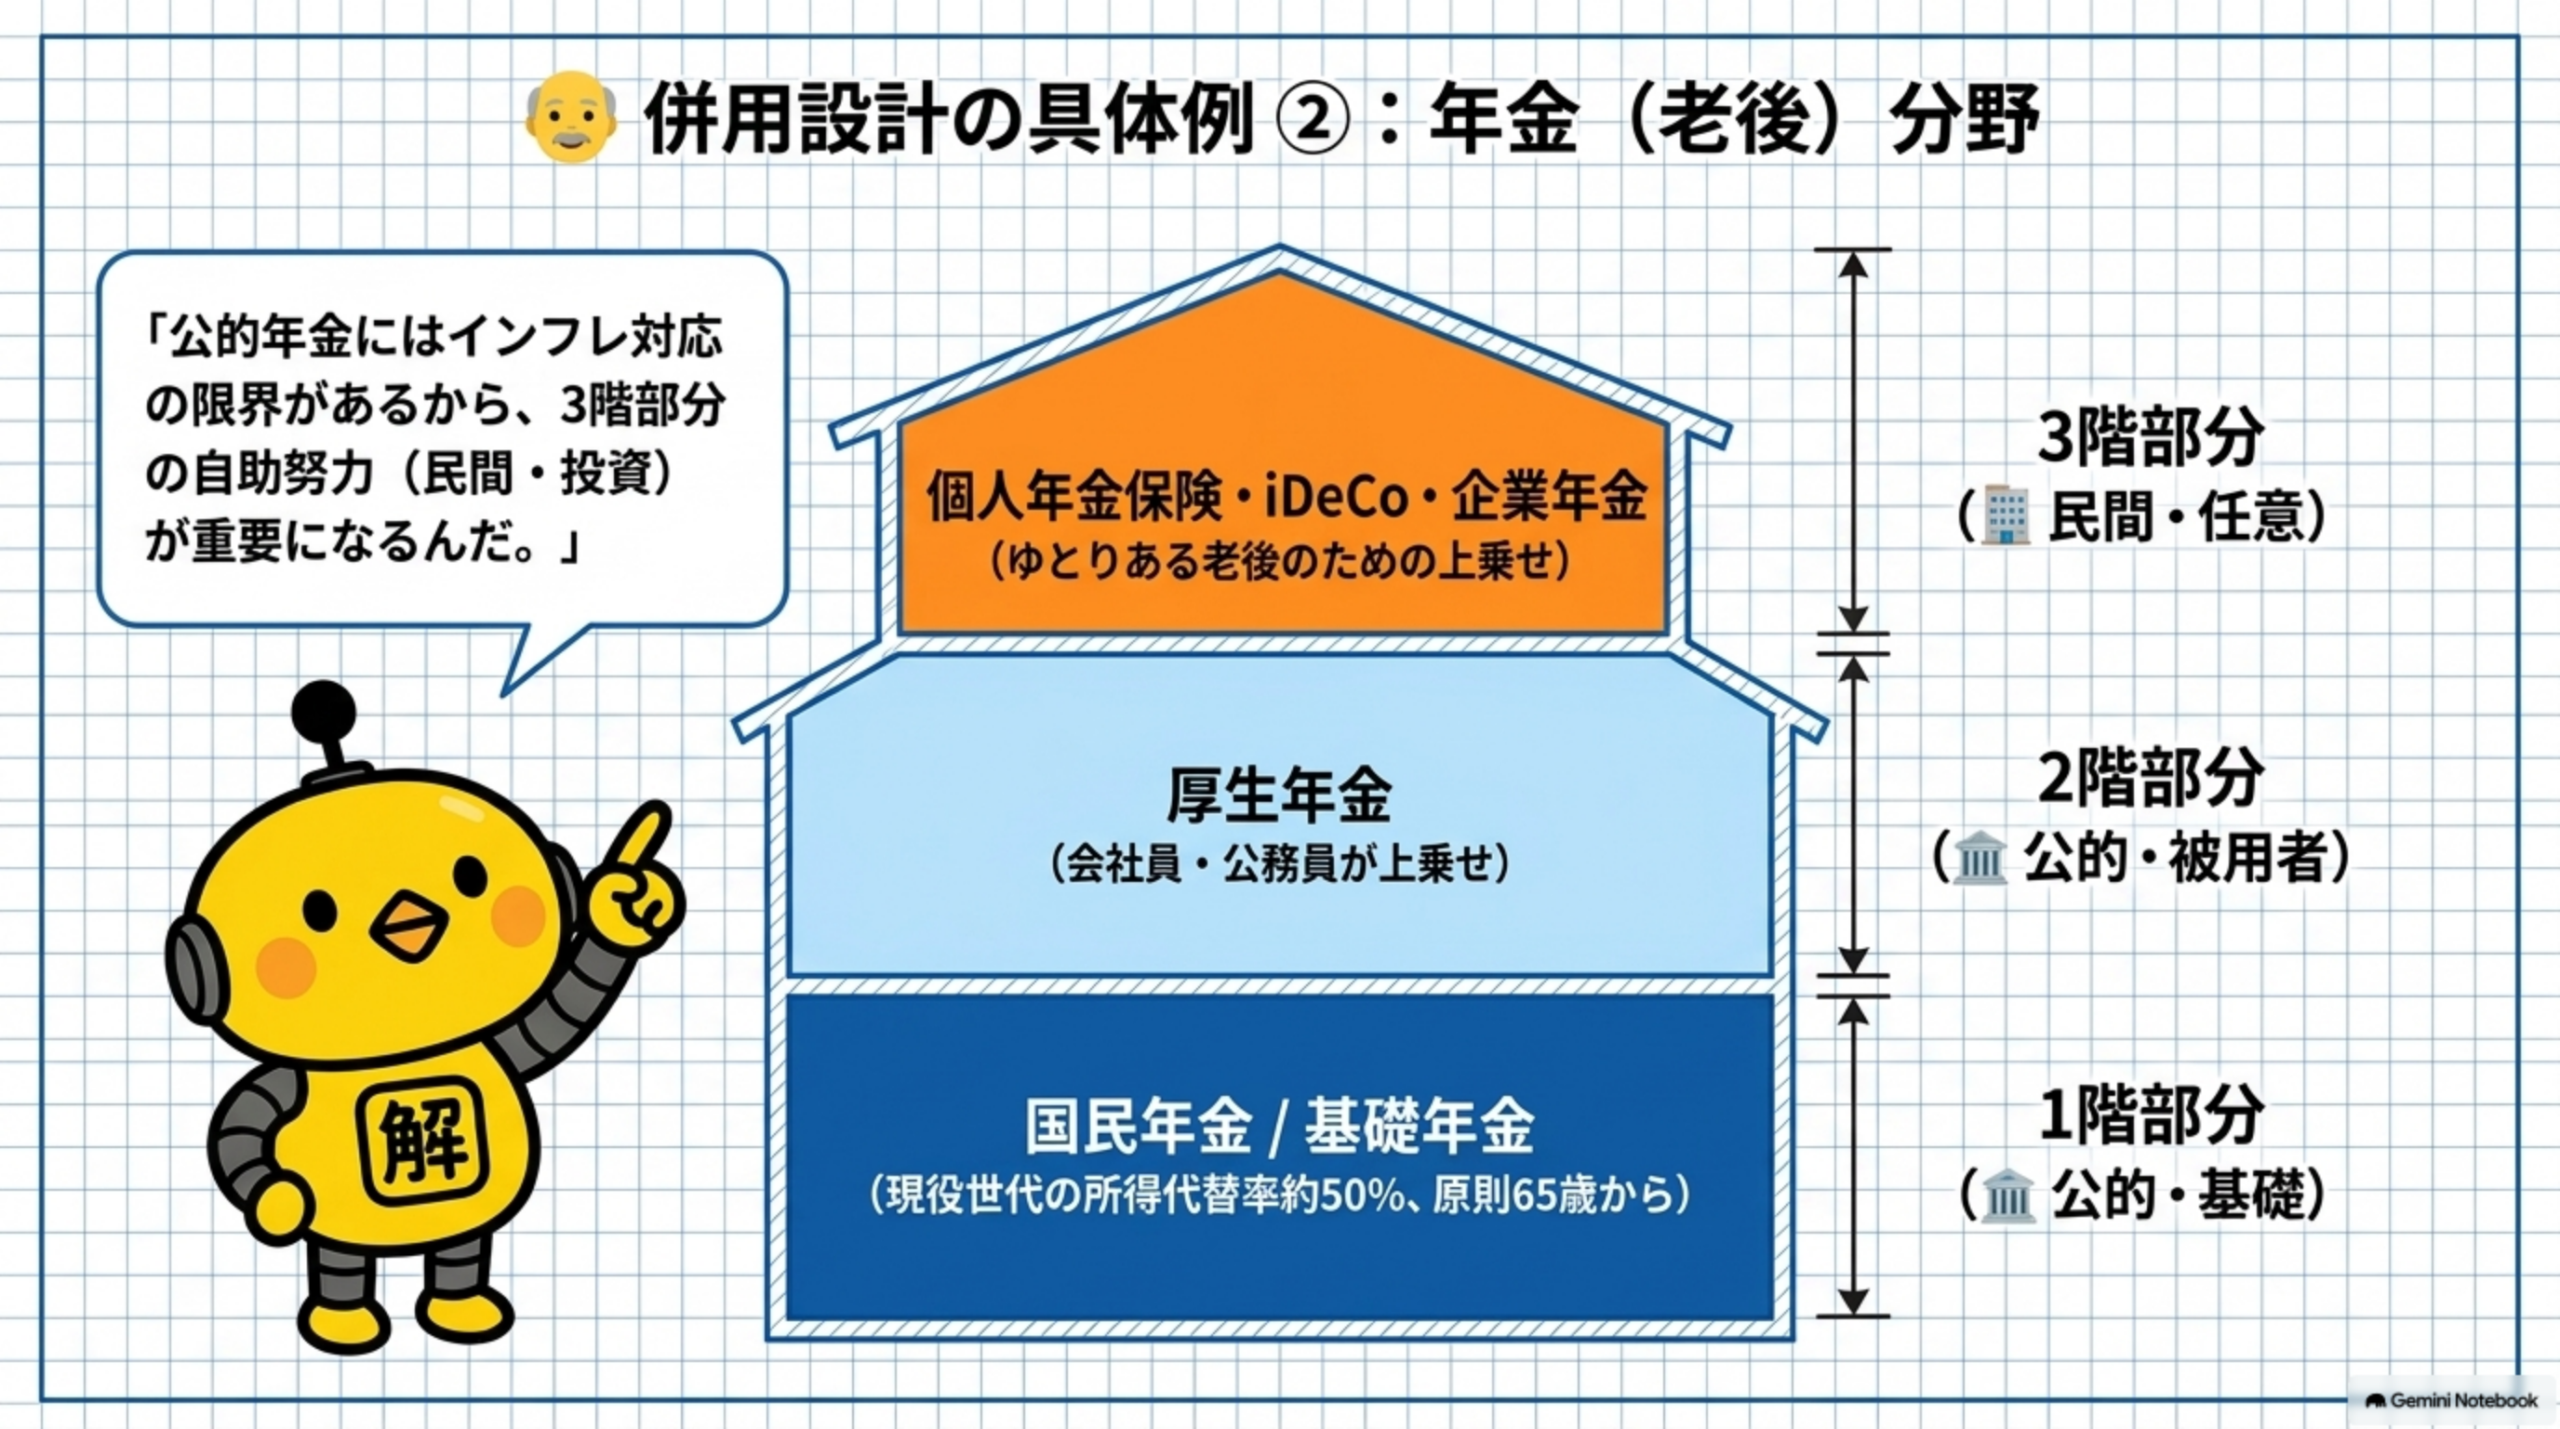
- 年金分野:公的(基礎年金+厚生年金)← → 民間(個人年金・企業年金)
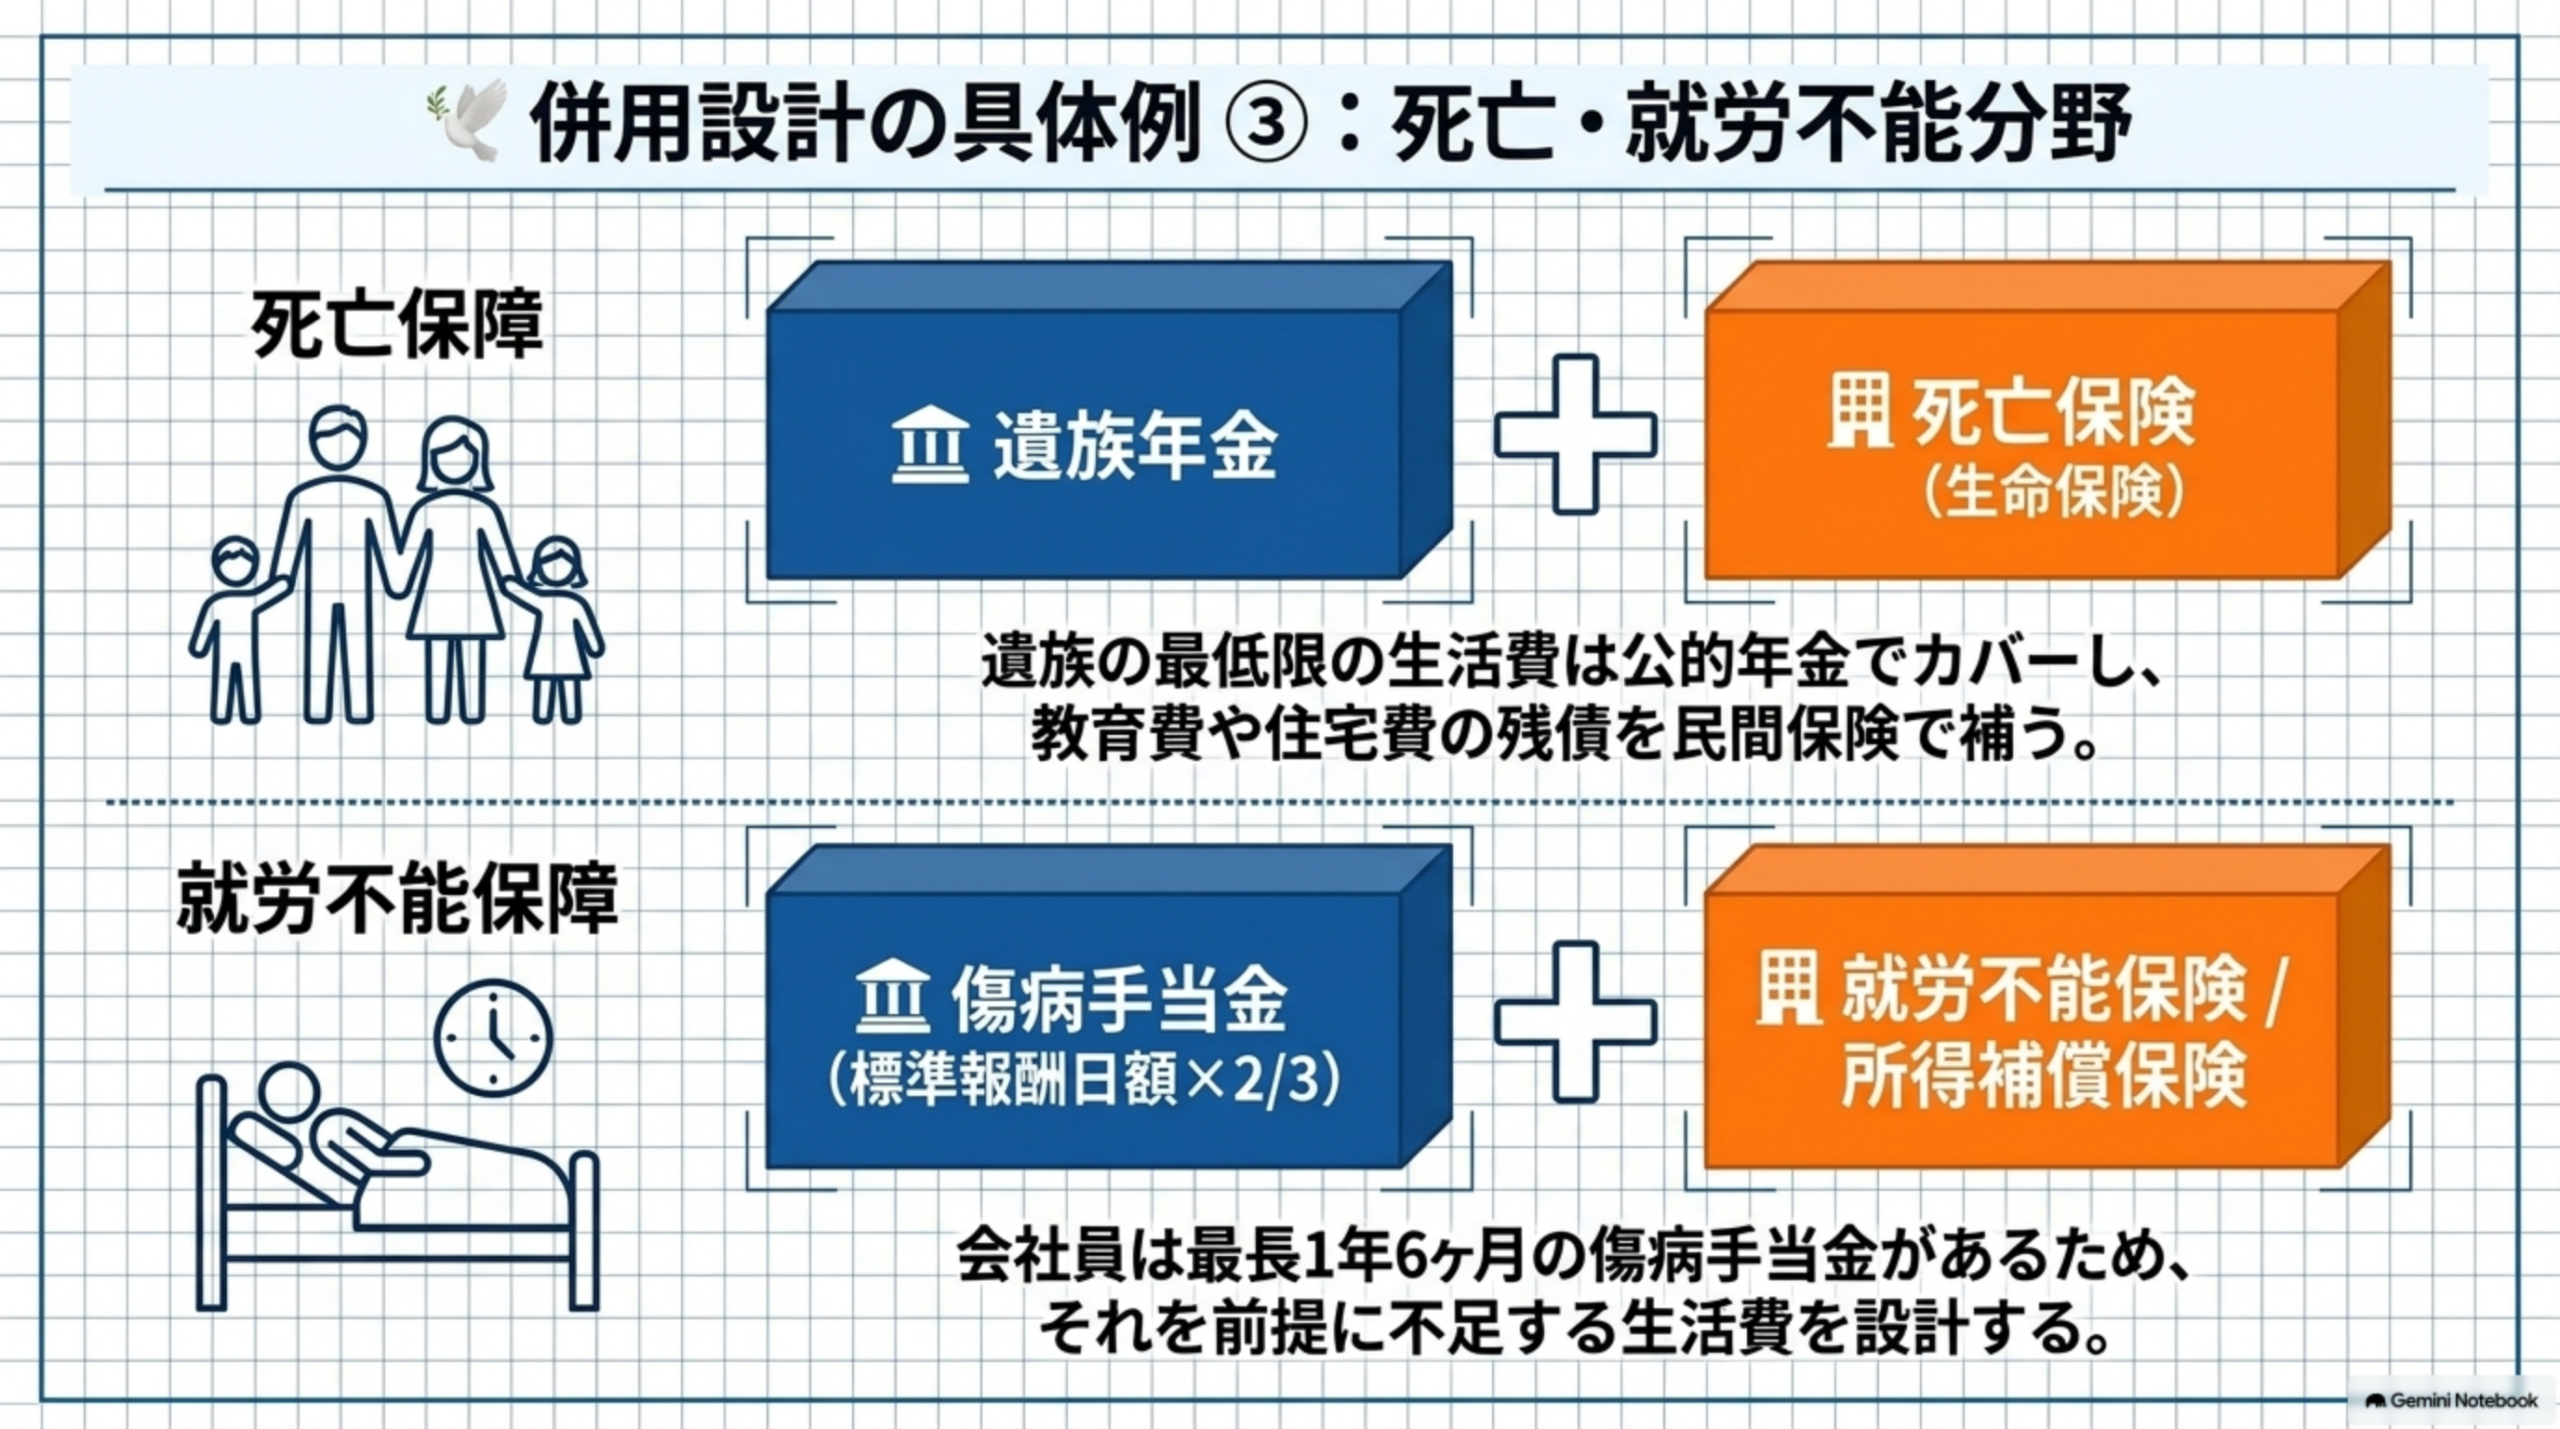
- 死亡保障:公的(遺族年金)← → 民間(死亡保険)
- 就労不能:公的(傷病手当金)← → 民間(就労不能保険)
📊 覚え方のコツ
(公的保険=強制加入・最低限、民間保険=任意加入・自由設計の補完関係)
🎯 次回予告
Day14:Week2総復習テスト(10問)
社会保障分野の総仕上げです。これまで学んだ雇用保険・介護保険・社会保障体系・民間保険を横断して出題します。
🚀 次回へのつながり
DAY14では、Week2で学んだ社会保障分野を横断して確認します。DAY13は単独テーマに見えて、実際には公的医療保険・公的年金・介護保険・雇用保険とすべてつながる総まとめの回です。今回の「土台と上乗せ」の考え方を持ったまま総復習へ進むと、知識がバラバラになりにくくなります。
▶ 次回:DAY14「Week2総復習テスト(10問)」へ
\ 最新情報をチェック /