分離課税とは?|"ほかの所得と合算しない"税の計算方法と最新のポイント完全ガイド【2025年版】

分離課税完全マスターガイド2025の全体像

分離課税とは?|"ほかの所得と合算しない"税の計算方法と最新のポイント完全ガイド【2025年版】

申告分離課税・源泉分離課税・対象所得・税率・計算方法を完全理解!

📊💰 分離課税を完全マスター

他の所得と合算せず独立計算する分離課税を正しく理解しよう!
対象所得・税率・計算方法・最新動向まで完全網羅します!

分離課税とは特定所得を他の所得と切り離して計算する仕組み
📊 分離課税とは?

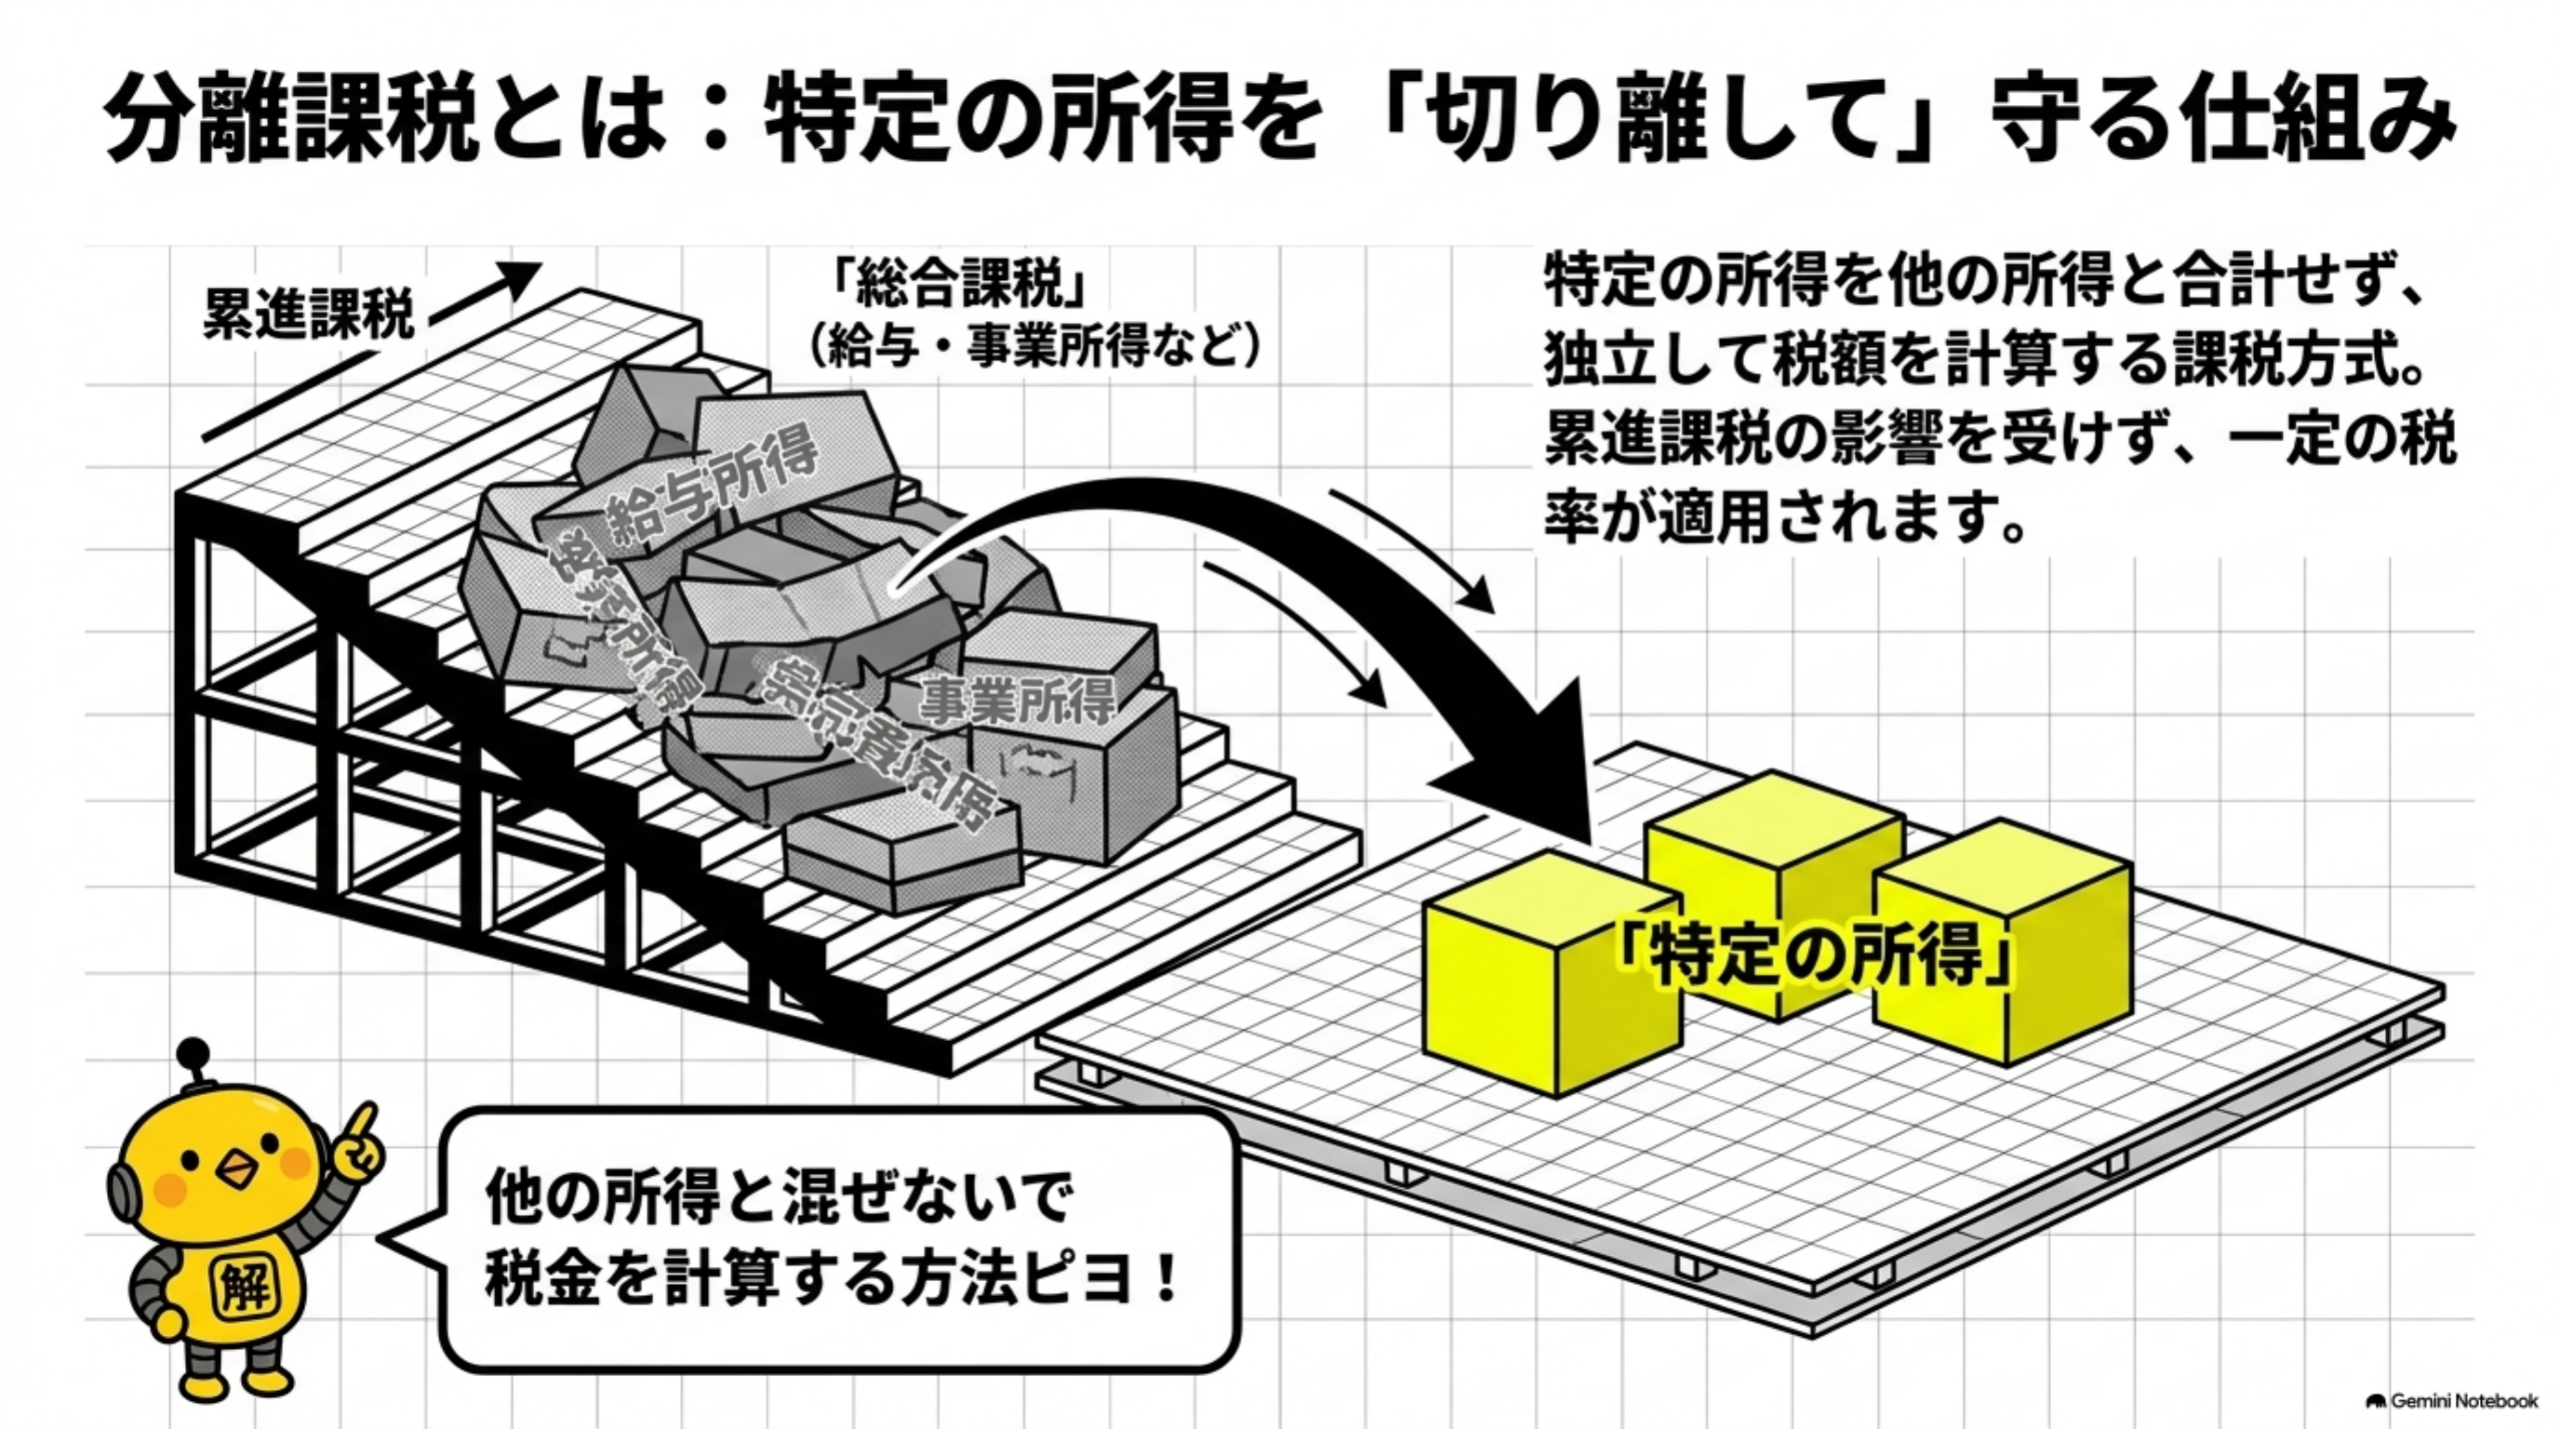
分離課税(ぶんりかぜい)とは、
特定の所得を他の所得(給与所得・事業所得など)と合計せず、独立して税額を計算する課税方式のことです。
これにより、その所得だけに特定の税率を適用できるため、総合課税で累進課税がかかる所得に比べて税負担が低くなることがあります。分離課税には申告分離課税と源泉分離課税の2種類があります。

💡 なぜ「ほかの所得と分けて」計算するのか

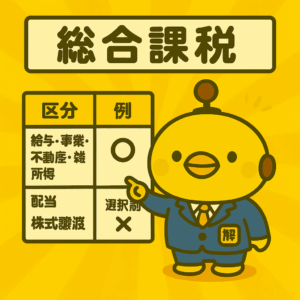
所得税は、給与所得や事業所得など複数の所得をまとめて計算する総合課税が基本です。一方で、株式や不動産の譲渡などは、取引の性質に応じて別枠で税額を計算する仕組みが設けられています。

分離課税は、①所得の種類、②課税方式、③税率・控除、④申告要否の順で整理すると理解しやすくなります。

STEP 1所得の種類を確認
STEP 2課税方式を確認
STEP 3税率・控除を確認
STEP 4申告要否を確認

💡 分離課税の基本原則

他の所得と分離して計算
特定の税率で独立計算

申告分離課税と源泉分離課税の違い
🔄 分離課税の種類とフロー

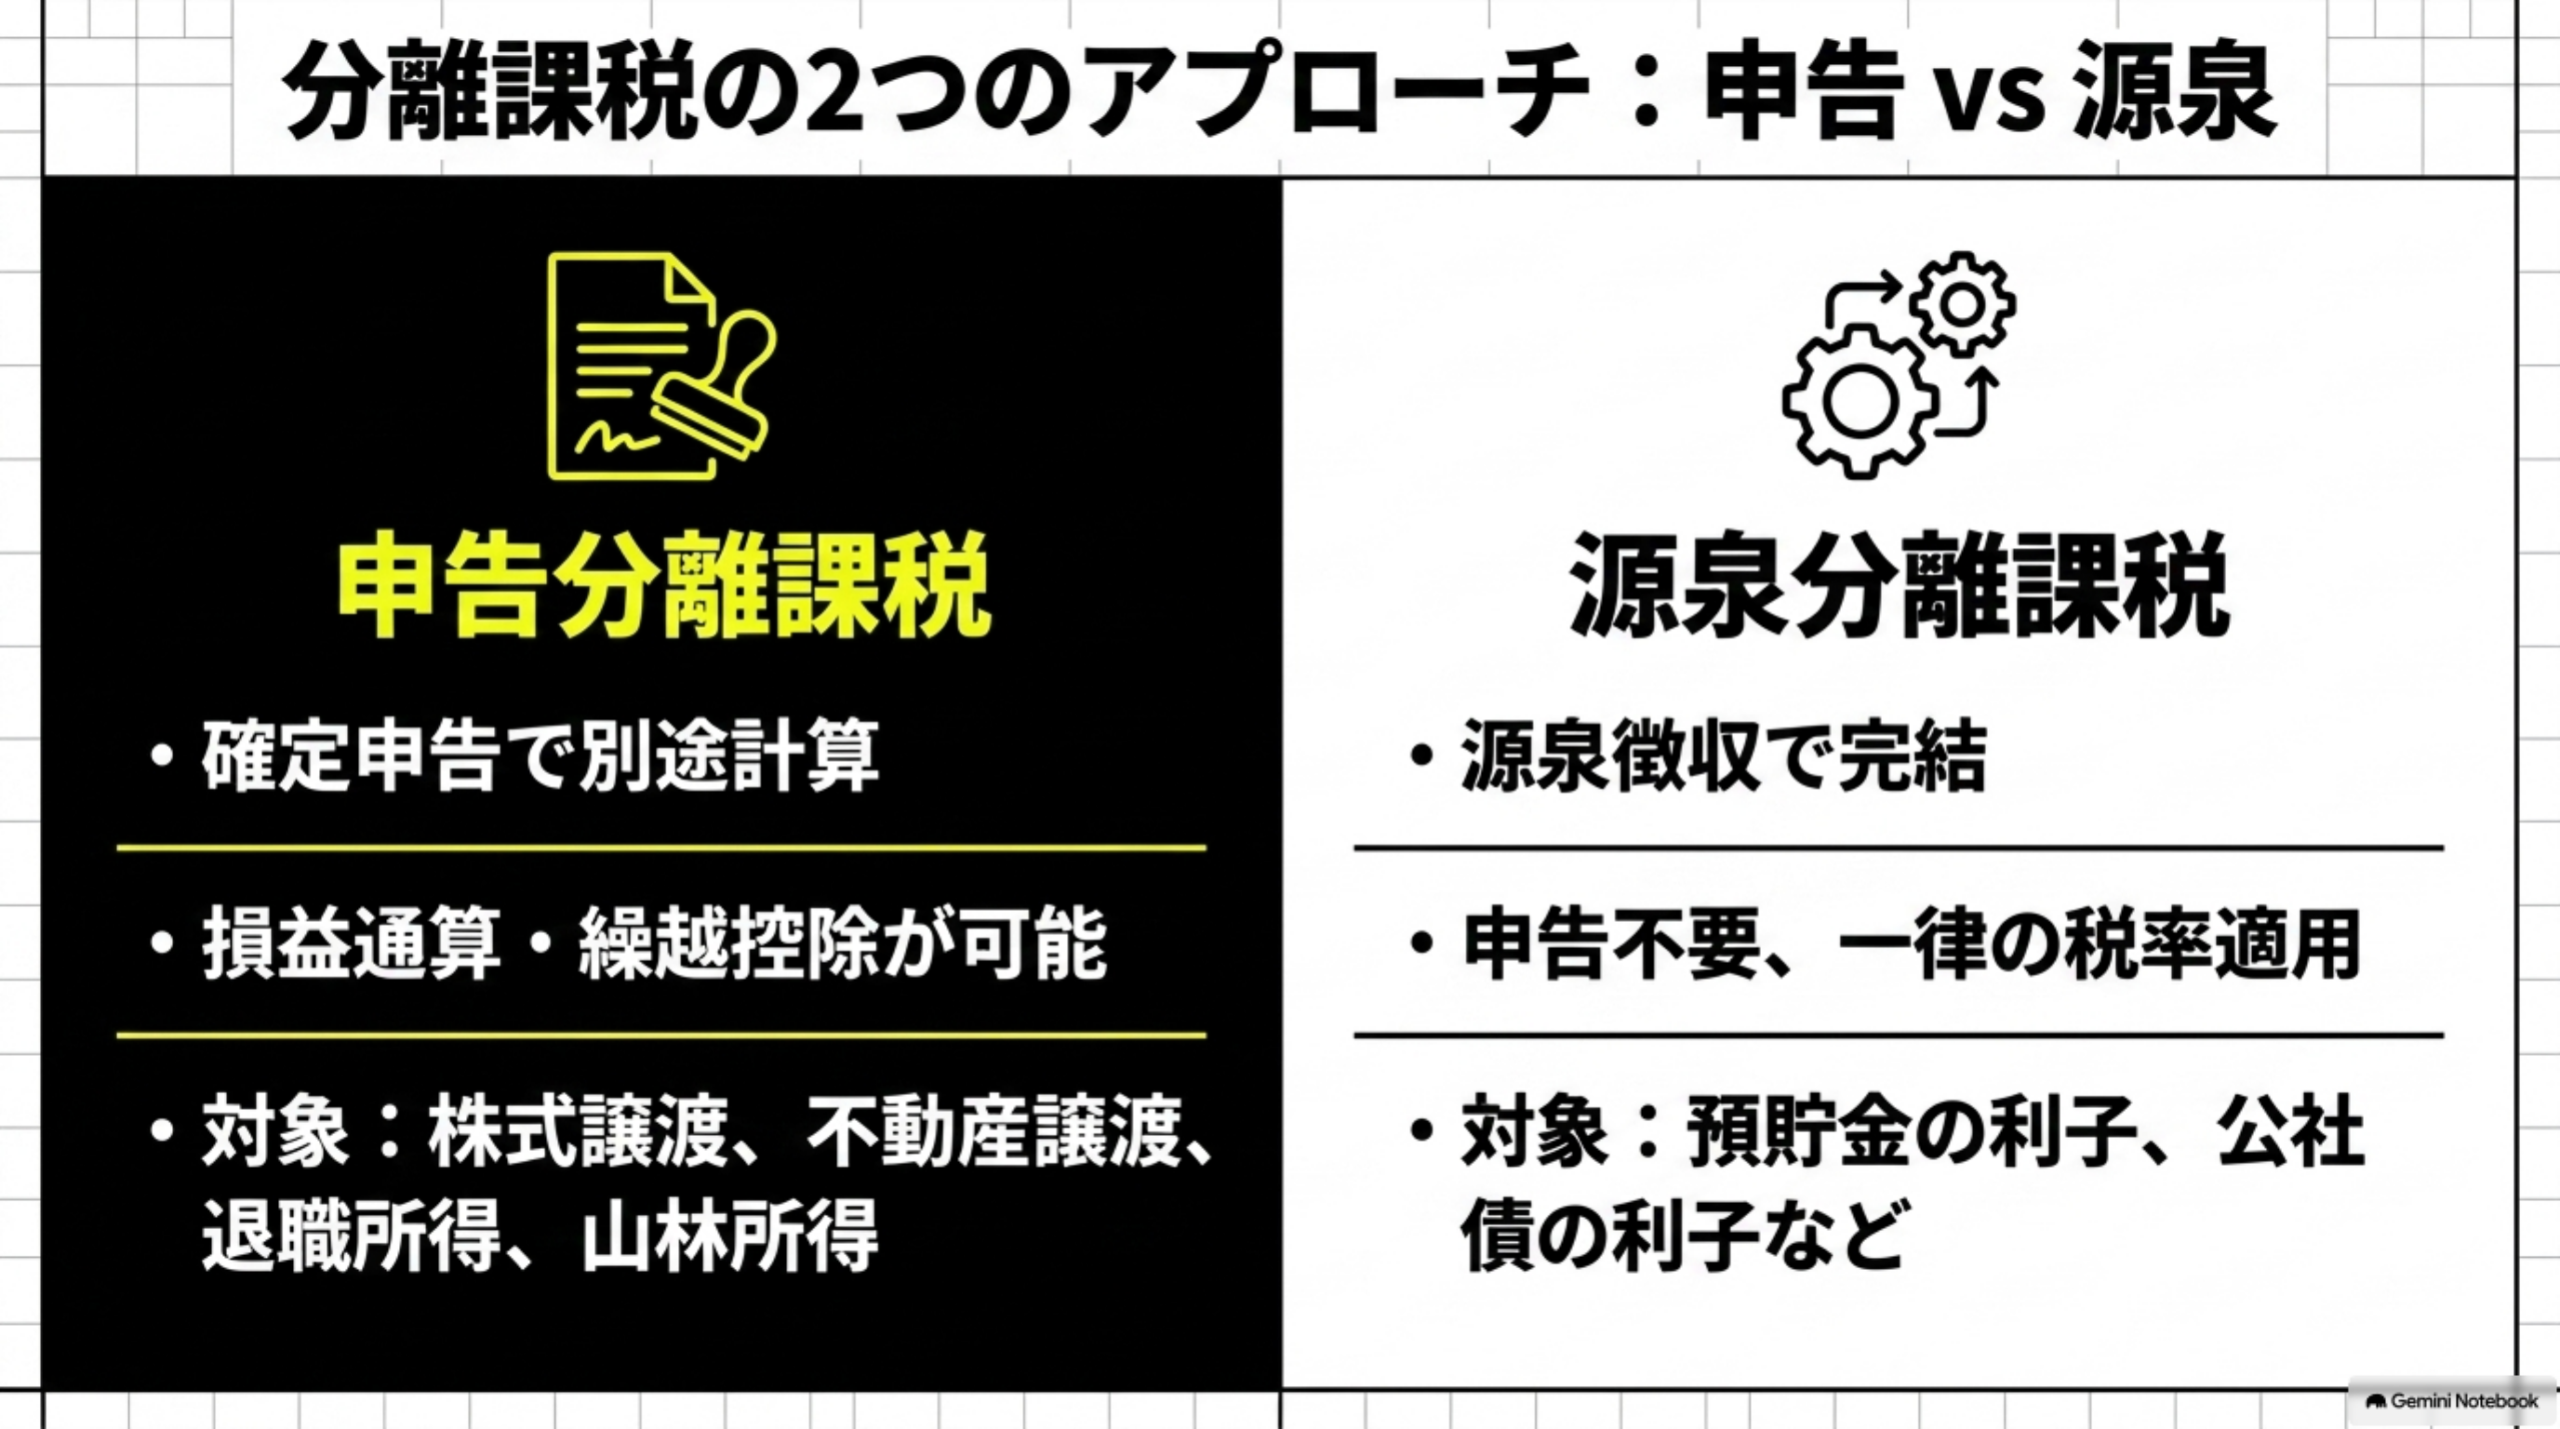
📋 分離課税の2つの方式

📄 申告分離課税
確定申告で別途計算
対象所得例
• 株式譲渡所得
• 不動産譲渡所得
• 配当所得(選択制)
• 退職所得
• 山林所得

特徴
• 確定申告が必要
• 損益通算・繰越控除可能
• 税率は所得別に設定
VS
💰 源泉分離課税
源泉徴収で完結
対象所得例
• 預貯金の利子
• 一部の生命保険
• 公社債の利子
• 一部の配当

特徴
• 申告不要
• 源泉徴収で税額確定
• 一律の税率適用
• 手続きが簡単
分離課税の対象となる主な所得と適用税率

📄 申告分離課税と源泉分離課税の違い

申告分離課税は、ほかの所得とは分けるものの、確定申告の中で別枠計算する方式です。源泉分離課税は、支払時に税金が差し引かれ、原則としてその源泉徴収で課税関係が完結する方式です。

違いは「分けて計算するか」だけでなく、誰が税額を計算し、どの時点で納税が完結するかで整理すると分かりやすくなります。

📋 分離課税対象所得一覧

🔍 主な分離課税対象所得と税率

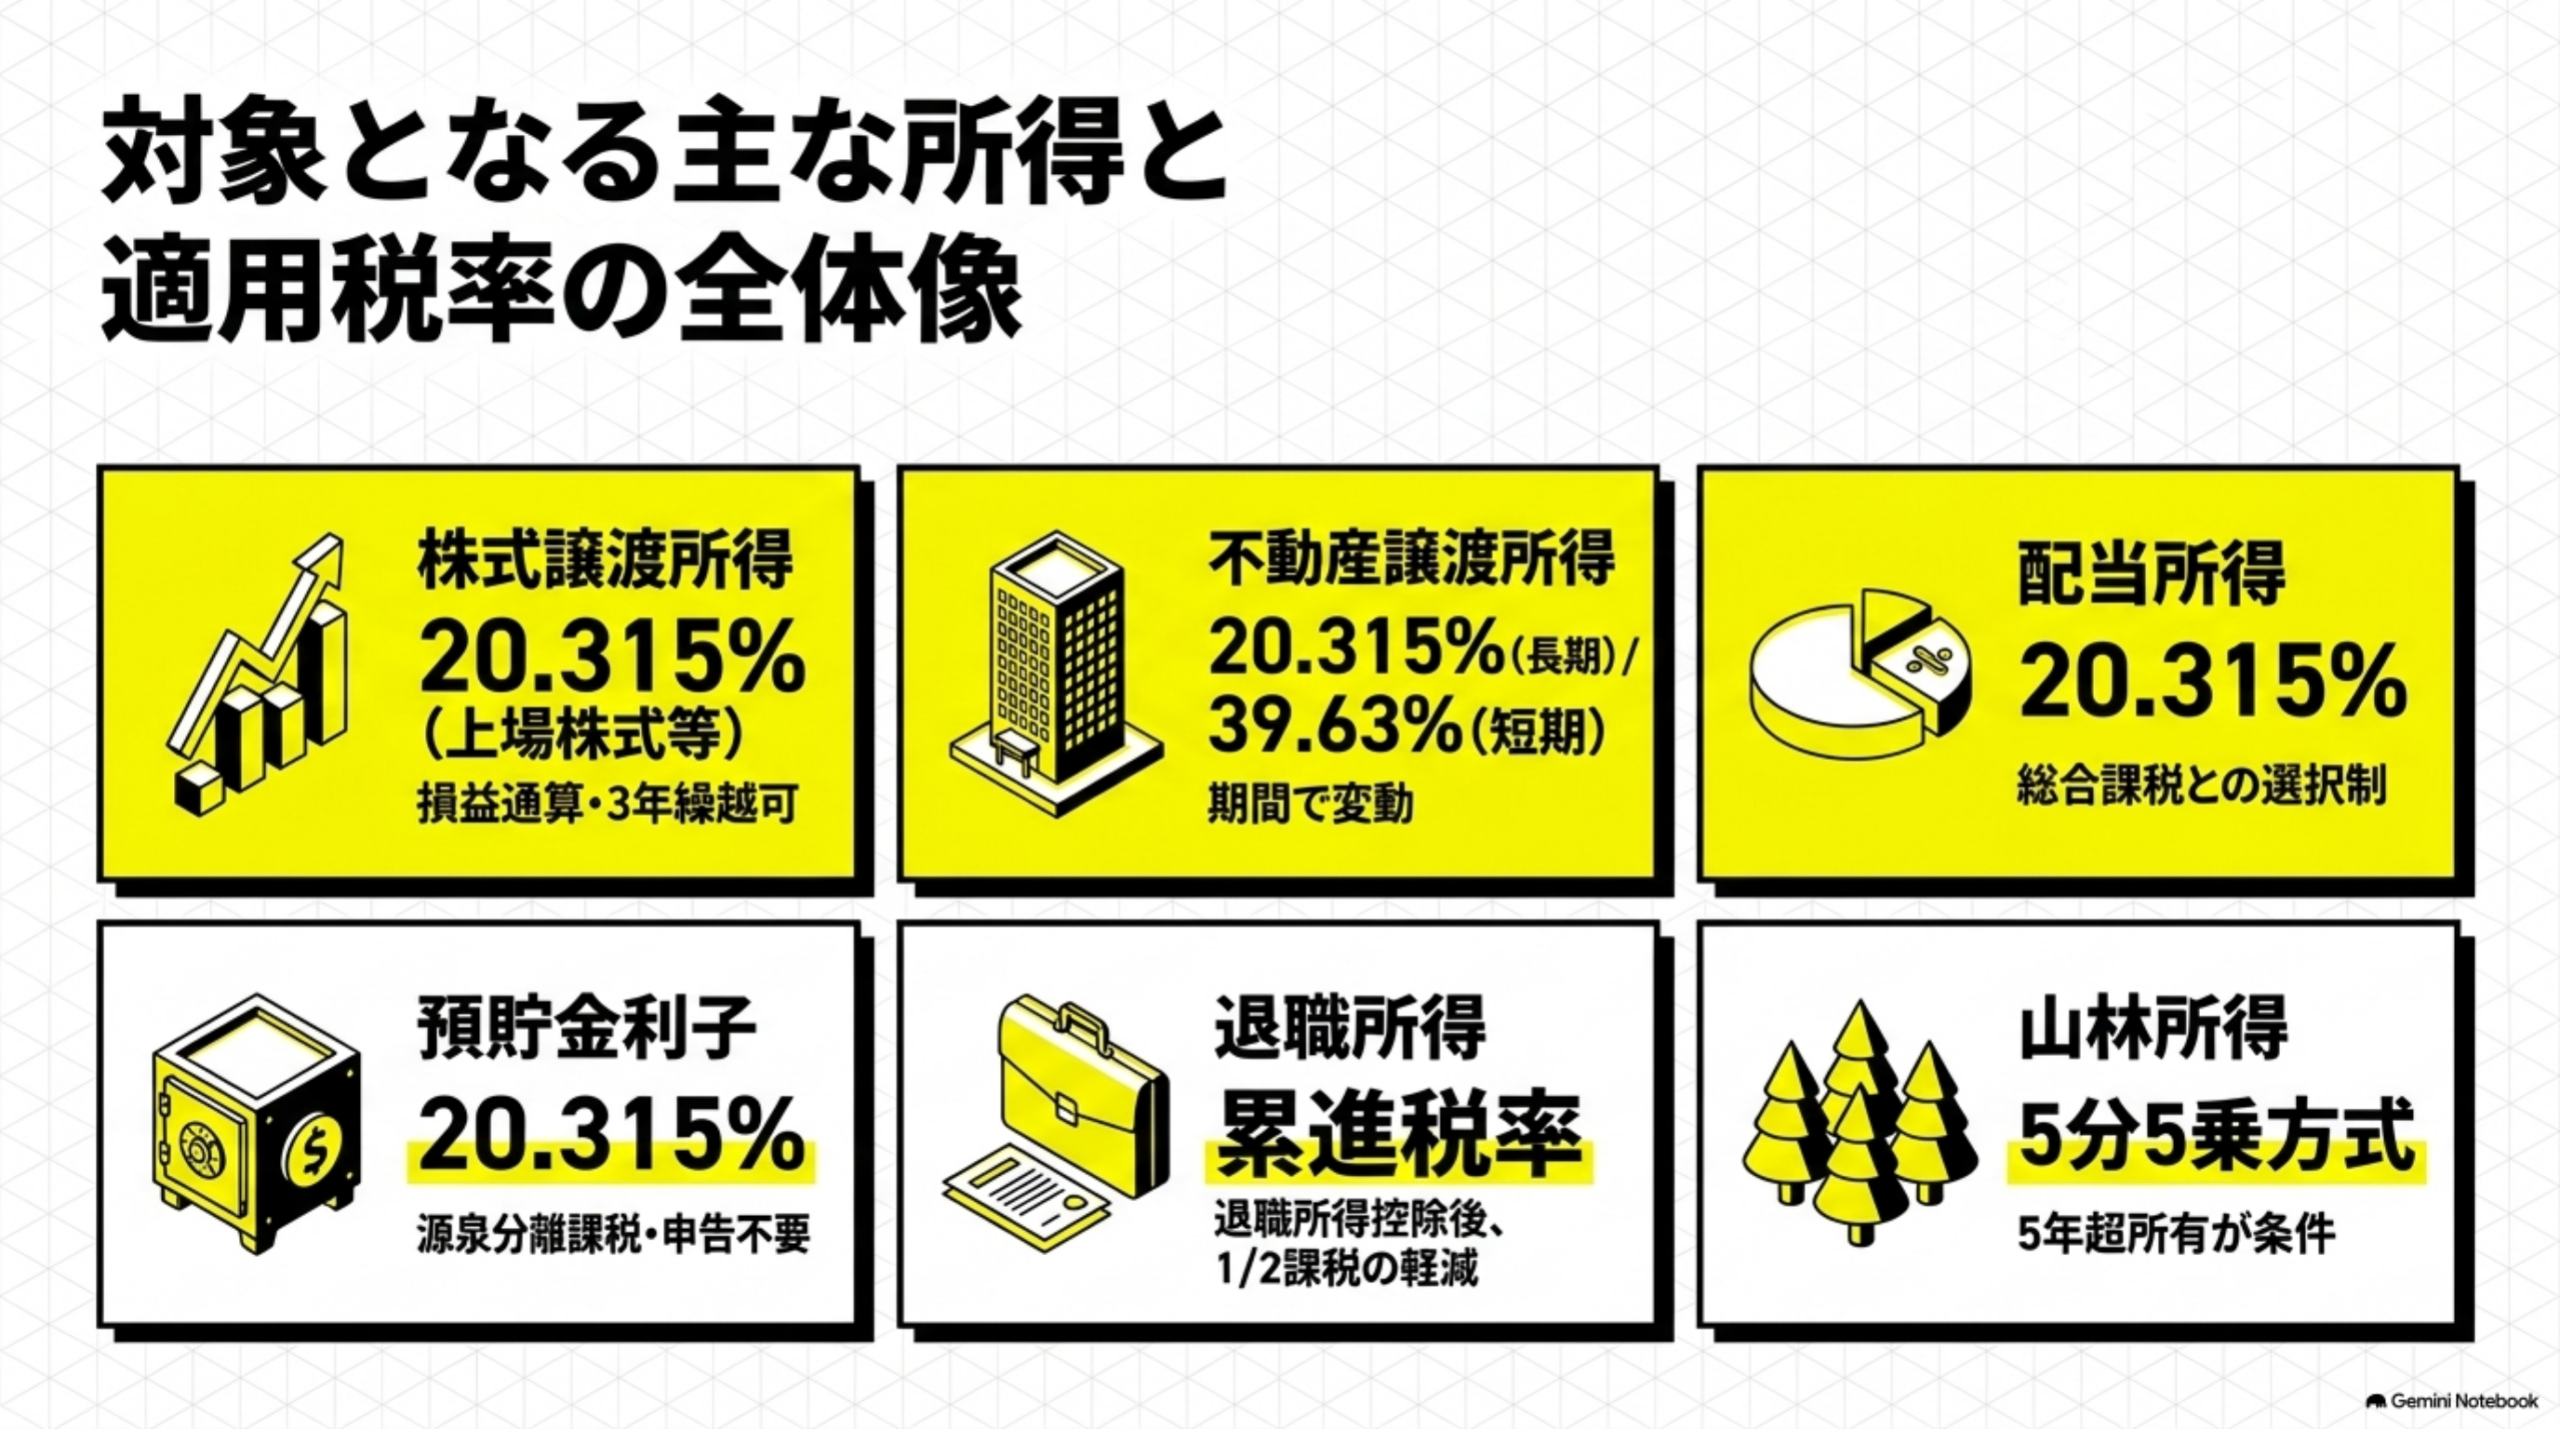
所得種類 課税方式 税率 期間・条件 特徴
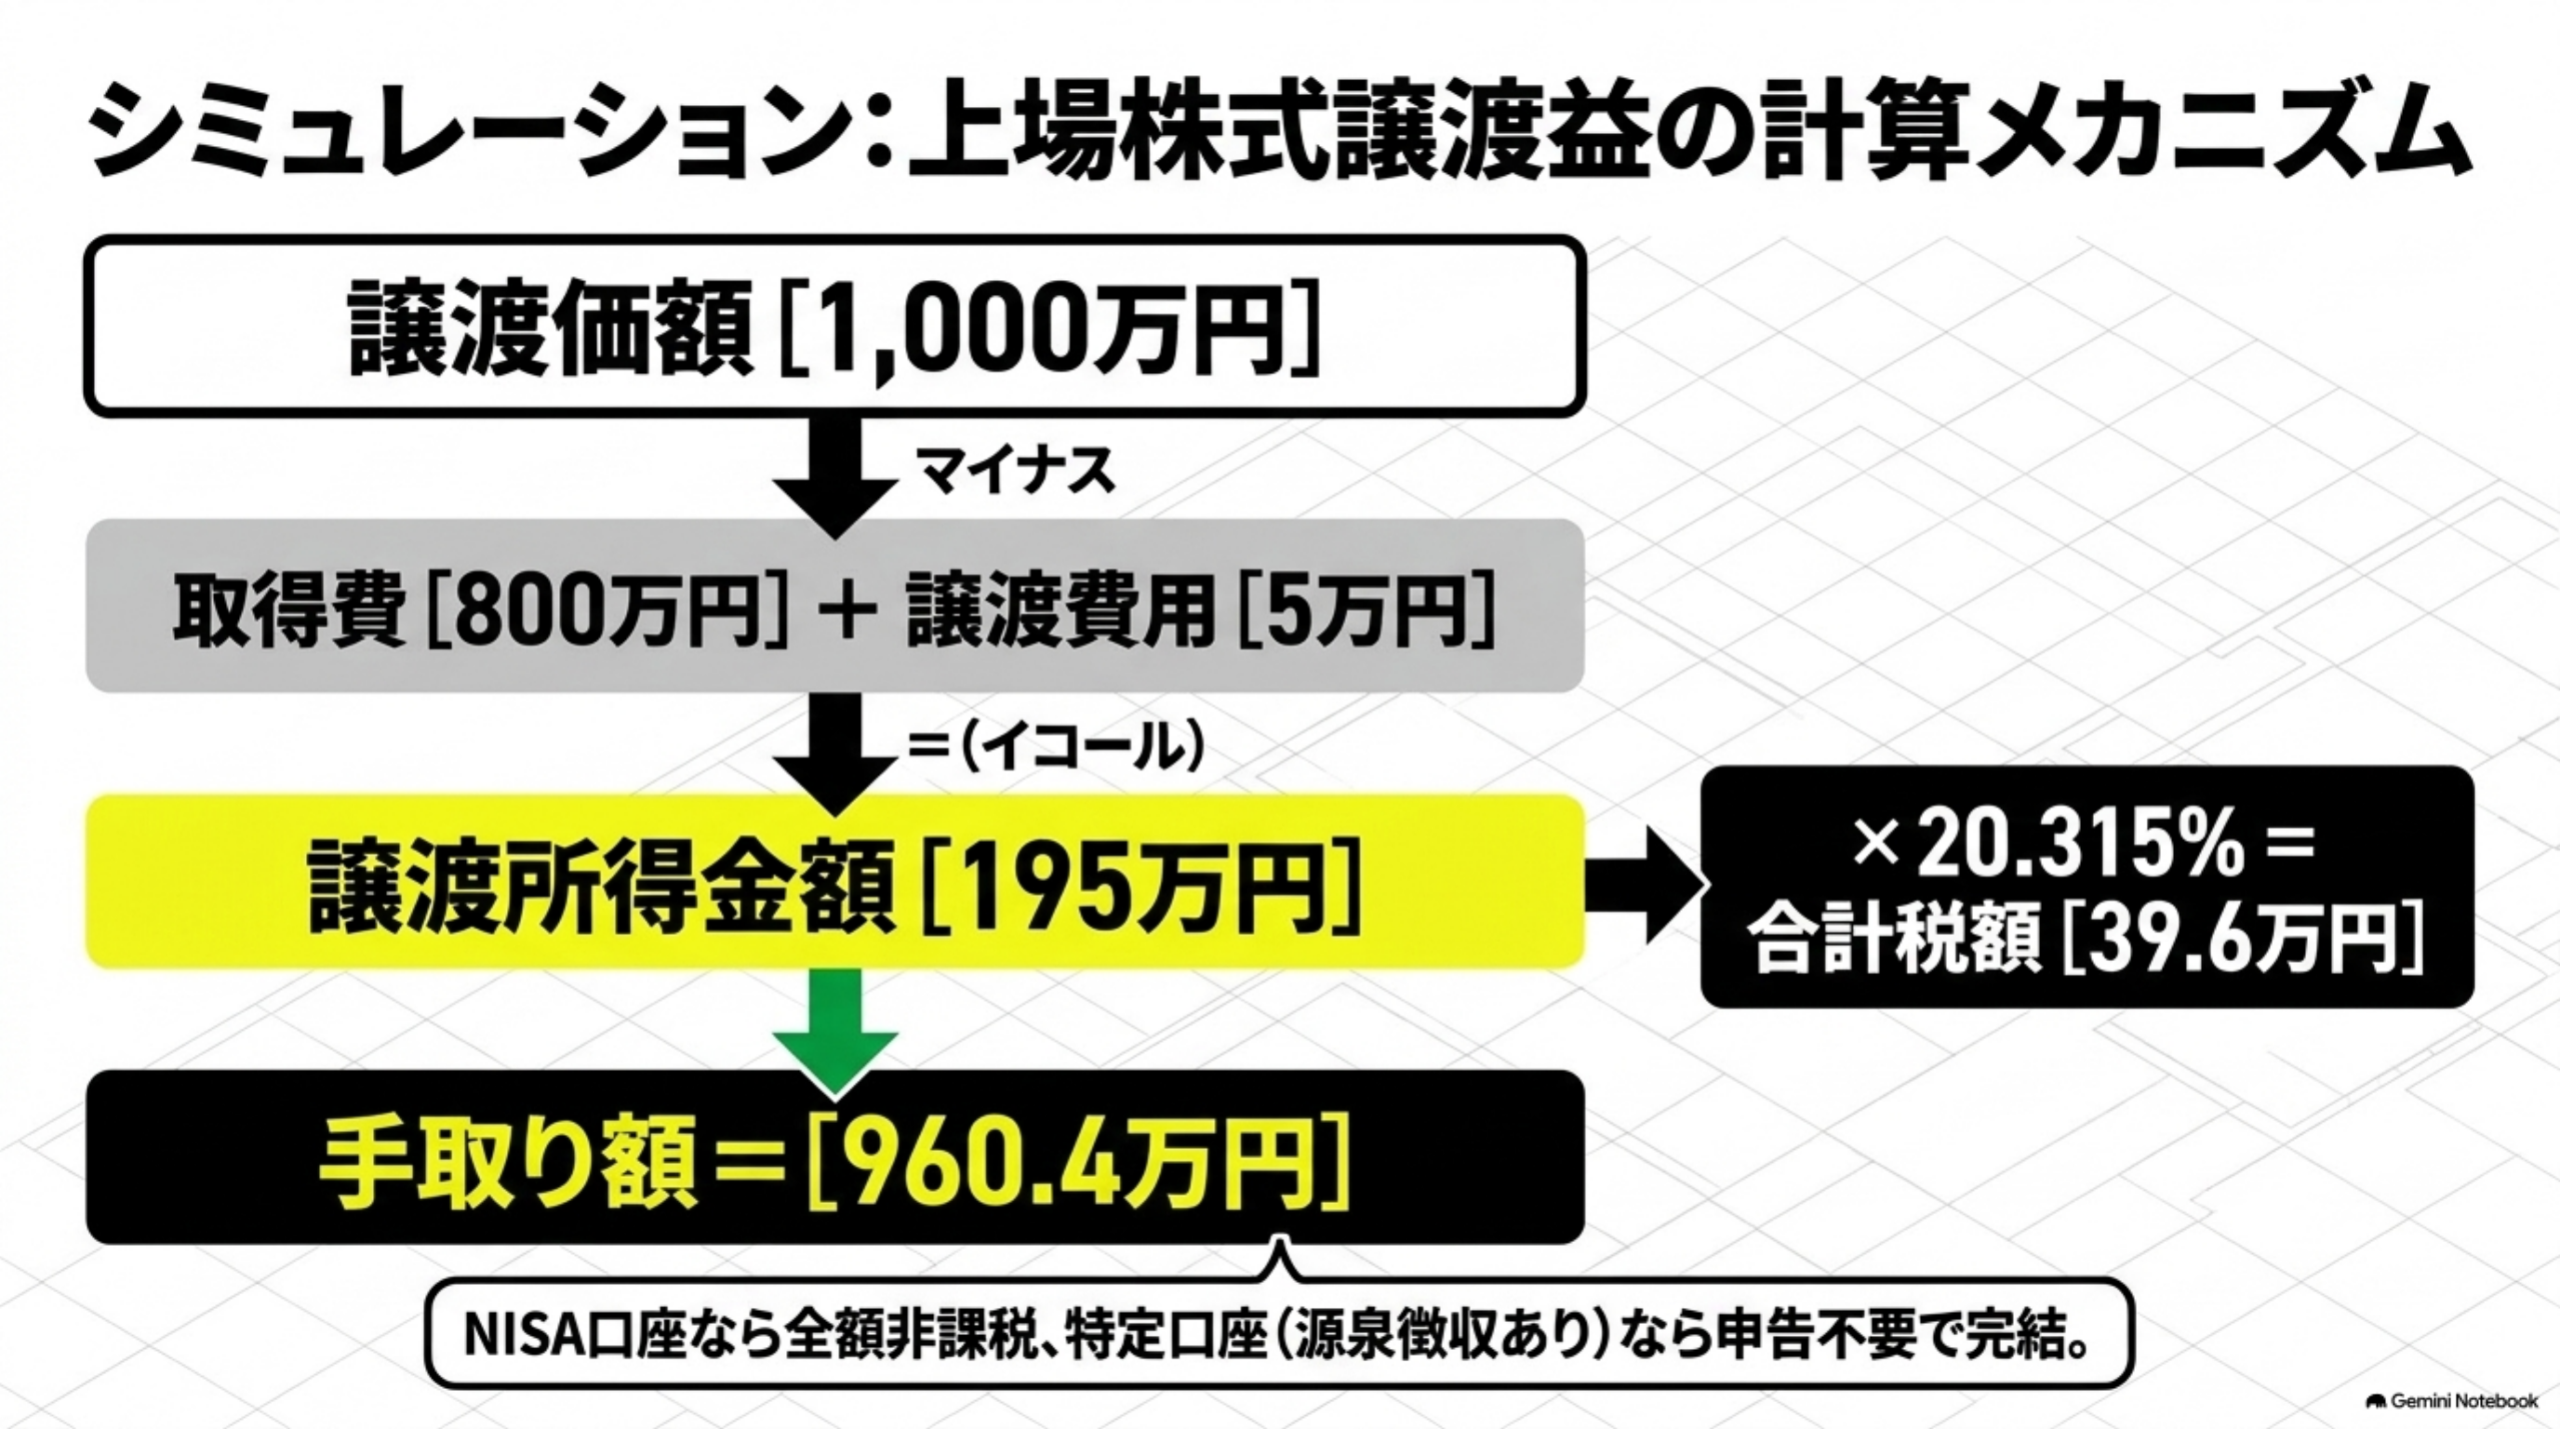
株式譲渡所得 申告分離課税 20.315% 上場株式等 損益通算・3年間繰越控除
不動産譲渡所得 申告分離課税 20.315%/39.63% 長期(5年超)/短期(5年以下) 所有期間で税率変動
配当所得 申告分離課税(選択) 20.315% 上場株式等 総合課税との選択制
退職所得 申告分離課税 累進税率 退職所得控除後 1/2課税の軽減措置
預貯金利子 源泉分離課税 20.315% 一律 申告不要
山林所得 申告分離課税 5分5乗方式 5年超所有 特別な計算方式
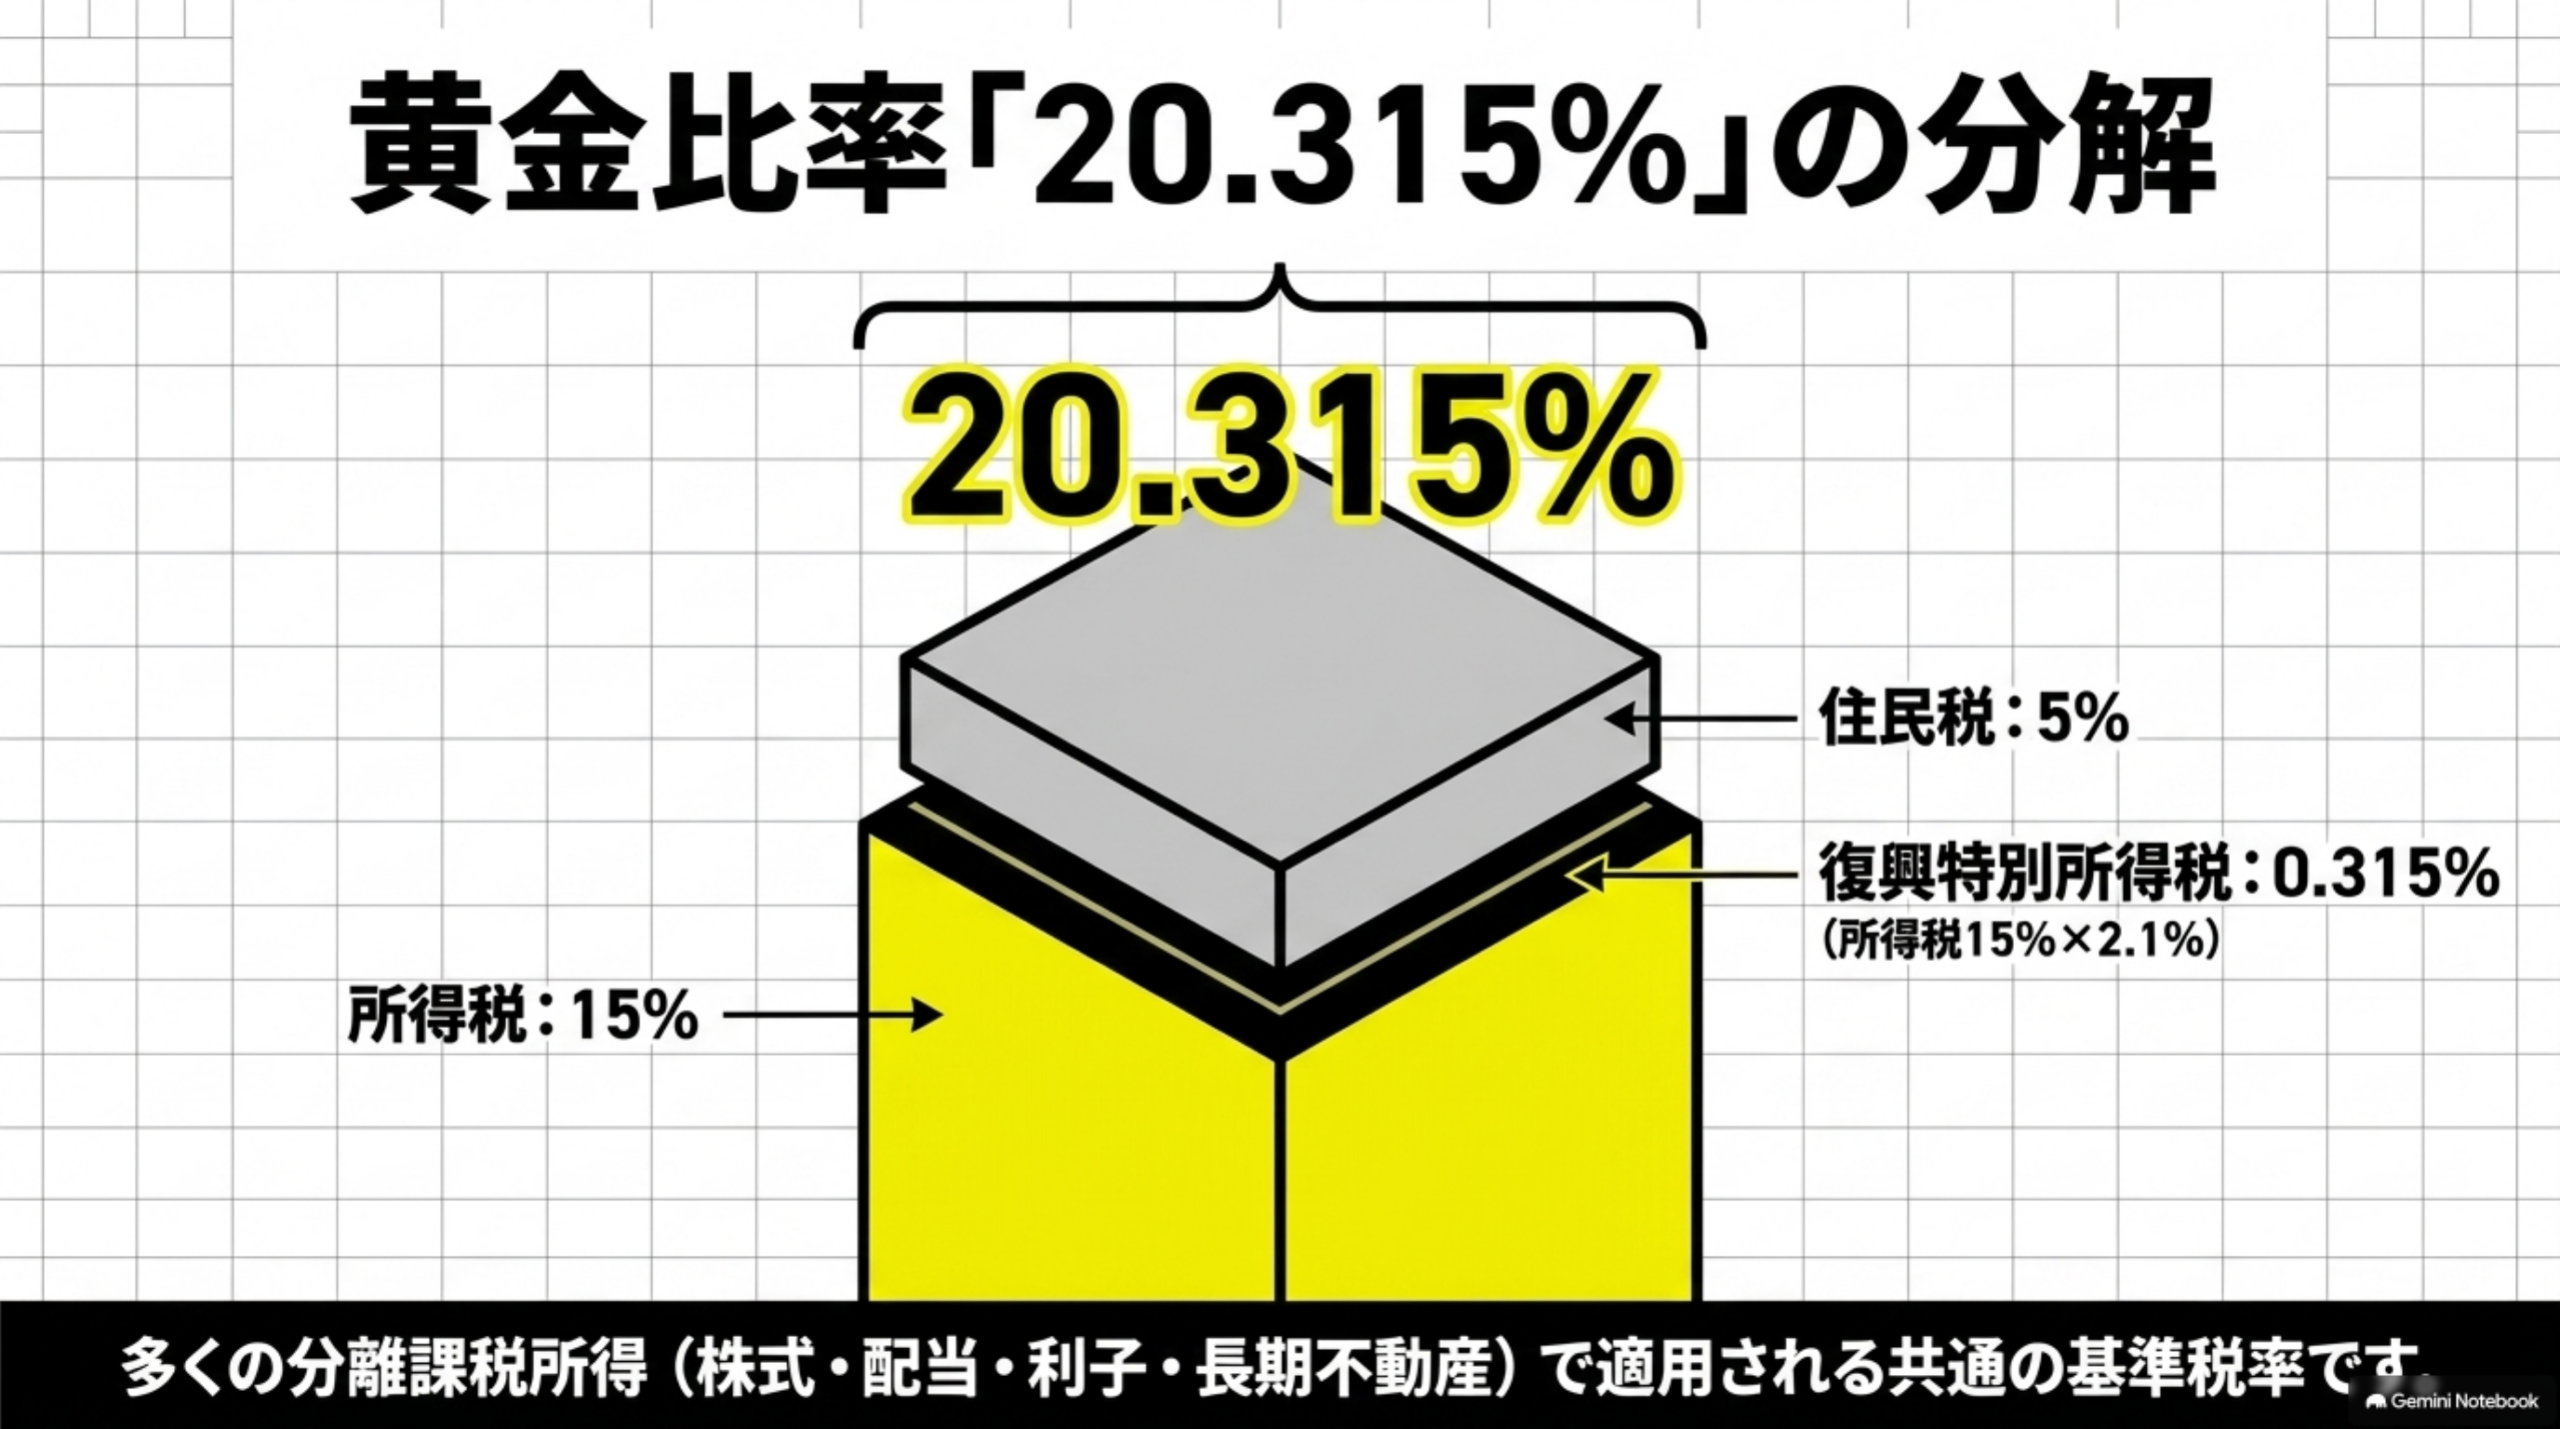
分離課税でよく使われる20.315パーセントの内訳

💡 税率の構成(20.315%の内訳)

所得税:15%
復興特別所得税:0.315%(所得税15%×2.1%)
住民税:5%

合計:20.315%

📊 多くの分離課税所得で共通の税率
🔎 一覧表は「税率」だけでなく4項目を見る

課税方式申告分離か源泉分離か
税率一律か期間等で変わるか
申告確定申告が必要か
損失損益通算・繰越が可能か

同じ20.315%でも、株式譲渡・配当・預貯金利子では申告方法や損失の扱いが同じとは限りません。税率だけで同じ制度だと判断しないことが重要です。

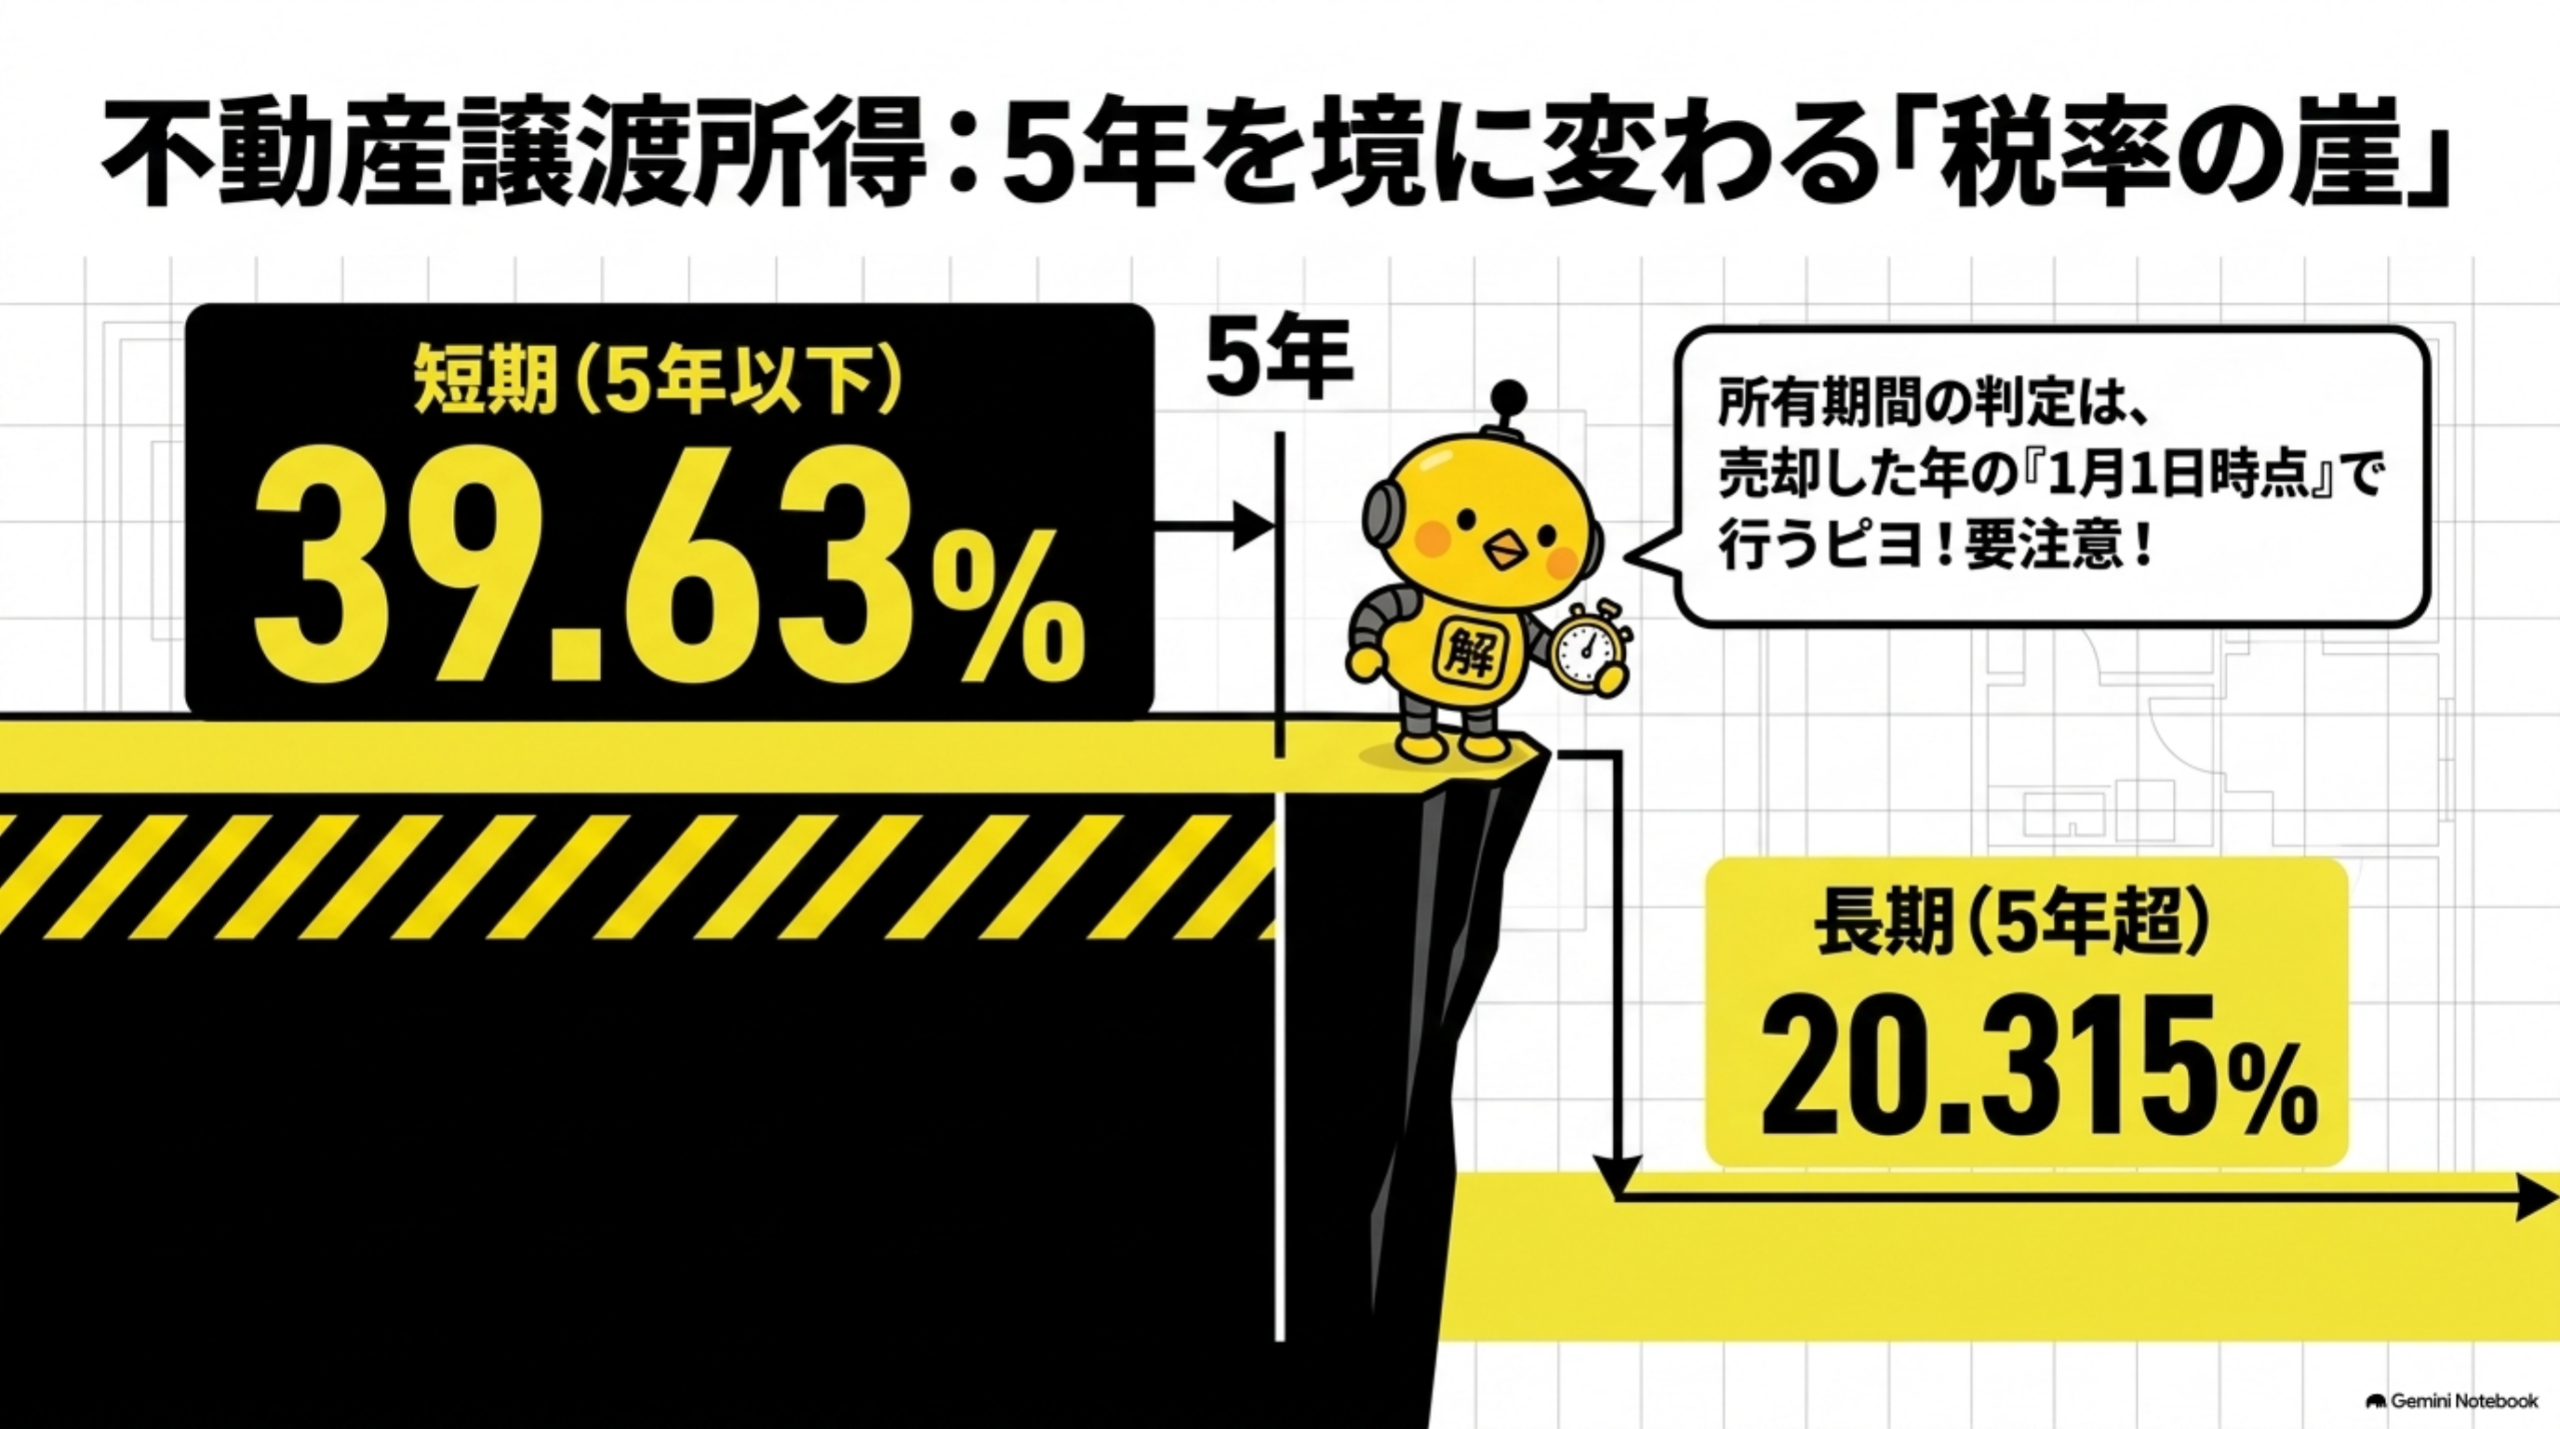
不動産譲渡所得の短期39.63パーセントと長期20.315パーセント

🏠 不動産譲渡所得は「5年」の判定が重要

土地や建物の譲渡所得は、所有期間によって税率が大きく変わります。所有期間の判定は、単純な保有日数ではなく、売却した年の1月1日時点で考える点が重要です。

長期・短期の税率差が大きいため、取得費・譲渡費用・特別控除なども含めて手取りを確認する必要があります。

🧮 分離課税税額計算シミュレーター
上場株式等の譲渡所得の税額計算シミュレーション

📊 各種分離課税所得の税額を計算してみよう

計算結果:
所得を選択して計算してください
関連ツール

🧾 所得税かんたん整理ツール

「自分の所得はどの種類?」「総合課税・分離課税のどちら?」など、所得税全体を整理したい方はこちら。

このページのシミュレーターで税額を確認したあと、所得の種類・課税方式・申告の考え方を整理したい場合に使いやすいツールです。
所得税かんたん整理ツールを使う
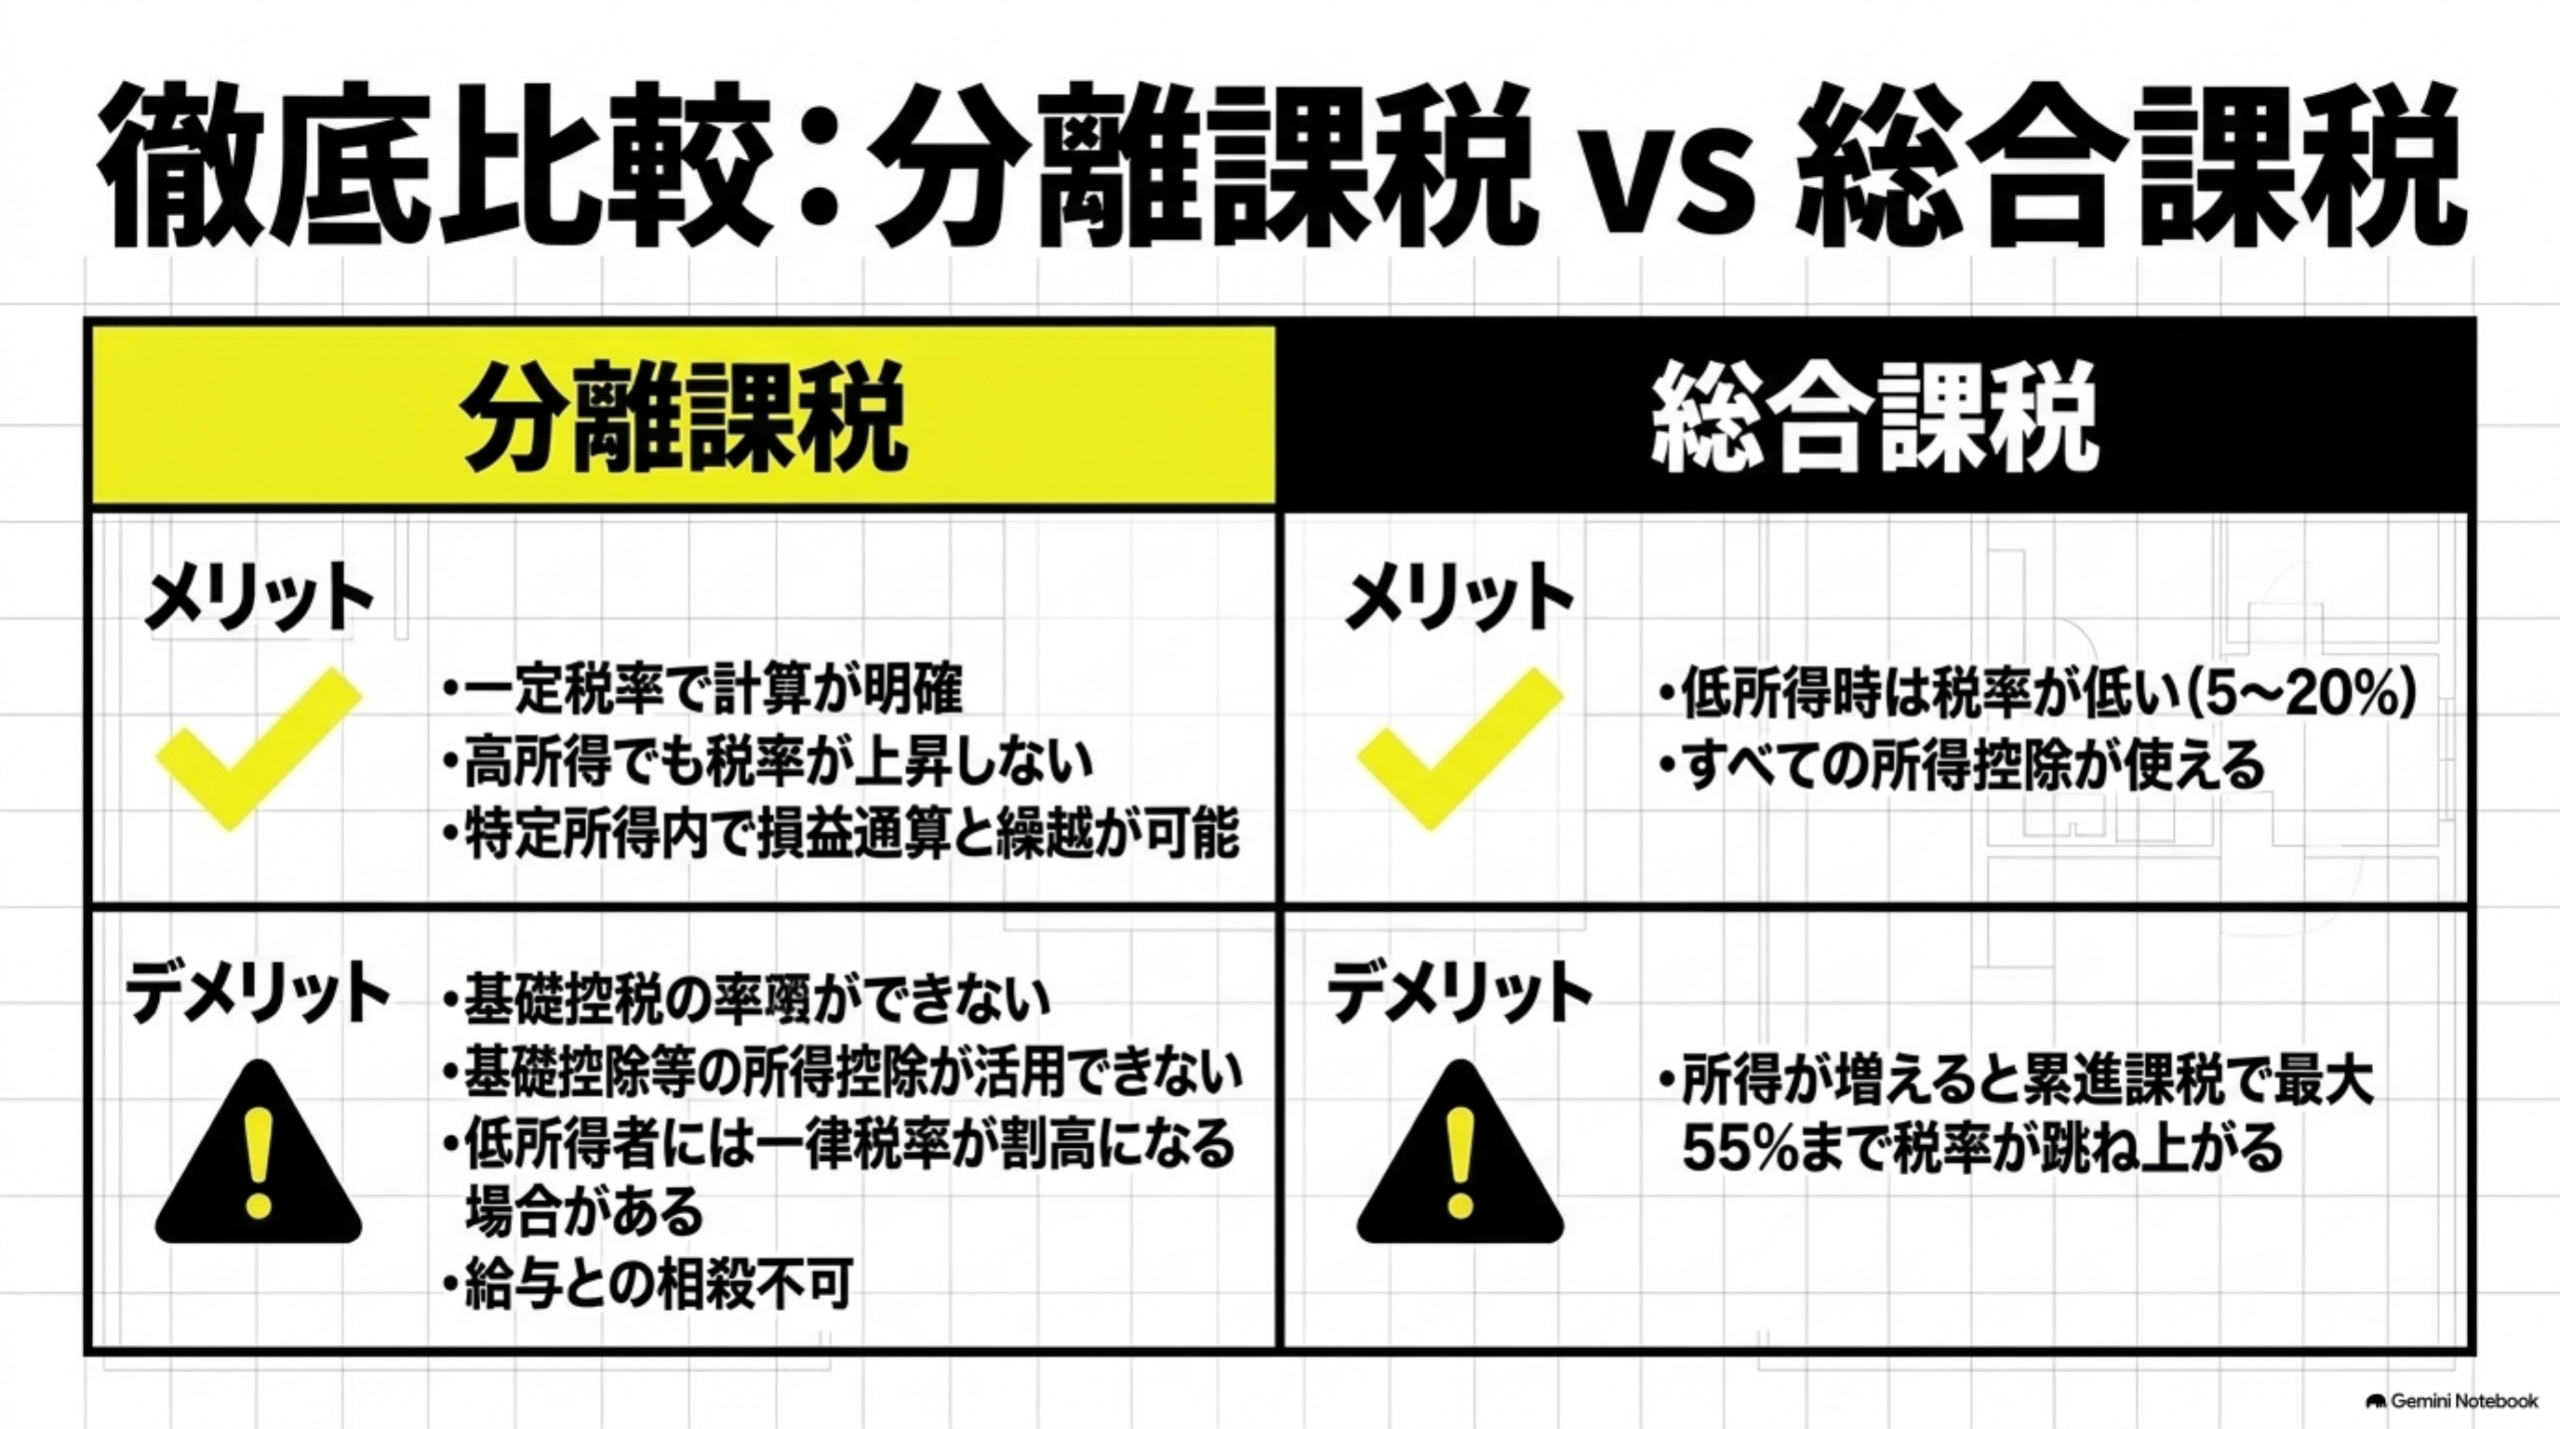
分離課税と総合課税のメリットとデメリット比較
⚖️ 分離課税 vs 総合課税

⚖️ 「どちらが得か」は税率だけでは決まらない

分離課税と総合課税の比較では、税率だけでなく、所得控除、配当控除、住民税、損失の有無、申告方法などを含めて確認する必要があります。

配当所得のように選択肢があるケースでは、本人の課税所得・控除・保有口座・損失状況によって結果が変わります。

📊 分離課税と総合課税の比較

✅ 分離課税のメリット

税率の安定性
• 一定税率で計算明確
• 高所得者でも税率上昇なし

損益通算・繰越控除
• 同一所得内での損益相殺
• 3年間の繰越控除(株式等)

手続きの簡便性
• 源泉分離課税は申告不要
• 計算が比較的単純

📊 予測可能な税負担

⚠️ 分離課税のデメリット

所得控除の制限
• 基礎控除等が活用できない
• 総合課税の控除と分離

低所得者には不利
• 累進税率の恩恵を受けられない
• 一律税率が高く感じる場合

他所得との損益通算不可
• 給与所得等との相殺不可
• 分離課税内でのみ損益通算

📊 制度変更リスク
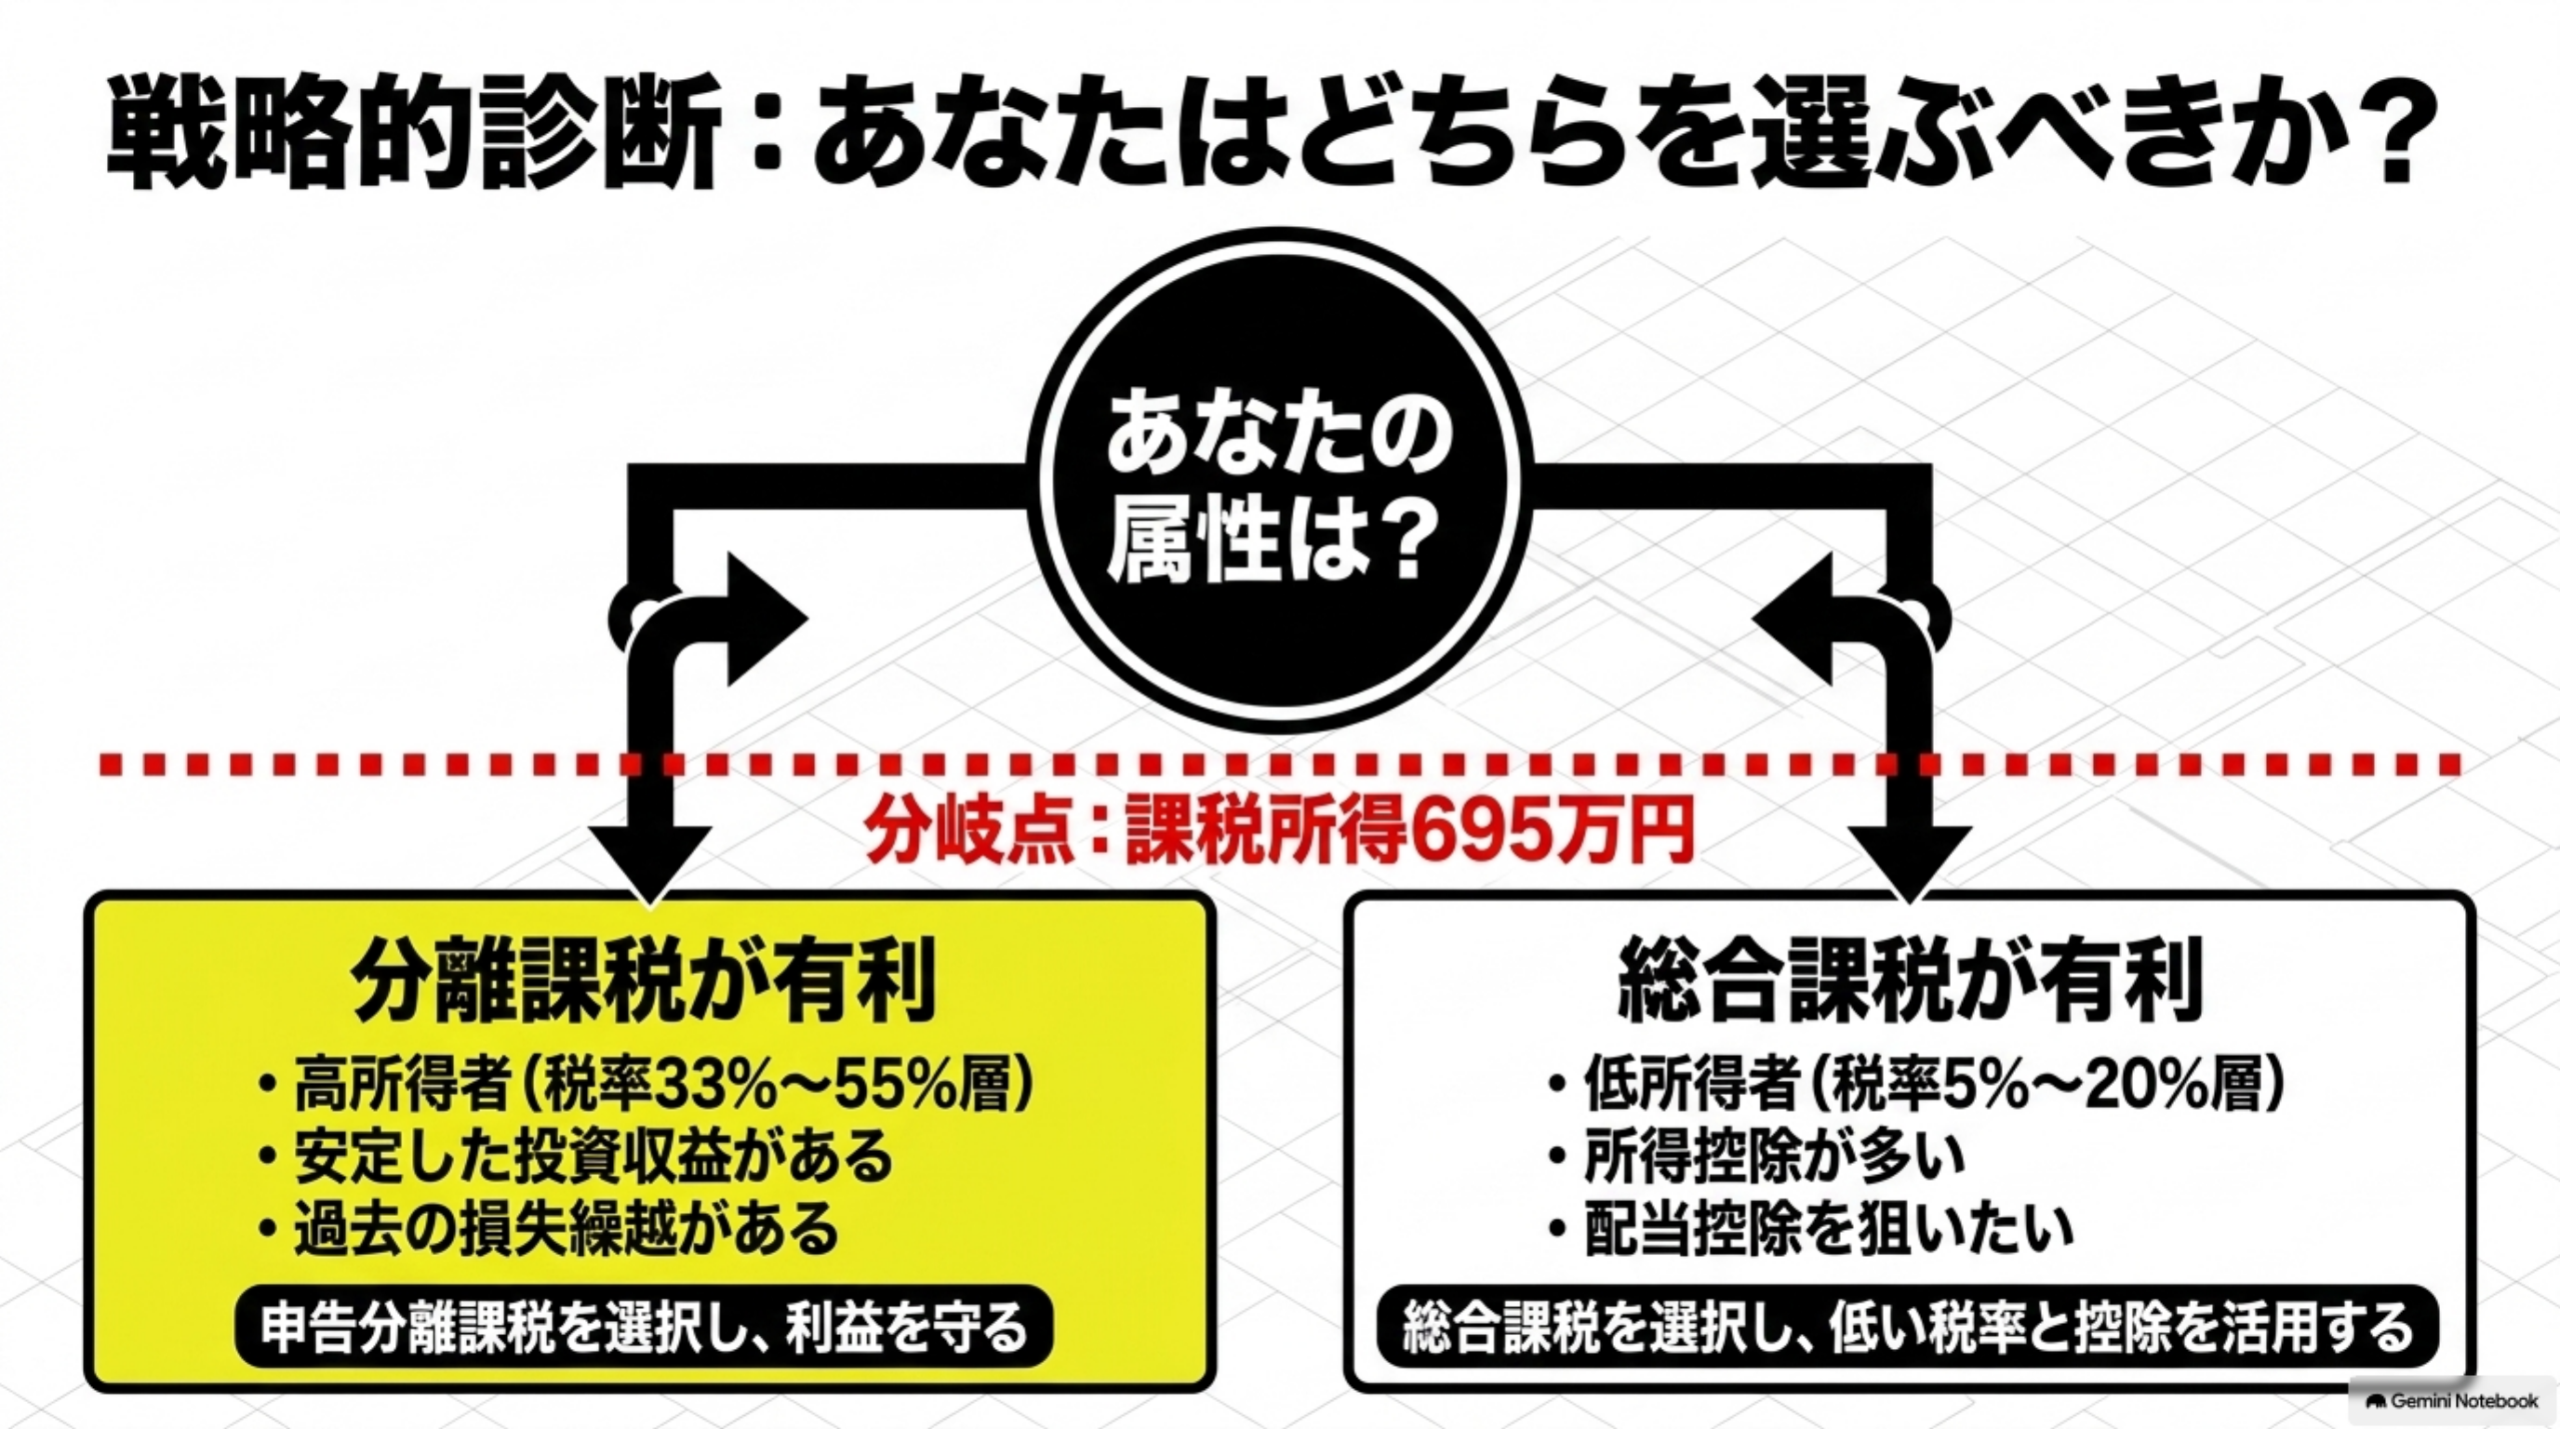
分離課税か総合課税かを判断する考え方

💡 どちらを選ぶべきか

分離課税が有利なケース
• 高所得者(税率33%~55%)
• 安定した投資収益がある
• 損失の繰越がある場合

総合課税が有利なケース
• 低所得者(税率5%~20%)
• 所得控除が多い
• 配当控除を受けられる場合

📊 ケースバイケースで判断
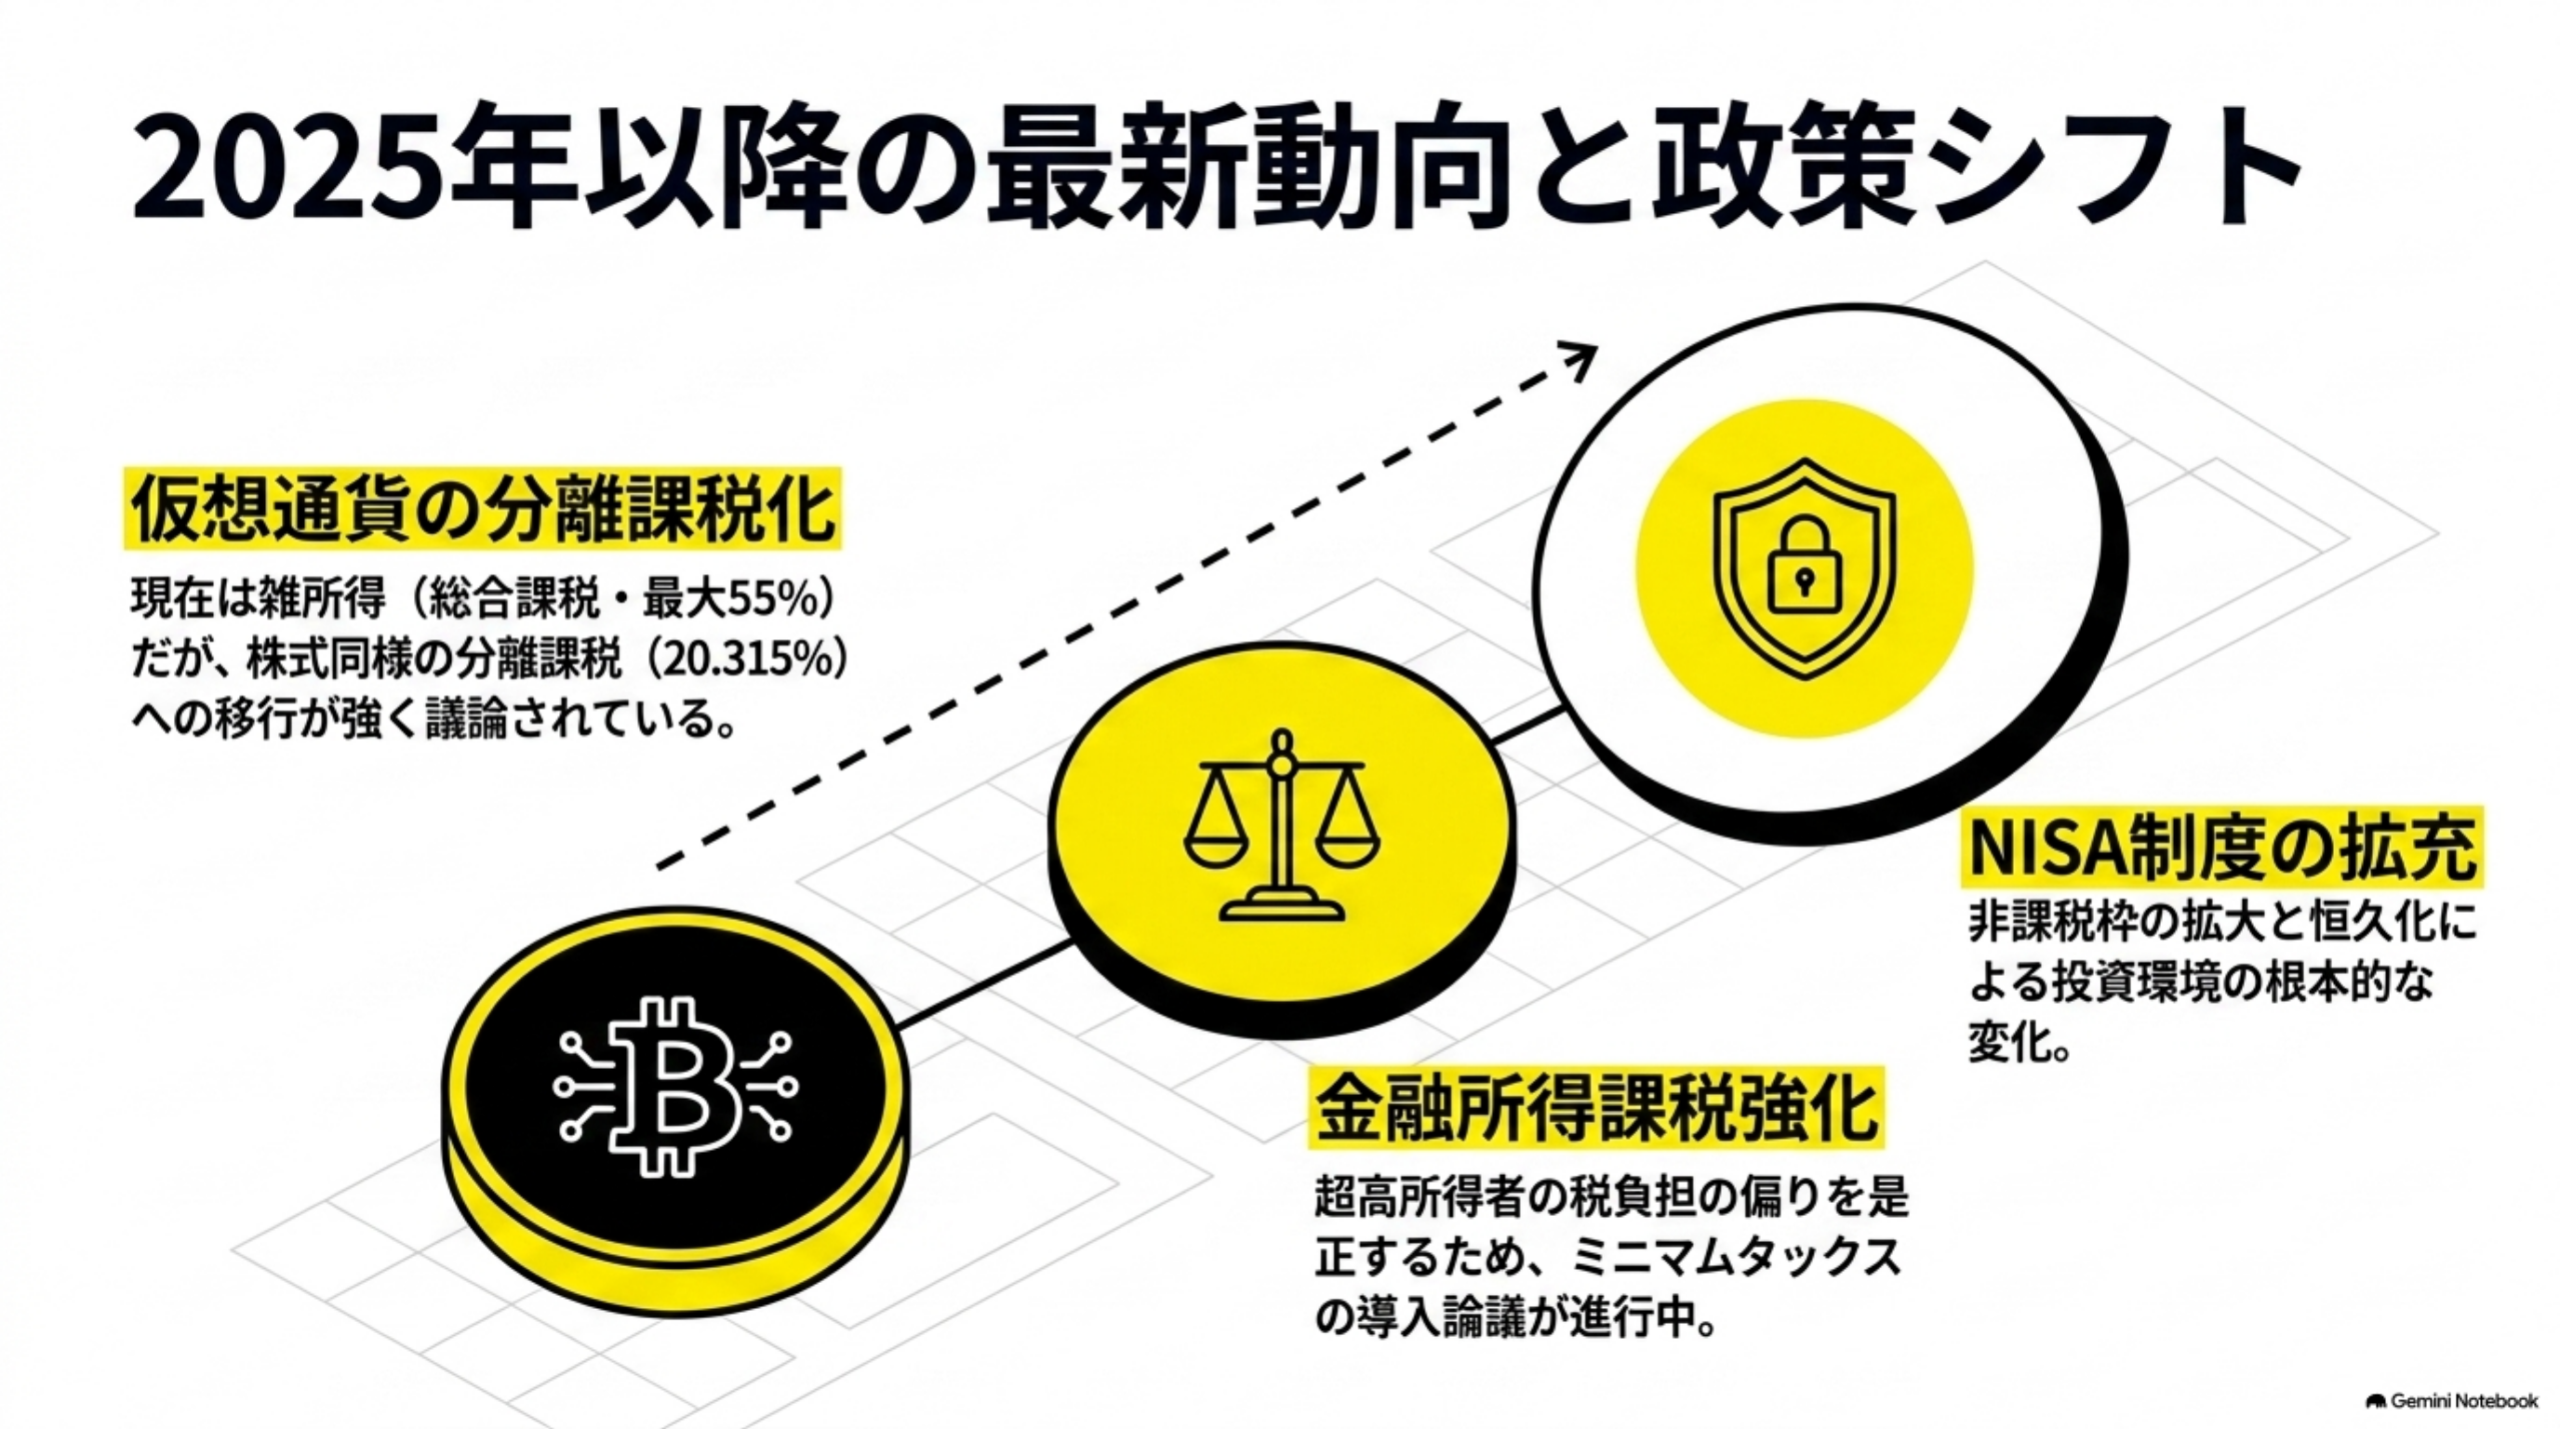
2025年以降の分離課税をめぐる政策動向

🔮 最新動向

仮想通貨の分離課税化
• 現在は雑所得(総合課税)
• 分離課税への変更を検討

金融所得課税強化
• 超高所得者の負担増検討
• ミニマムタックス導入論議

NISA制度の拡充
• 非課税枠の拡大
• 恒久化の実現

📊 制度改正への注目
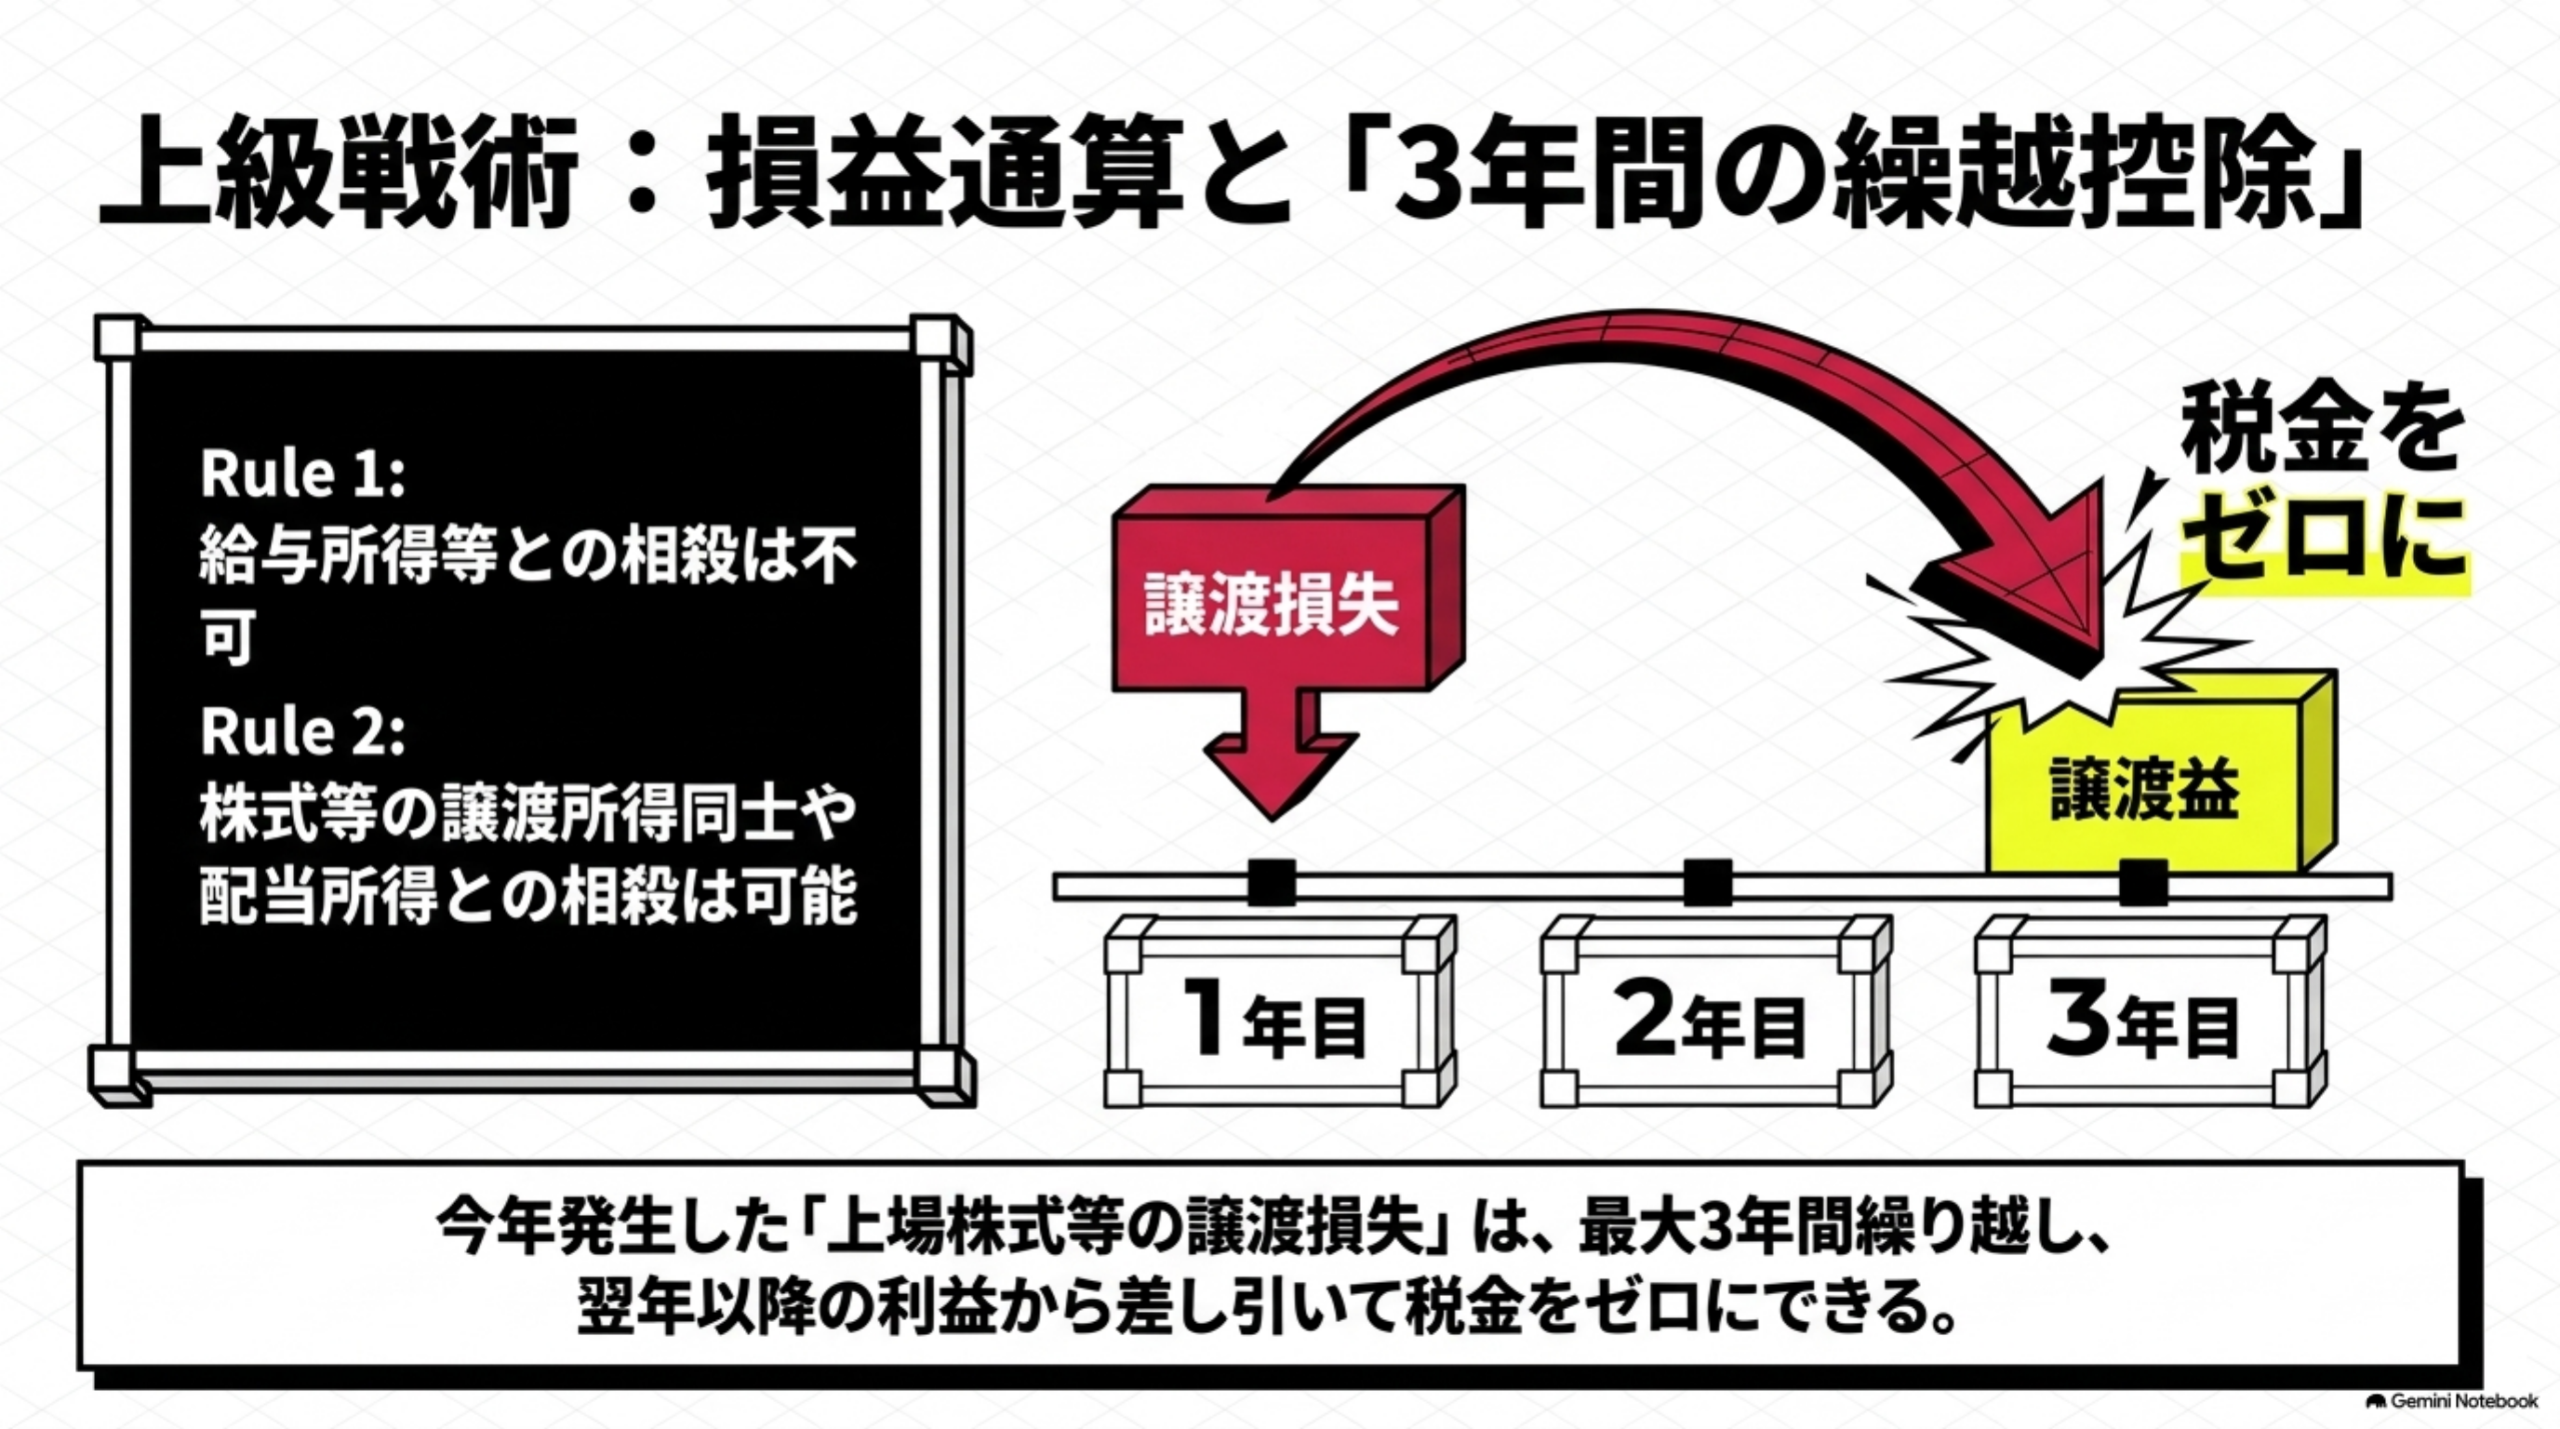
上場株式等の損益通算と3年間の繰越控除

📉 損益通算・繰越控除は「何と何を相殺できるか」を確認

分離課税では、損失が出たからといって給与所得などと自由に相殺できるわけではありません。損益通算できる範囲や繰越の可否は所得の種類ごとに異なります。

確認1どの所得で損失が出たか
確認2相殺できる所得の範囲
確認3繰越控除の申告要件

「分離課税だから全部まとめて通算できる」と覚えず、対象所得ごとのルールを確認することが重要です。

📊 練習問題(択一式)

問題1:分離課税の基本概念

分離課税について正しい説明はどれでしょうか?

問題2:株式譲渡所得の税率

上場株式等の譲渡所得に対する申告分離課税の税率はどれでしょうか?

問題3:源泉分離課税の特徴

源泉分離課税について正しい説明はどれでしょうか?

🧭 実際に確認するときの5ステップ

  1. 所得の種類を確定する
  2. 課税方式を確認する
  3. 取得費・必要経費・控除を確認する
  4. 損益通算・繰越控除を確認する
  5. 確定申告の要否を確認する
🔍 よくあるQ&A
Q. 配当所得は分離課税と総合課税のどちらを選ぶべきですか?

A. 所得水準と配当控除の活用可能性で判断します。
低所得者は総合課税+配当控除が有利、高所得者は申告分離課税が有利な場合が多いです。課税所得695万円が一つの目安となります。

Q. 株式の譲渡損失は他の所得と相殺できますか?

A. 給与所得等との損益通算はできませんが、株式等の譲渡所得同士や配当所得との相殺は可能です。
また、上場株式等の譲渡損失は3年間繰越控除ができ、翌年以降の譲渡益や配当所得から差し引くことができます。

Q. 不動産の長期譲渡所得と短期譲渡所得の違いは?

A. 所有期間5年を境に税率が大きく異なります。
長期(5年超)は20.315%、短期(5年以下)は39.63%の税率が適用されます。所有期間の判定は売却した年の1月1日時点で行います。

Q. 仮想通貨の利益も分離課税の対象になりますか?

A. 現在は雑所得として総合課税ですが、分離課税化が検討されています。
2025年度税制改正での分離課税導入が議論されており、実現すれば株式等と同様の20.315%の税率が適用される可能性があります。

💬 カイピヨくんのひとこと

"他の所得と混ぜないで税金を計算する方法"=分離課税ピヨ!所得が大きい人・売却益や株の利益がある人は、どちらが得か計算して選ぶといいピヨ〜✨
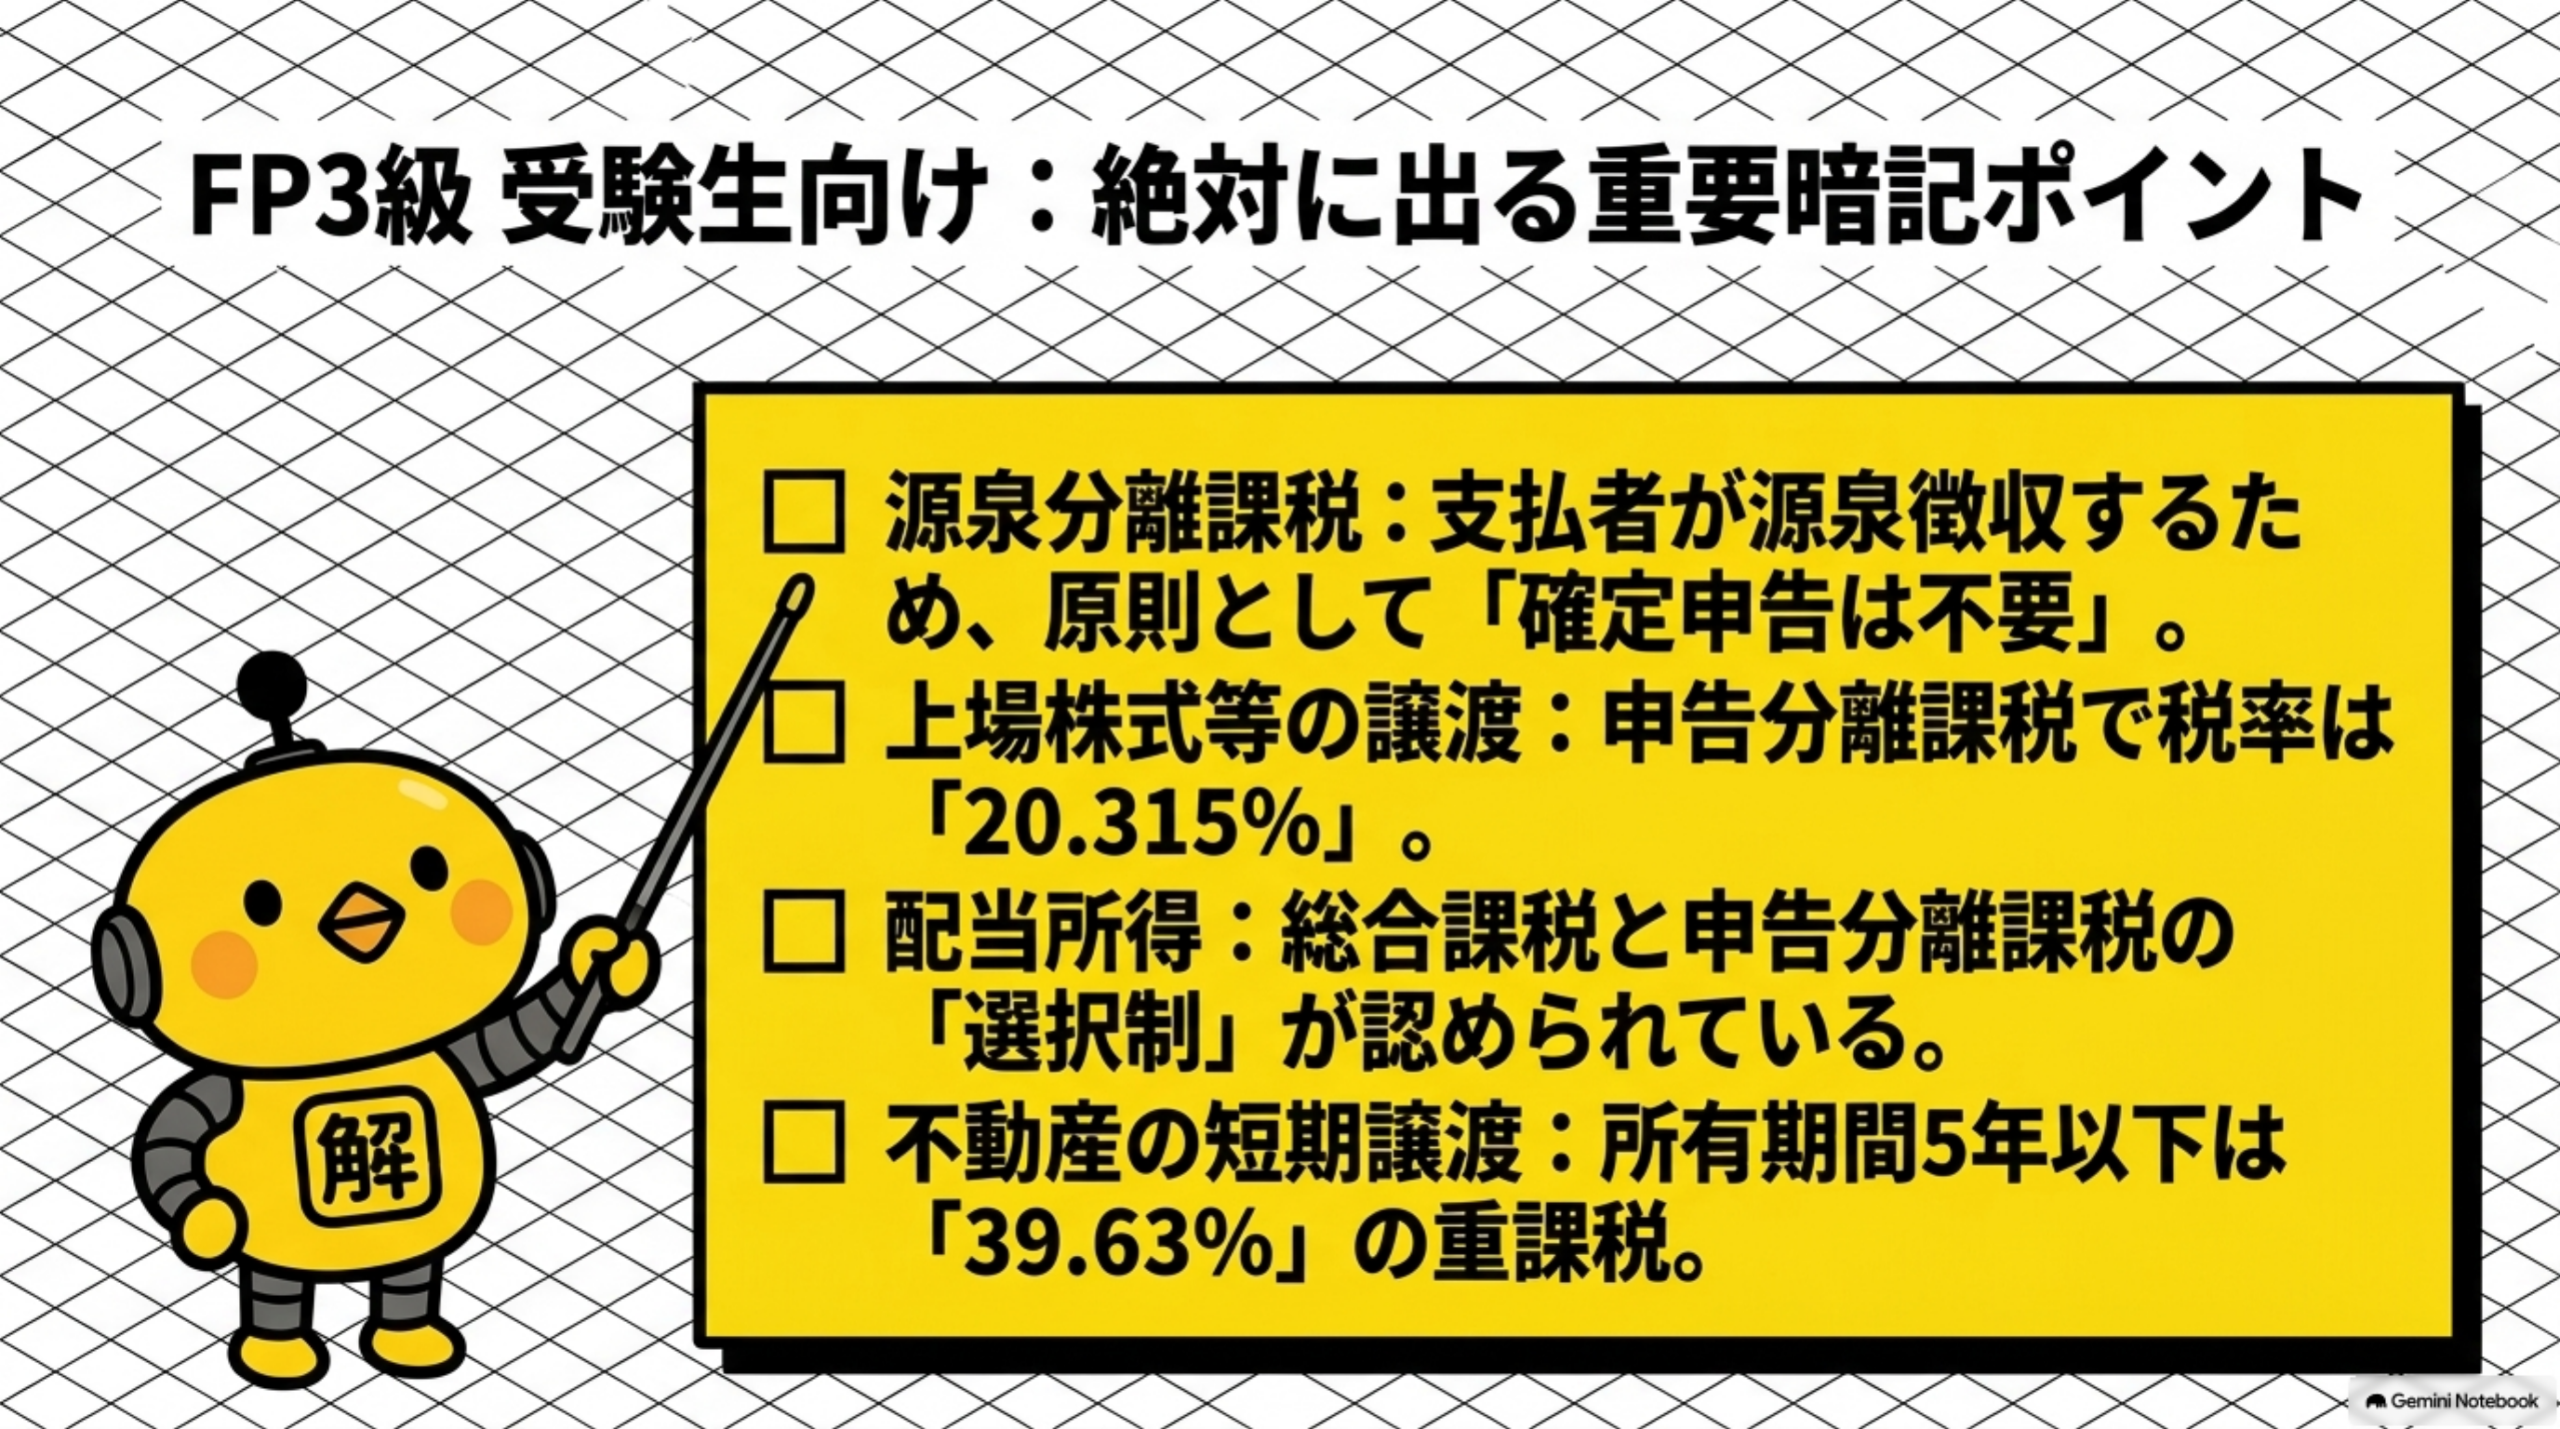
FP3級で押さえる分離課税の重要暗記ポイント
🎓 FP3級で押さえておきたいポイント
項目 内容
定義 特定所得を他の所得と分離して税額計算する方式
種類 申告分離課税(確定申告要)・源泉分離課税(申告不要)
主な対象 株式・不動産譲渡所得、配当所得、退職所得、預貯金利子等
税率 20.315%(株式・不動産長期等)、39.63%(不動産短期)
特徴 損益通算・繰越控除可能、所得控除制限あり
分離課税を正しく理解して判断するためのまとめ
✅ まとめ
ポイント 説明
分離課税 特定所得を他の所得と分離して税額計算
2つの方式 申告分離課税(申告要)・源泉分離課税(申告不要)
主な税率 20.315%(株式・不動産長期等)
選択制 配当所得は分離課税・総合課税を選択可能
制度改正 仮想通貨の分離課税化等を検討中

💪 分離課税制度を正しく理解して効果的な税務対策を

分離課税は投資収益等の税負担を予測可能にする重要な制度です。
総合課税との使い分けを理解し、
最適な税務戦略を構築しましょう!

\ 最新情報をチェック /