【FP3級 DAY3】公的年金制度の仕組み
 kaik-2
【FP3級 DAY3】公的年金制度の仕組み
国民年金と厚生年金の違いを理解しよう!
通勤中やスキマ時間に、音声で年金制度について学習できます
※音声と記事の内容は同じです。お好みの方法で学習してください
🎯 今日のテーマ
「国民年金と厚生年金の違いを理解する」
→ 将来の老後資金を支える公的年金の仕組みをつかみましょう!
公的年金は「老後にもらうお金」というイメージが強い制度ですが、実際には老後・障害・死亡という人生の大きなリスクを支える社会保険のひとつです。
DAY3では、細かな年金額の計算よりも、まず誰がどの制度に加入するのか、国民年金と厚生年金はどう重なるのか、いつから受け取るのかという土台を整理します。この基本構造が分かると、今後の老齢年金・障害年金・遺族年金の学習がつながりやすくなります。
📗 学習ポイント
🔹 公的年金は2階建て構造!
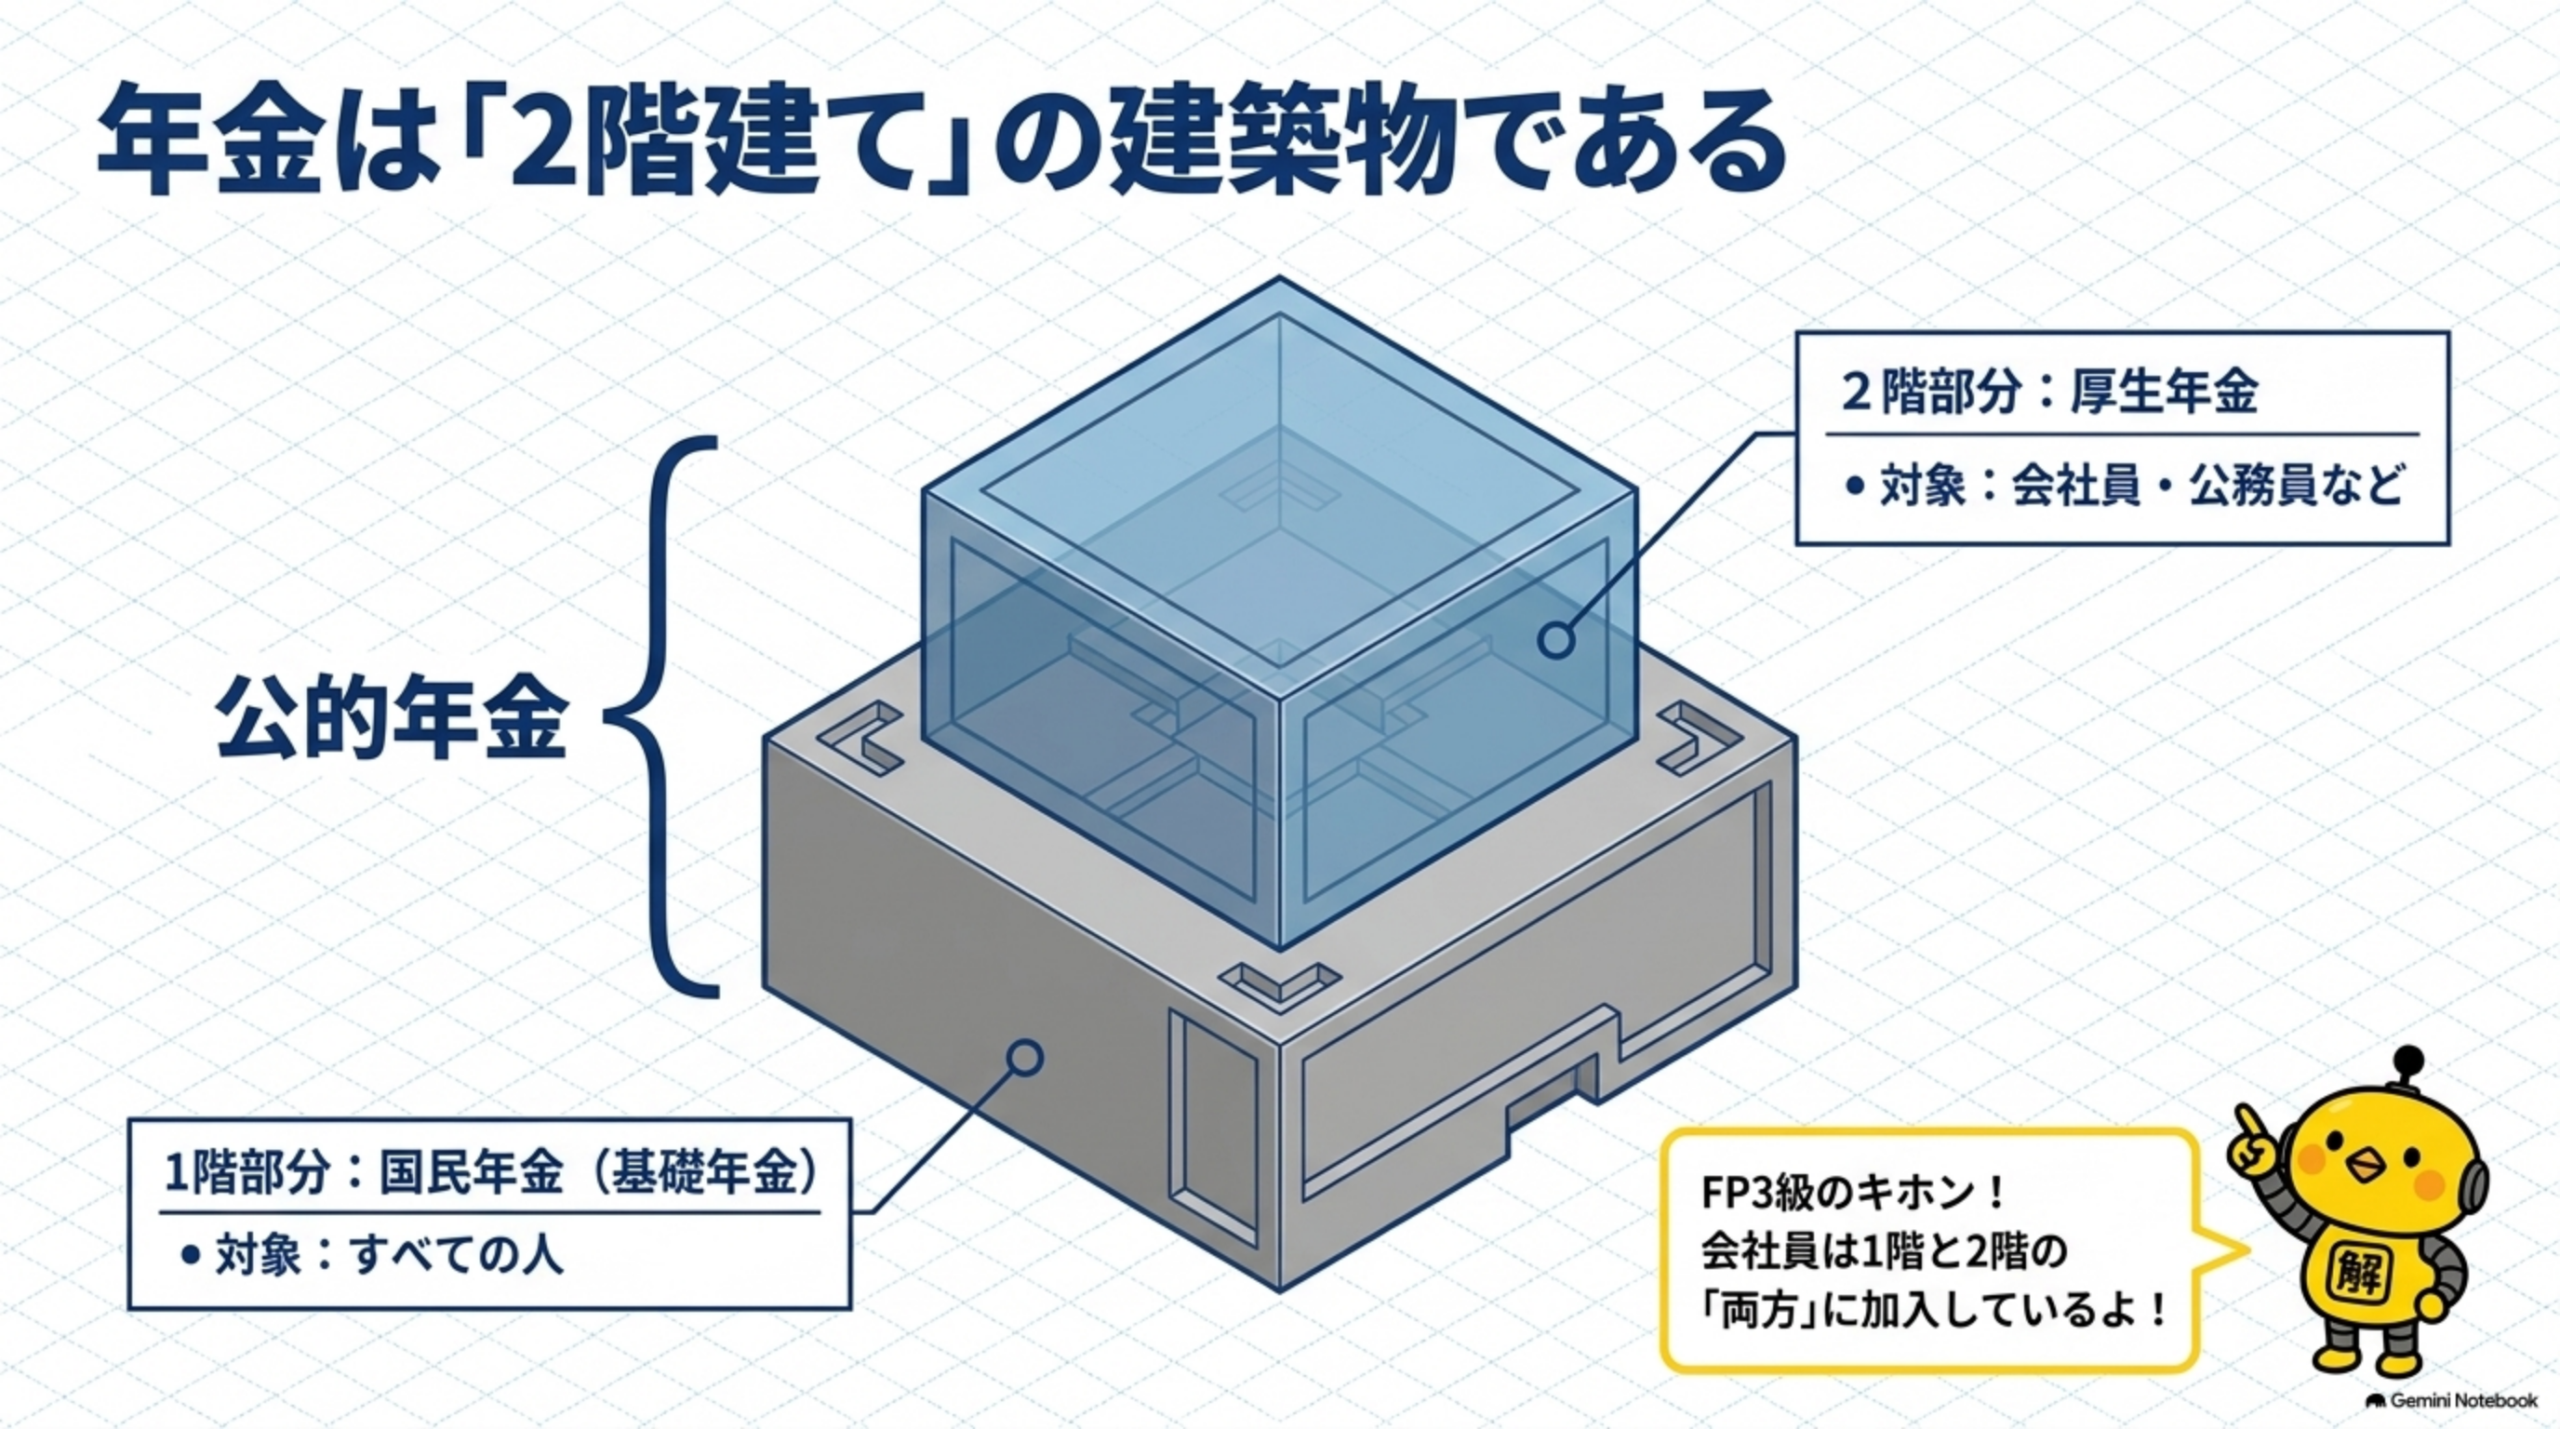
日本の公的年金は、基礎となる国民年金(1階部分)と、会社員・公務員などが上乗せで加入する厚生年金(2階部分)として整理すると分かりやすくなります。
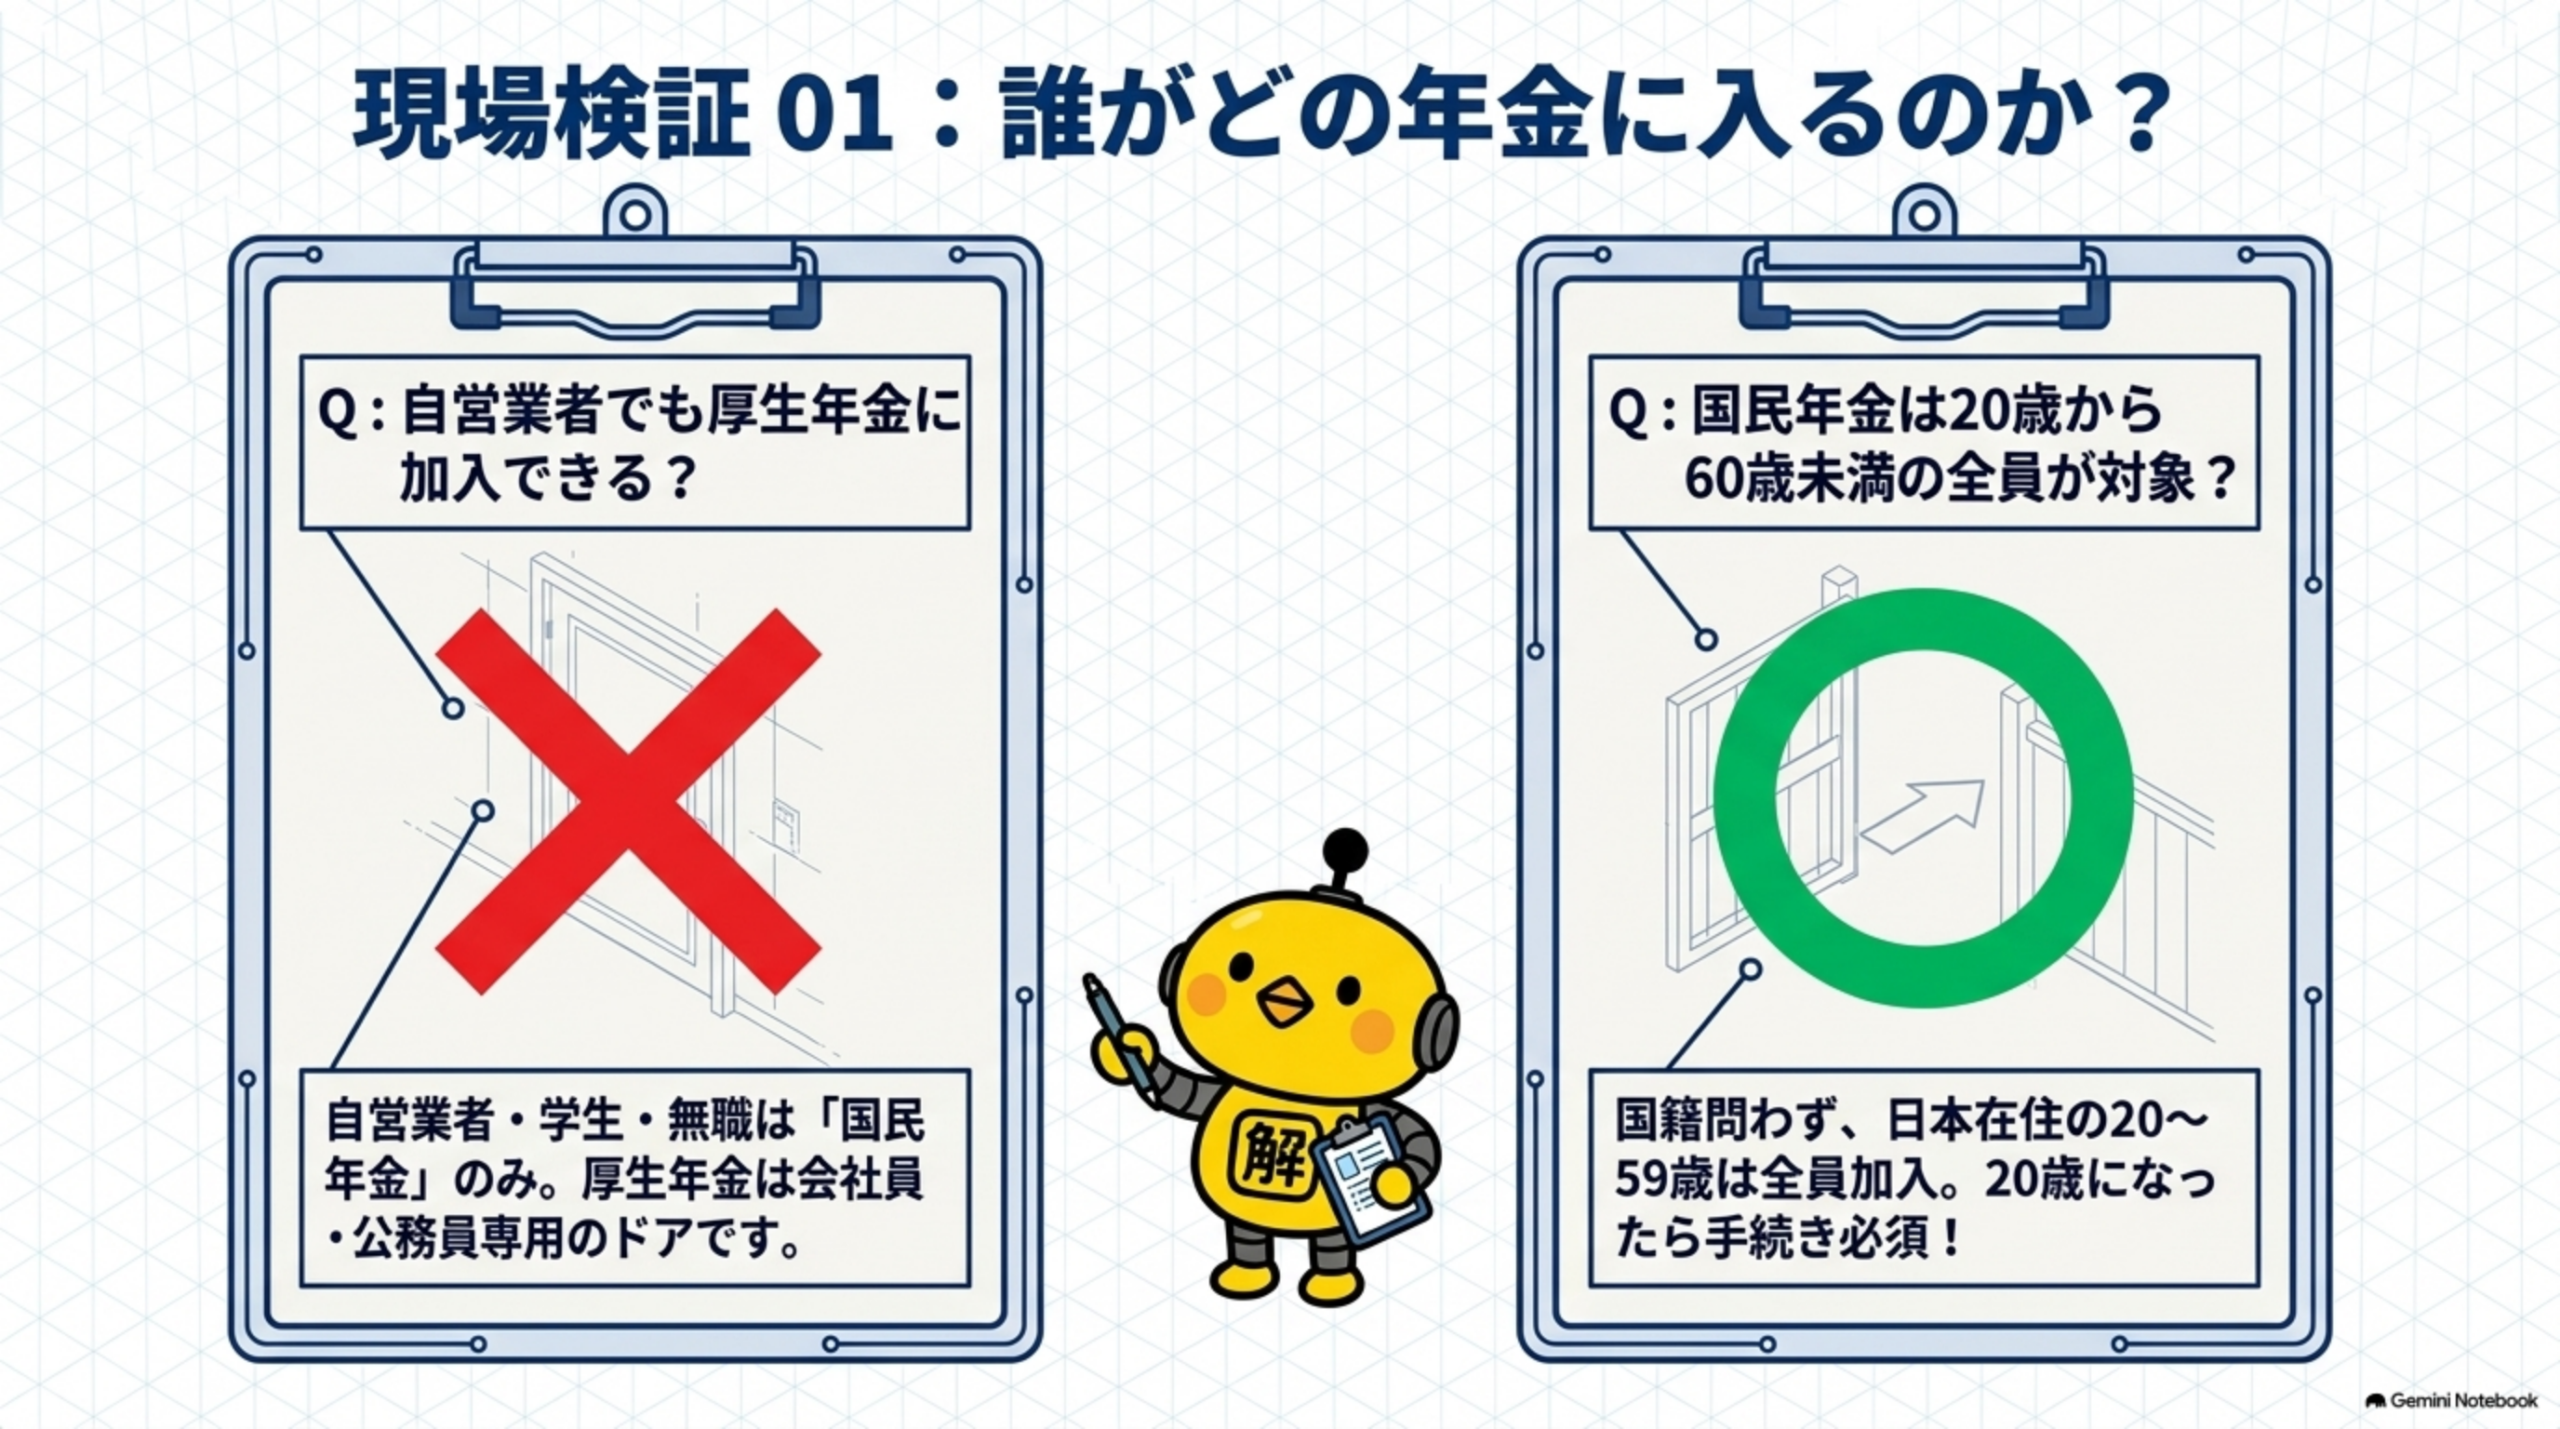
会社員が「国民年金に入っていない」のではありません。厚生年金の加入者は国民年金の第2号被保険者でもあるため、国民年金+厚生年金という2階建てで考えます。
🔹 国民年金の第1号・第2号・第3号被保険者
FP3級では、国民年金の加入者を第1号・第2号・第3号被保険者に分けて整理します。
| 区分 | 代表的な人 | 保険料の考え方 |
|---|---|---|
| 第1号 | 自営業者・学生・無職など | 国民年金保険料を自分で納付 |
| 第2号 | 厚生年金に加入する会社員・公務員など | 厚生年金保険料を給与等から負担 |
| 第3号 | 第2号被保険者に扶養される一定の配偶者 | 国民年金保険料を個別に納付しない |
特に会社員も国民年金制度の中に含まれることを押さえましょう。会社員・公務員などは第2号被保険者です。
🔹 国民年金(基礎年金)
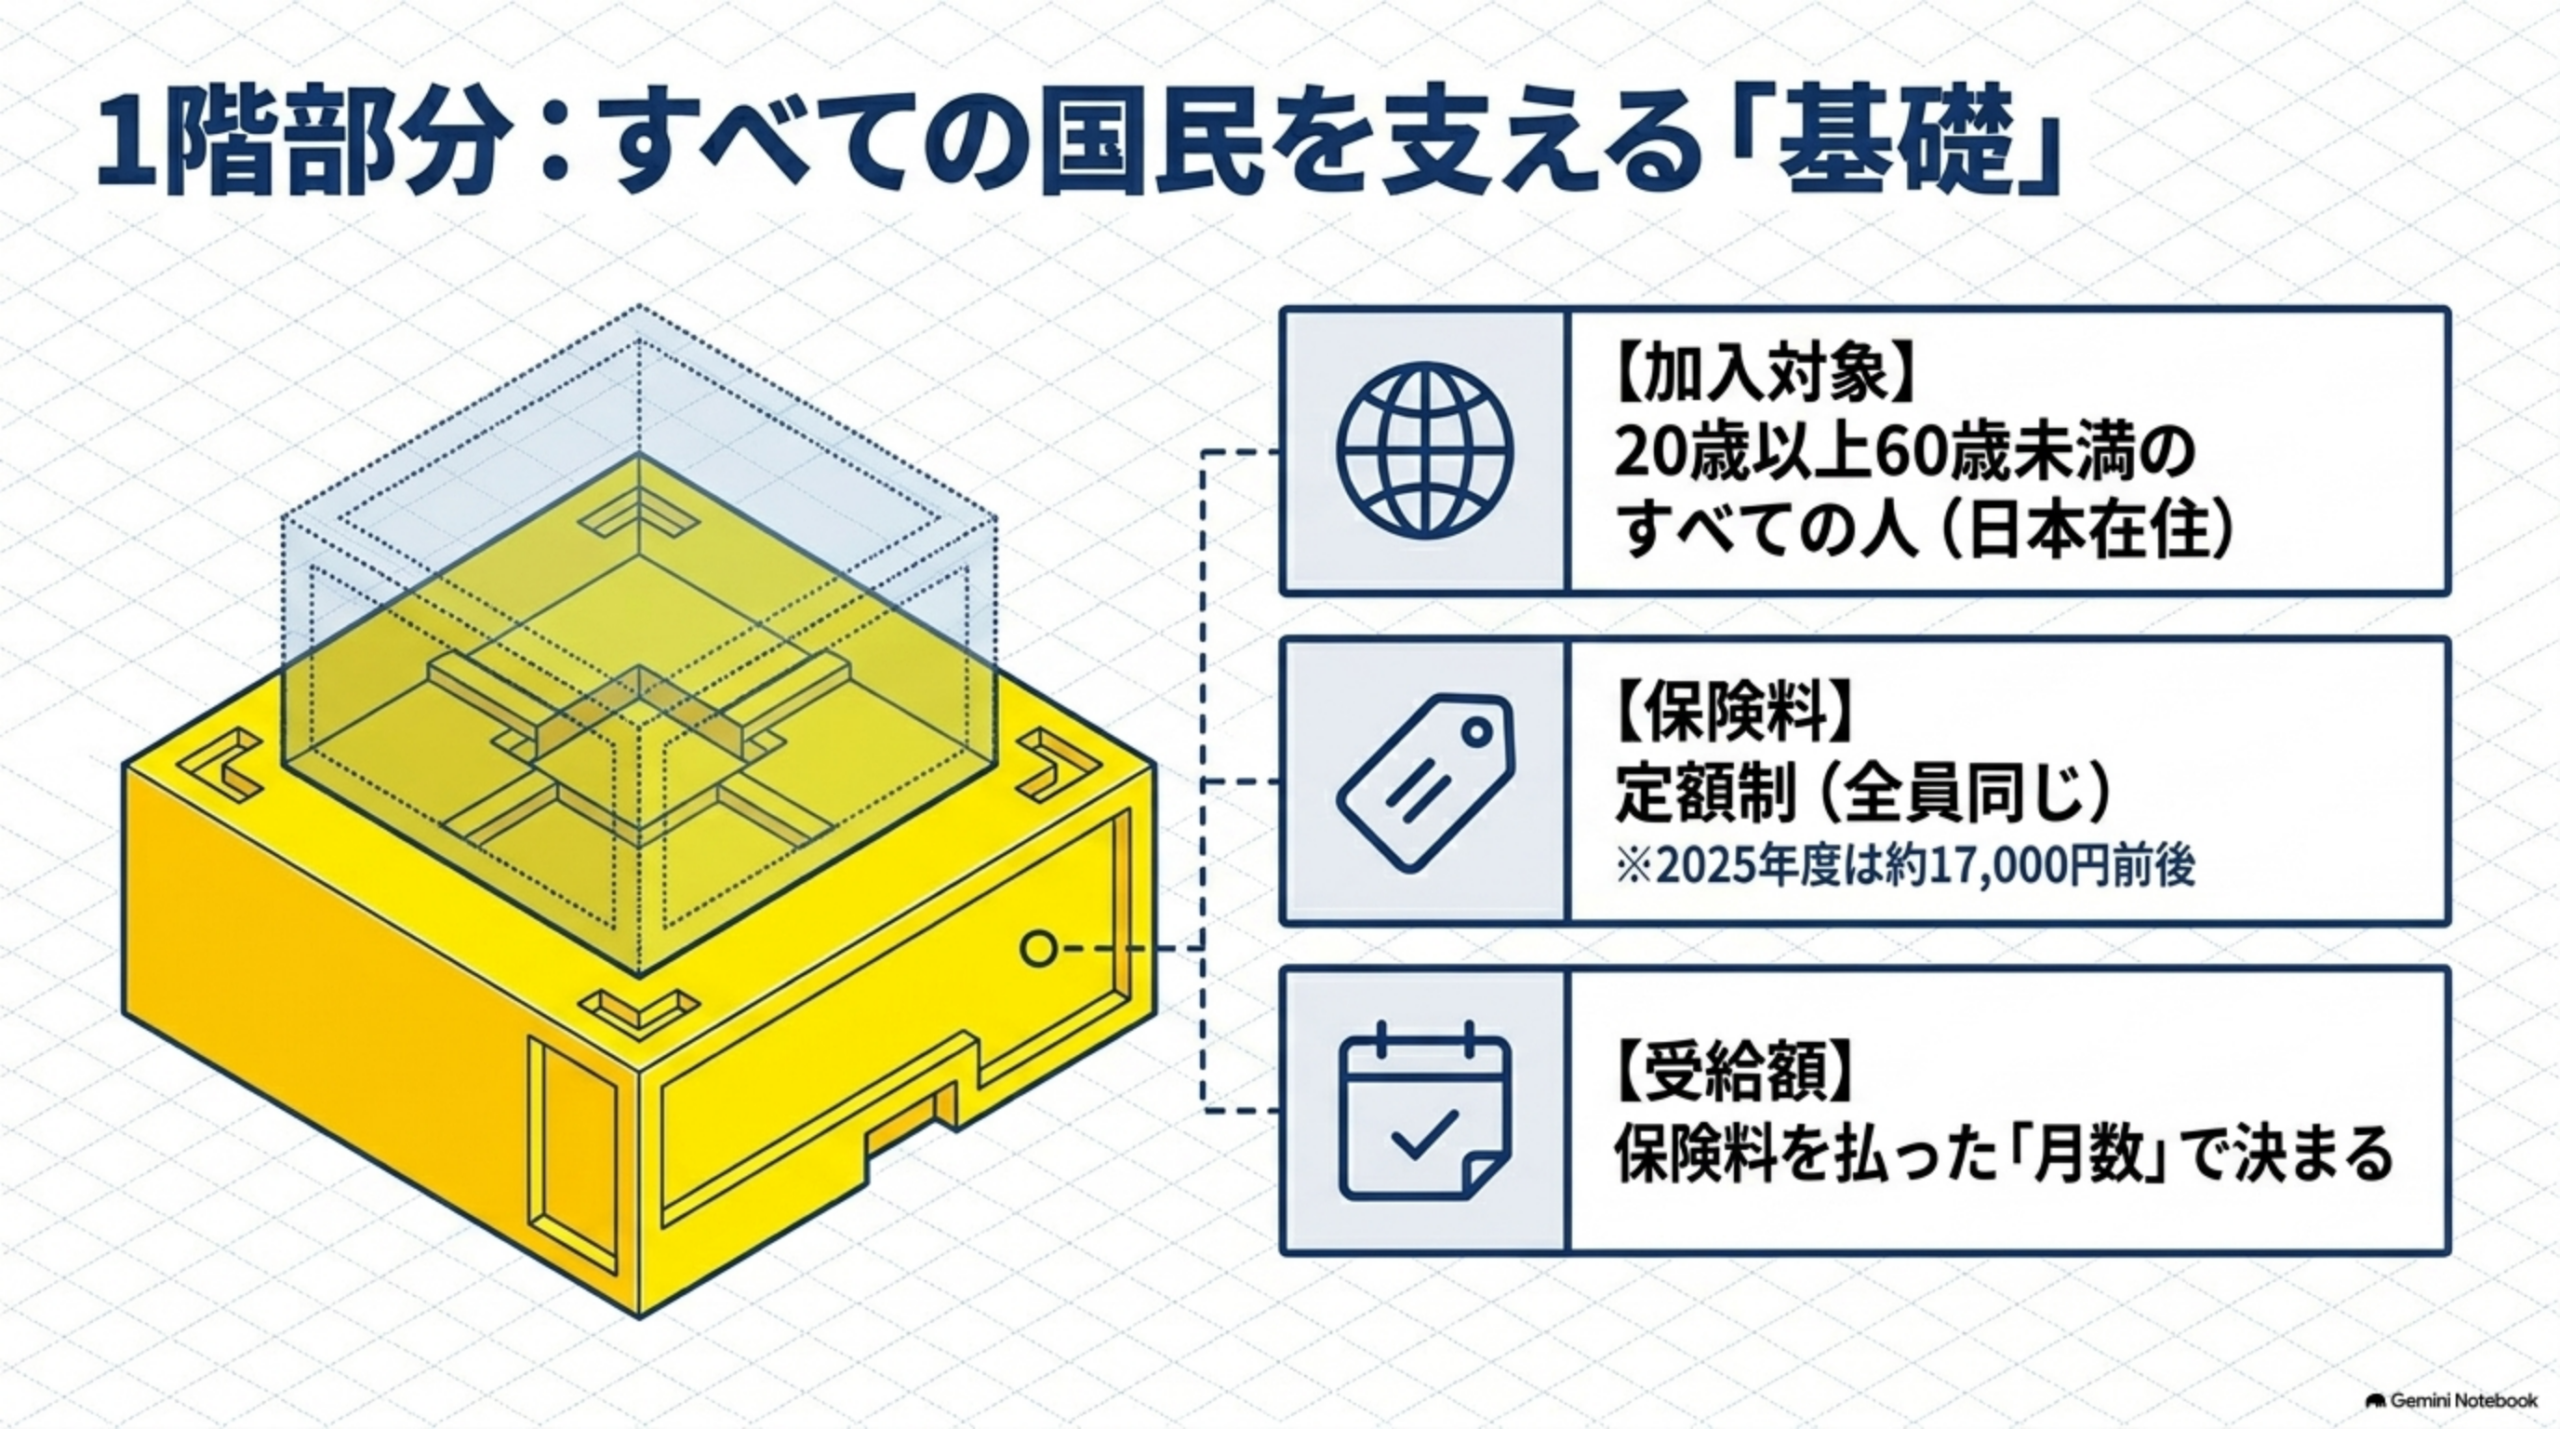
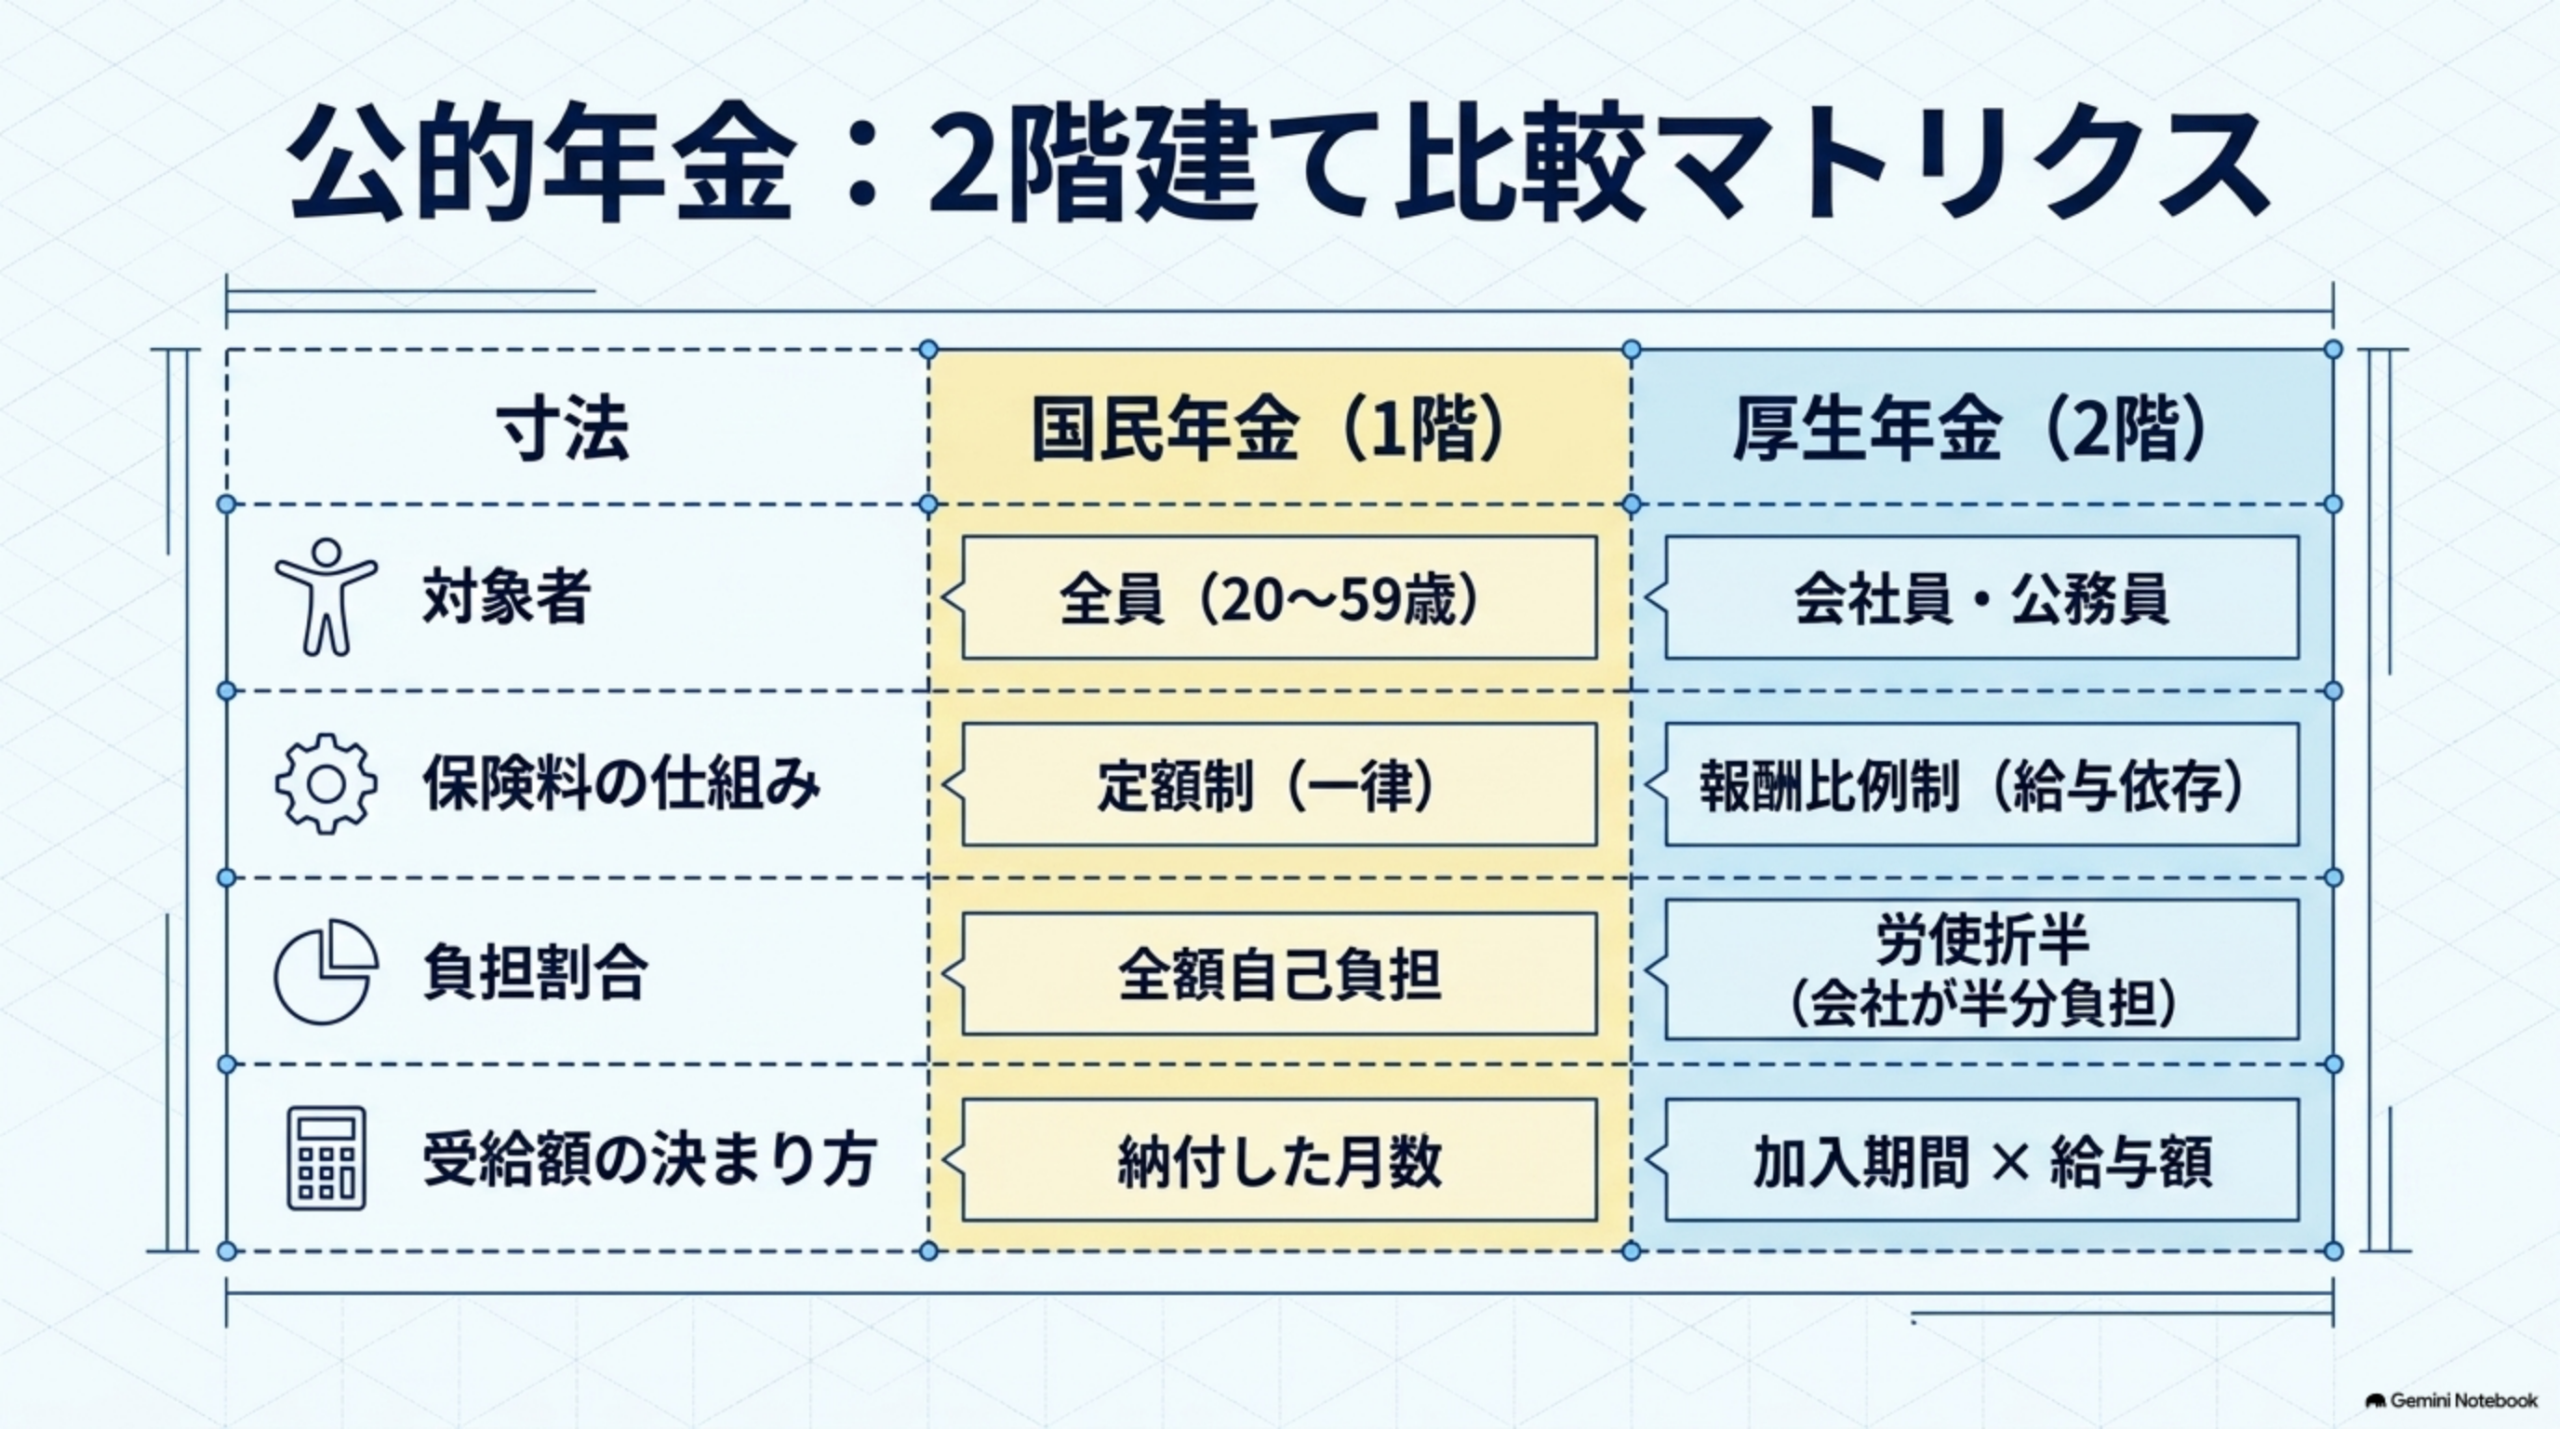
- 20歳以上60歳未満のすべての人が加入(全国民対象)
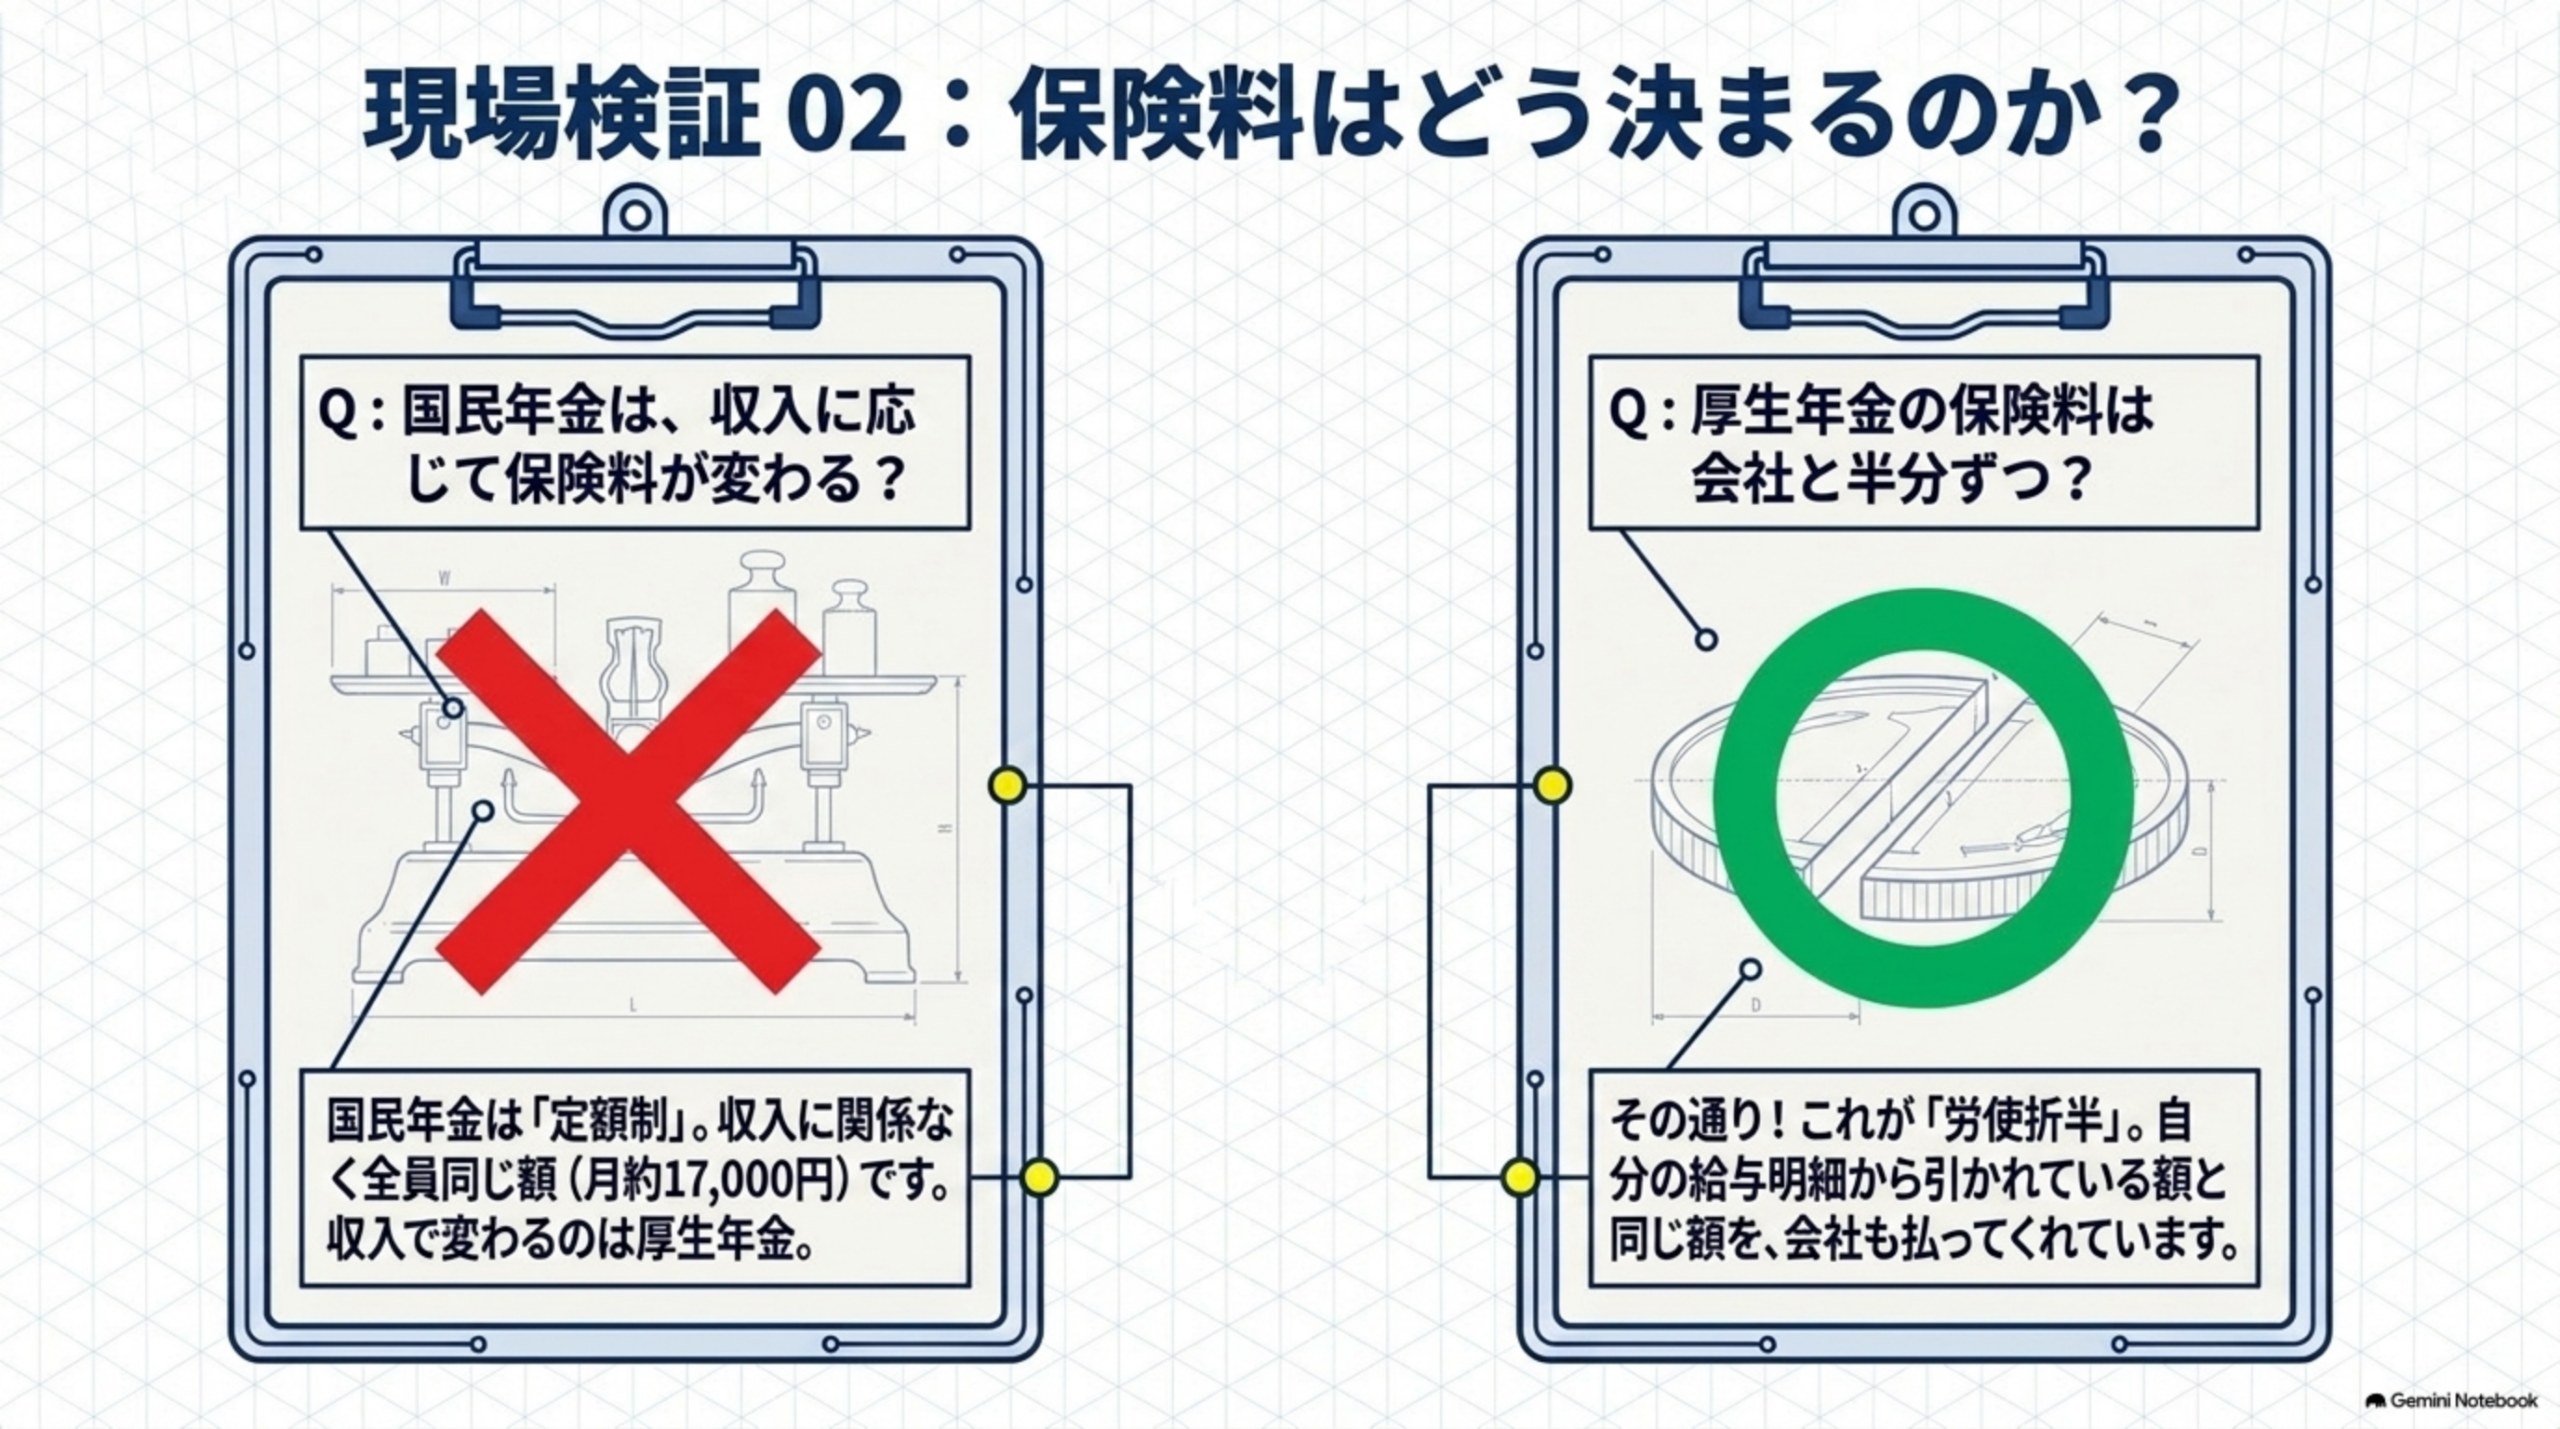
- 月額保険料:定額制(2026年度:月額17,920円)
- 将来の年金受取額は「保険料を払った月数」で決まる
第1号被保険者の国民年金保険料は基本的に定額です。一方、所得が少ない場合や学生などには、一定の要件のもとで免除・納付猶予・学生納付特例などの制度があります。
国民年金は、公的年金の土台です。老齢基礎年金だけでなく、障害基礎年金や遺族基礎年金にもつながる制度として理解しましょう。
🔹 厚生年金
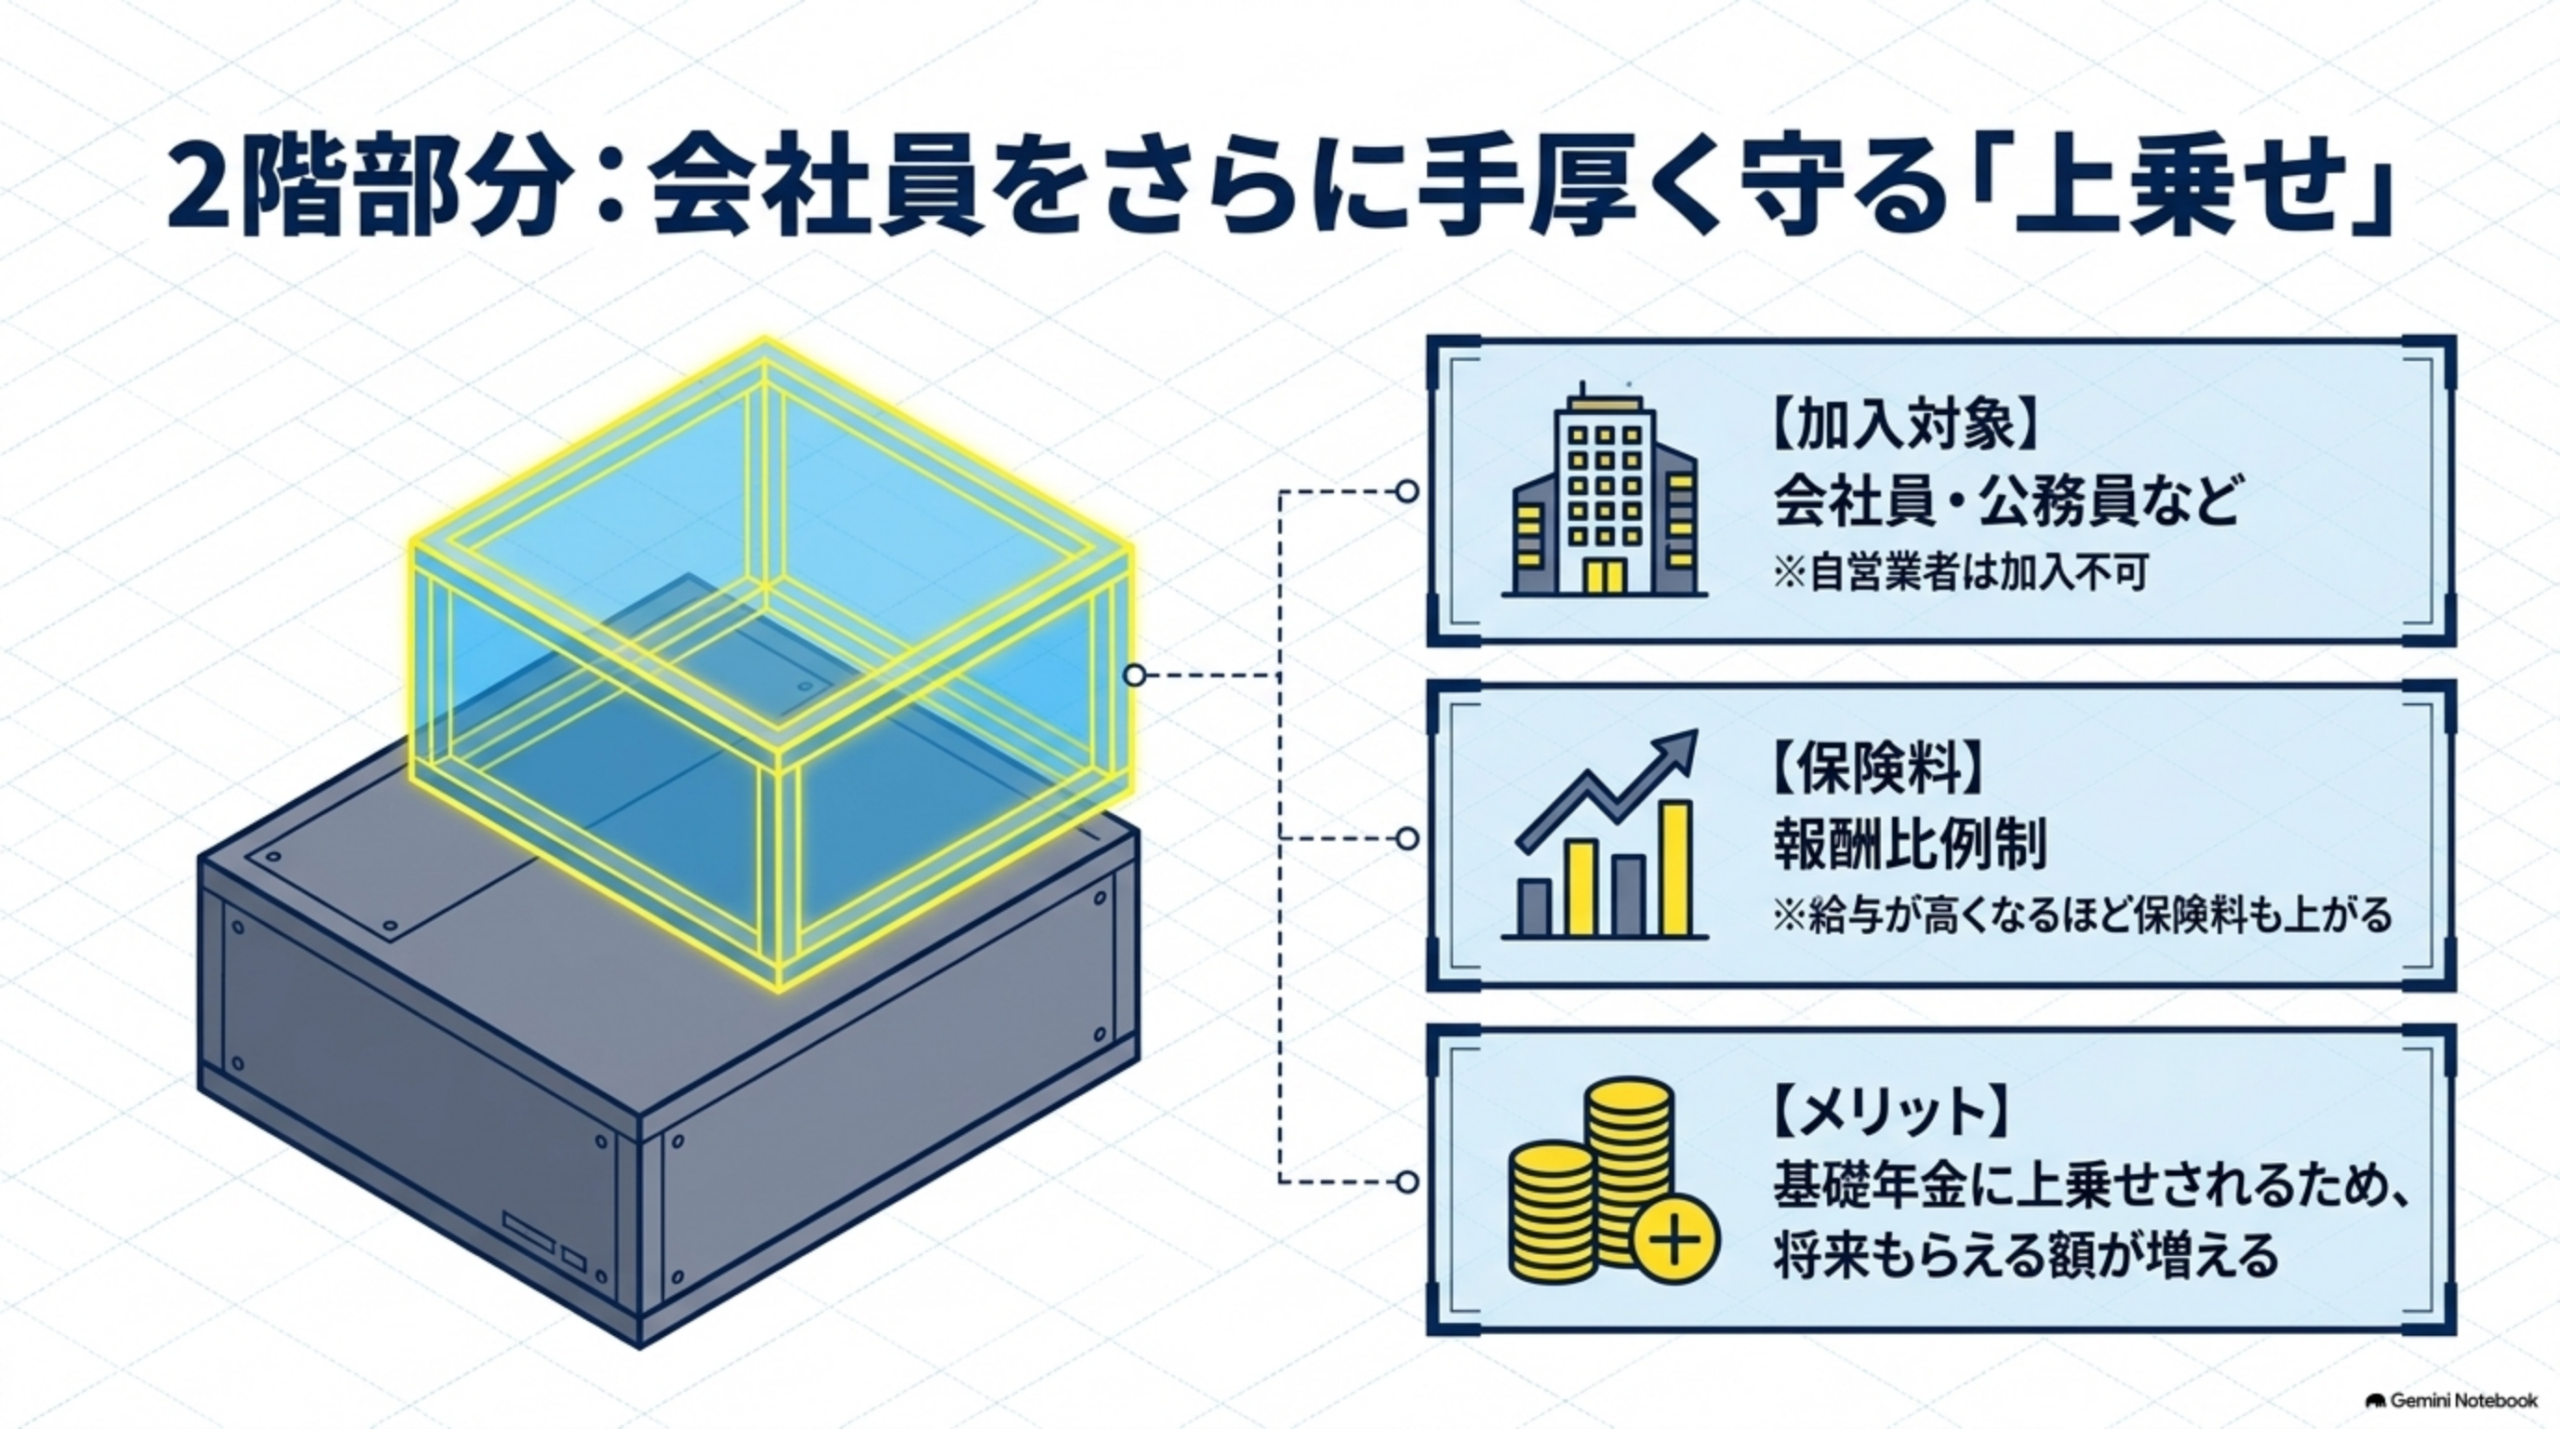
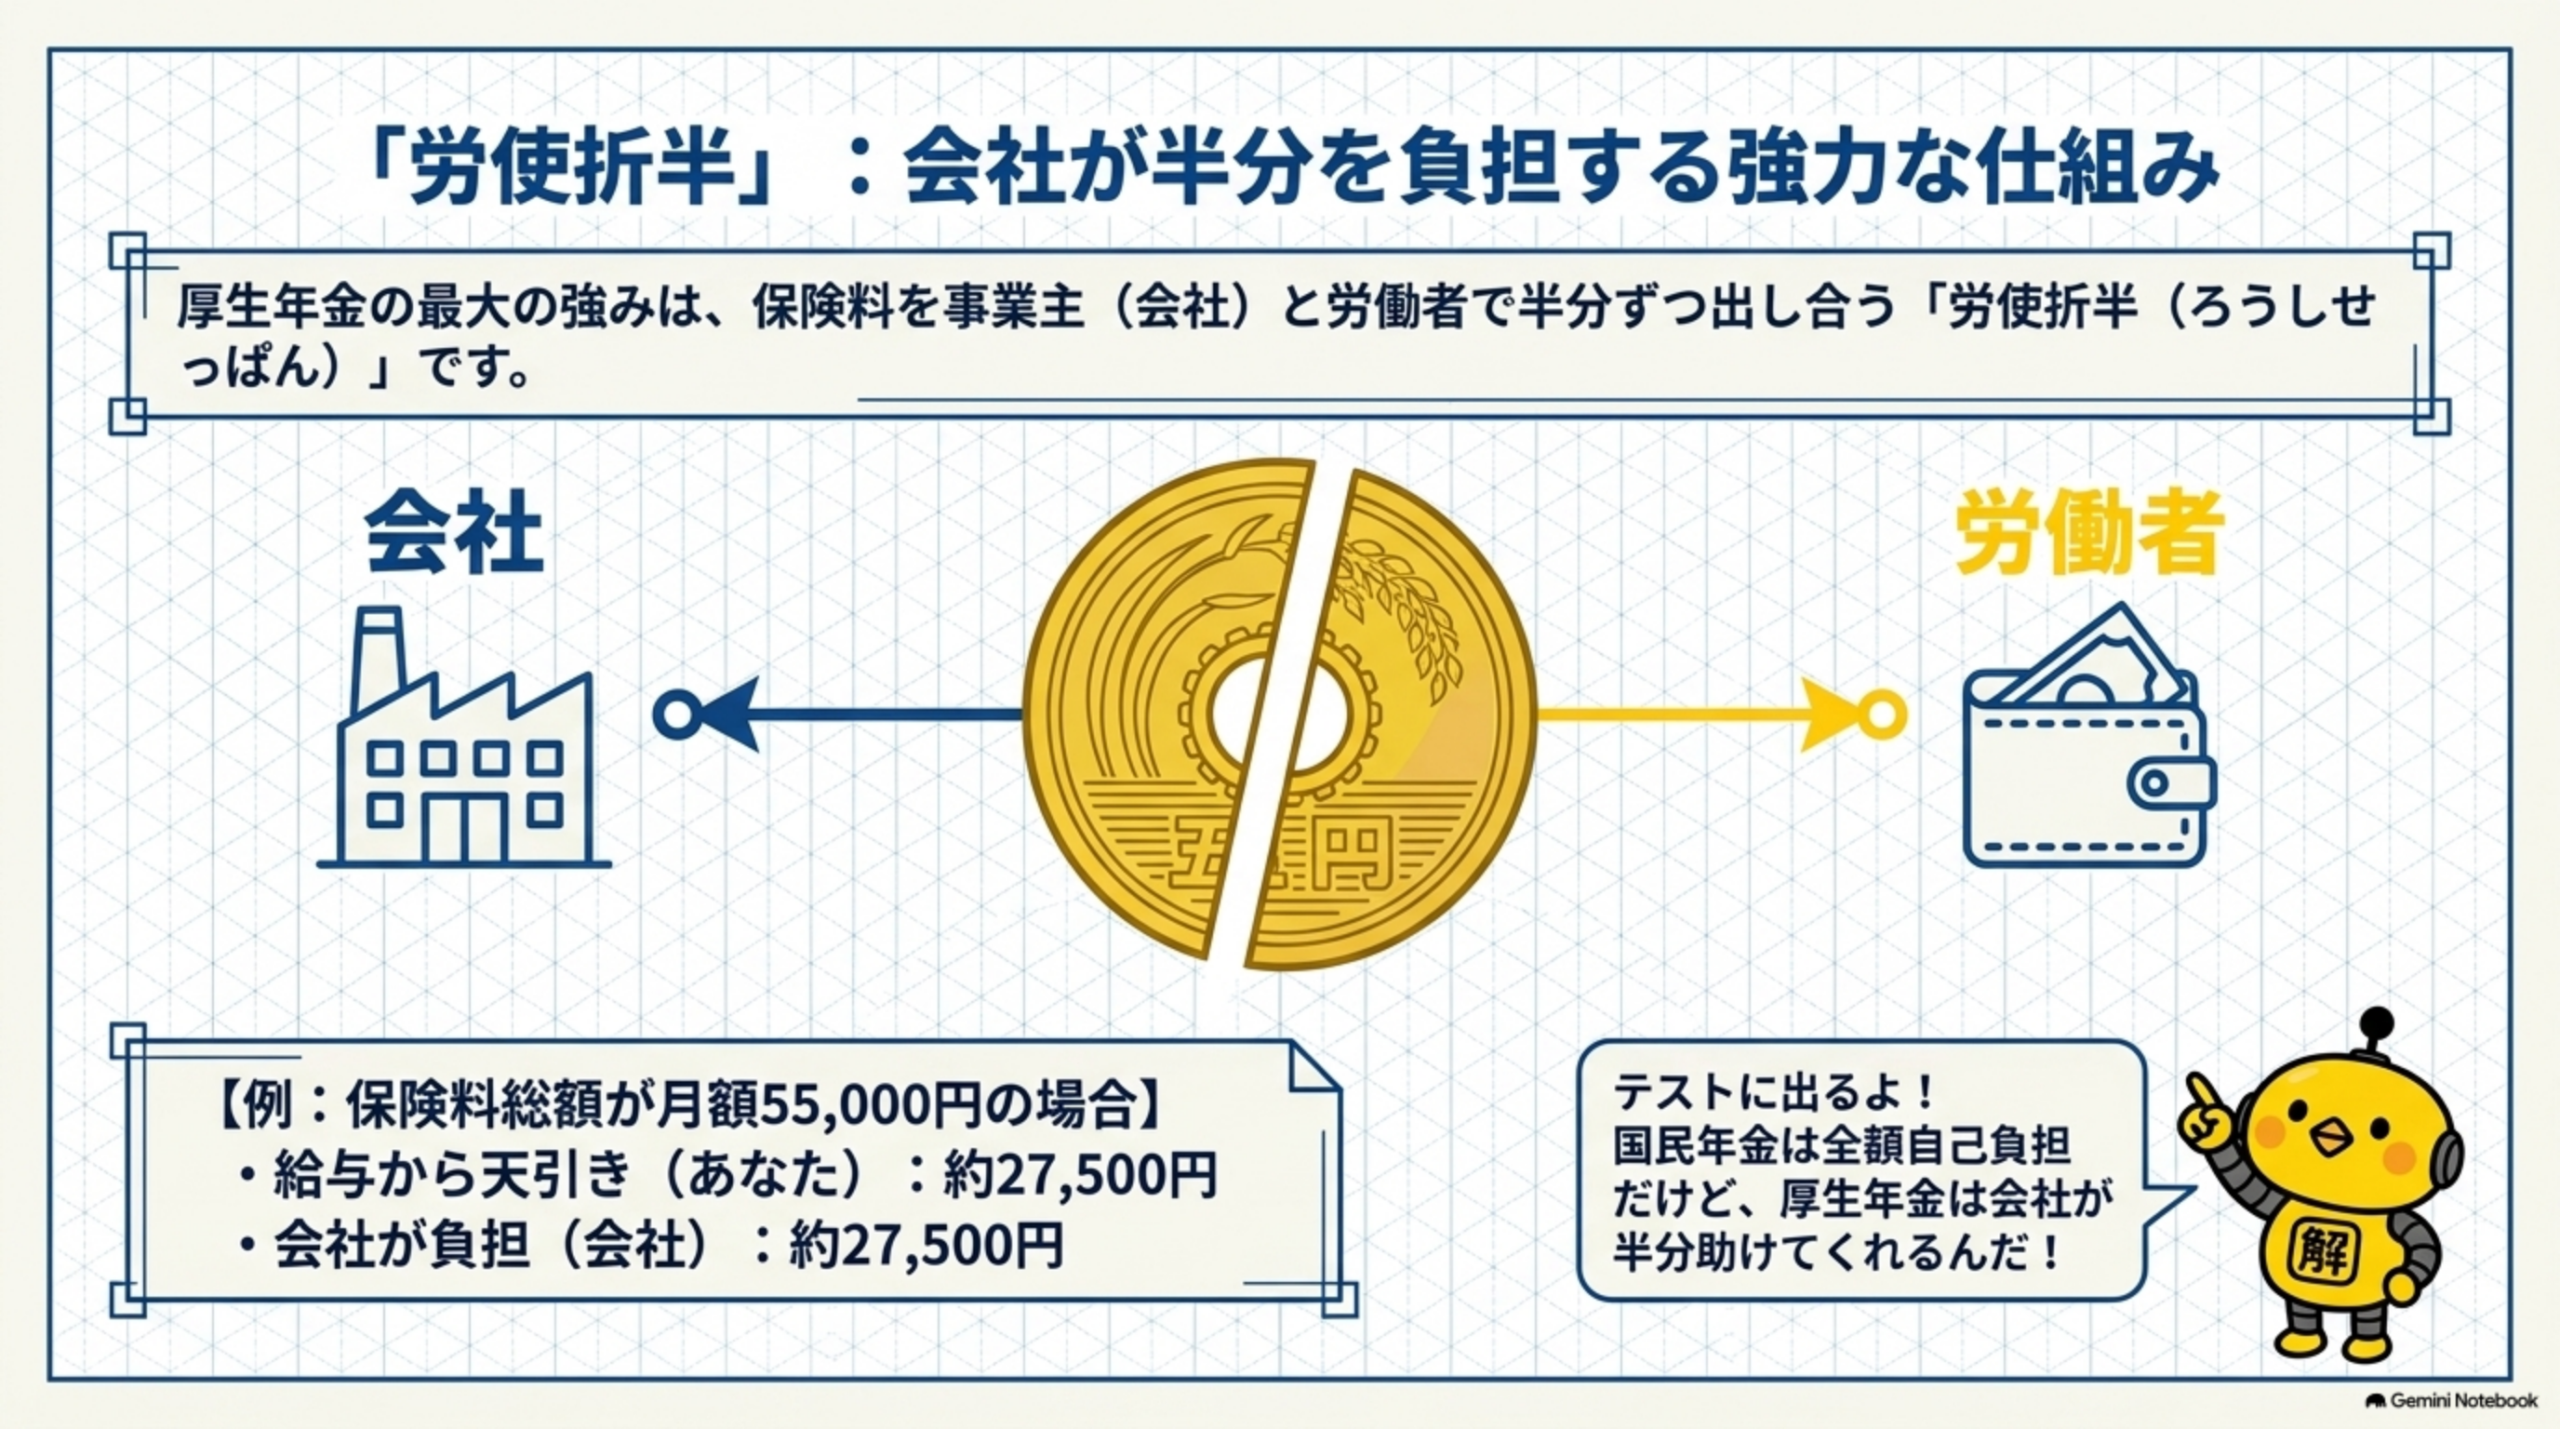
- 会社員・公務員が対象(労使折半)
- 給与に応じて保険料が変わる「報酬比例制」
- 国民年金の上乗せになる(=年金が多くもらえる)
厚生年金では、給与や賞与をもとにした標準報酬月額・標準賞与額を使って保険料や年金額を計算します。
労使折半はFP3級で重要なキーワードです。本人だけが保険料を全額負担するわけではありません。
🔹 年金は「老齢」だけではない
公的年金には、大きく老齢年金・障害年金・遺族年金があります。
一定の年齢になった後の生活を支える。
病気やケガで一定の障害状態になったときに生活を支える。
被保険者などが亡くなったときに一定の遺族を支える。
「年金=65歳からの老後資金」だけではなく、現役世代の障害・死亡リスクにも関わる制度です。
🔹 年金の受給要件(基本)
⏰ 繰上げ・繰下げ受給の基本
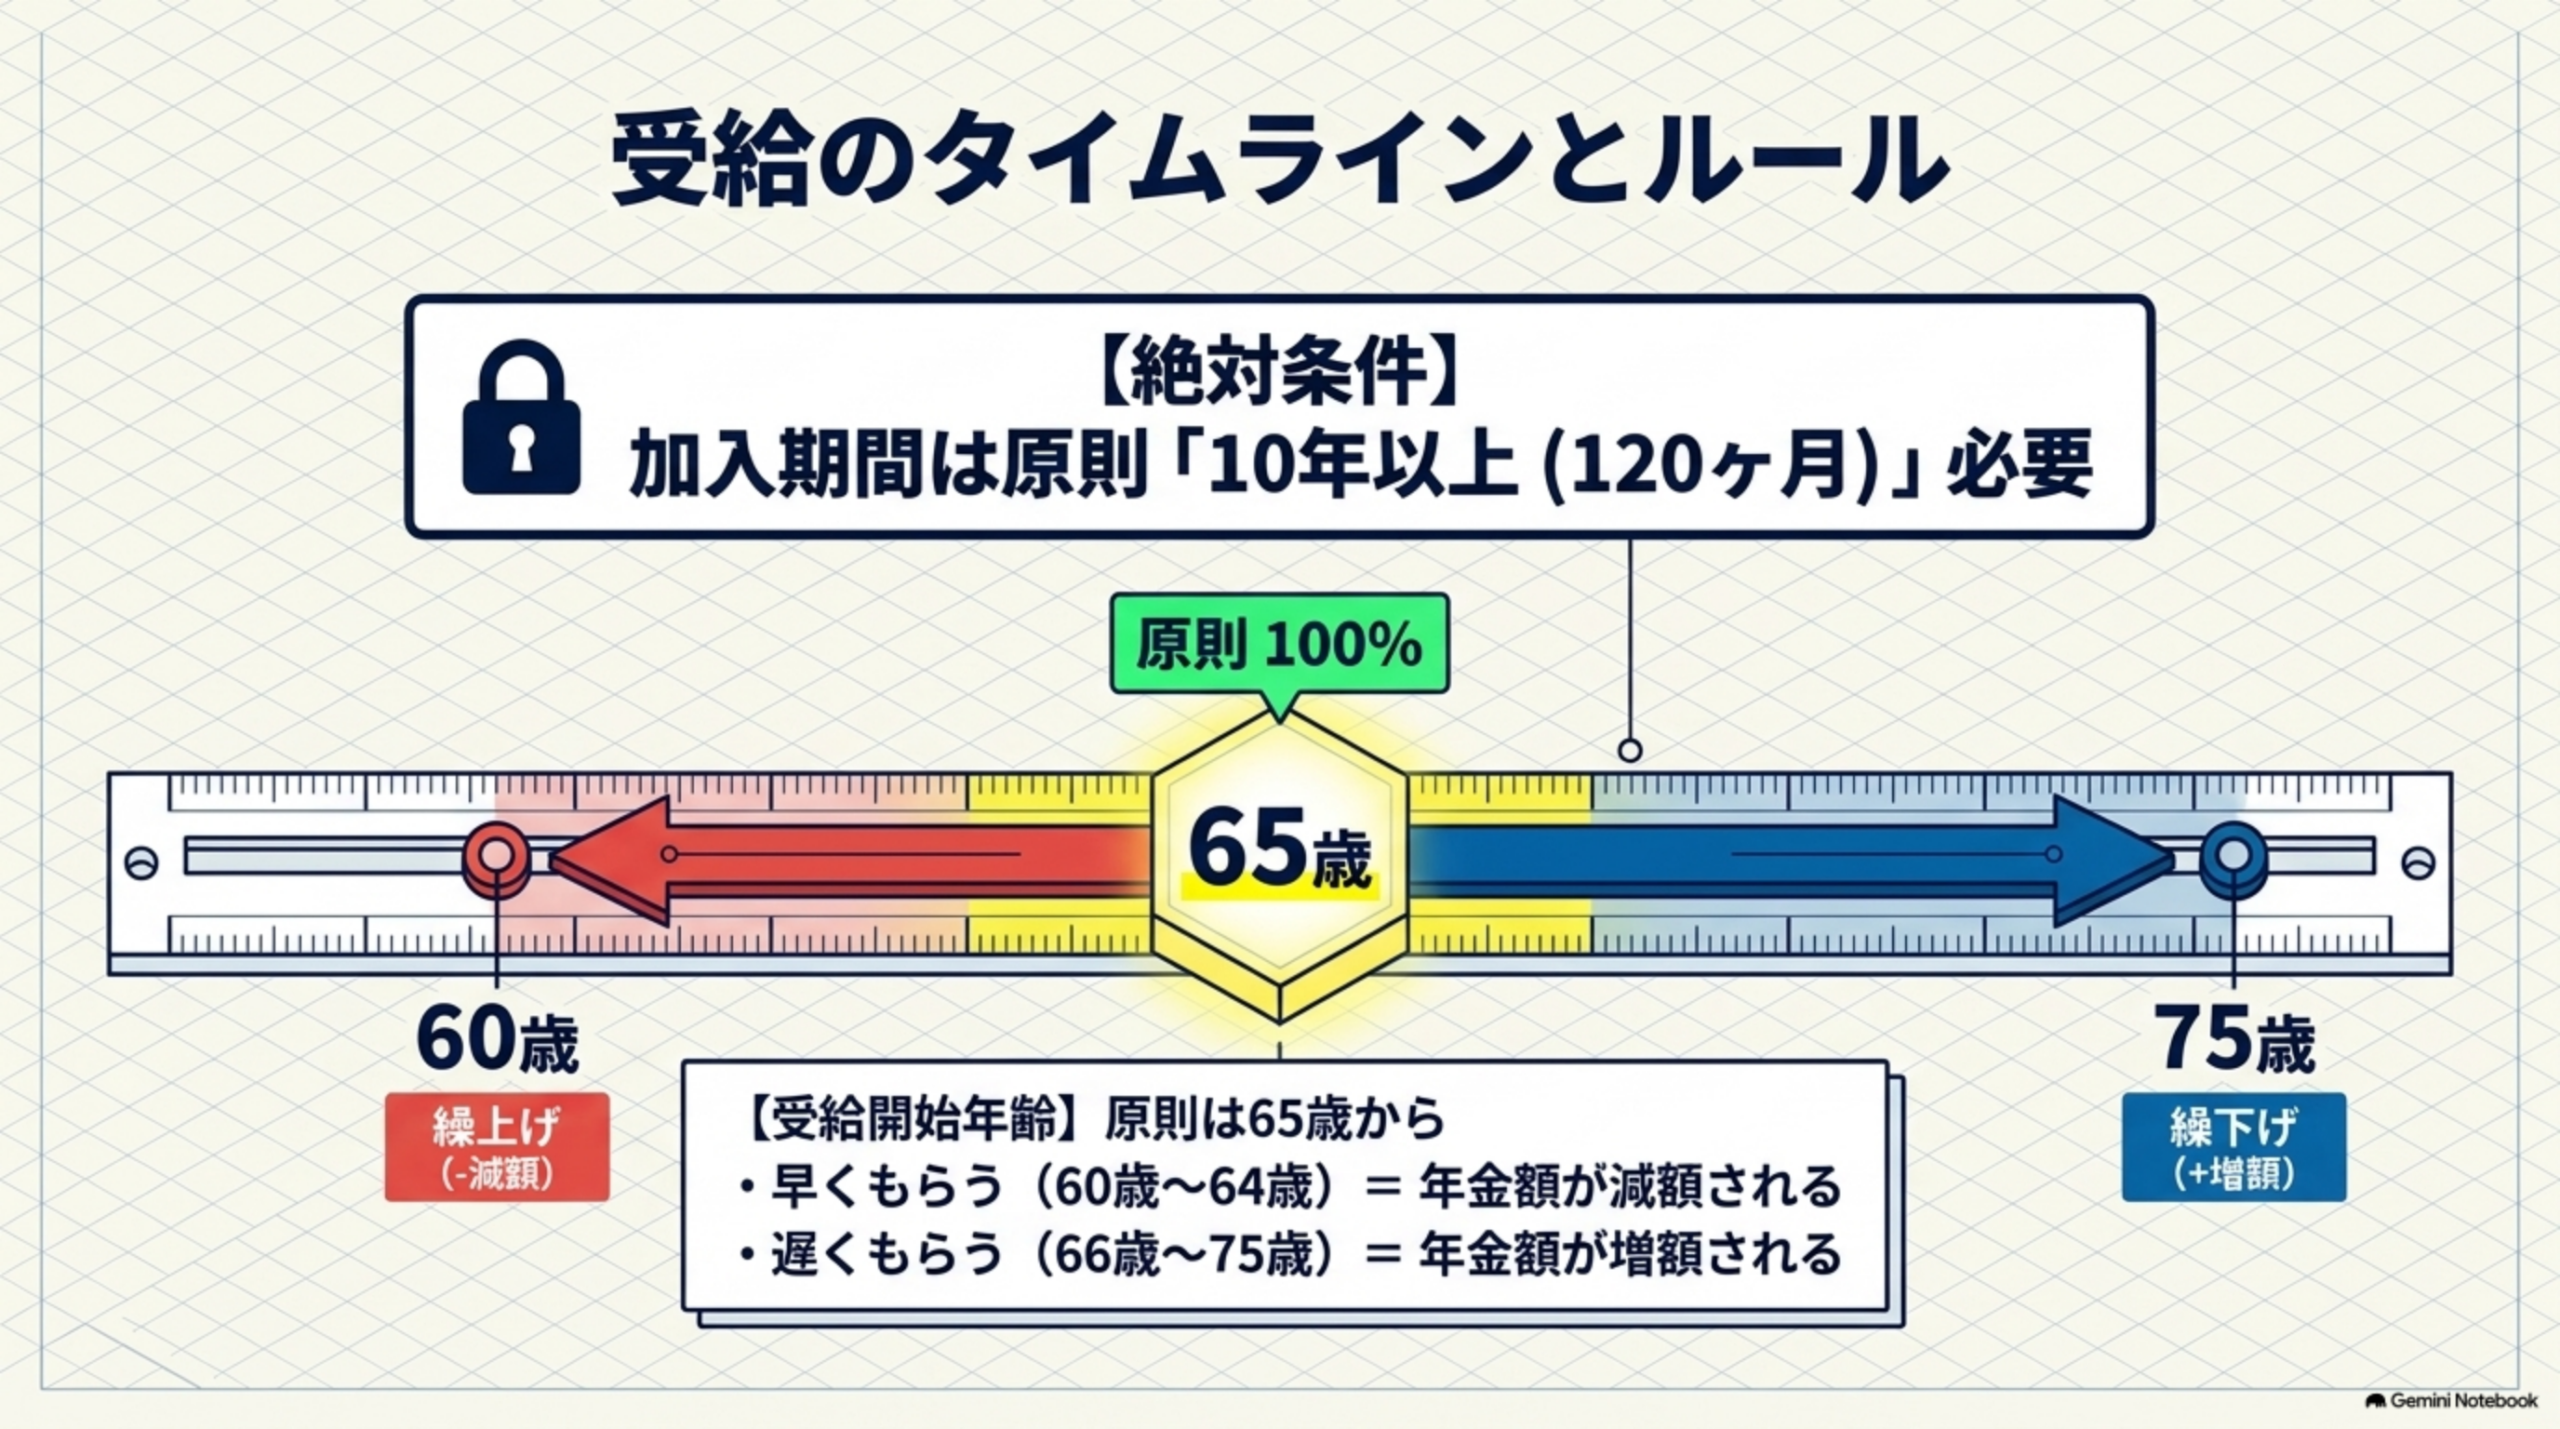
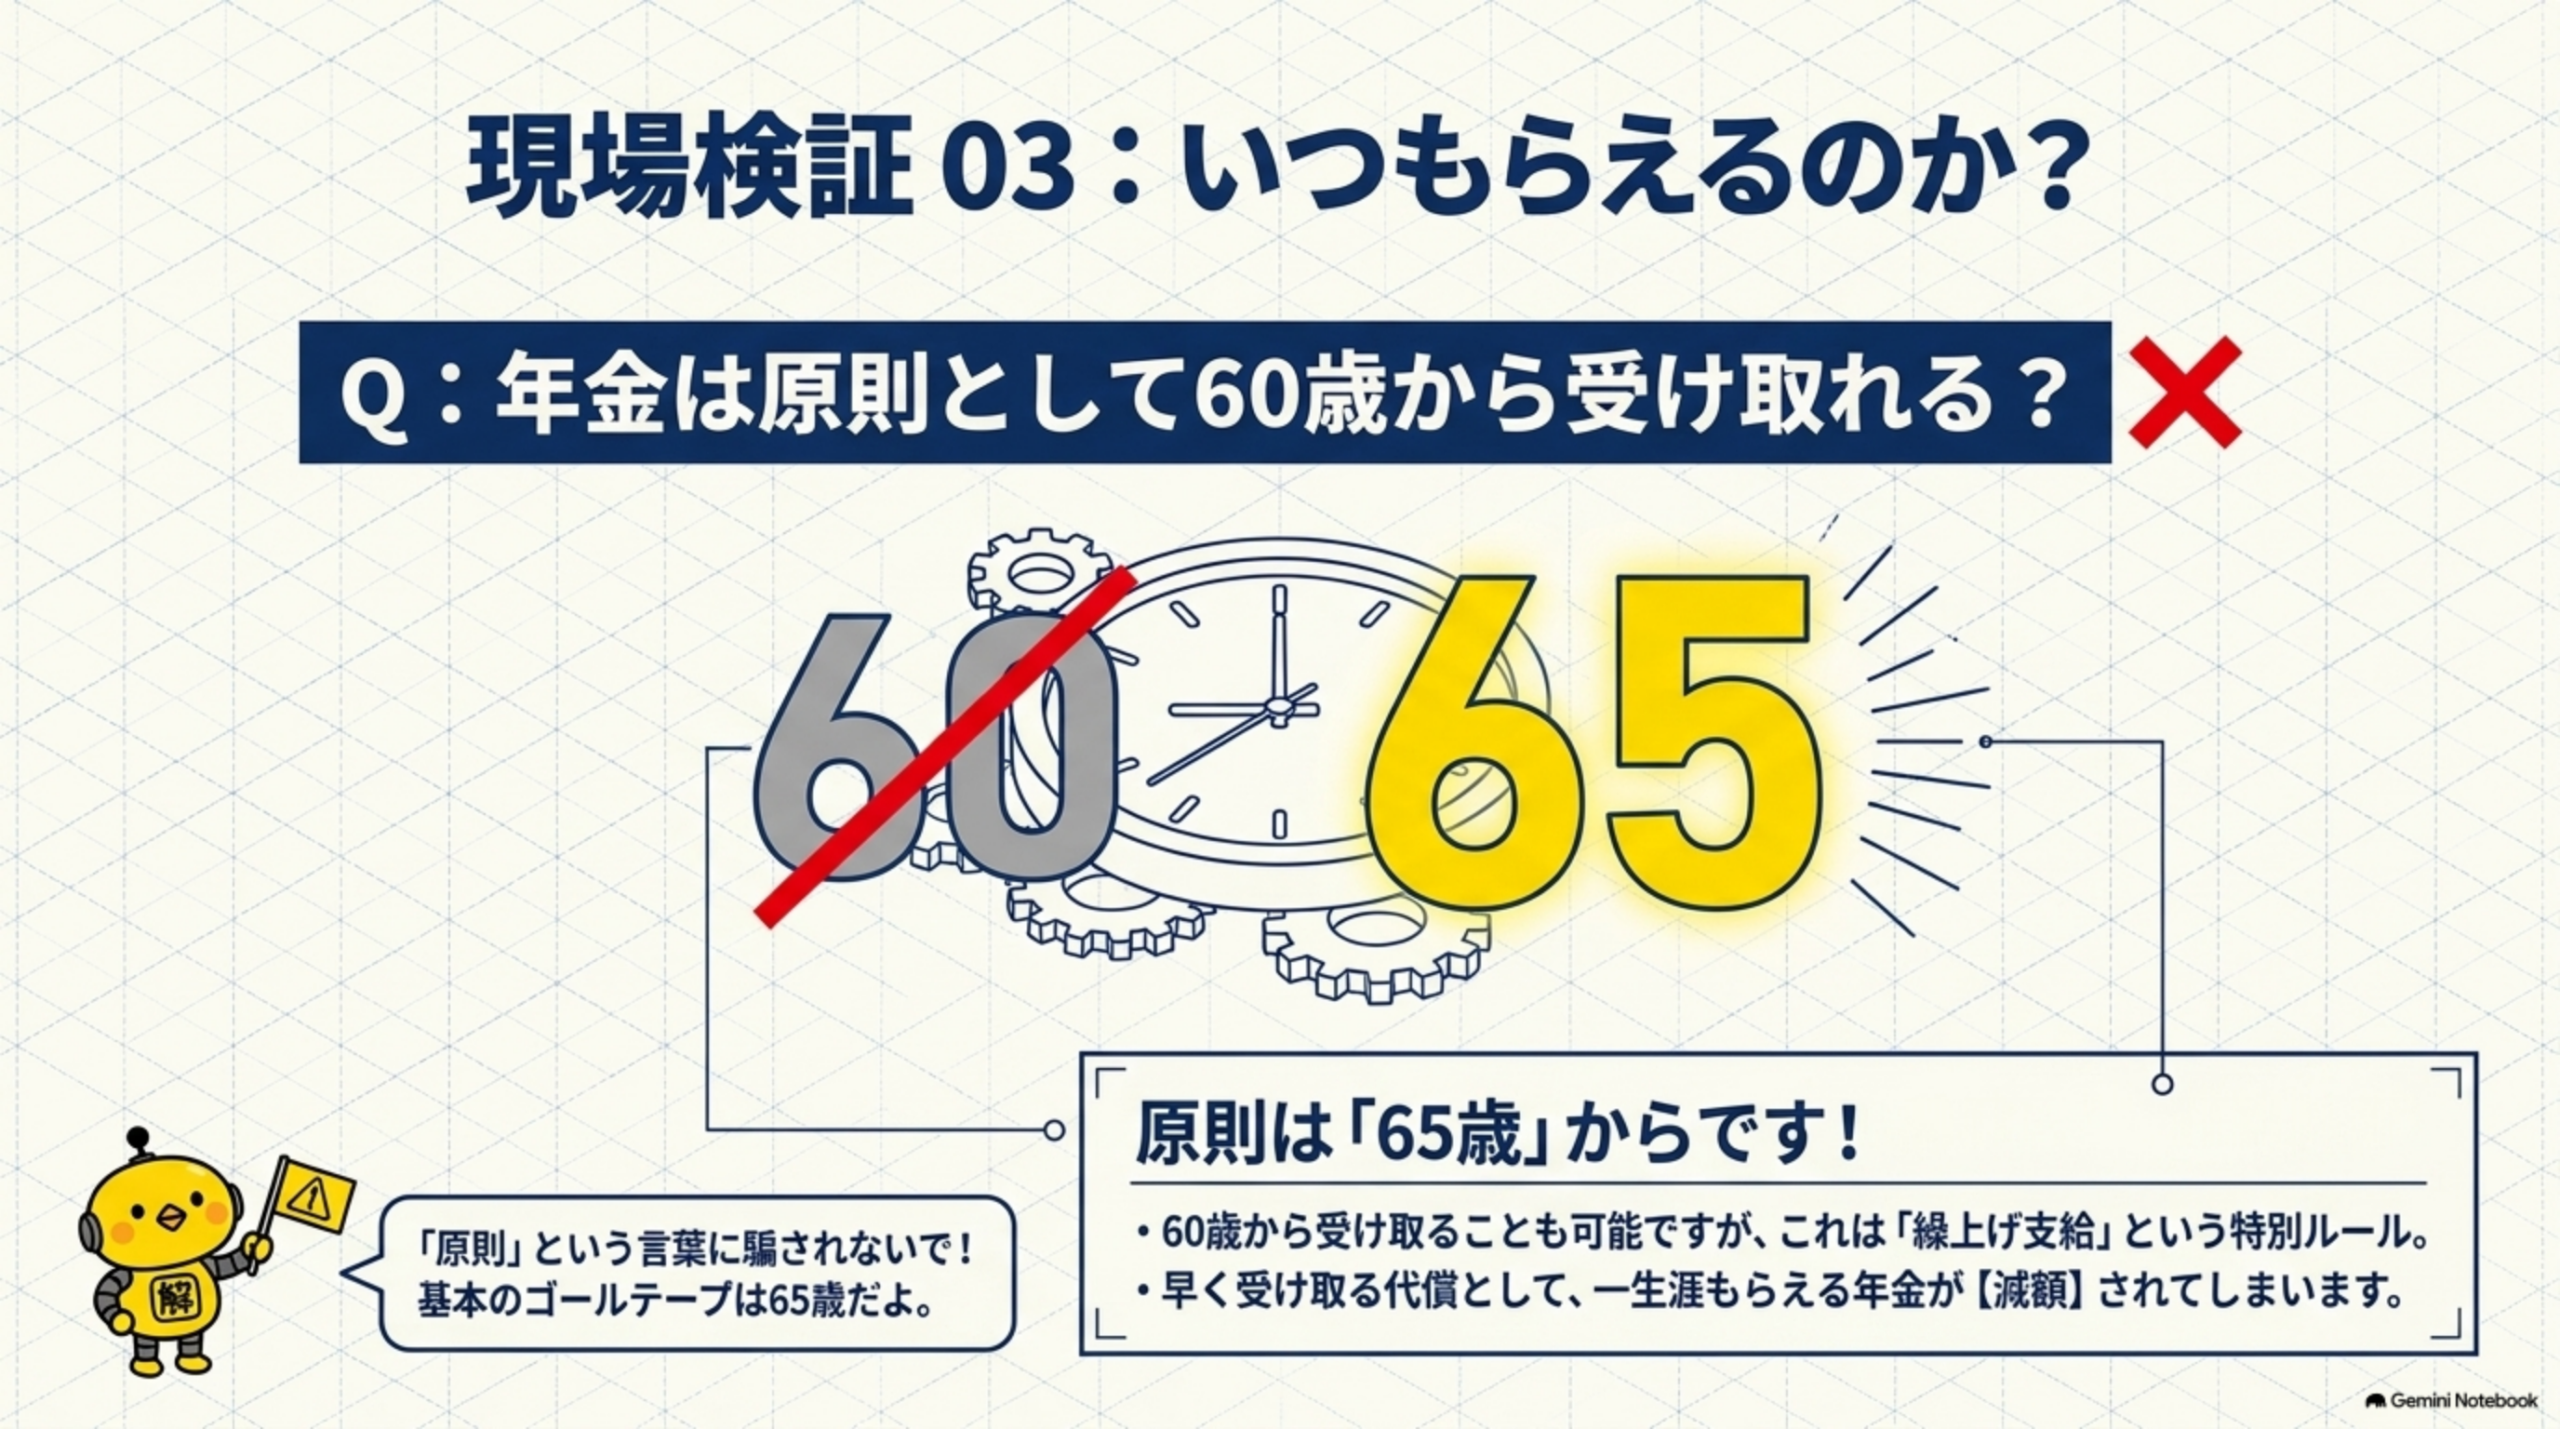
老齢基礎年金は原則65歳からですが、希望により受給開始時期を前後させる制度があります。
早く受け取る代わりに年金額は減額されます。
老齢基礎年金の基本となる開始年齢です。
受給開始を遅らせることで年金額は増額されます。
試験では、早く受け取る=減額、遅く受け取る=増額という方向性をまず押さえます。
🧾 保険料を払うのが難しいときの制度
国民年金には、一定の要件を満たす場合に利用できる保険料免除・納付猶予・学生納付特例などがあります。
所得などの要件を満たす場合に、全部または一部が免除される仕組み。
一定の要件を満たす場合に、納付をいったん猶予する仕組み。
学生本人の所得などが一定以下の場合に、在学中の納付を猶予する仕組み。
未納と、制度を利用した免除・猶予は同じではありません。FP3級ではこの区別も重要です。
📝 FP3級で混同しやすいDAY3ポイント
厚生年金加入者は第2号被保険者です。
保険料の決まり方を逆に覚えないようにします。
本人と事業主が分担します。
60歳が原則ではありません。
障害年金・遺族年金も重要です。
手続きをした期間と未納を混同しないようにします。
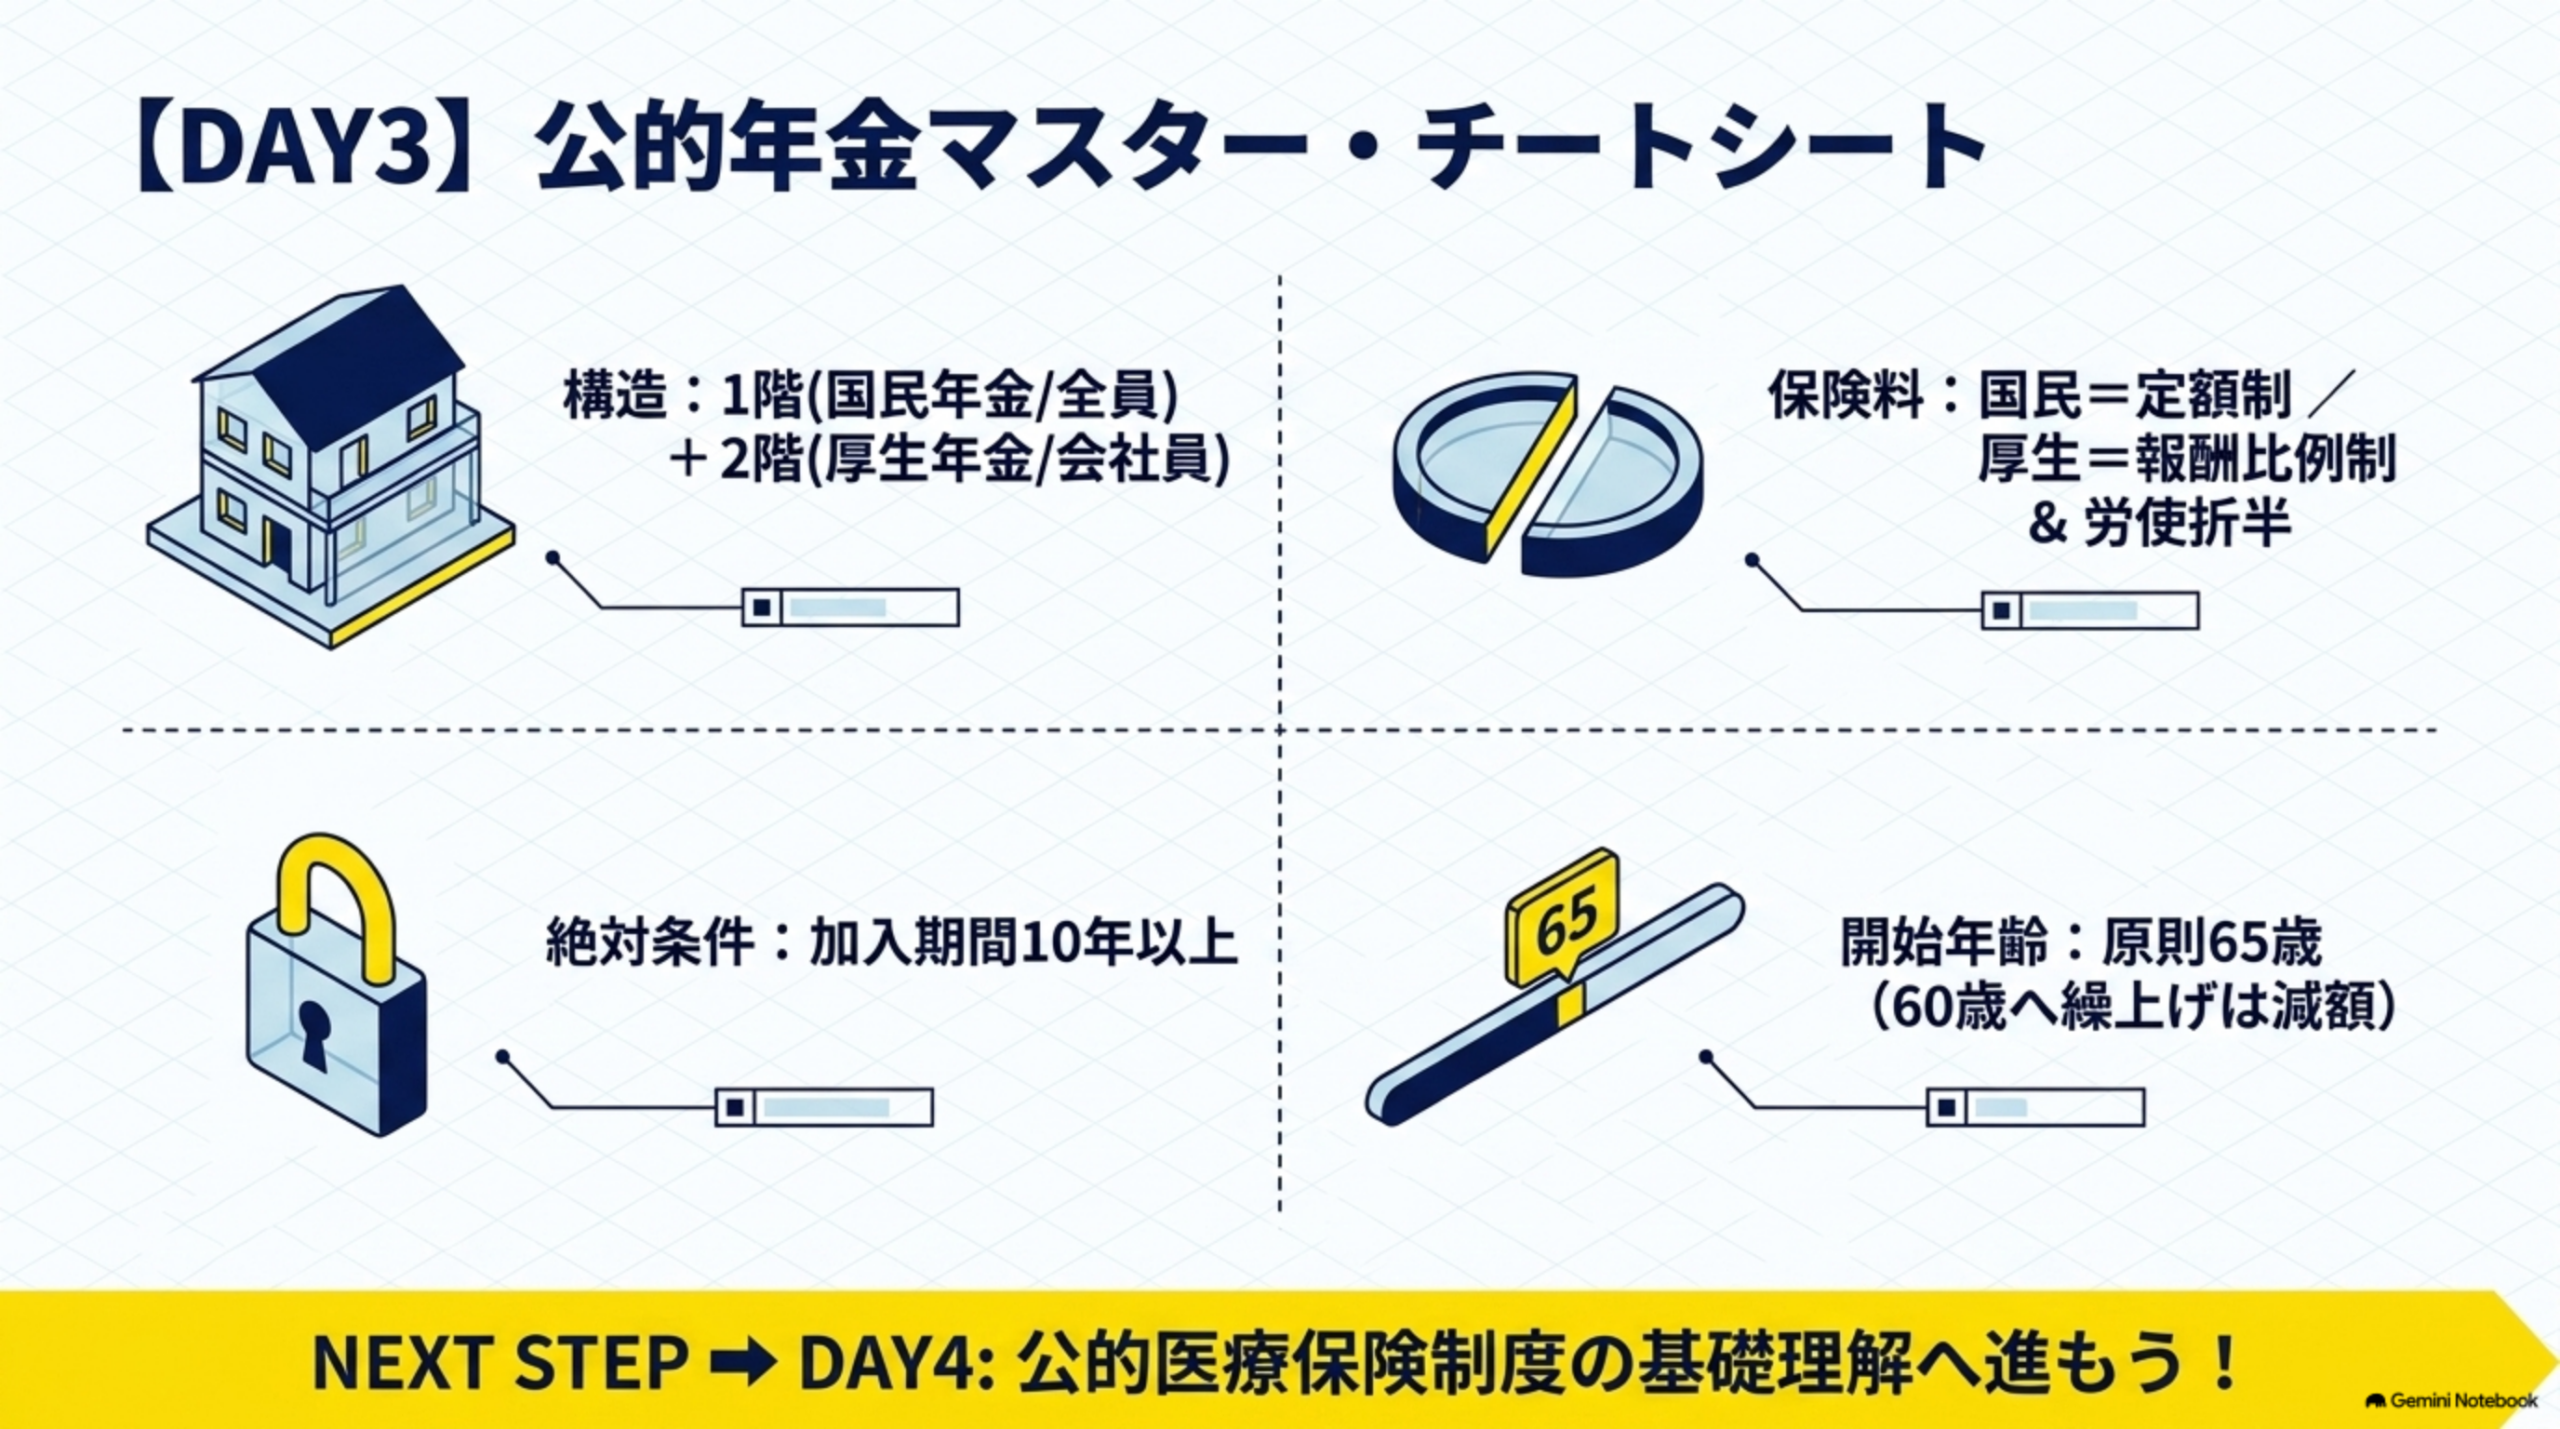
🔁 DAY3を30秒で復習
- 1階:国民年金(基礎年金)
- 2階:会社員・公務員などの厚生年金
- 第1号:自営業者・学生・無職など
- 第2号:厚生年金に加入する会社員・公務員など
- 第3号:第2号被保険者に扶養される一定の配偶者
- 老齢基礎年金:受給資格期間は原則10年以上、開始は原則65歳
- 受給開始:繰上げは減額、繰下げは増額
✏️ Day 3 ミニ確認テスト(○×形式)
各問題について、正しいと思う場合は「○」、間違っていると思う場合は「×」を選択してください
📊 今日のゴール
- ✅ 公的年金の「2階建て構造」を説明できるようになる
- ✅ 国民年金と厚生年金の「加入対象」と「保険料の違い」を理解する
- ✅ 受給の基本条件(加入年数・開始年齢)を把握する
📝 DAY3まとめ
- 公的年金は「国民年金(1階)+ 厚生年金(2階)」の2階建て構造
- 国民年金は全国民対象で定額制、厚生年金は会社員対象で報酬比例制
- 厚生年金の保険料は労使折半(会社と労働者が半分ずつ負担)
- 年金受給は原則65歳から、加入期間は10年以上必要
▶ 次回:DAY4「公的医療保険制度の基礎理解 」へ
\ 最新情報をチェック /