【FP3級 DAY4】公的医療保険制度の基礎理解
 kaik-2
【FP3級 DAY4】公的医療保険制度の基礎理解
医療費の自己負担を減らす公的制度の仕組みを理解しよう!
通勤中やスキマ時間に、音声で医療保険制度について学習できます
※音声と記事の内容は同じです。お好みの方法で学習してください
🎯 今日のテーマ
「医療費の自己負担を減らす公的制度の仕組みを理解する」
→ 病気やケガのリスクに備える社会保障制度を学びましょう!
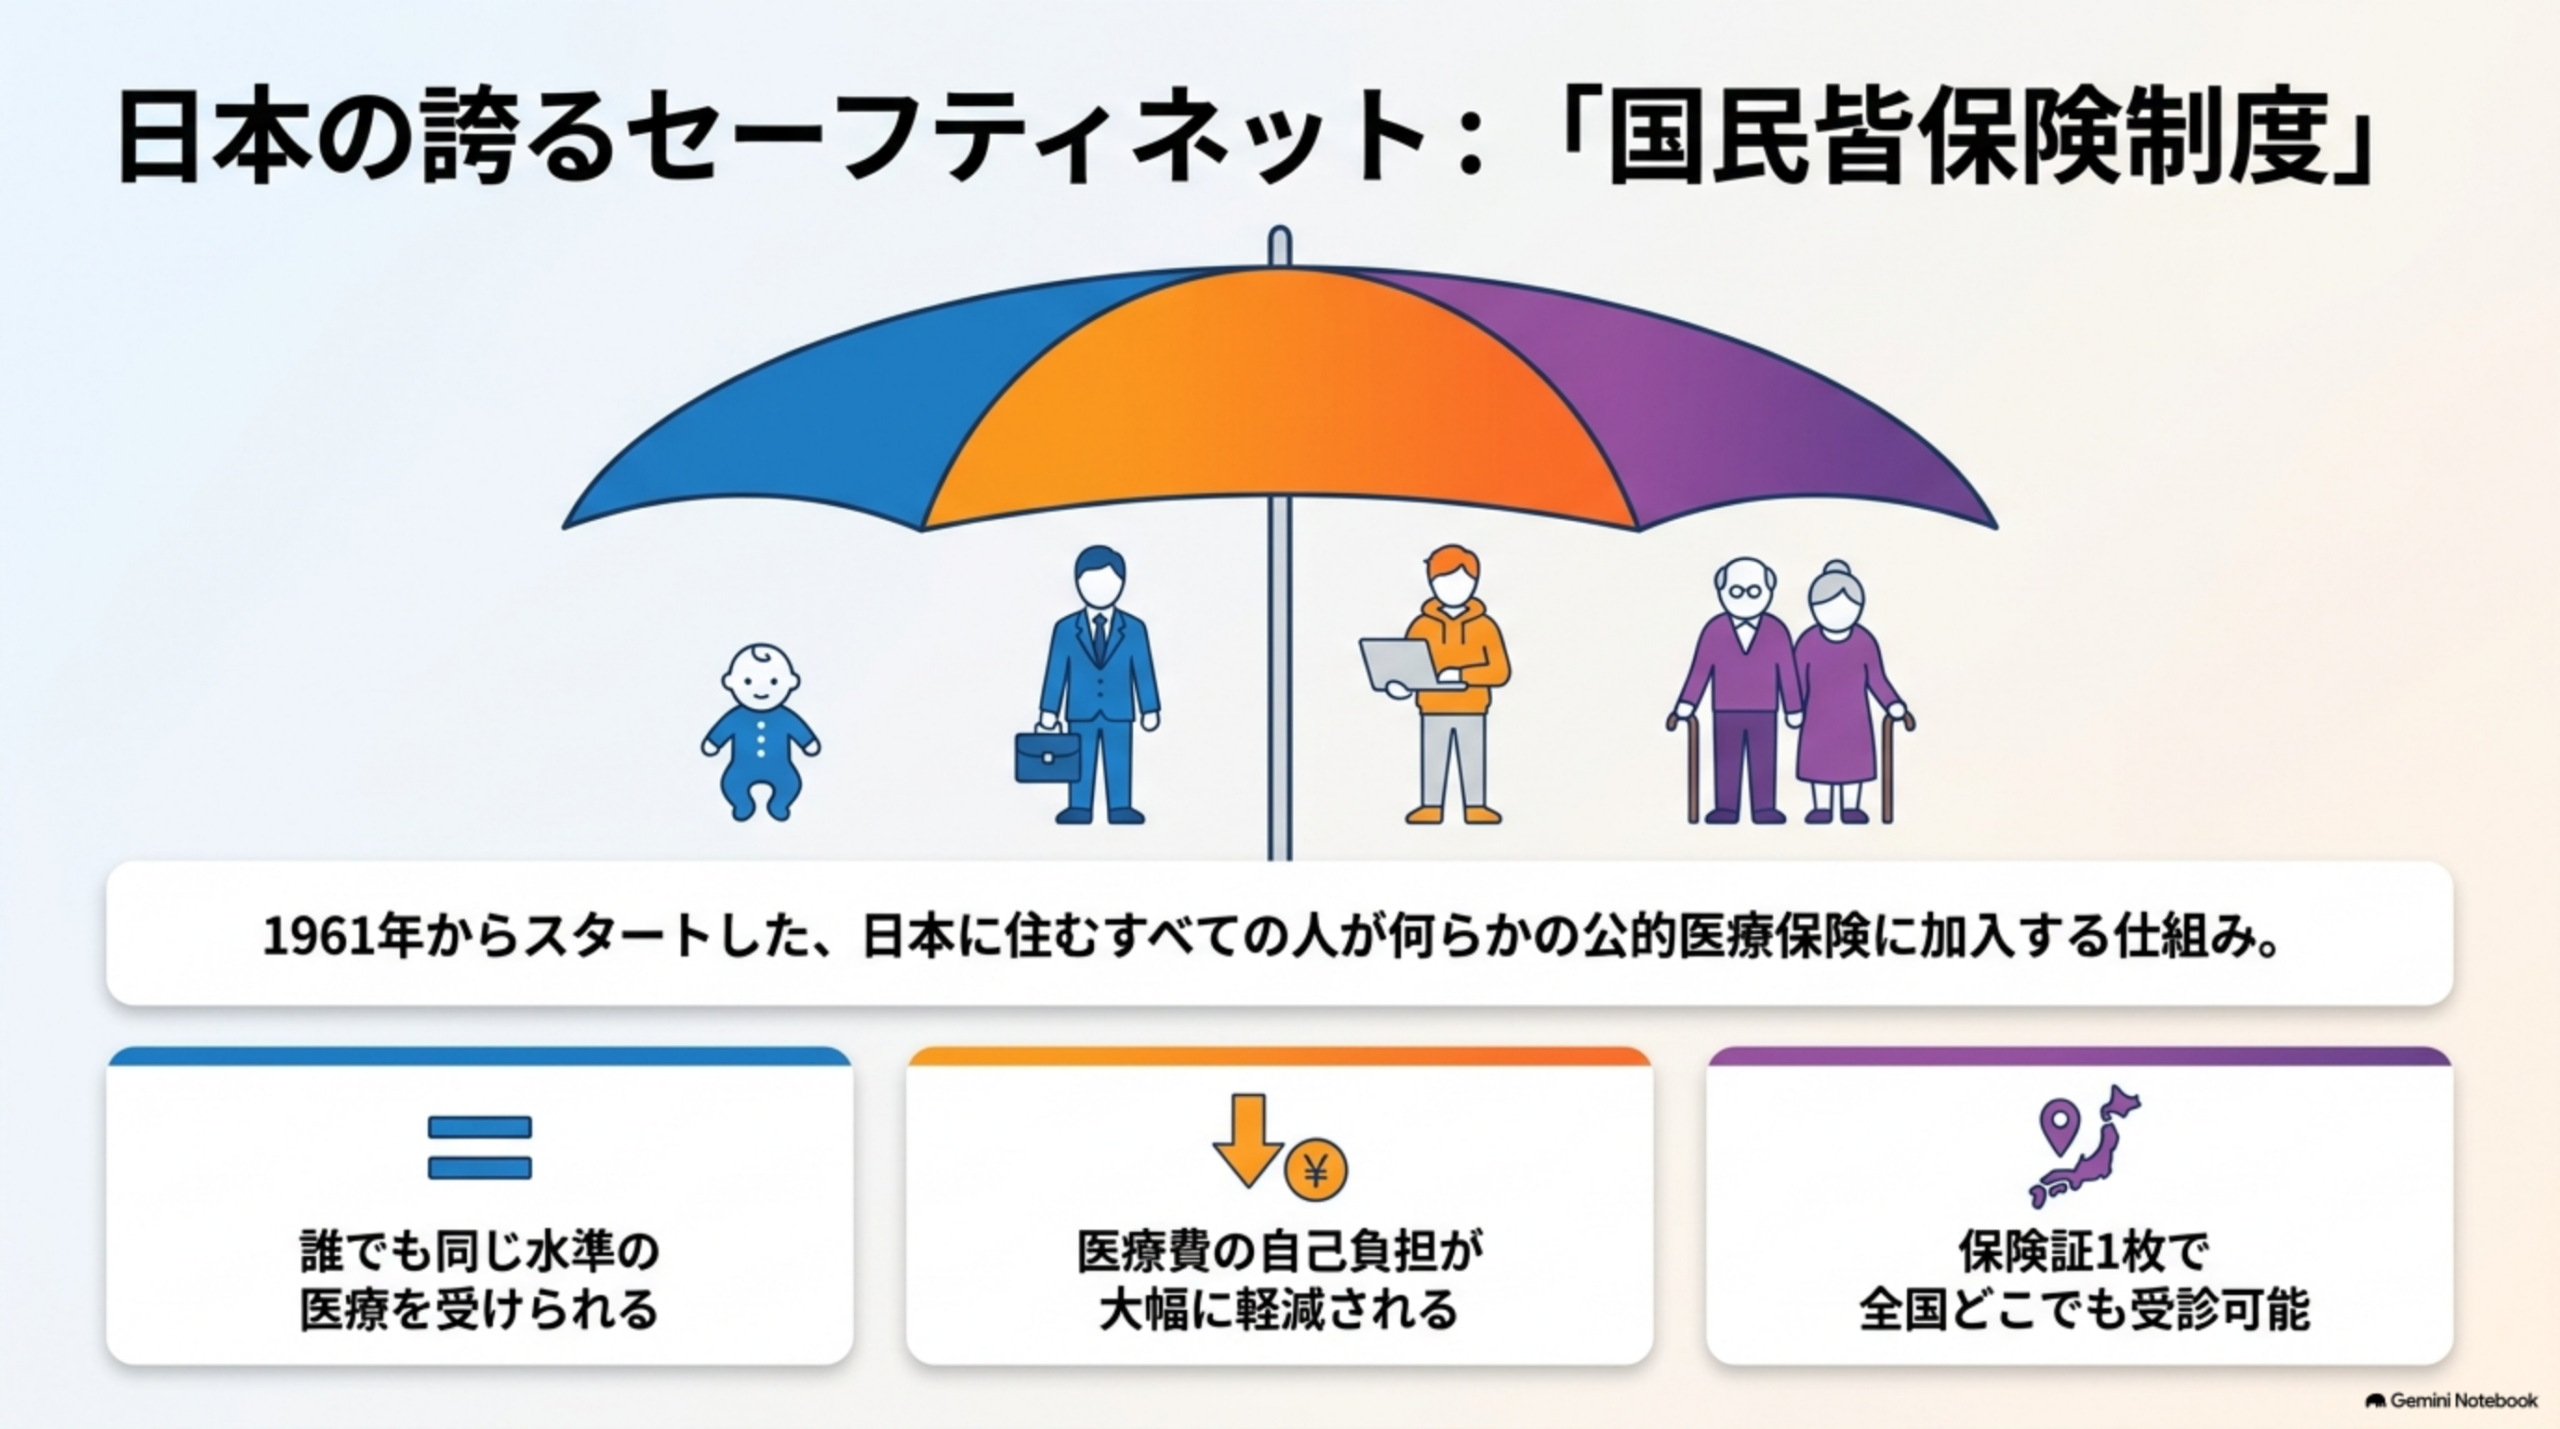
公的医療保険は、病気やケガをしたときに医療費の自己負担を軽くするための制度です。日本では原則としてすべての人が何らかの公的医療保険に加入しており、これを国民皆保険といいます。
FP3級では、細かな金額を丸暗記するよりも、まずどの制度に誰が入るのか、医療費はどこまで自己負担するのか、高額になったときにどんな救済制度があるのかを整理して理解することが大切です。
📗 学習ポイント
🔹 公的医療保険は「国民皆保険」制度
国民皆保険とは、日本国内に住むすべての人が原則として何らかの公的医療保険に加入し、必要なときに保険診療を受けられる仕組みです。自由診療だけに頼るのではなく、保険制度を土台として全国どこでも一定の医療を受けられる点が大きな特徴です。
公的医療保険は「病院代を安くする制度」というだけでなく、日常的な受診から高額な治療まで、家計が急に破綻しないように支える社会保障の柱です。
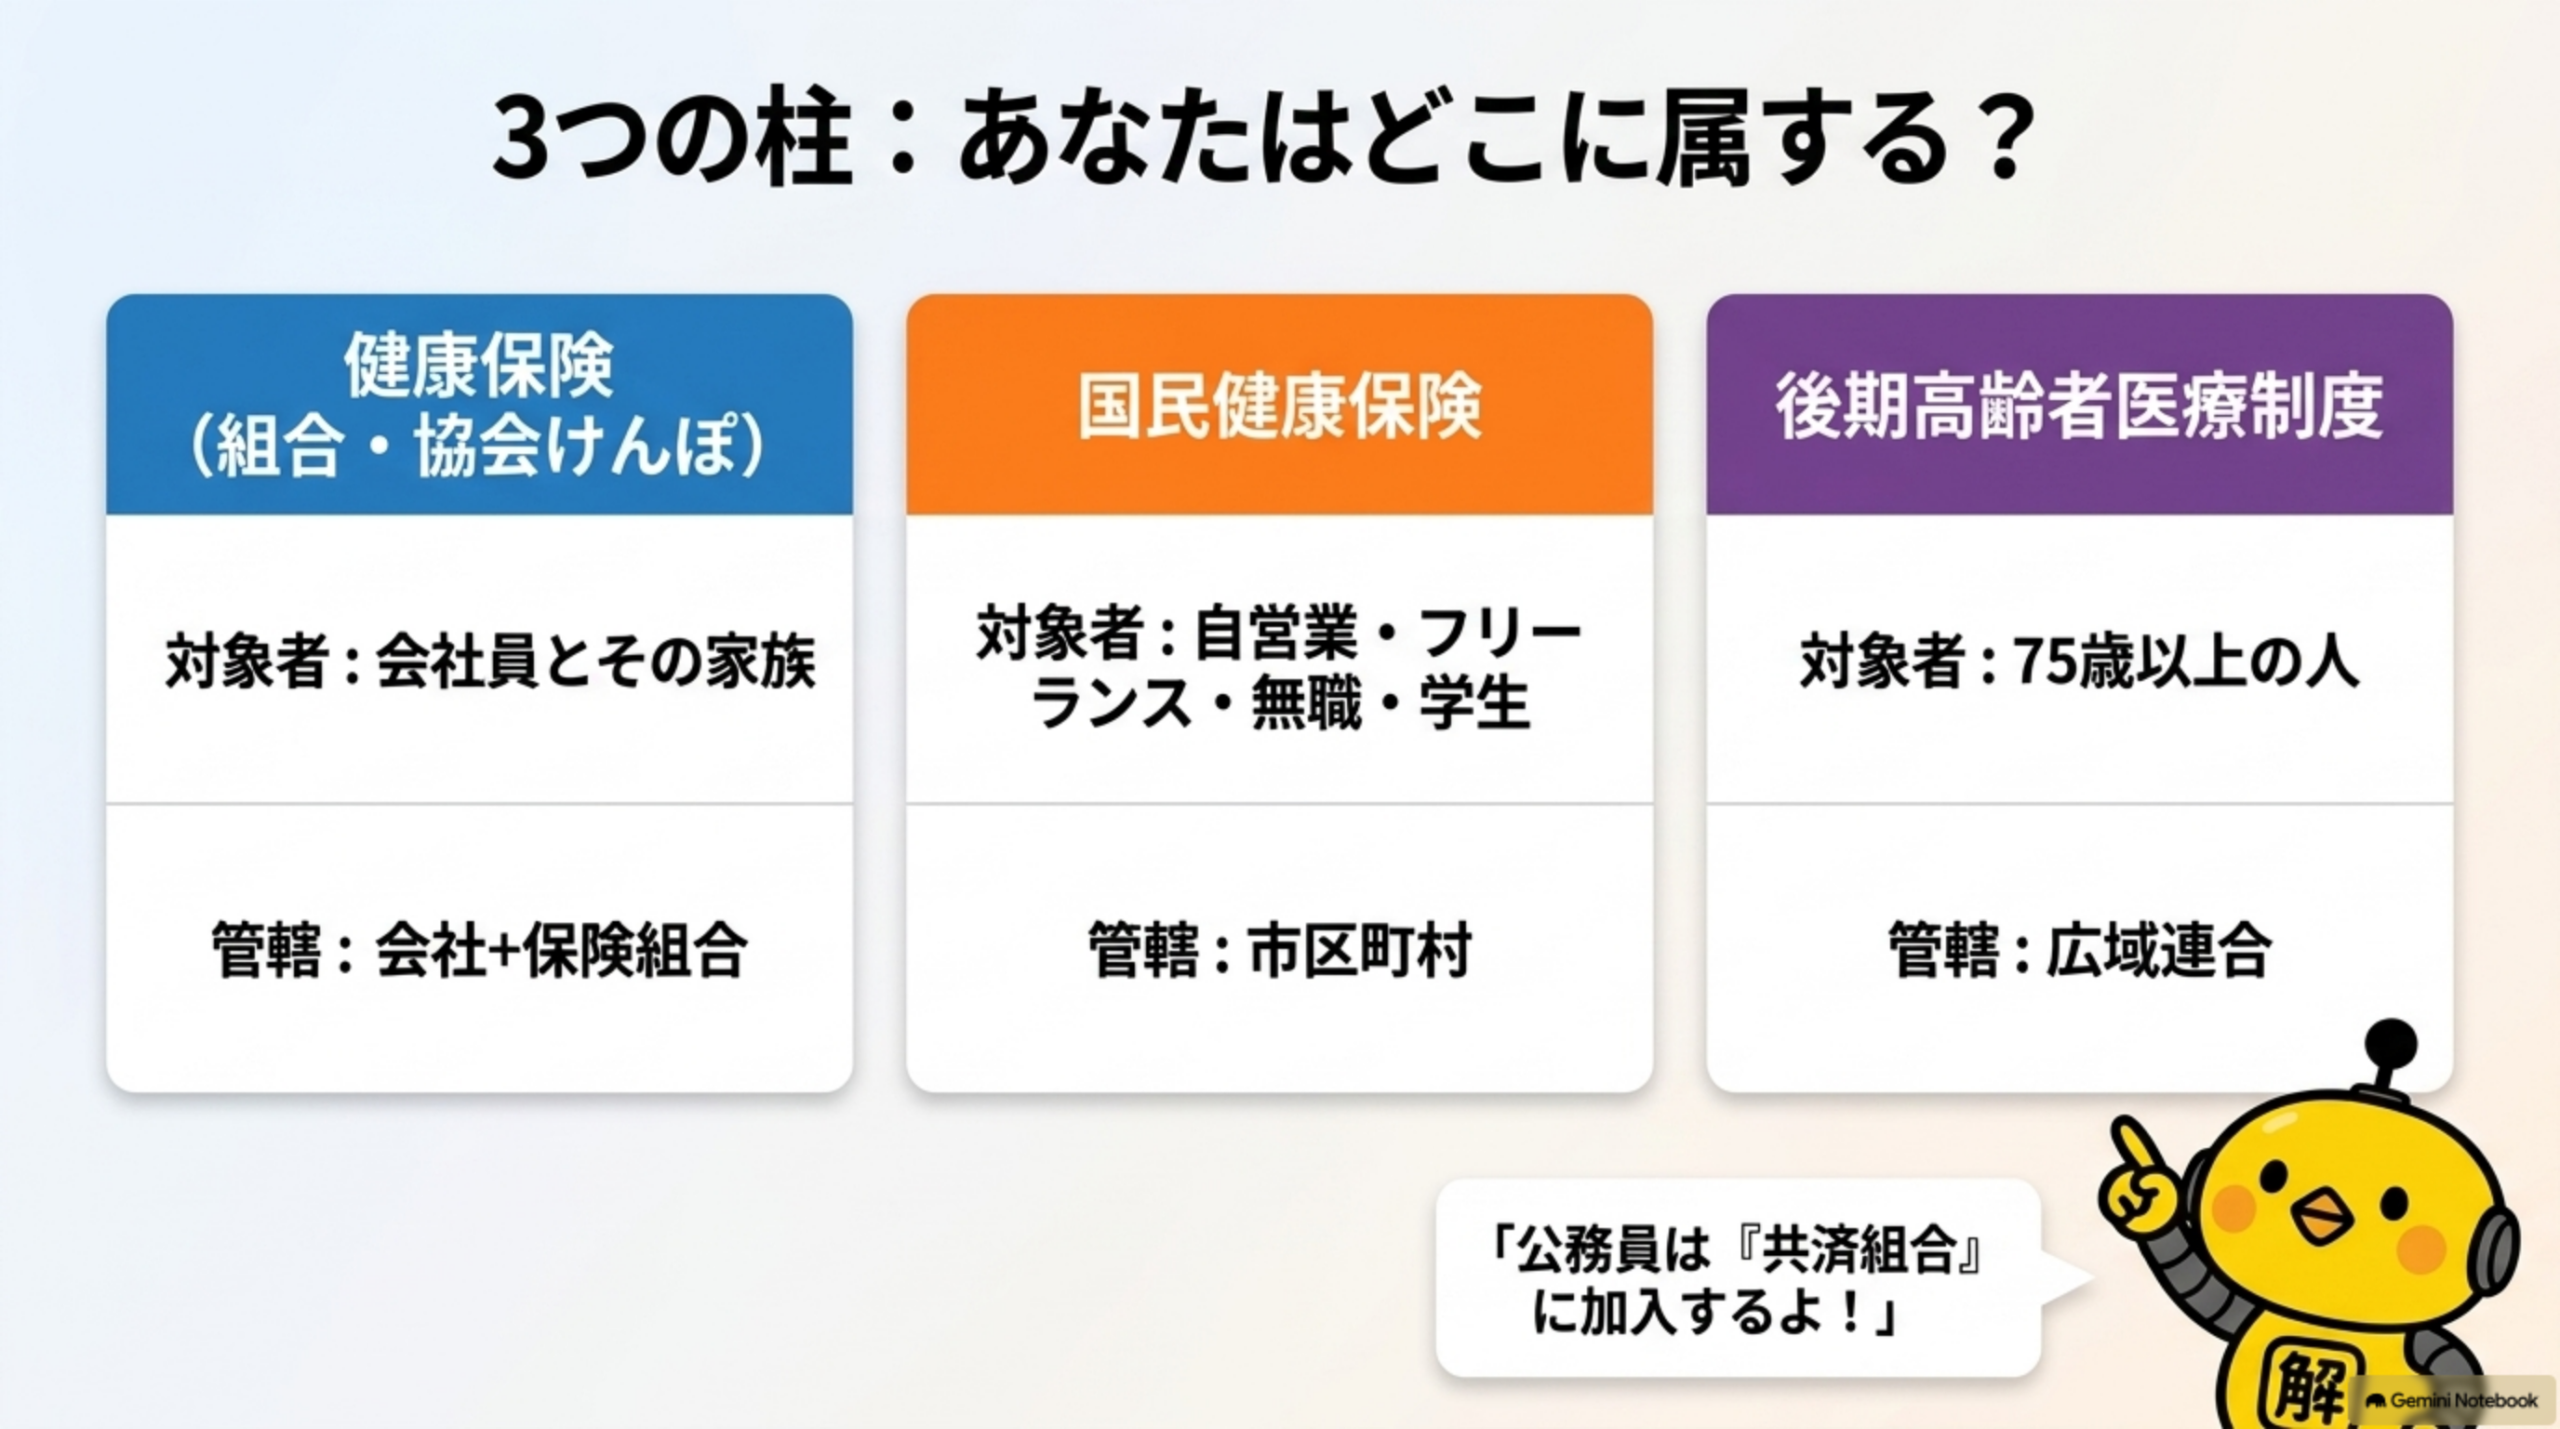
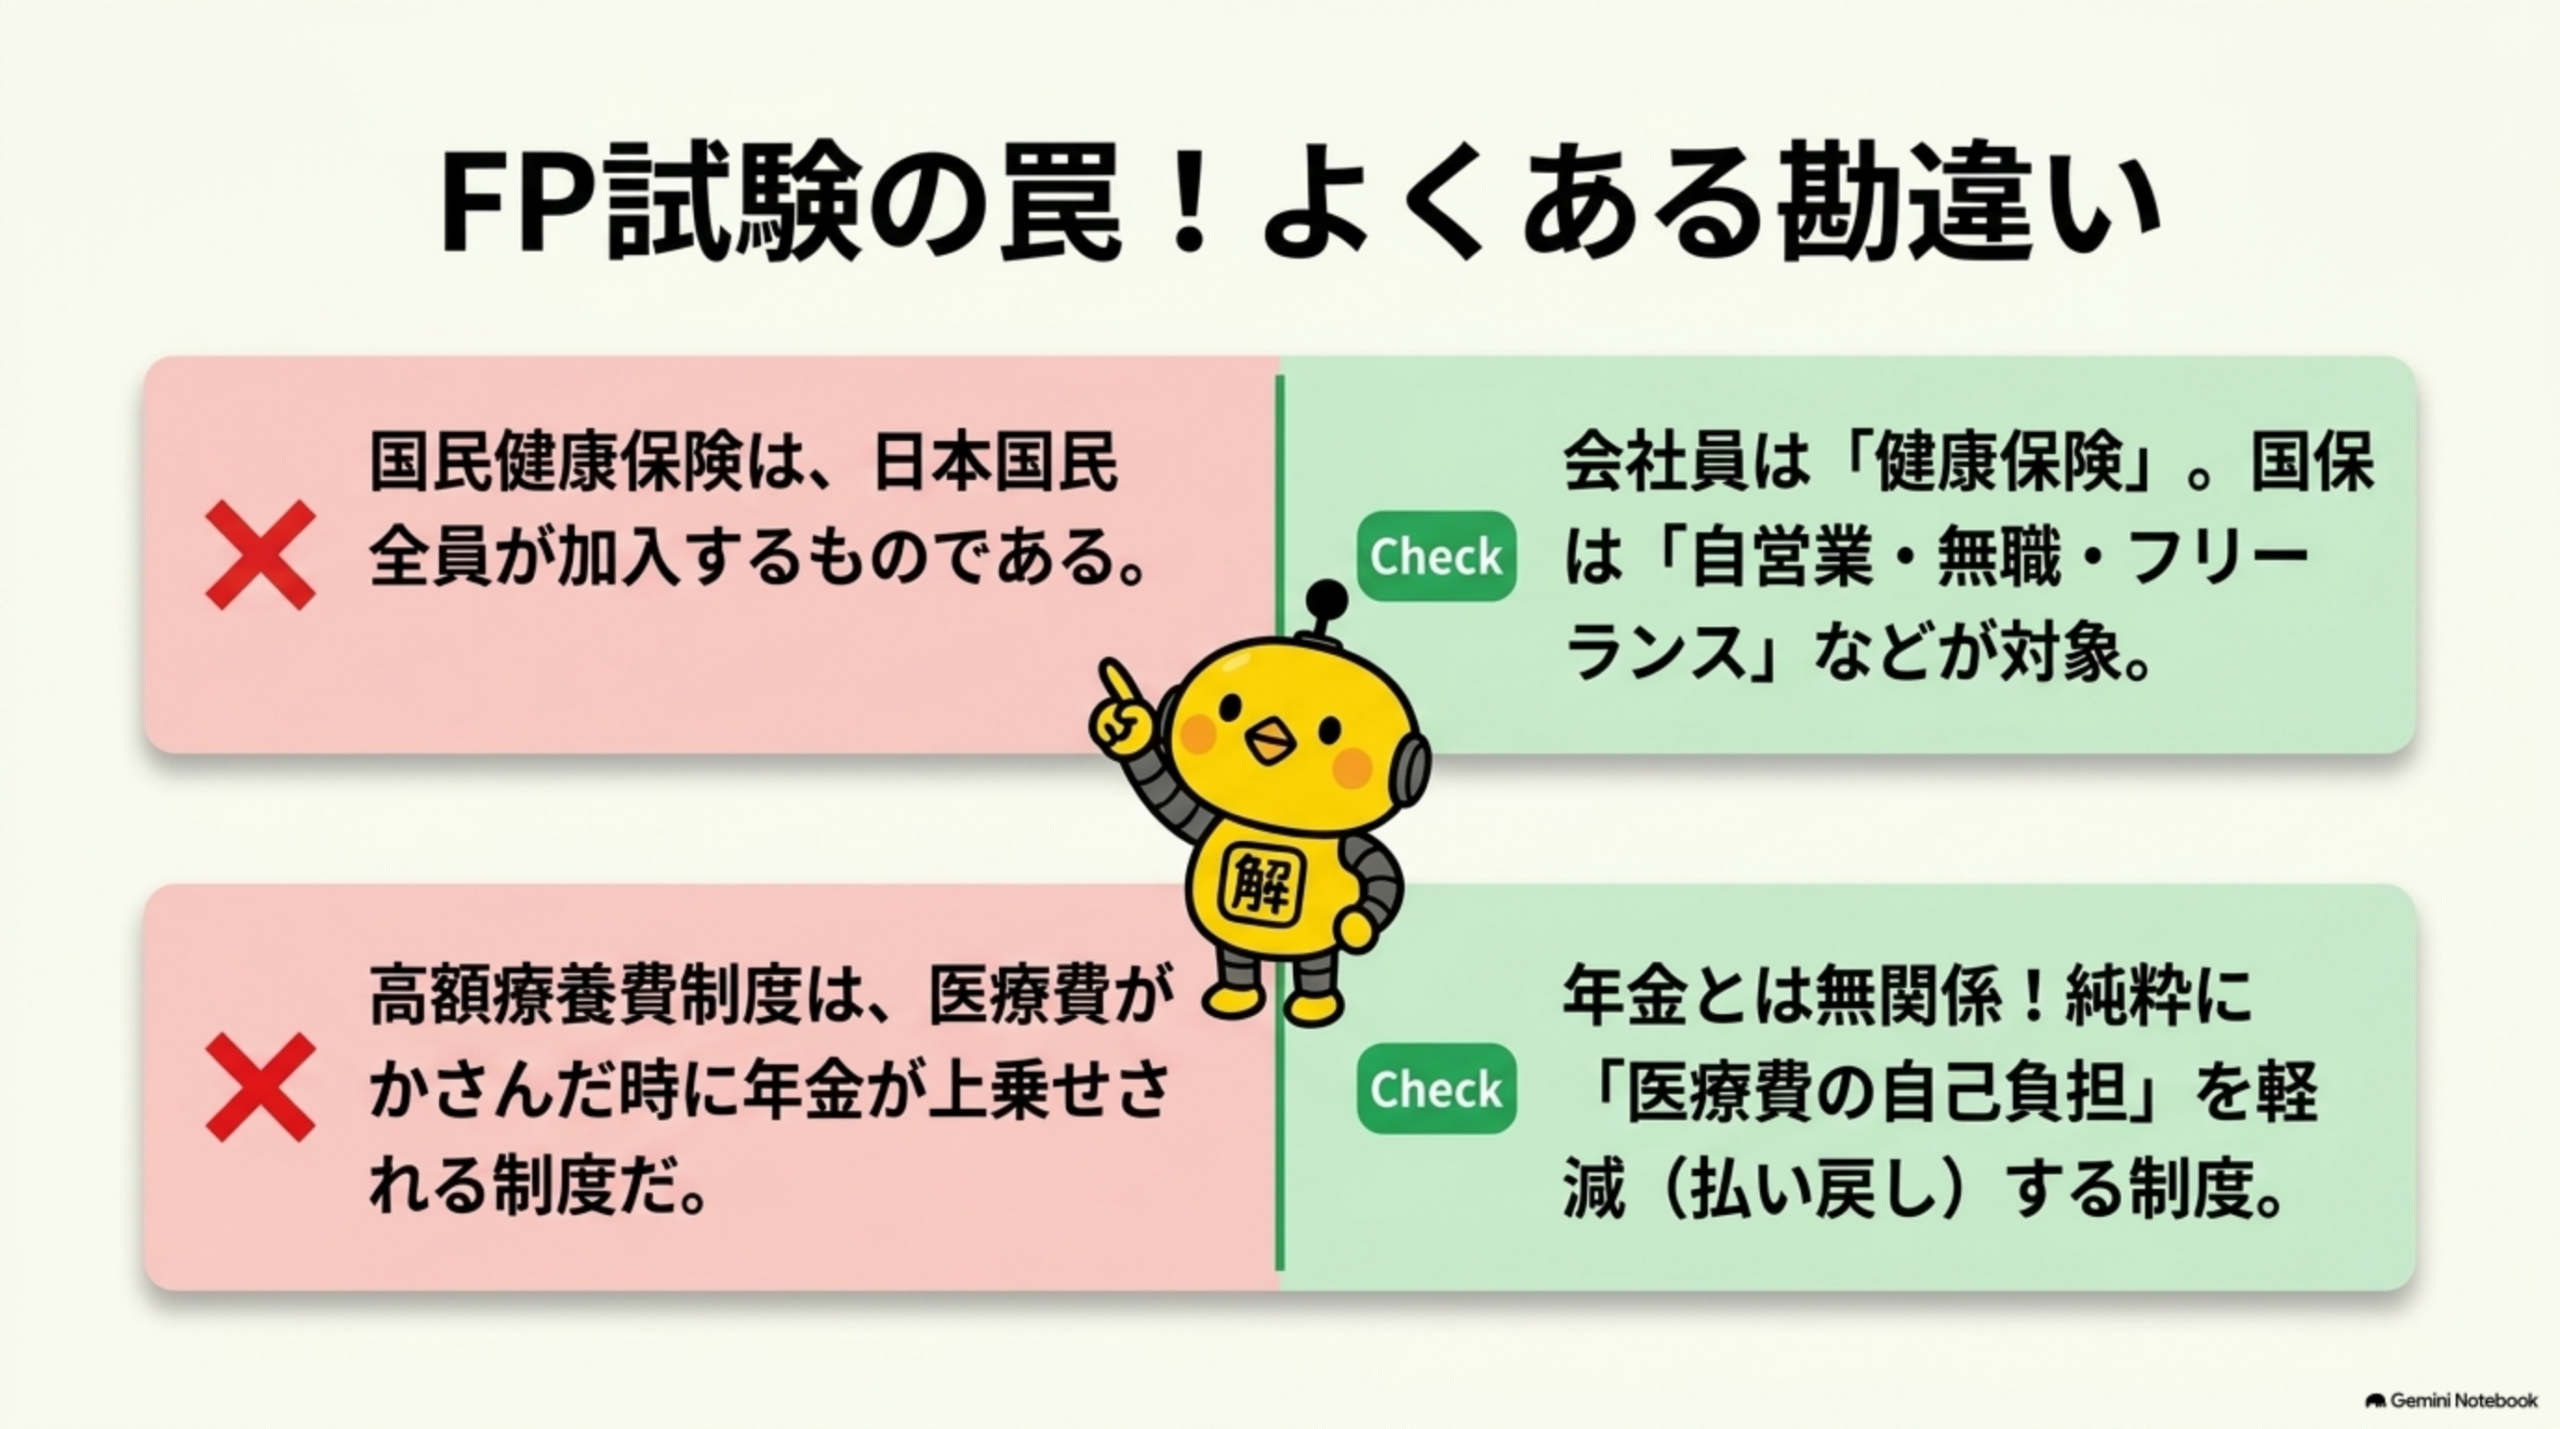
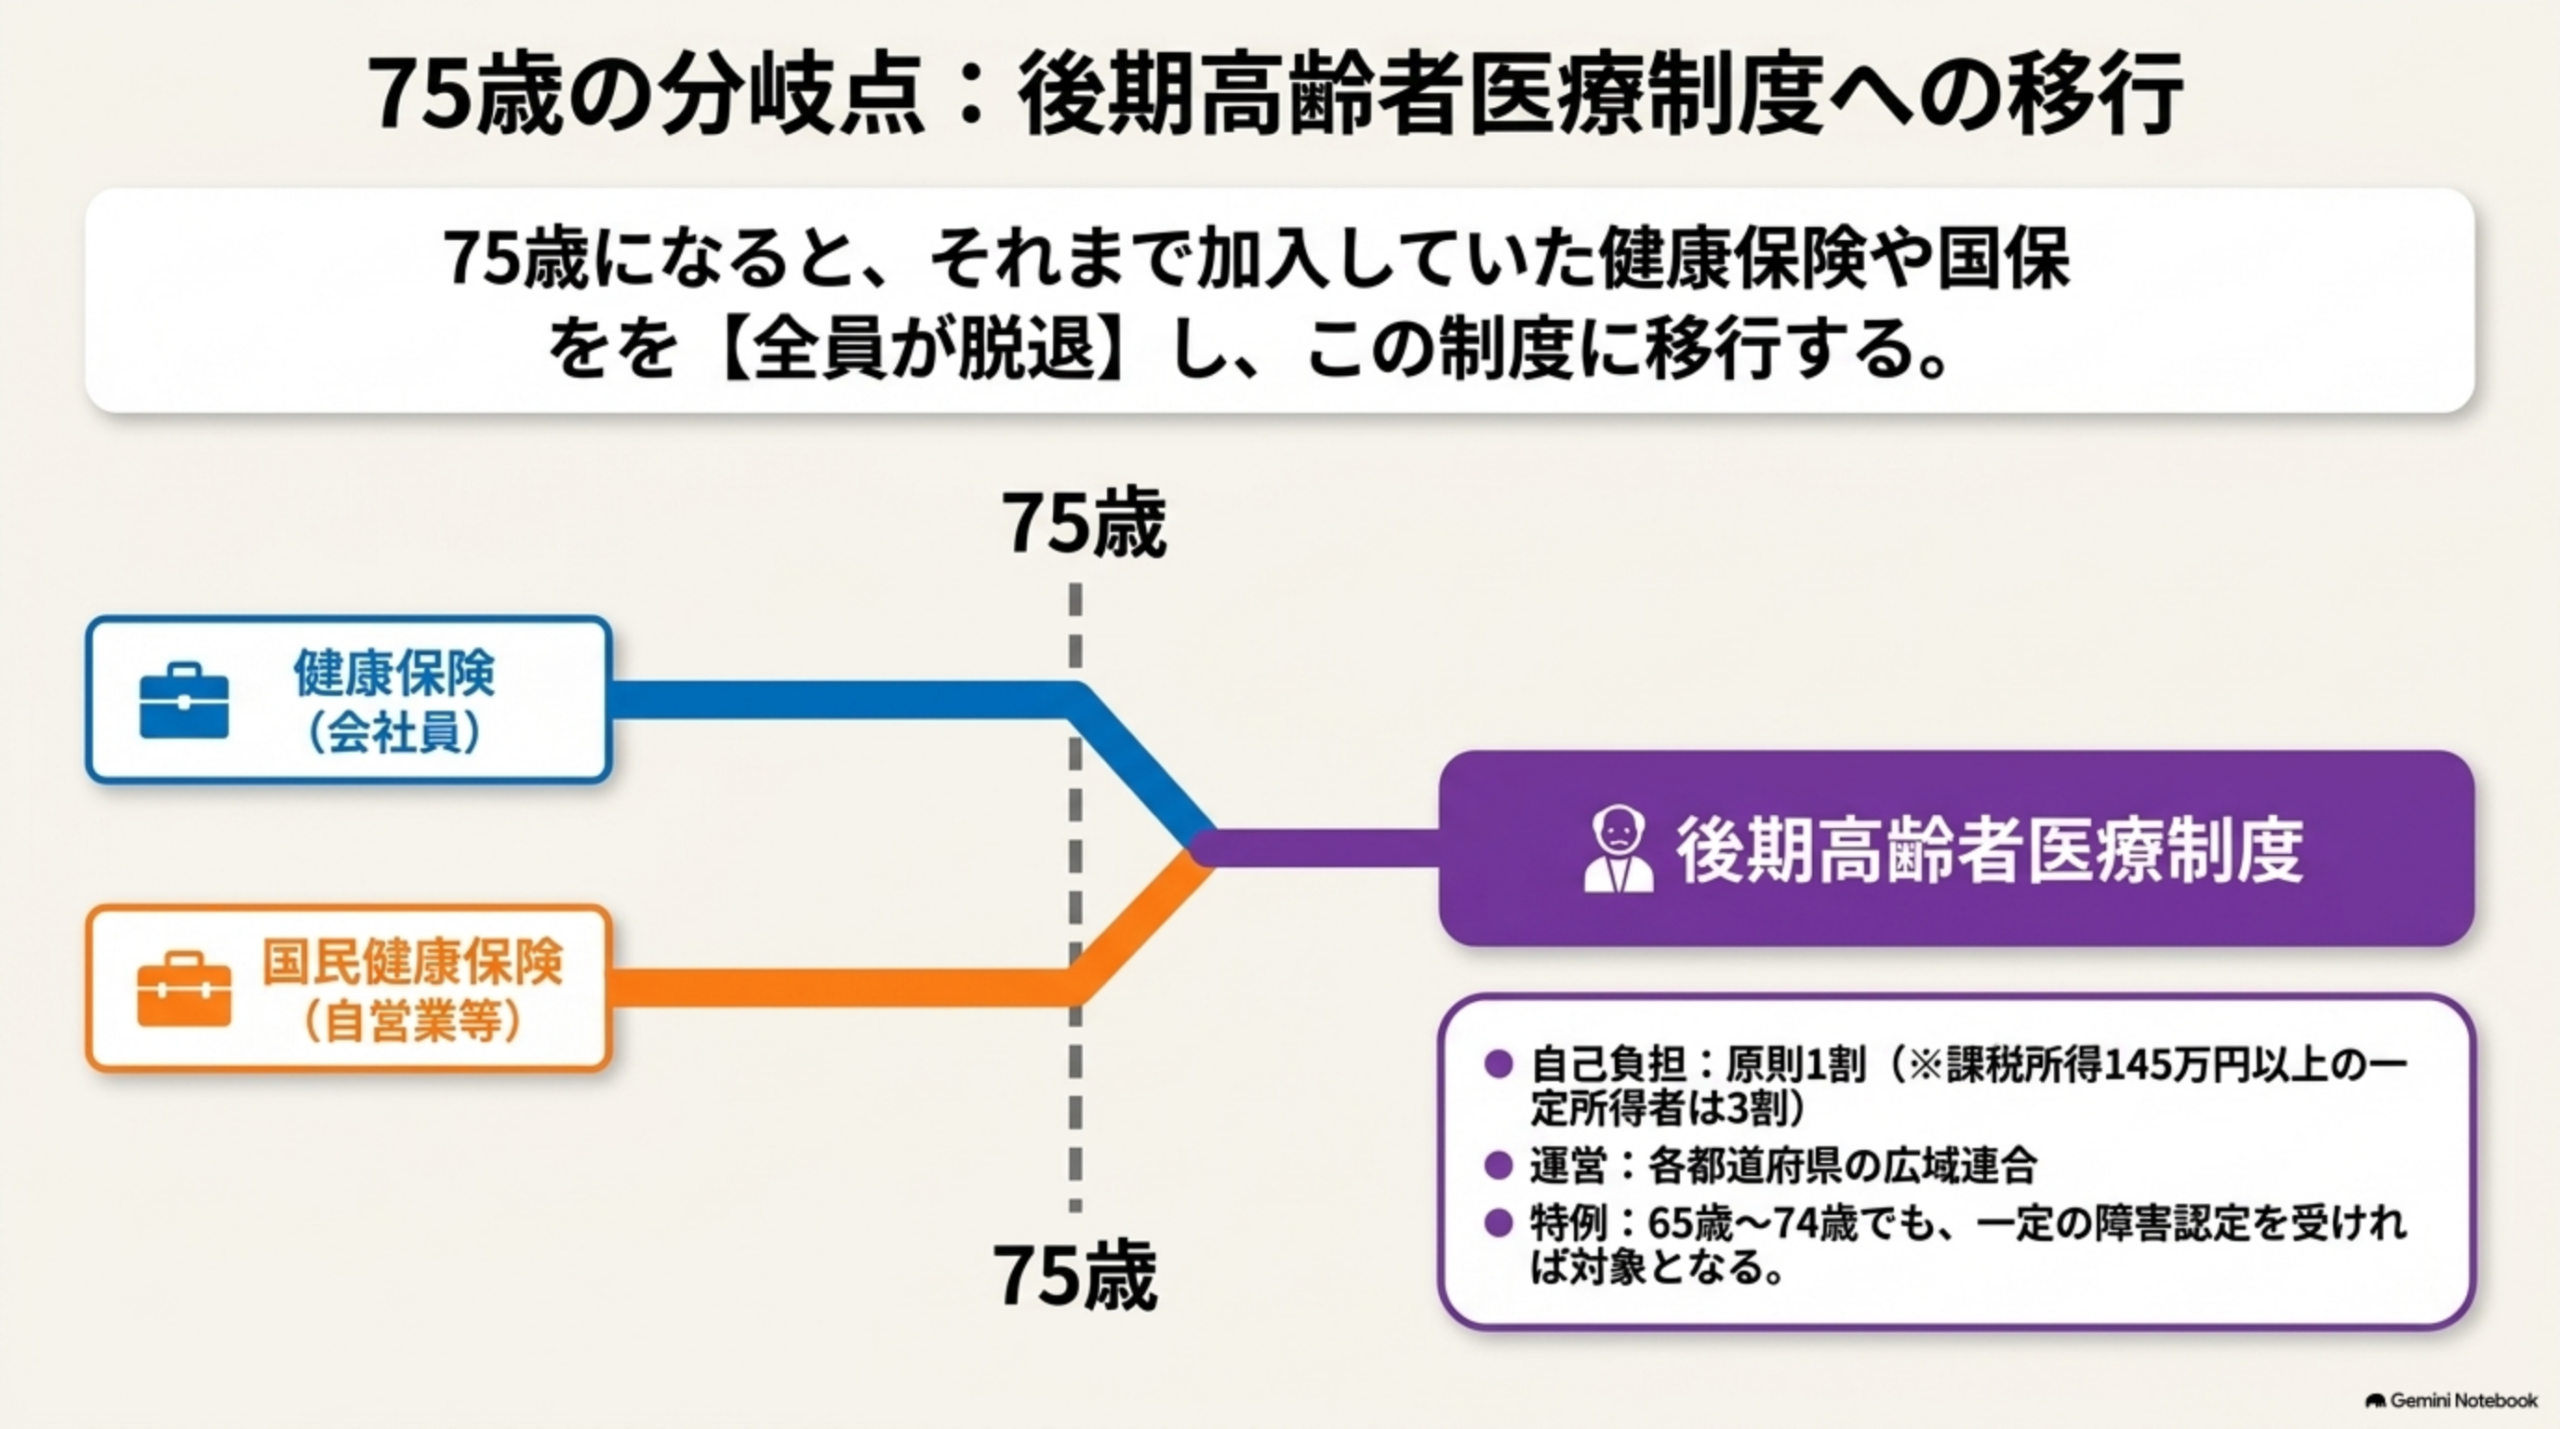
公的医療保険の大前提は、加入している制度は違っても、誰もが医療保障を受けられるという点です。会社員は健康保険、自営業者などは国民健康保険、高齢者は後期高齢者医療制度というように、立場に応じて加入先が分かれます。
🔹 医療保険の種類と対象者
FP3級では、まず「会社員等は健康保険」「自営業者等は国民健康保険」「75歳以上は後期高齢者医療制度」という大きな整理を押さえます。
さらに、健康保険には被扶養者という考え方があり、一定要件を満たす家族も保険給付を受けられます。一方、国民健康保険は世帯単位で加入するイメージで、健康保険のような被扶養者制度とは考え方が異なります。
会社員中心=健康保険 / 自営業・退職後など=国民健康保険 / 75歳以上=後期高齢者医療制度
🔹 自己負担割合(原則)
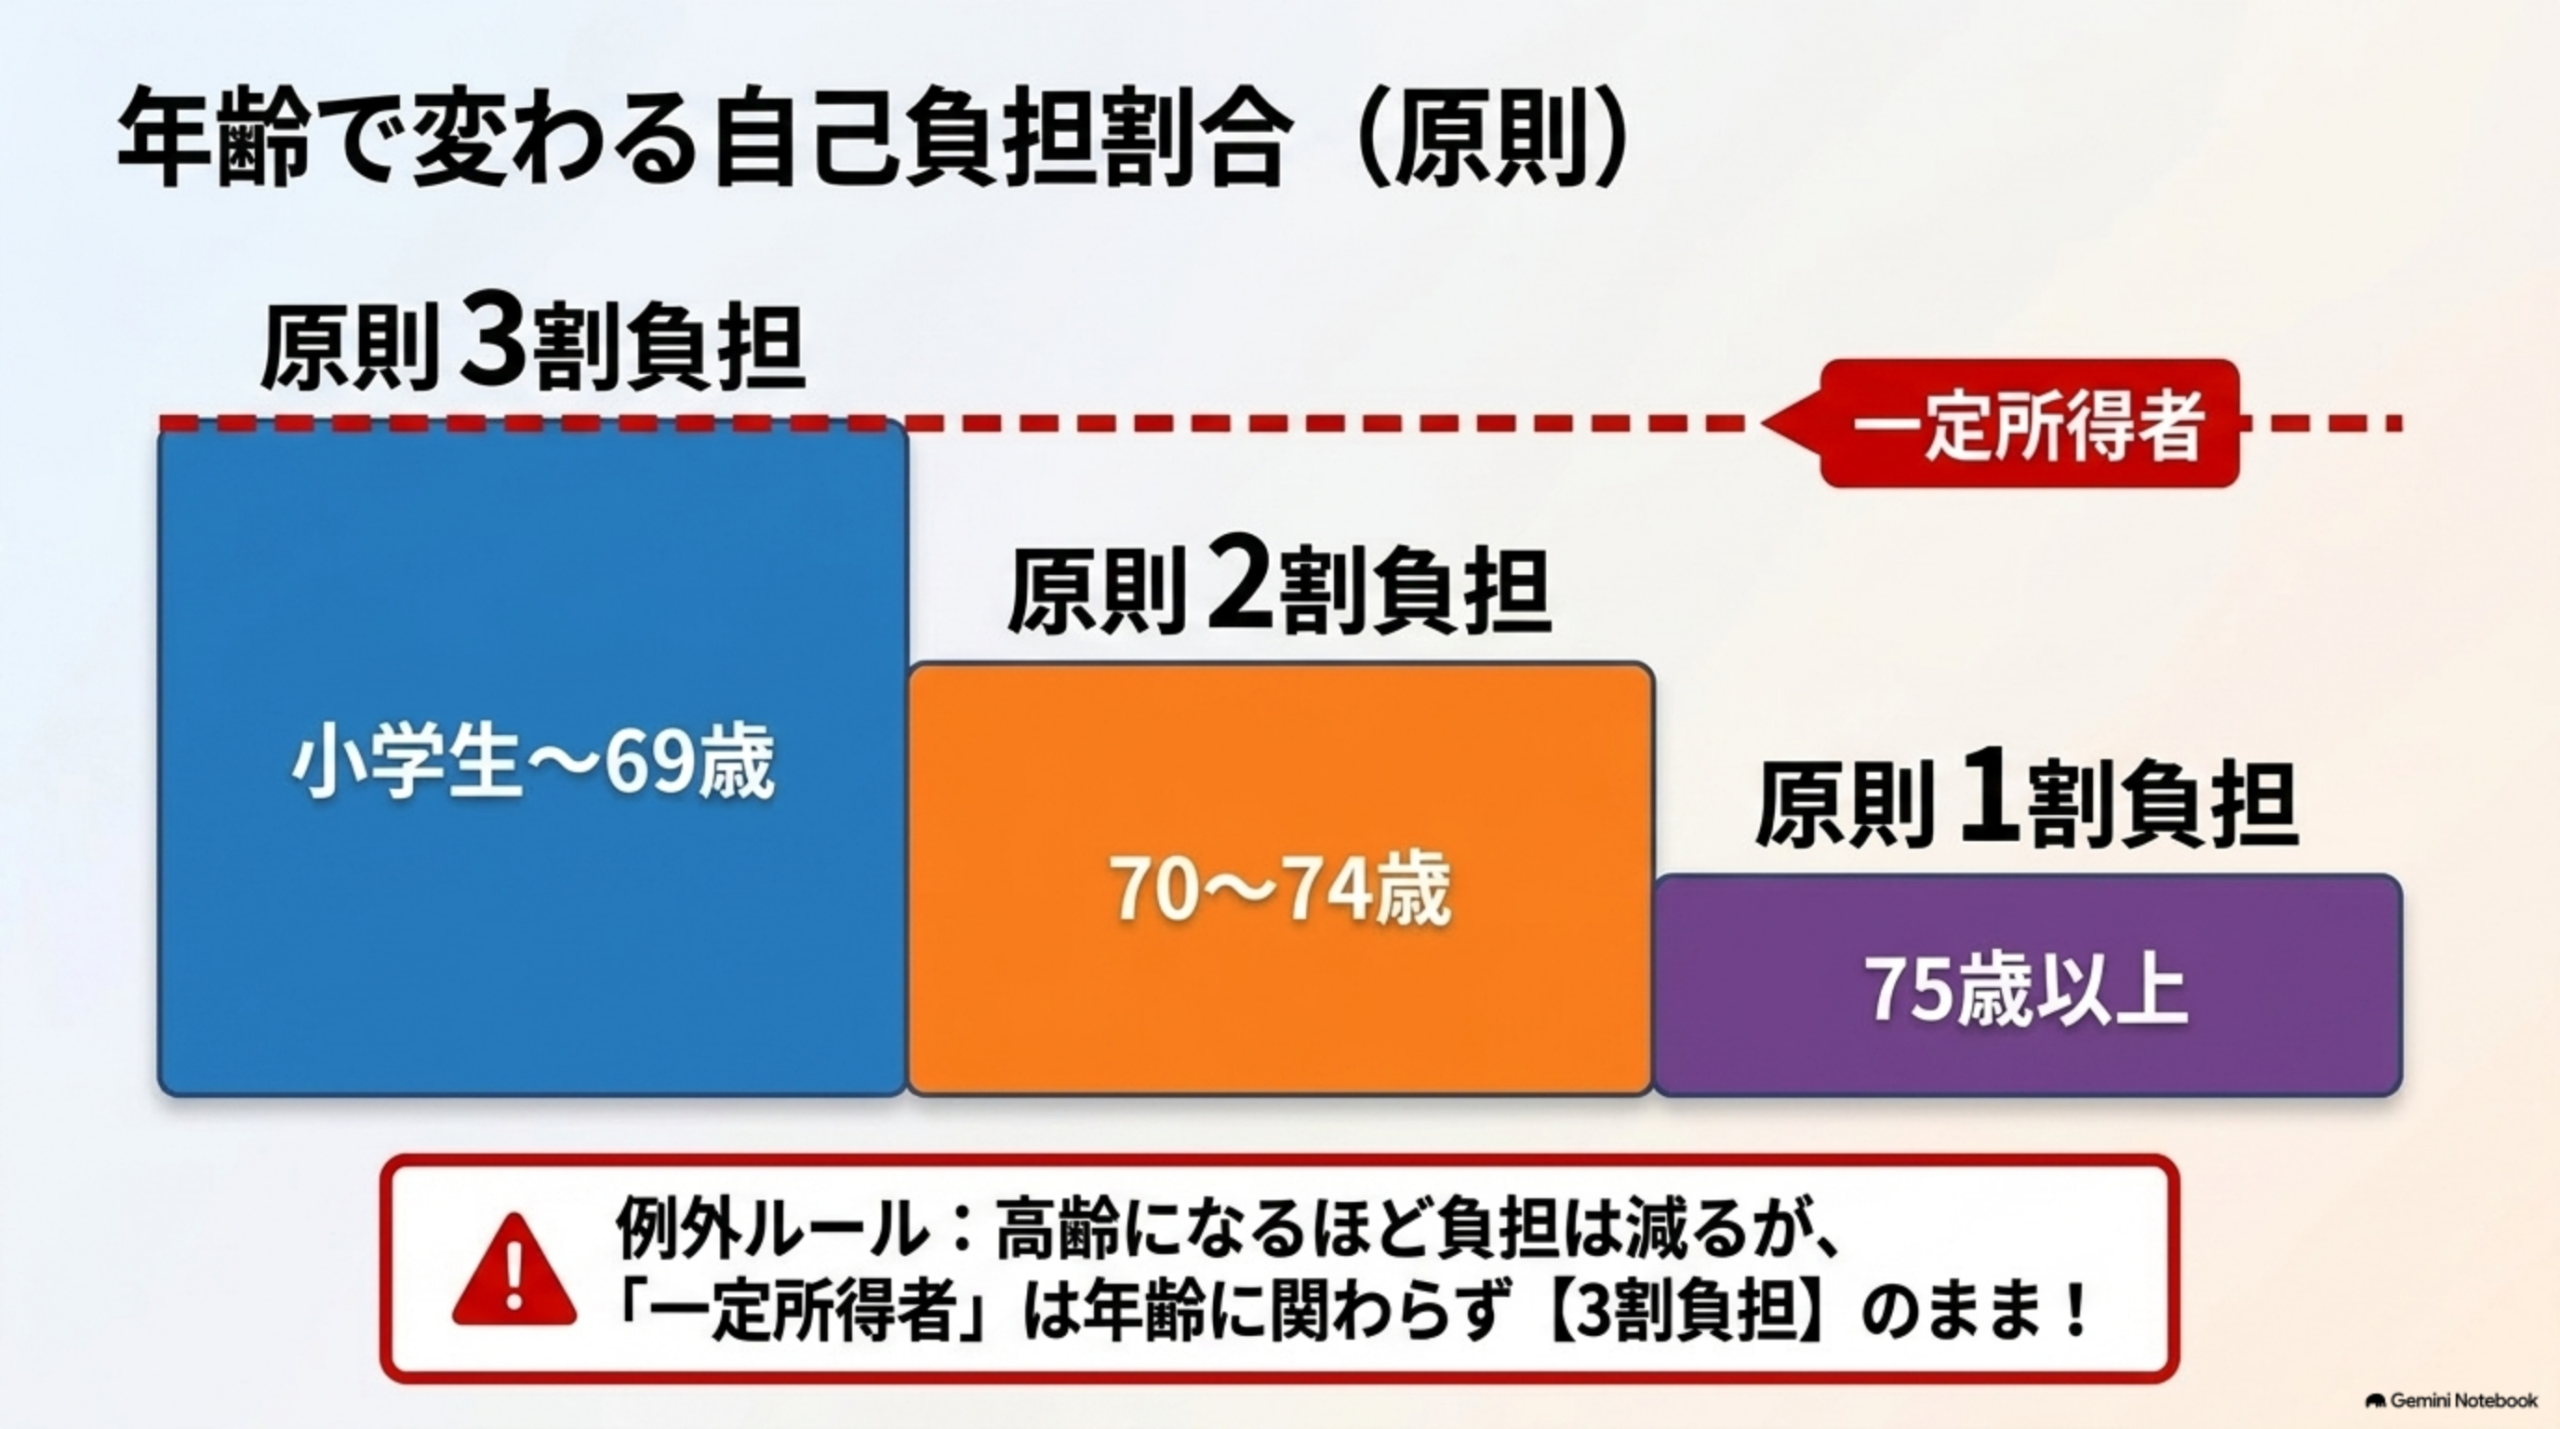
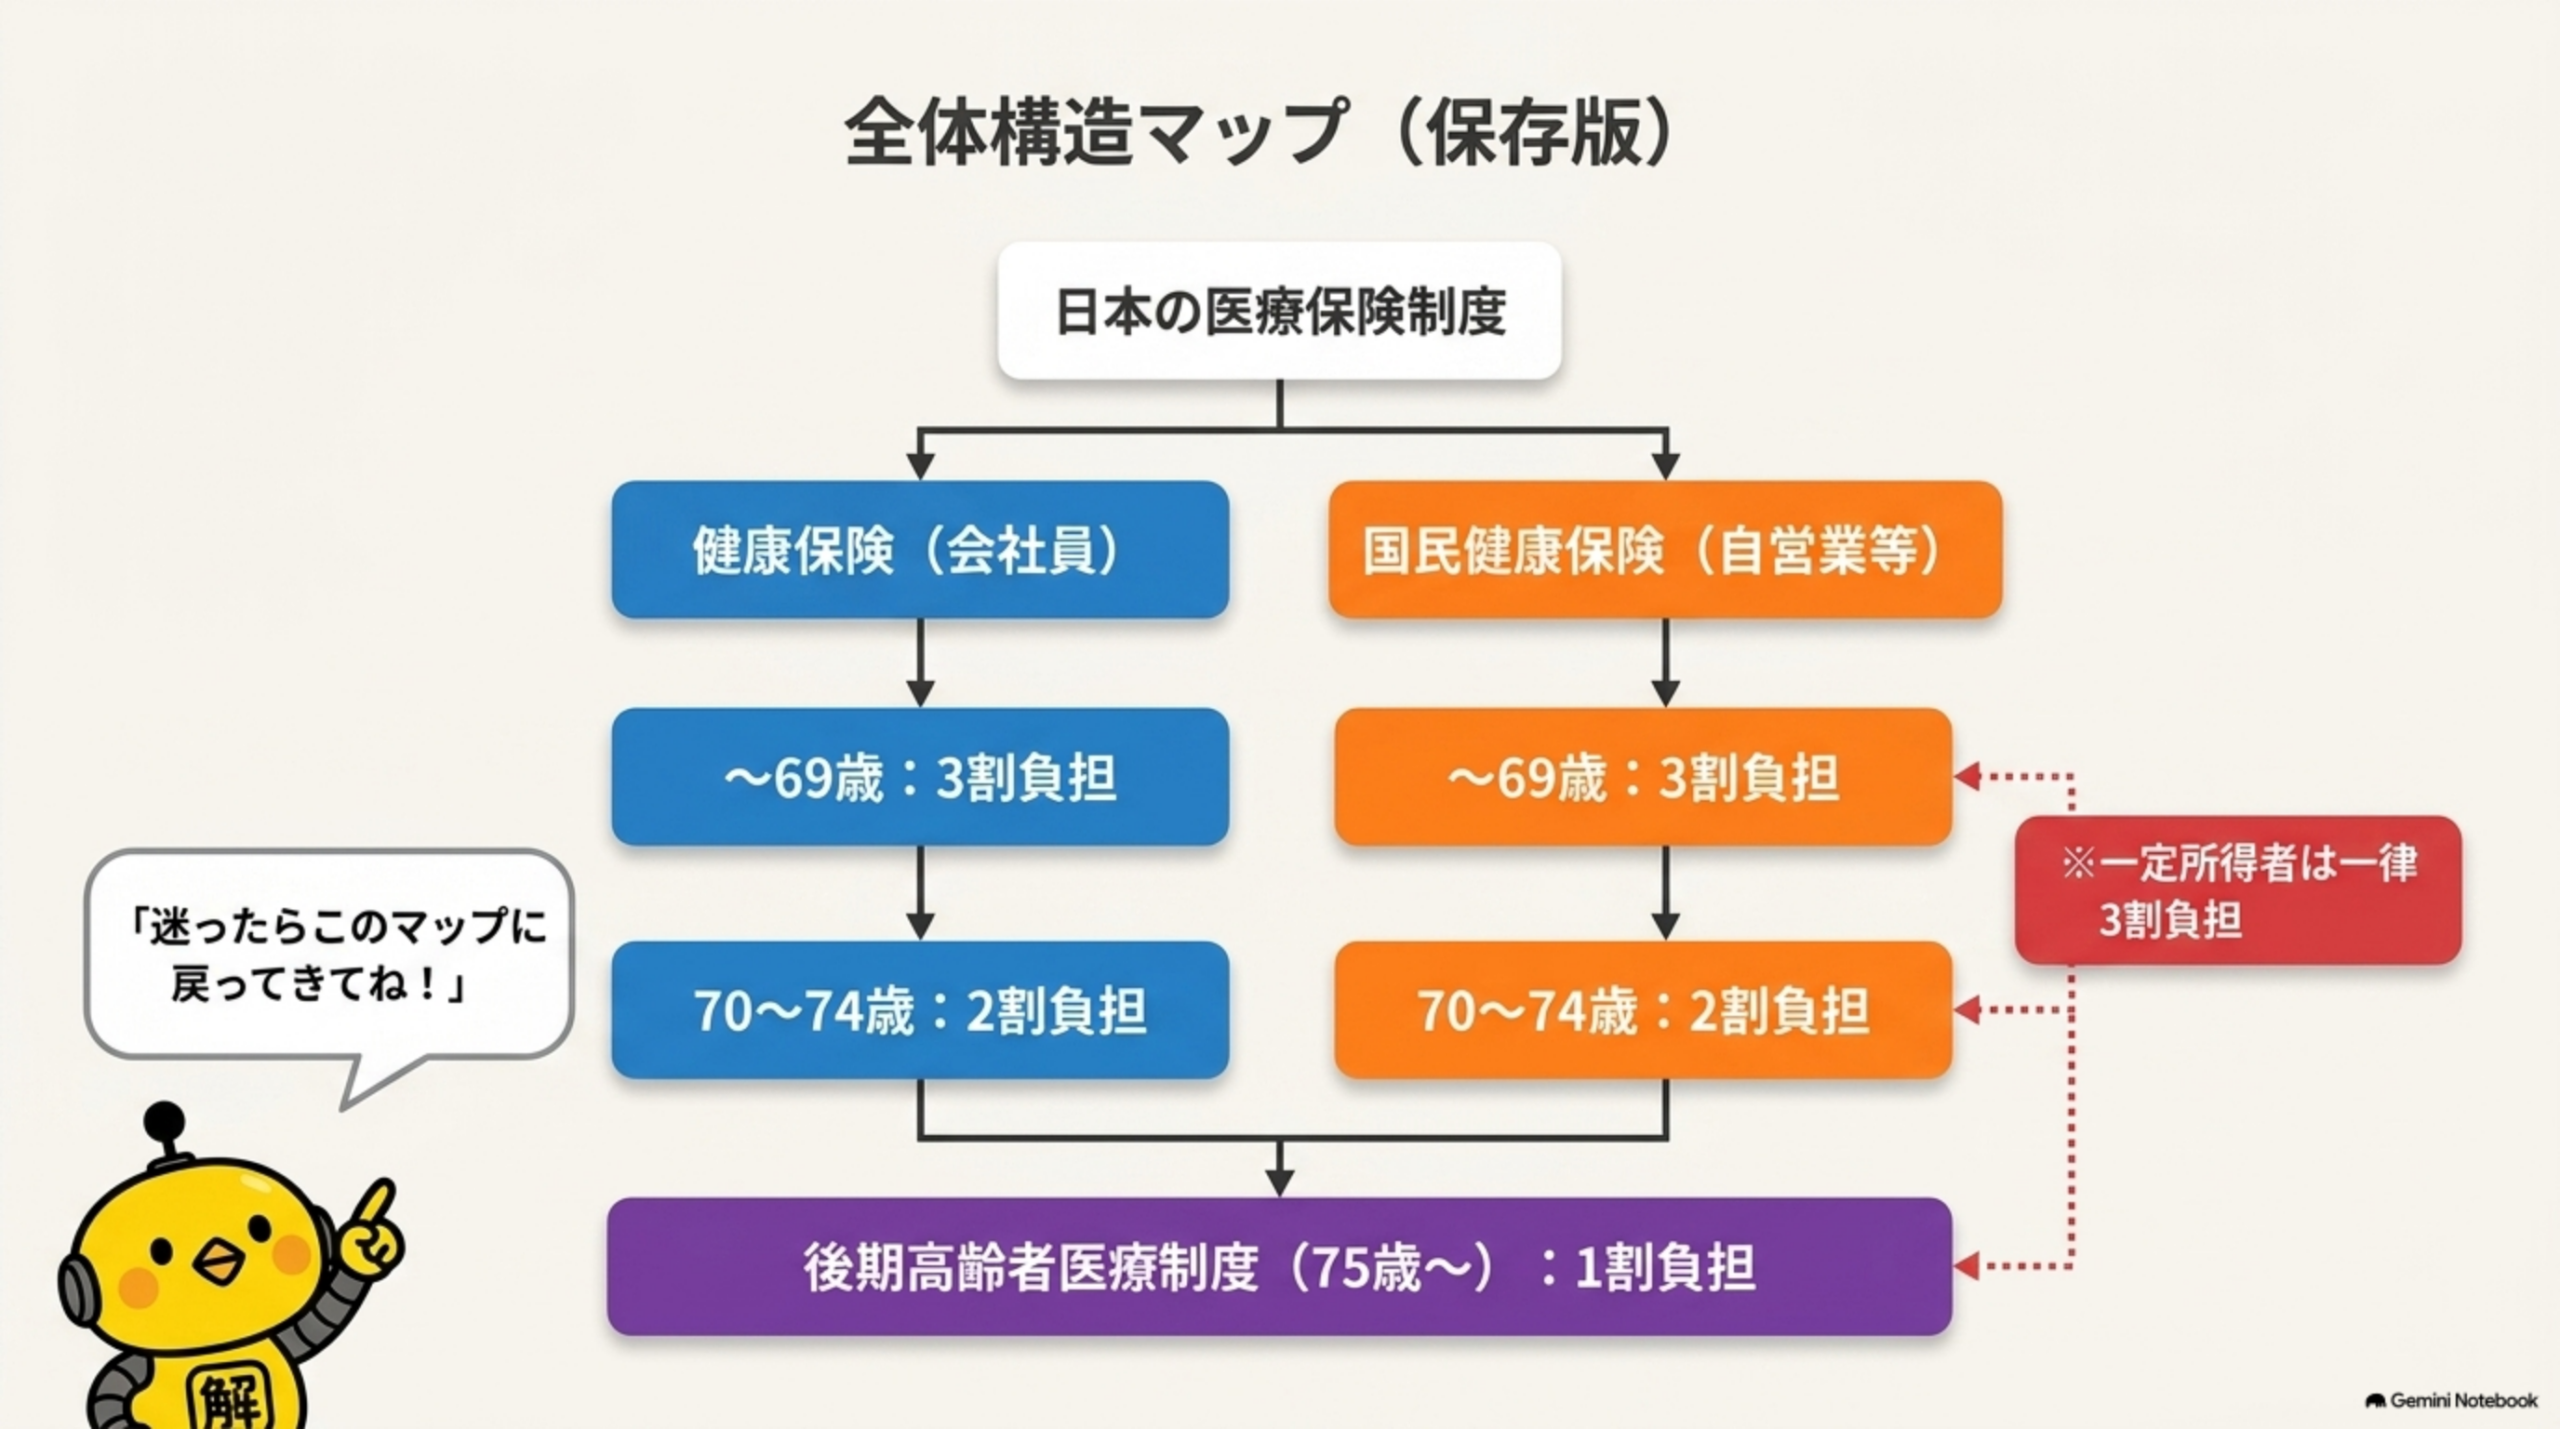
医療保険に加入していても、病院の窓口では医療費の一部を自己負担します。ただし、年齢や所得区分によって負担割合が異なります。
ここで大切なのは、「加入している保険の種類」だけでなく、年齢によって窓口負担割合が変わることです。試験では「75歳以上=必ず1割」と早合点しないように注意しましょう。
🔹 高額療養費制度とは?
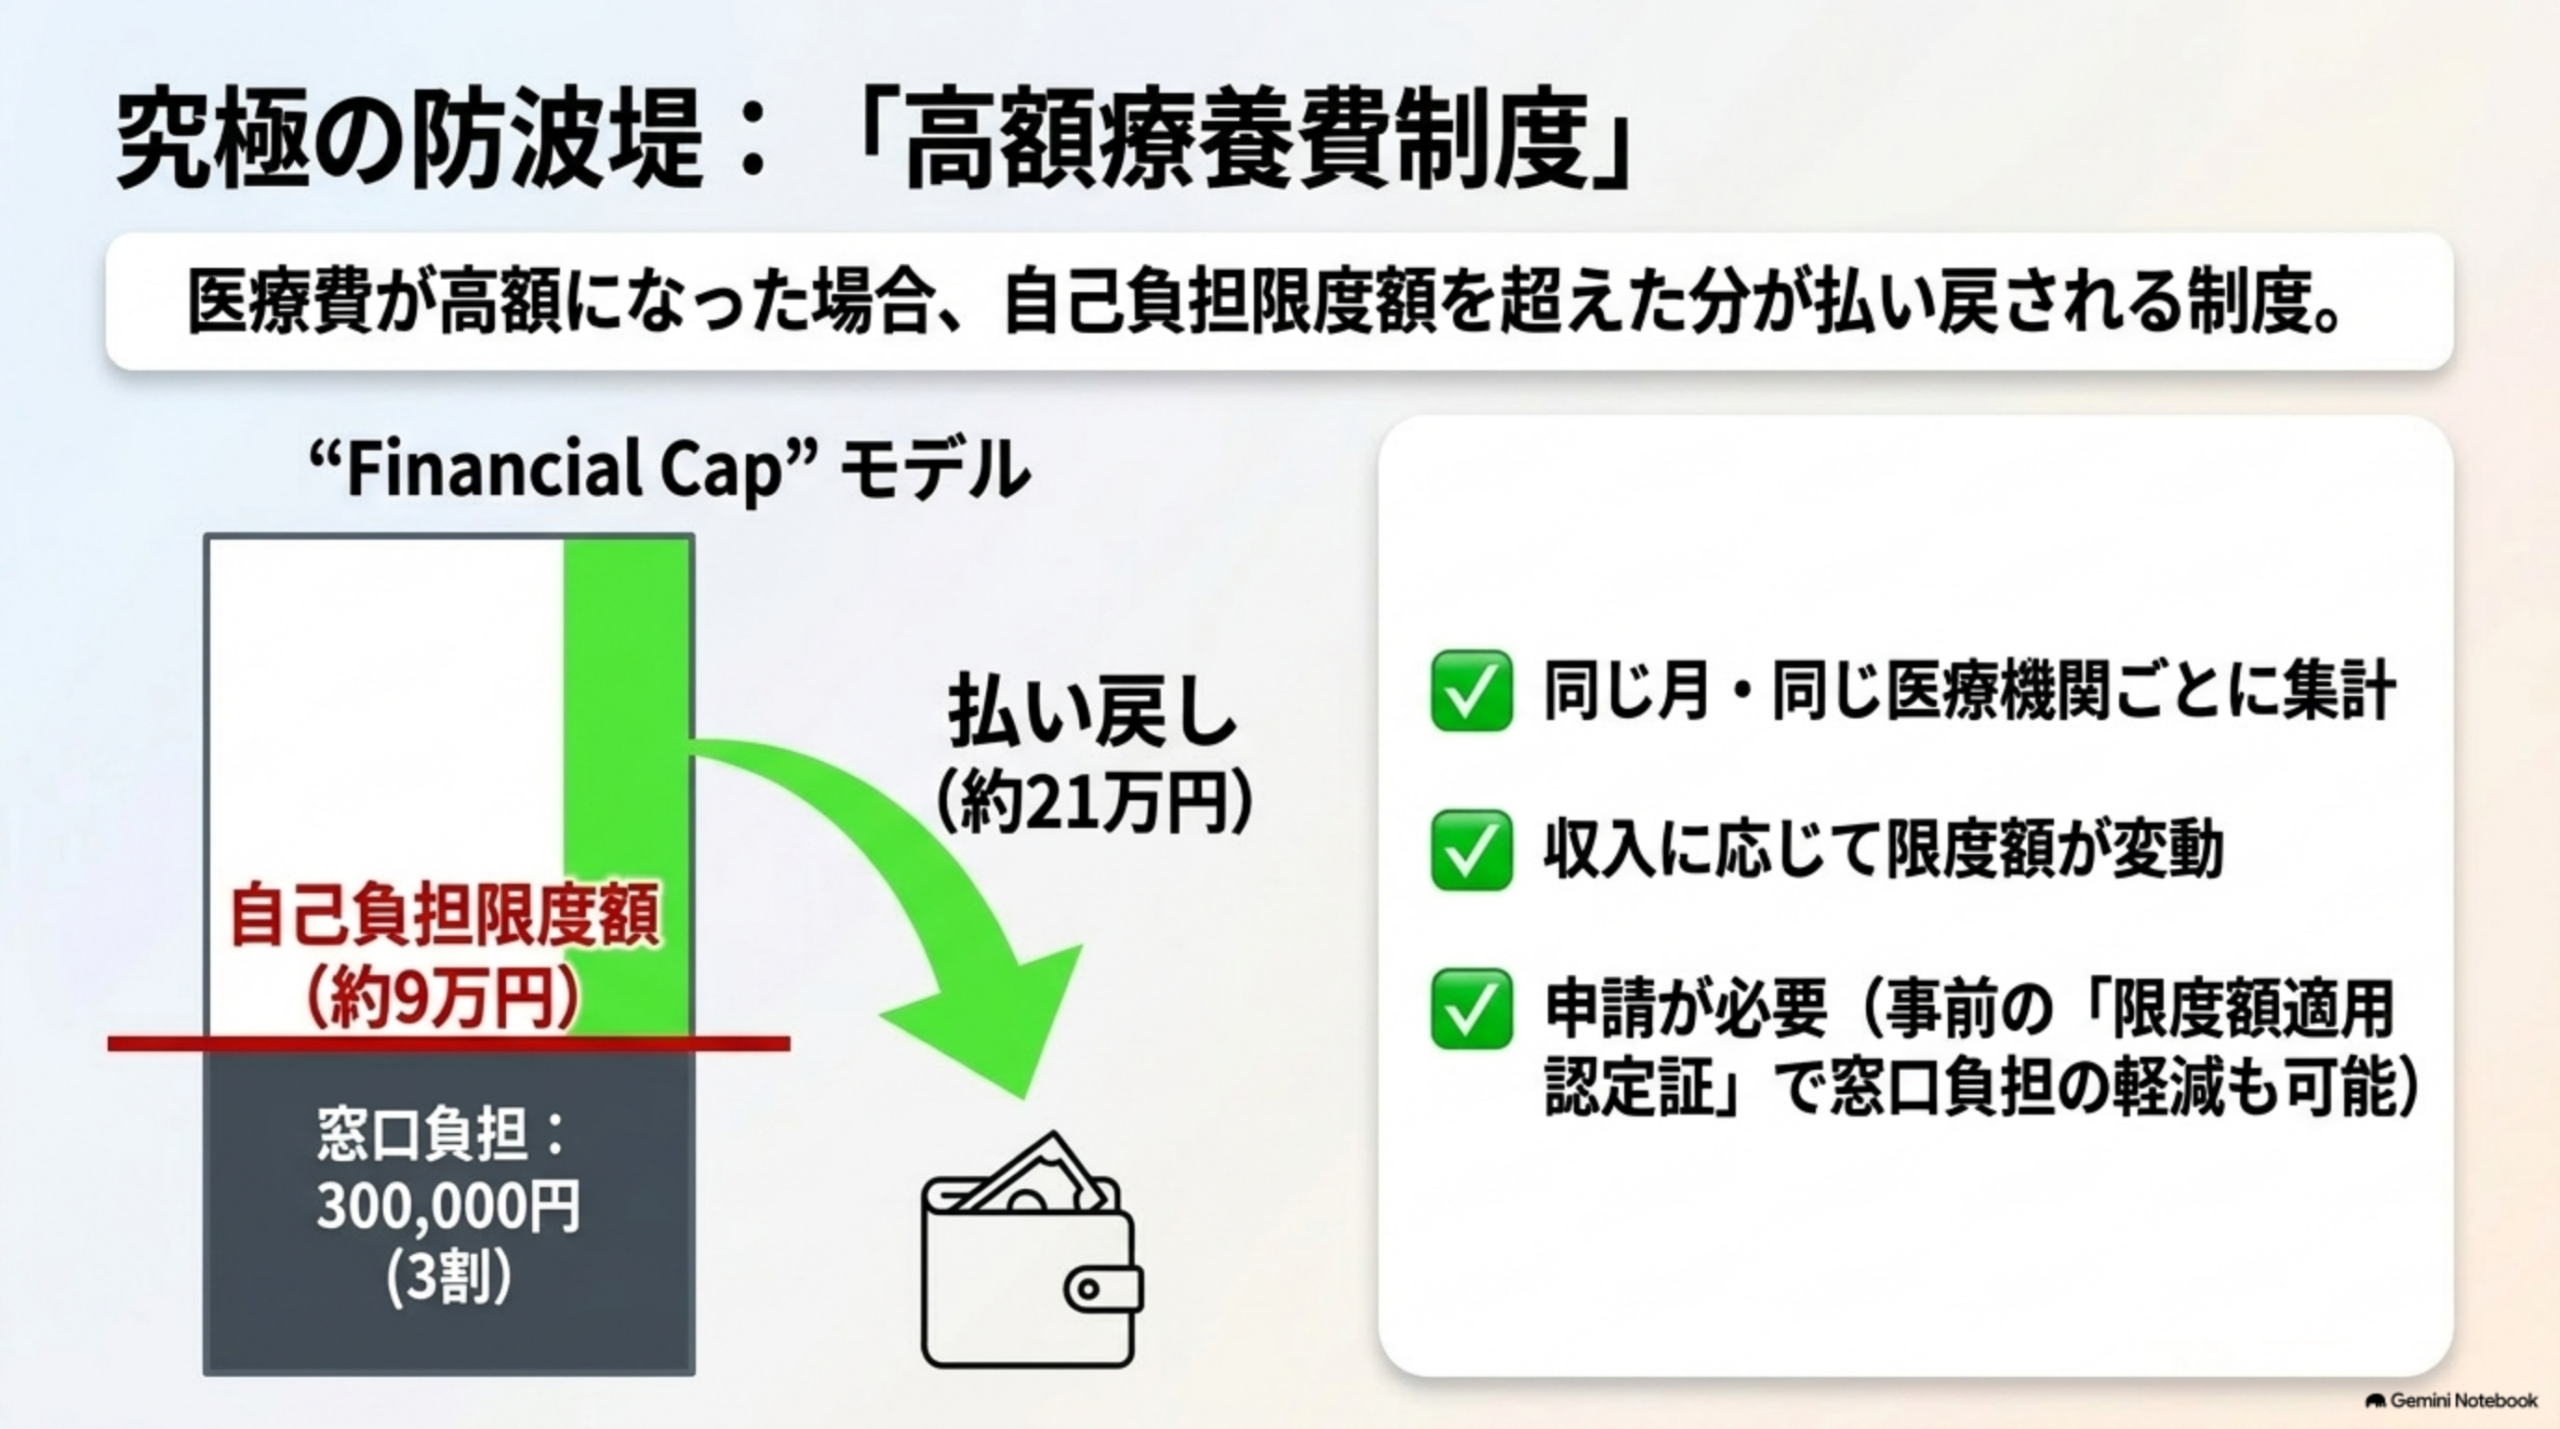
高額療養費制度は、1か月の医療費の自己負担が高額になったとき、一定の自己負担限度額を超えた分が後から払い戻される制度です。大きな病気や手術などで医療費が膨らんでも、家計への打撃を和らげる重要な仕組みです。
- 医療費が高額になった場合、自己負担限度額を超えた分が払い戻される制度
- 申請により戻るのが基本(限度額適用認定証等の利用も重要)
- 同じ月を単位として計算される
- 年齢や所得に応じて自己負担限度額が設定される
FP3級では「高額療養費制度=年金や保険金の上乗せ」ではなく、医療費の自己負担を軽くする制度だと整理しましょう。
🔹 医療保険の給付と関連制度
公的医療保険は、単に病院代の一部を負担してくれるだけではありません。働けない期間や出産時に関する給付もあり、特に会社員等が加入する健康保険では重要な制度が複数あります。
業務外の病気やケガで働けず、会社を休んだときの生活保障。
出産のために会社を休み、給与が支払われない期間の所得保障。
出産時の費用負担を軽くするための一時金。
傷病手当金・出産手当金は主に健康保険の給付で、国民健康保険では同じ制度がそのまま用意されているとは限りません。
🔹 図で整理する医療保険の全体像
会社員・被扶養者など
自営業・退職後など
📝 FP3級で押さえる重要ポイント
すべての人が何らかの公的医療保険に加入。
会社員等が中心。傷病手当金・出産手当金が出題されやすい。
自営業者・無職・退職後の人などが中心。
原則75歳以上が対象。
年齢・所得で異なる。75歳以上でも一律1割とは限らない。
医療費の自己負担が高額になったときの救済制度。
✏️ Day 4 ミニ確認テスト(○×形式)
各問題について、正しいと思う場合は「○」、間違っていると思う場合は「×」を選択してください
🩺 今日のゴール
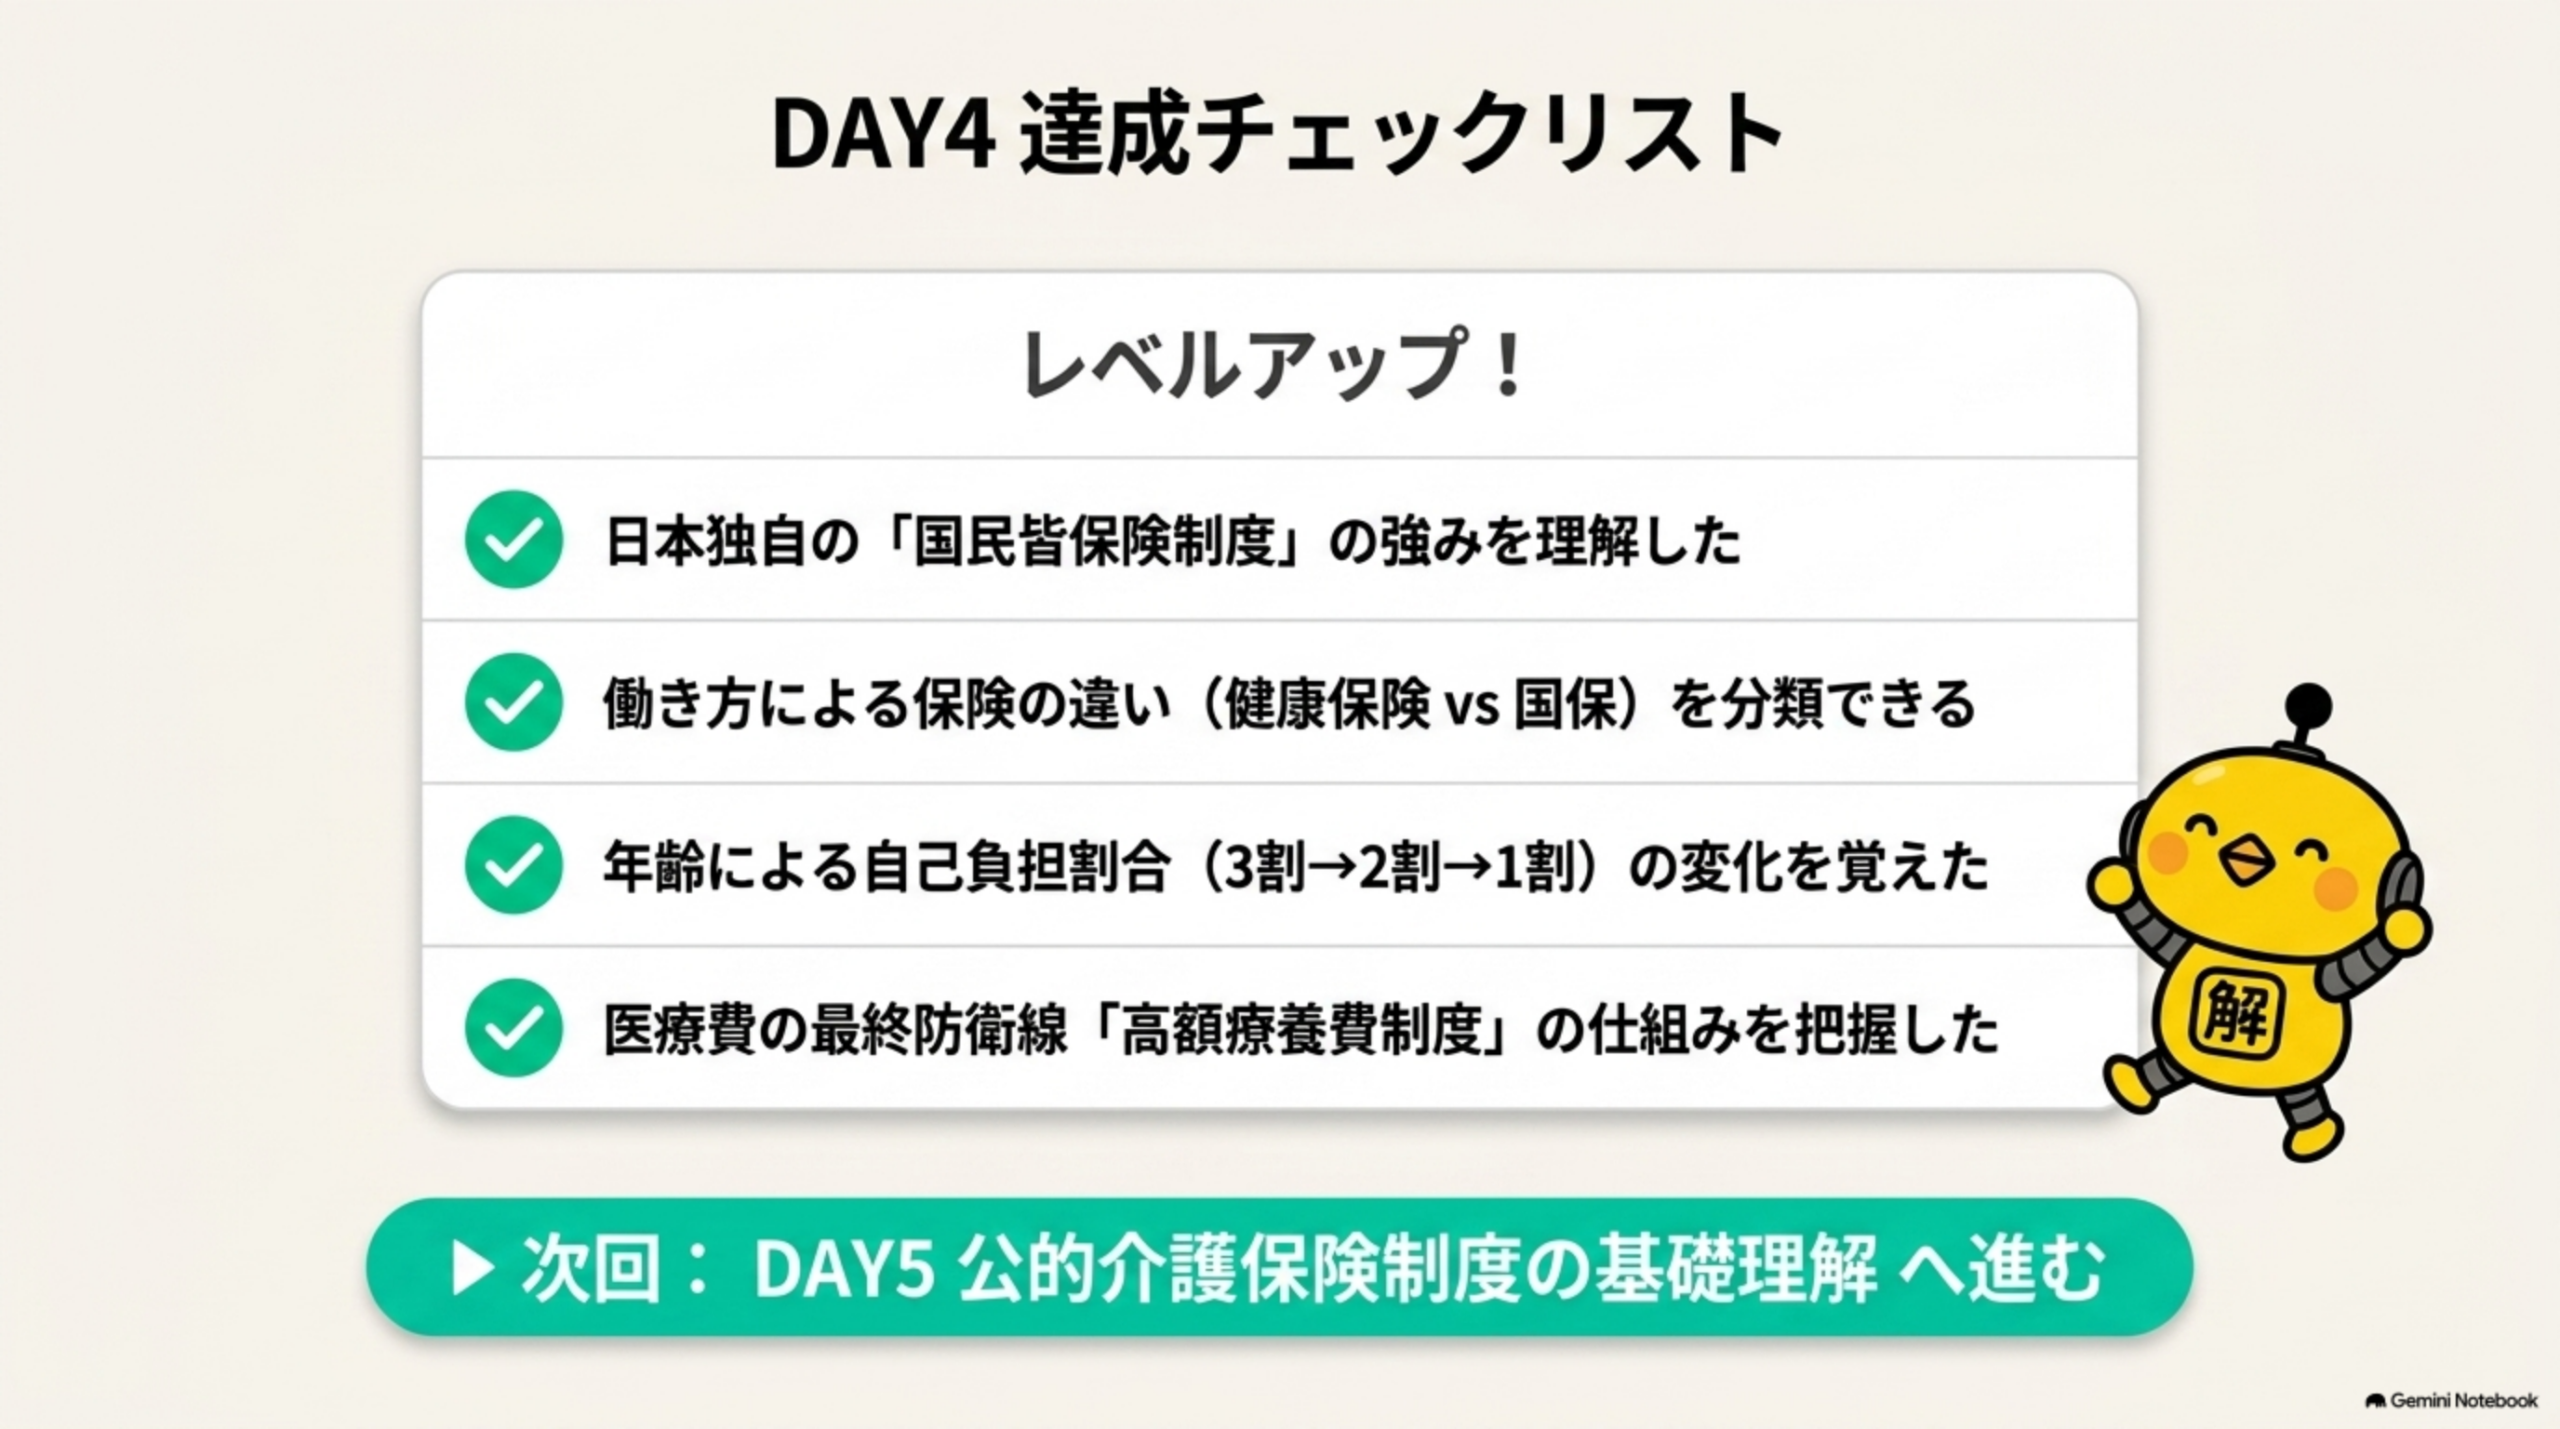
- ✅ 日本の「国民皆保険制度」の仕組みを理解する
- ✅ 医療保険の種類と対象者の違いを把握する
- ✅ 年齢別の自己負担割合と高額療養費制度を覚える
- ✅ 傷病手当金・出産手当金など関連給付の位置づけを理解する
📝 DAY4まとめ
- 日本は国民皆保険制度により、すべての人が何らかの医療保険に加入しています。
- 会社員等は健康保険、自営業者等は国民健康保険、75歳以上は後期高齢者医療制度が基本です。
- 医療費の自己負担割合は年齢・所得で変わり、高齢になるほど軽減されるのが基本です。
- 高額療養費制度は、医療費が高額になったときに家計を守る重要な仕組みです。
- 傷病手当金、出産手当金、出産育児一時金など、関連給付もFP3級で重要です。
🔁 30秒で復習
- 公的医療保険の土台は国民皆保険。
- 会社員等は健康保険、自営業等は国民健康保険。
- 75歳以上は後期高齢者医療制度。
- 自己負担割合は年齢・所得で変化。
- 高額療養費制度は医療費の自己負担を軽減する制度。
▶ 次回:DAY5公的介護保険制度の基礎理解へ
\ 最新情報をチェック /