【FP3級 DAY6】保険の種類(生命・医療・損害)

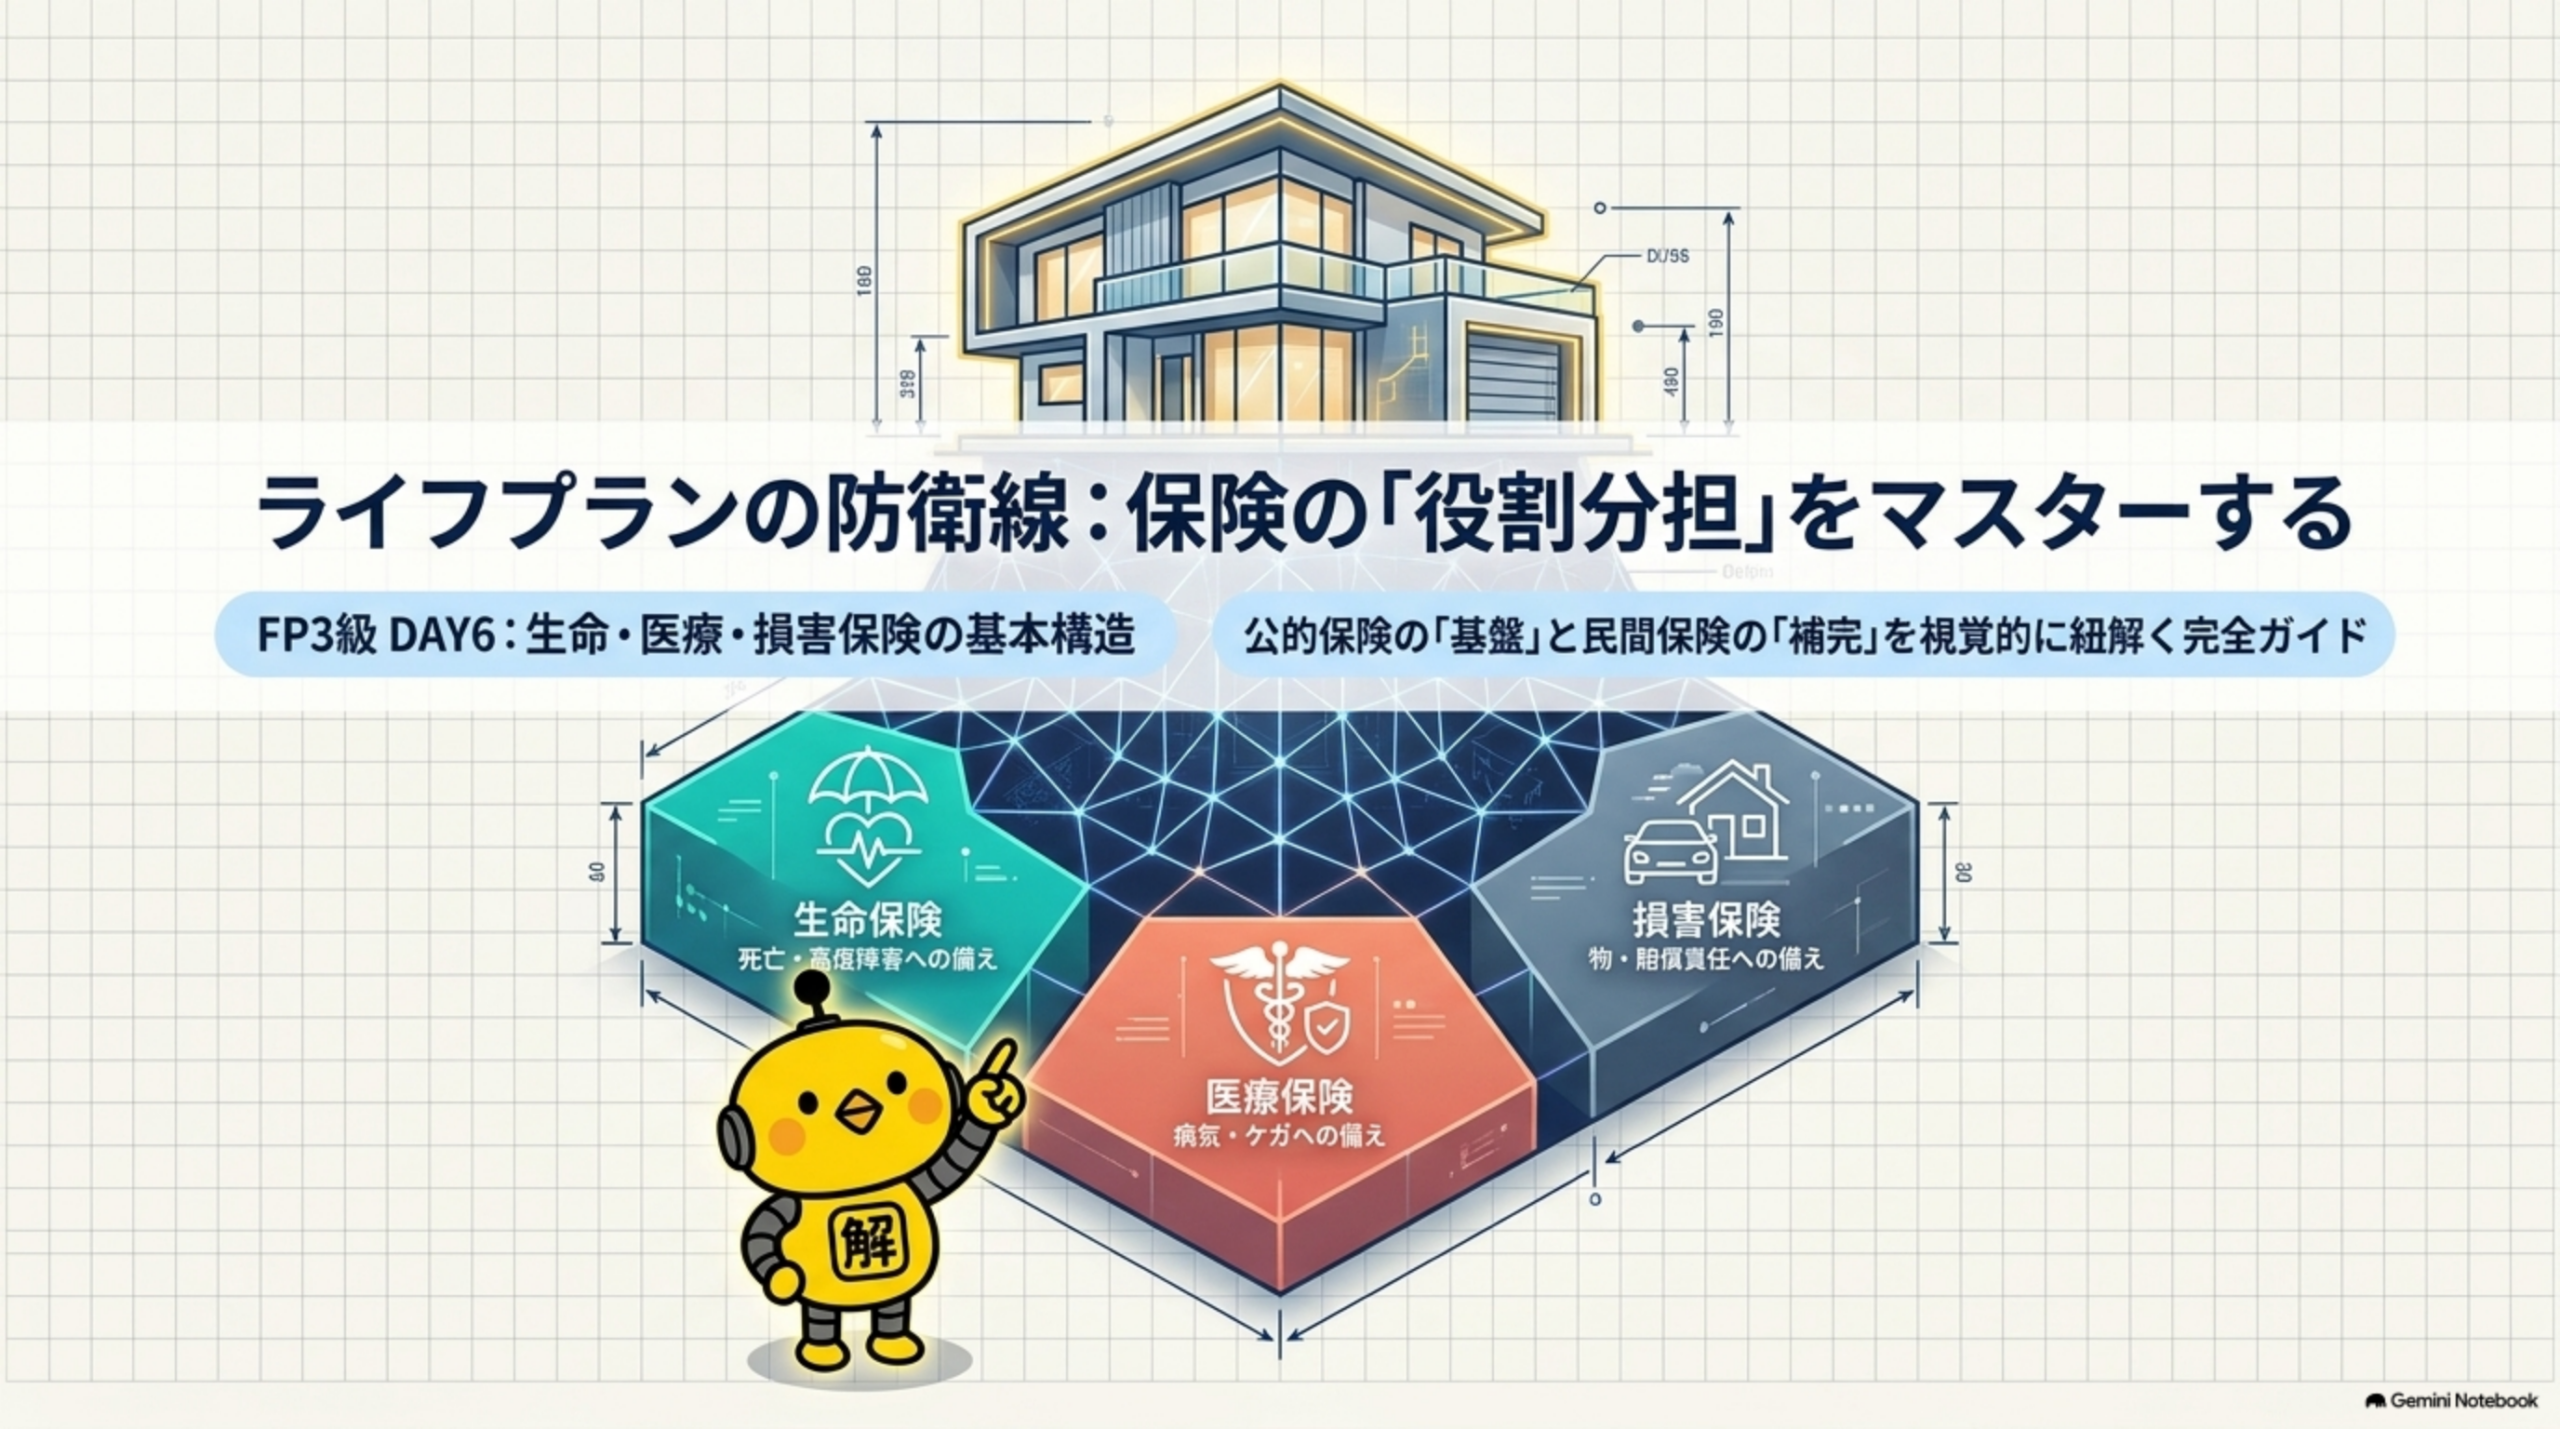
FP3級 DAY6 保険の種類の全体像

【FP3級 DAY6】保険の種類(生命・医療・損害)

ライフプランに欠かせない「保険」の基本を理解しよう!

🎧
この記事は音声でも学べます

通勤中やスキマ時間に、音声で保険の基礎について学習できます

※音声と記事の内容は同じです。お好みの方法で学習してください

保険学習の目的と全体マップ

🎯 今日のテーマ

ライフプランに欠かせない「保険」の基本を押さえます。
公的保険制度(Day2〜Day5)でカバーしきれない部分を補うのが民間保険です。
まずは生命保険・医療保険・損害保険の役割と特徴を理解しましょう。
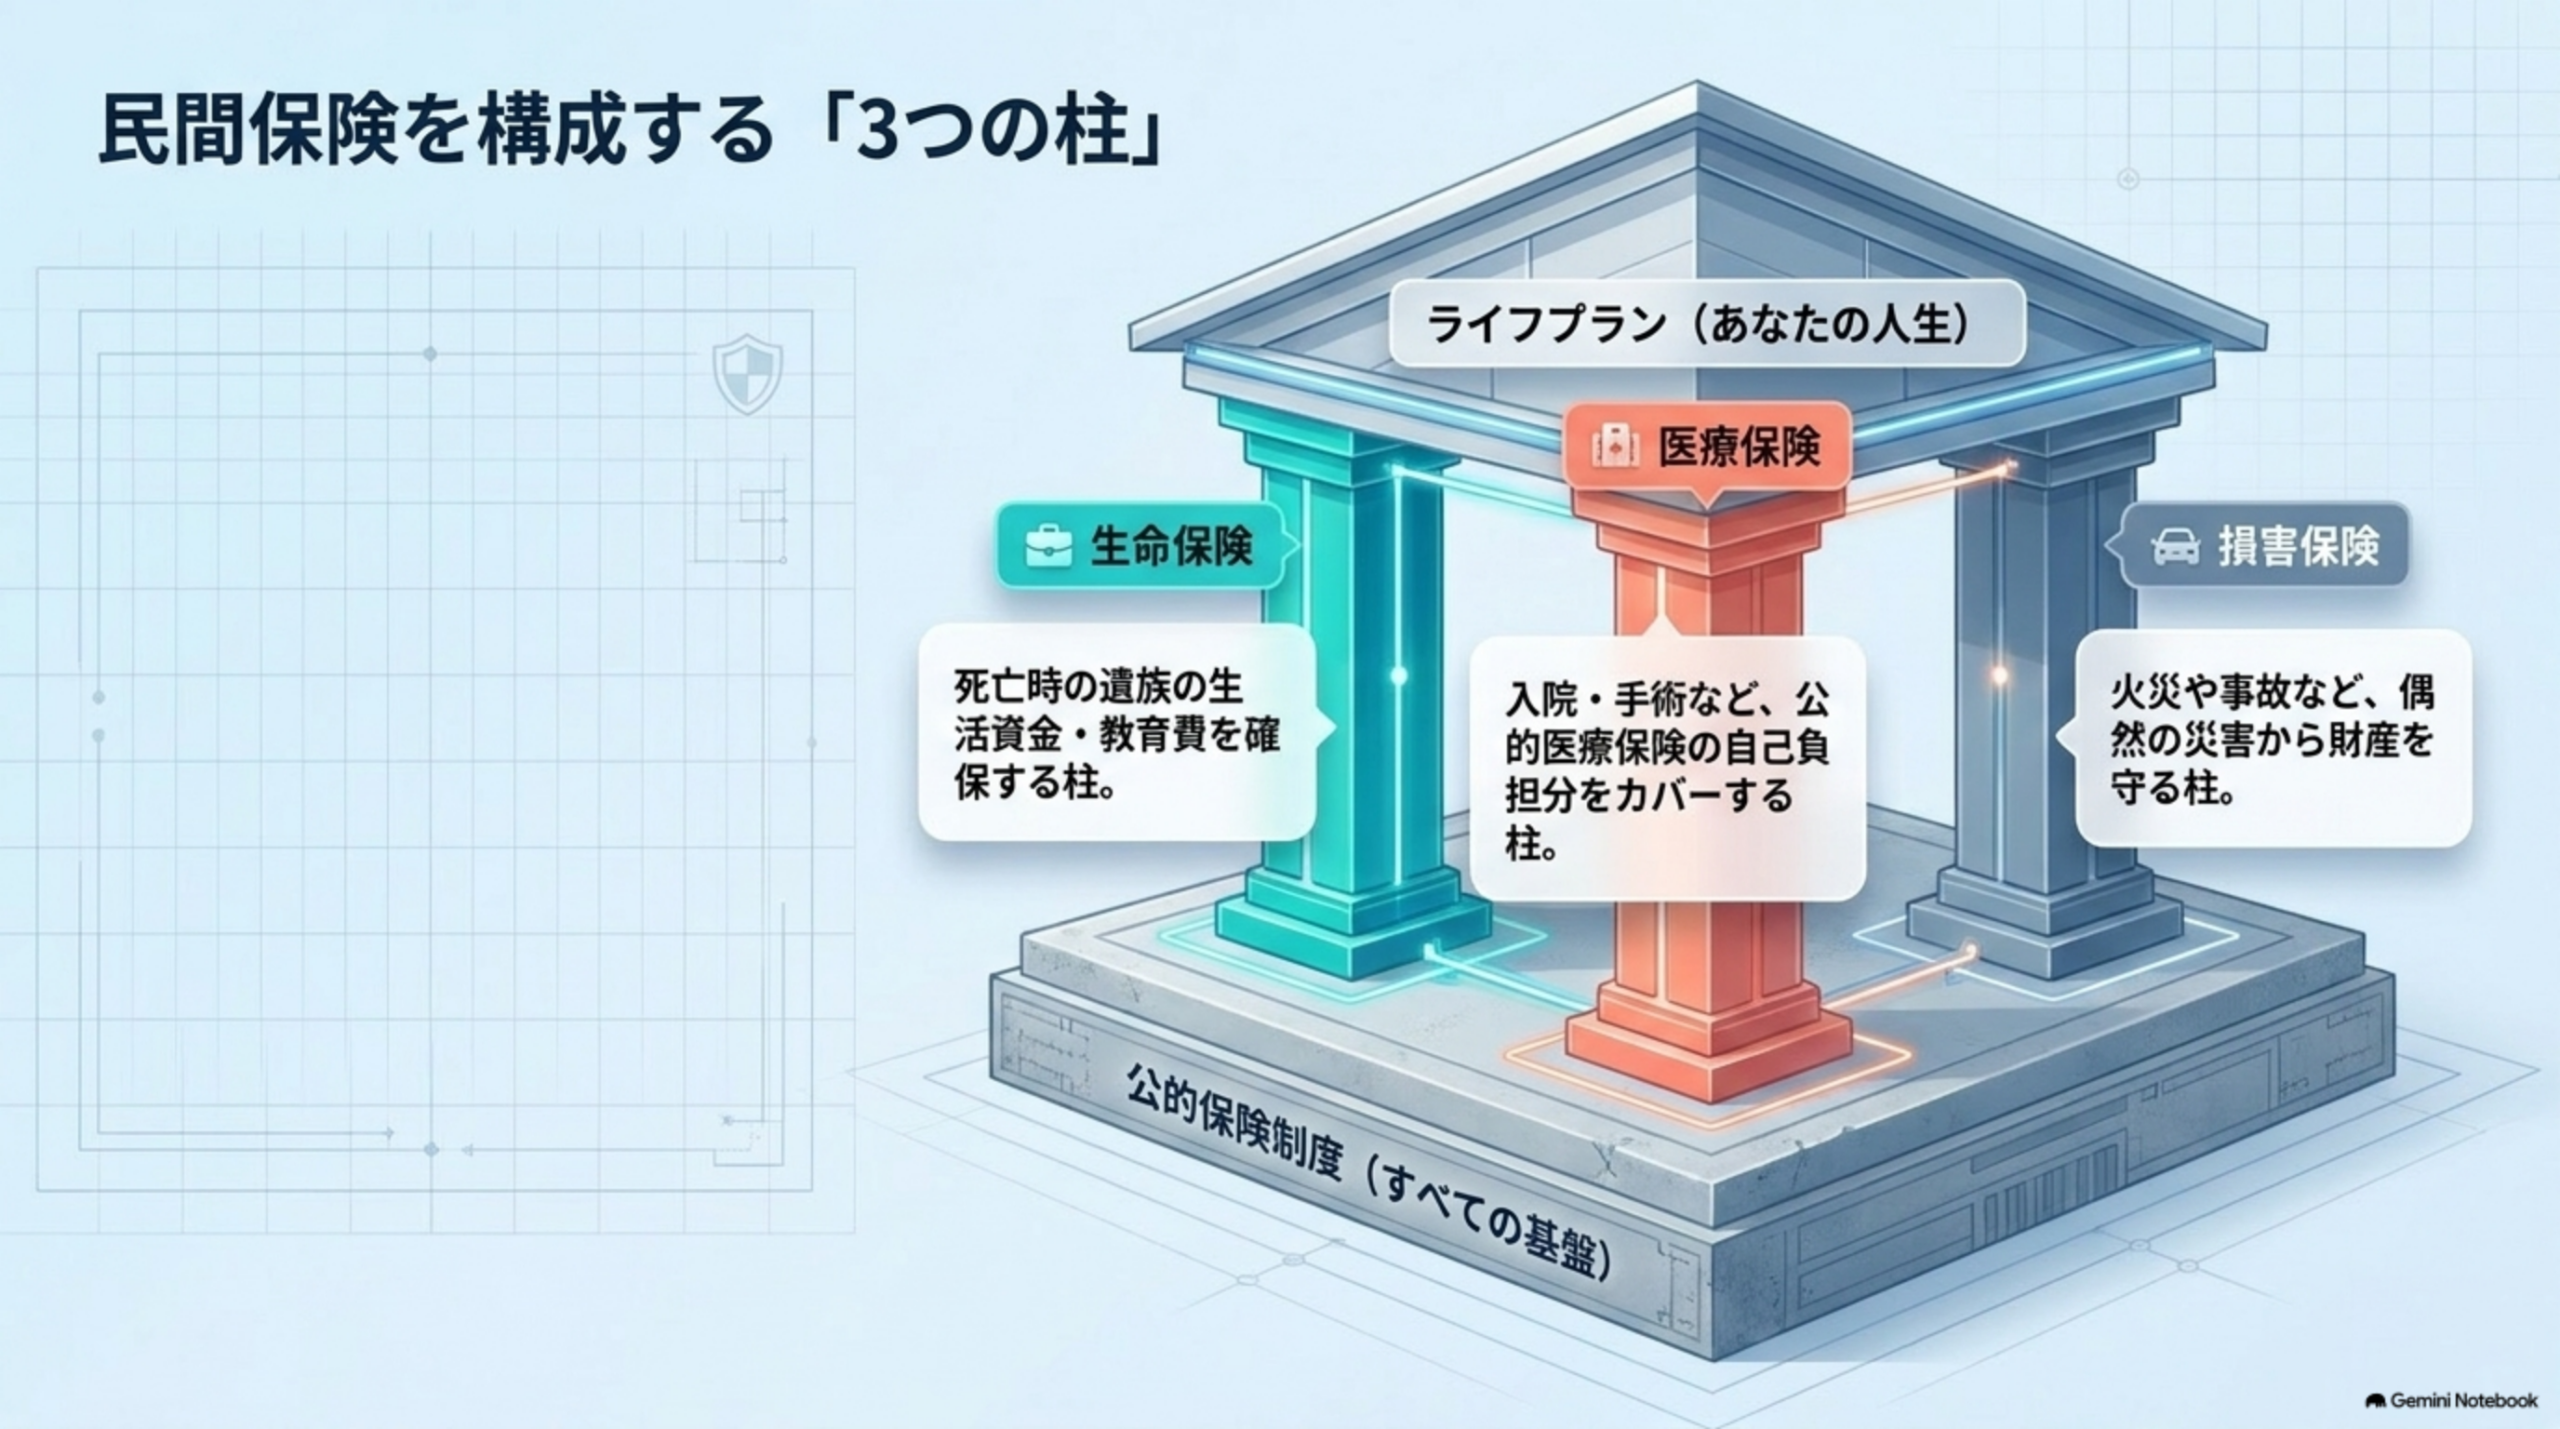
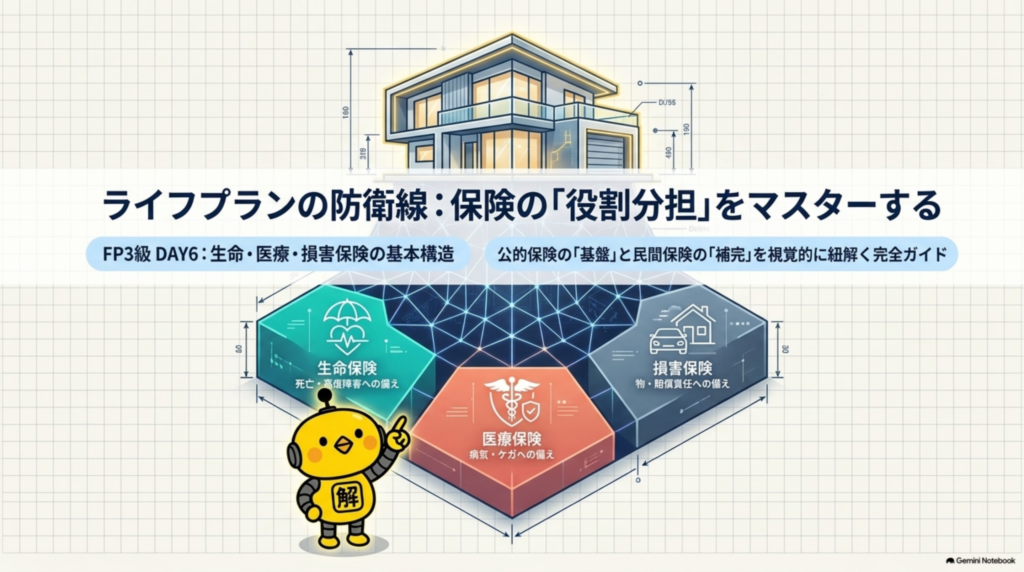
生命保険・医療保険・損害保険の役割整理

📗 学習ポイント

💡 なぜ保険を学ぶのか

FP3級で学ぶ保険は、単に商品名を暗記する分野ではありません。保険は「起きる確率は低いが、起きたときの影響が大きいリスク」に備える仕組みであり、家計・ライフプラン・資産形成を考えるうえで土台になります。

特にDAY2〜DAY5で学んだ公的保険制度とつなげて考えると、民間保険の役割が見えやすくなります。公的保障で足りる部分 / 足りない部分 / 自分で貯蓄で備える部分を切り分けることが、保険を理解する第一歩です。

STEP 1どんなリスクか
STEP 2公的保障はあるか
STEP 3不足分はいくらか
STEP 4保険で備えるか

🔹 保険の種類と役割

🔍 保険は「人・体・モノ」の3つで整理すると分かりやすい

人に関するリスク

死亡や高度障害に備えるのが生命保険です。遺族の生活費や教育費の確保が中心テーマです。

体に関するリスク

病気やケガ、入院・手術に備えるのが医療保険です。公的医療保険では足りない自己負担や付随費用を補います。

モノ・賠償のリスク

家や車、偶然の事故による損害に備えるのが損害保険です。財産保護や対人・対物賠償も重要な論点です。
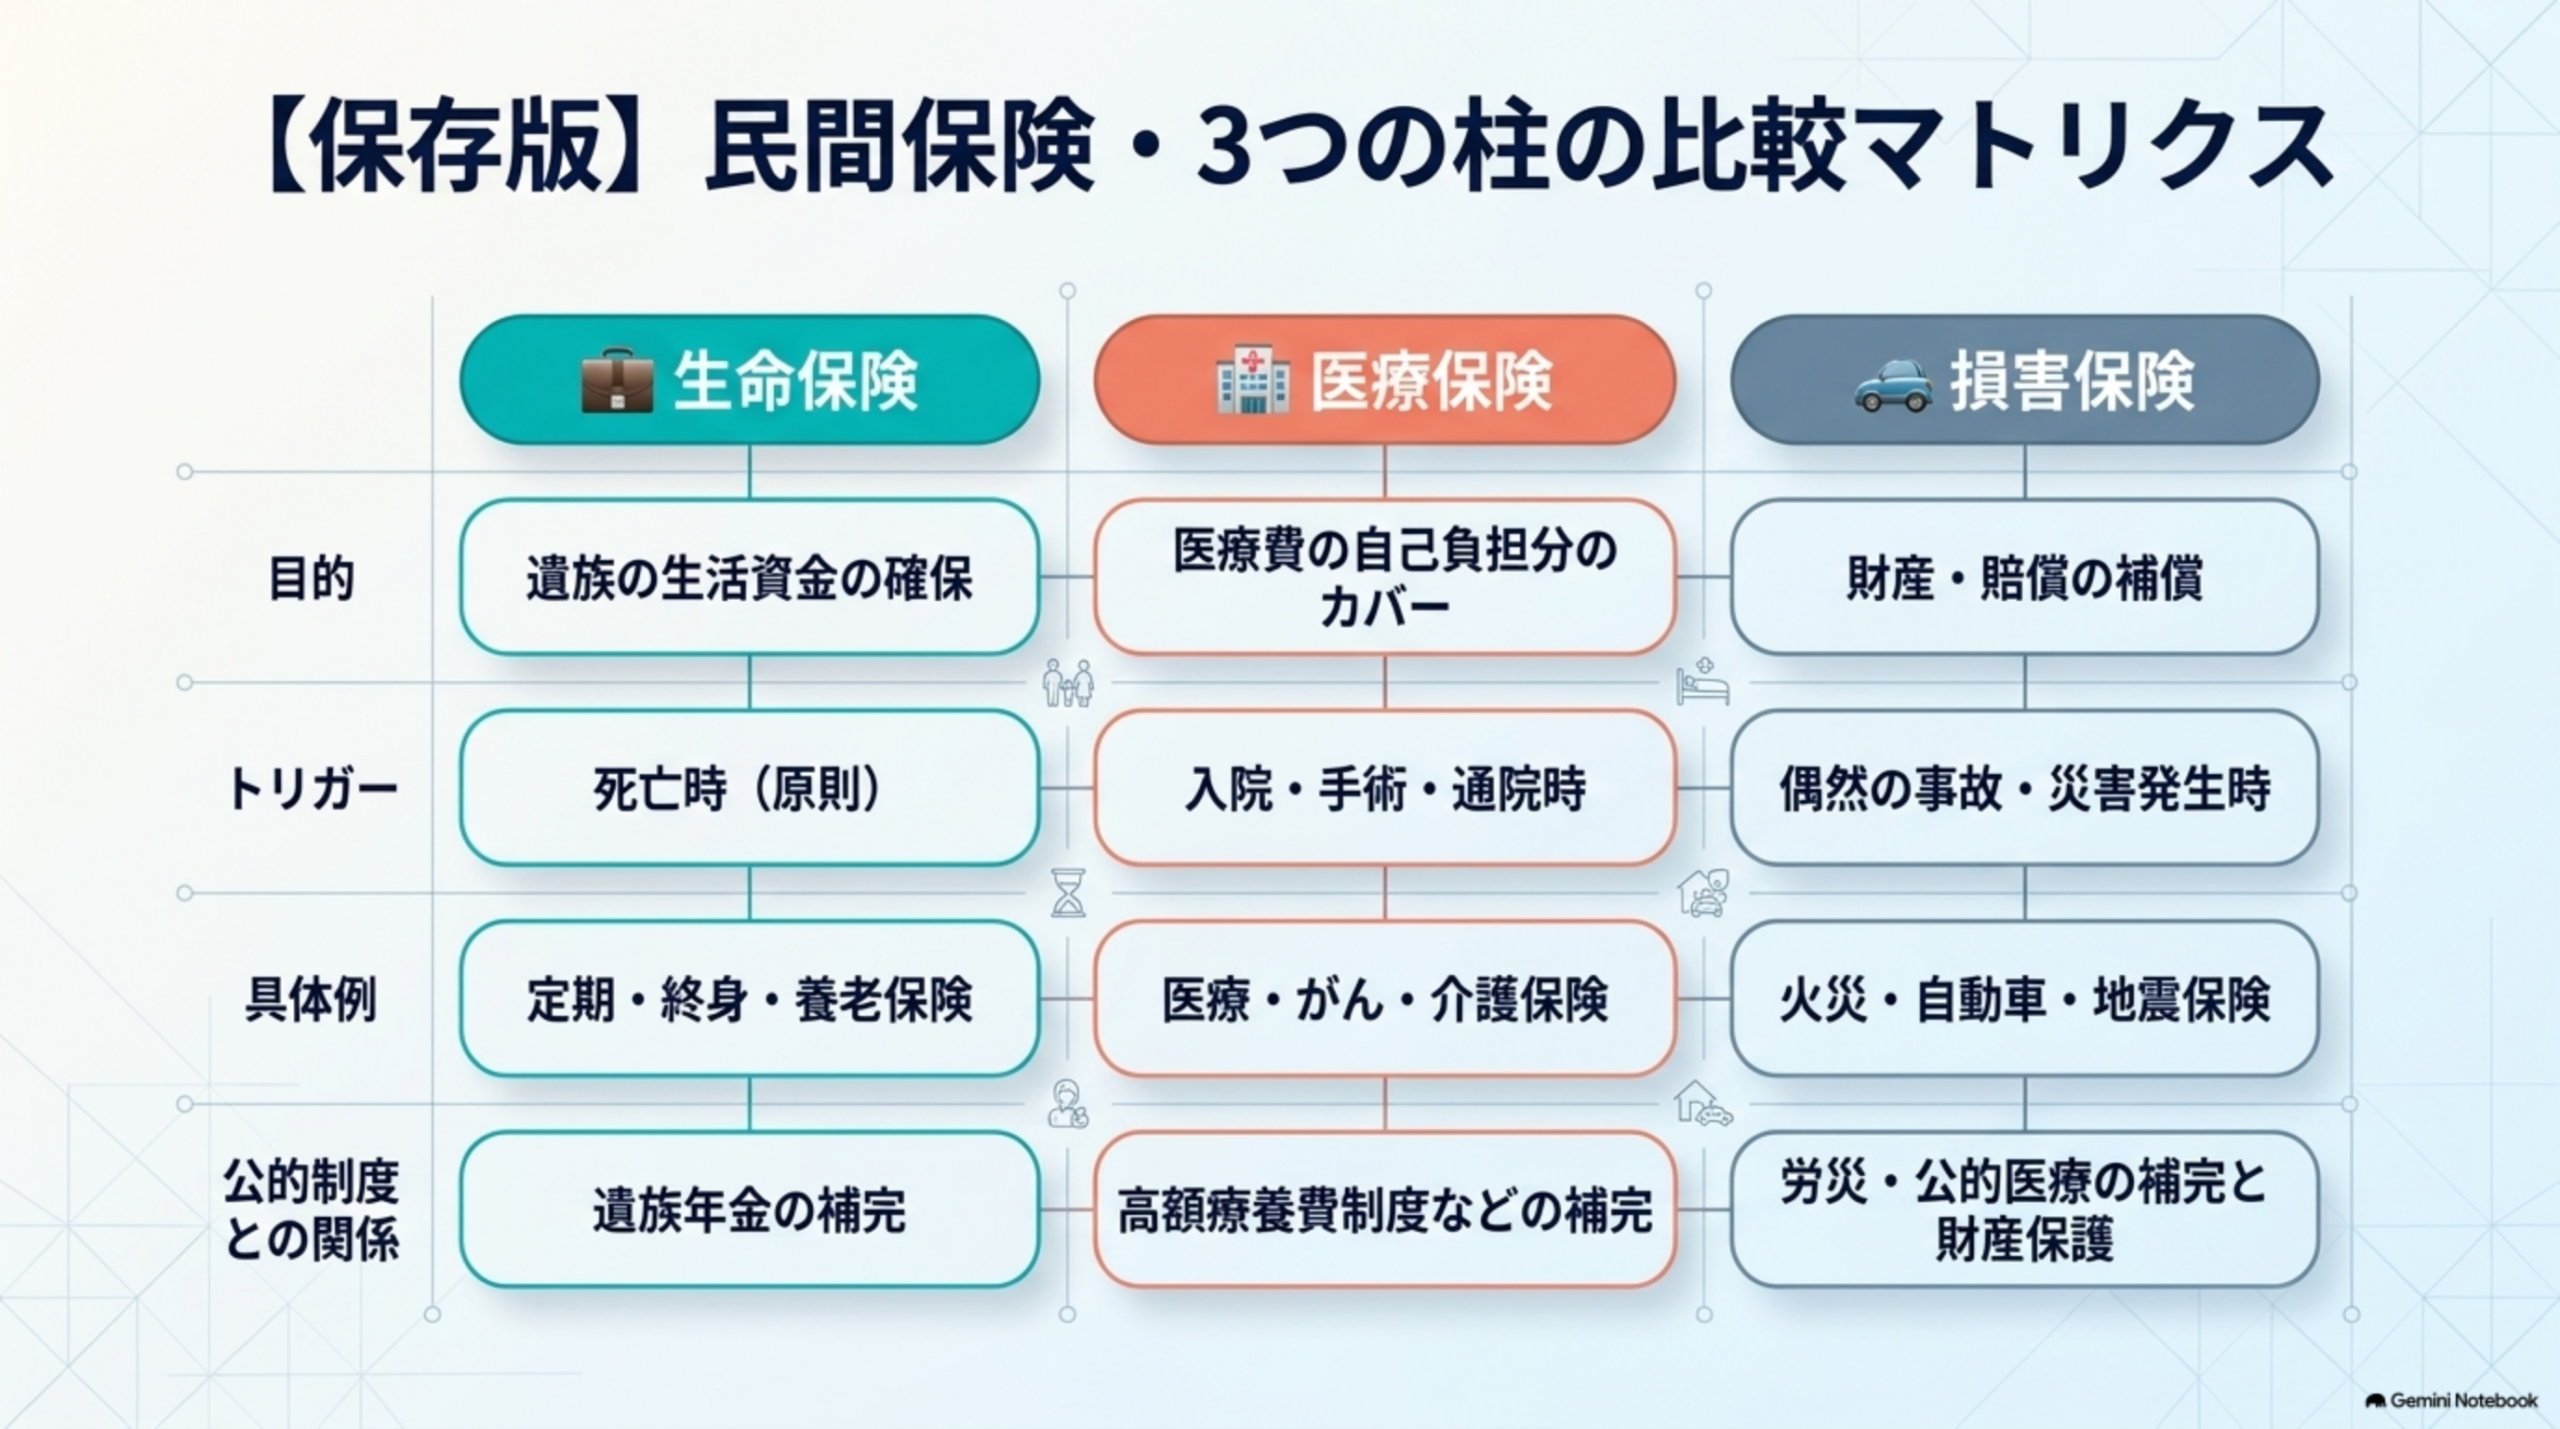
保険の種類 役割・目的 具体例
生命保険 死亡時の保障(遺族の生活資金など) 定期保険、終身保険、養老保険
医療保険 入院・手術・通院など医療費をカバー 医療保険、がん保険、介護保険
損害保険 火災・自動車事故・賠償責任などを補償 火災保険、自動車保険、地震保険
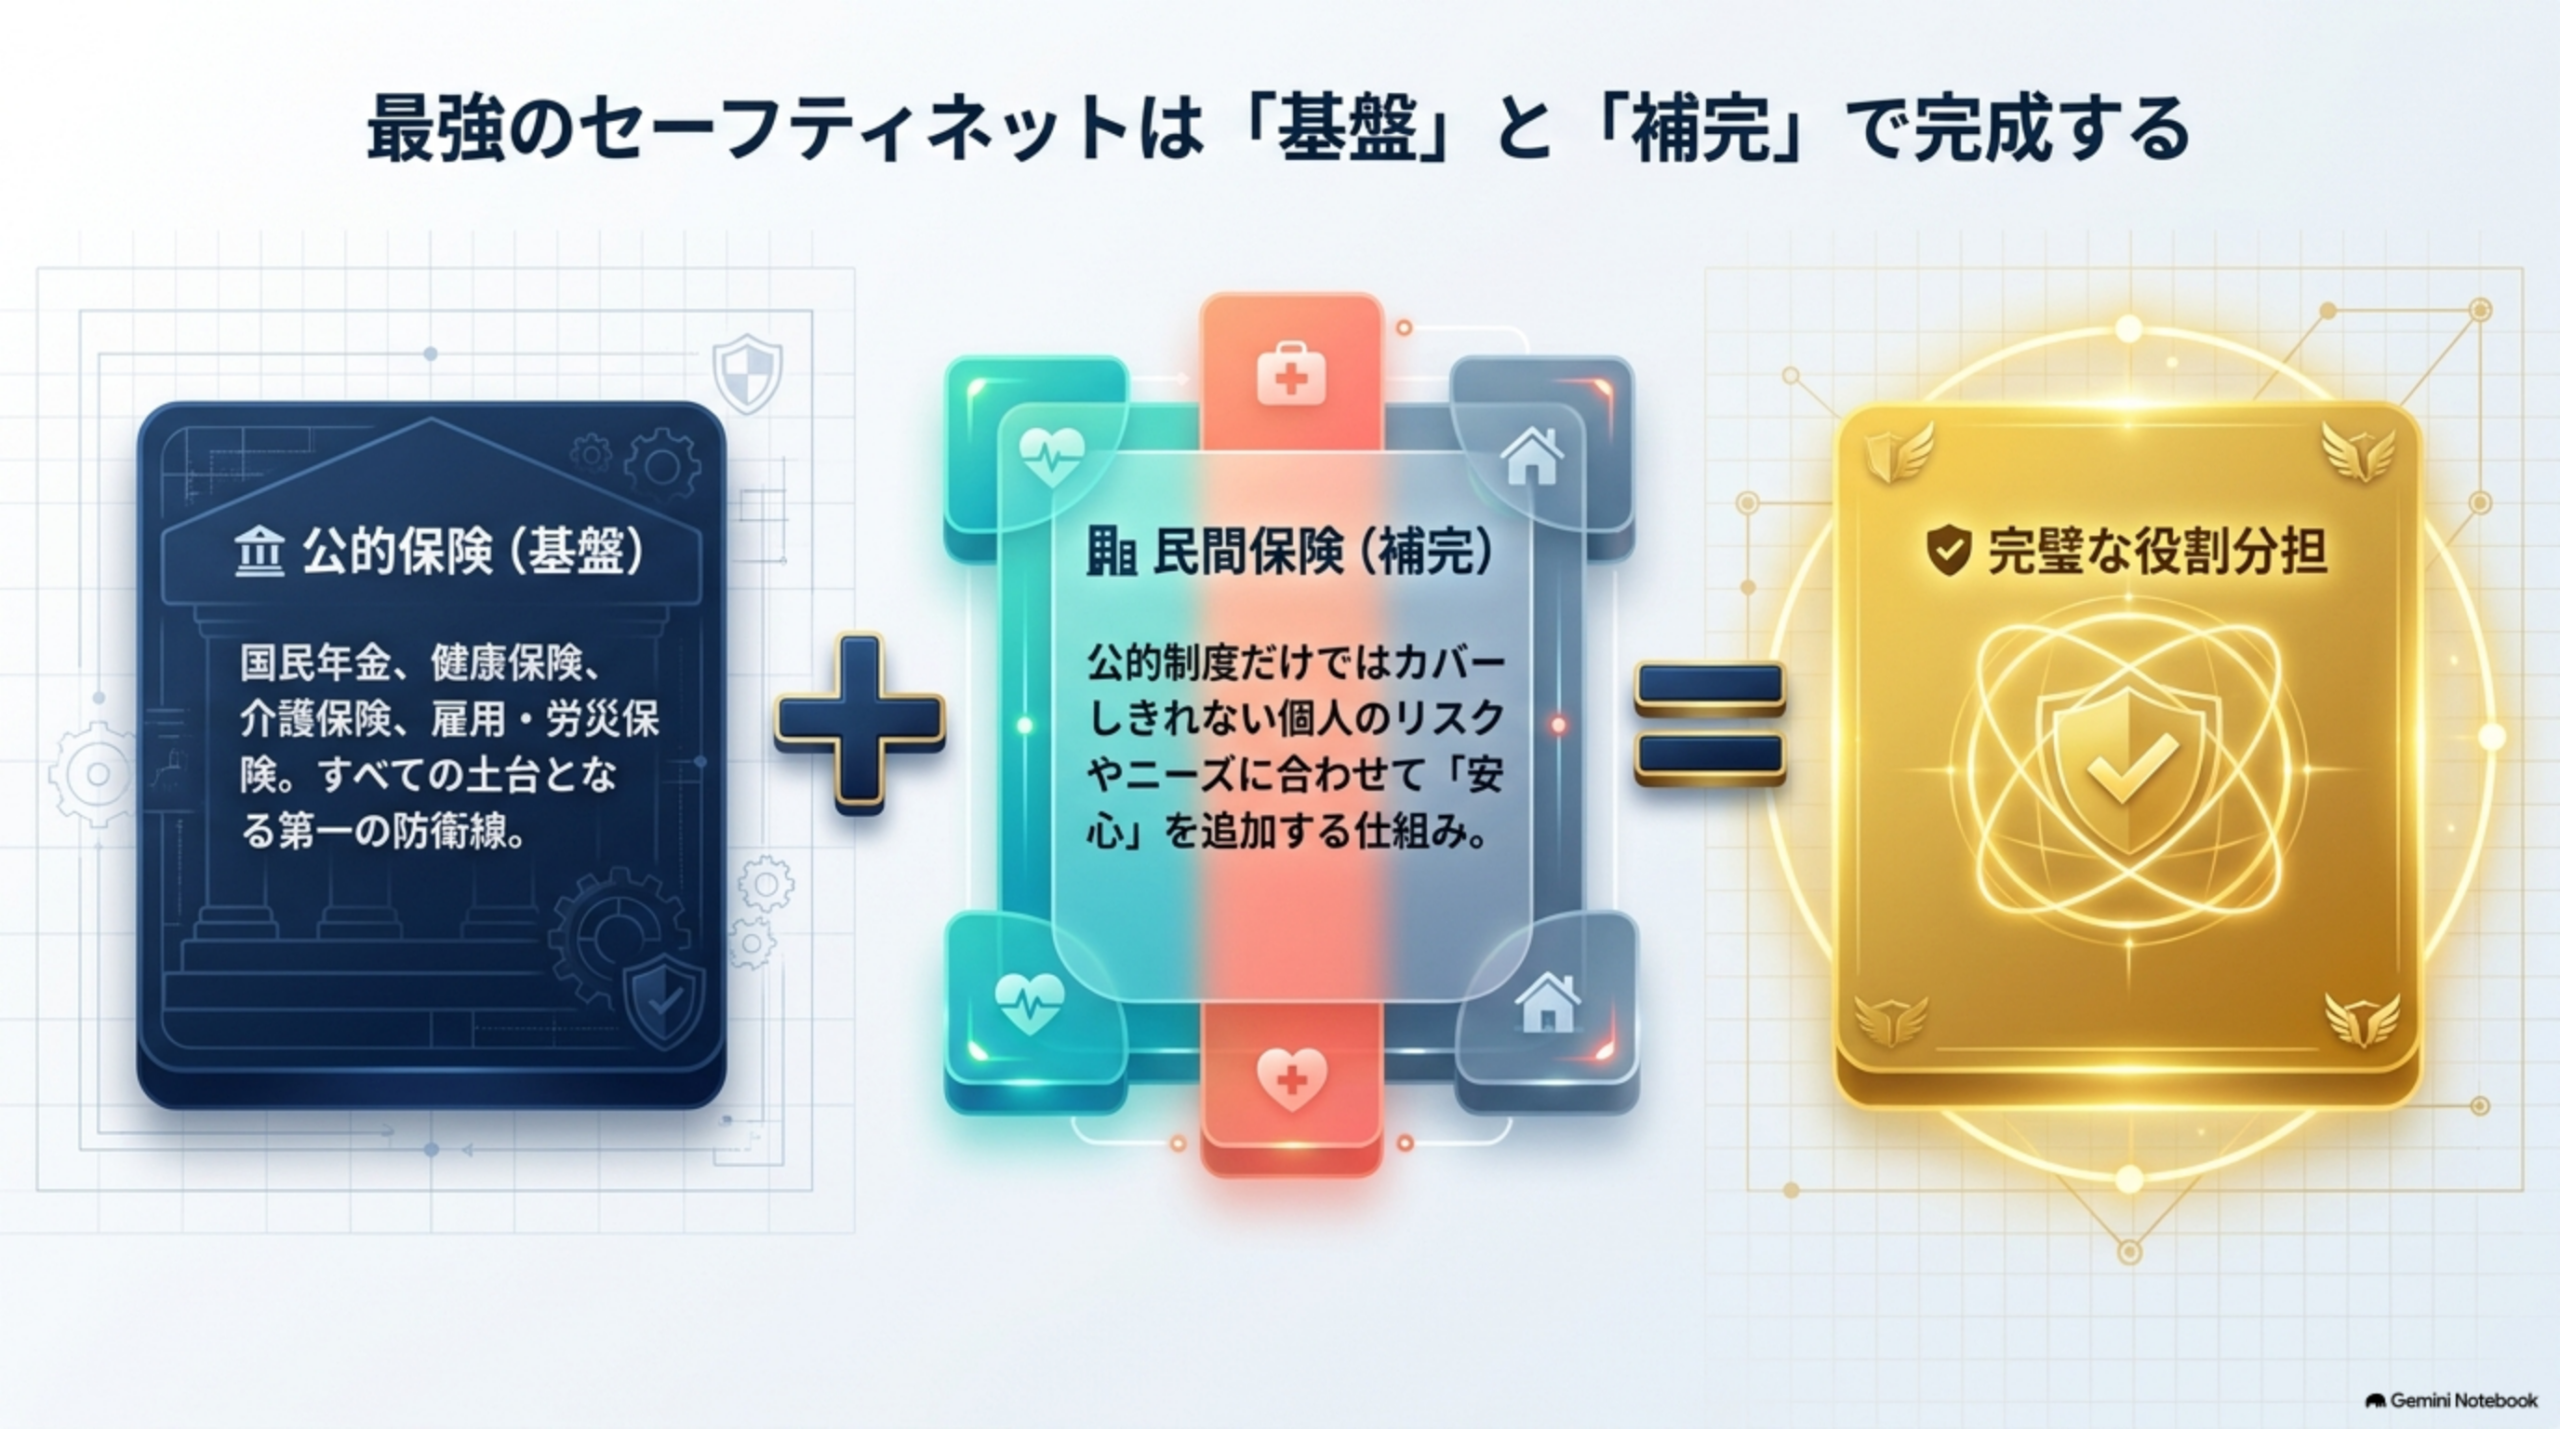
公的保険と民間保険の役割分担

🔹 公的保険と民間保険の役割分担

🏛️ 公的保険(基盤)

  • 国民年金・厚生年金
  • 健康保険・国民健康保険
  • 介護保険
  • 雇用保険・労災保険

↓ 最低限の保障

🏢 民間保険(補完)

  • 生命保険(死亡保障)
  • 医療保険(医療費補完)
  • 損害保険(財産保護)
  • 個人年金保険

↓ 不足分を補完

公的保険 + 民間保険 = 「役割分担」で覚える
🏗️ 保険を考える順番

FP3級では、保険商品を単体で覚えるよりも、「まず公的保障を確認し、そのうえで民間保険の役割を考える」流れが大切です。保障が重複していないか、貯蓄で対応できる部分はないかも一緒に考えます。

① 公的保障を確認

遺族年金・高額療養費・介護保険など、すでにある制度を把握します。

② 家計と貯蓄を確認

毎月払える保険料と、手元資金で吸収できるリスクを整理します。

③ 不足分を民間保険で補完

必要な保障だけを選び、保障内容と保険料のバランスを見ます。

④ 契約内容を定期確認

結婚・出産・住宅購入など、ライフイベントごとに見直します。

保険の種類ごとの特徴比較

🔹 各保険の詳細特徴

生命保険の基本と代表商品

💼 生命保険

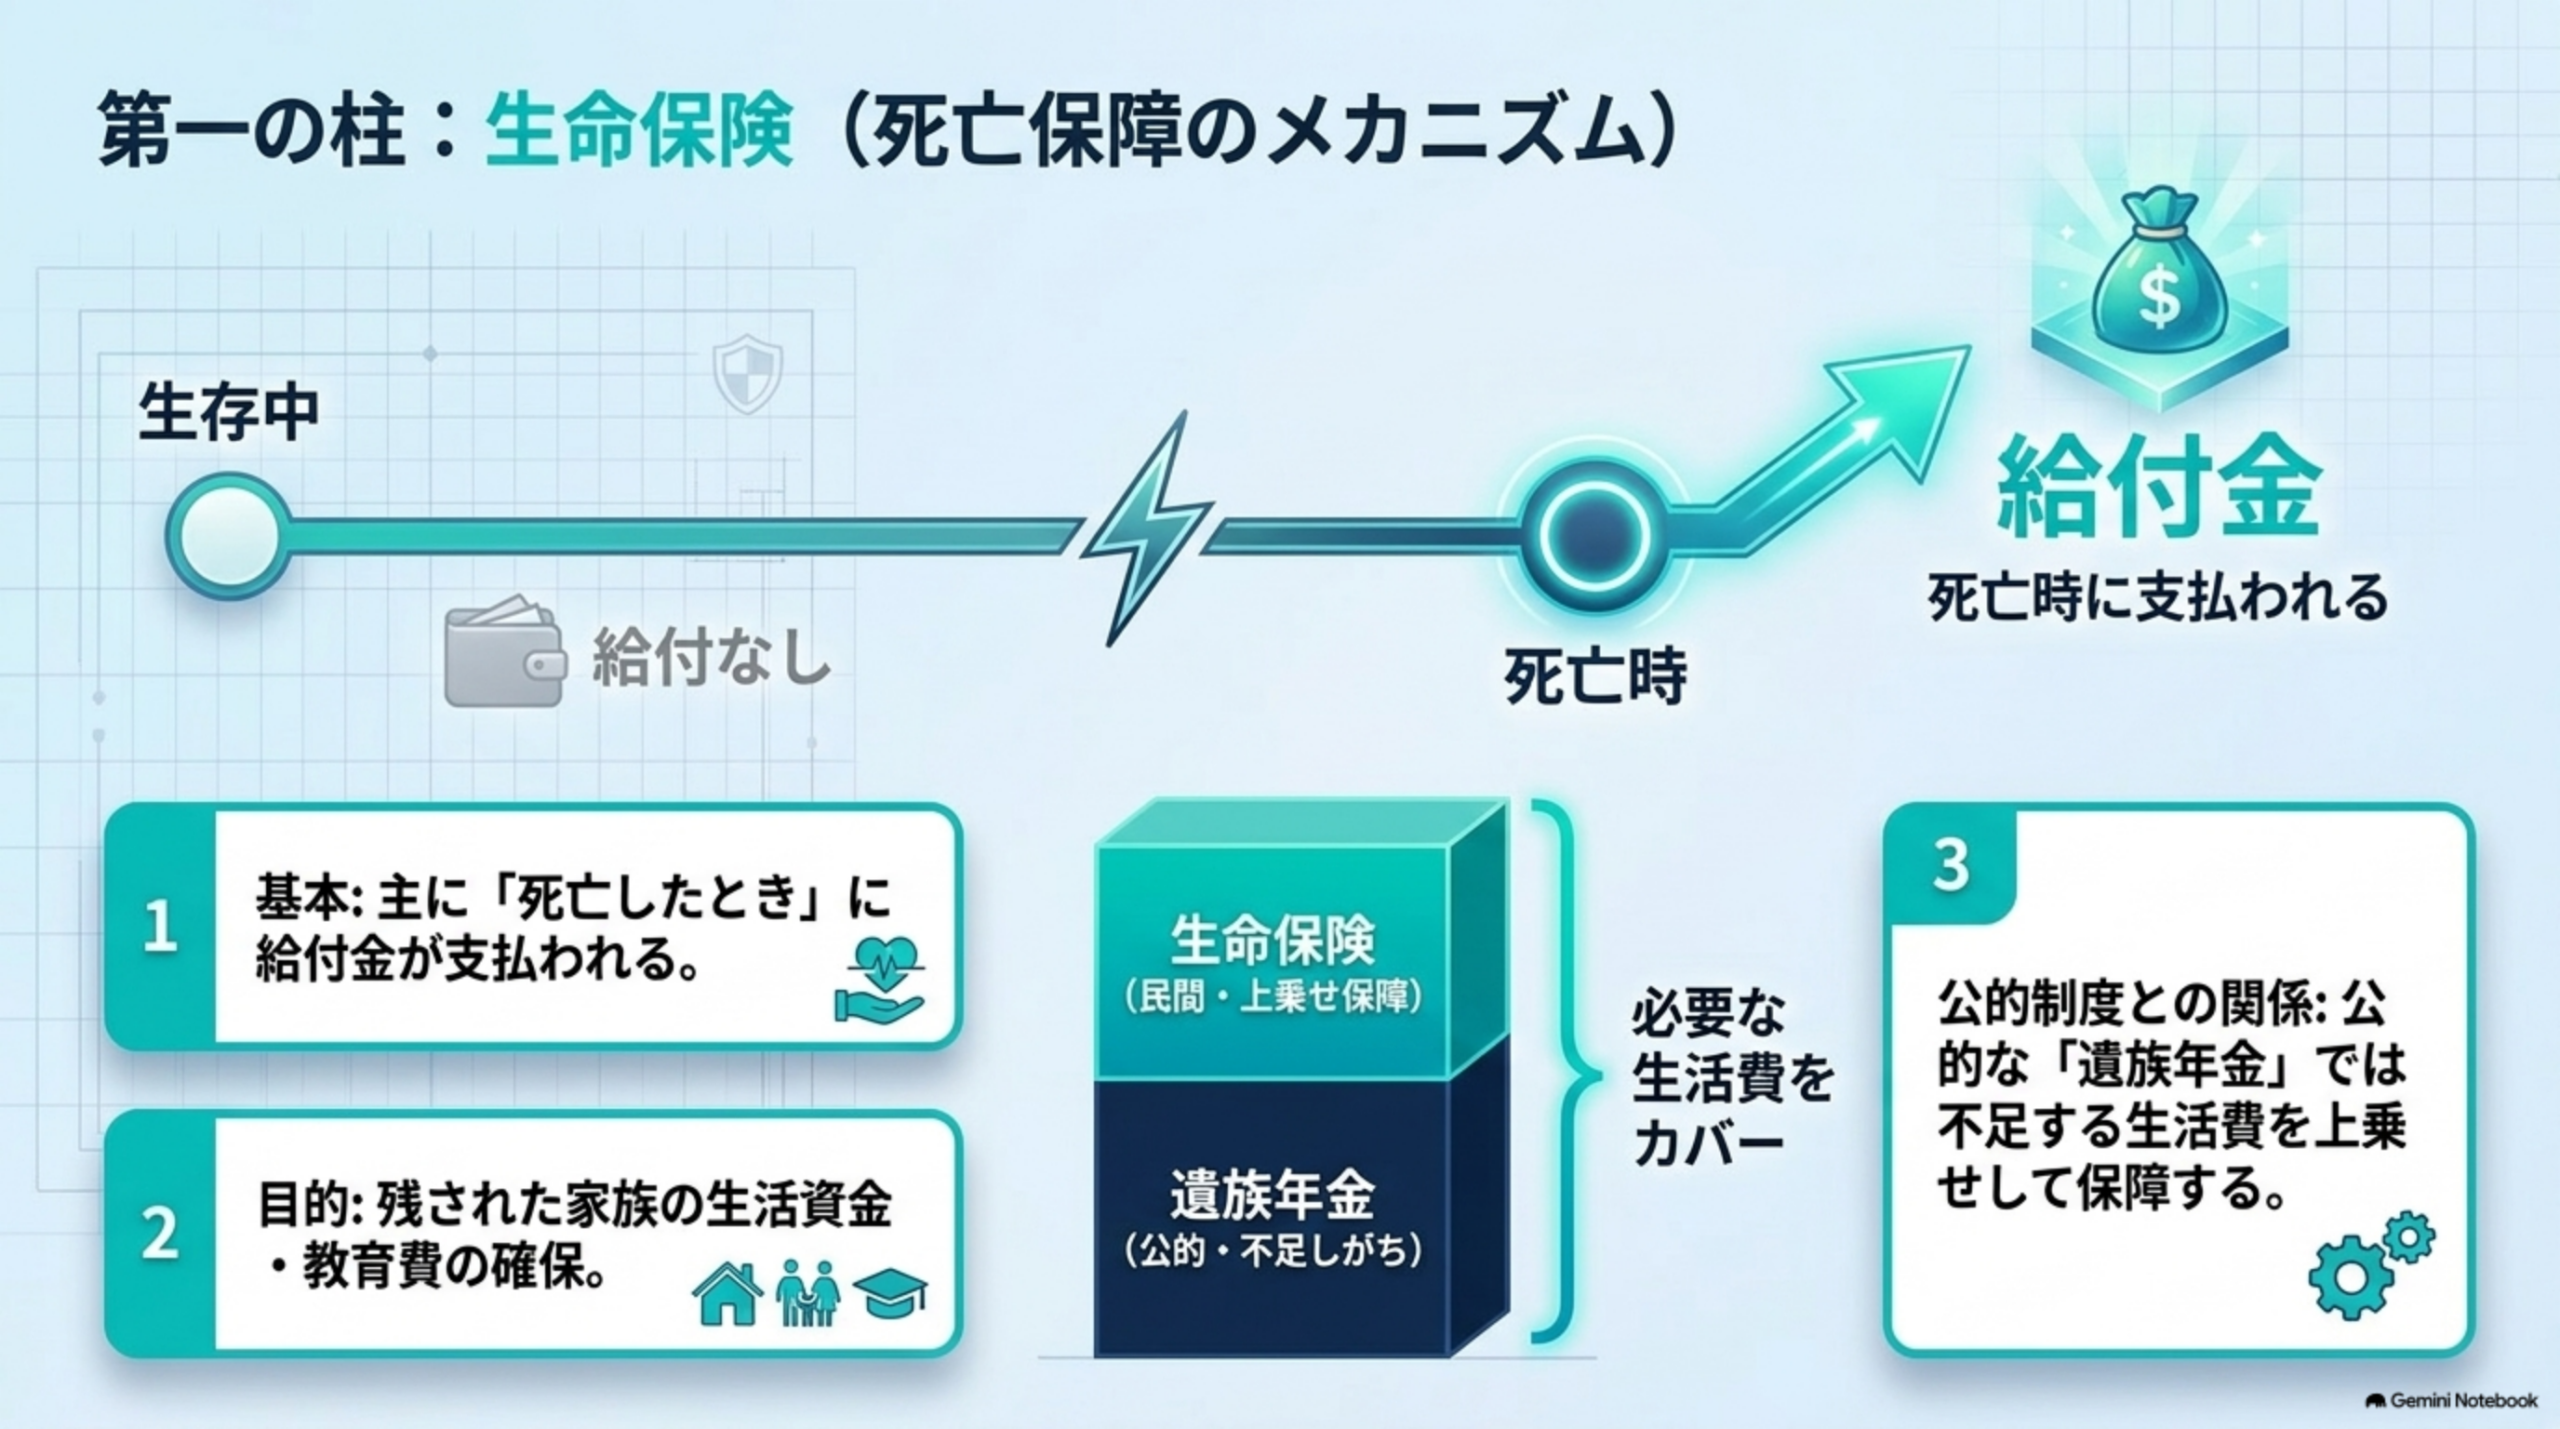
  • 基本:死亡したときに給付金が支払われる
  • 目的:遺族の生活資金・教育費などを確保
  • 補完関係:公的な遺族年金では不足する部分をカバー
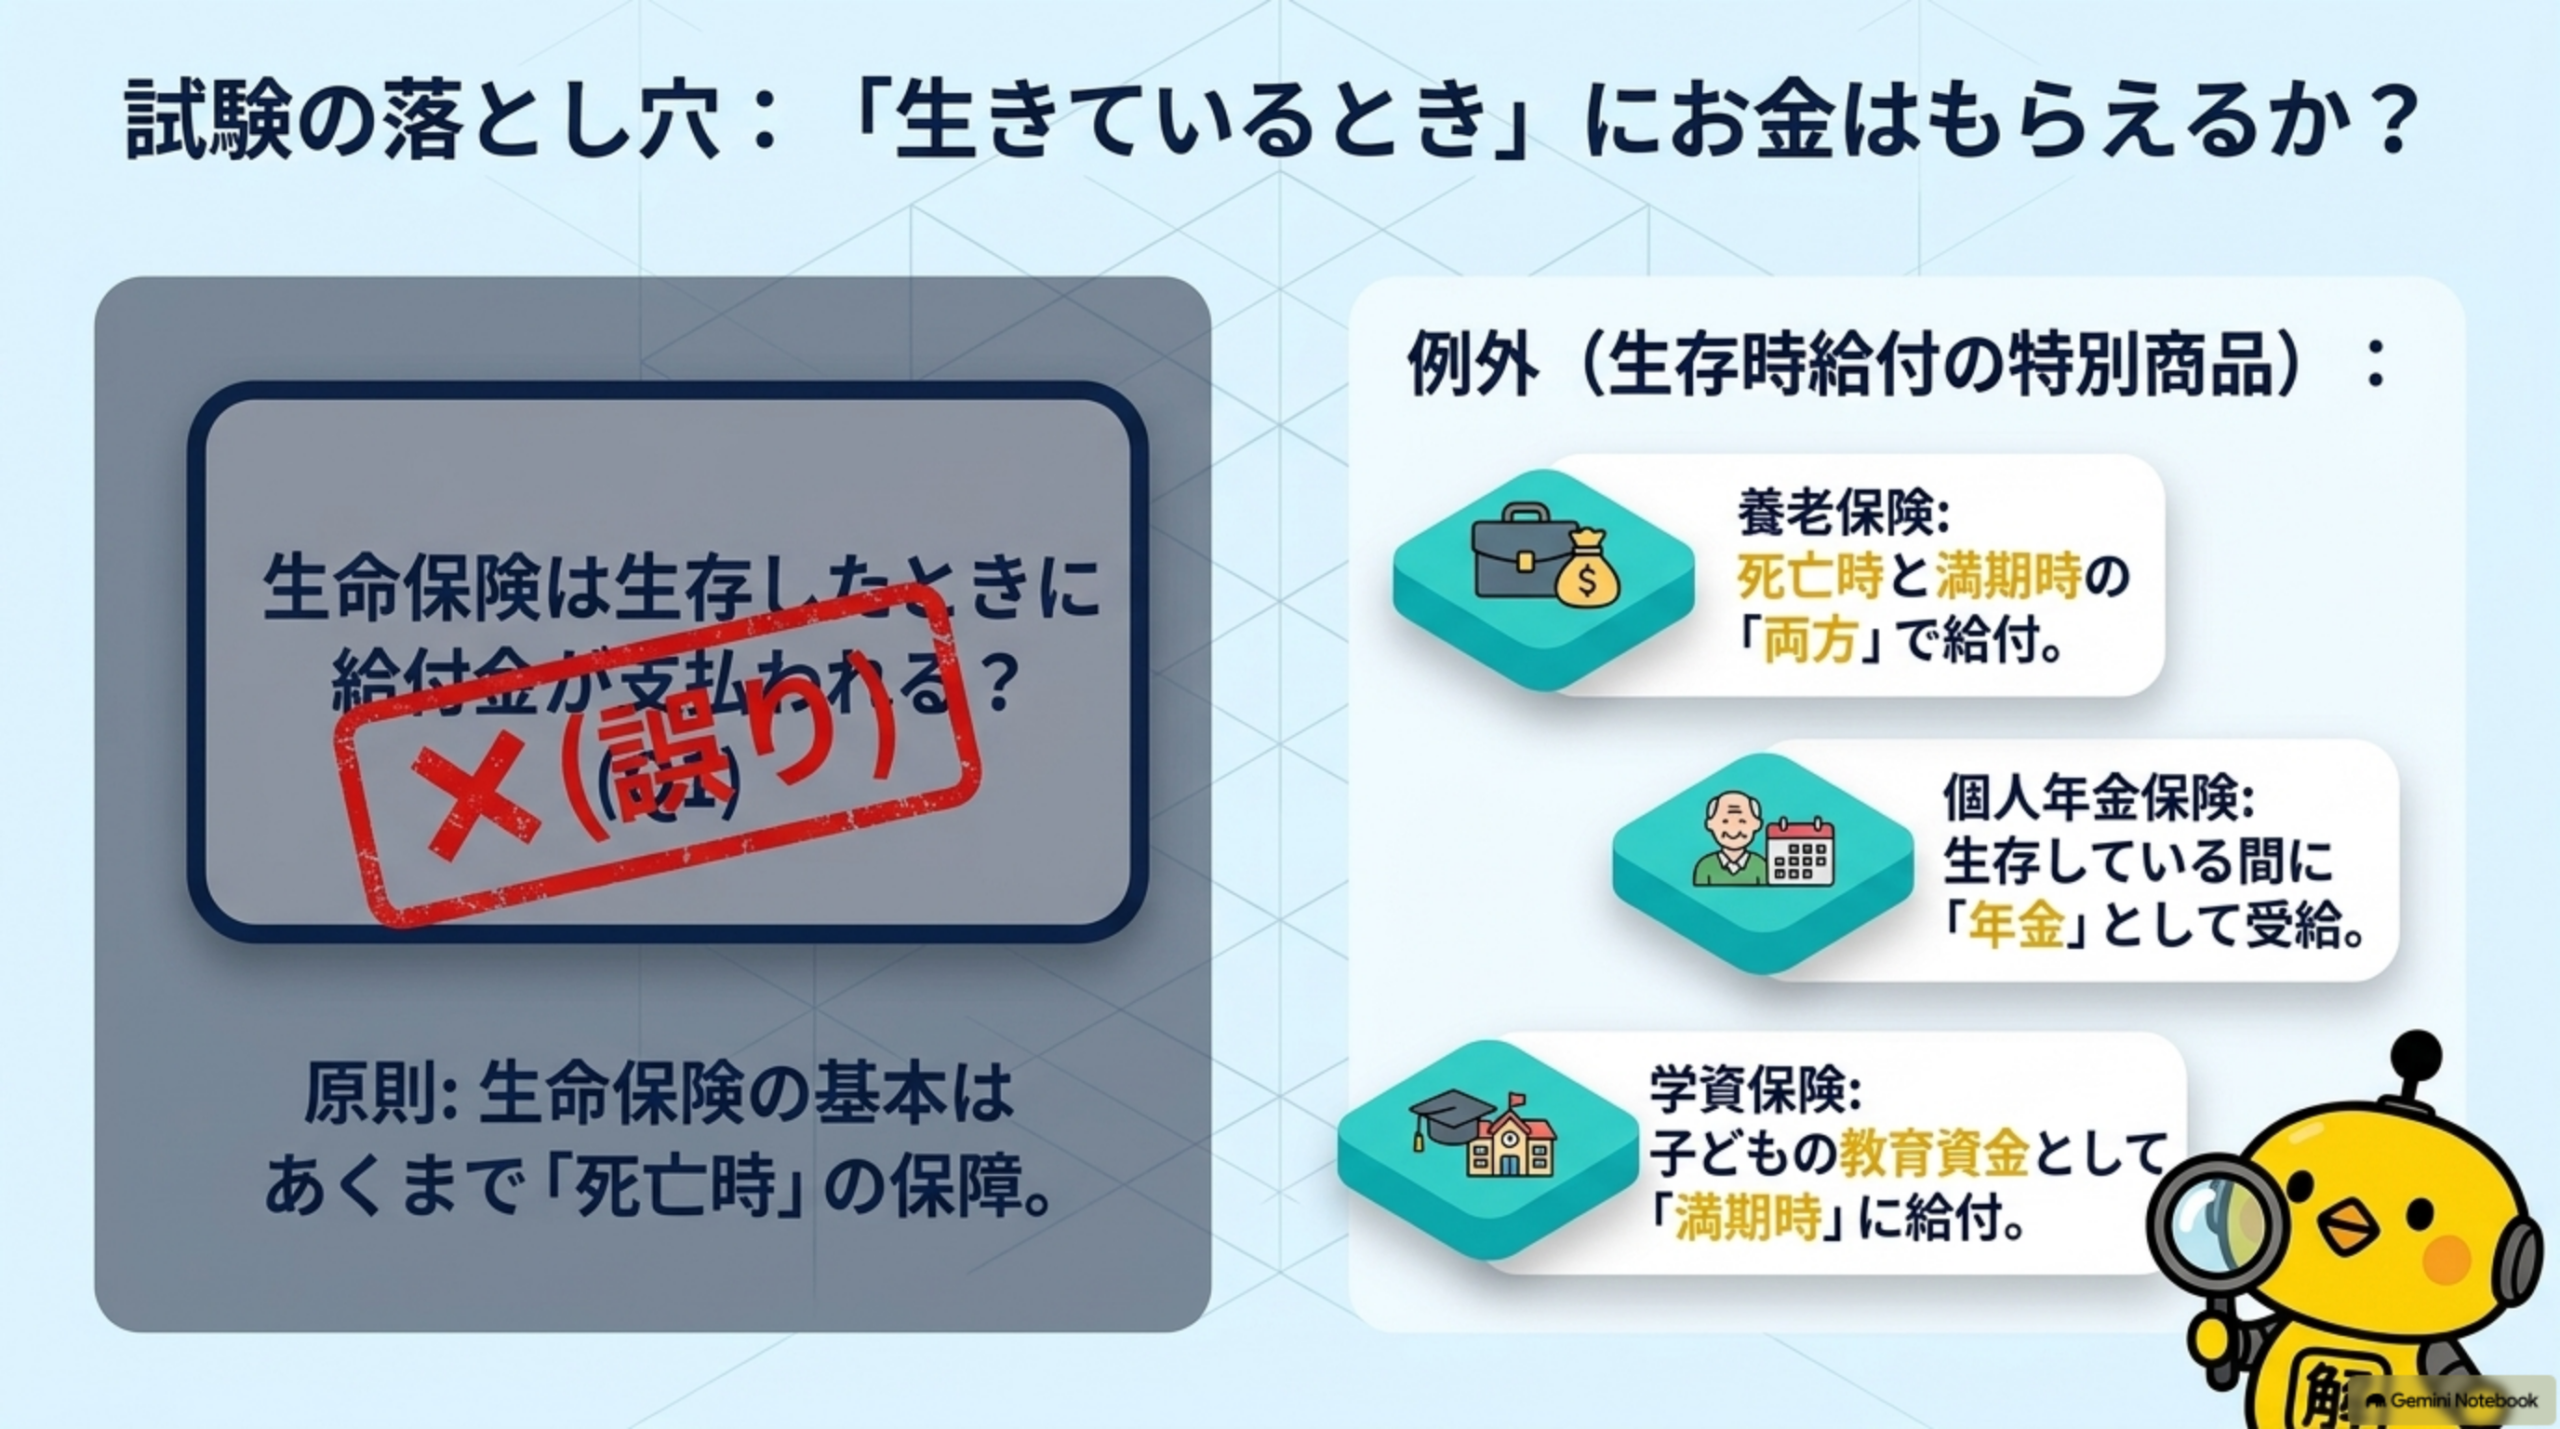
  • 注意:「生存時給付」は養老保険や年金保険など特別な商品
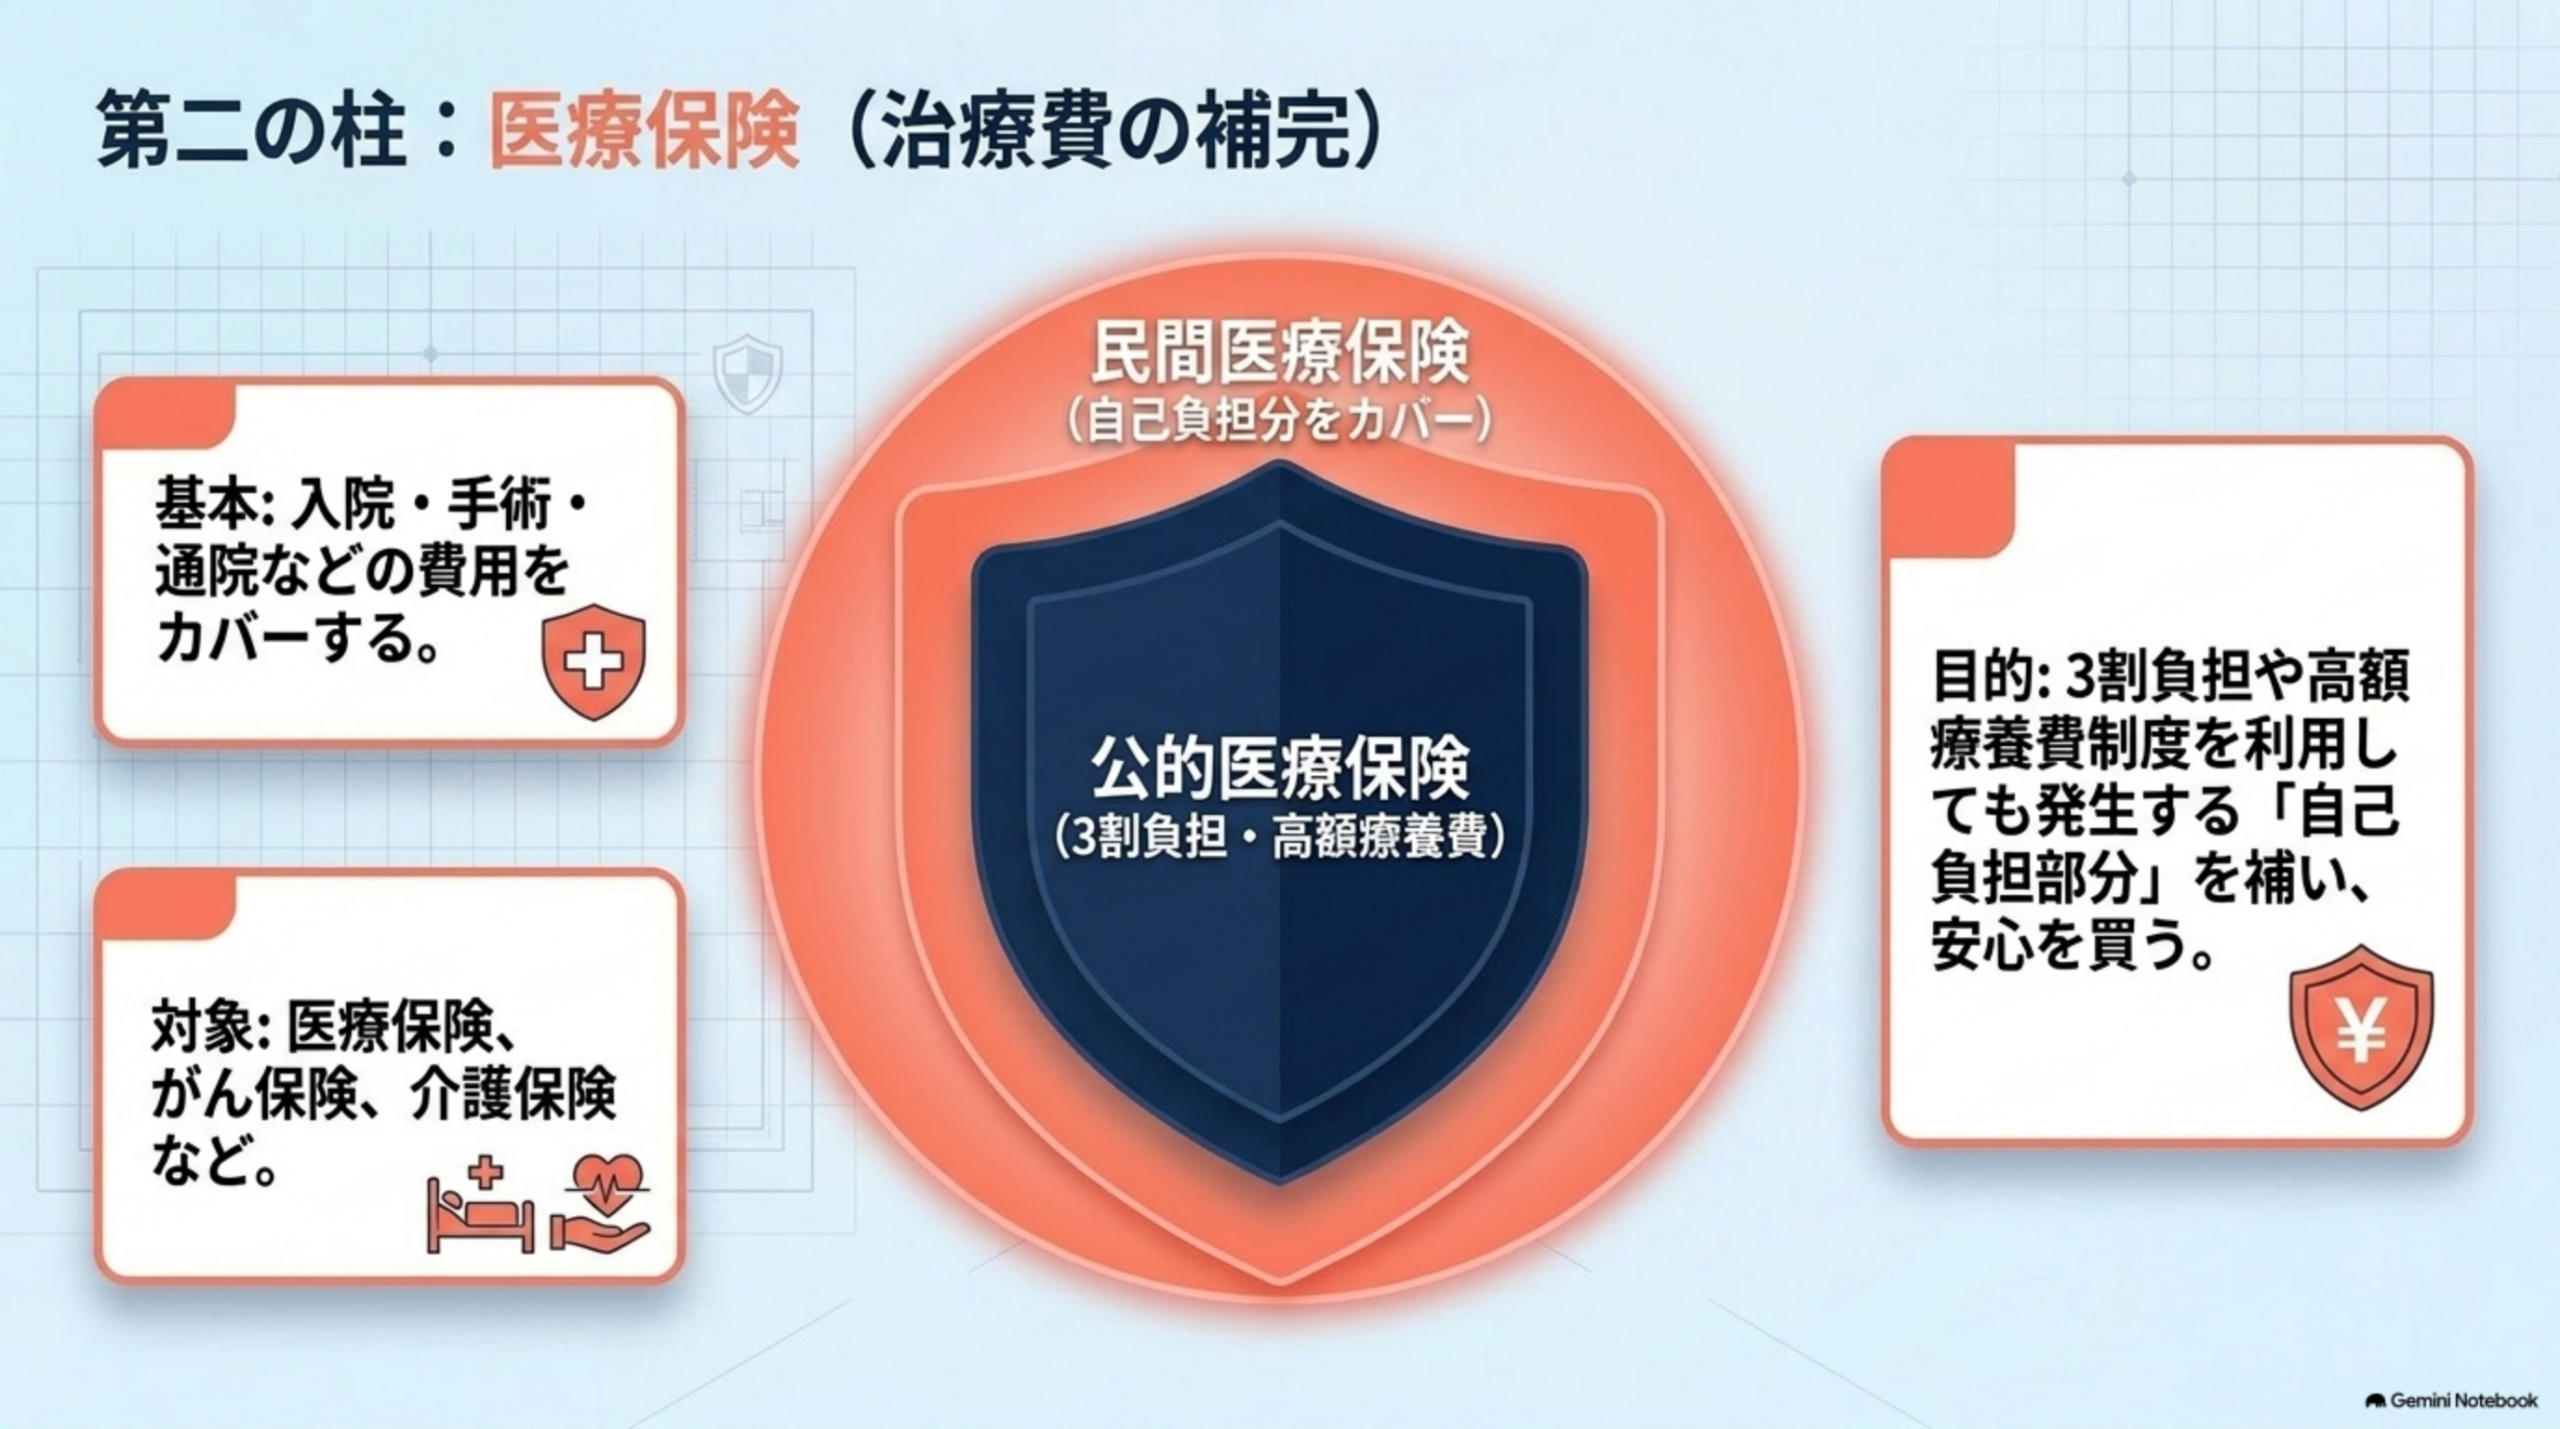
医療保険の基本と公的医療保険との関係

🏥 医療保険

  • 基本:入院・手術費用などをカバー
  • 目的:公的医療保険の自己負担部分を補完
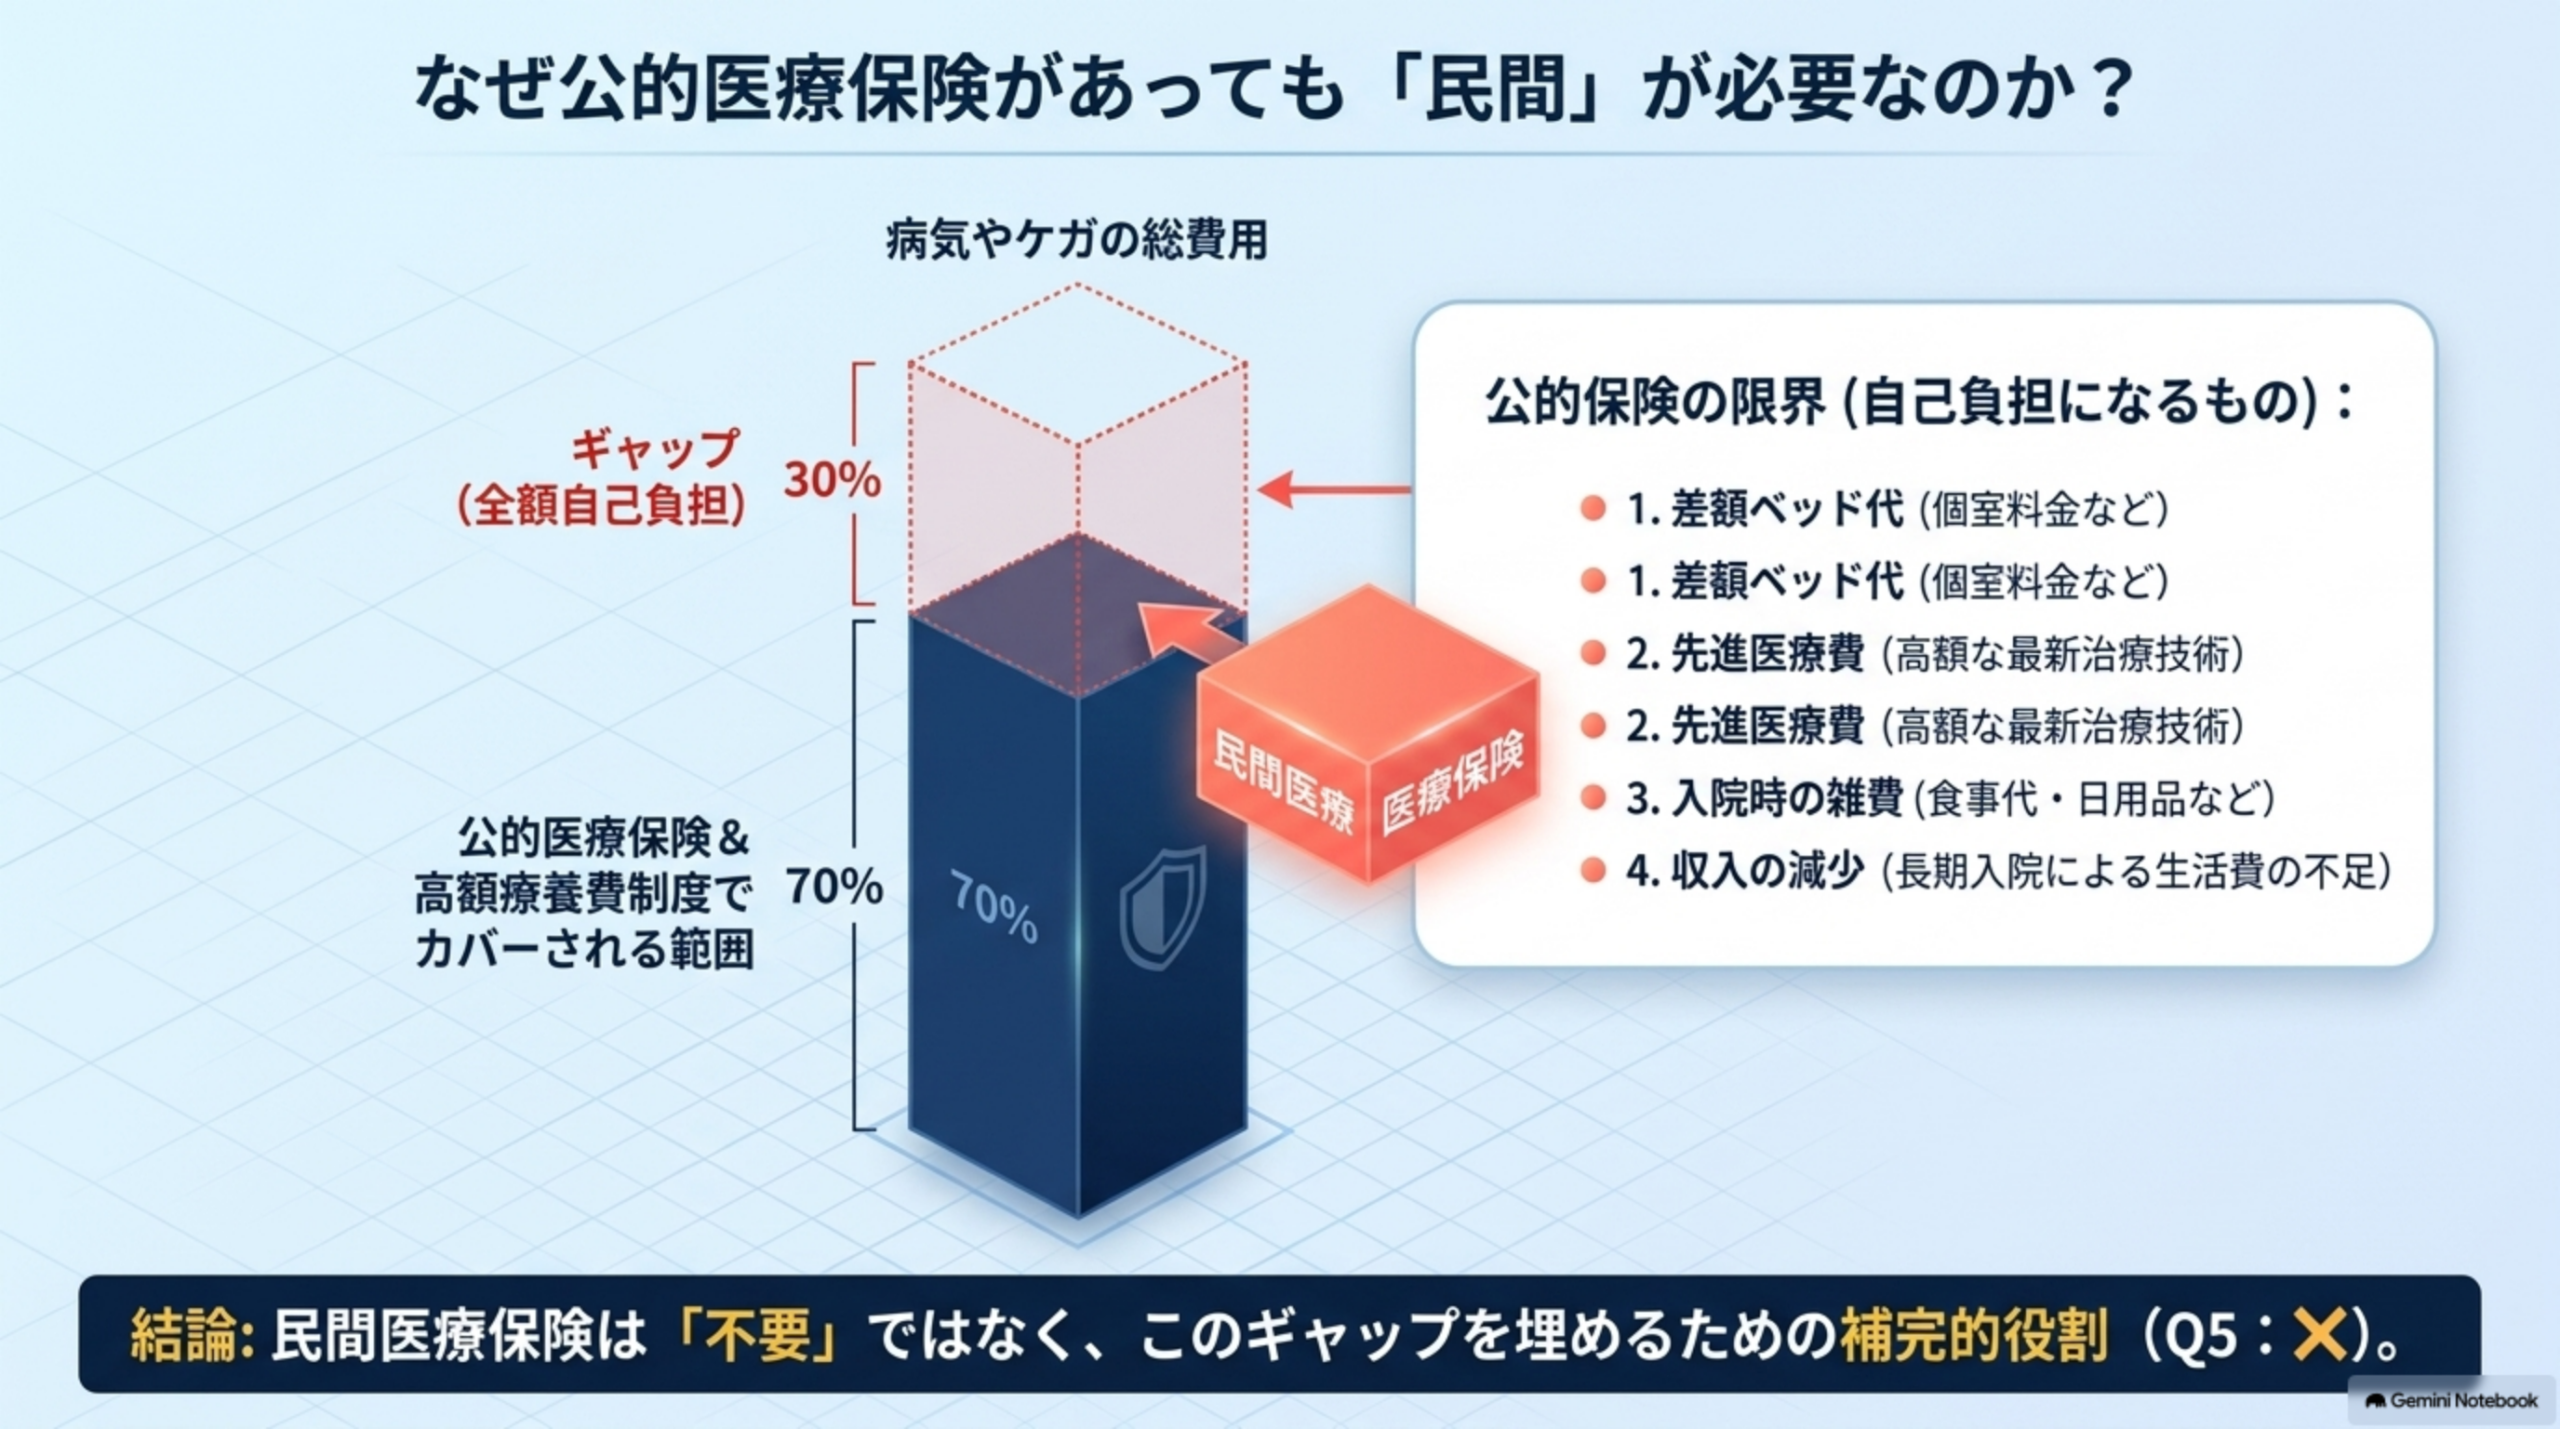
  • 対象外費用:差額ベッド代・先進医療・入院雑費など
  • 補完関係:高額療養費制度では足りない部分を「安心」として購入
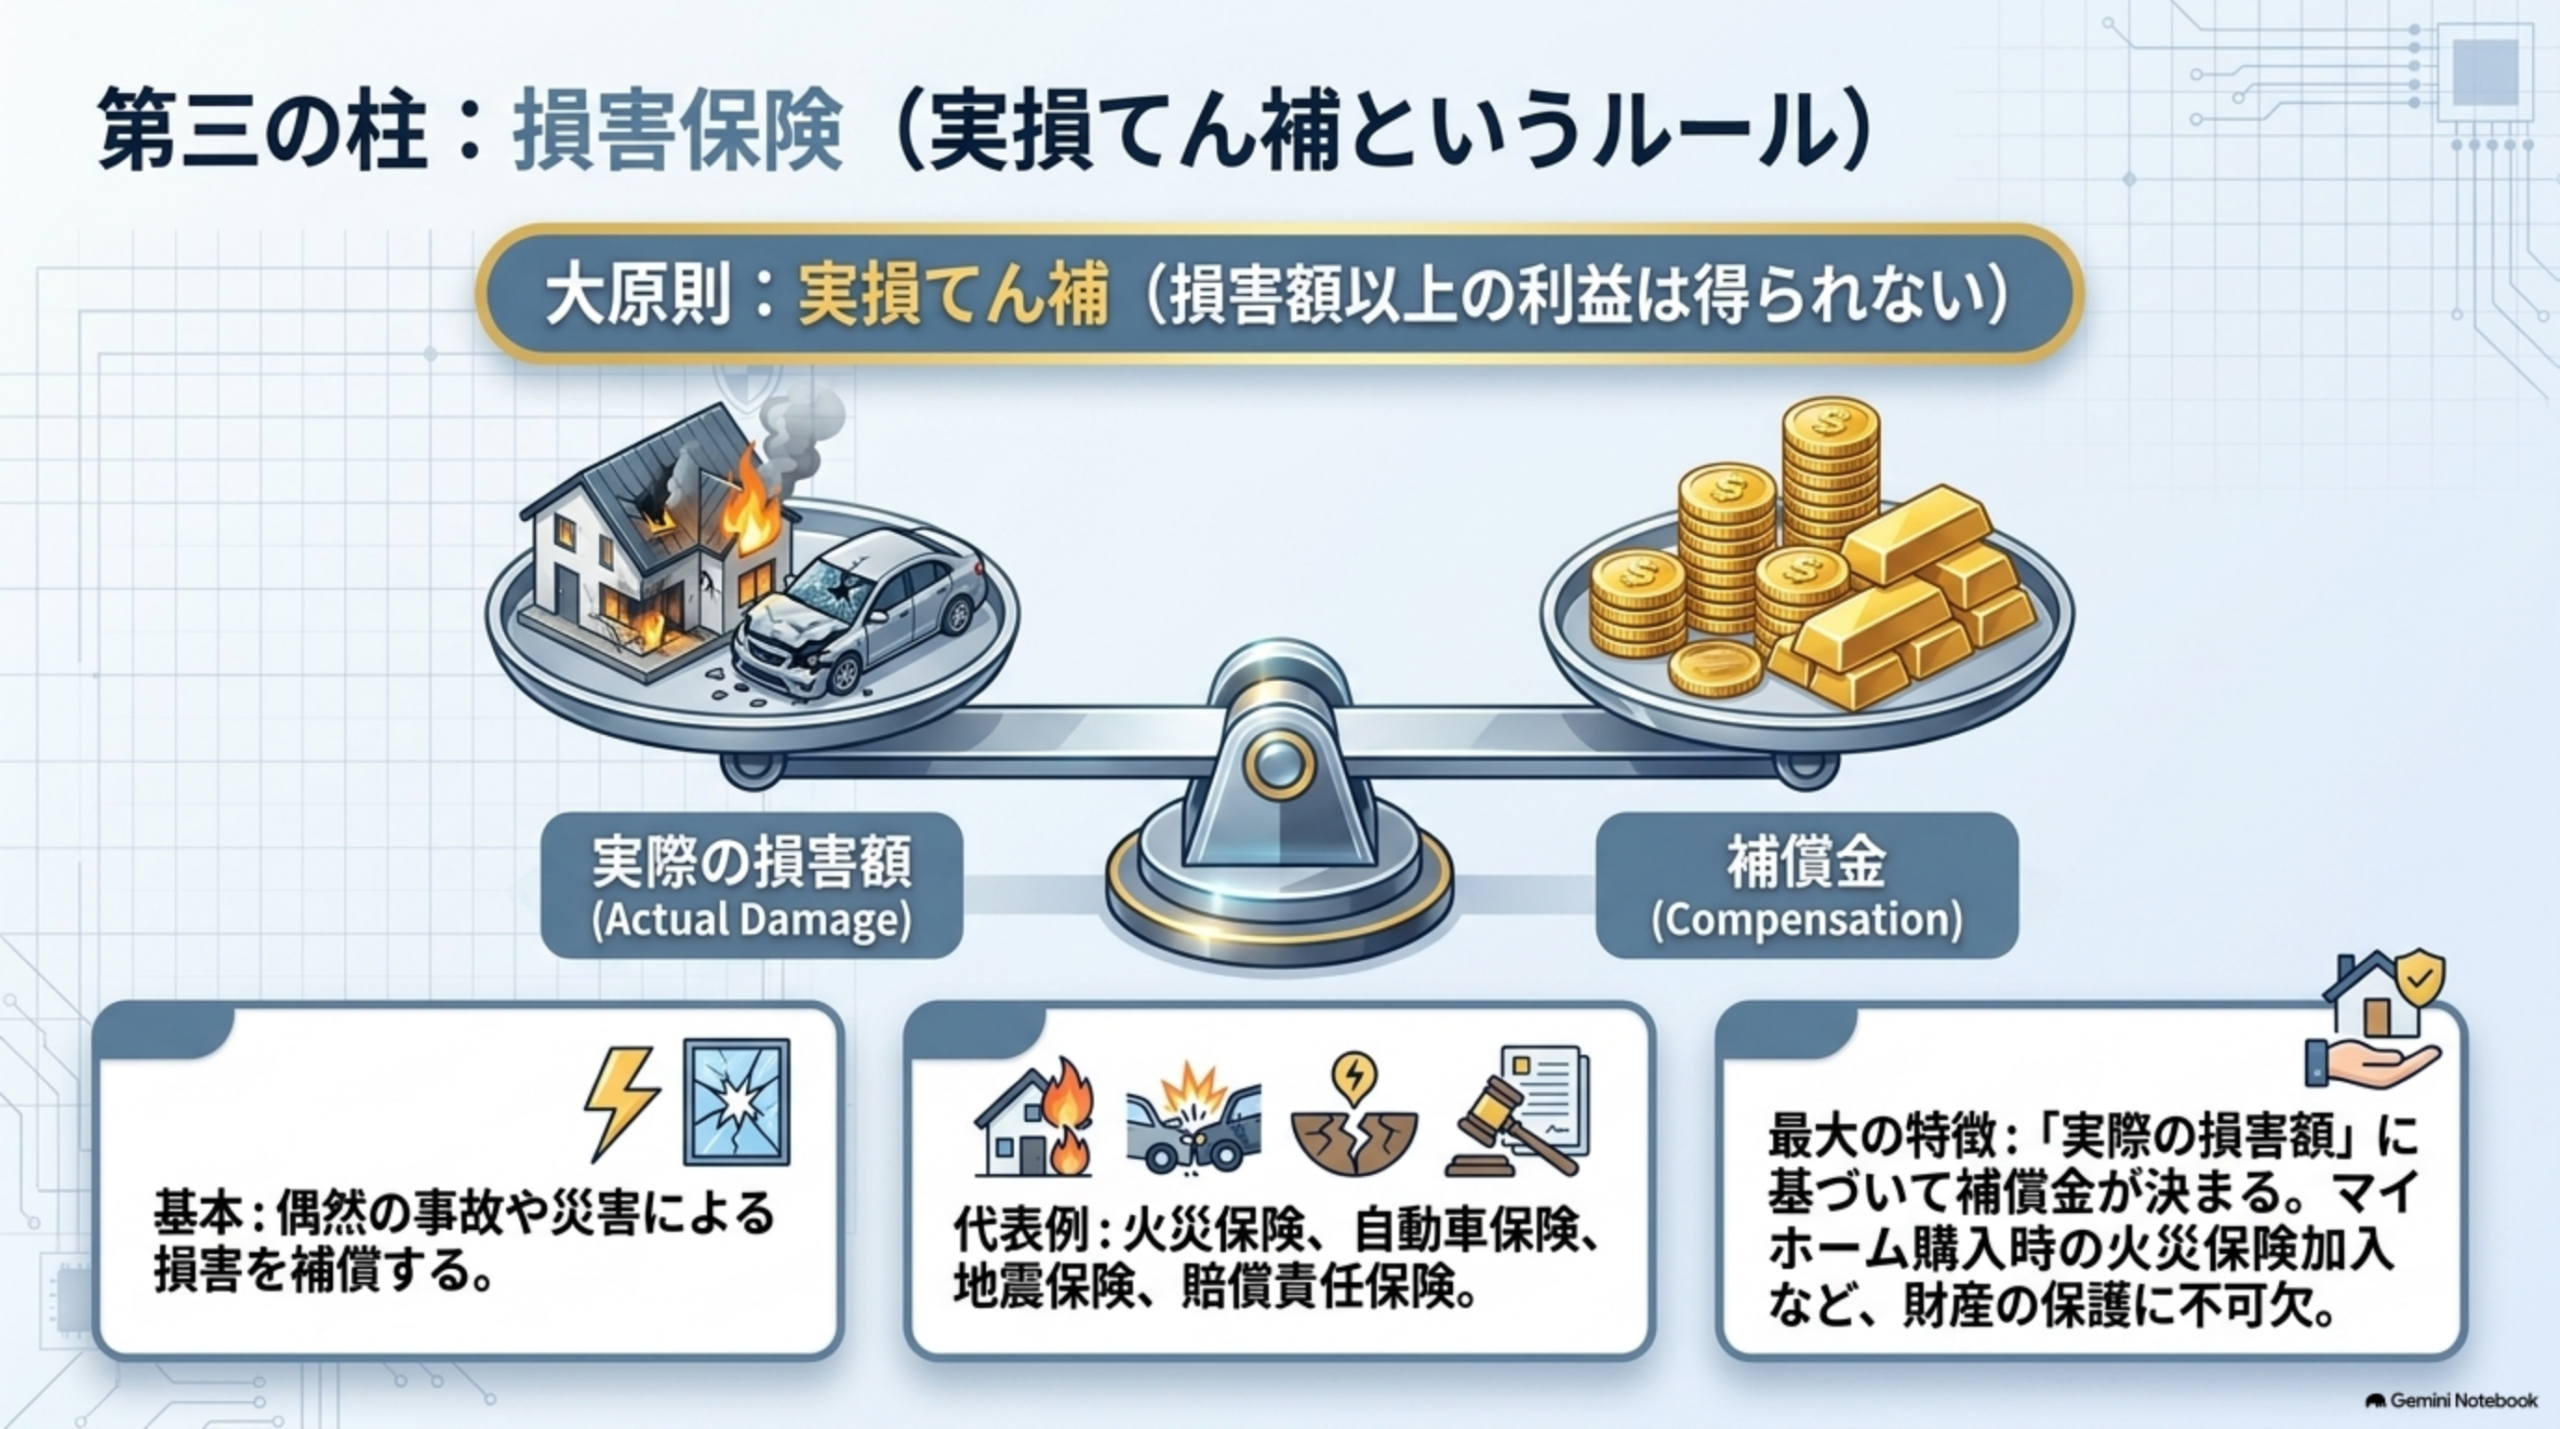
損害保険の基本と火災保険・自動車保険

🚗 損害保険

  • 基本:偶然の事故や災害による損害を補償
  • 代表例:火災保険、自動車保険、地震保険、賠償責任保険
  • 特徴:実際の損害額に基づいて補償金が決まる
  • 重要性:不動産や自動車などの財産保護に不可欠

📝 FP3級で特に押さえたい比較ポイント

比較ポイント 生命保険 医療保険 損害保険
主な対象 死亡・高度障害 病気・ケガ・入院・手術 火災・事故・賠償・災害
給付の考え方 契約で定めた金額 契約で定めた金額・日額など 実際の損害額が基本
公的制度との関係 遺族年金を補完 公的医療保険を補完 原則として民間保険の役割が大きい

覚え方:生命保険は「人が亡くなったとき」、医療保険は「体の治療費」、損害保険は「モノや事故の損害」と整理すると、試験でも実生活でも混乱しにくくなります。


保険選びの考え方と注意点

✏️ Day 6 ミニ確認テスト(○×形式)

各問題について、正しいと思う場合は「○」、間違っていると思う場合は「×」を選択してください

🧭 テスト前に確認したい3つの視点

何に備える保険か

死亡・医療・財産損害のどれに備える保険なのかをまず確認します。

公的制度でどこまでカバーされるか

遺族年金や高額療養費などの既存制度があるかを整理します。

定額給付か実損てん補か

損害保険は「実際の損害額」を補償する点が重要な違いです。

Q1
生命保険は「生存したとき」に給付金が支払われる商品である。
Q2
医療保険は入院・手術費用などに備えるための保険である。
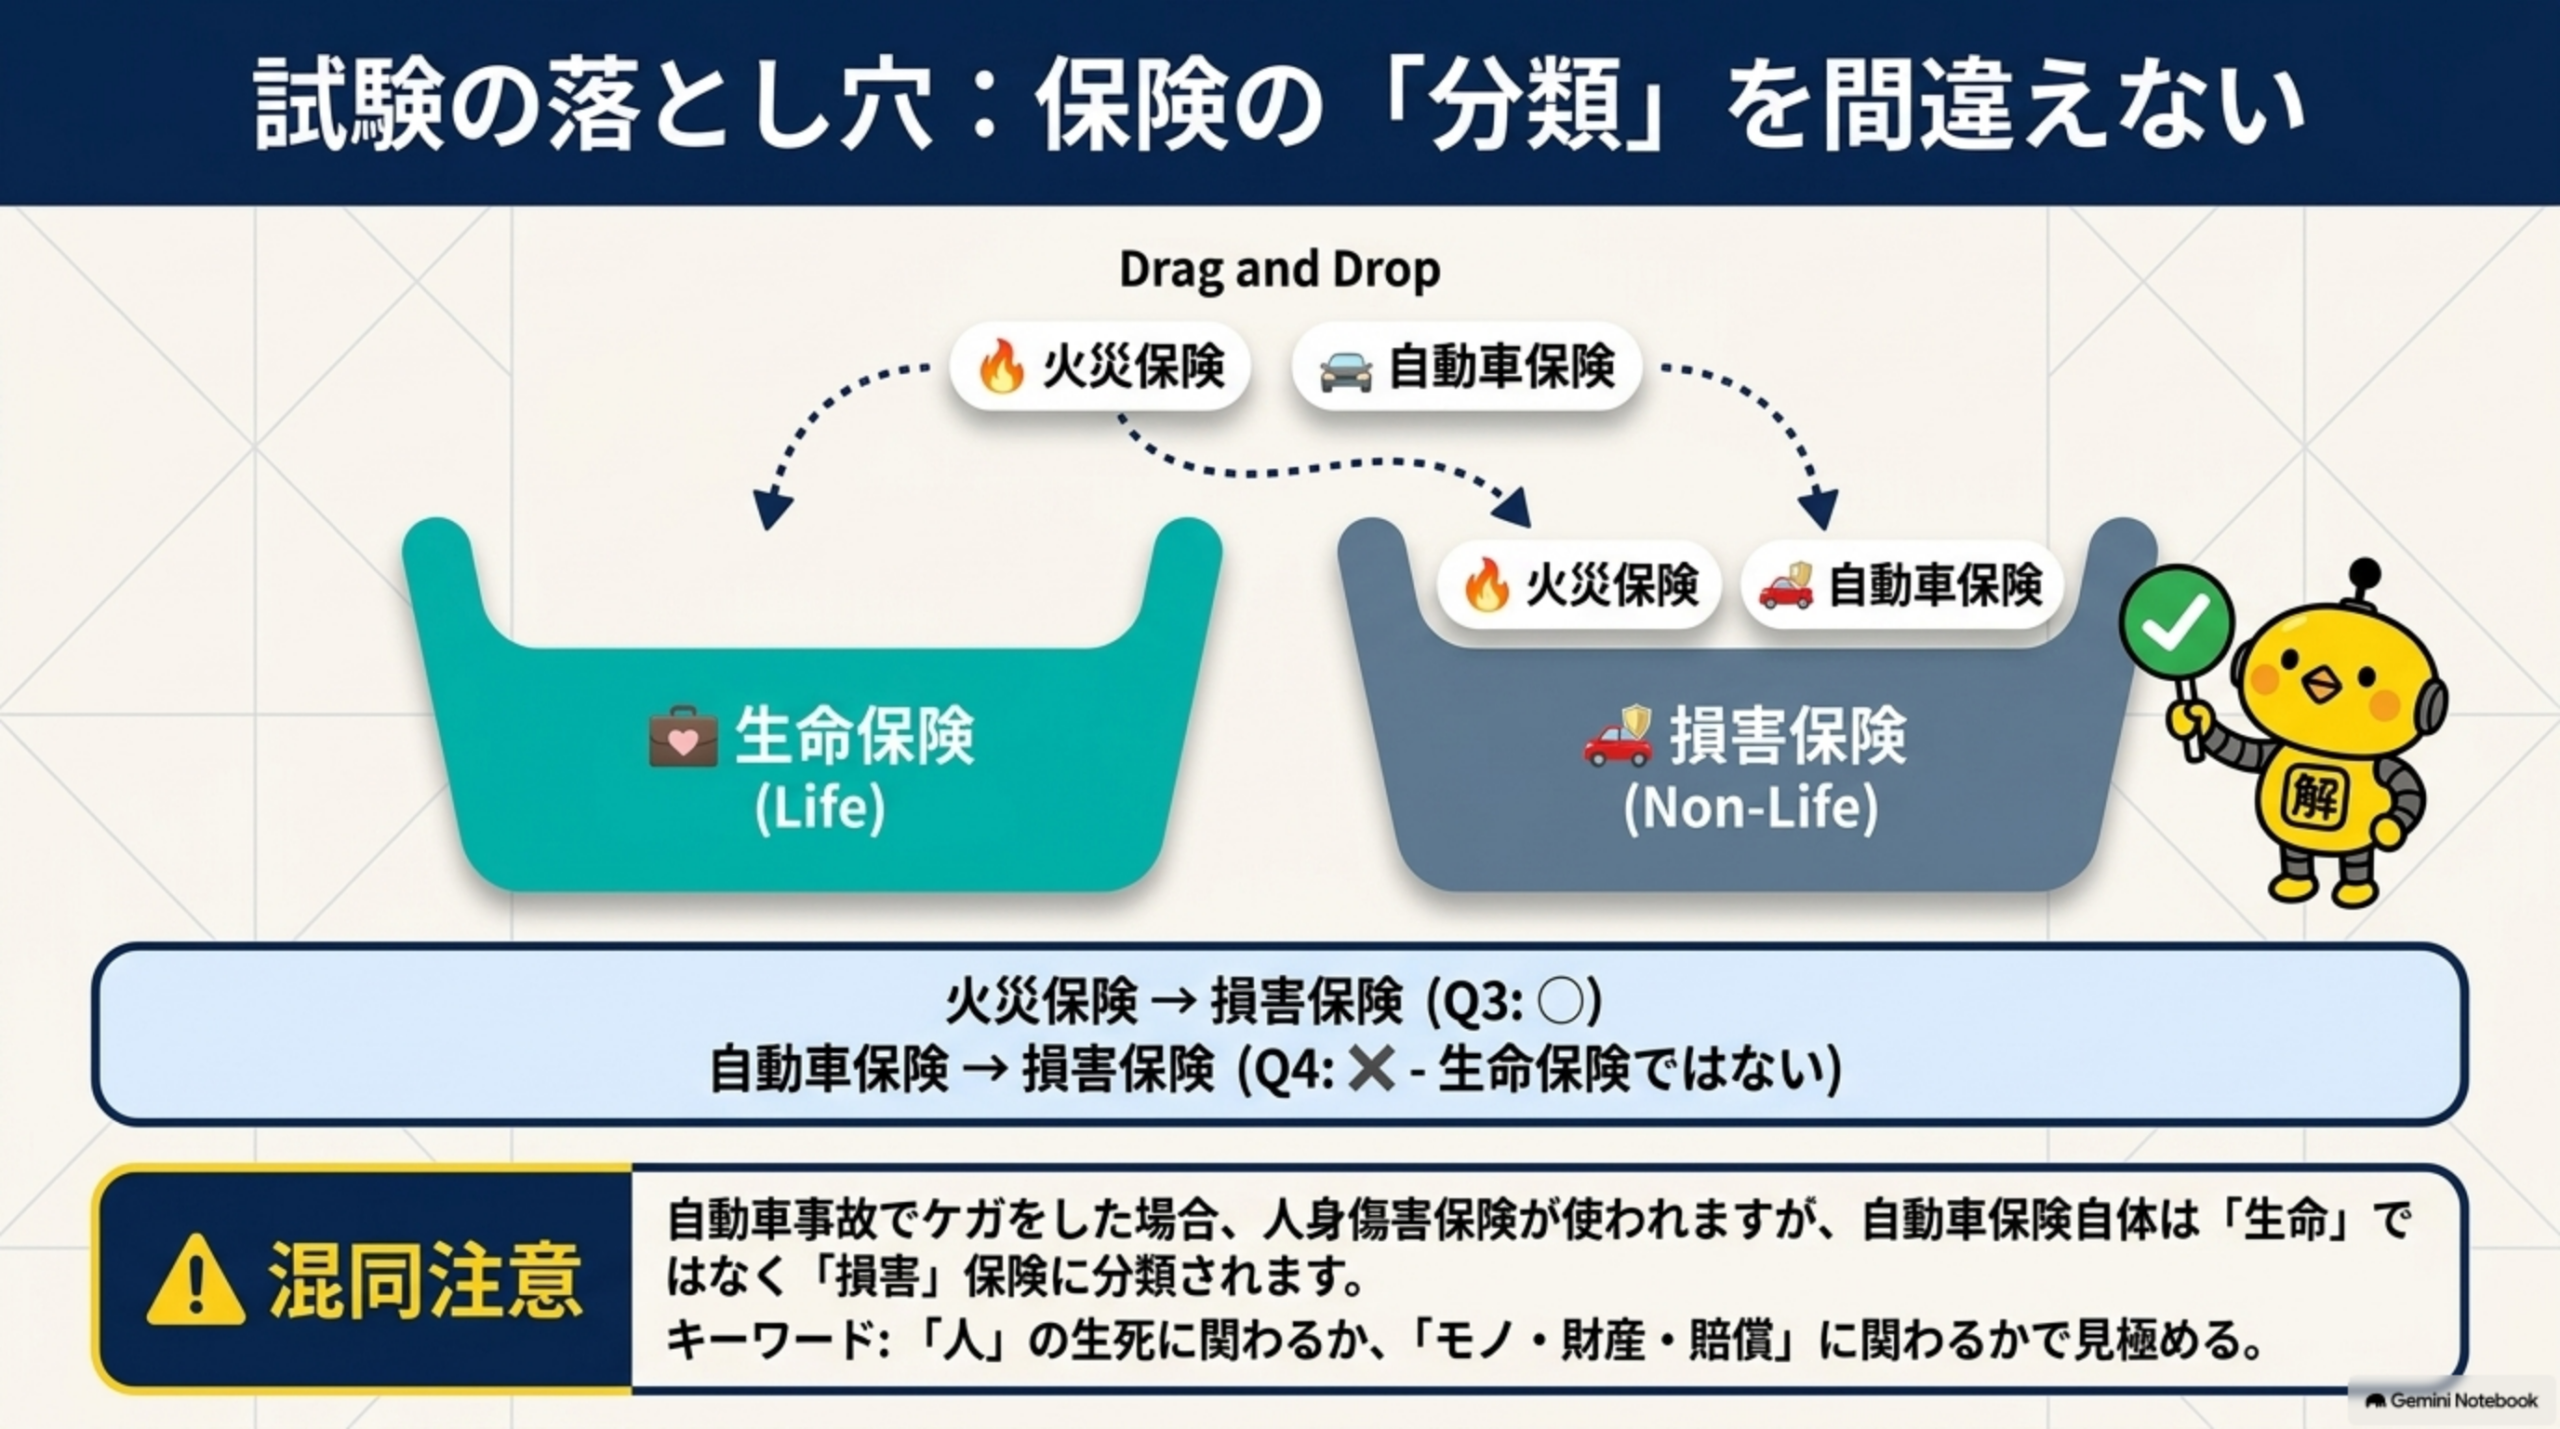
Q3
火災保険は損害保険に分類される。
Q4
自動車保険(任意保険)は生命保険の一種である。
Q5
公的医療保険があるため、民間の医療保険は不要である。
DAY6ミニ確認テストの要点整理
保険学習の最終まとめと次回への接続

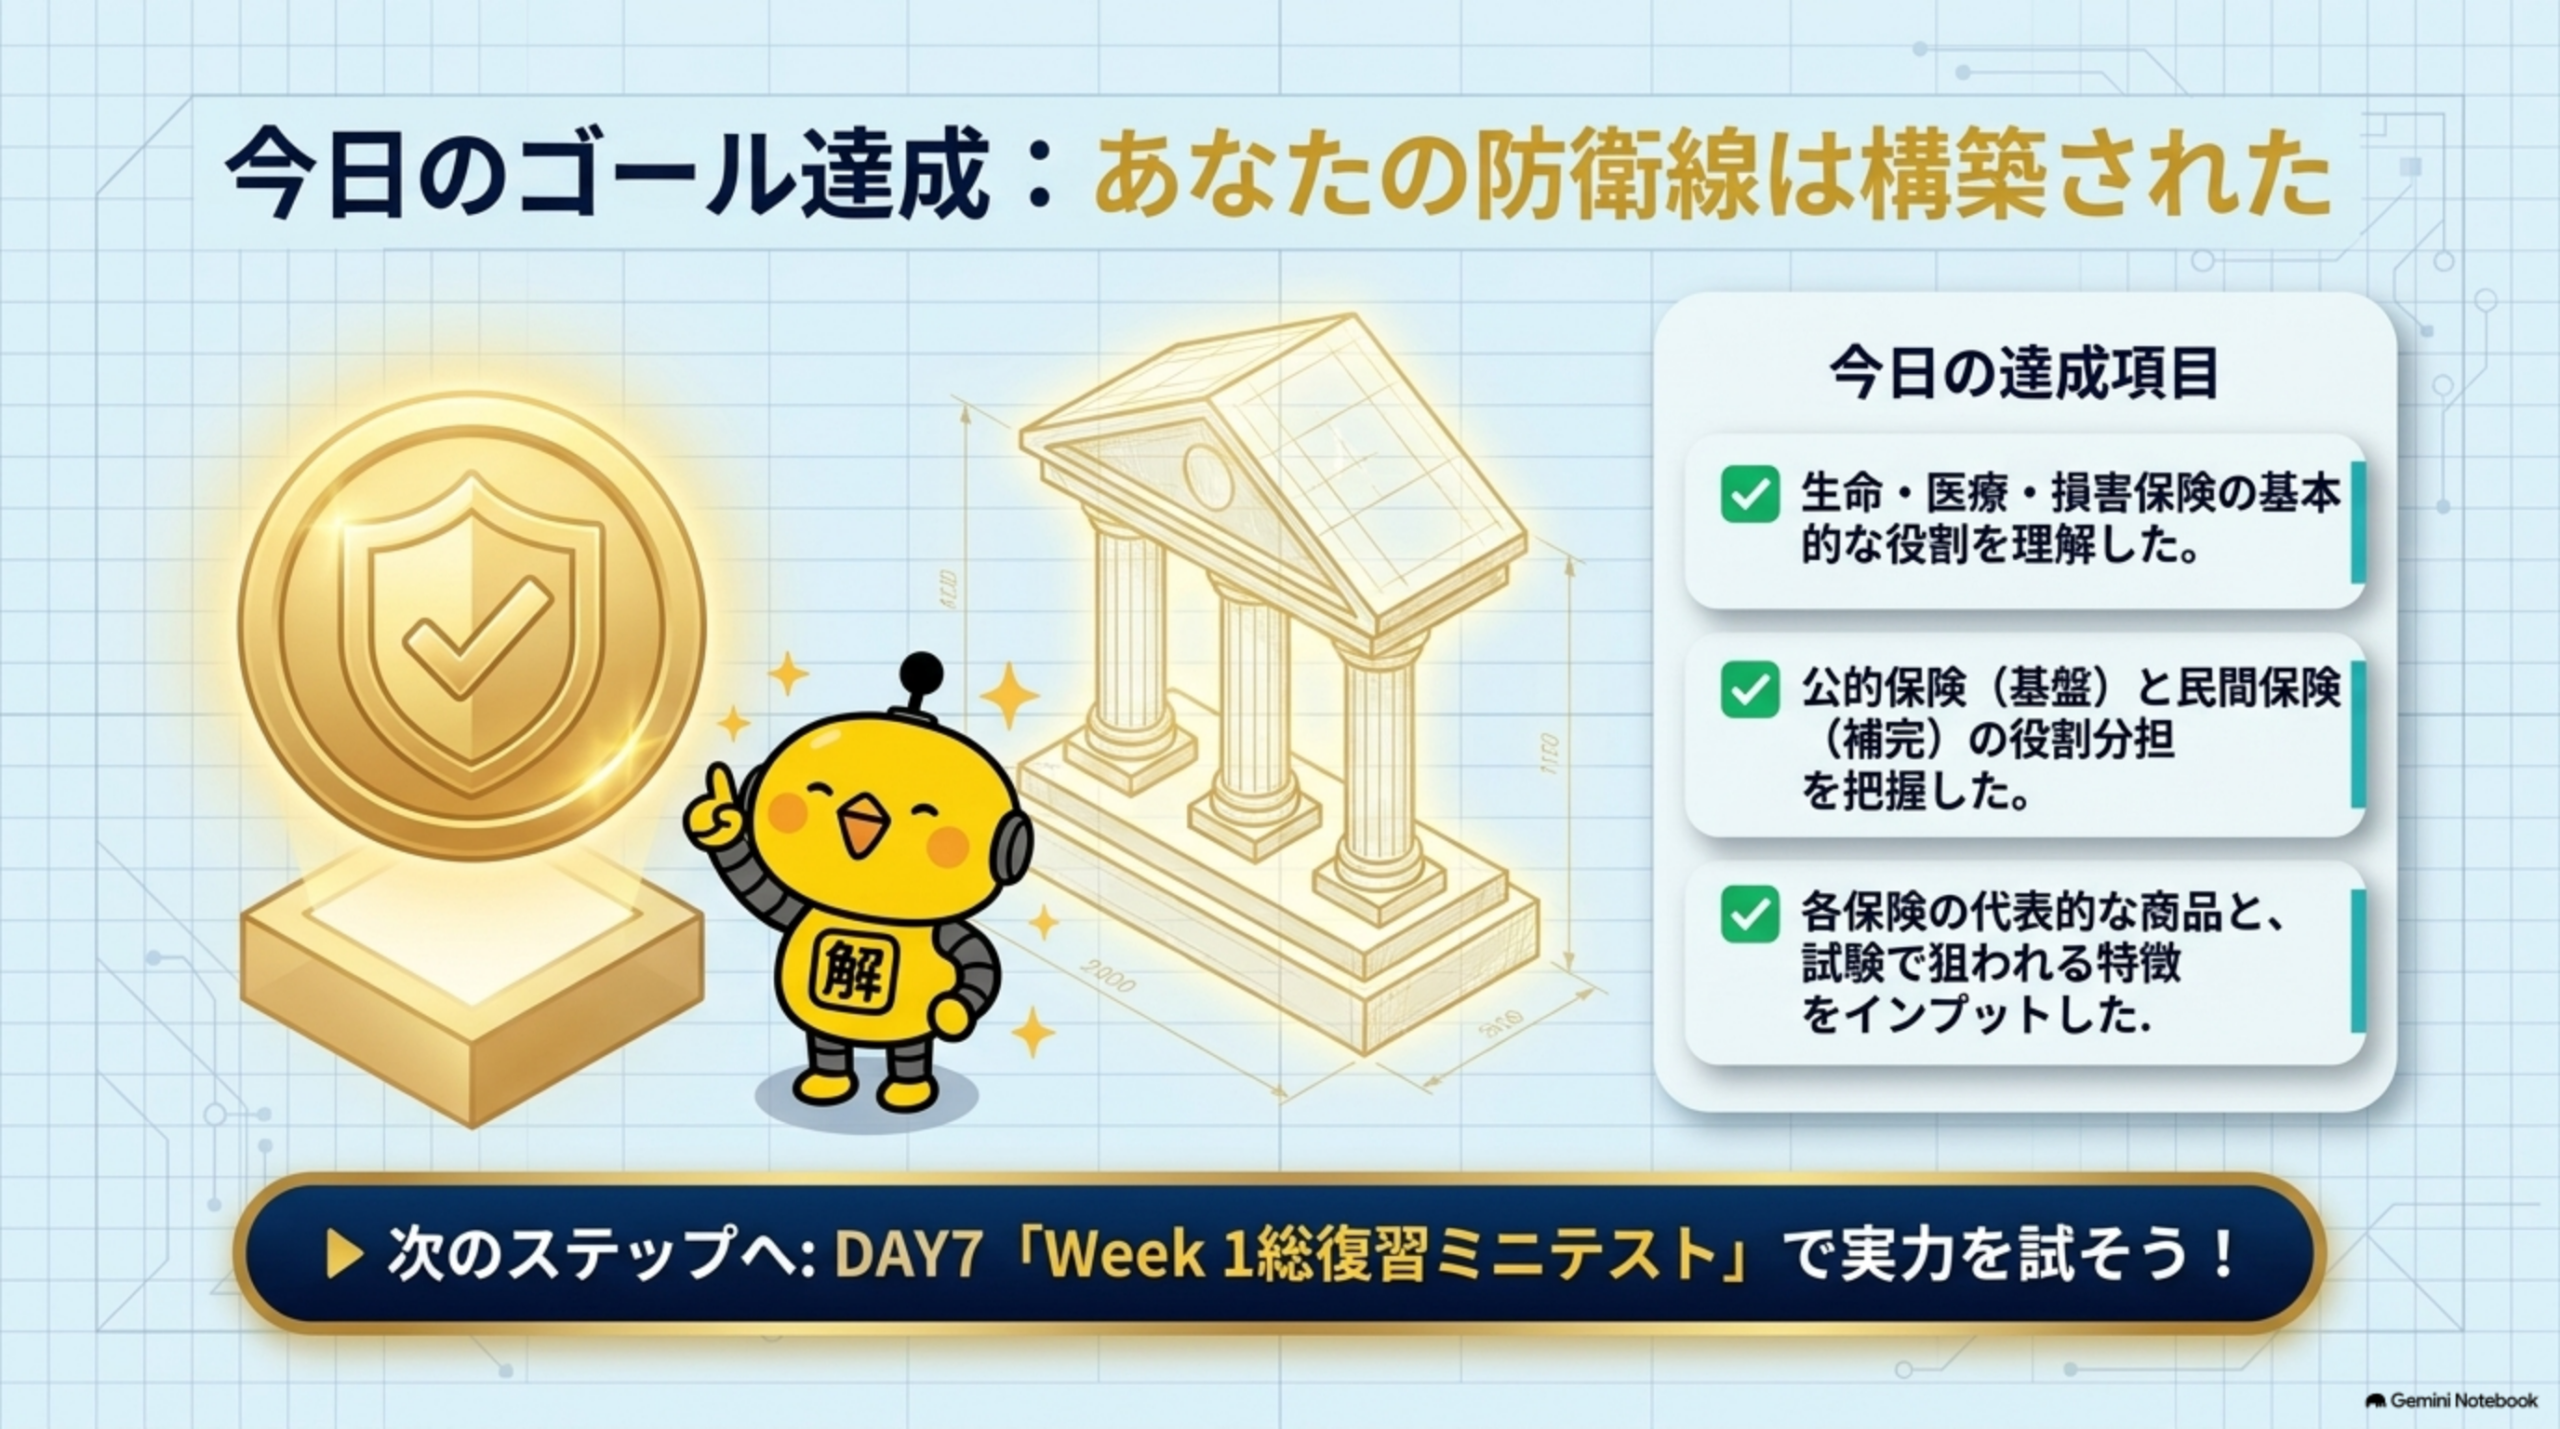
🛡️ 今日のゴール

  • ✅ 生命保険・医療保険・損害保険の基本的な役割を理解する
  • ✅ 公的保険と民間保険の役割分担を把握する
  • ✅ 各保険の代表的な商品と特徴を覚える

🎓 試験で狙われやすい暗記ポイント

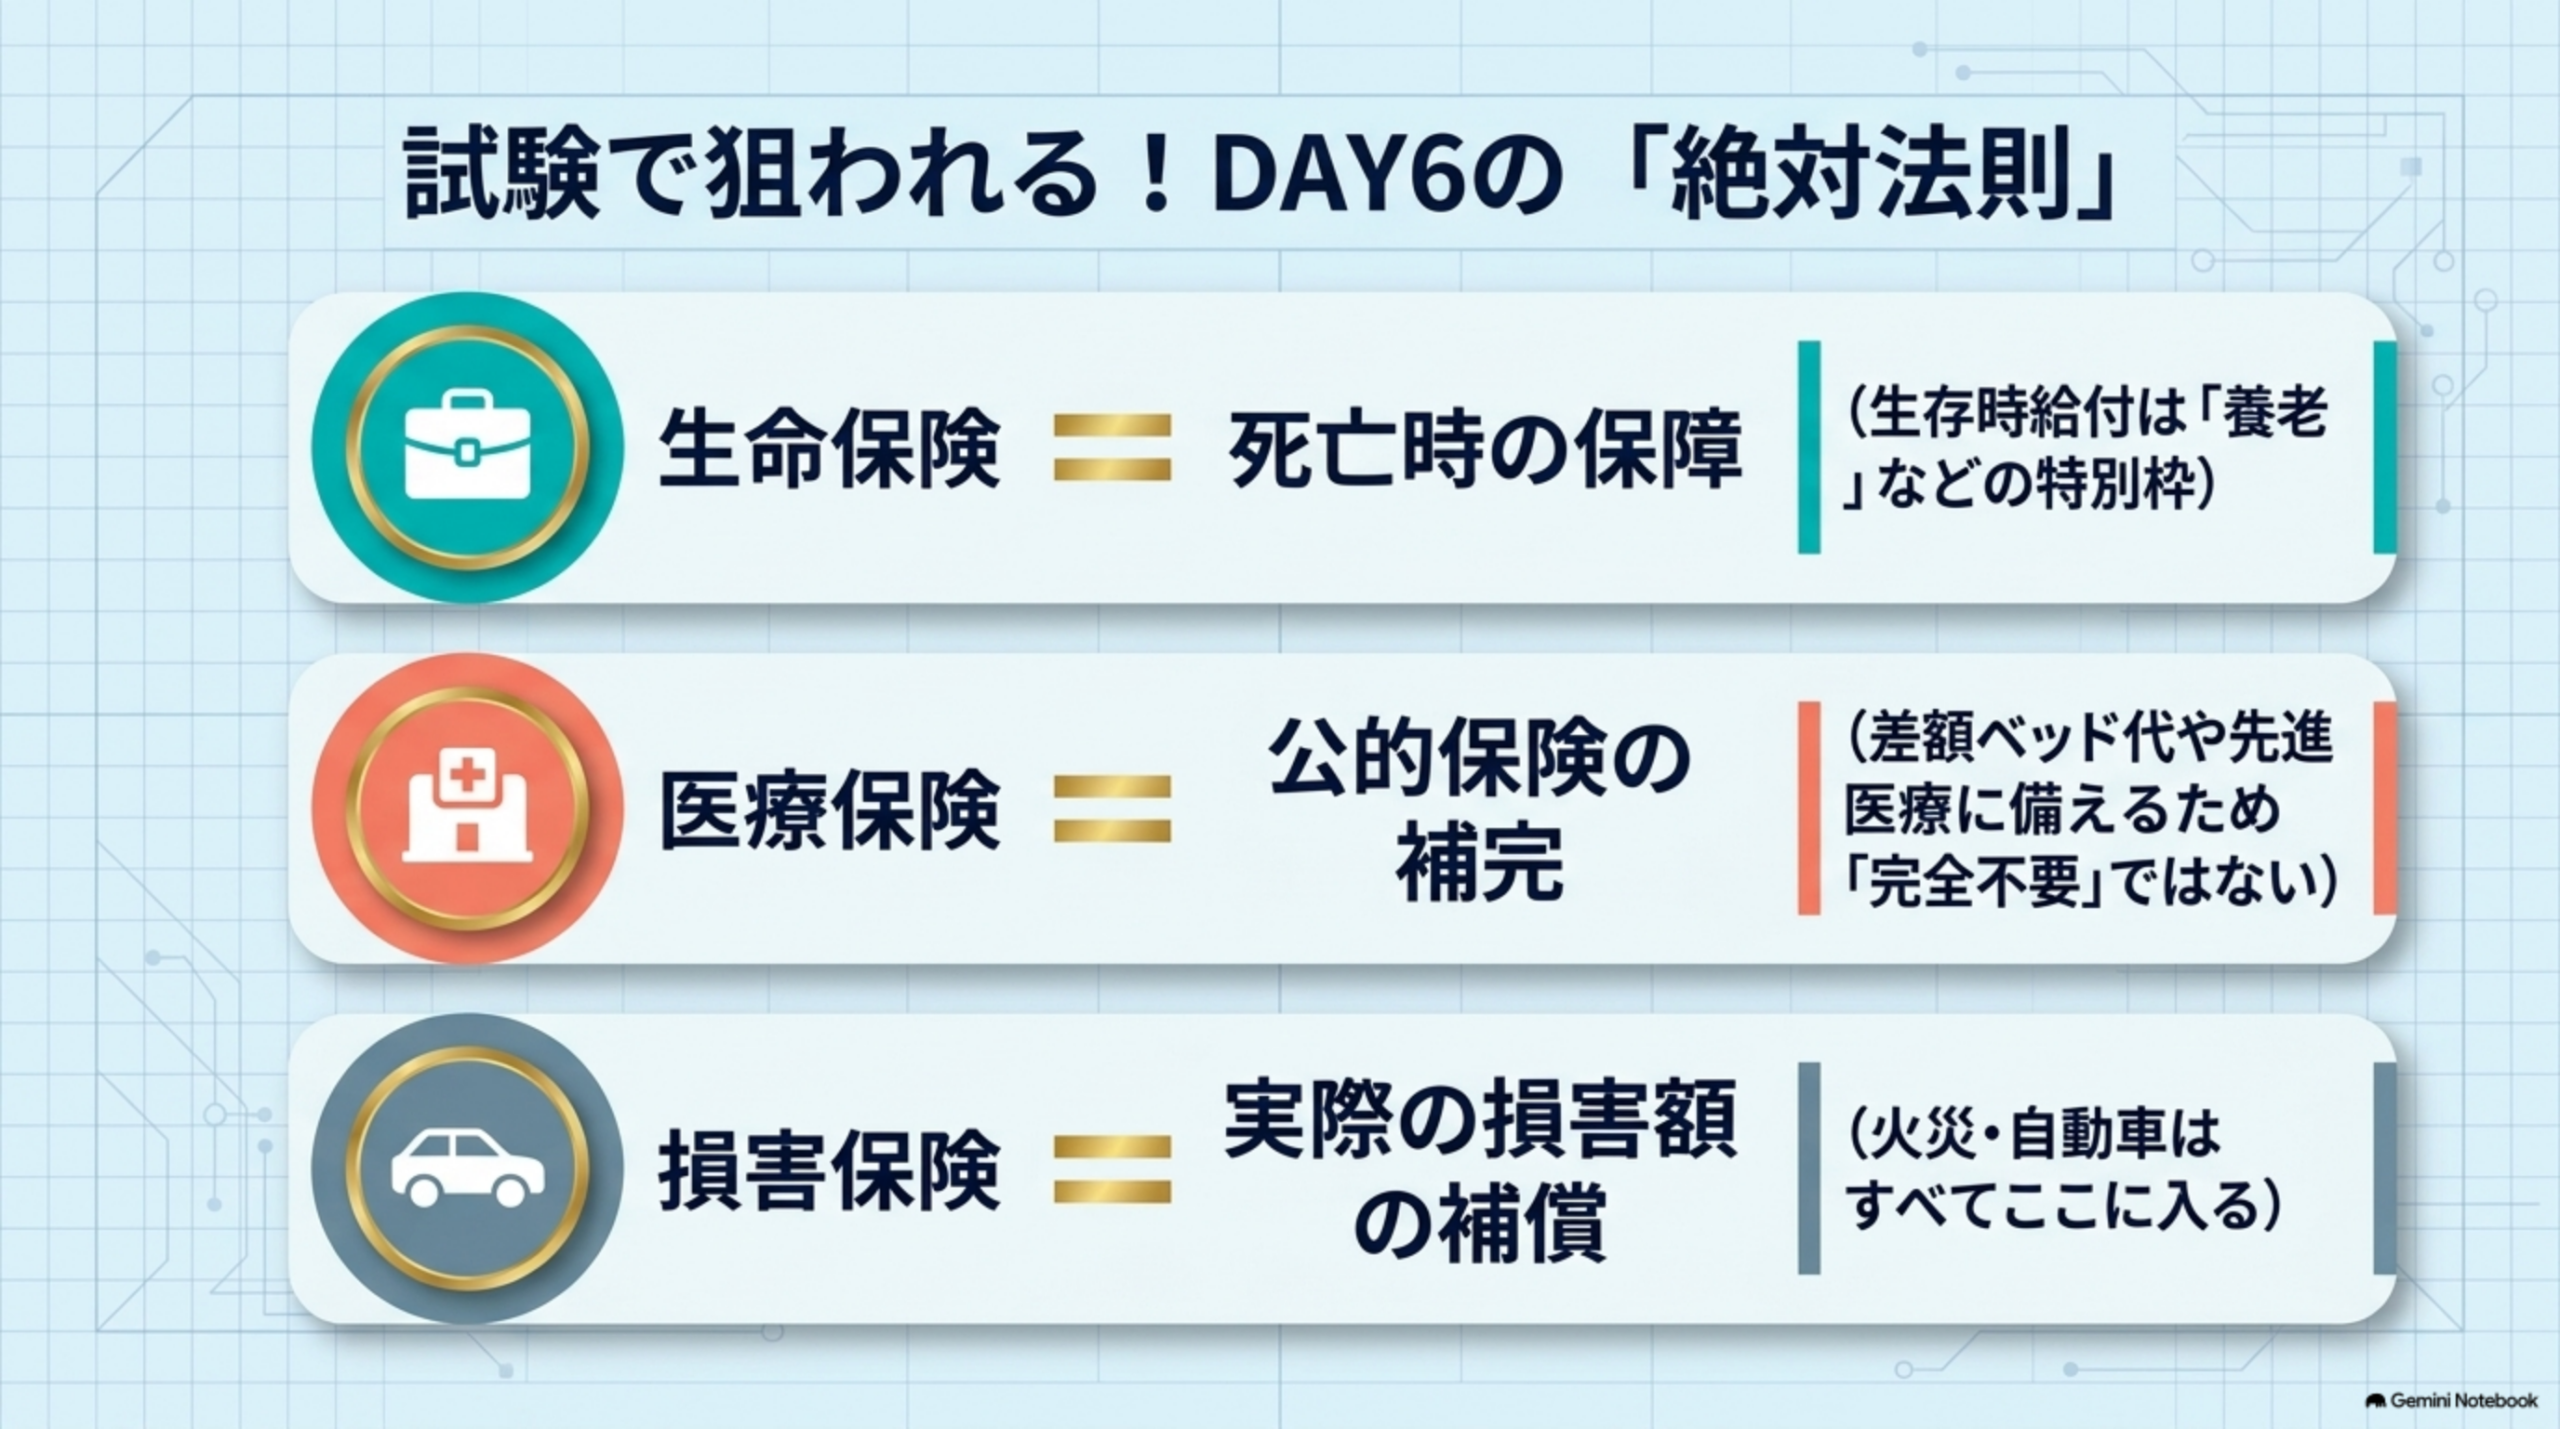
  • 生命保険は死亡保障が基本。養老保険や個人年金保険など、生存時給付がある商品は例外として整理します。
  • 医療保険は公的医療保険の上乗せ。自己負担・差額ベッド代・先進医療などの補完という視点が重要です。
  • 損害保険は偶然の事故・災害による損害を補償。火災保険や自動車保険、賠償責任保険を代表例として押さえます。
  • FP3級では、単なる商品暗記ではなく、公的保険との役割分担までセットで問われやすい点に注意しましょう。

📝 DAY6まとめ

  • 生命保険:死亡時の保障(遺族の生活費など)
  • 医療保険:公的医療保険でカバーしきれない部分を補完
  • 損害保険:偶然の事故や災害による損害を補償(火災・自動車事故など)
  • 公的保険と民間保険は「役割分担」の関係で相互補完する

▶ 次回:DAY7「Week 1総復習ミニテスト(10問)」へ

\ 最新情報をチェック /

コメントを残す

メールアドレスが公開されることはありません。 ※ が付いている欄は必須項目です