上期の業績は何を見る?売上・粗利・固定費を3つの数字で振り返る方法
 kaik-2
上期の業績は何を見る?売上・粗利・固定費を3つの数字で振り返る方法
🎧 音声で聞く|3つの数字で会社を丸裸にする
移動中や作業の合間にも「ながら理解」できます(再生でXP+10)
「上期の売上は前年比110%だった。順調だと思っていい?」「売上は増えたのに、なぜお金が残らない?」「経費を減らした方がいいと言われても、何から見ればよいか分からない」「月次資料に数字が多すぎて、結局どこを見ればいい?」
9月は、4月始まりの会社にとって上期の終わりが近づく時期です。営業会議や経営会議では、売上高・営業利益・粗利率・人件費・広告費・客単価・新規顧客数・解約率・在庫・キャッシュなど、さまざまな数字が並びます。
もちろん詳しく分析するなら、これらは重要です。しかし、小規模事業者や中小企業が最初から20個の指標を見ると、数字は見た→でも何を変えるか決まらない、という状態になりがちです。
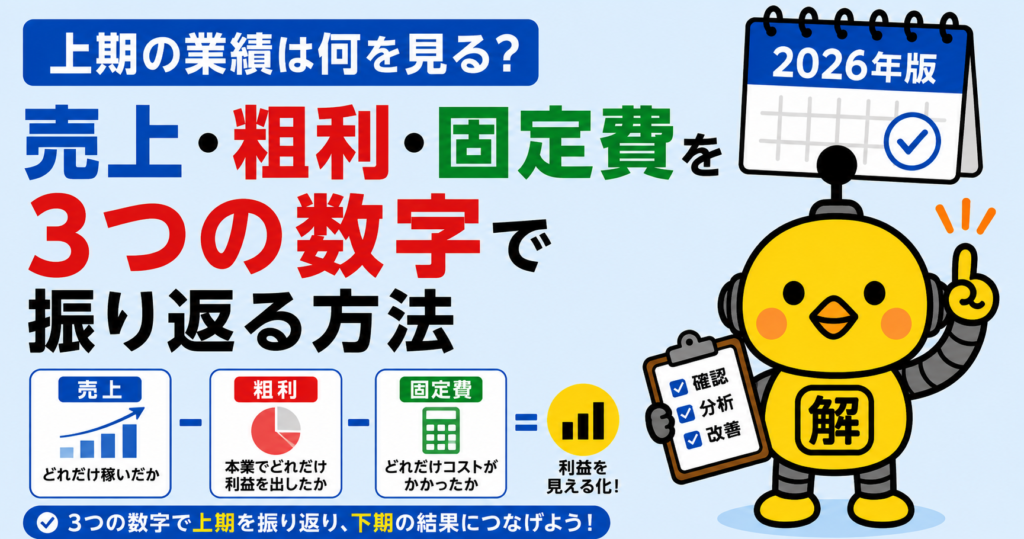
そこで上期の一次チェックでは、まず売上・粗利・固定費の3つに絞ってみます。この3つを見ることで、売れているか→売ったあとに利益が残っているか→その利益で会社を維持できているか、という経営の基本構造を確認できます。
📌 この記事で分かること
- なぜ売上だけでは不十分なのか、粗利・固定費とは何か
- 上期6か月を前年・計画・月別の3方向で比較する方法
- 3つの数字を入力するだけで「4つの業績パターン」を診断するツール
- 固定費の年間インパクトをその場で計算するツール
- 30分でできる上期振り返りと、下期の打ち手(伸ばす・止める・減らす)の決め方
- まず結論|上期は「売上→粗利→固定費」の順番で見る
- なぜ売上だけ見てはいけない?
- 粗利とは?
- 売上が増えても粗利率が下がることがある
- 固定費とは?
- 上期の基本構造
- 📊 3数字 上期振り返り&TYPE診断ツール
- 上期を見るときは前年比だけでなく「計画比」も見る
- 売上増・粗利減は危険信号
- 固定費が増えたら「悪」ではない
- 💰 固定費 年間インパクト計算機
- 上期の3数字から会社を4タイプに分ける
- 上期振り返りは「数字→原因→判断」の順番
- 上期レビューでやってはいけない5つのこと
- 30分でできる上期振り返り
- 上期レビューシート
- 下期では「伸ばす・止める・減らす」に分ける
- 固定費は「1年間」に直す
- 上期で経営者が確認したい5つの質問
- ✅ 上期レビュー・チェックリスト
- よくある質問
- 🏆 獲得バッジ
- まとめ
まず結論|上期は「売上→粗利→固定費」の順番で見る
最初に見る順番はこれです。売上→粗利→固定費。それぞれの意味は、
| 数字 | 確認すること |
|---|---|
| 売上 | どれだけ売れたか |
| 粗利 | 売った結果、いくら残ったか |
| 固定費 | 売上に関係なく出ていく費用はどれくらいか |
さらに一言で整理すると、売上=規模/粗利=稼ぐ力/固定費=維持コストと考えると分かりやすくなります。
カイピヨくんのひとこと
売上が大きいかだけじゃなくて、「売ったあとにいくら残って、その残りで会社を維持できるか」を見るんだね。
なぜ売上だけ見てはいけない?
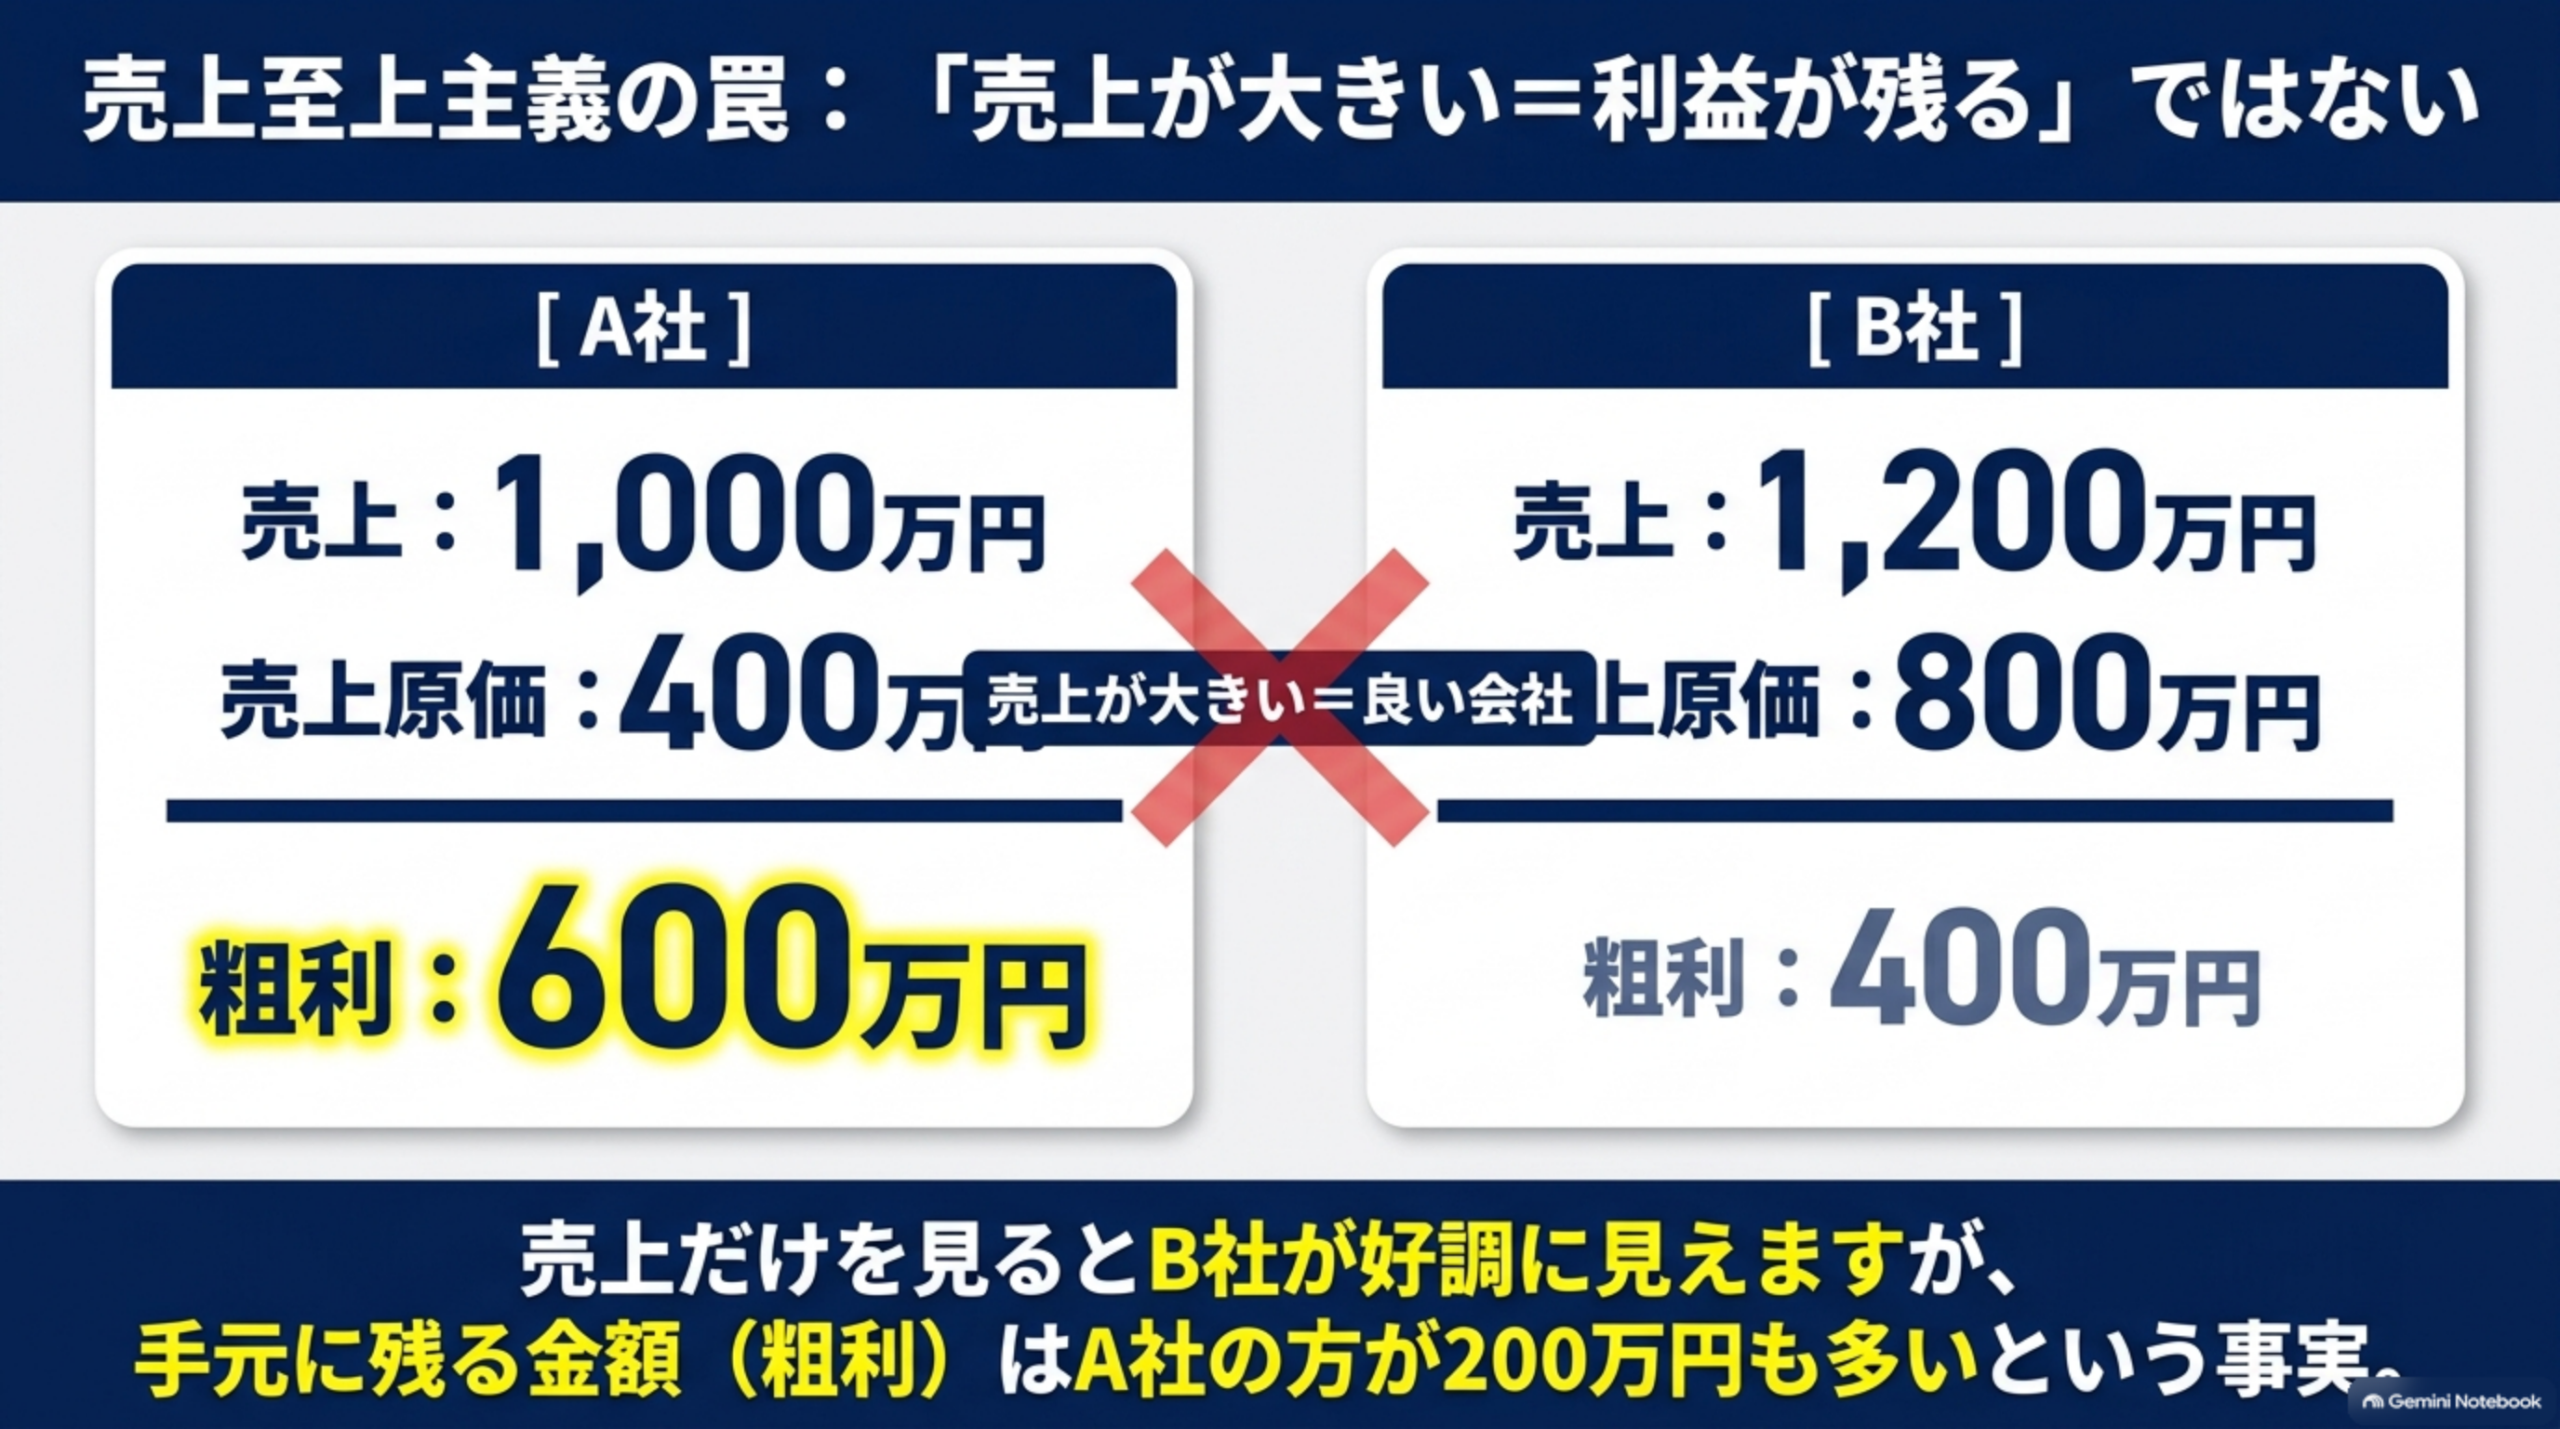
例えば、A社(売上1,000万円・売上原価400万円)とB社(売上1,200万円・売上原価800万円)があったとします。
| A社 | B社 | |
|---|---|---|
| 売上 | 1,000万円 | 1,200万円 |
| 売上原価 | 400万円 | 800万円 |
| 粗利 | 600万円 | 400万円 |
売上だけを見ると、B社の方が200万円多いので、B社の方が好調に見えます。しかし粗利を見ると、A社の方が200万円多く残っています。つまり、売上が大きい会社=利益が残る会社とは限りません。
売上は「結果」ではなく入口
売上はもちろん重要です。売上がなければ、事業は始まりません。しかし経営を見るとき、「売上100万円」だけでは、100万円売るためにいくら使ったかが分かりません。仕入れ20万円ならかなり残りますが、仕入れ80万円なら残りは小さくなります。そこで次に見るのが粗利です。
粗利とは?
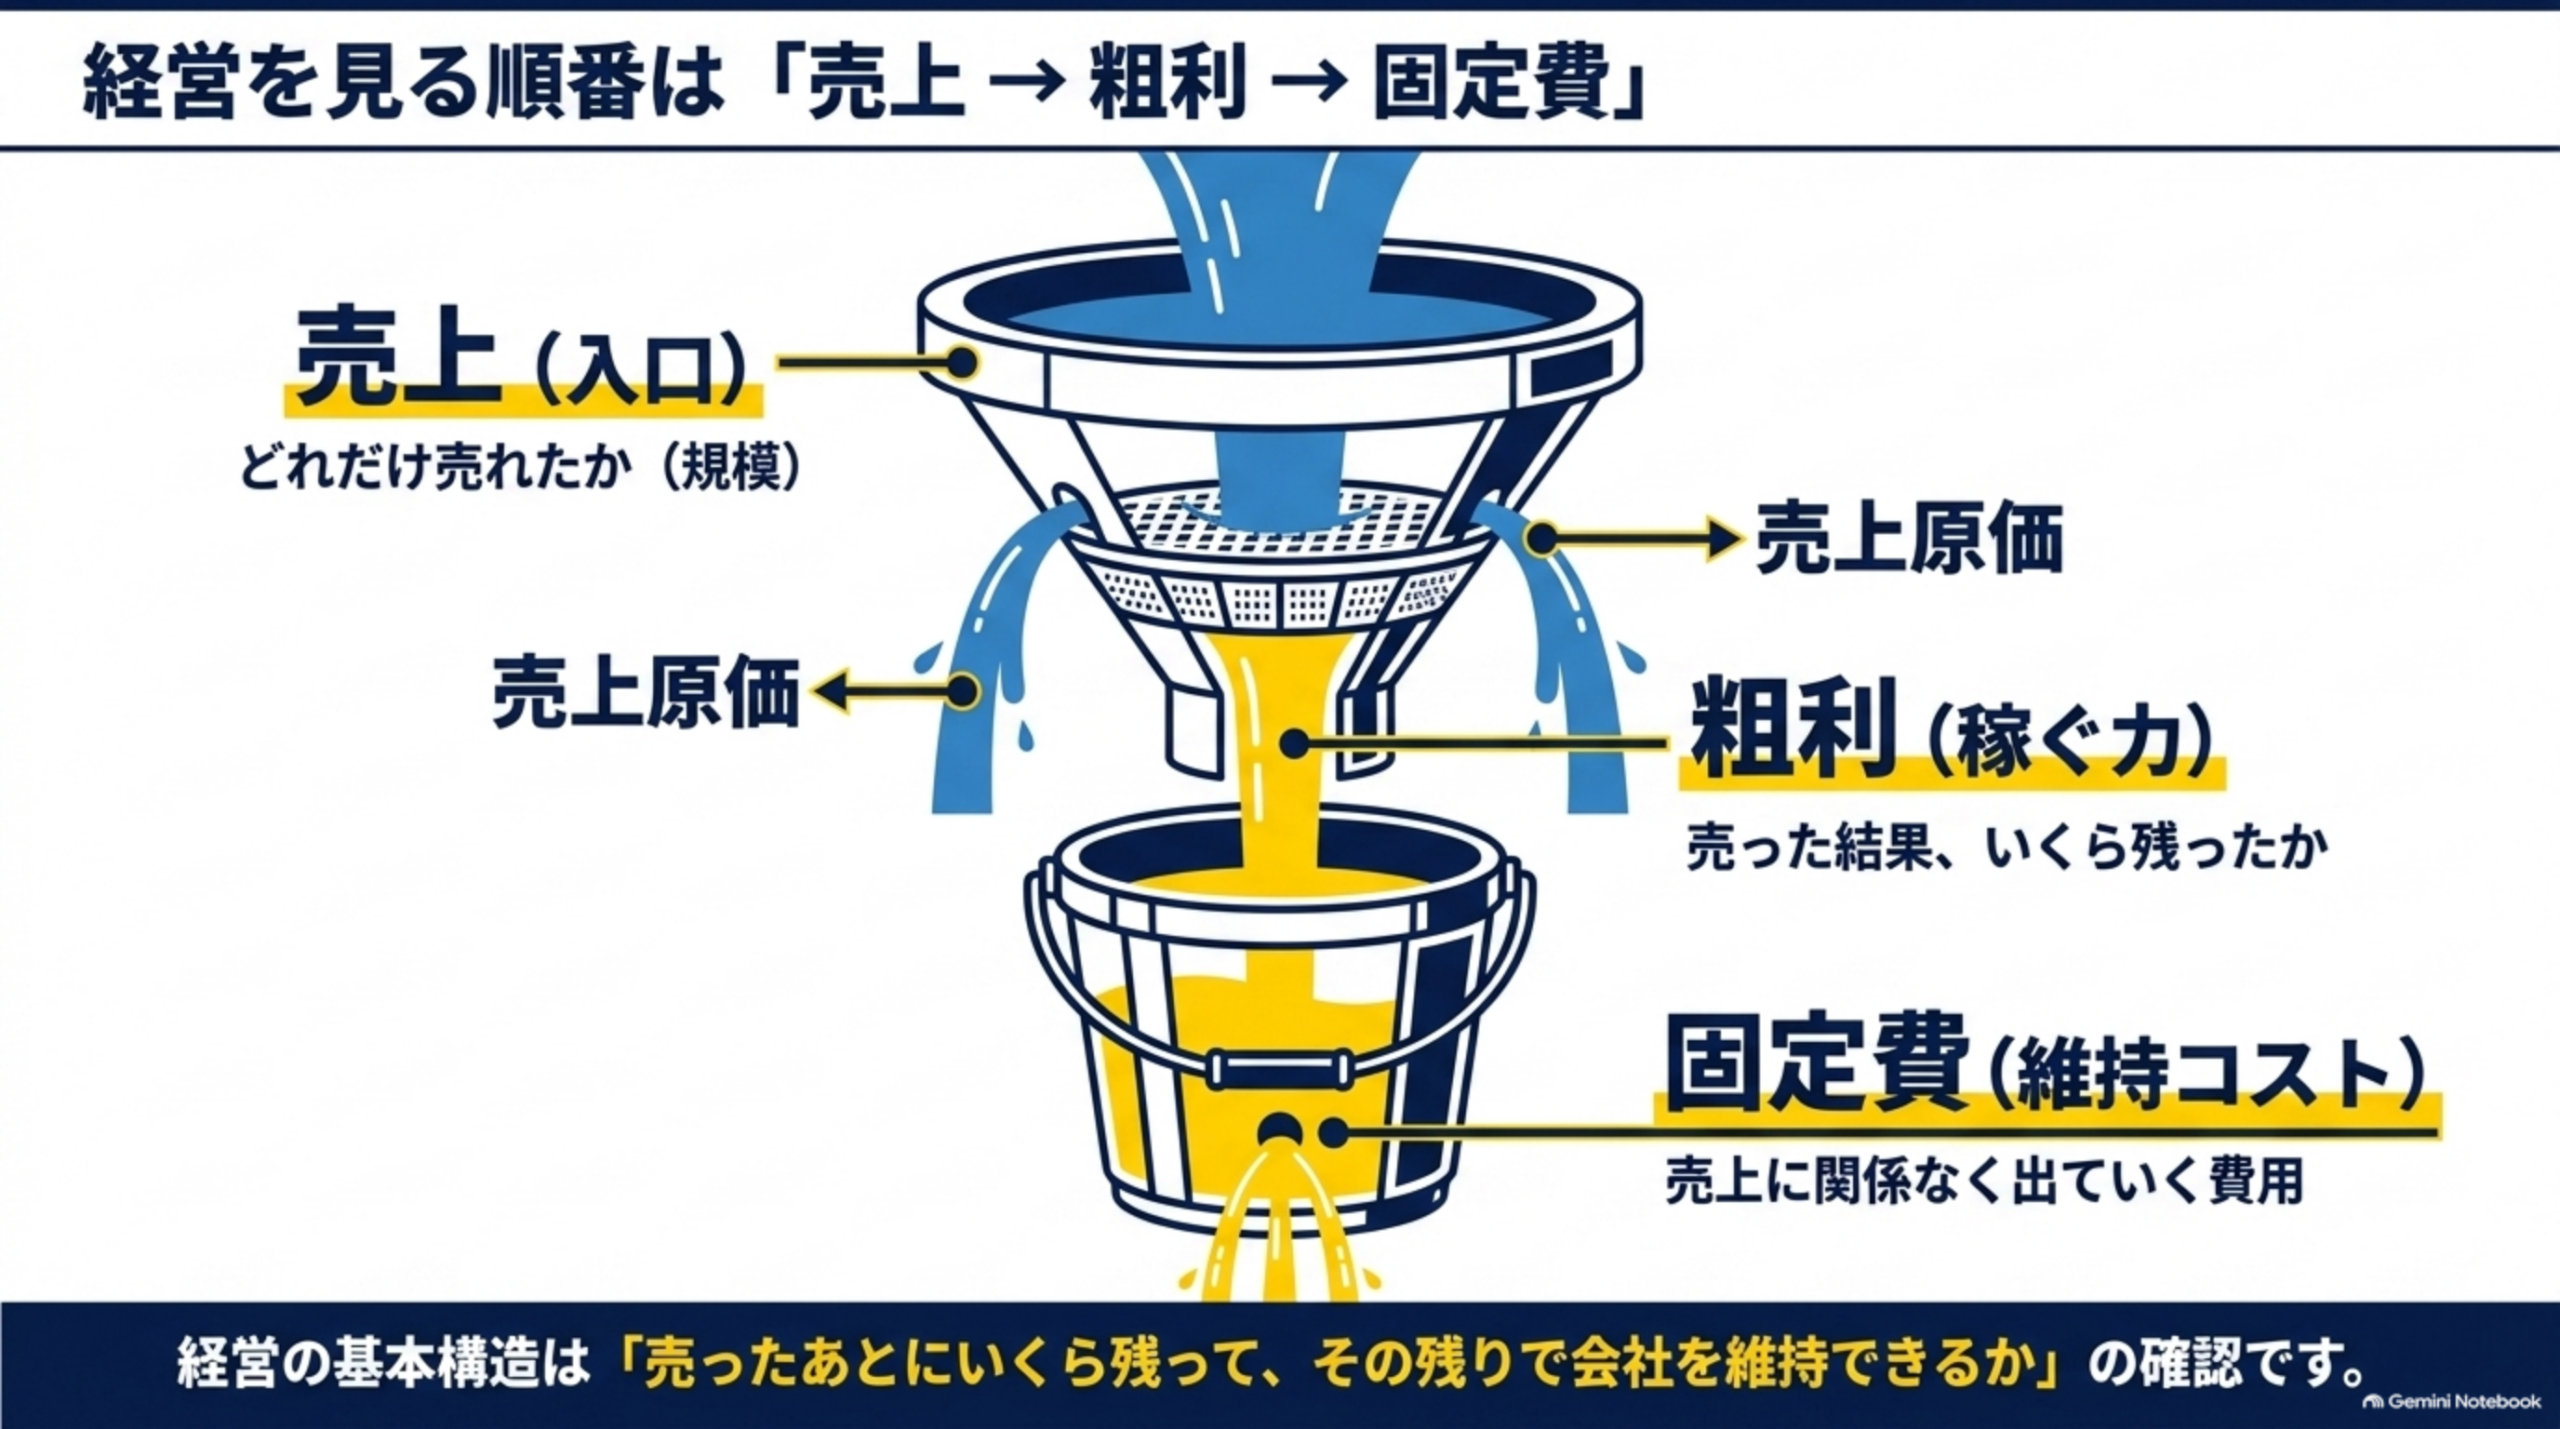
粗利は一般的に、売上高-売上原価で計算します。正式には「売上総利益」と呼ばれます。例えば、売上500万円・売上原価300万円なら、500万円-300万円=粗利200万円です。
商品販売ならイメージしやすい
例えばECショップで、商品販売価格10,000円・商品の仕入原価6,000円なら、10,000円-6,000円=4,000円が粗利です。100個売れば、4,000円×100個=40万円の粗利になります。
サービス業でも粗利を見る
仕入商品がないサービス業だと、原価なんてほとんどないと思うかもしれません。しかし実際には、業種によって、外注費・制作費・業務委託費・決済手数料・配送料・案件ごとの直接人件費など、売上に直接対応する費用が発生することがあります。どこまでを原価とするかは会社の会計処理・業種によって異なるため、自社で毎月同じルールで比較することが重要です。
粗利率も見る
粗利額だけでなく、粗利率も確認します。計算は、粗利÷売上×100です。例えば、売上1,000万円・粗利600万円なら、600÷1,000×100=60%です。
売上が増えても粗利率が下がることがある
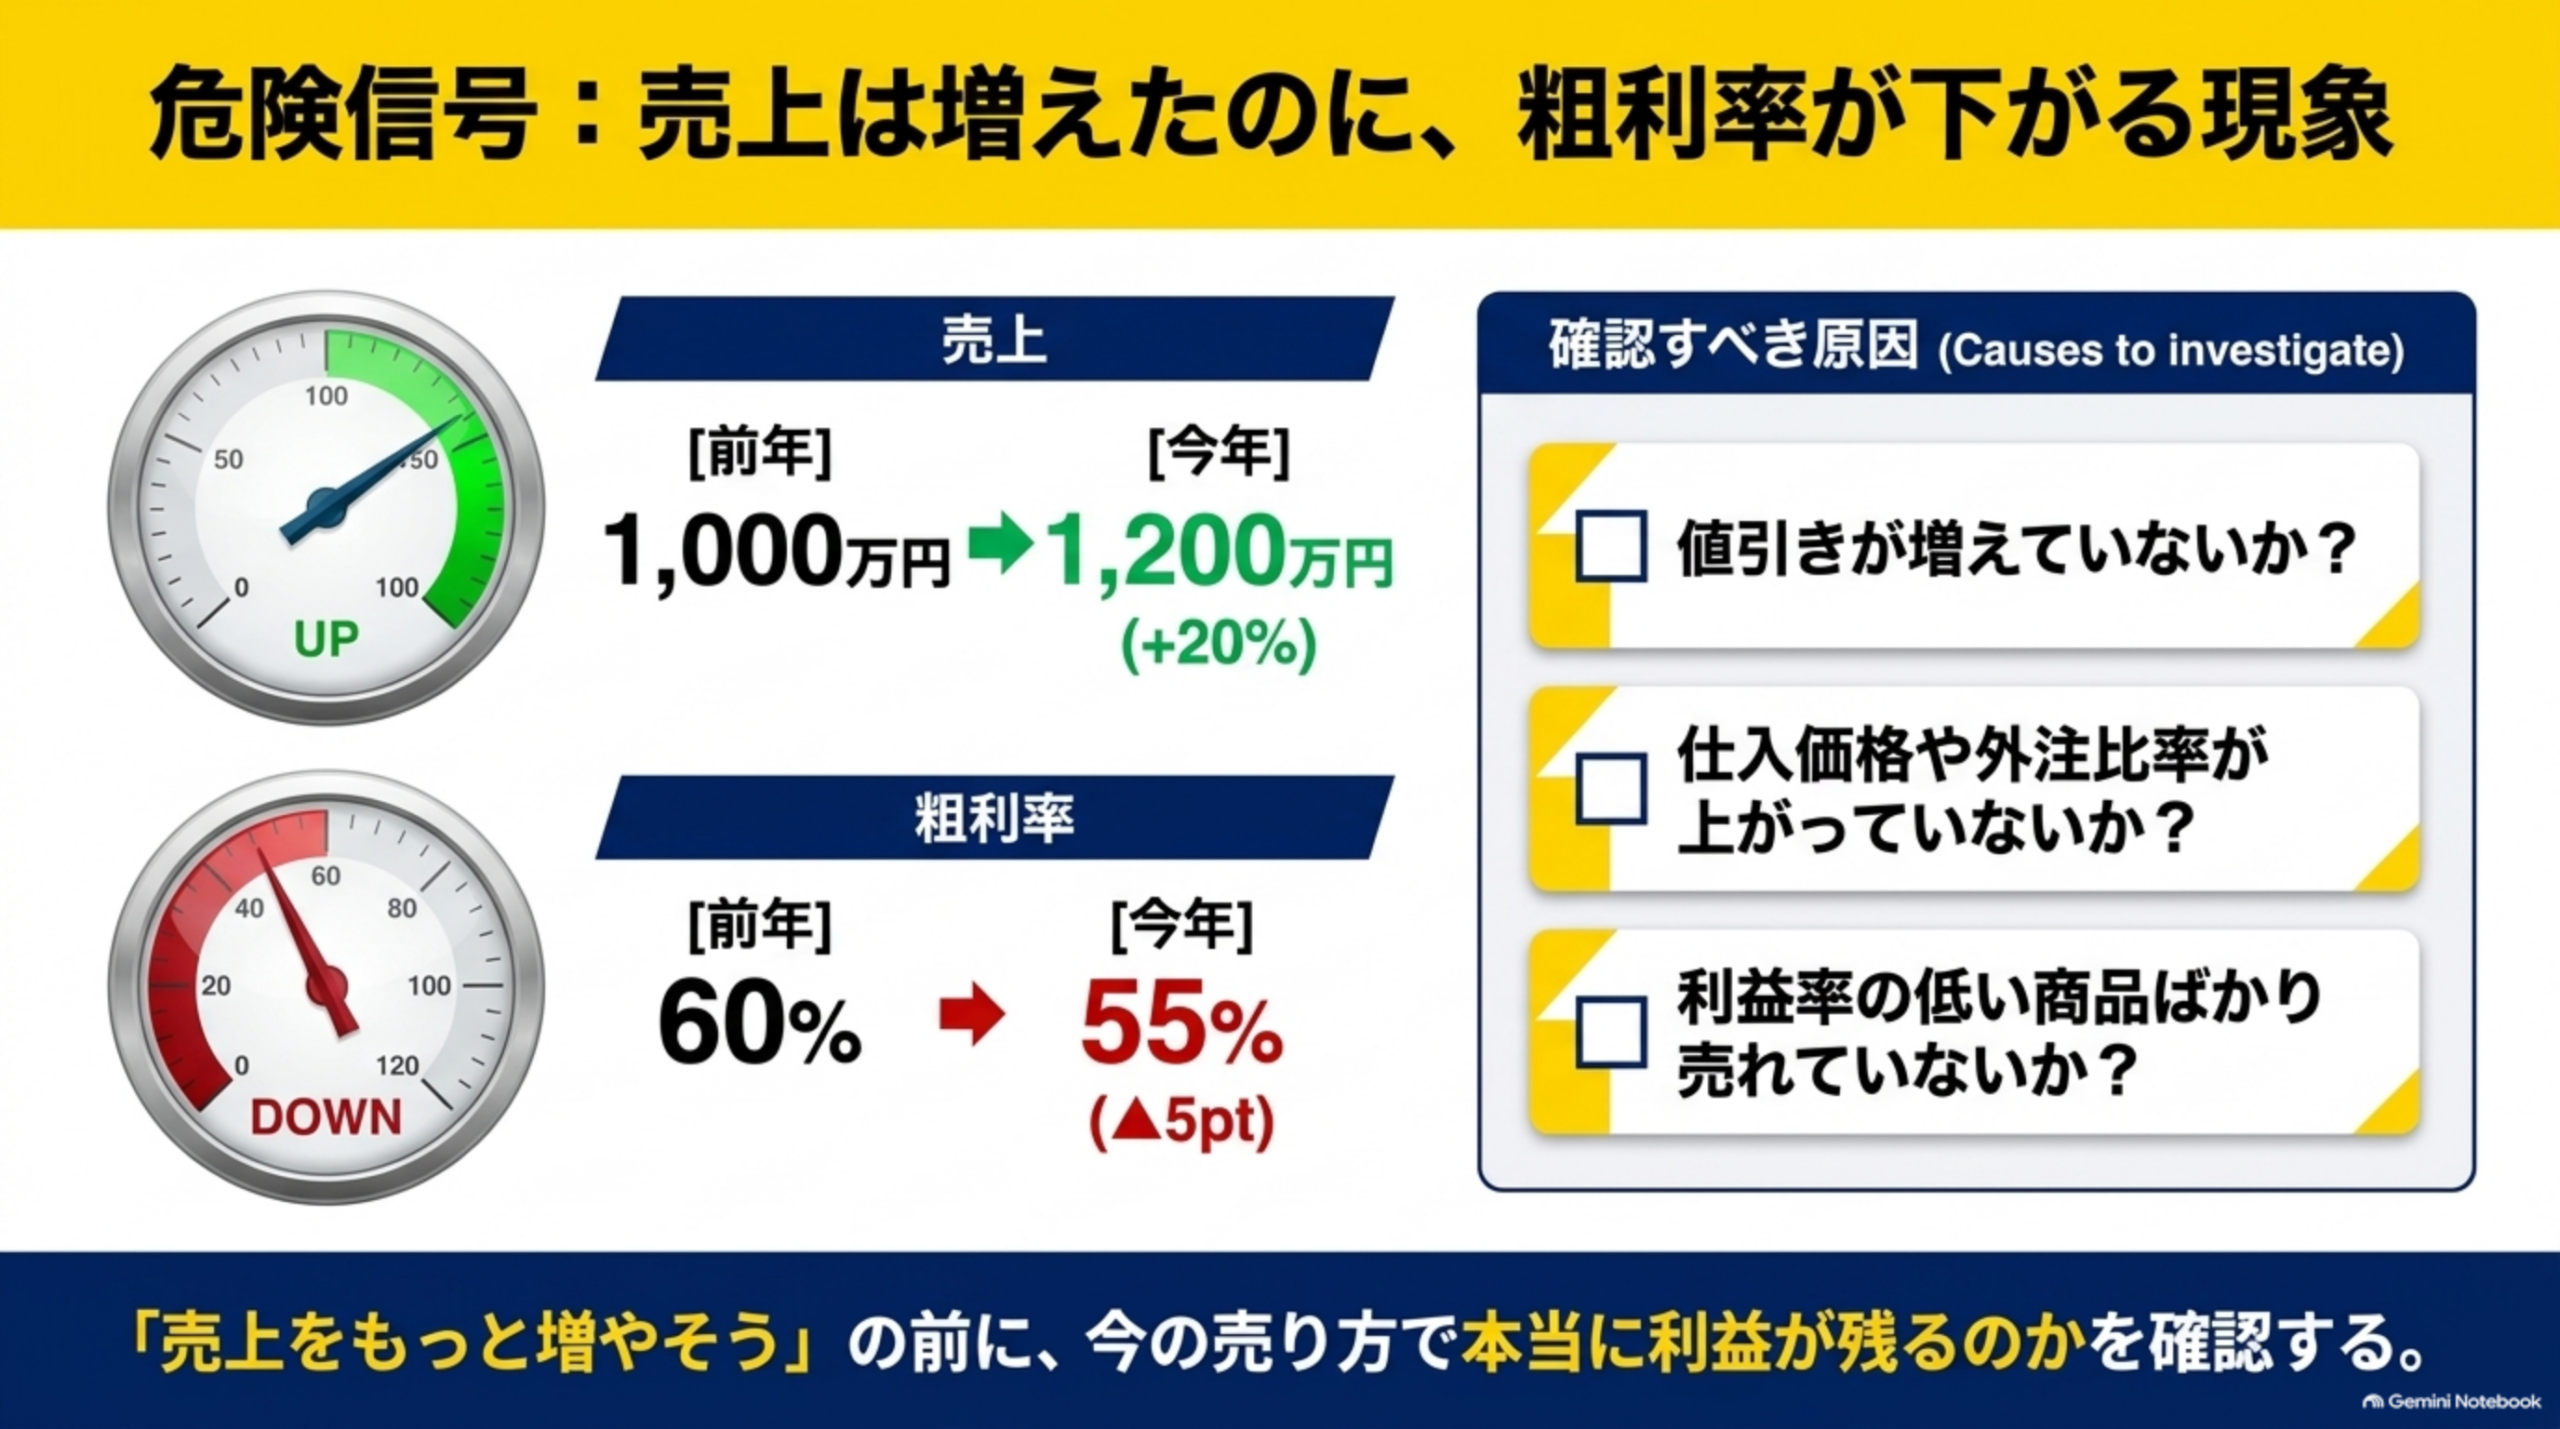
例えば前年上期が売上1,000万円・粗利600万円・粗利率60%だったとします。今年は売上1,200万円・粗利660万円なら、売上+20%・粗利+10%です。一見好調です。
しかし粗利率は、660÷1,200=55%まで下がっています。つまり、売上は増えたのに、1円売ったときに残る金額は減った、という状態です。
なぜ粗利率が下がった?
ここで初めて原因を掘ります。値引きが増えた・仕入価格が上がった・外注比率が上がった・利益率の低い商品が売れた・広告経由の安売り商品が増えた・配送料を自社負担した・原価の高い顧客が増えた、などです。
つまり、「売上をもっと増やそう」と考える前に、今の売り方で本当に利益が残るのかを確認します。
固定費とは?
粗利が分かったら、次は固定費です。固定費とは簡単に言えば、売上が増減しても、比較的一定して発生する費用です。例えば、家賃・正社員の人件費・SaaS利用料・通信費・リース料・顧問料・システム利用料などがあります。ただし、どの費用を固定費・変動費として扱うかは事業内容によって異なります。
固定費を見る理由
粗利が500万円あっても、固定費が600万円なら、500万円-600万円=▲100万円です。反対に、粗利500万円・固定費350万円なら、150万円残ります。つまり、粗利で固定費をまかなえているかを見ることが重要です。
上期の基本構造
かなり単純化すると、「売上-売上原価=粗利」「粗利-固定費など=利益」です。細かな会計項目を全部覚える前に、この構造を押さえます。
上期振り返りで最初に作る表の例:
| 前年上期 | 今年上期 | 増減 | |
|---|---|---|---|
| 売上 | 3,000万円 | 3,300万円 | +300万円 |
| 粗利 | 1,800万円 | 1,815万円 | +15万円 |
| 粗利率 | 60.0% | 55.0% | ▲5pt |
| 固定費 | 1,500万円 | 1,650万円 | +150万円 |
ここから見えるのは、売上は10%増えている一方で、粗利はほぼ増えていない、さらに固定費は150万円増えた、という状態です。売上300万円を増やしたのに、粗利は15万円しか増えていないうえに、固定費が150万円増えているわけです。下期に「営業件数をもっと増やせ!」だけでは危険かもしれません。先に、なぜ売上増が粗利増につながっていない?を調べる必要があります。
📊 3数字 上期振り返り&TYPE診断ツール
前年と今年の売上・粗利・固定費(万円)を入力すると、粗利率の変化と、売上・粗利・固定費それぞれの増減方向から、自社が「4つの業績パターン」のどれに近いかをその場で診断します。
3数字を入れるだけで診断できます
増減の方向は前年からのおおよそ3%を目安に「↑・→・↓」を判定します(利用でXP+10、バッジ獲得)。
上期を見るときは前年比だけでなく「計画比」も見る
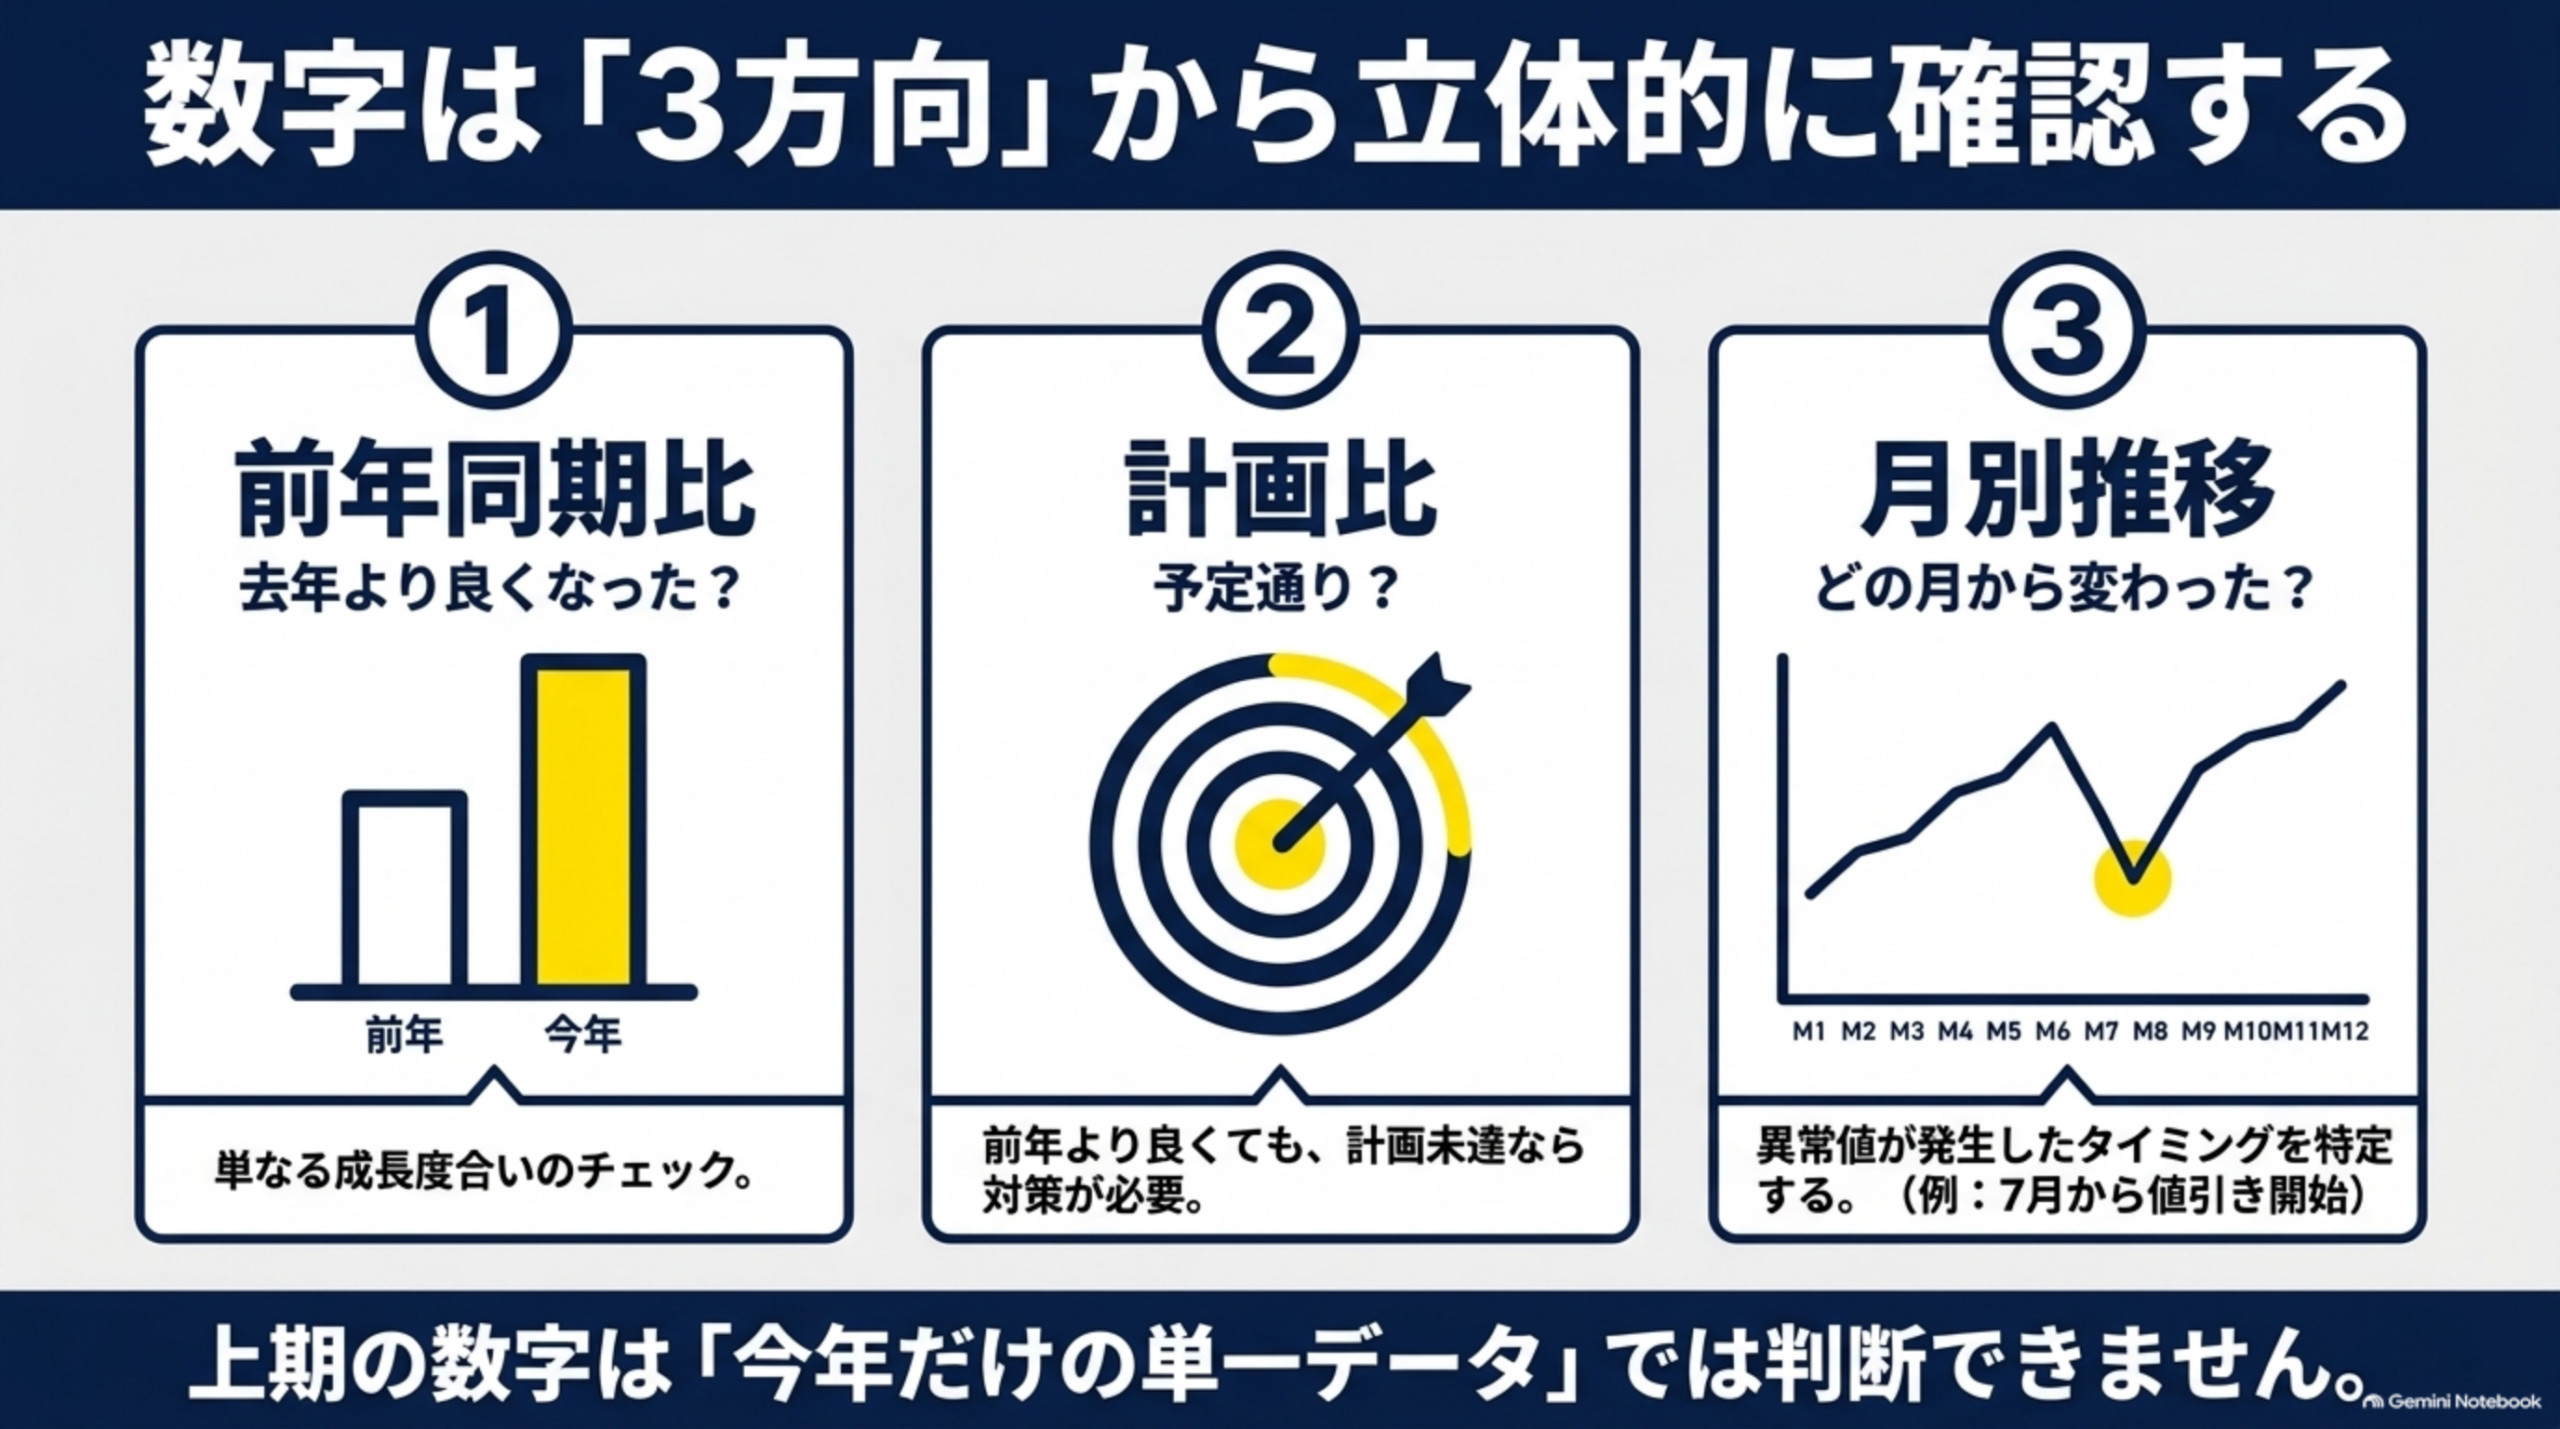
前年より良くても、計画から大幅に遅れている可能性があります。例えば、売上計画4,000万円に対し実績3,500万円(▲500万円)、粗利計画2,400万円に対し実績1,900万円(▲500万円)、固定費は計画1,700万円に対し実績1,750万円(+50万円)だったとします。この会社なら、売上未達より、粗利未達+固定費超過の方が問題として大きいかもしれません。
3方向で比較する
上期の数字は、今年だけ見ても判断しづらいため、①前年同期(去年より良くなった?)②計画(予定どおり?)③月別(どの月から変わった?)の3方向で確認します。
月別に並べると原因が見つかる
| 月 | 売上 | 粗利 | 固定費 |
|---|---|---|---|
| 4月 | 500万円 | 300万円 | 250万円 |
| 5月 | 520万円 | 310万円 | 250万円 |
| 6月 | 550万円 | 300万円 | 260万円 |
| 7月 | 580万円 | 290万円 | 270万円 |
| 8月 | 600万円 | 285万円 | 280万円 |
| 9月 | 620万円 | 280万円 | 280万円 |
この表を見ると、売上は毎月増えている一方、粗利は減っていることが分かります。例えば7月から新規顧客獲得のため大幅値引きを開始していたとすると、値引き→受注増→売上増→粗利率低下→忙しくなる→でも利益が増えない、という構造が見えてきます。
売上増・粗利減は危険信号
上期振り返りで特に注意したい組み合わせです。
| 売上 | 粗利 | 状態 |
|---|---|---|
| ↑ | ↑ | 基本的には良い方向 |
| ↑ | → | 要確認 |
| ↑ | ↓ | 要注意 |
| ↓ | ↑ | 商品構成改善の可能性 |
| ↓ | ↓ | 売上・利益両面の対策が必要 |
売上が増えていると会社全体に成長しているという雰囲気が出やすいので、粗利減を見逃しやすくなります。
売上減・粗利増は悪いとは限らない
例えば、前年(売上5,000万円・粗利2,000万円)→今年(売上4,500万円・粗利2,200万円)だったとします。売上は▲500万円ですが、粗利は+200万円です。赤字案件をやめた・値引きを減らした・高粗利商品へ集中した・利益率の低い顧客との取引を見直した結果かもしれません。つまり、売上が下がった=経営悪化とも限りません。
固定費が増えたら「悪」ではない
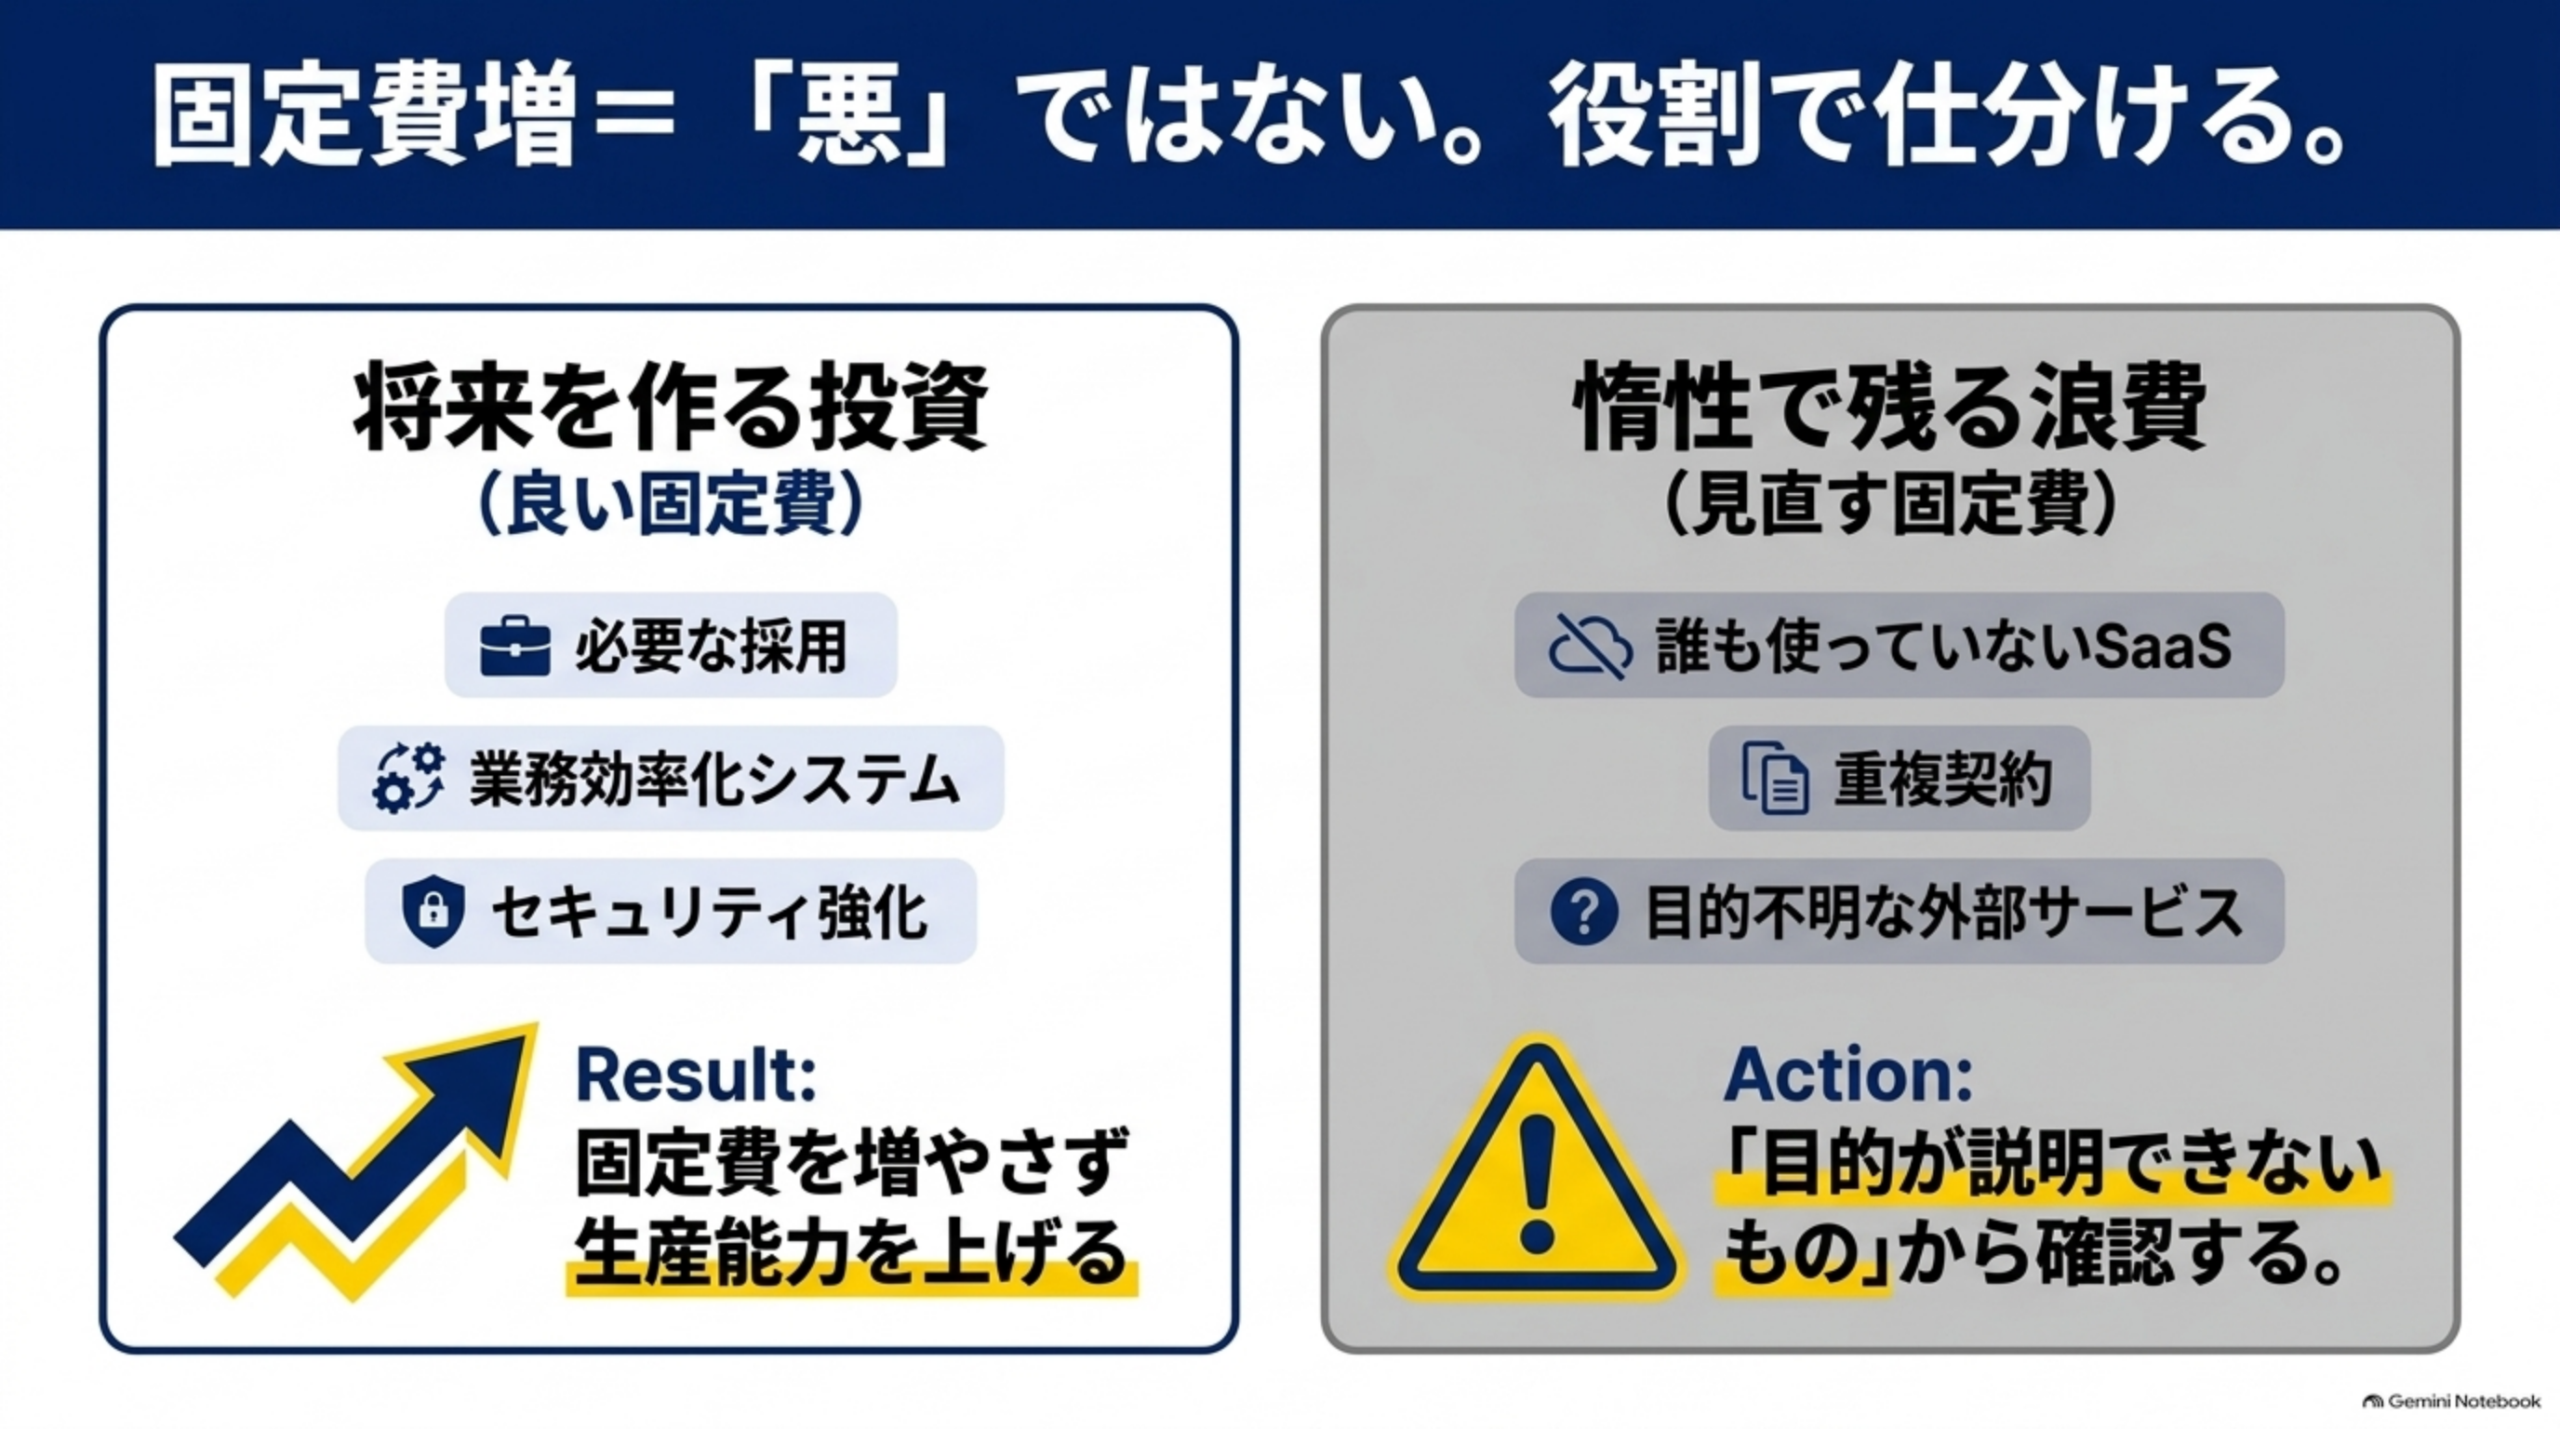
固定費削減の記事では、固定費を減らそうとなりがちです。しかし、固定費増=悪でもありません。例えば、採用・新店舗・システム導入・設備投資・セキュリティ強化によって固定費が増えている場合があります。重要なのは、その固定費が何を生み出しているかです。
良い固定費と見直したい固定費
簡単に分けます。将来を作っている固定費:必要な採用・業務効率化システム・生産能力向上・セキュリティ・顧客対応品質向上。惰性で残っている固定費:誰も使っていないSaaS・重複契約・使用していない回線・不要なライセンス・目的不明な外部サービス。
固定費削減では、高いものから切るより、目的が説明できないものから確認する方が整理しやすくなります。
SaaSは上期末に棚卸ししやすい
| サービス | 月額 | 利用人数 | 用途 |
|---|---|---|---|
| A | 30,000円 | 20人 | CRM |
| B | 15,000円 | 2人 | 不明 |
| C | 8,000円 | 0人 | 旧プロジェクト |
なら、B・Cから確認します。Cを止めるだけでも、8,000円×12か月=96,000円です。1件では小さくても、契約が20個あれば差が出ます。
人件費は「高いから削る」ではなく生産性を見る
固定費の中でも大きいのが人件費です。しかし、人件費だけを見て人を減らそうとすると業務が回らなくなる可能性があります。確認したいのは、人が多い?ではなく、その人たちの時間を何に使っている?です。
例えば、社員5人が毎週10時間手作業集計に使っているなら、人員削減より集計作業の自動化を考える方が先かもしれません。毎月30時間かかる作業を自動化して30時間削減できれば、その時間を営業・顧客対応・商品改善・新規事業へ移せます。固定費を増やさず生産能力を上げることができれば、これも経営改善です。
💰 固定費 年間インパクト計算機
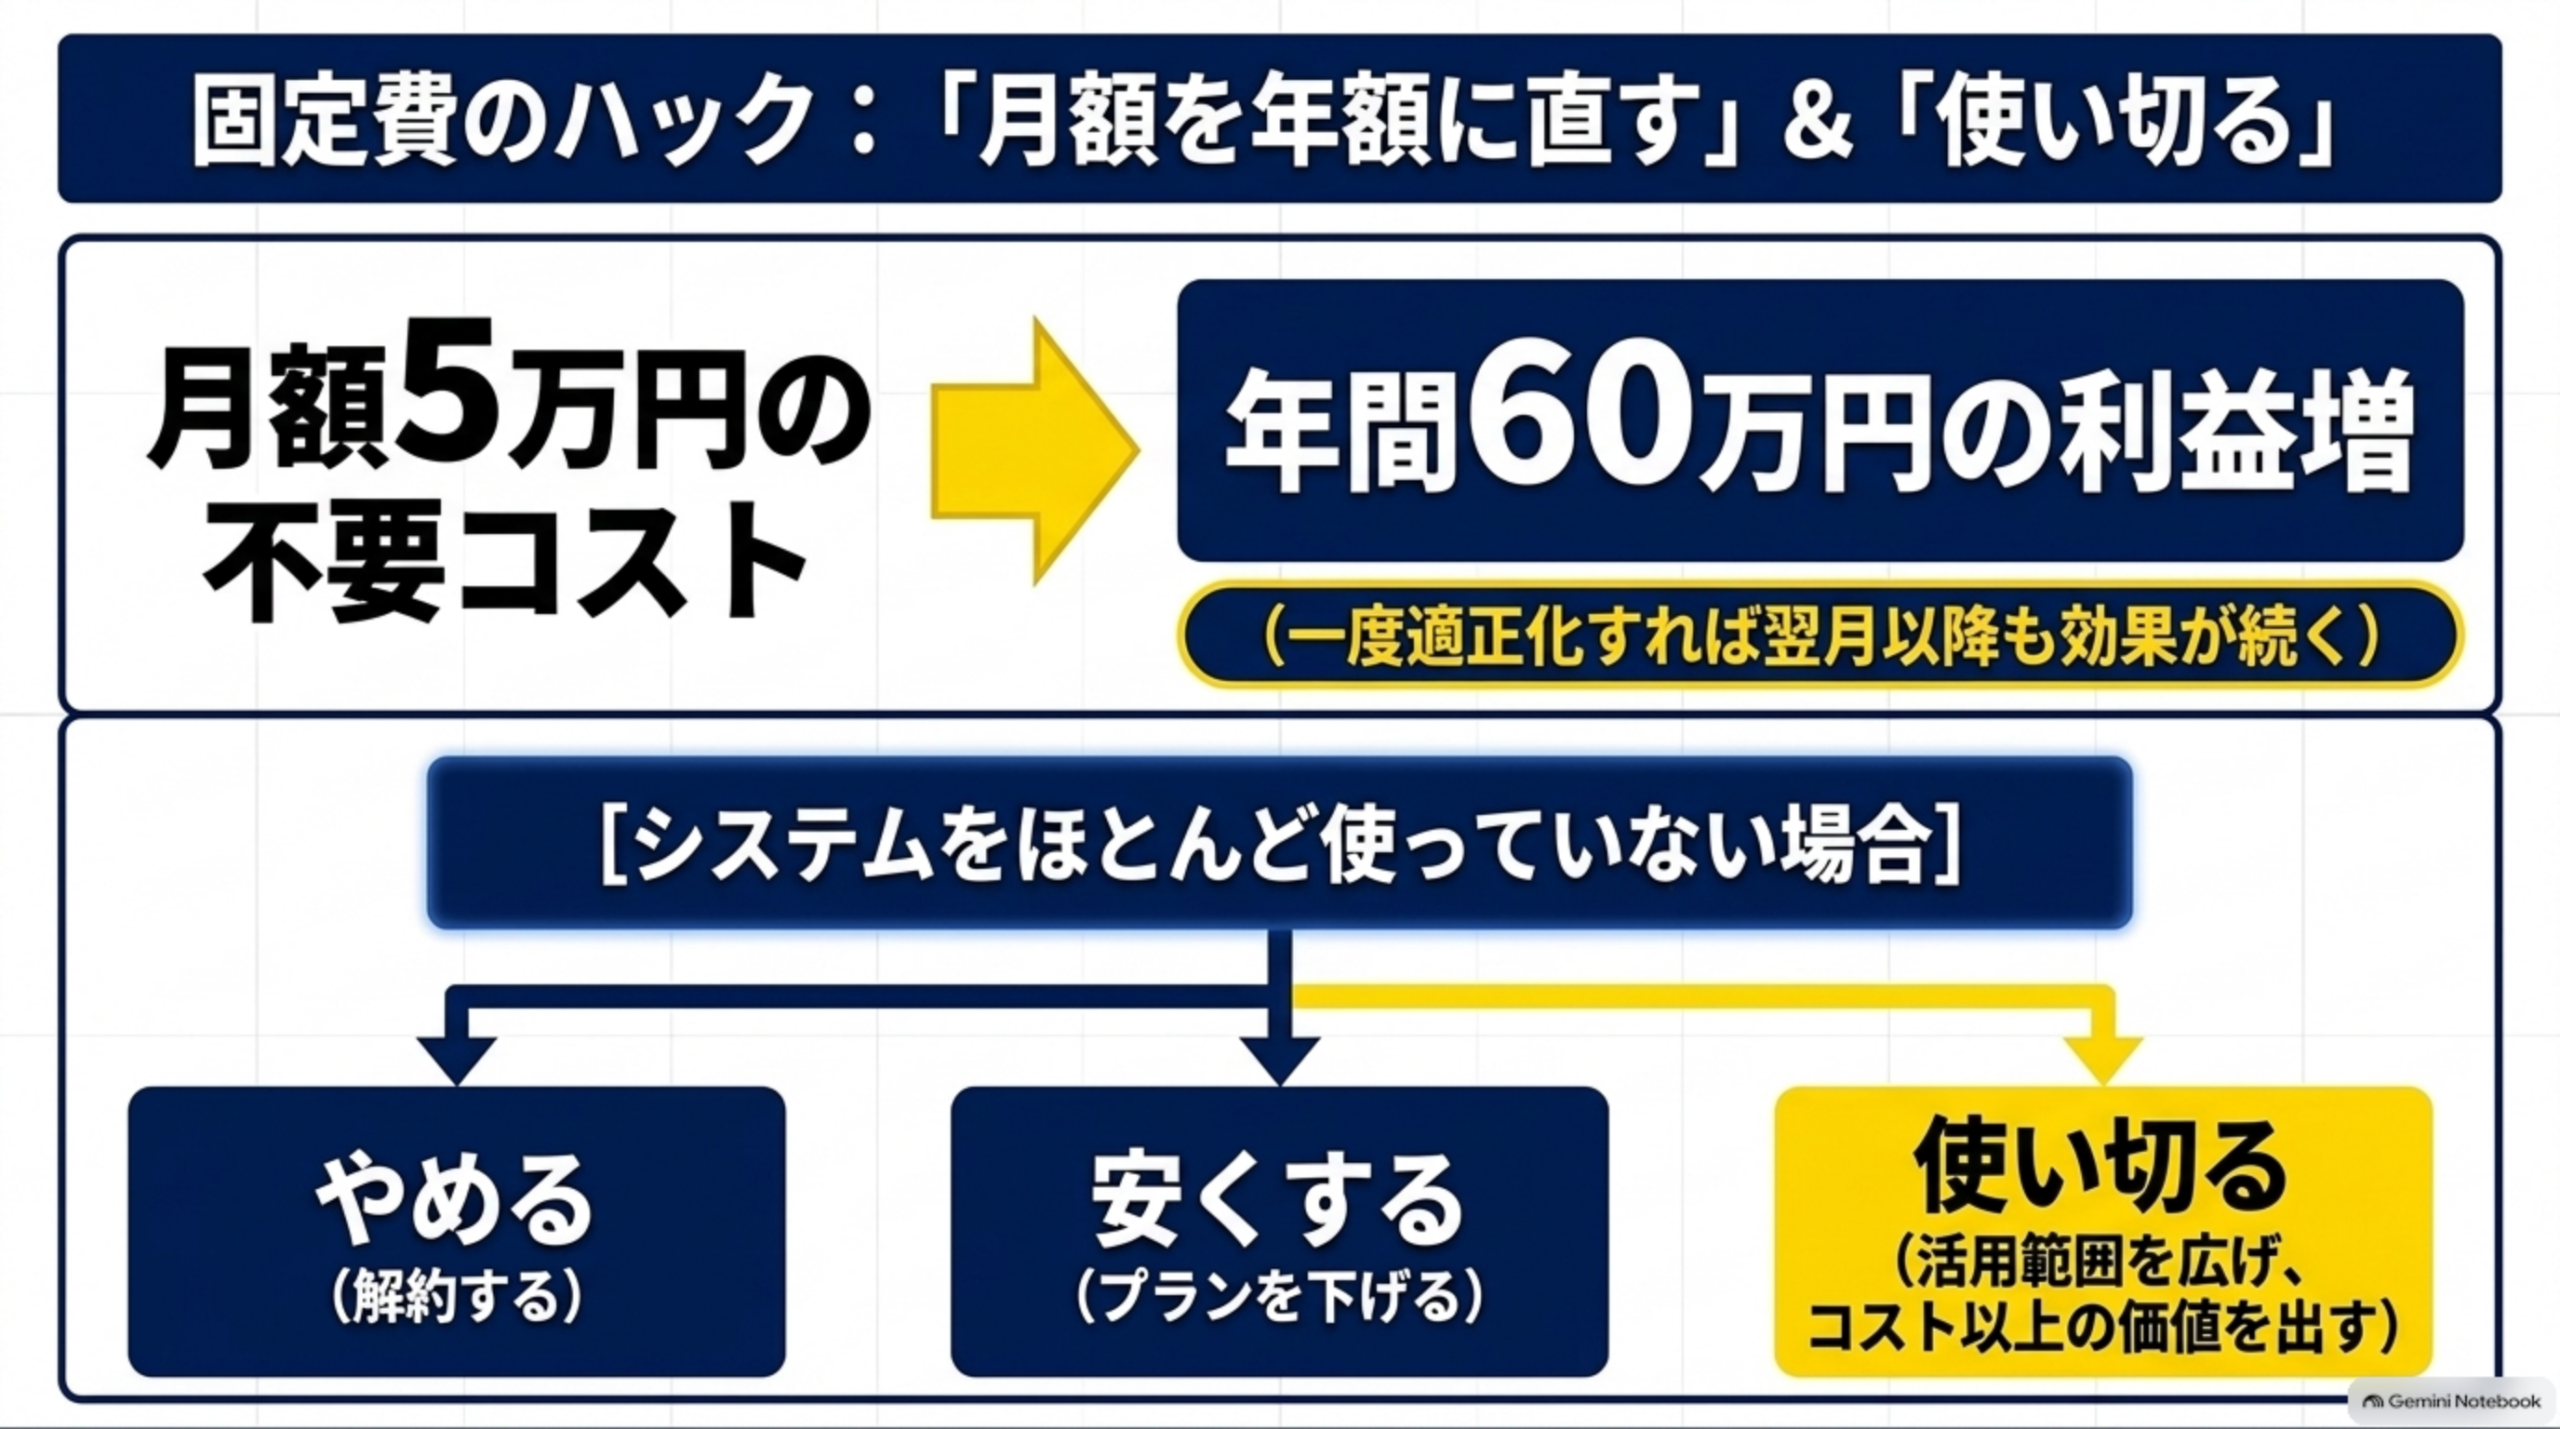
「月額だから小さい」と見過ごされがちな固定費も、年間に直すとインパクトが分かります。見直し候補の月額を入力してみましょう。
上期の3数字から会社を4タイプに分ける
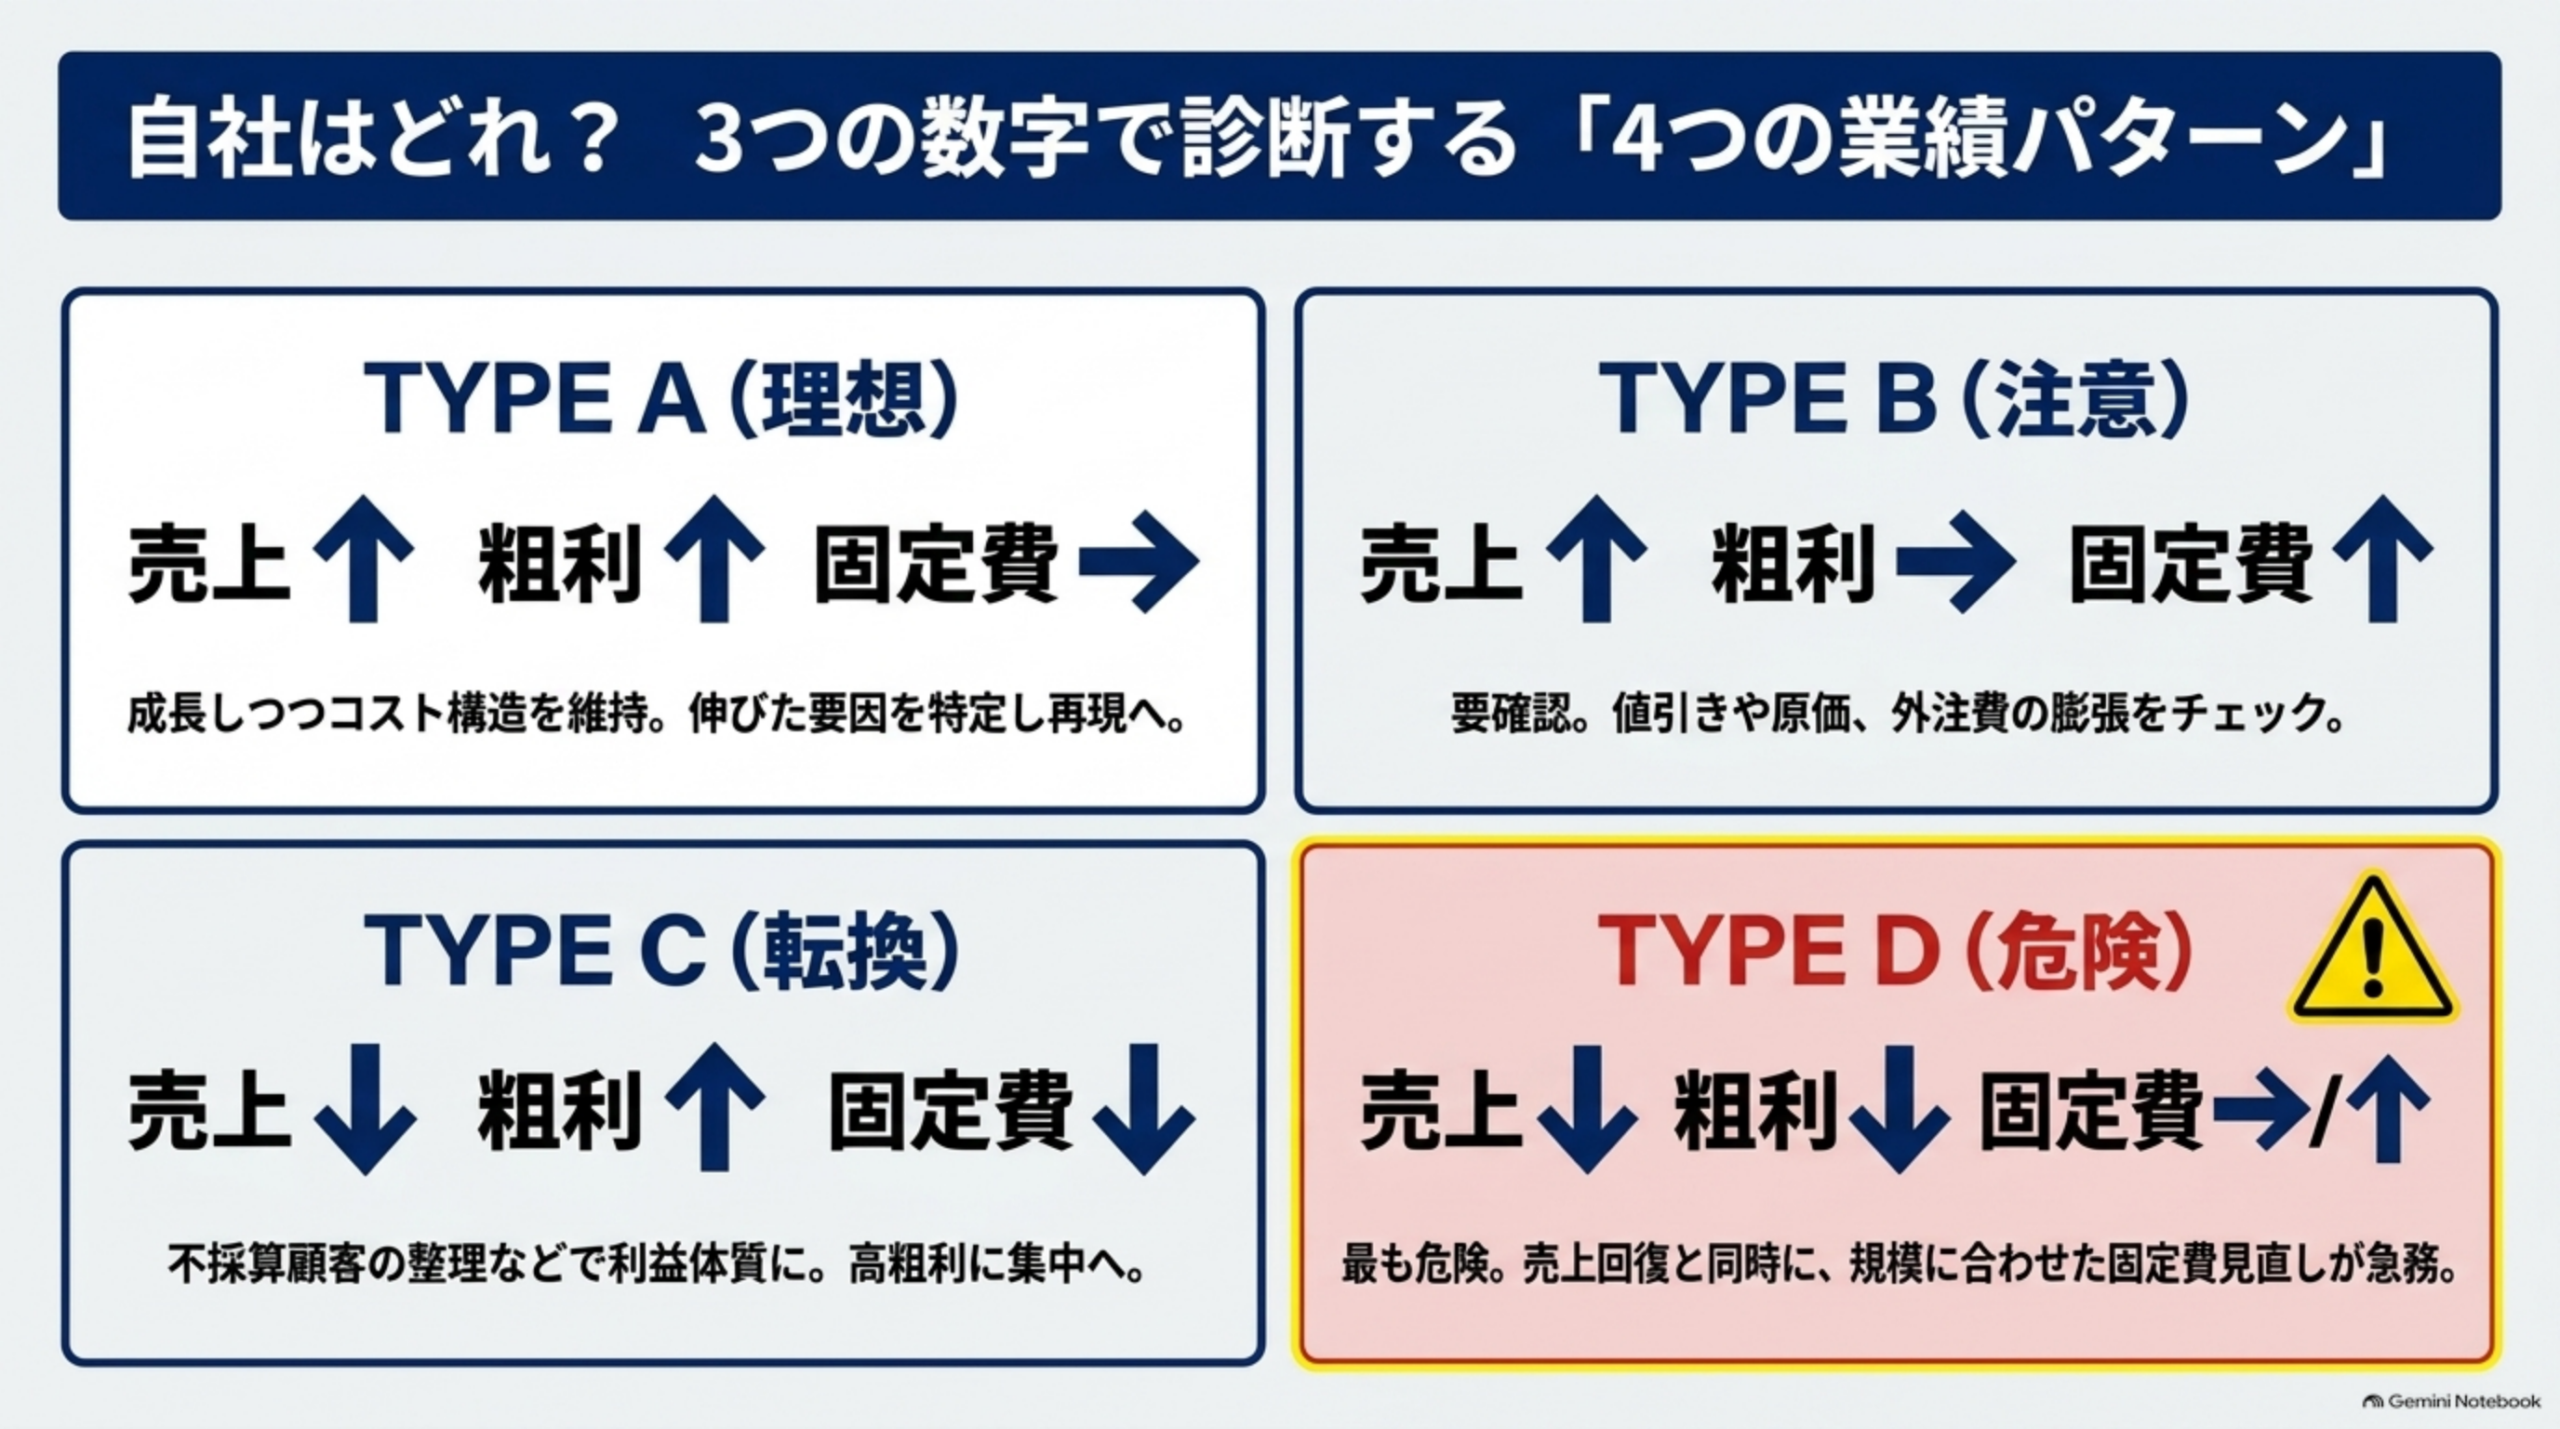
実務ではこの見方が便利です。
TYPE A(理想)
売上↑ 粗利↑ 固定費→
成長してもコスト構造が大きく膨らんでいない可能性があります。下期は何が伸びたのかを特定して再現します。
TYPE B(注意)
売上↑ 粗利→ 固定費↑
売上↑で忙しい割に粗利が増えず、固定費で会社が重くなる状態。値引き・原価・商品構成・外注・採用・SaaSを確認します。
TYPE C(転換)
売上↓ 粗利↑ 固定費↓
必ずしも悪くありません。不採算顧客を整理し利益体質になった可能性。下期は高粗利の商品・顧客を増やせるか考えます。
上期振り返りは「数字→原因→判断」の順番
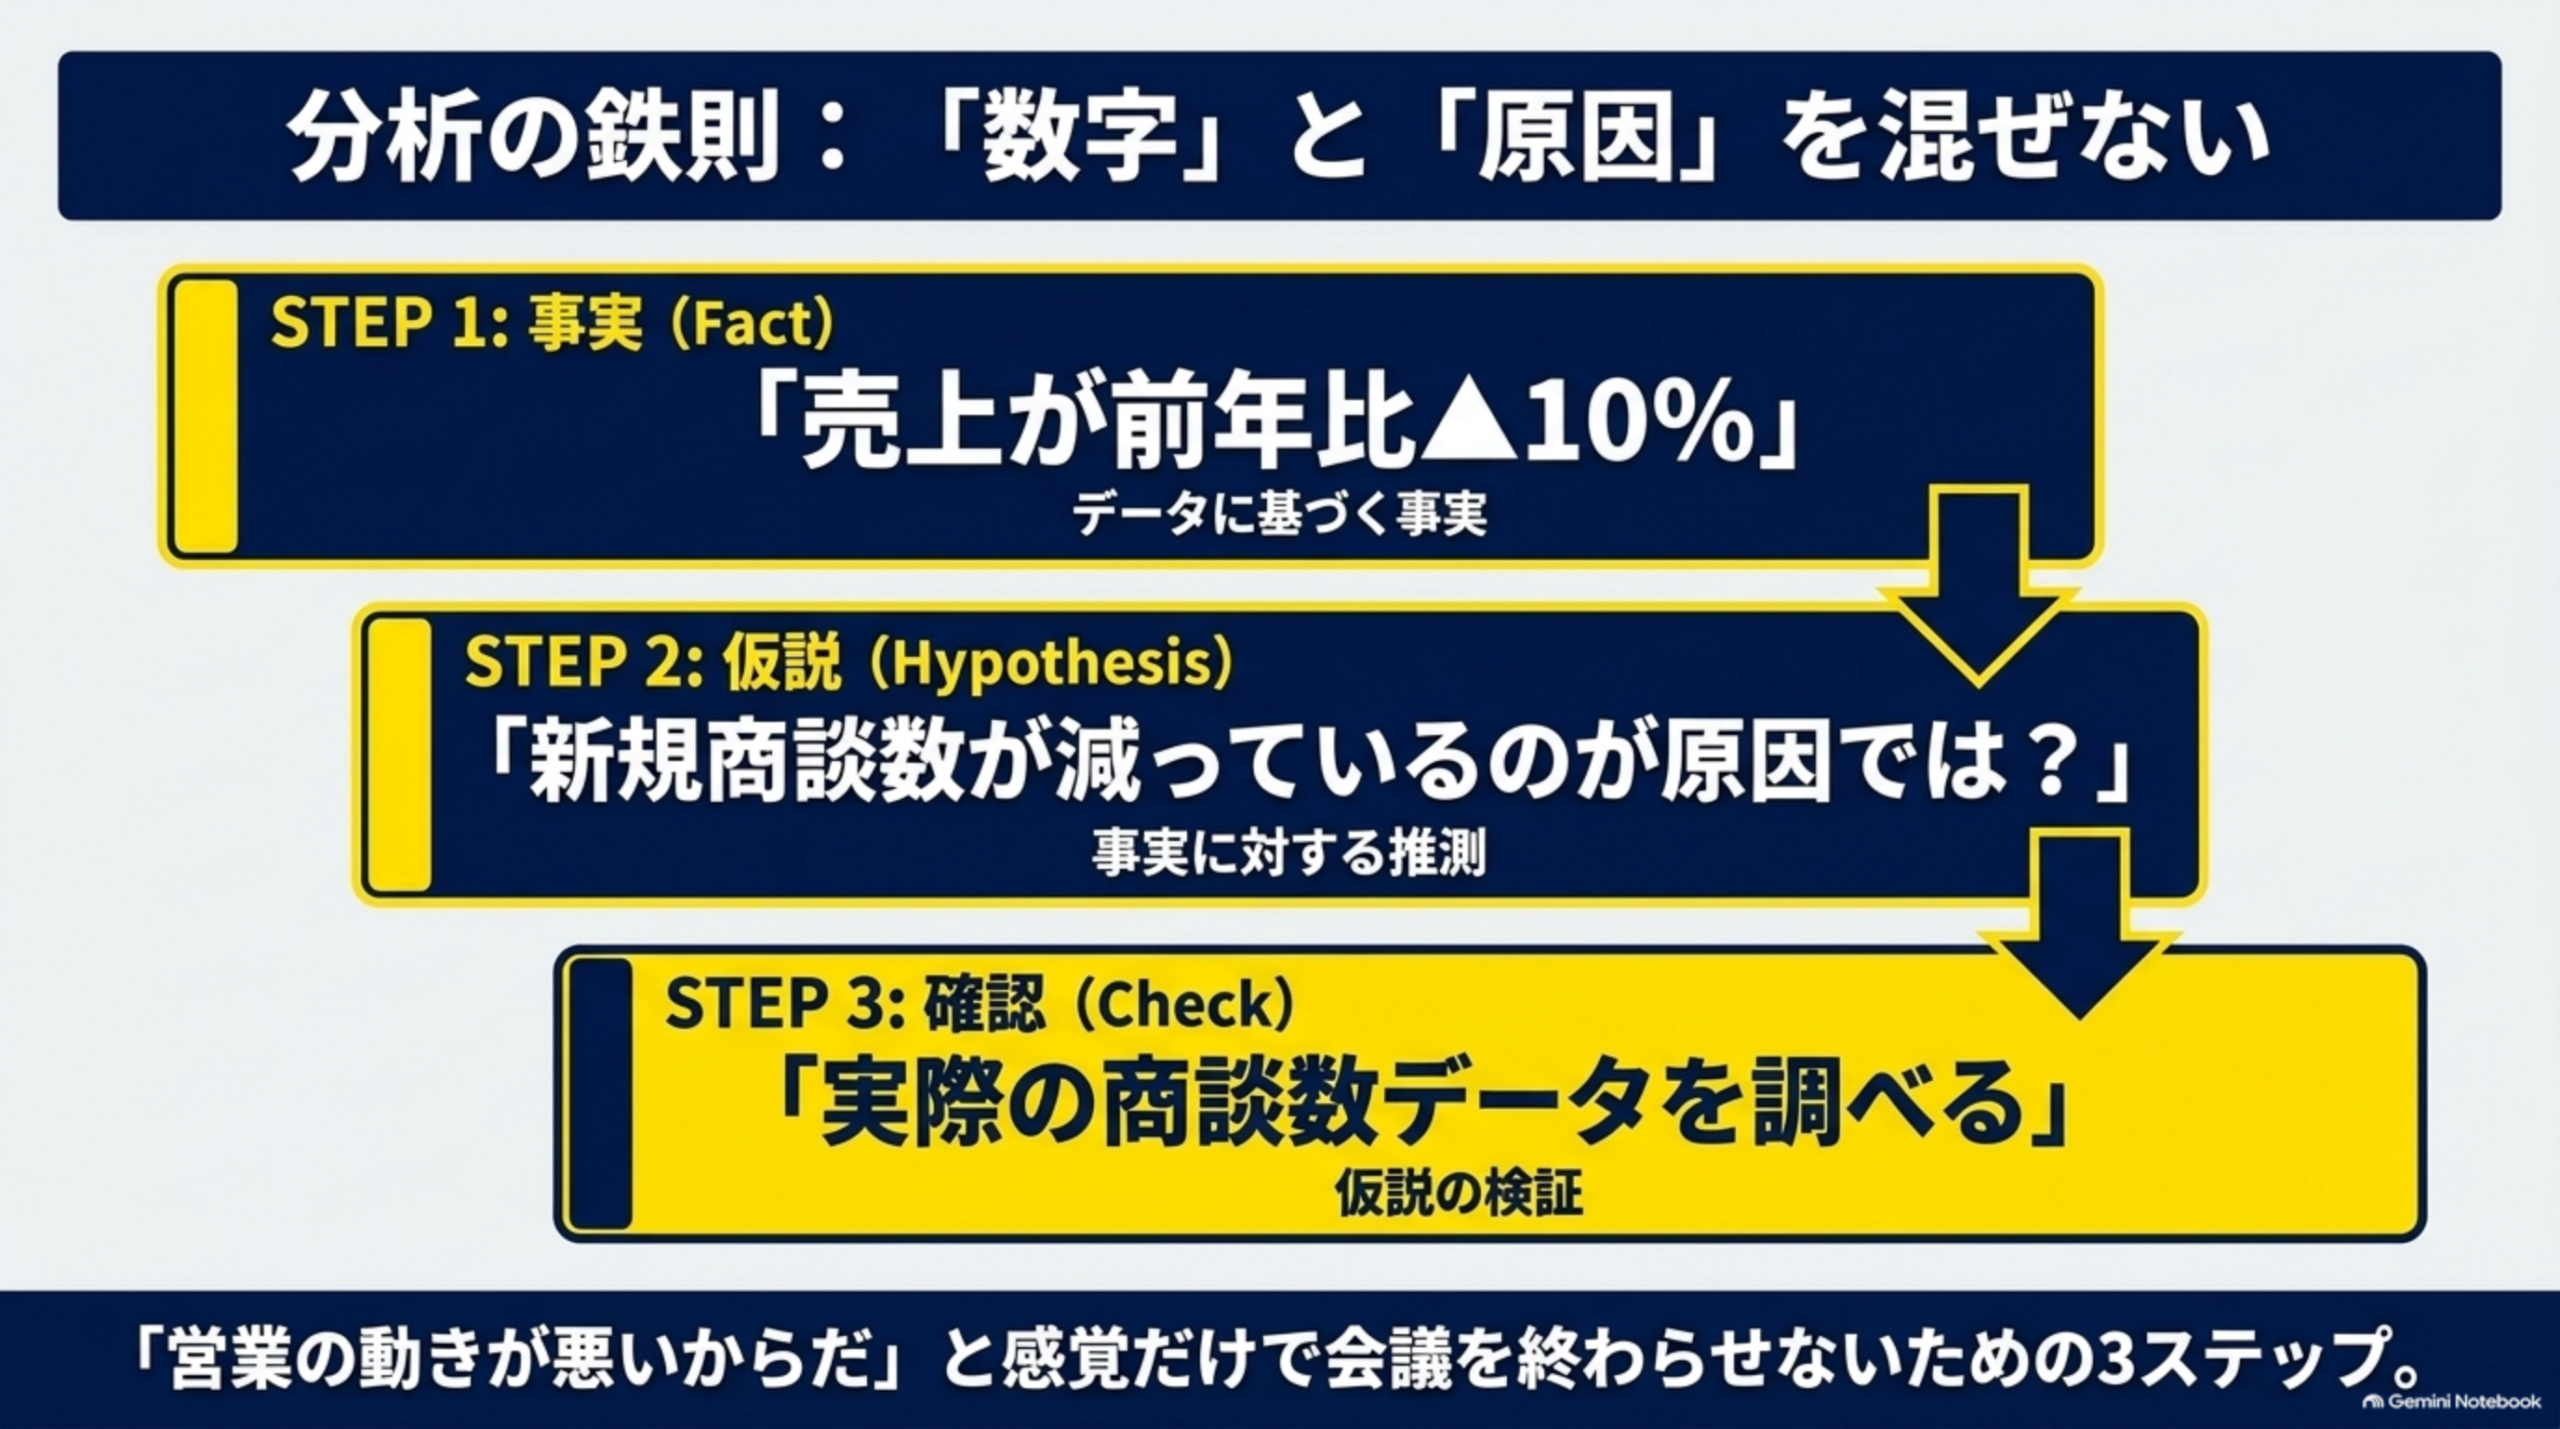
数字を見たら、すぐ施策を決めないようにします。例えば「売上減少→広告を増やそう」ではなく、「売上減少→なぜ?→新規客減?既存客減?単価低下?商品不足?営業時間減?→打ち手」です。粗利も固定費も同じように、数字→原因の候補→対策、まで分けます。
「数字」と「原因」を混ぜない
例えば会議で「売上が悪いのは営業の動きが悪いから」と言うことがあります。しかし、「売上が前年比▲10%」は事実です。一方、「営業の動きが悪い」は仮説です。分けて書きます。事実:売上▲10%。仮説:新規商談数減少が原因?確認:商談数を調べる。この順番にすると、感覚だけの会議になりにくくなります。
上期レビューでやってはいけない5つのこと
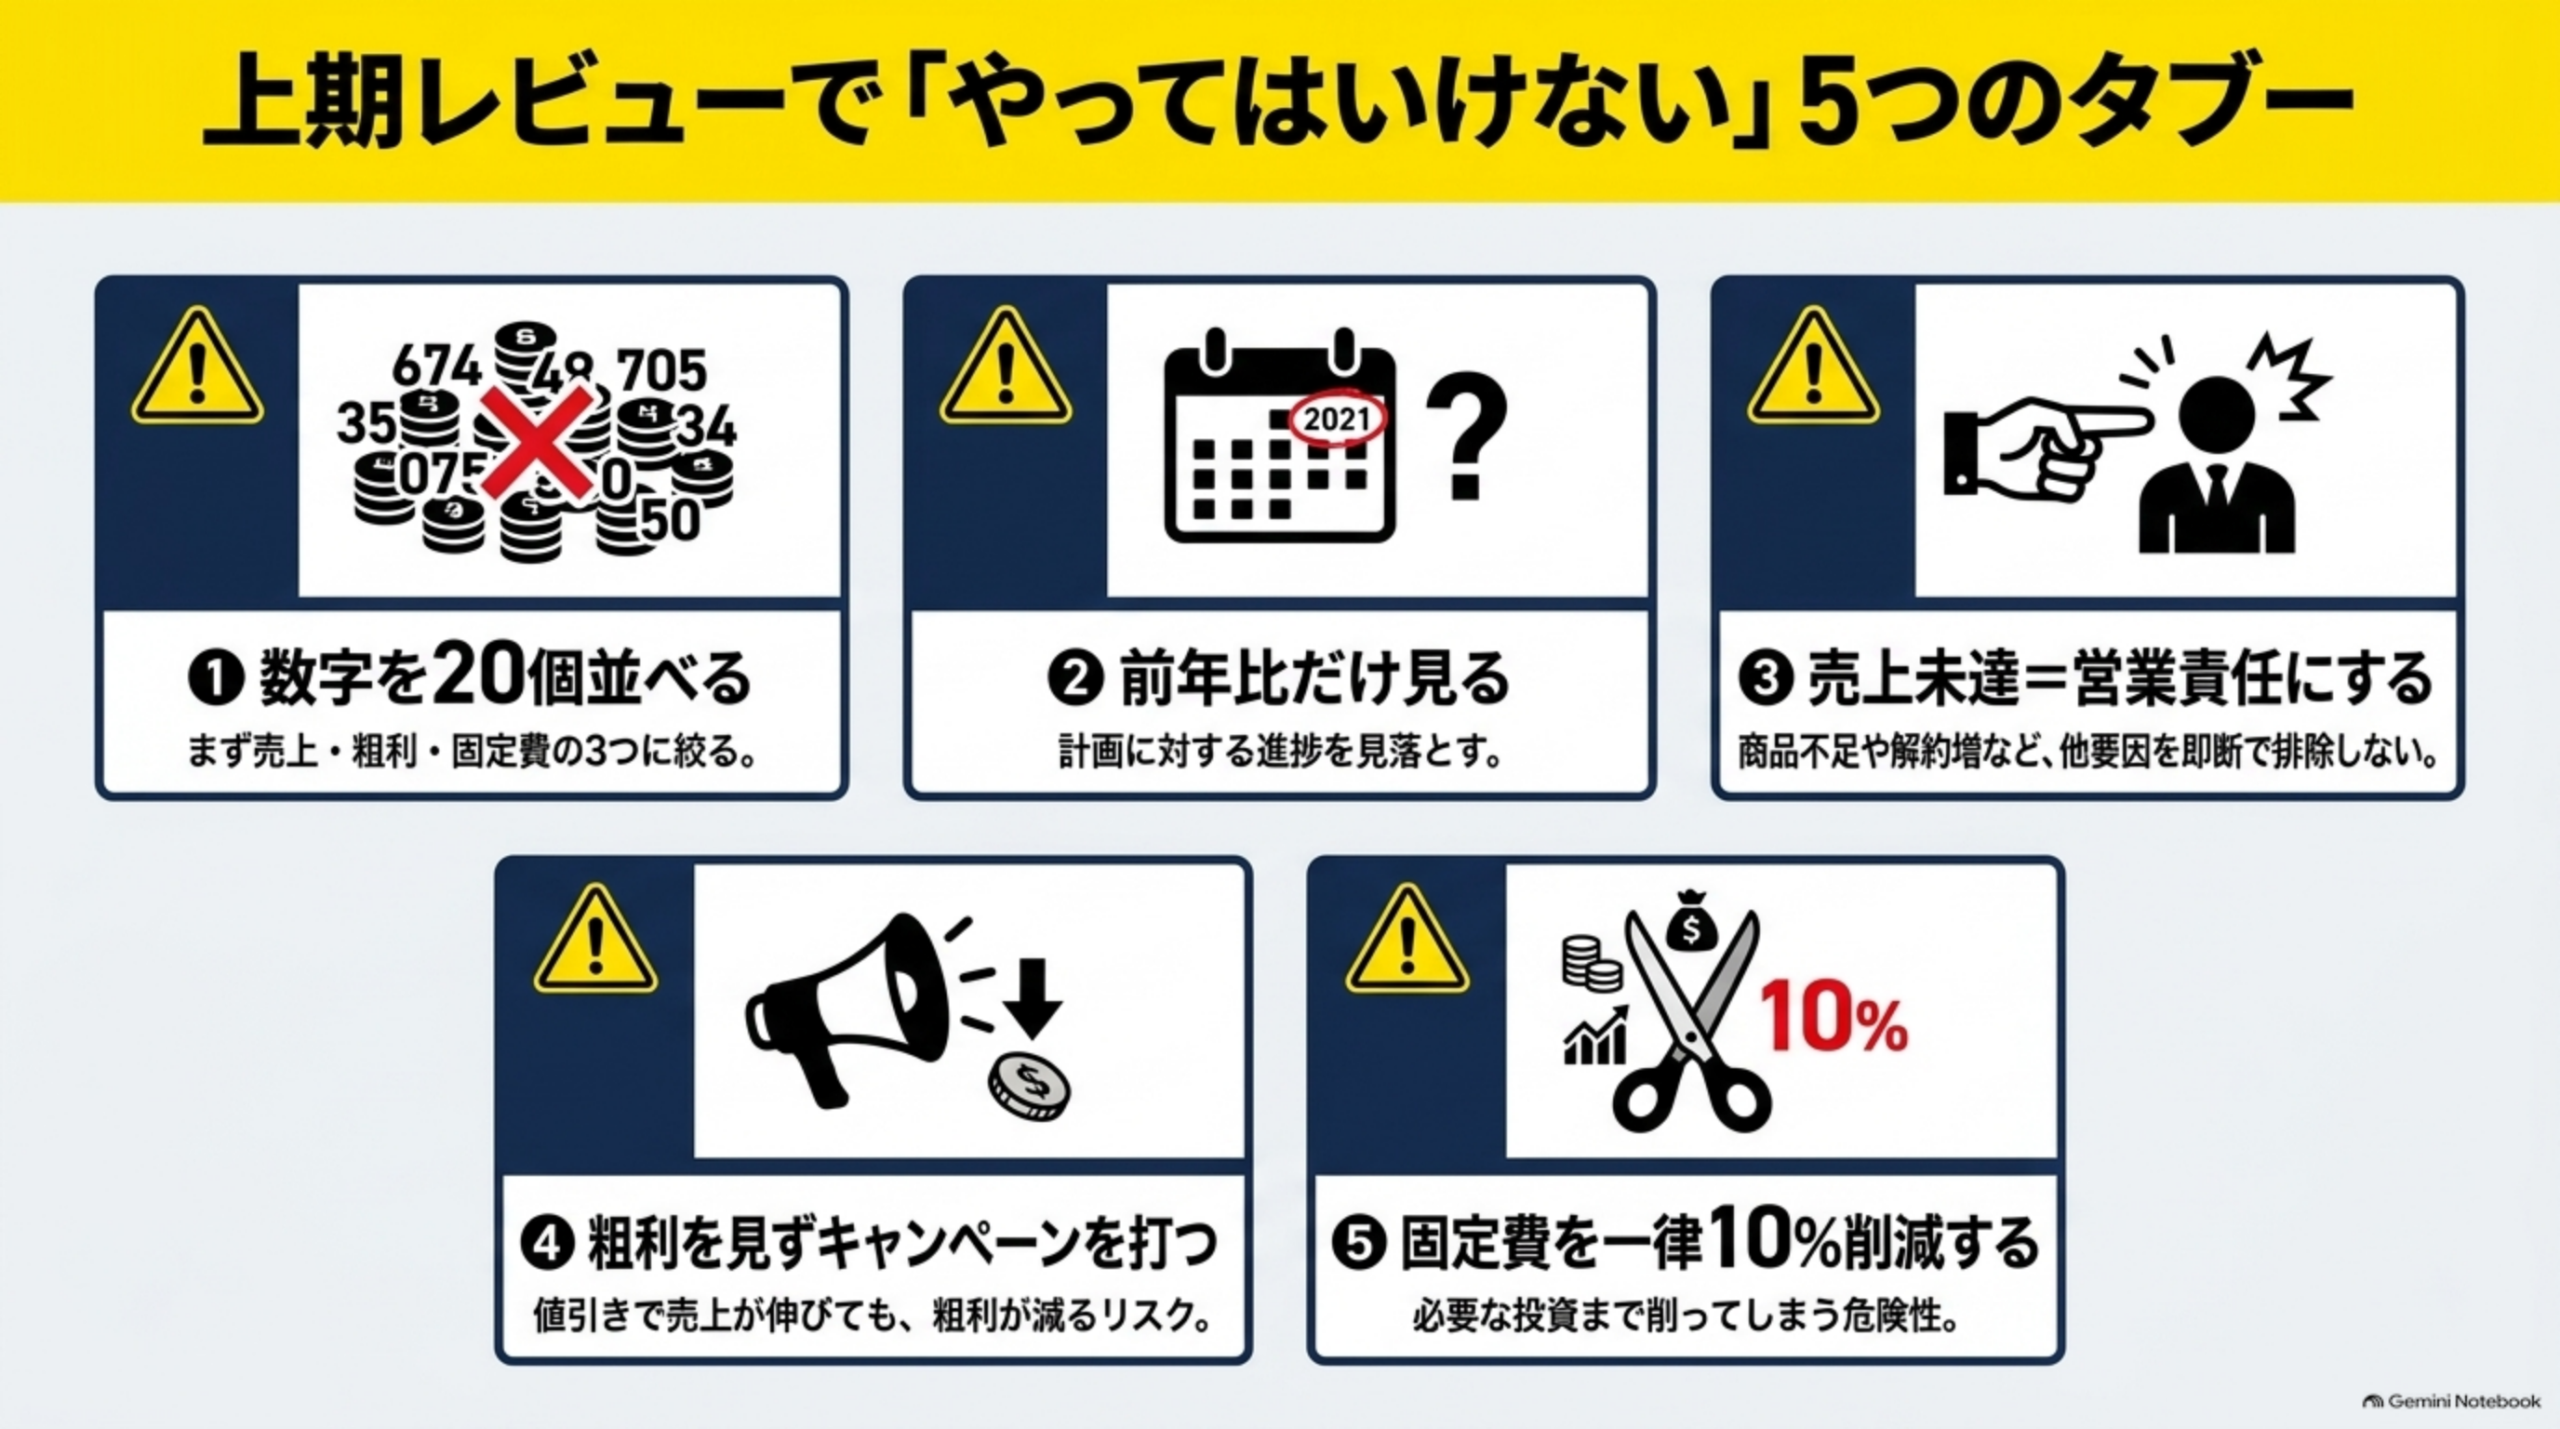
| タブー | 理由 |
|---|---|
| ①数字を20個並べる | まず売上・粗利・固定費の3つに絞ります。 |
| ②前年比だけ見る | 計画に対する進捗を見落とします。必ず前年比+計画比を見ます。 |
| ③売上未達=営業責任にする | 商品供給不足・価格設定・Web流入減・解約増など原因はさまざまです。 |
| ④粗利を見ず売上キャンペーンを打つ | 値引きで売上は伸びても粗利が減る場合があります。 |
| ⑤固定費を一律10%削減する | 必要な投資まで切ってしまう可能性があります。金額ではなく役割から確認します。 |
30分でできる上期振り返り
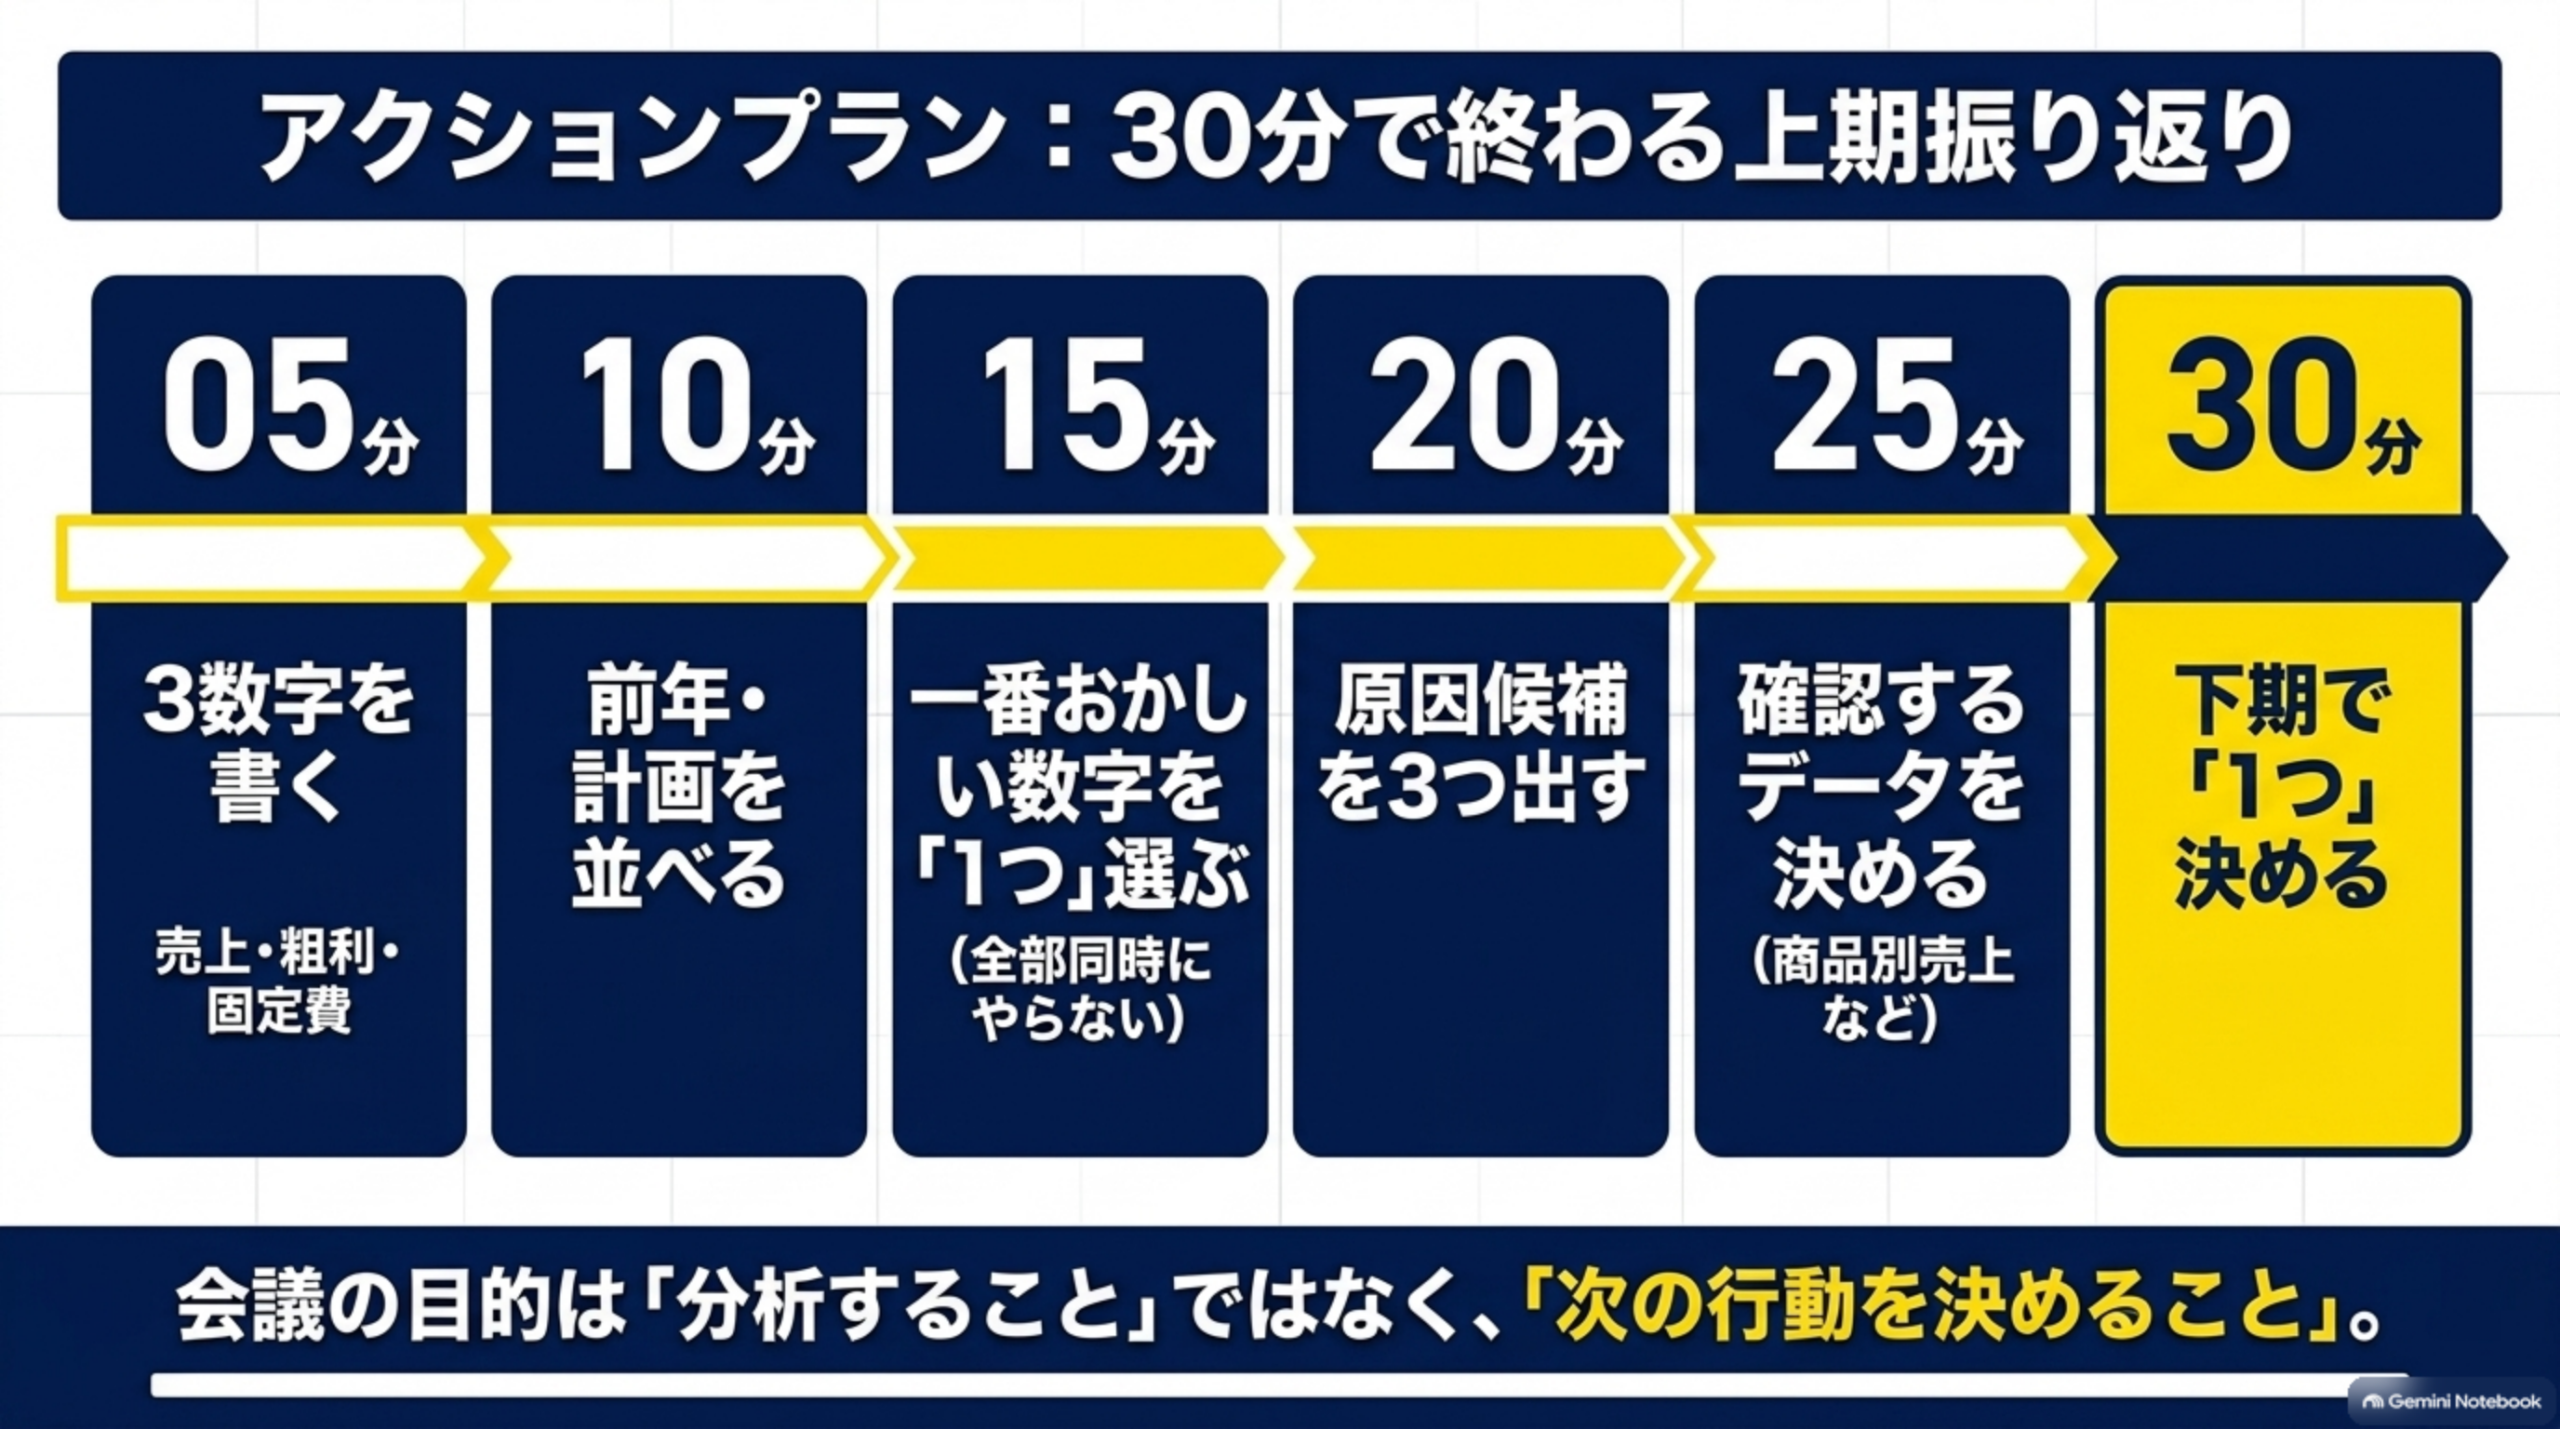
経営分析に何日も使えない場合は、次の順番で行います。
| 時間 | やること |
|---|---|
| 0〜5分 | 3数字を書く(売上・粗利・固定費) |
| 5〜10分 | 前年と計画を書く |
| 10〜15分 | 一番おかしい数字を1つ選ぶ(3つ全部を同時に分析しない) |
| 15〜20分 | 原因候補を3つ出す |
| 20〜25分 | 確認するデータを決める(例:商品別売上、商品別粗利、値引き額) |
| 25〜30分 | 下期で1つ決める(例:粗利率50%未満の商品について、10月中に価格・仕入れ・販売継続を見直す) |
会議の目的は分析することではなく、次の行動を決めることです。
上期レビューシート
そのまま使える簡易版です。
【上期業績レビュー】

■ 売上
前年:
計画:
実績:
前年差:
計画差:

■ 粗利
前年:
計画:
実績:
前年差:
計画差:

■ 粗利率
前年:
実績:

■ 固定費
前年:
計画:
実績:

--------------------

【一番気になる数字】


【考えられる原因】

①
②
③

【確認するデータ】

①
②

【下期にやること】


【担当】


【期限】
下期では「伸ばす・止める・減らす」に分ける
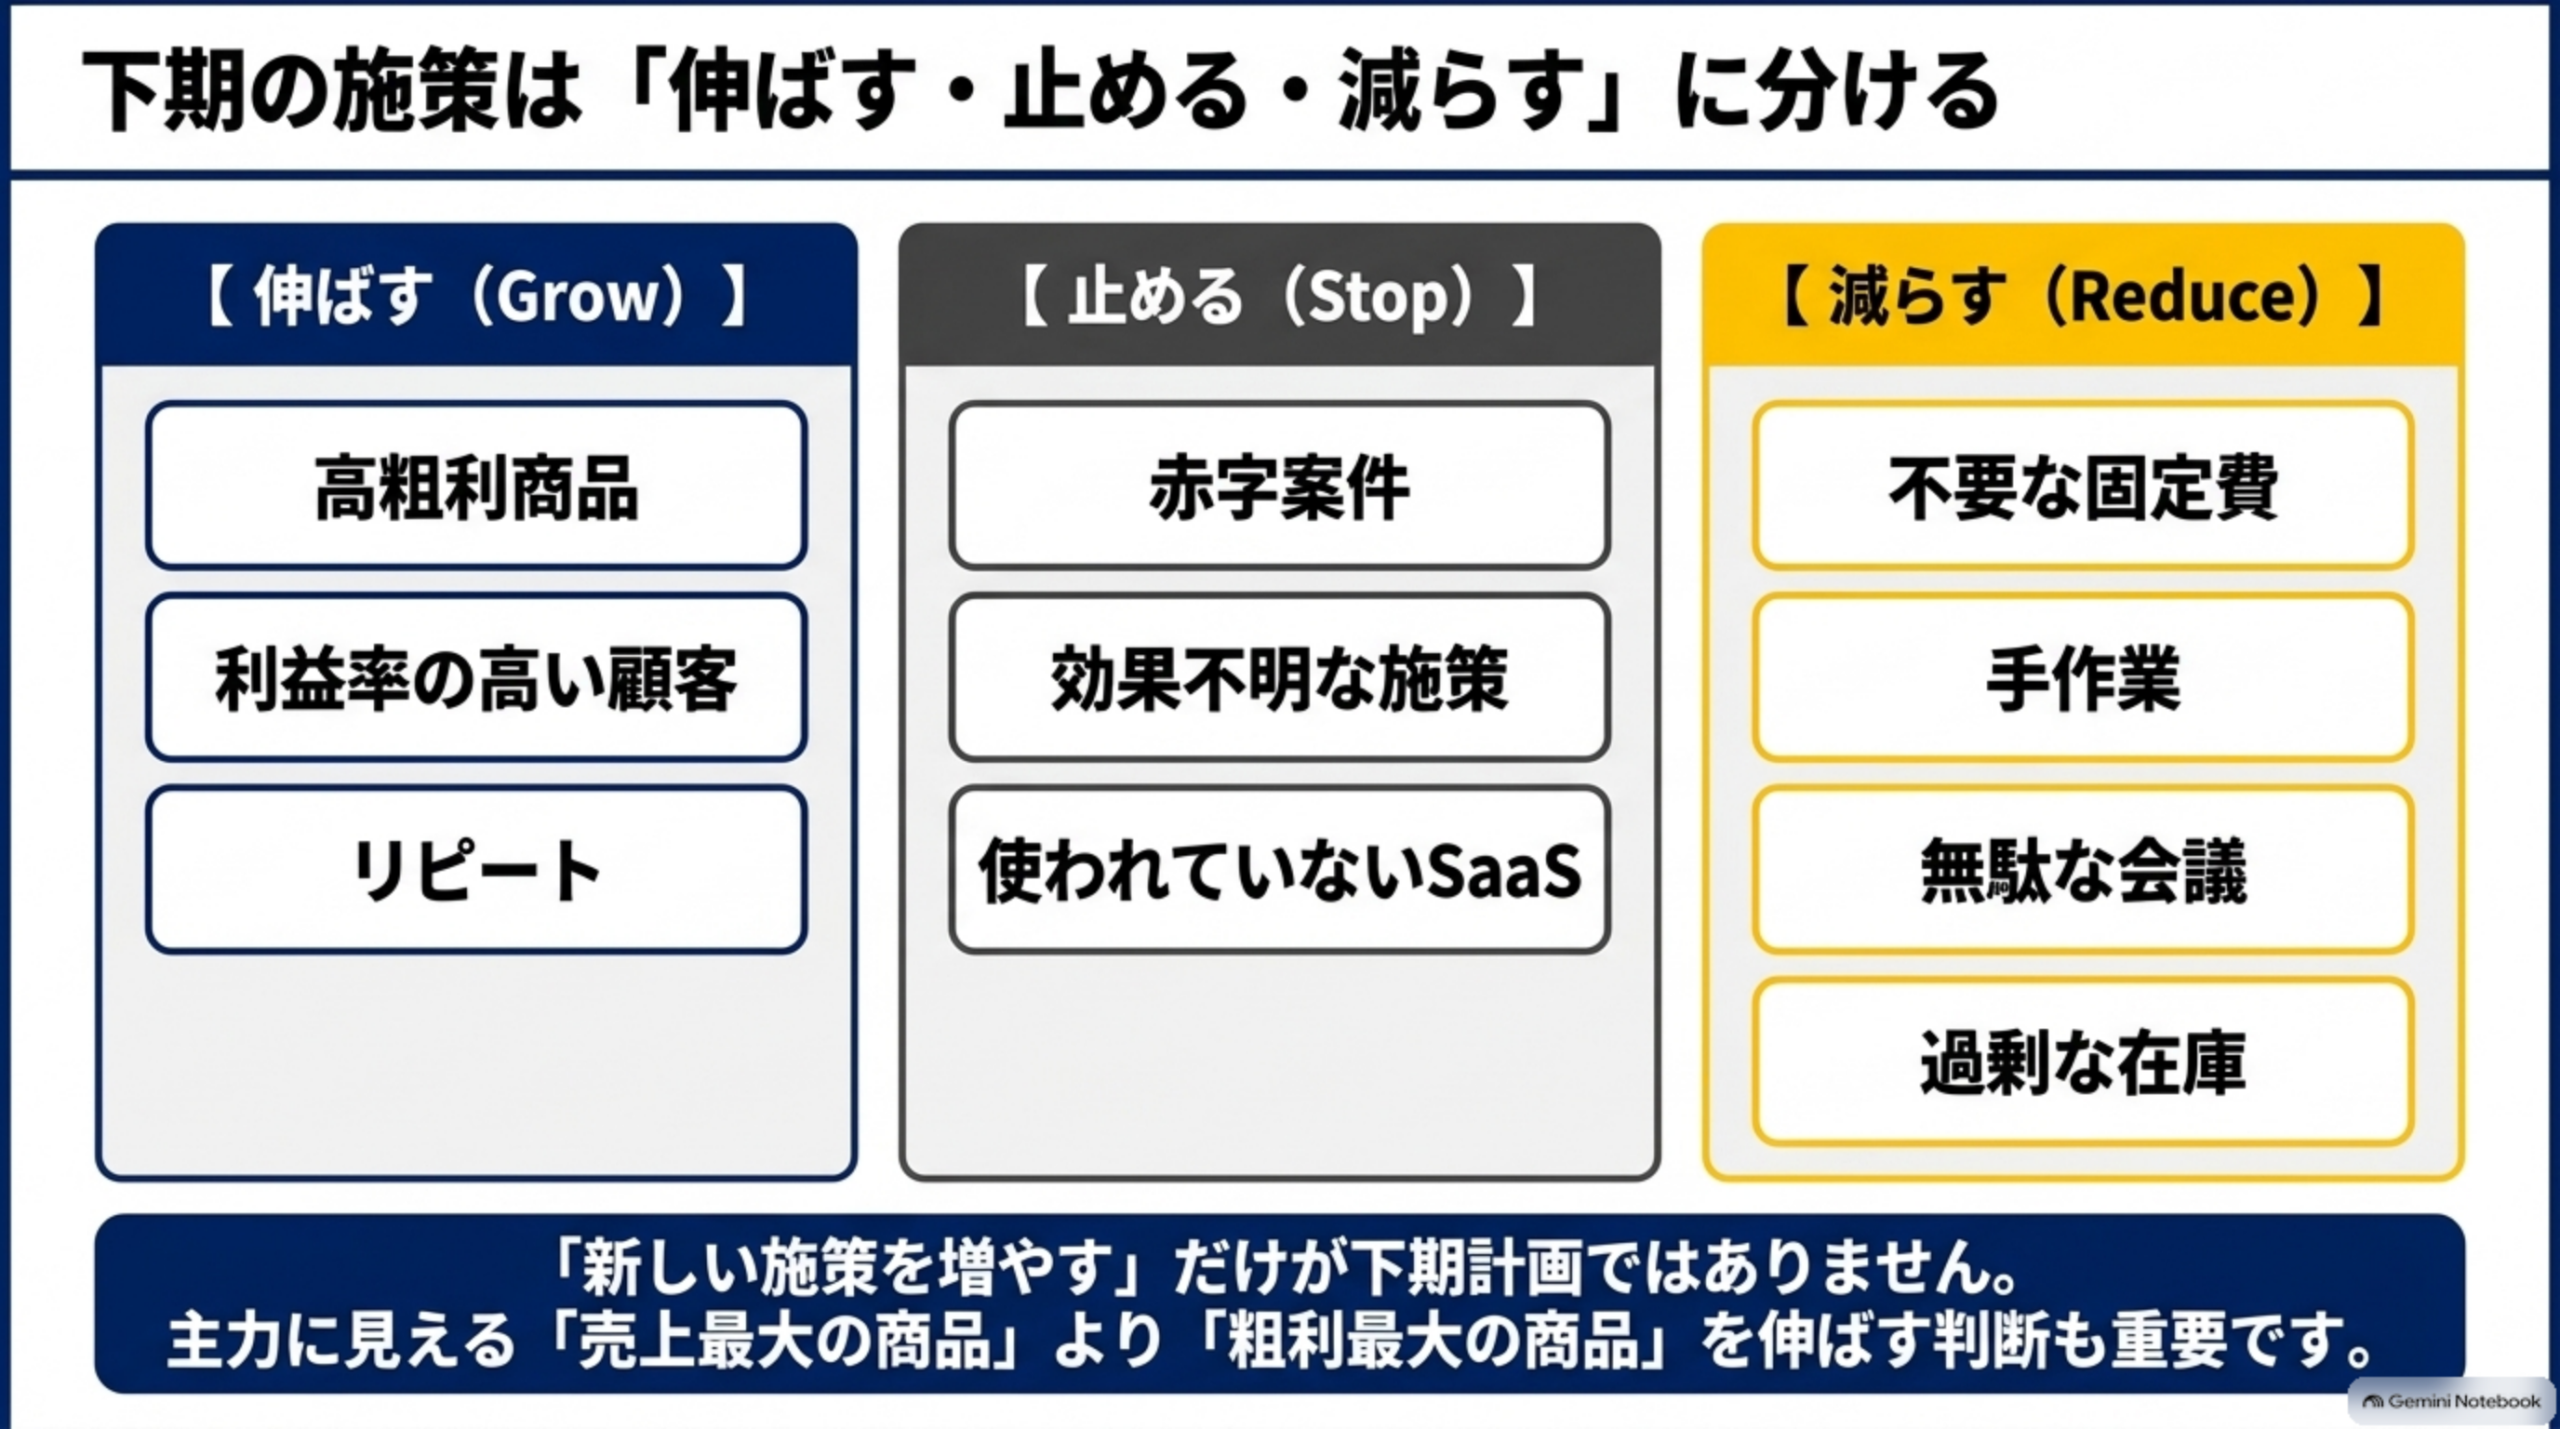
上期の数字を確認したら、下期の施策を3つに分類します。
伸ばす(Grow)
- 高粗利商品
- 利益率の高い顧客
- 効率の良い営業チャネル
- リピート
止める(Stop)
- 赤字案件
- 効果不明な施策
- 使われていないサービス
- 採算の合わないキャンペーン
減らす(Reduce)
- 不要な固定費
- 手作業
- 値引き
- 在庫
- 無駄な会議
「新しい施策を増やす」だけが下期計画ではありません。
売上を伸ばす前に「何を売るか」を決める
例えば、商品A(売上100万円・粗利70万円)と商品B(売上200万円・粗利40万円)なら、売上だけではBが主力です。しかし粗利では、Aの方が会社へ貢献していることになります。下期は、Bをさらに売るではなく、Aをどう増やす?という判断もできます。
顧客別にも同じことが起きる
顧客A(売上500万円・対応工数小)と顧客B(売上700万円・値引き多・問い合わせ多数・追加作業多数)なら、売上の大きなB社が最優良顧客とは限りません。上期レビューから商品別・顧客別の粗利へ深掘りすると、さらに改善ポイントが見えてきます。
固定費は「1年間」に直す
月額料金は小さく見えます。例えば月30,000円なら、それほど大きく感じないかもしれません。しかし年間では、30,000円×12=360,000円です。固定費を確認するときは、月額→年額へ変換します。
月5万円の不要固定費を止めれば、年60万円です。しかも固定費は毎月自動的に発生するため、一度適正化すると翌月以降も効果が続きます。
ただし「削る」より「使い切る」選択肢もあります。例えば月10万円のシステムがあり、ほとんど使っていないとします。選択肢は解約するだけではなく、活用範囲を増やし、月10万円以上の価値を出す方法もあります。固定費レビューでは、やめる/安くする/使い切るの3つから選びます。
上期で経営者が確認したい5つの質問
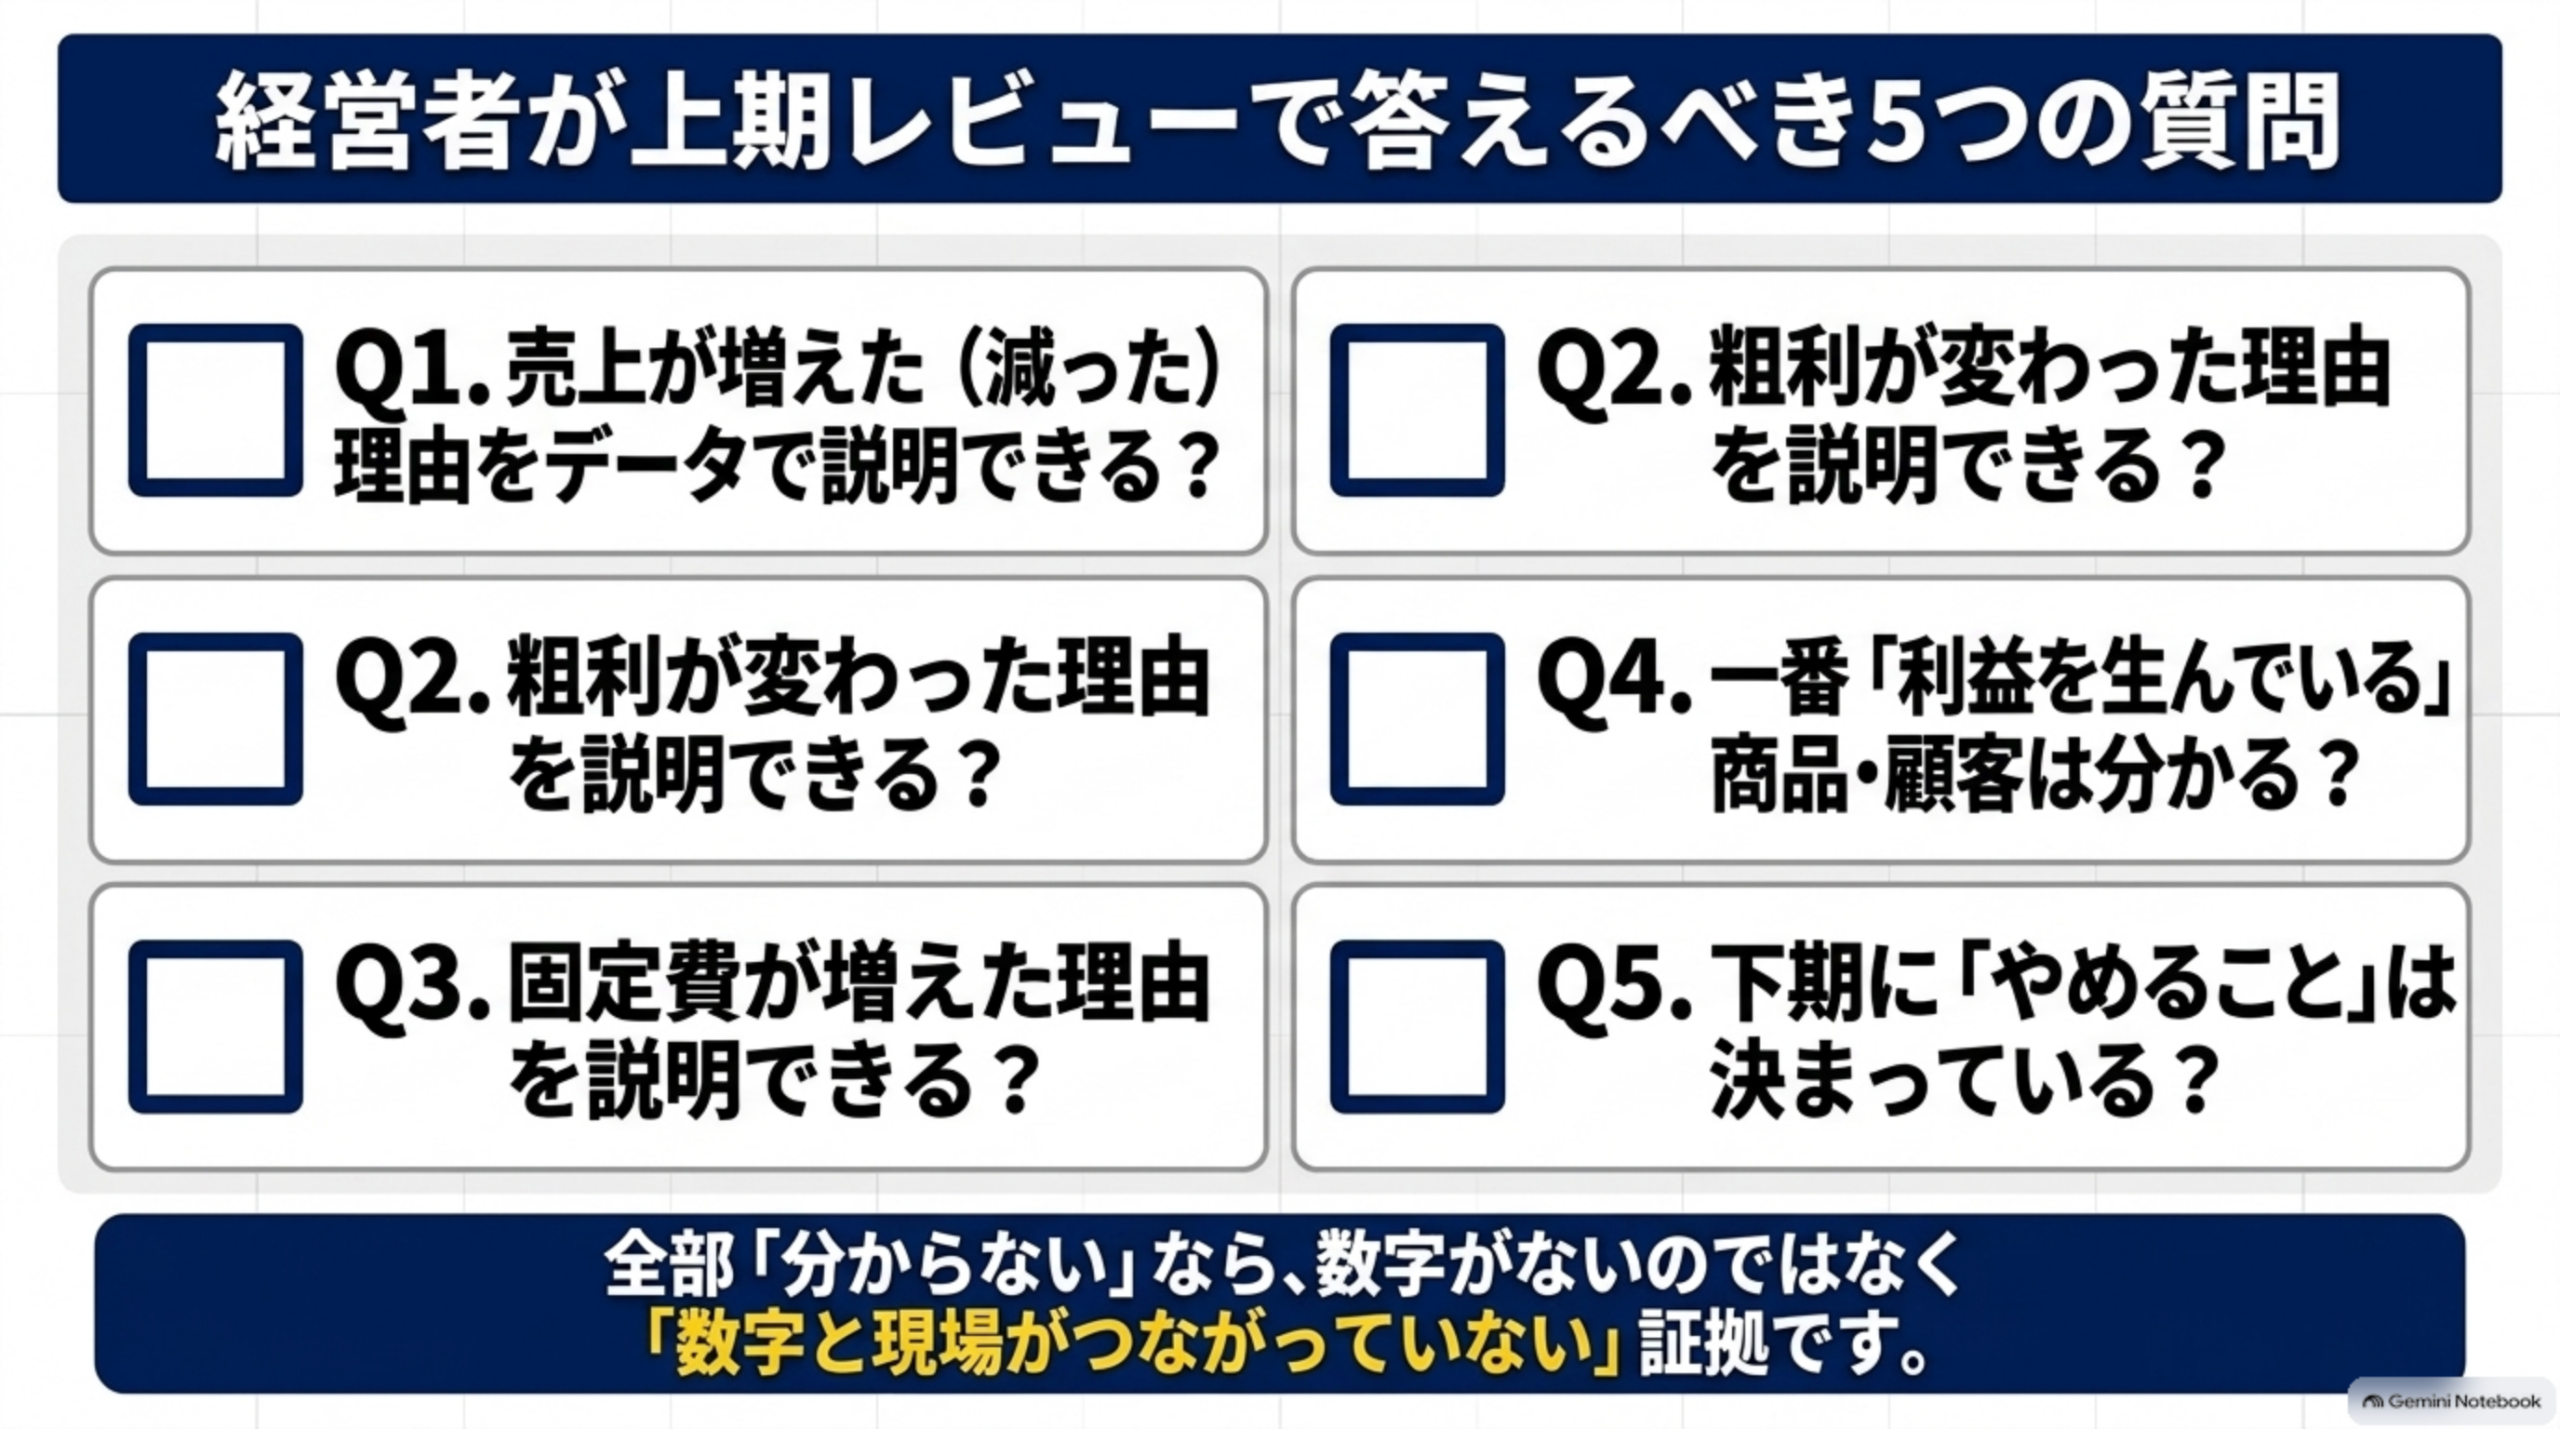
3数字を出した後、この5問に答えてみます。
- 売上が増えた理由を説明できる?
- 粗利が増えた・減った理由を説明できる?
- 固定費が増えた理由を説明できる?
- 一番利益を生んでいる商品・顧客は分かる?
- 下期に「やめること」は決まっている?
全部「分からない」なら、数字がないというより、数字と現場がつながっていない可能性があります。
✅ 上期レビュー・チェックリスト
気になる項目をタップするとチェックが付きます。上期の振り返り会議の前に見返してみてください(タップでXP+1、全項目完了でバッジ獲得)。
【売上】
【粗利】
【固定費】
【下期】
よくある質問
最初は、売上・粗利・固定費の3つから確認すると全体構造をつかみやすくなります。そこから問題がある数字について、商品別・顧客別・部門別などへ深掘りします。
売上だけでは判断できません。売上が増えていても、原価や値引きが増えて粗利率が低下している場合があります。売上と一緒に粗利を確認してください。
基本的には、売上-売上原価で求める売上総利益です。どの費用を売上原価として扱うかは、業種や会社の会計方針によって異なります。
粗利÷売上×100です。例えば売上1,000万円、粗利600万円なら粗利率60%です。
業種によって大きく異なるため、「○%なら必ず良い」という一律基準では判断できません。まずは自社の前年同期、計画、商品別などと比較します。
一般的には家賃、一定の人件費、通信費、SaaS利用料、リース料など、売上の増減にかかわらず比較的一定して発生する費用を指します。実際の分類は業種・会計方針によって異なります。
必ずしもそうではありません。採用や業務効率化システムなど、将来の利益を作るために必要な固定費もあります。「高いか」だけではなく「何のための費用か」を確認します。
経理データだけで終わらせず、営業・現場・経営側の事実とつなげることが重要です。例えば粗利率低下の理由が、値引きなのか仕入価格なのか商品構成なのかは、現場情報がないと分からない場合があります。
まず3数字に絞ります。売上・粗利・固定費のどこに異常があるかを特定し、そこに必要なKPIだけ追加します。
資料を作ることではありません。下期で何を変えるかを決めることです。最低でも、何を伸ばすか・何を止めるか・何を減らすかの3つを決めます。
🏆 獲得バッジ
音声を再生
上期振り返り&TYPE診断を利用
固定費 年間インパクト計算機を利用
チェックリスト全完了
まとめ
上期の業績を振り返るとき、売上はいくらだった?だけでは会社の状態を判断できません。まず、売上→粗利→固定費の3つで整理します。
売上は、どれだけ売ったか。粗利は、売った結果いくら残ったか。固定費は、その利益から毎月どれくらい出ていくかを見る数字です。
例えば、売上+10%という結果でも、粗利+1%・固定費+10%なら、必ずしも良い成長とは言えません。逆に売上が少し減っても、粗利が増え不要な固定費が減ったなら、事業の中身は改善している可能性があります。
解決ドットコムからひとこと
経営数字を見ると、売上・利益・客単価・CVR・CPA・LTV・人件費率……と、どんどん数字が増えていきます。でも最初から全部を見る必要はありません。まず、いくら売った?→いくら残った?→いくら出ていく?です。
そして数字が悪ければ、「売上が悪い→営業を頑張る」とすぐ結論を出さず、なぜ売上が変わった?なぜ粗利が変わった?なぜ固定費が増えた?まで分けます。
問題を解く前に、まず整理する。上期レビューは「数字を報告する会議」ではなく、「下期で何を伸ばし、何を止め、何を減らすかを決めるための整理」と考えると、経営数字が実際の行動につながりやすくなります。
カイピヨくんのひとこと
まずは上のツールに3つの数字を入れて、自社がどのTYPEに近いか確認してみよう!
- インバウンド対応で売上UP!外国人対応で困らない仕組み作り(しごとの解決屋さんシリーズ)
- 抽象的なビジネス用語100選(会議の言葉を具体化する実務辞典)
- 新サービス導入で成果が出ない理由(業務改善シリーズ)
※本記事は中小企業・個人事業者が経営状況を整理するための一般的な考え方を解説したものです。売上原価・固定費等の区分や会計処理は業種・企業・会計方針によって異なります。決算・税務上の具体的な処理については、自社の経理担当者や税理士等へご確認ください。
\ 最新情報をチェック /