冬の賞与を支給する前に確認|対象者・社会保険・源泉徴収の手順
 kaik-2
冬の賞与を支給する前に確認|対象者・社会保険・源泉徴収の手順
誰を対象にする?退職予定者は?社会保険はいくら引く?所得税は給与と同じ?賞与支払届はいつ?冬の賞与を支給する担当者向けに、対象者の確定から社会保険・雇用保険・源泉所得税、明細、届出、納付までの手順と、控除額の試算・期限カレンダーツールをまとめました。
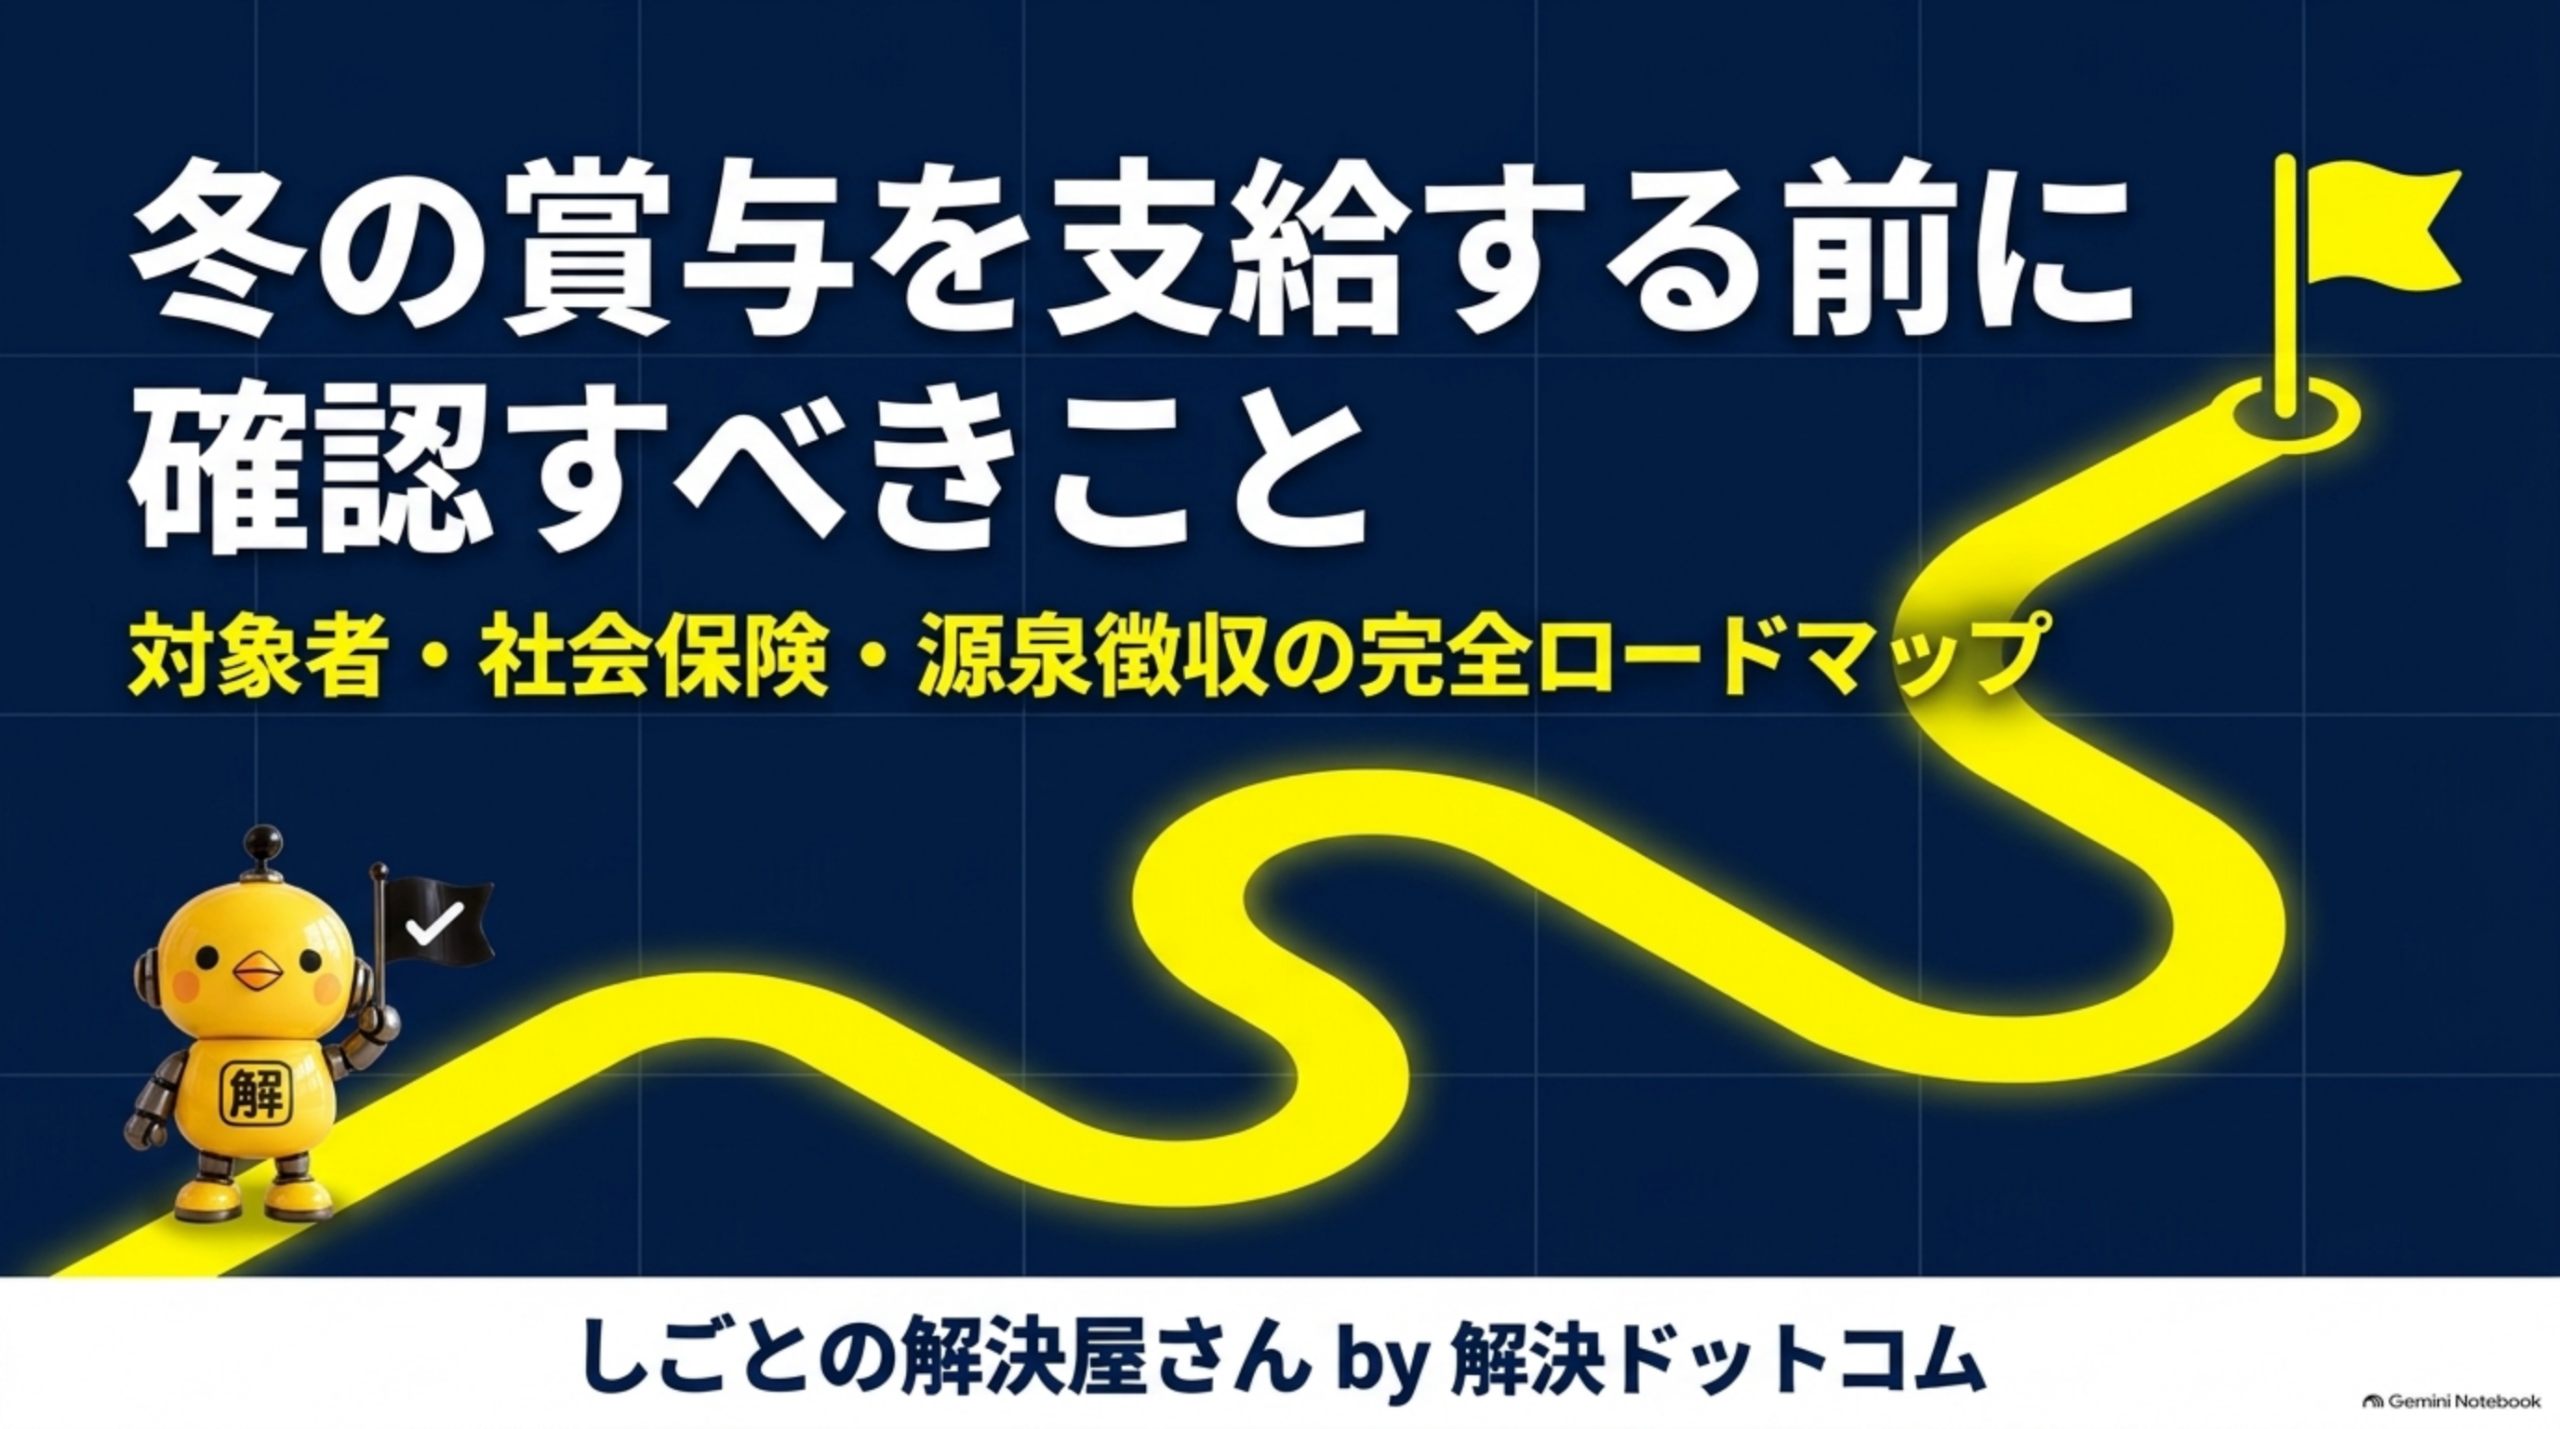
冬の賞与を支給する会社では、通常の給与計算とは違う確認が必要になります。特に年末は、年末調整・冬季賞与・退職者・育児休業者・年末年始休業が重なりやすく、賞与計算そのものより、対象者・控除・届出の確認漏れが起きやすくなります。私たちが中小企業の給与業務を整理していても、ミスの多くは計算式ではなく「この人はどう扱う?」の判断と、「支給後の届出」の抜けから生まれています。
- 結論|賞与は「金額を決める」前に対象者を確定する
- STEP1|最初に「支給日」を確定する
- STEP2・3|支給対象者を確定し、退職予定者を先に確認する
- STEP4・5|総支給額を確定し、社会保険の「標準賞与額」を計算する
- STEP6〜8|介護保険・退職者・育児休業者は個別に確認する
- STEP9|雇用保険料を計算する
- STEP10|源泉所得税を計算する
- 【ツール】冬の賞与 控除試算&期限カレンダー
- STEP11〜13|控除一覧・明細・振込を最終確認する
- STEP14・15|賞与支払届の提出と、源泉所得税の納付
- 10/16の「年末調整準備」とはここが違う
- 冬賞与の工程表と、よくある3つの失敗
- 賞与支給前チェックリスト
- まとめ|冬の賞与は「対象者→計算→控除→届出」の順番で
- よくある質問
- 参考情報
結論|賞与は「金額を決める」前に対象者を確定する
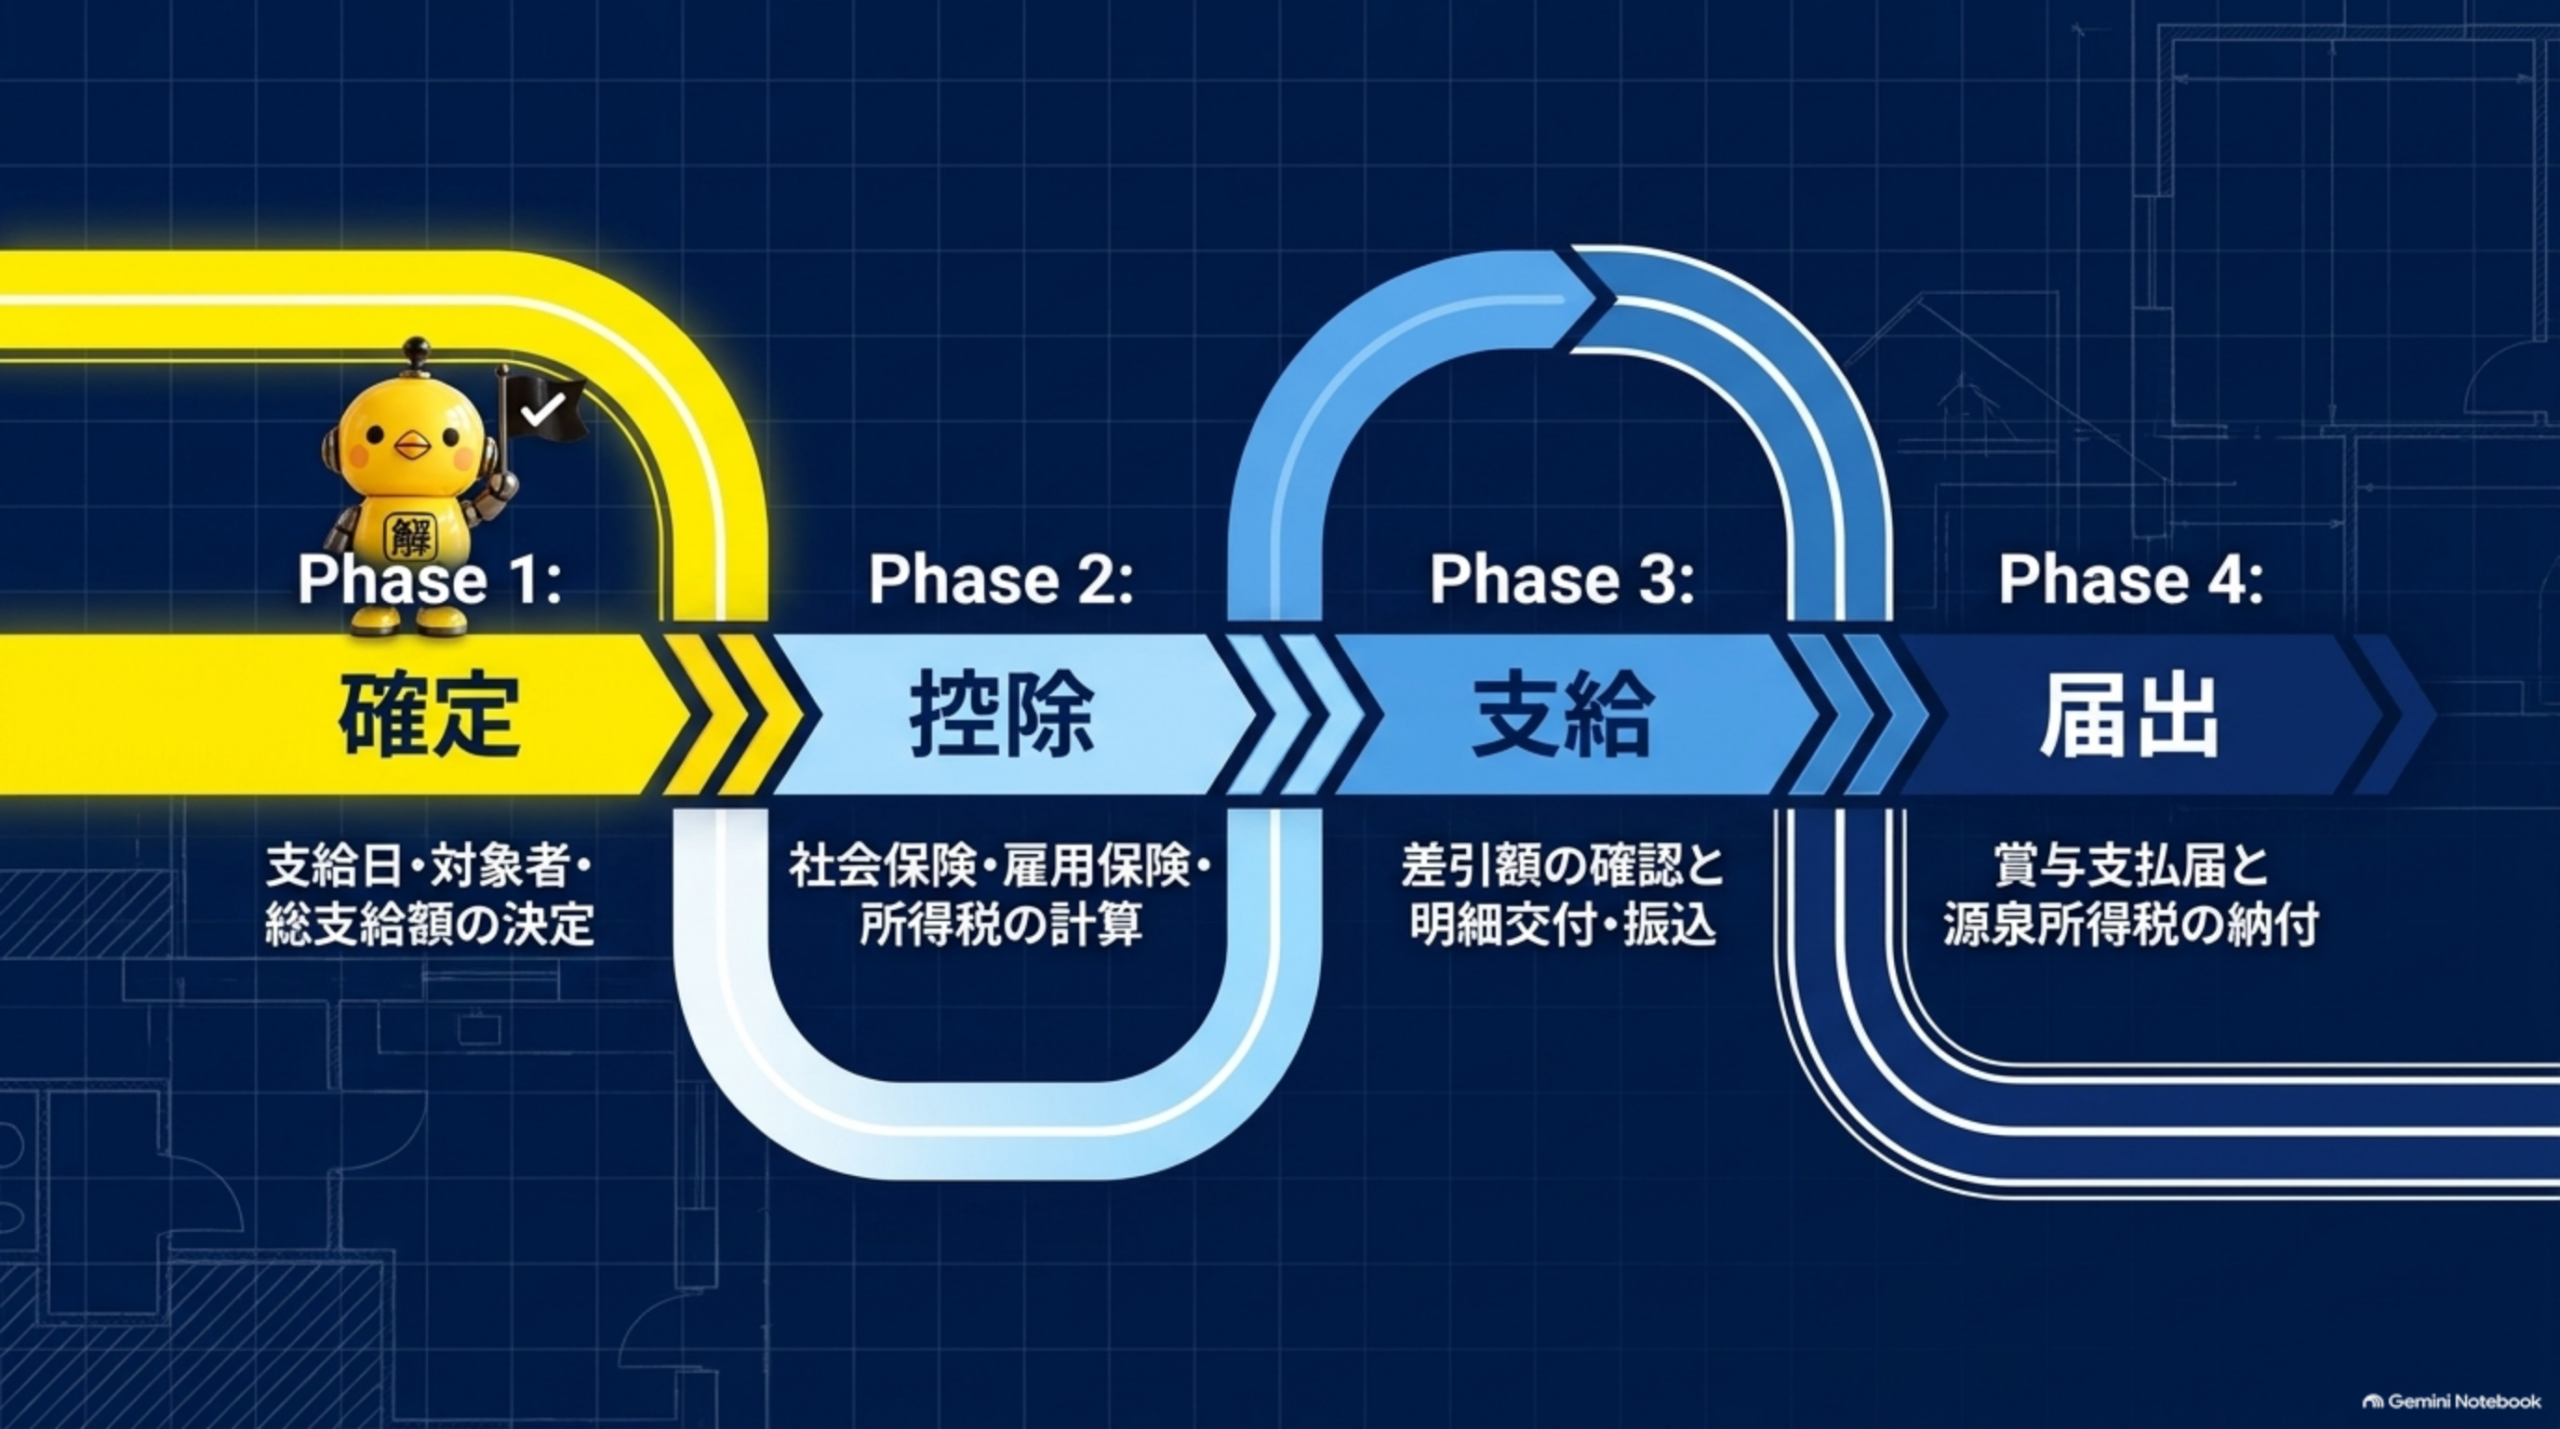
冬の賞与は、①支給日を確定 → ②対象者を確定 → ③総支給額を確定 → ④社会保険を計算 → ⑤雇用保険を計算 → ⑥源泉所得税を計算 → ⑦手取り額を確定 → ⑧賞与明細を交付・振込 → ⑨賞与支払届を提出 → ⑩源泉所得税を納付の順番で整理します。
| 工程 | 確認すること |
|---|---|
| 支給日 | いつ振り込むか |
| 対象者・支給基準 | 誰に支給するか/就業規則・賃金規程等 |
| 総支給額 | 査定・算定期間 |
| 健康保険・厚生年金 | 標準賞与額・料率 |
| 介護保険 | 対象者のみ |
| 雇用保険 | 対象者・年度料率 |
| 所得税 | 令和8年分賞与算出率表 |
| 手取り・明細 | 総支給-各控除/支給時に交付 |
| 賞与支払届 | 原則支給日から5日以内 |
| 源泉所得税 | 原則翌月10日までに納付 |
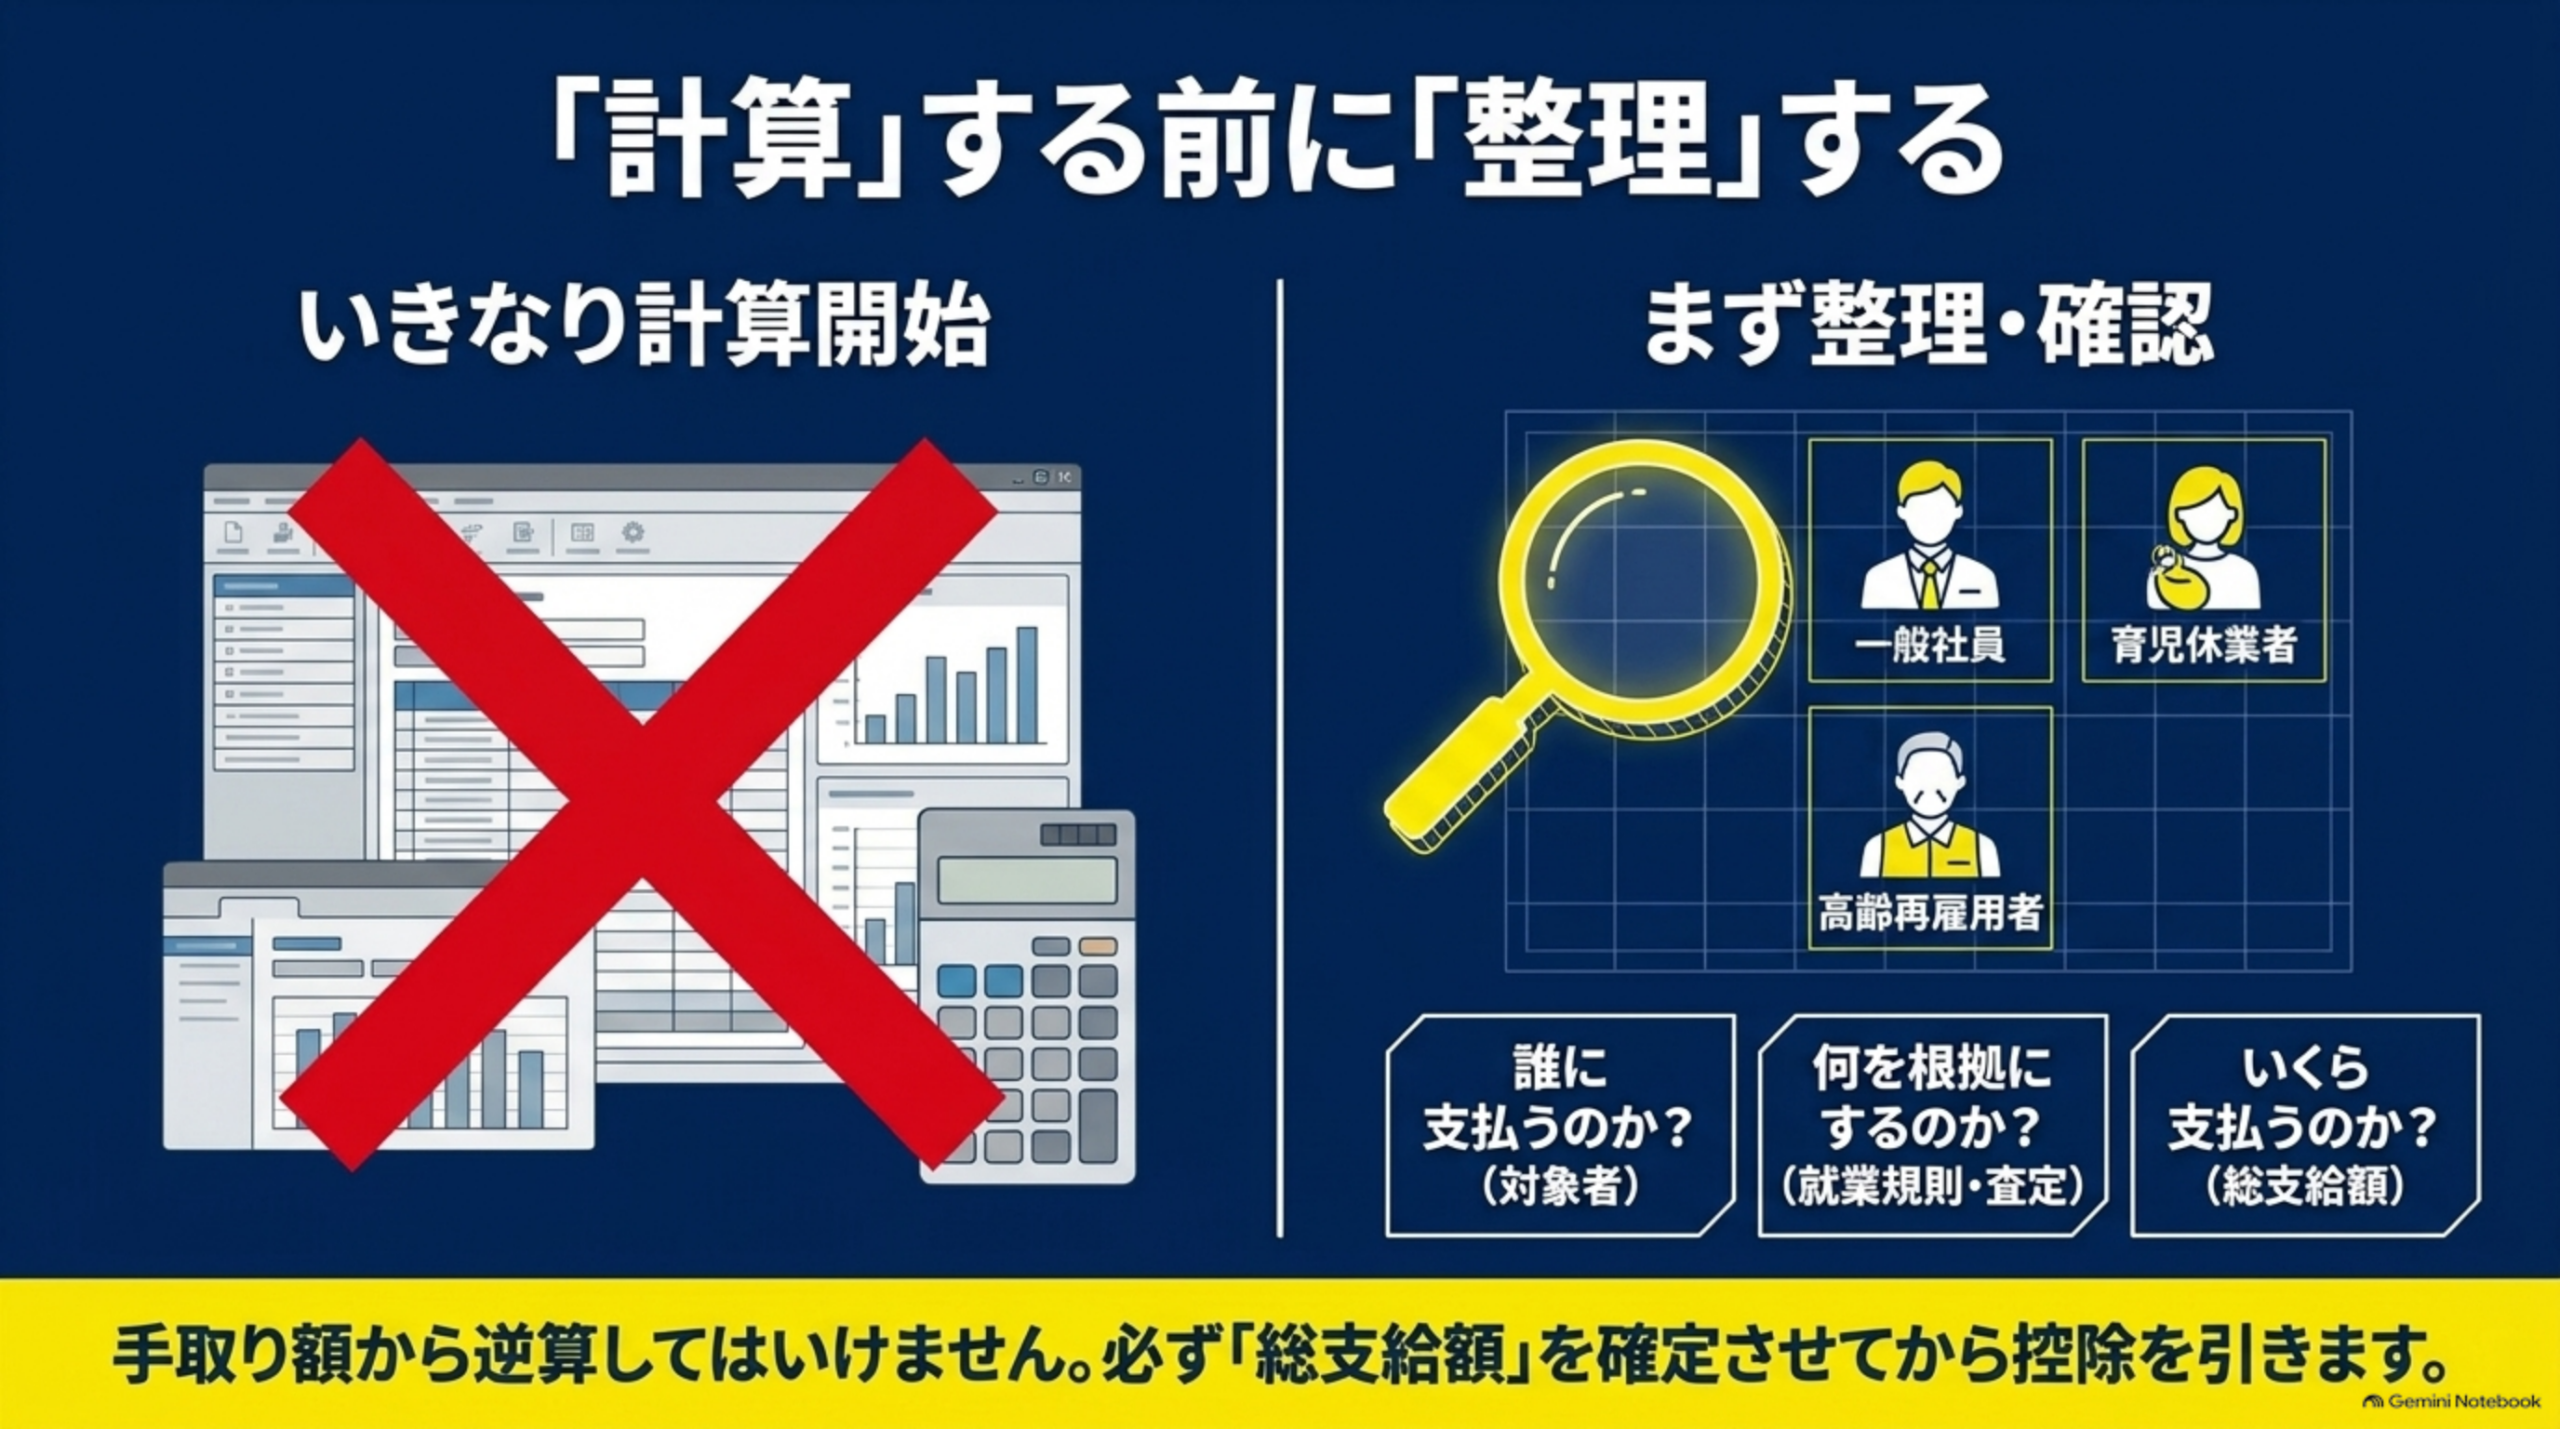
いきなり給与計算ソフトに金額を入力するのではなく、「誰に、何を根拠に、いくら支払うのか」を先に固めます。手取り額から逆算するのではなく、必ず総支給額を確定させてから控除を引きます。
STEP1|最初に「支給日」を確定する
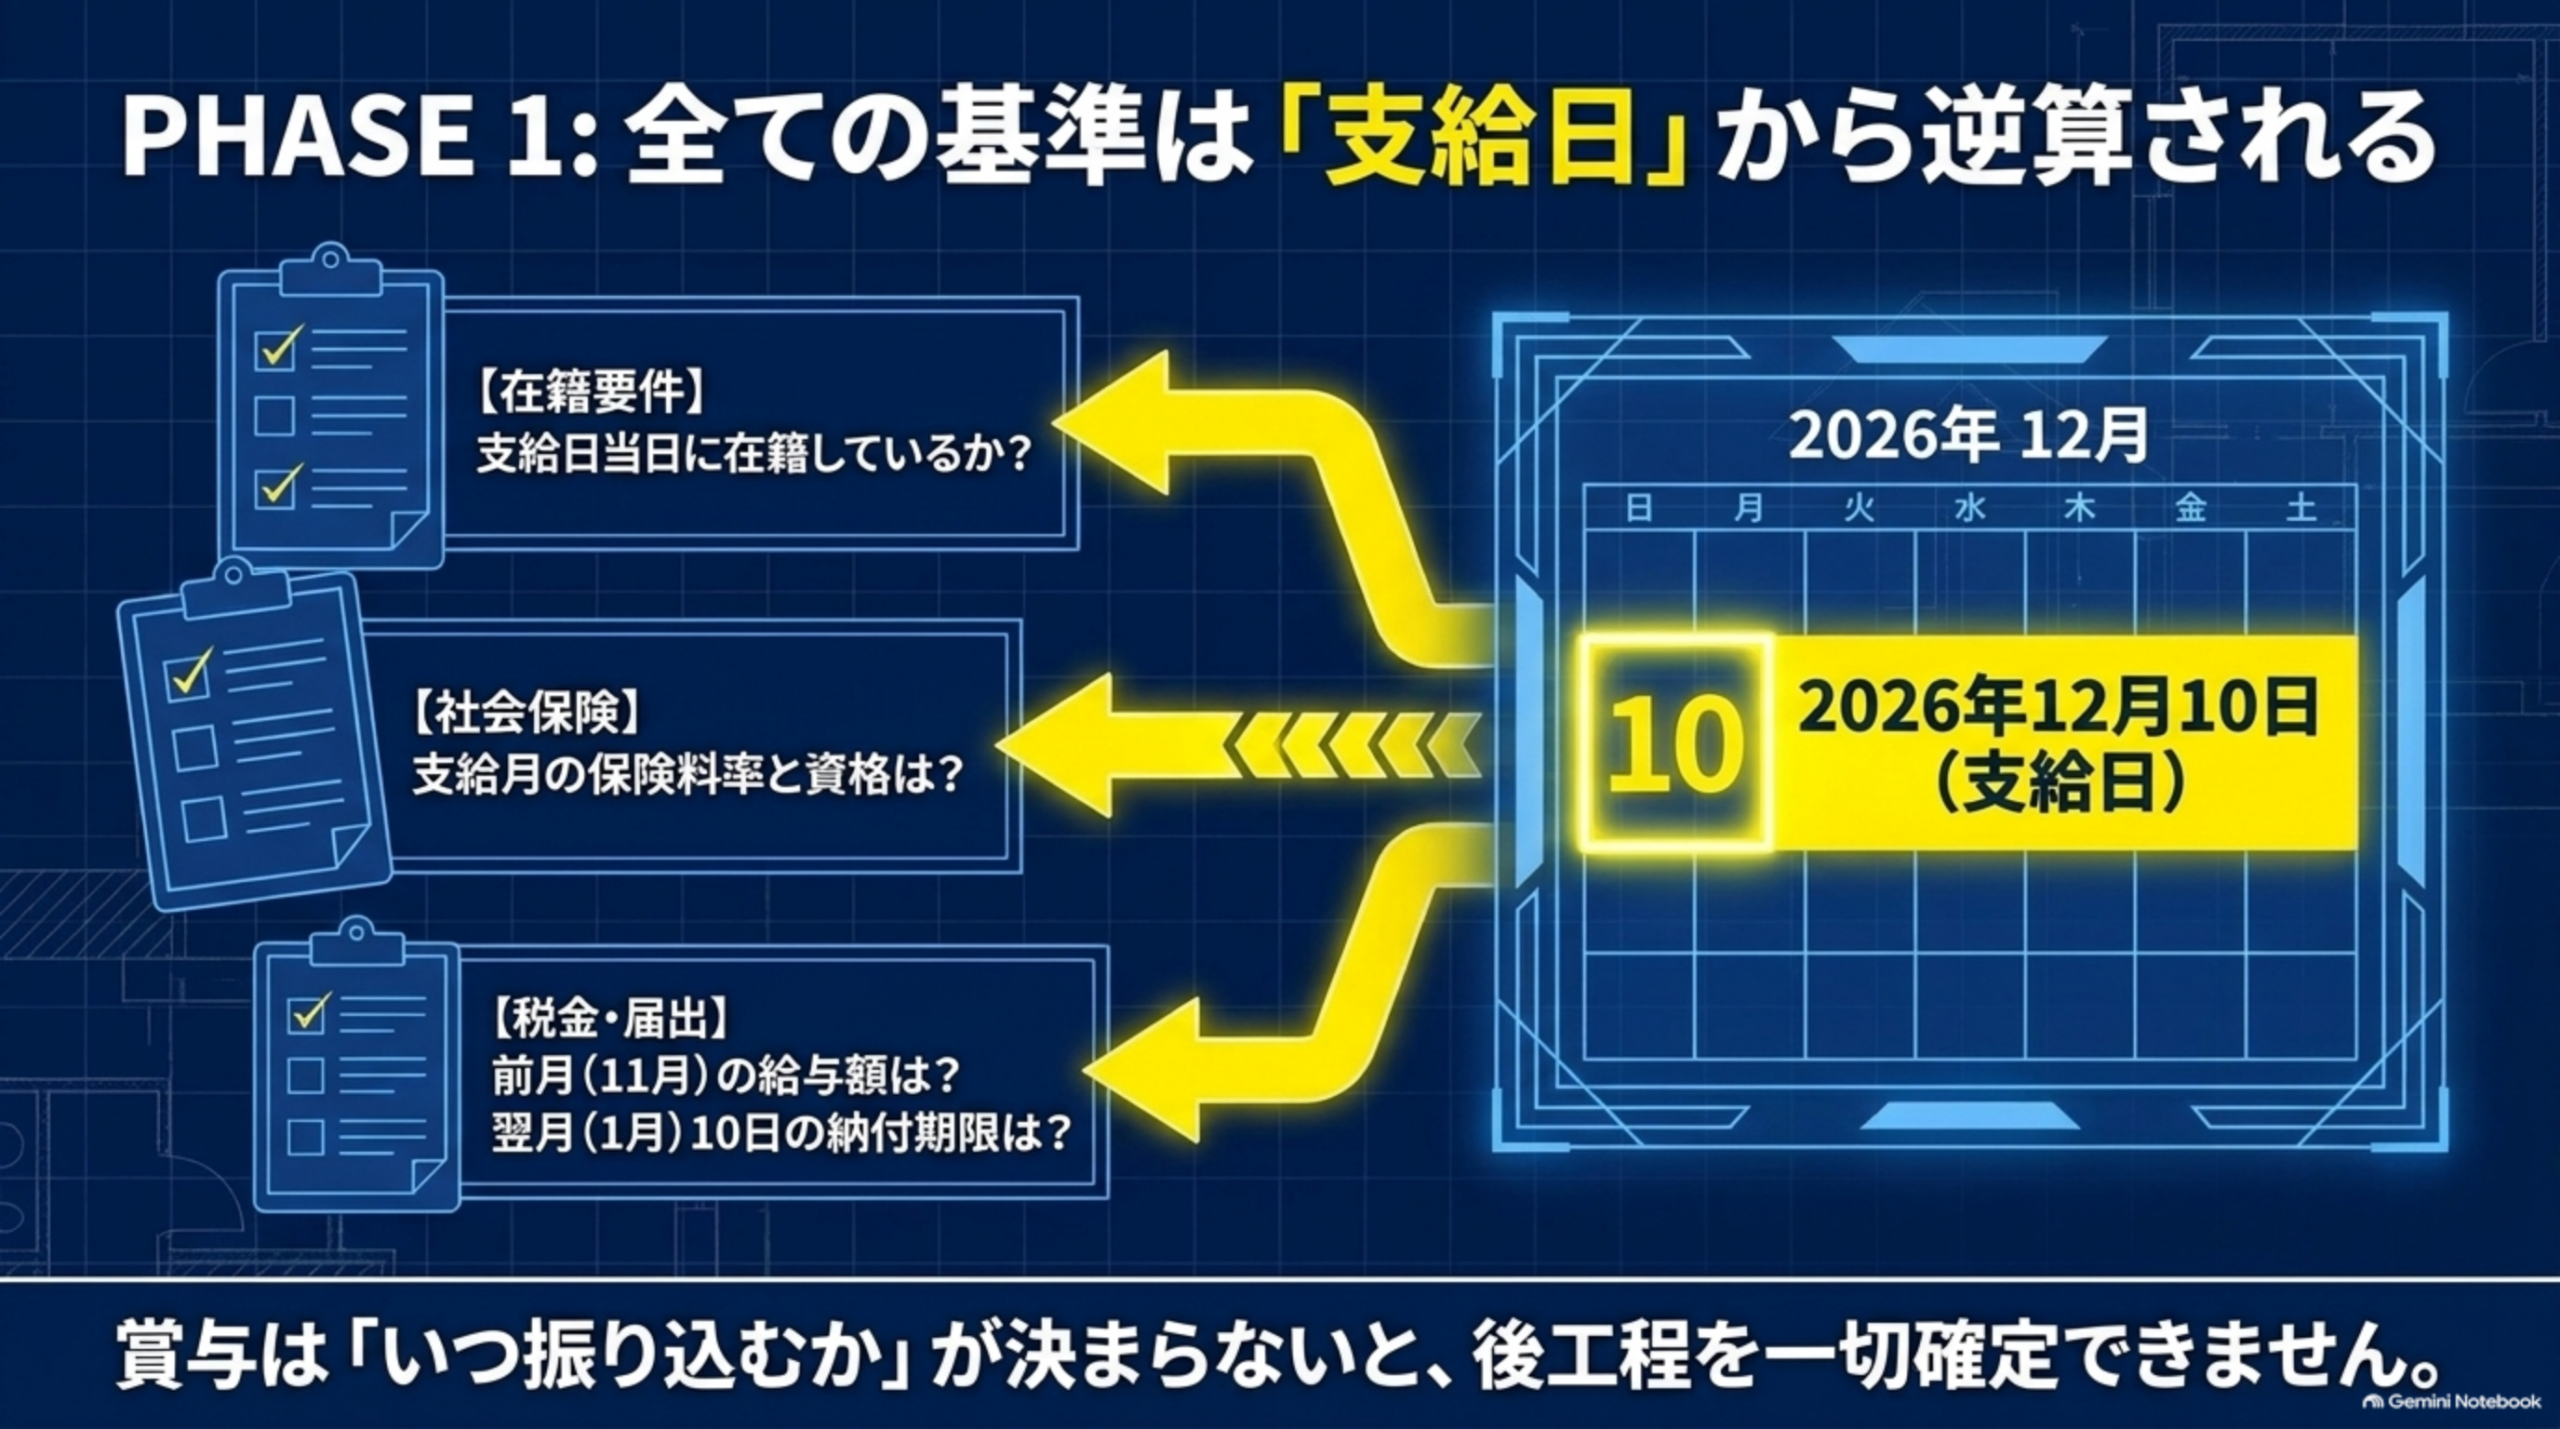
最初に決めるのは賞与支給日です。たとえば2026年12月10日支給なら、その日を基準に、在籍者・社会保険資格・前月給与・控除・賞与支払届・税金納付を確認します。賞与は支給日が決まらないと後工程を確定できません。支給日が決まったら、下のツールの「期限カレンダー」で届出・納付の期限まで一度に出しておくと、年末年始休業をはさんでも抜けにくくなります。
STEP2・3|支給対象者を確定し、退職予定者を先に確認する
確認する資料は、就業規則・賃金規程・賞与規程・雇用契約書・労働協約・社内で確立している支給基準などです。厚生労働省のモデル就業規則でも、賞与を定める場合は支給対象時期・算定基準・査定期間・支払方法などを明確にすることが示されています。正社員・パート・契約社員・休職者・育児休業者・入社直後の社員・退職予定者について、「去年そうだったから」ではなく、現在の規程と実際の対象者一覧を照合します。
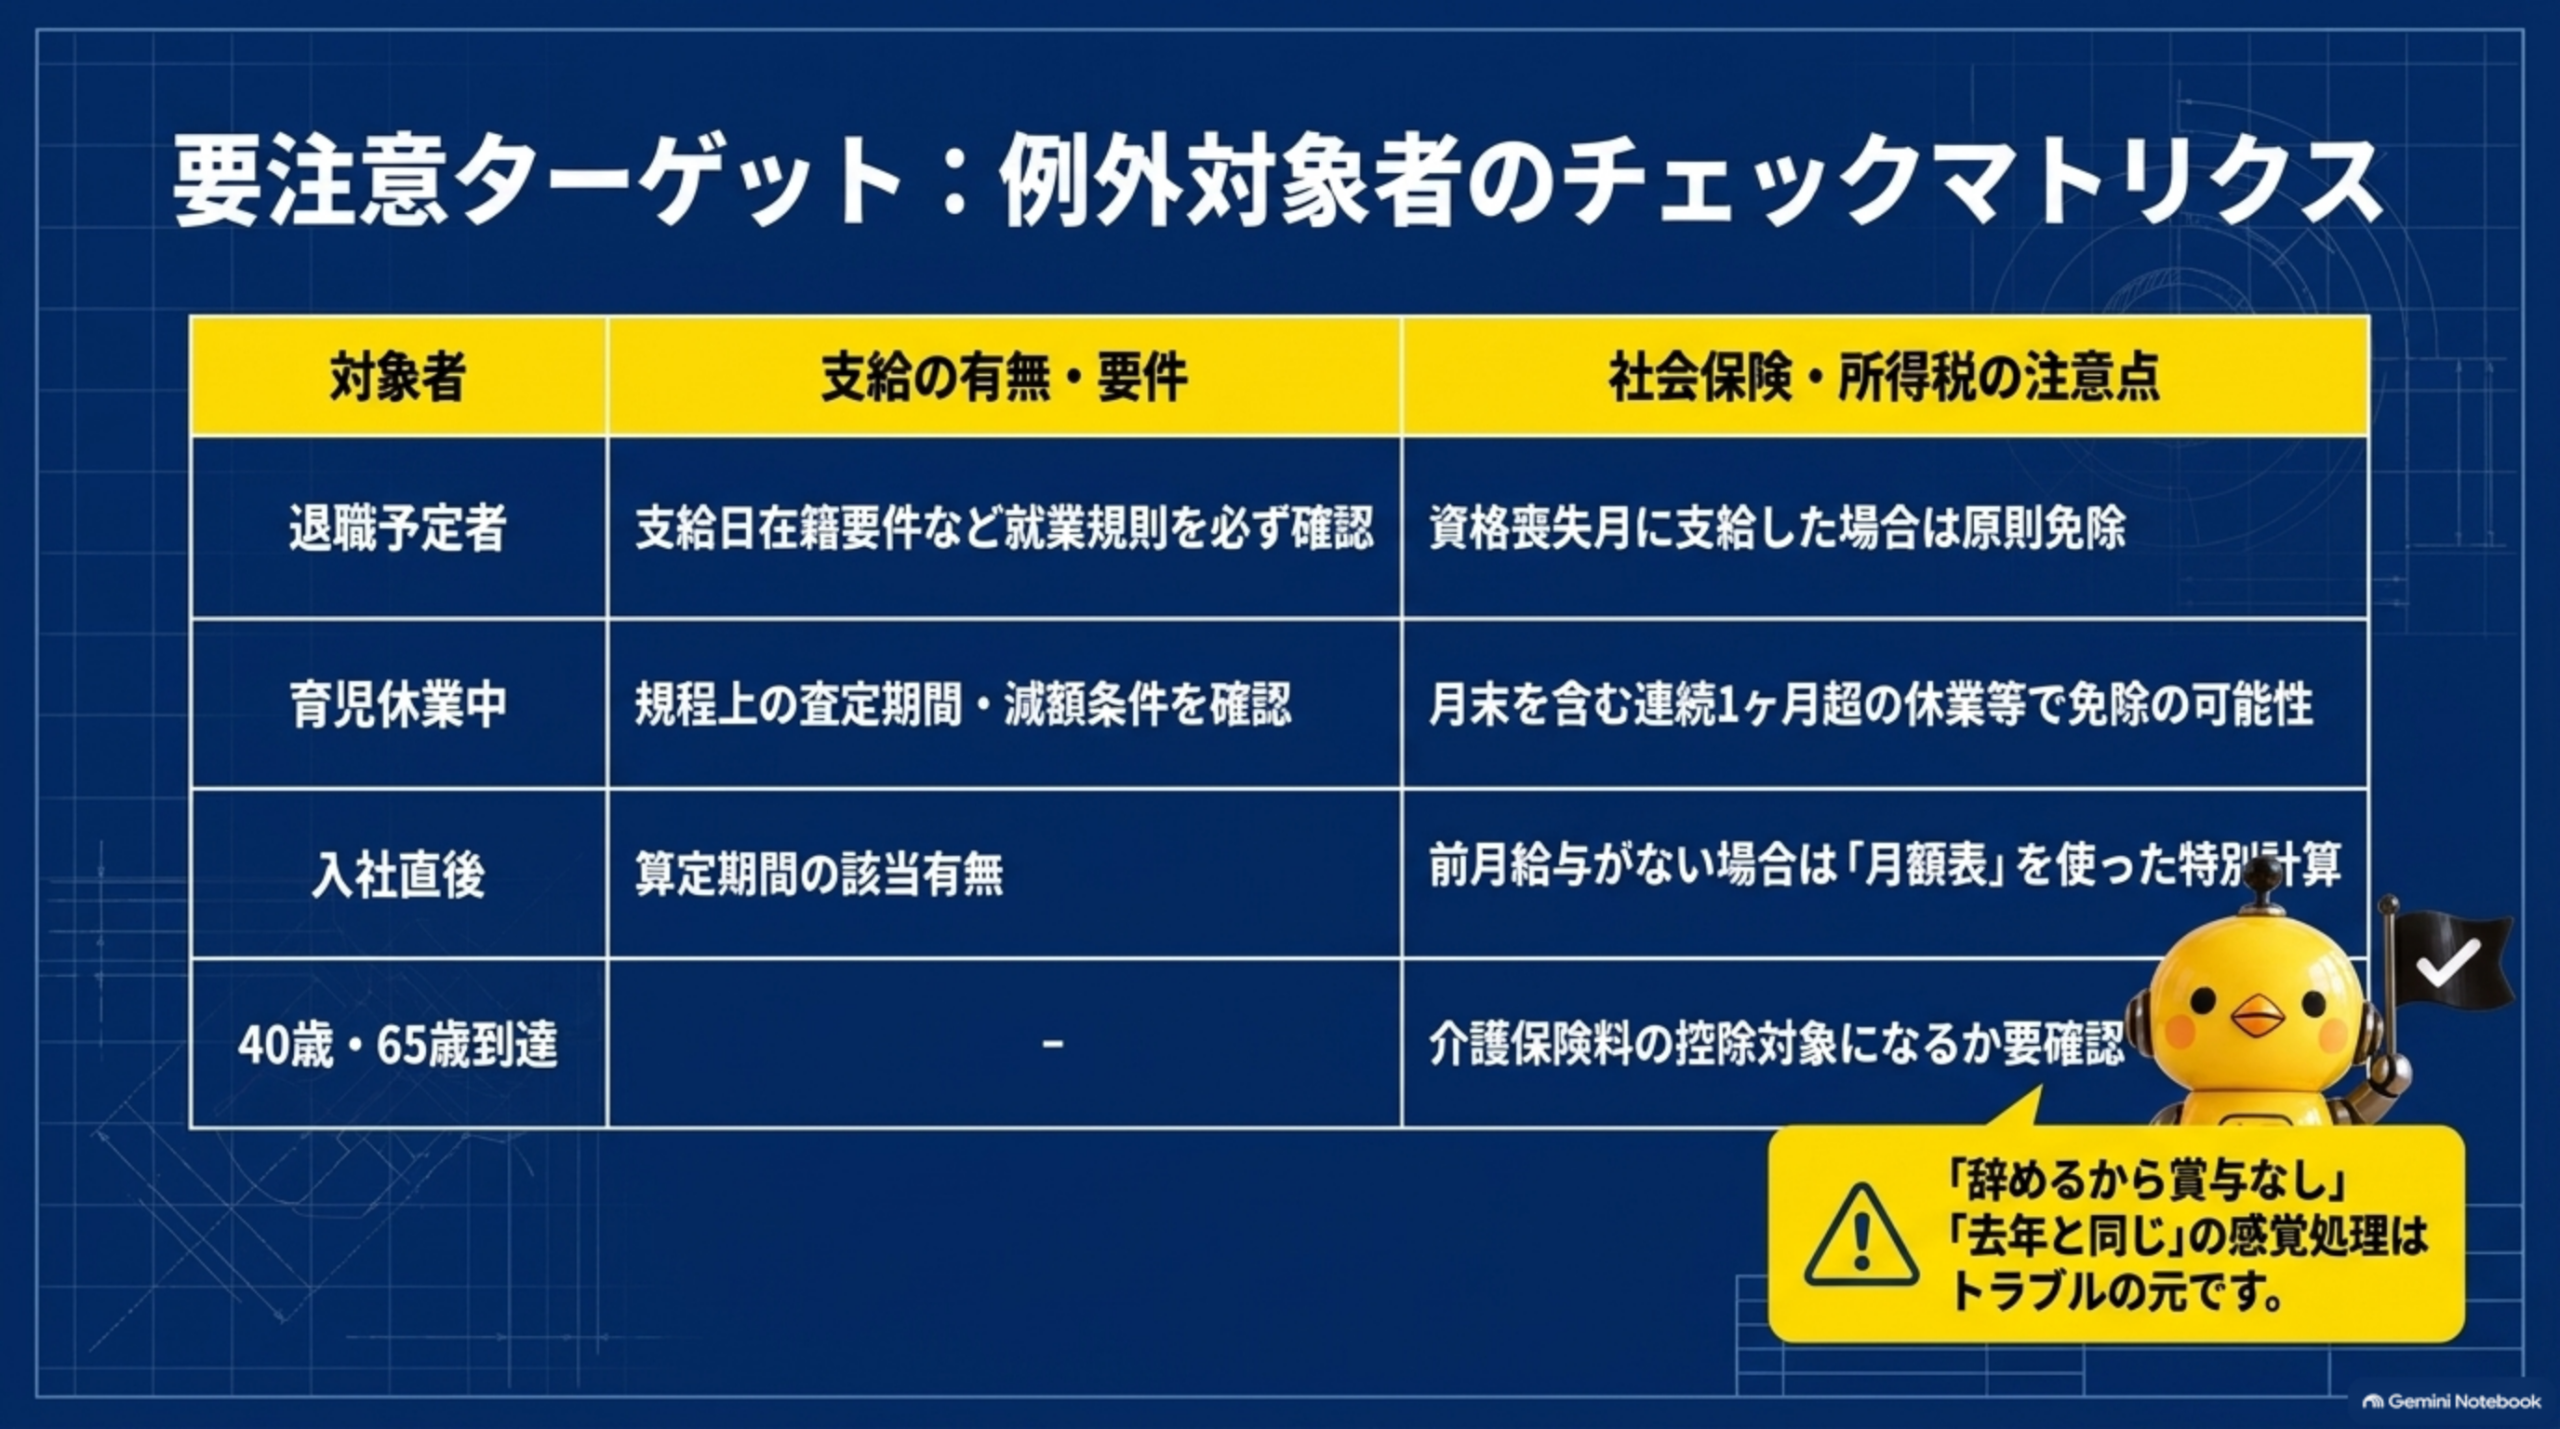
トラブルになりやすいのが、退職時期と支給日が近い社員です。算定期間が6月〜11月、支給日が12月10日、退職日が11月30日という人がいた場合、「算定期間中は働いていたから支給するのか」「支給日に在籍していないから対象外なのか」をその場で決めるのではなく、就業規則・賞与規程等の支給条件を確認します。労働局も、支給日在籍要件などを設ける場合は支給基準を明確にしておくことが重要だと案内しています。
賞与計算で印を付けておきたい人
| 対象者 | 確認すること |
|---|---|
| ①退職・退職予定者 | 支給対象、社会保険資格(資格喪失月の扱い) |
| ②入社直後 | 前月給与がない可能性(所得税の特別な計算) |
| ③育児休業中 | 社会保険料免除の要件 |
| ④40歳・65歳到達者 | 介護保険の扱い |
| ⑤高額賞与 | 標準賞与額上限、所得税の10倍ルール |
| ⑥扶養控除等申告書未提出者 | 源泉所得税の乙欄 |
| ⑦70歳以上 | 厚生年金・届出の扱い |
例外社員こそ給与計算ソフトとExcelに分けず、チェック対象として一覧化します。対象者リストの右端に「例外区分」の列を1つ作るだけで、確認漏れはかなり減ります。
STEP4・5|総支給額を確定し、社会保険の「標準賞与額」を計算する
対象者を確定したら、各社員の賞与総支給額を決めます(例:基準額300,000円×査定90%=270,000円)。手取り額から逆算しないことが重要です。
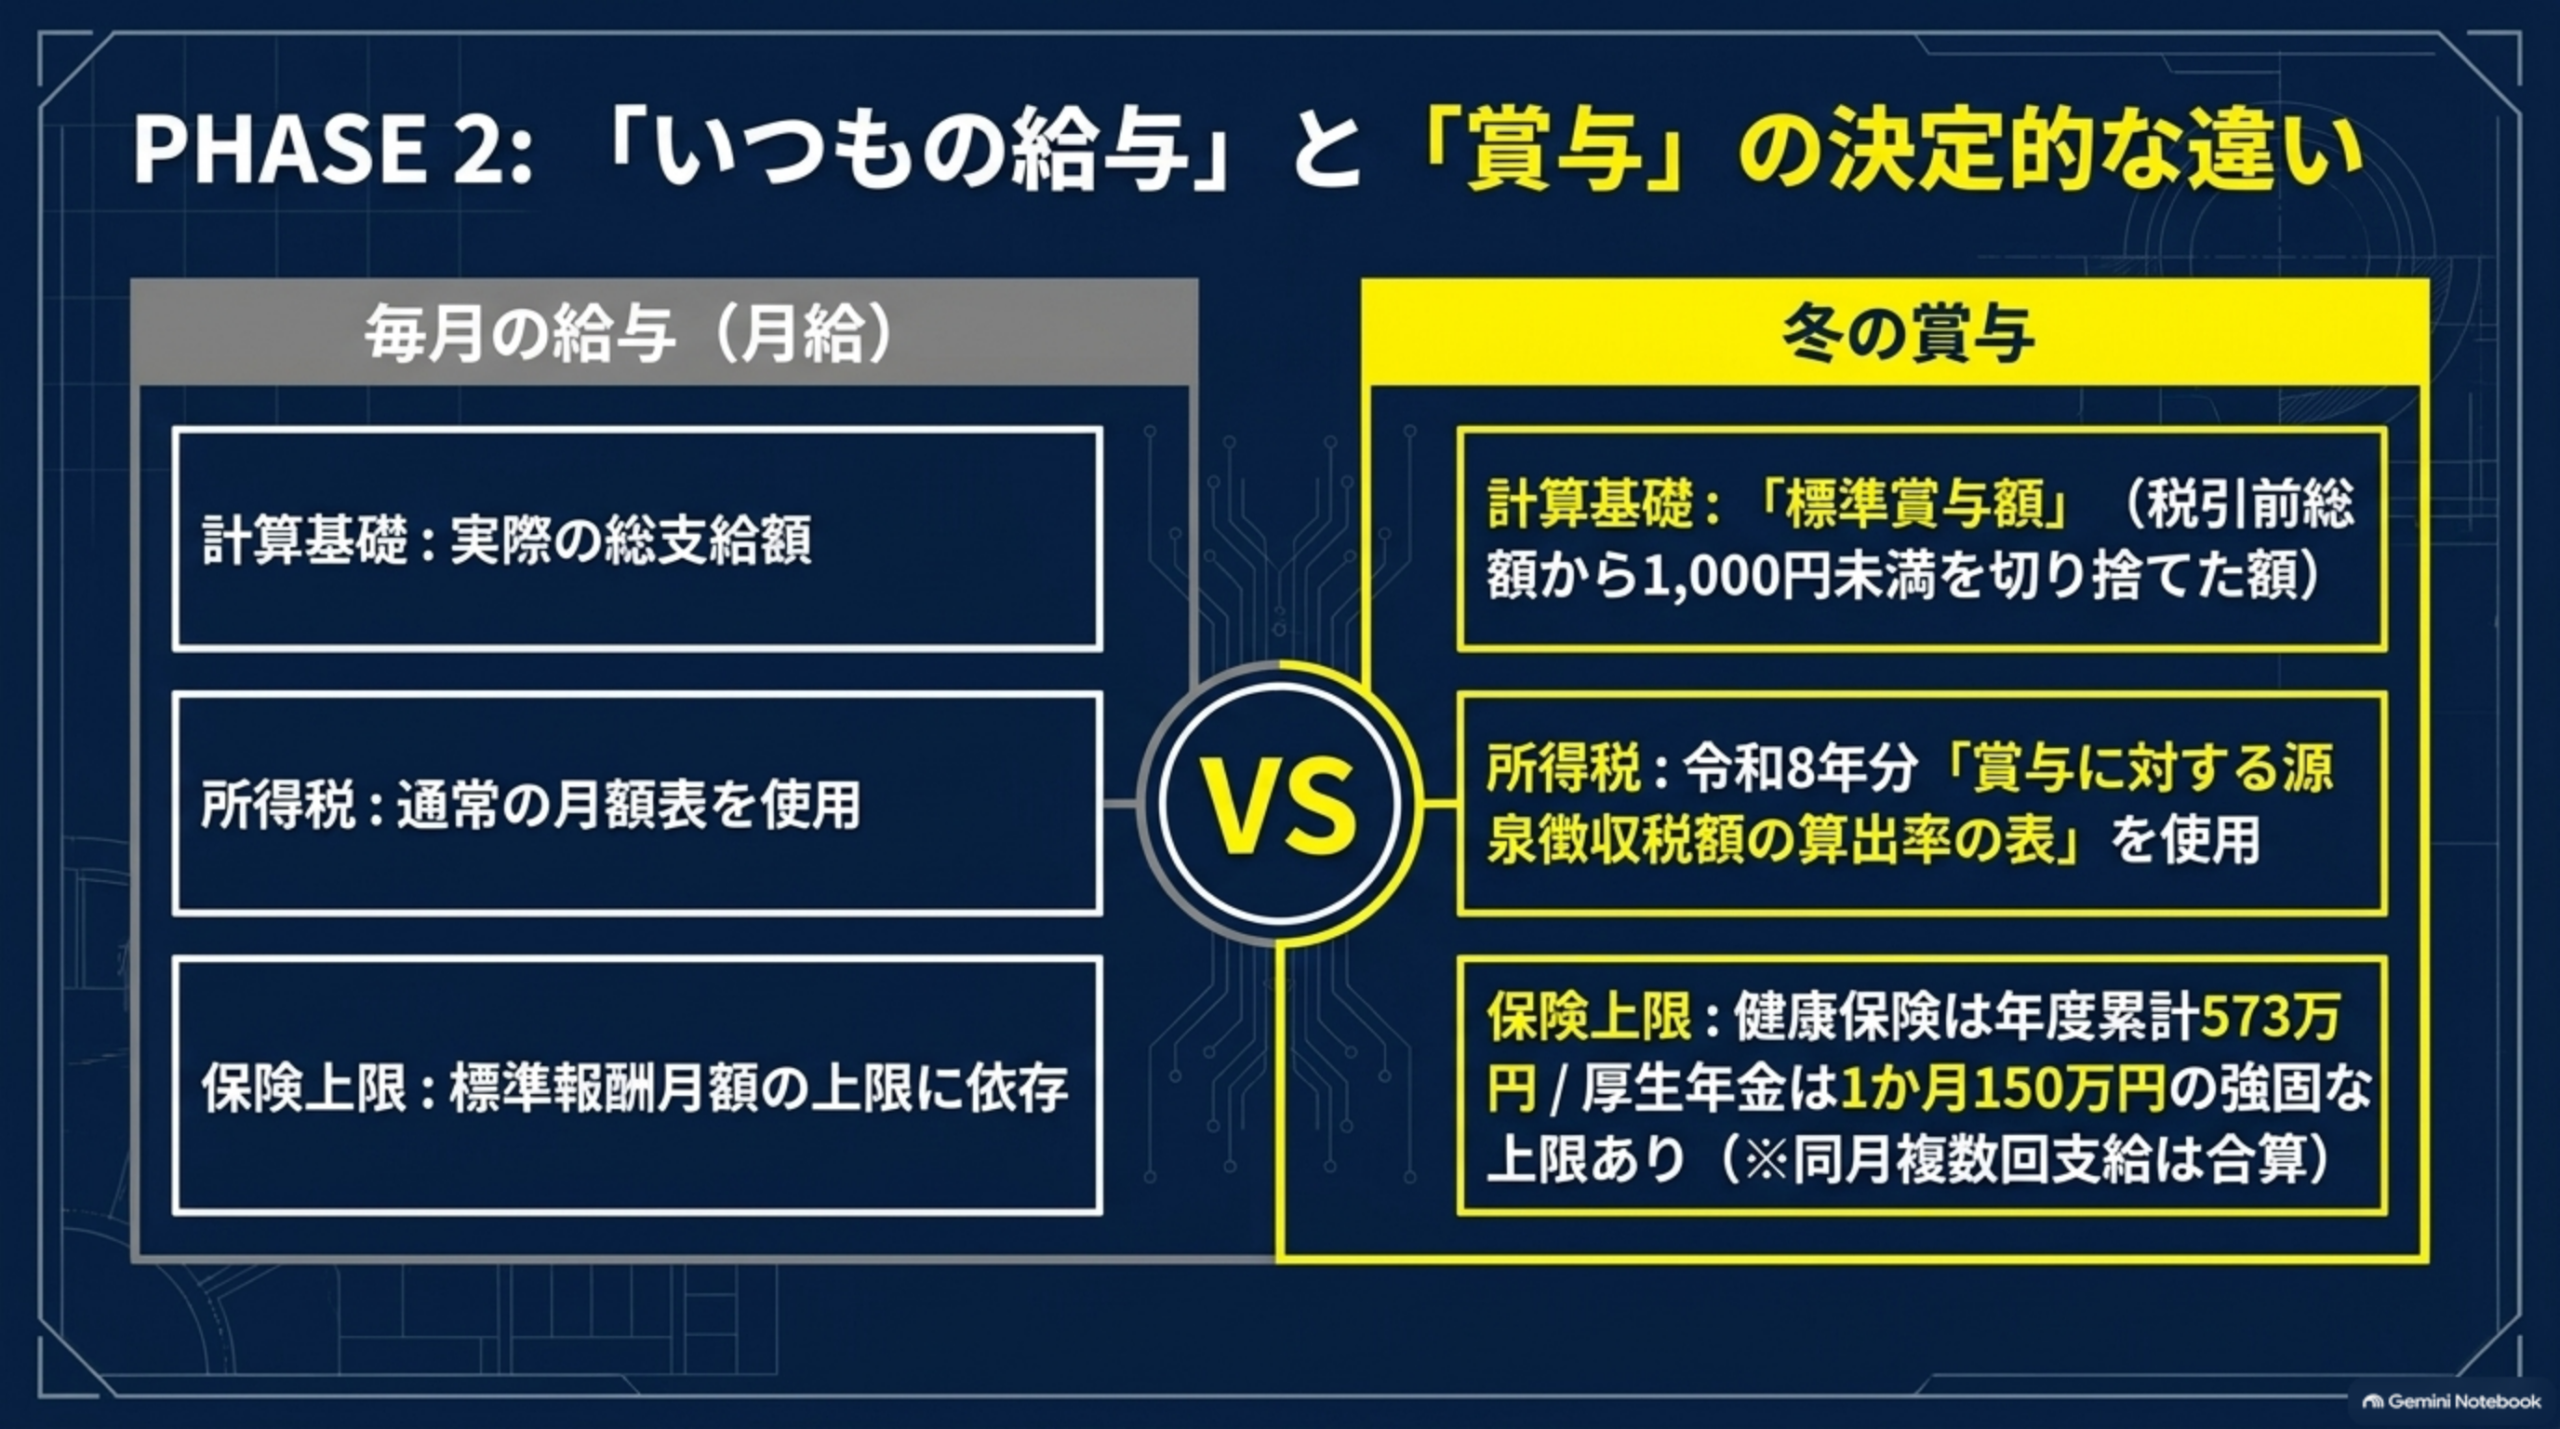
健康保険・厚生年金保険では、日本年金機構が税引前の賞与総額から1,000円未満を切り捨てた額を標準賞与額としています。賞与総額305,800円なら、標準賞与額は305,000円です。これに料率を掛けます。
| 毎月の給与 | 冬の賞与 | |
|---|---|---|
| 保険料の計算基礎 | 標準報酬月額 | 標準賞与額(1,000円未満切り捨て) |
| 所得税 | 月額表 | 令和8年分「賞与に対する源泉徴収税額の算出率の表」 |
| 上限 | 標準報酬月額の上限 | 健康保険:年度累計573万円/厚生年金:1か月150万円 |
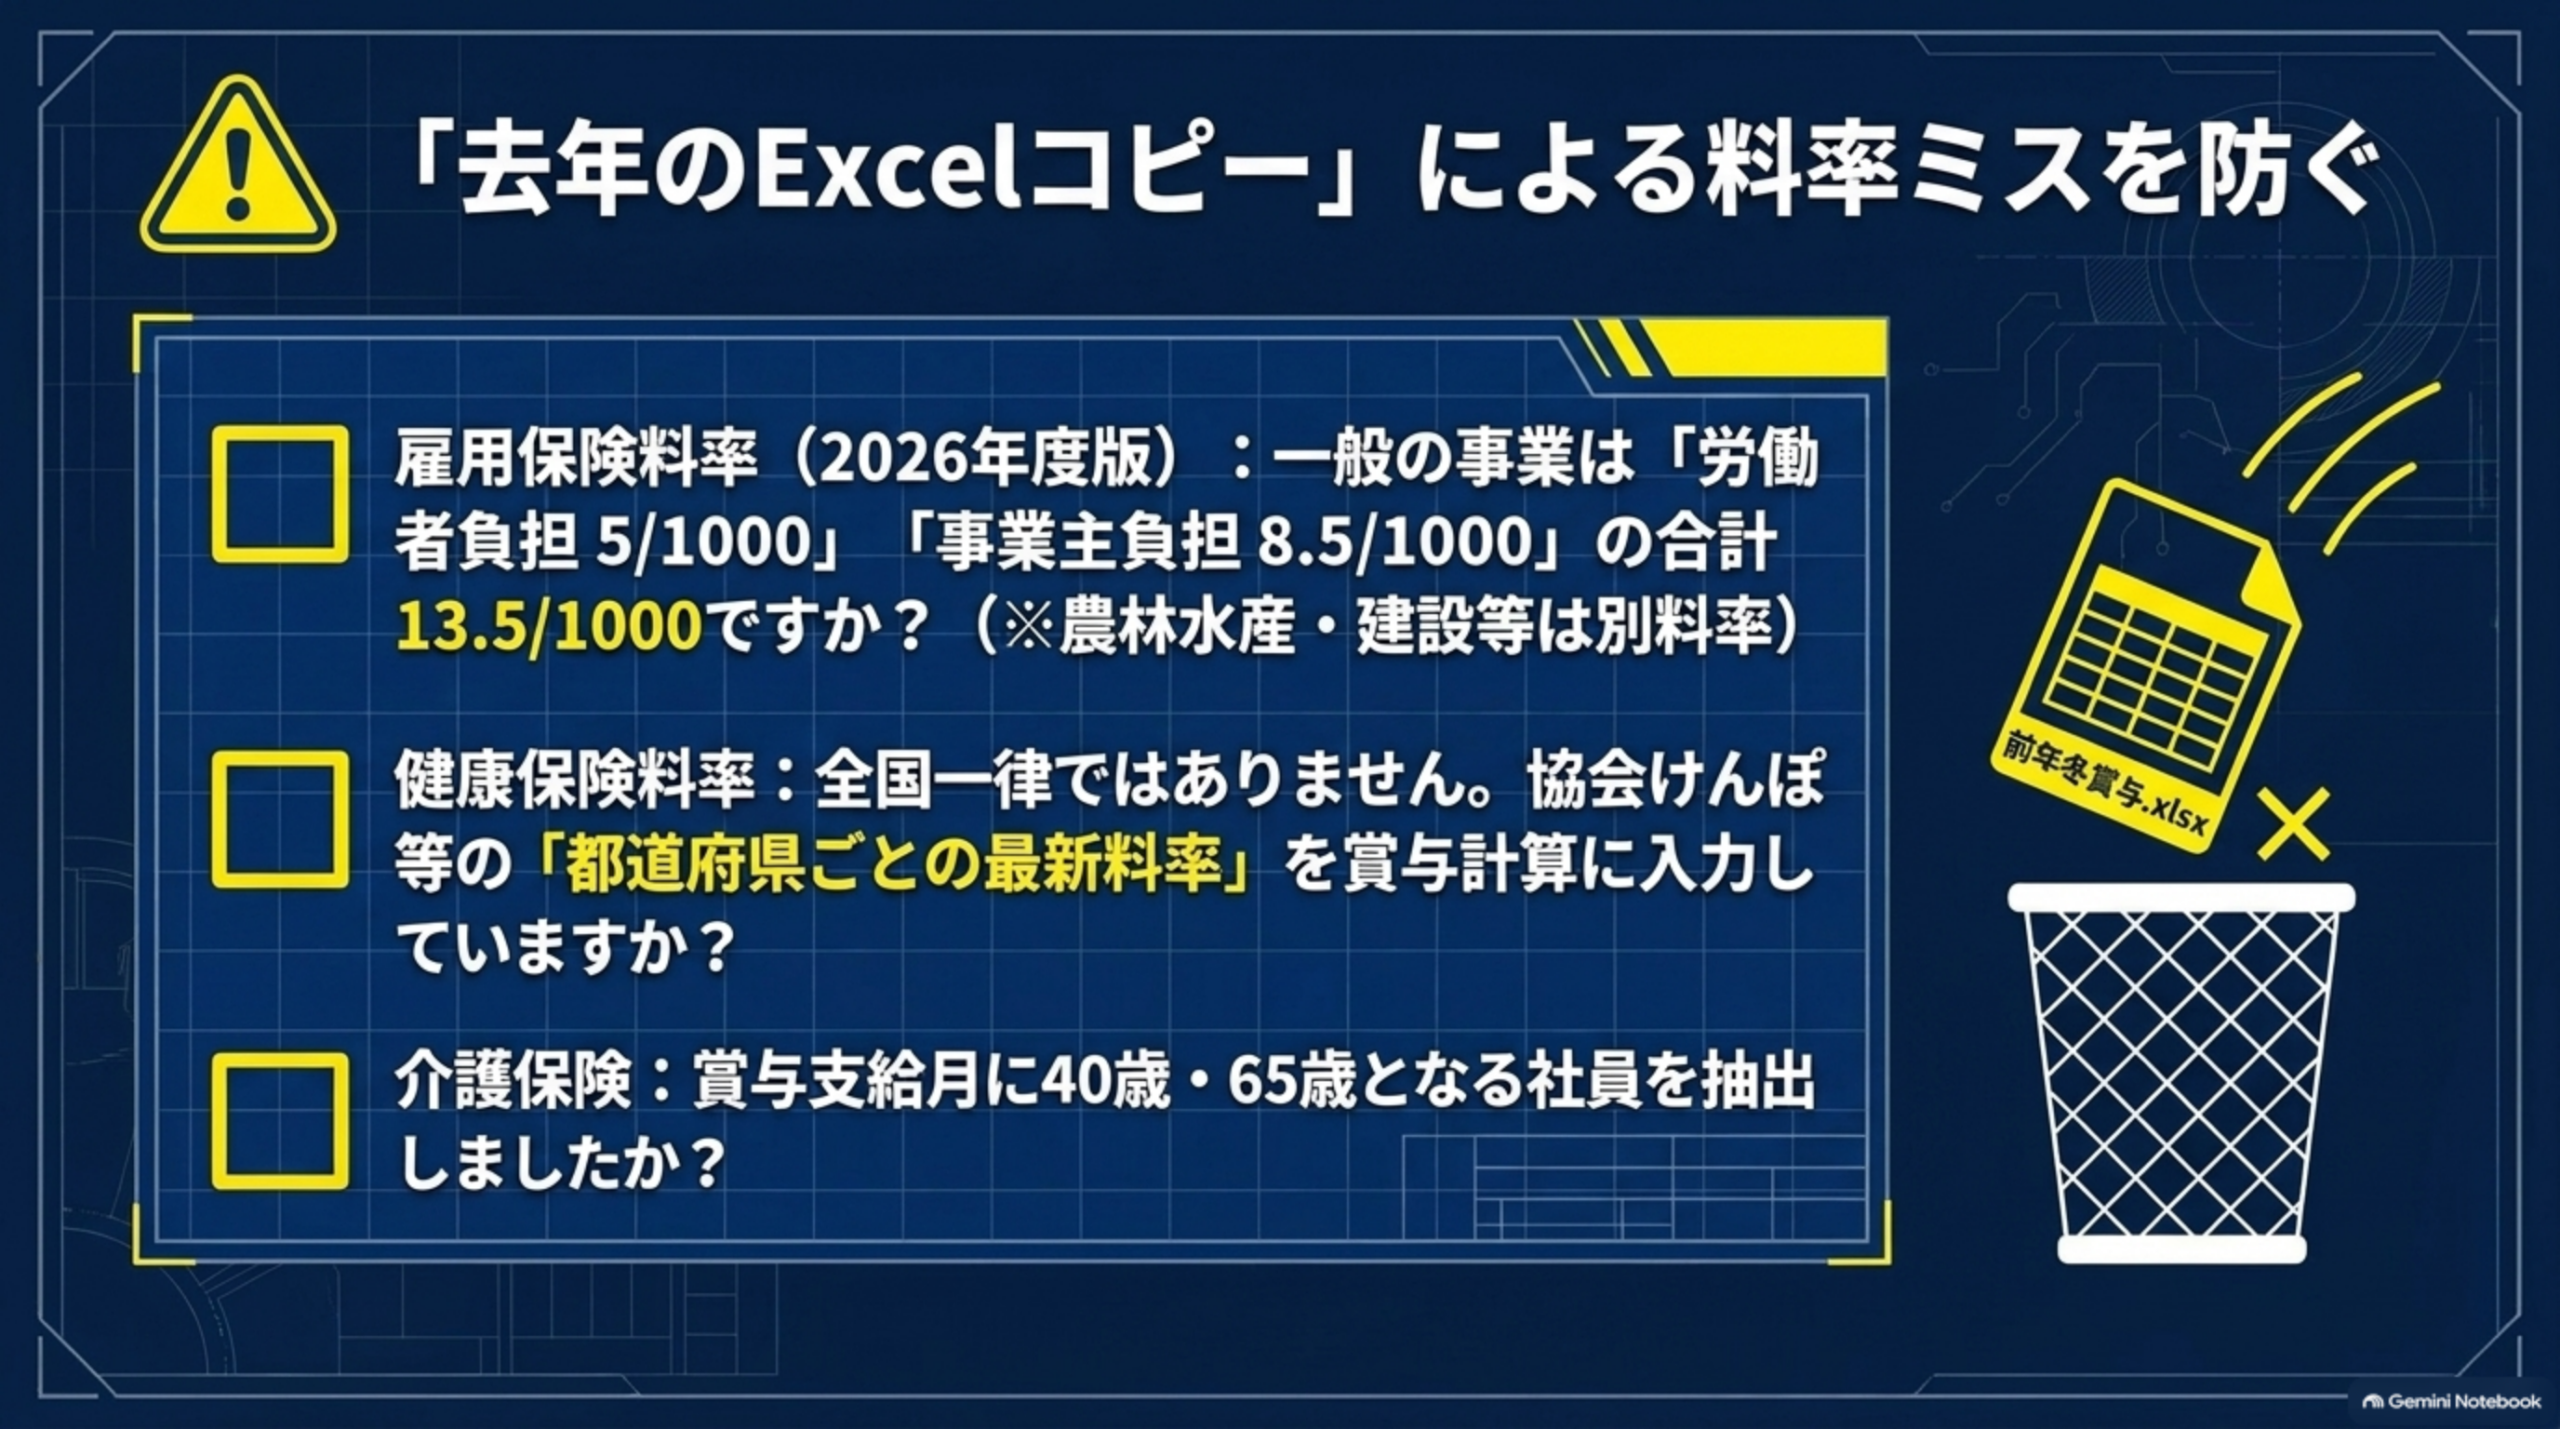
健康保険料率は、協会けんぽ・健康保険組合など加入先によって異なり、協会けんぽも都道府県ごとに料率があります。全国一律の数字を入れず、支給時点で適用される料率を確認します。健康保険の上限の「年度」は4月1日〜翌年3月31日で、夏の賞与と合算して累計します。同じ月に2回以上賞与を支給する場合は、同じ月の賞与を合算して上限を適用し、届出も原則としてその月の最後の賞与支払い後に合算して行います。
STEP6〜8|介護保険・退職者・育児休業者は個別に確認する
| 対象 | 確認ポイント |
|---|---|
| 40歳〜64歳 | 健康保険の被保険者のうち一定の年齢の人は、賞与から介護保険料も控除。賞与支給月に40歳・65歳となる社員は、給与計算ソフト任せにせず一度確認 |
| 退職者・退職予定者 | 日本年金機構は資格喪失月に支給した賞与は原則として保険料賦課の対象にならないとしている。ただし資格喪失日の前日までに支給された賞与は、賞与支払届が必要となる場合がある。退職日・資格喪失日・賞与支給日をセットで確認 |
| 育児休業中 | 2022年10月以降に開始した育児休業等では、賞与支給月の末日を含む連続1か月を超える育児休業等を取得している場合、一定の条件で賞与の社会保険料が免除。休業期間と免除届出の状況を確認 |
STEP9|雇用保険料を計算する
賞与も雇用保険上の「賃金」に含まれます。厚生労働省は、雇用保険料の対象となる賃金を給料・手当・賞与など、名称を問わず労働の対償として支払われるものとしています。
| 2026年度(2026年4月1日〜2027年3月31日)一般の事業 | 料率 |
|---|---|
| 労働者負担 | 5/1,000 |
| 事業主負担 | 8.5/1,000 |
| 合計 | 13.5/1,000 |
農林水産・清酒製造・建設など一部の事業では異なる料率が適用されます。「去年の雇用保険率をそのまま使う」のではなく、賞与支給年度の料率を確認します。前年の賞与Excelをコピーして数字だけ変える運用は、料率の更新漏れが起きやすい典型例です。
STEP10|源泉所得税を計算する
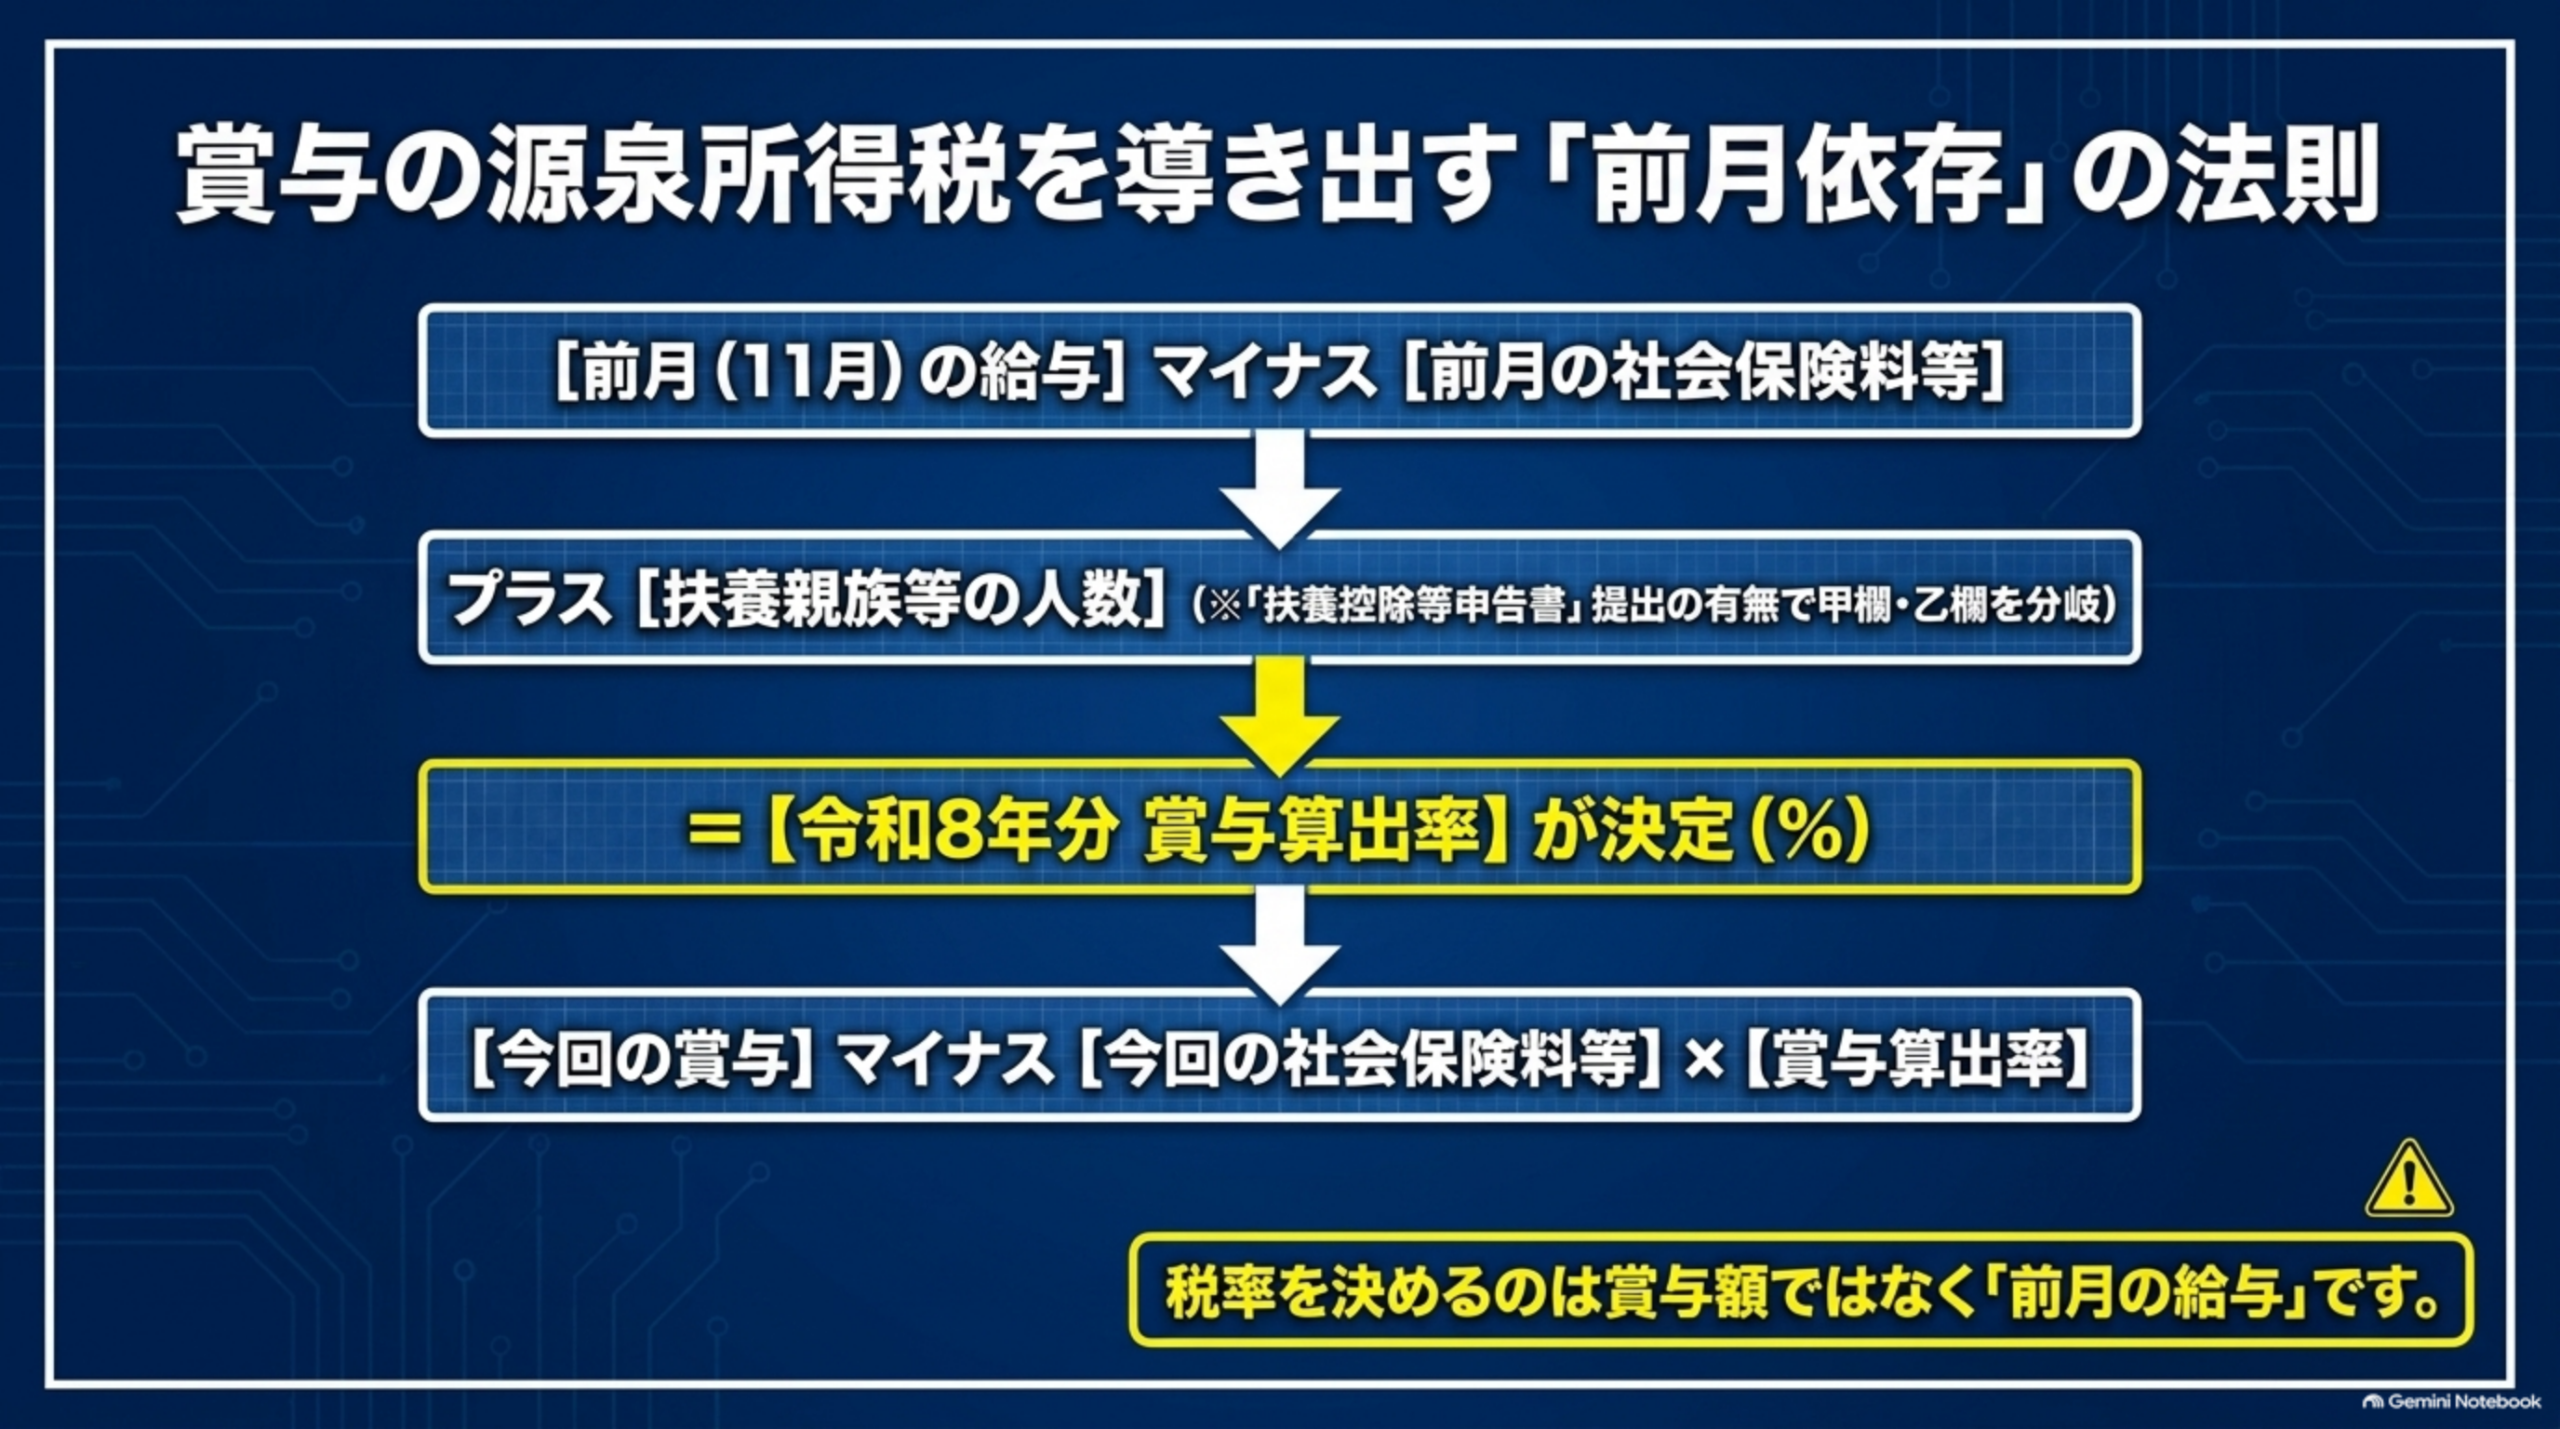
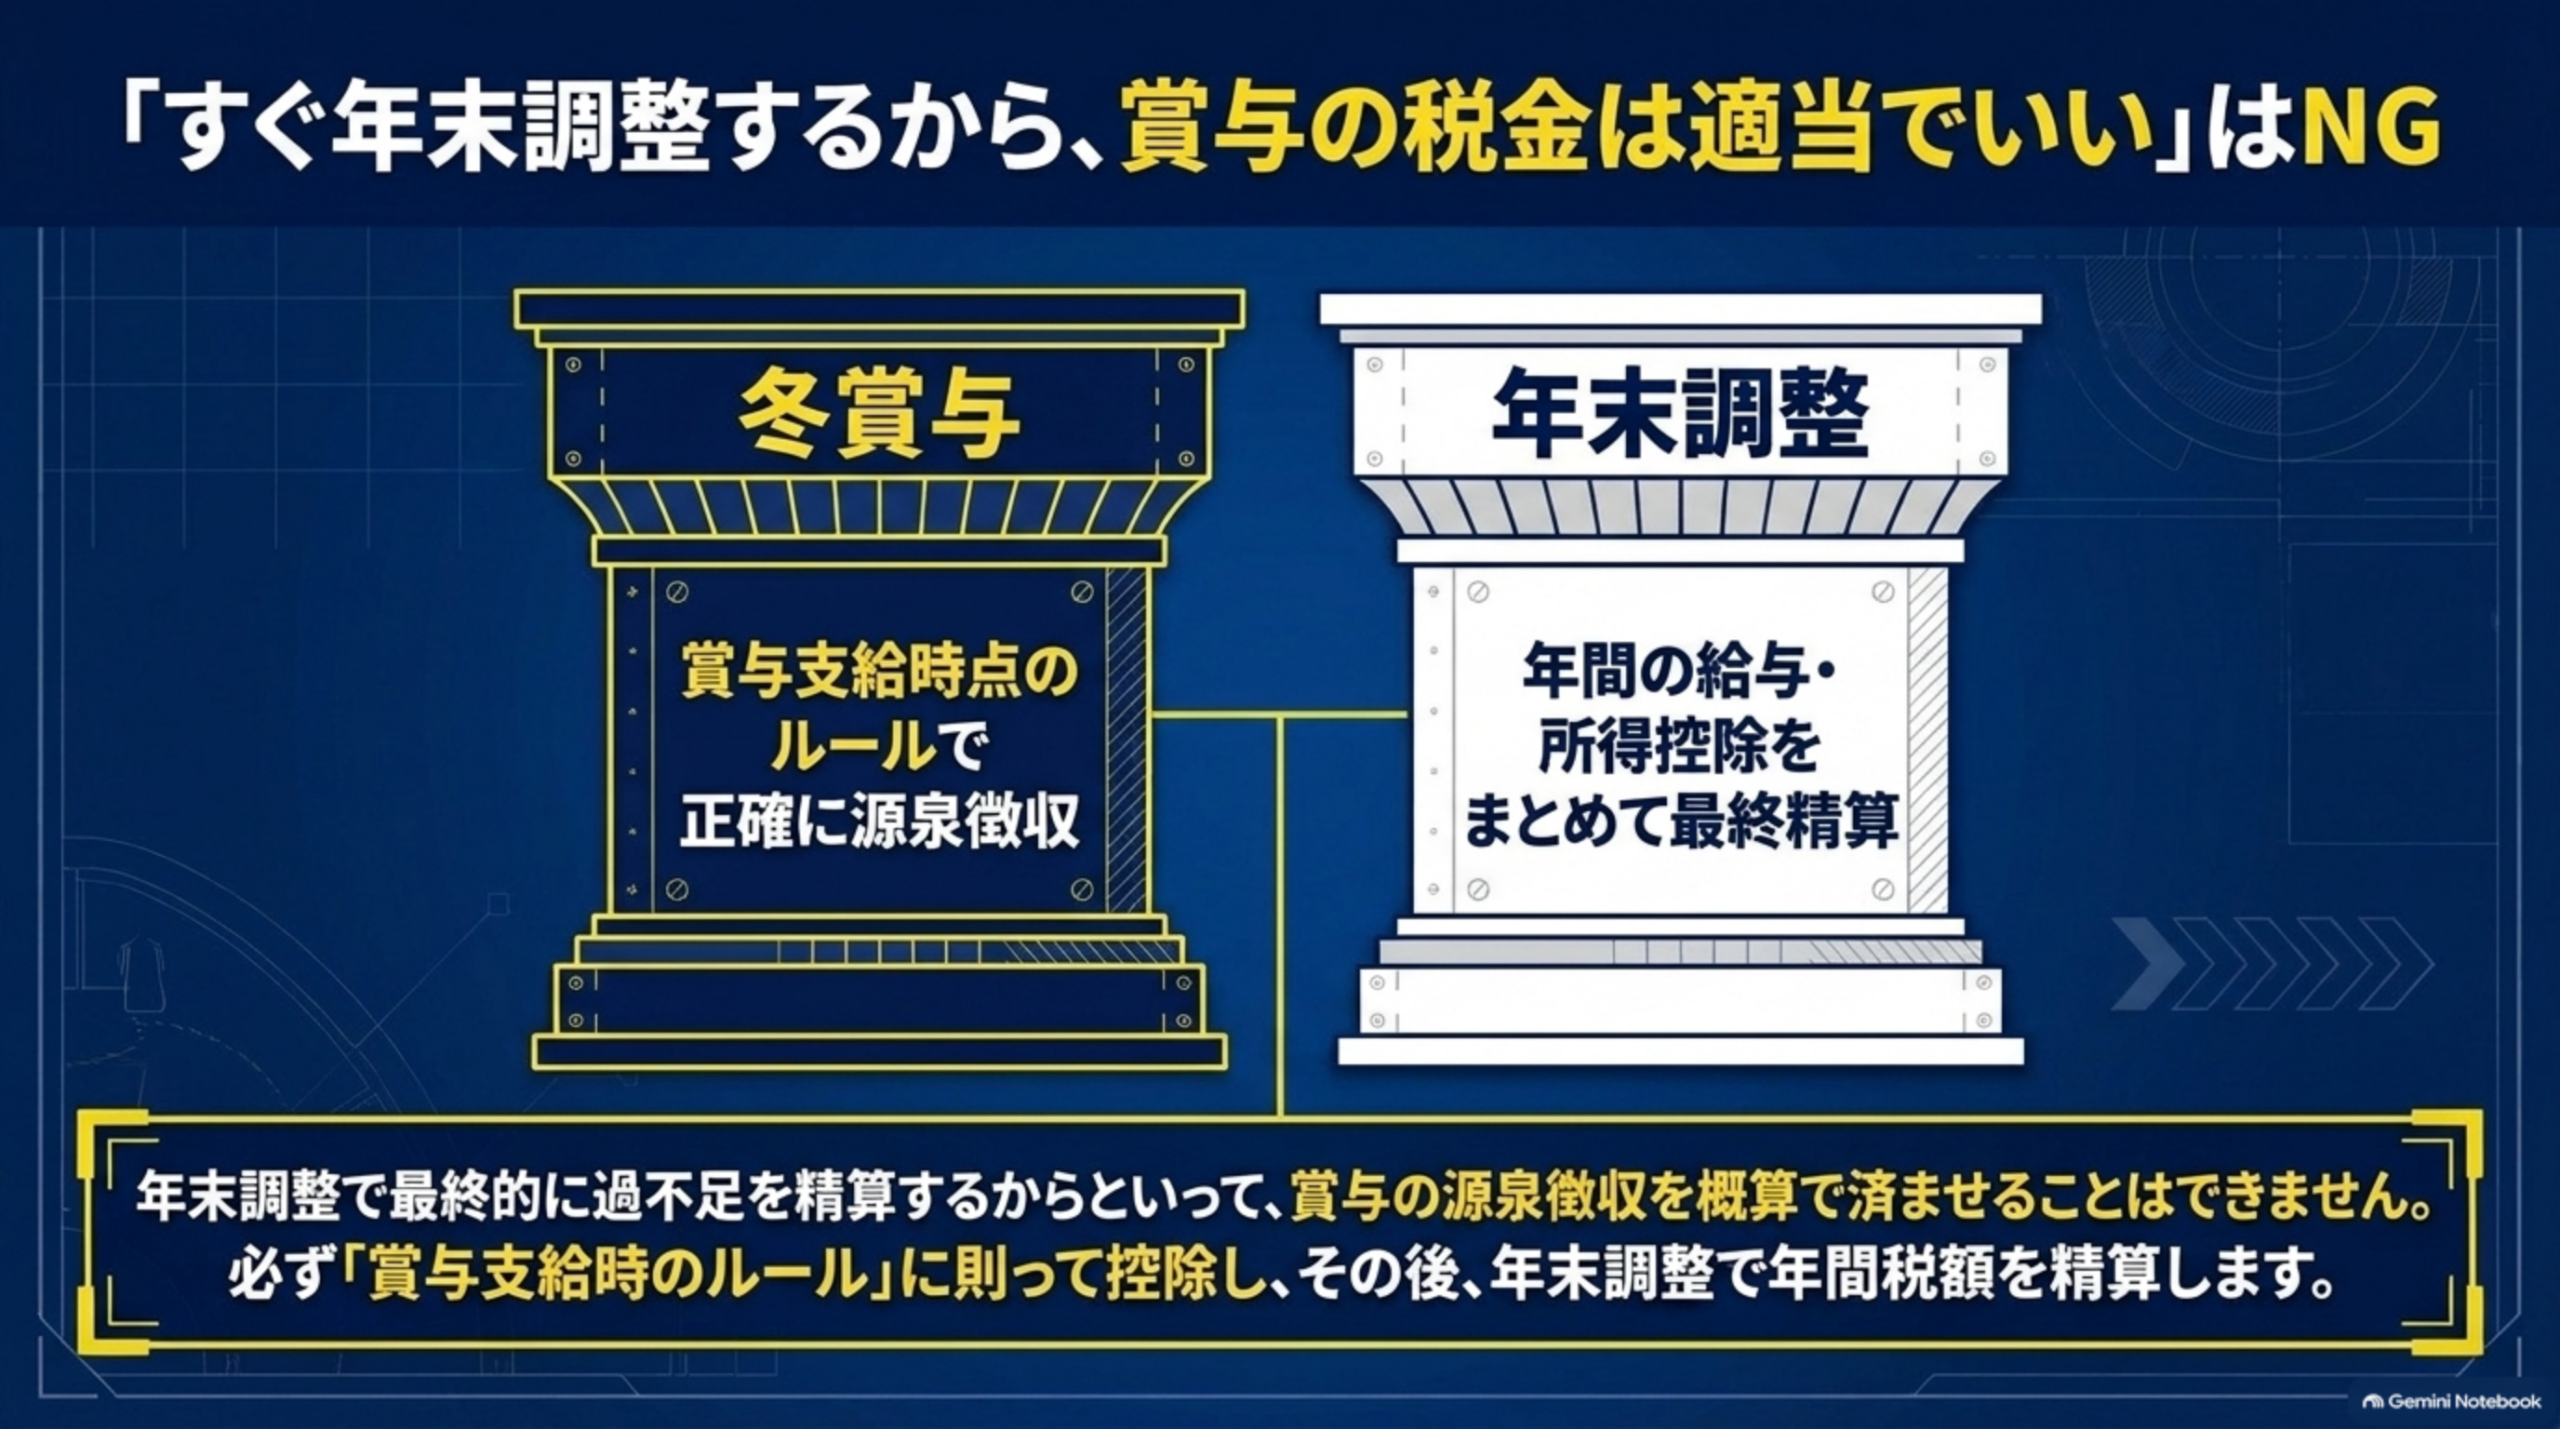
賞与の所得税は月給と同じ月額表をそのまま使うわけではなく、2026年中に支払う賞与は令和8年分「賞与に対する源泉徴収税額の算出率の表」を使います。扶養控除等申告書を提出している社員なら、次の流れです。
- 前月給与から社会保険料等を引く
- 扶養親族等の人数を確認
- 算出率の表で税率を確認
- 賞与から社会保険料等を引く
- その金額 × 税率
国税庁が示している基本式は(賞与-社会保険料等)× 賞与算出率です。税率は賞与額ではなく、前月の給与から社会保険料等を控除した金額で決まります。12月賞与なら、基本的には11月給与の情報を確認します。扶養控除等申告書を提出している人は甲欄、提出していない人は乙欄を使い、ここを間違えると源泉徴収額が大きく変わる可能性があります。
前月給与がない・賞与が10倍超なら計算方法が変わる
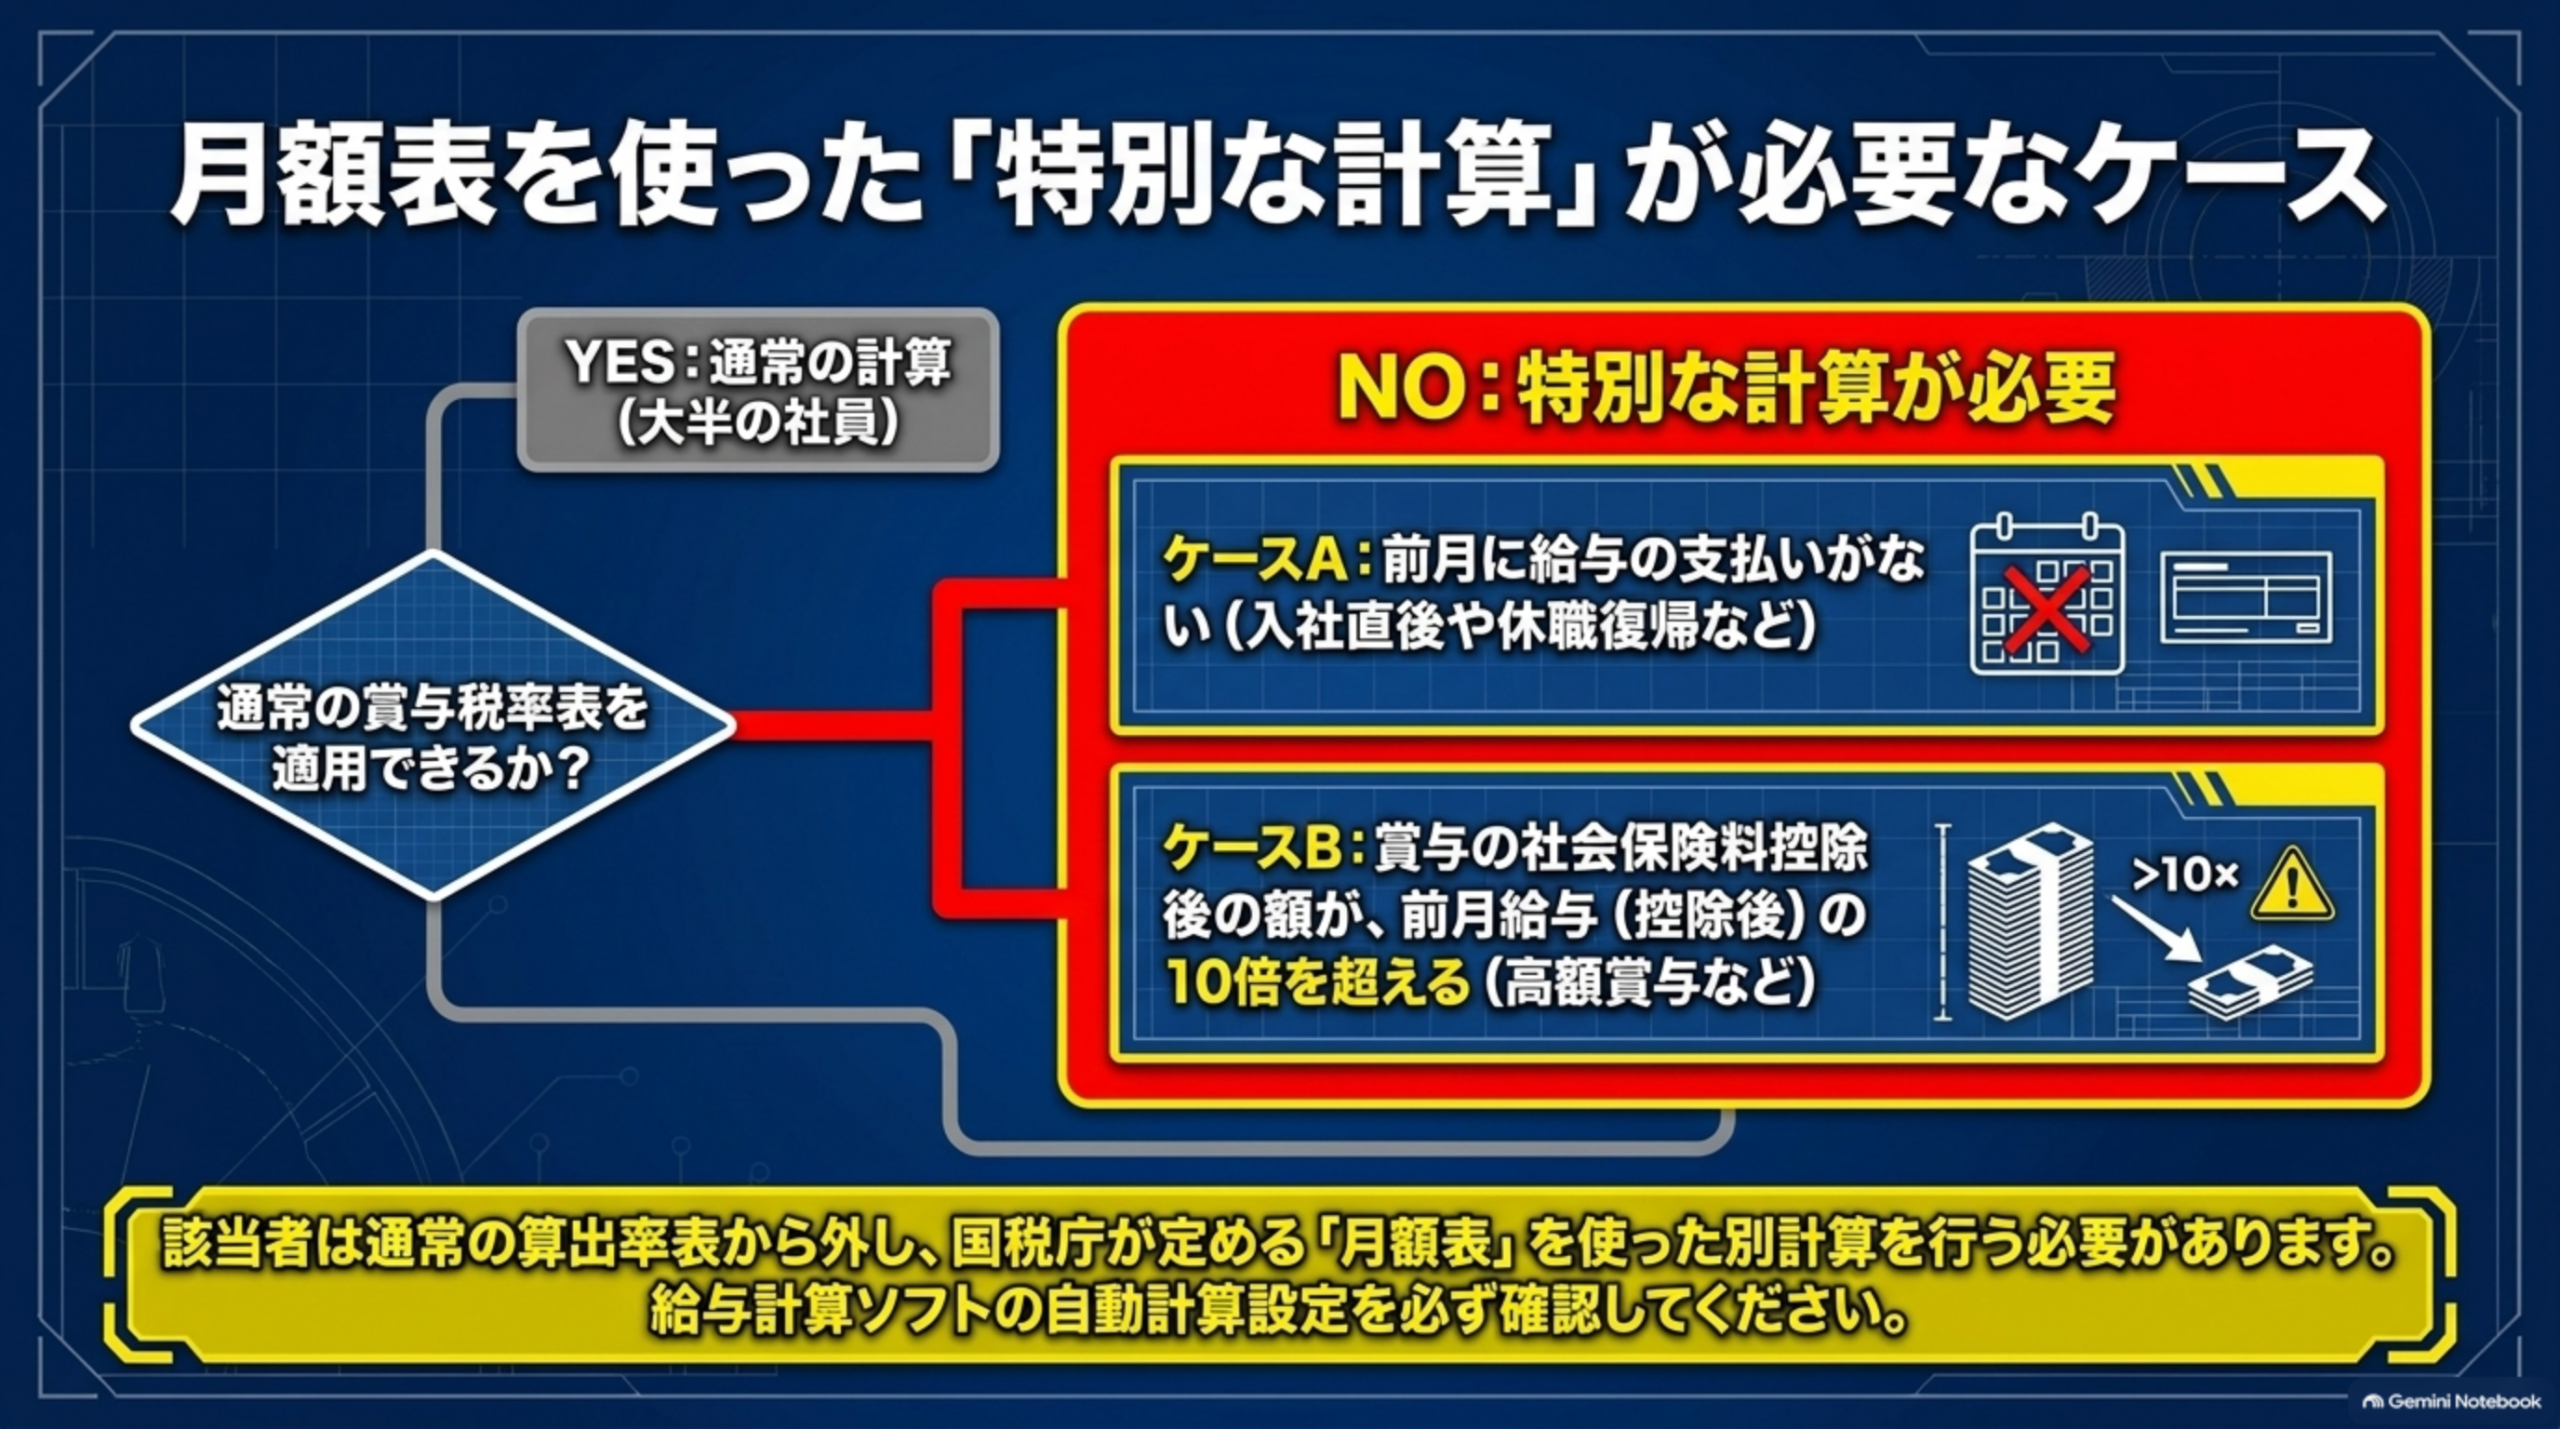
国税庁は、前月に給与の支払いがない場合(入社直後・休職等)、または賞与の社会保険料控除後の額が、前月給与の社会保険料控除後の額の10倍を超える場合について、月額表を使う特別な計算を定めています。該当者は通常社員と分けて確認します。
【ツール】冬の賞与 控除試算&期限カレンダー
1人分の賞与について、標準賞与額・社会保険料・雇用保険料・源泉所得税・差引支給額を試算し、「前月給与なし」「10倍超」「上限超え」などの注意点を自動でチェックします。もう一つのタブでは、支給日から賞与支払届と源泉所得税の納付期限を出し、工程のチェックができます。健康保険料率と賞与算出率は会社・社員ごとに異なるため、必ず加入先の料率表と国税庁の令和8年分の表で確認した数字を入れてください。入力内容はこのページの中だけで処理され、保存・送信はされません。
STEP11〜13|控除一覧・明細・振込を最終確認する
計算が終わったら社員ごとに、賞与総支給額・健康保険・介護保険・厚生年金・雇用保険・源泉所得税・その他適法な控除・差引支給額を一覧化し、総支給額-控除=実際の振込額を確認します。全員を再計算しなくても、前年冬賞与や夏賞与と比べて、保険料が極端に違わないか、所得税が0円になっていないか、雇用保険が抜けていないか、手取りが不自然でないかを見て、大きな差は理由を説明できるかを確認します。
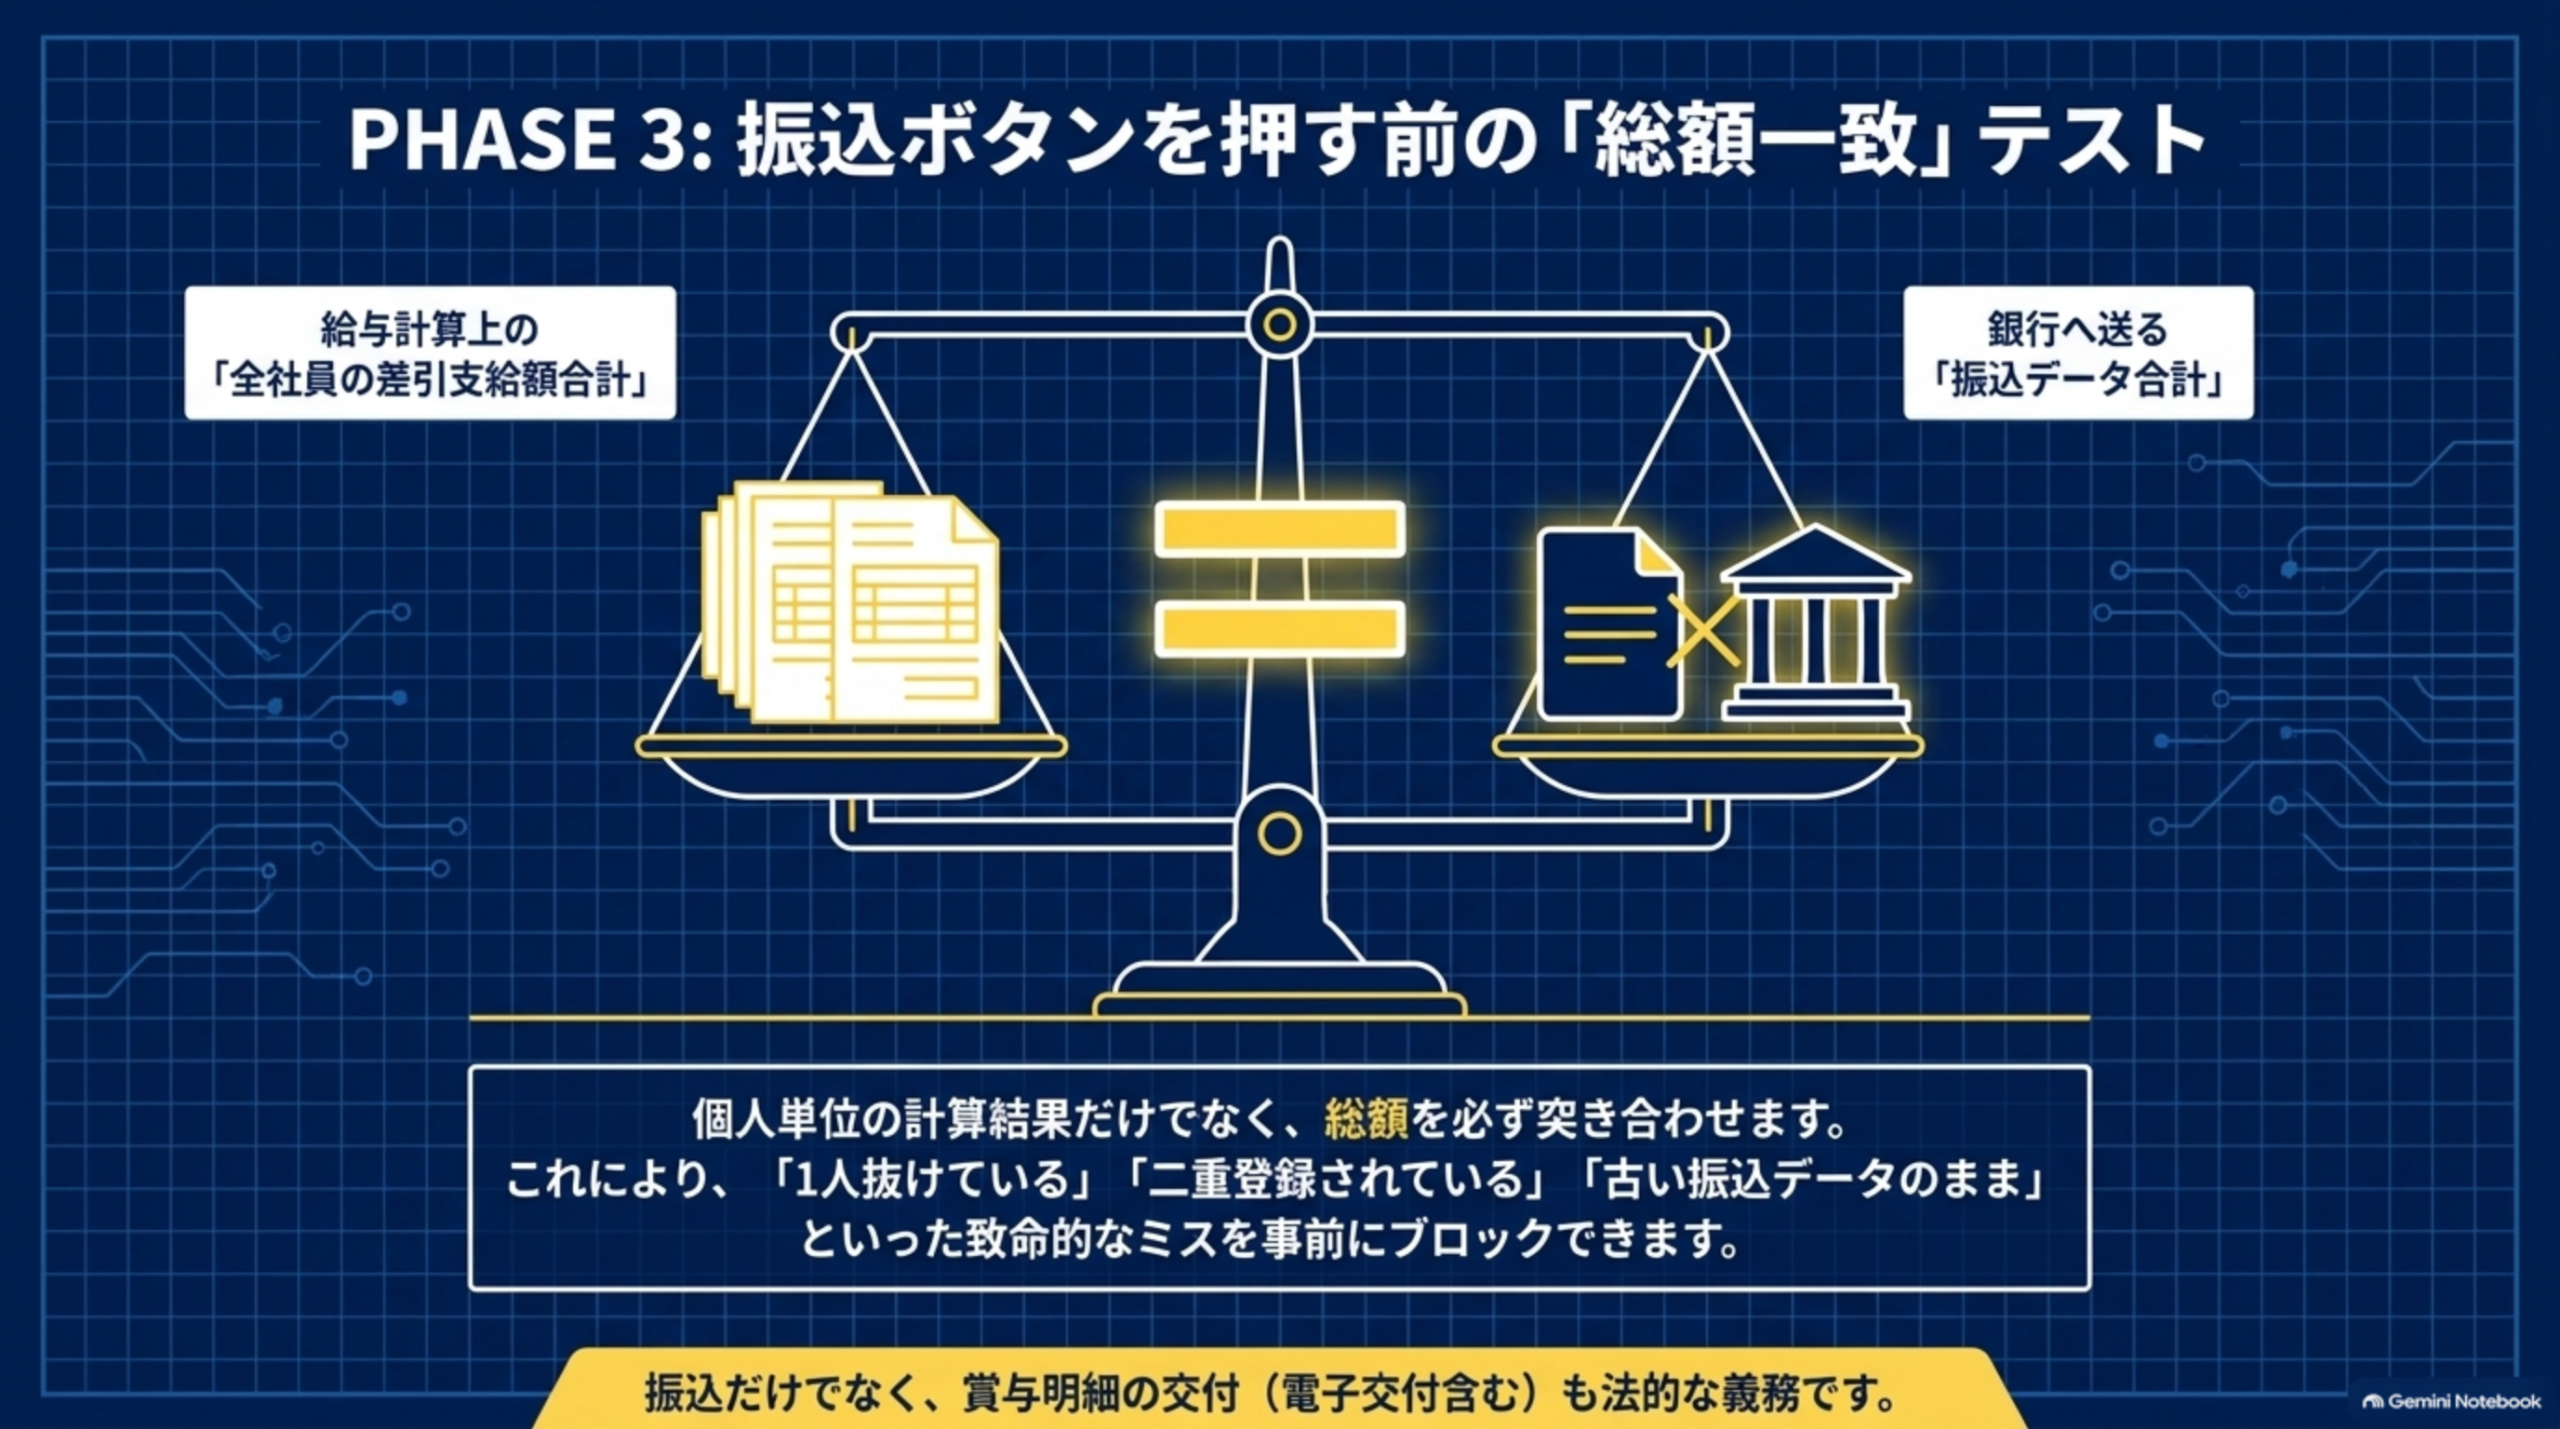
給与等を支払う会社は、支払時に支払金額・源泉徴収税額など必要事項を記載した支払明細書を交付する必要があります(一定の条件を満たし本人の承諾があれば電子交付も可能)。振込だけして明細なしにはしません。
賞与計算表と銀行振込額の「総額」を合わせる
対象者数・氏名・振込口座・差引支給額・振込総額・支給日を確認したうえで、全社員の差引支給額合計と銀行へ送る振込データ合計が一致しているかを見ます。これだけで、1人抜けている・二重登録・古い振込データなどを発見しやすくなります。
STEP14・15|賞与支払届の提出と、源泉所得税の納付
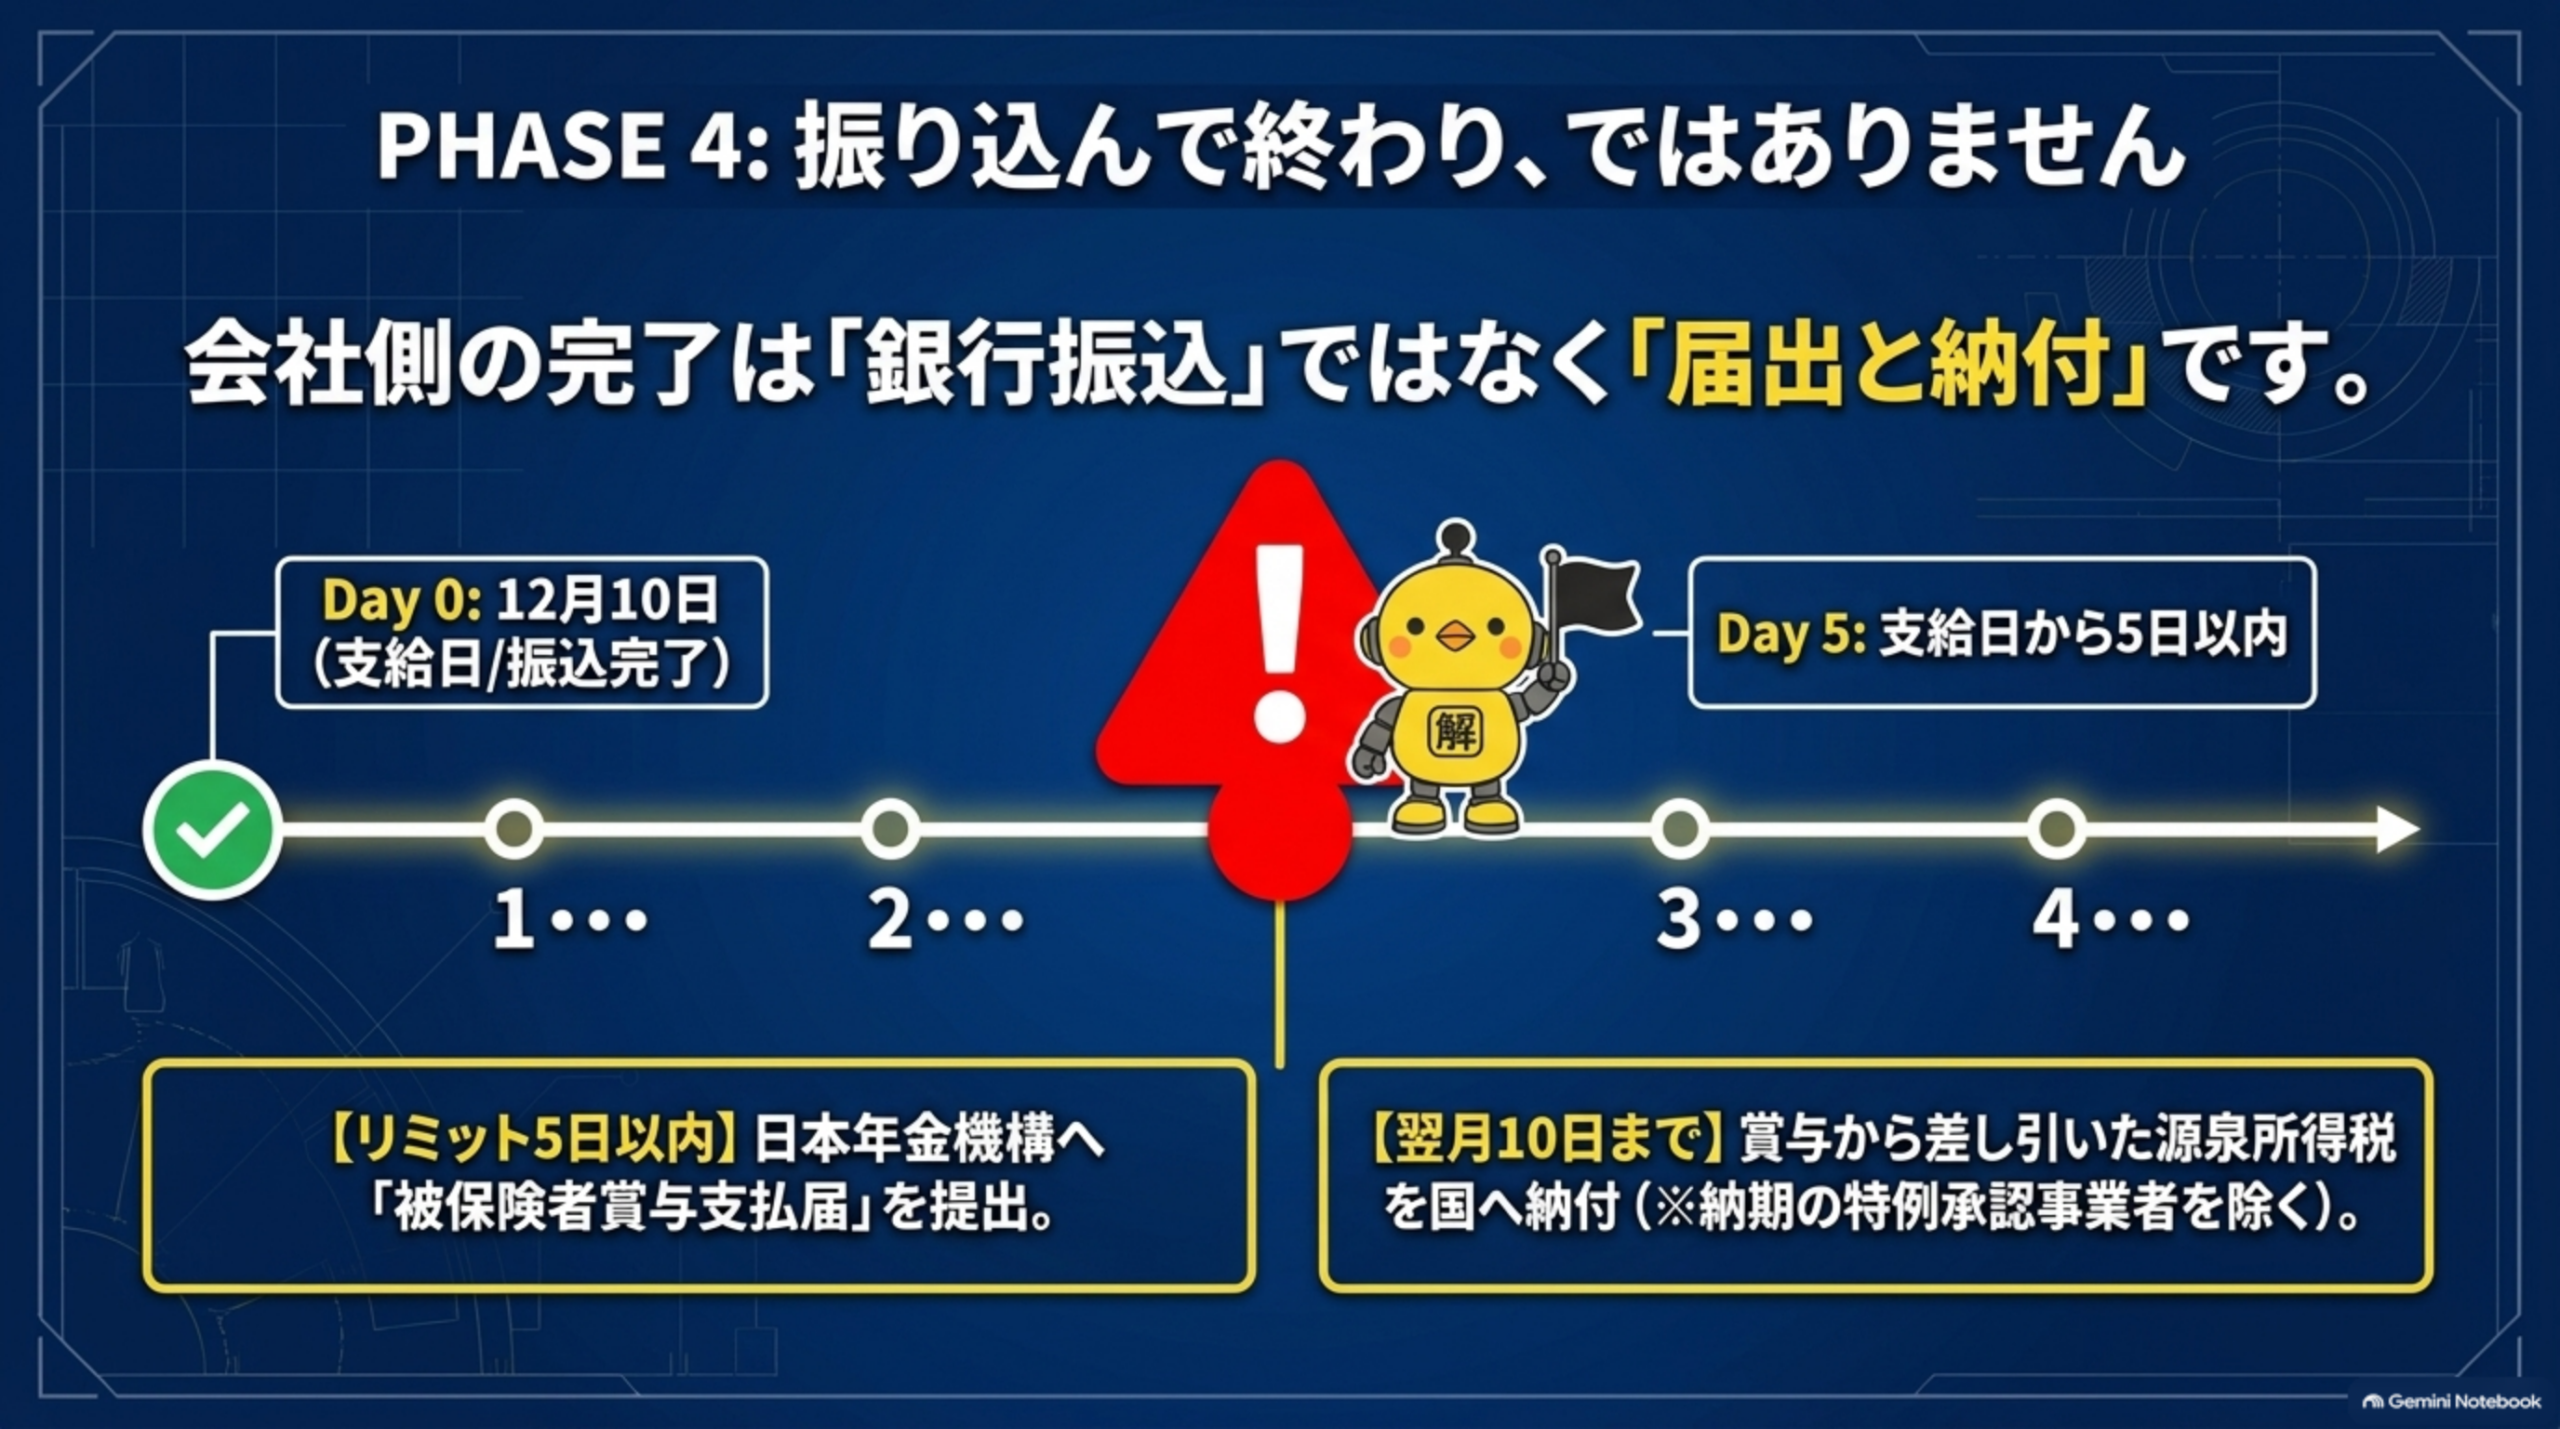
健康保険・厚生年金保険の被保険者へ賞与を支給した場合、事業主は被保険者賞与支払届を提出します。日本年金機構による提出期限は賞与支給日から5日以内です。12月10日に振込完了で業務が終わったと思うと、届出を忘れる可能性があります。管理上は支給 → 届出までを1セットにします。
賞与から差し引いた源泉所得税・復興特別所得税は、原則として実際に支払った月の翌月10日までに納付します。給与の支給人員が常時10人未満で税務署長の承認を受けている事業者には納期の特例があり、7月〜12月に支払った分は翌年1月20日が納期限です。自社が特例対象か確認します。期限が土日祝日にあたる場合は翌日(翌営業日)になります。
「今回は賞与ゼロだから何もしない」の罠
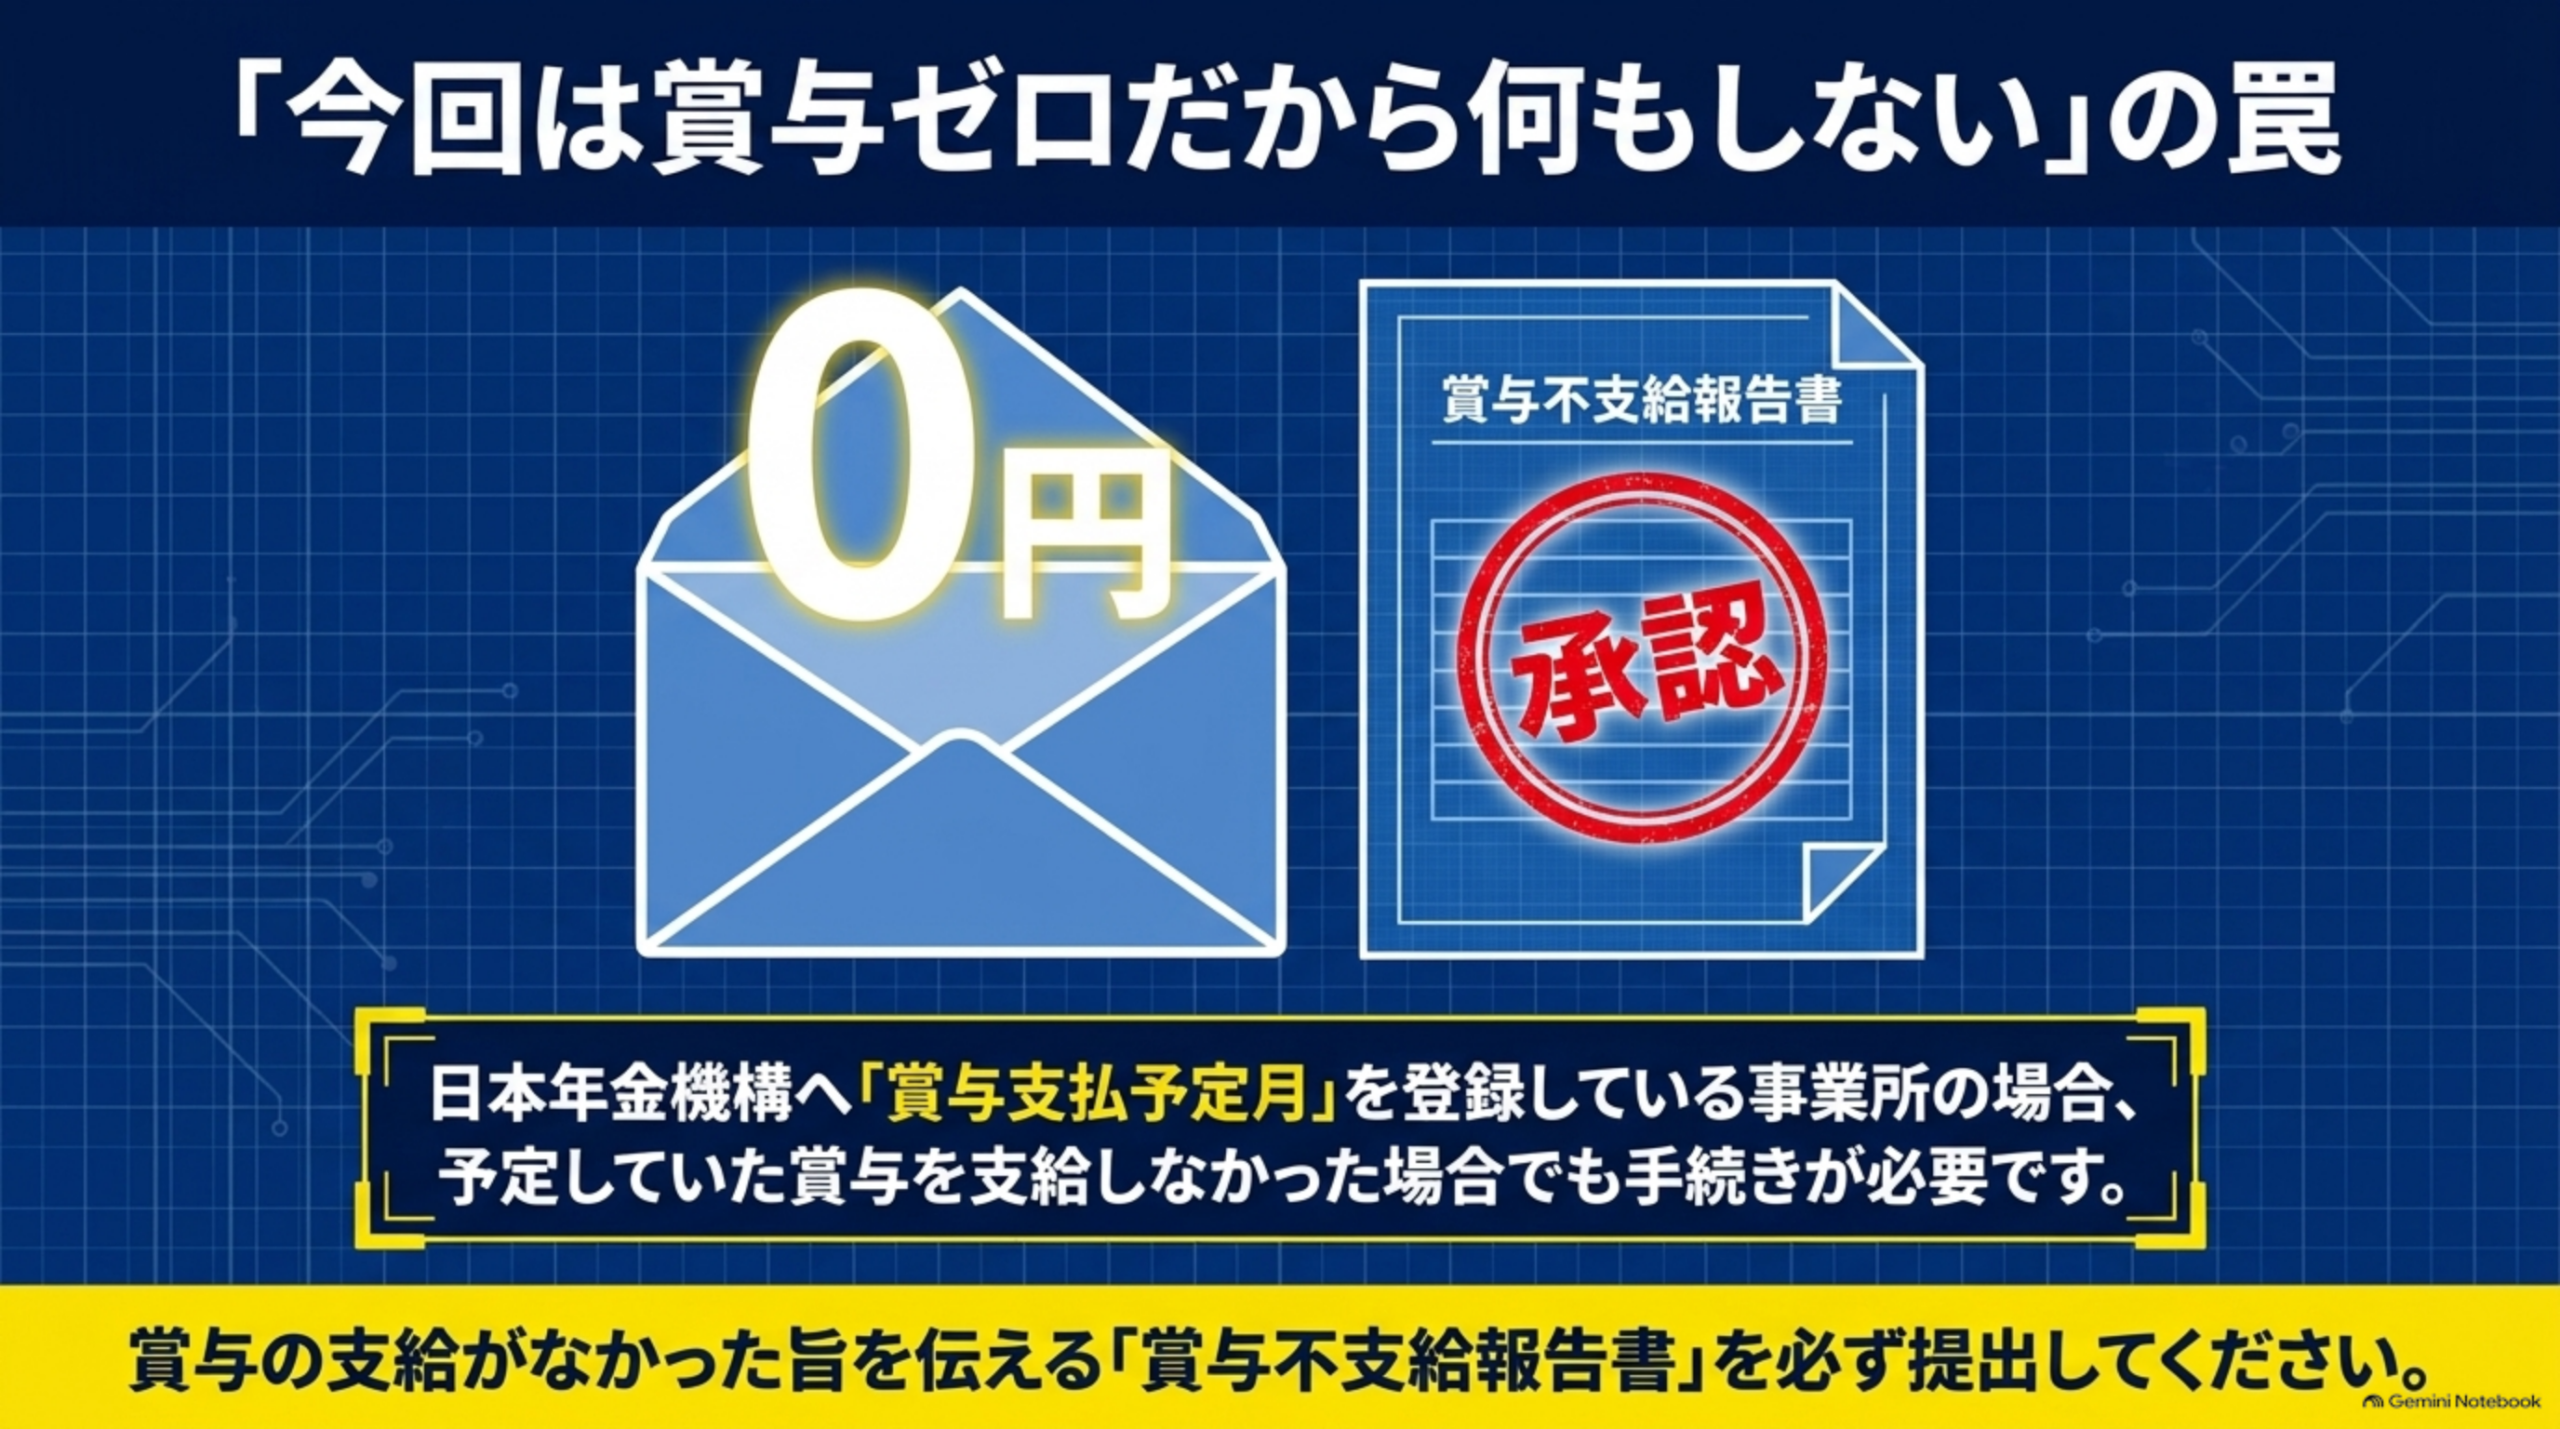
日本年金機構に賞与支払予定月を登録している事業所で、予定していた賞与を支給しなかった場合は、賞与不支給報告書の提出が必要になります。
10/16の「年末調整準備」とはここが違う
| 記事 | 扱う範囲 |
|---|---|
| 10/16 年末調整準備 | 年間の給与・所得控除を整理し、所得税の過不足を精算するための書類回収・担当・スケジュール |
| 11/12 本記事 | 賞与支給時点で社会保険料・雇用保険料・源泉所得税を計算して控除・届出する実務 |
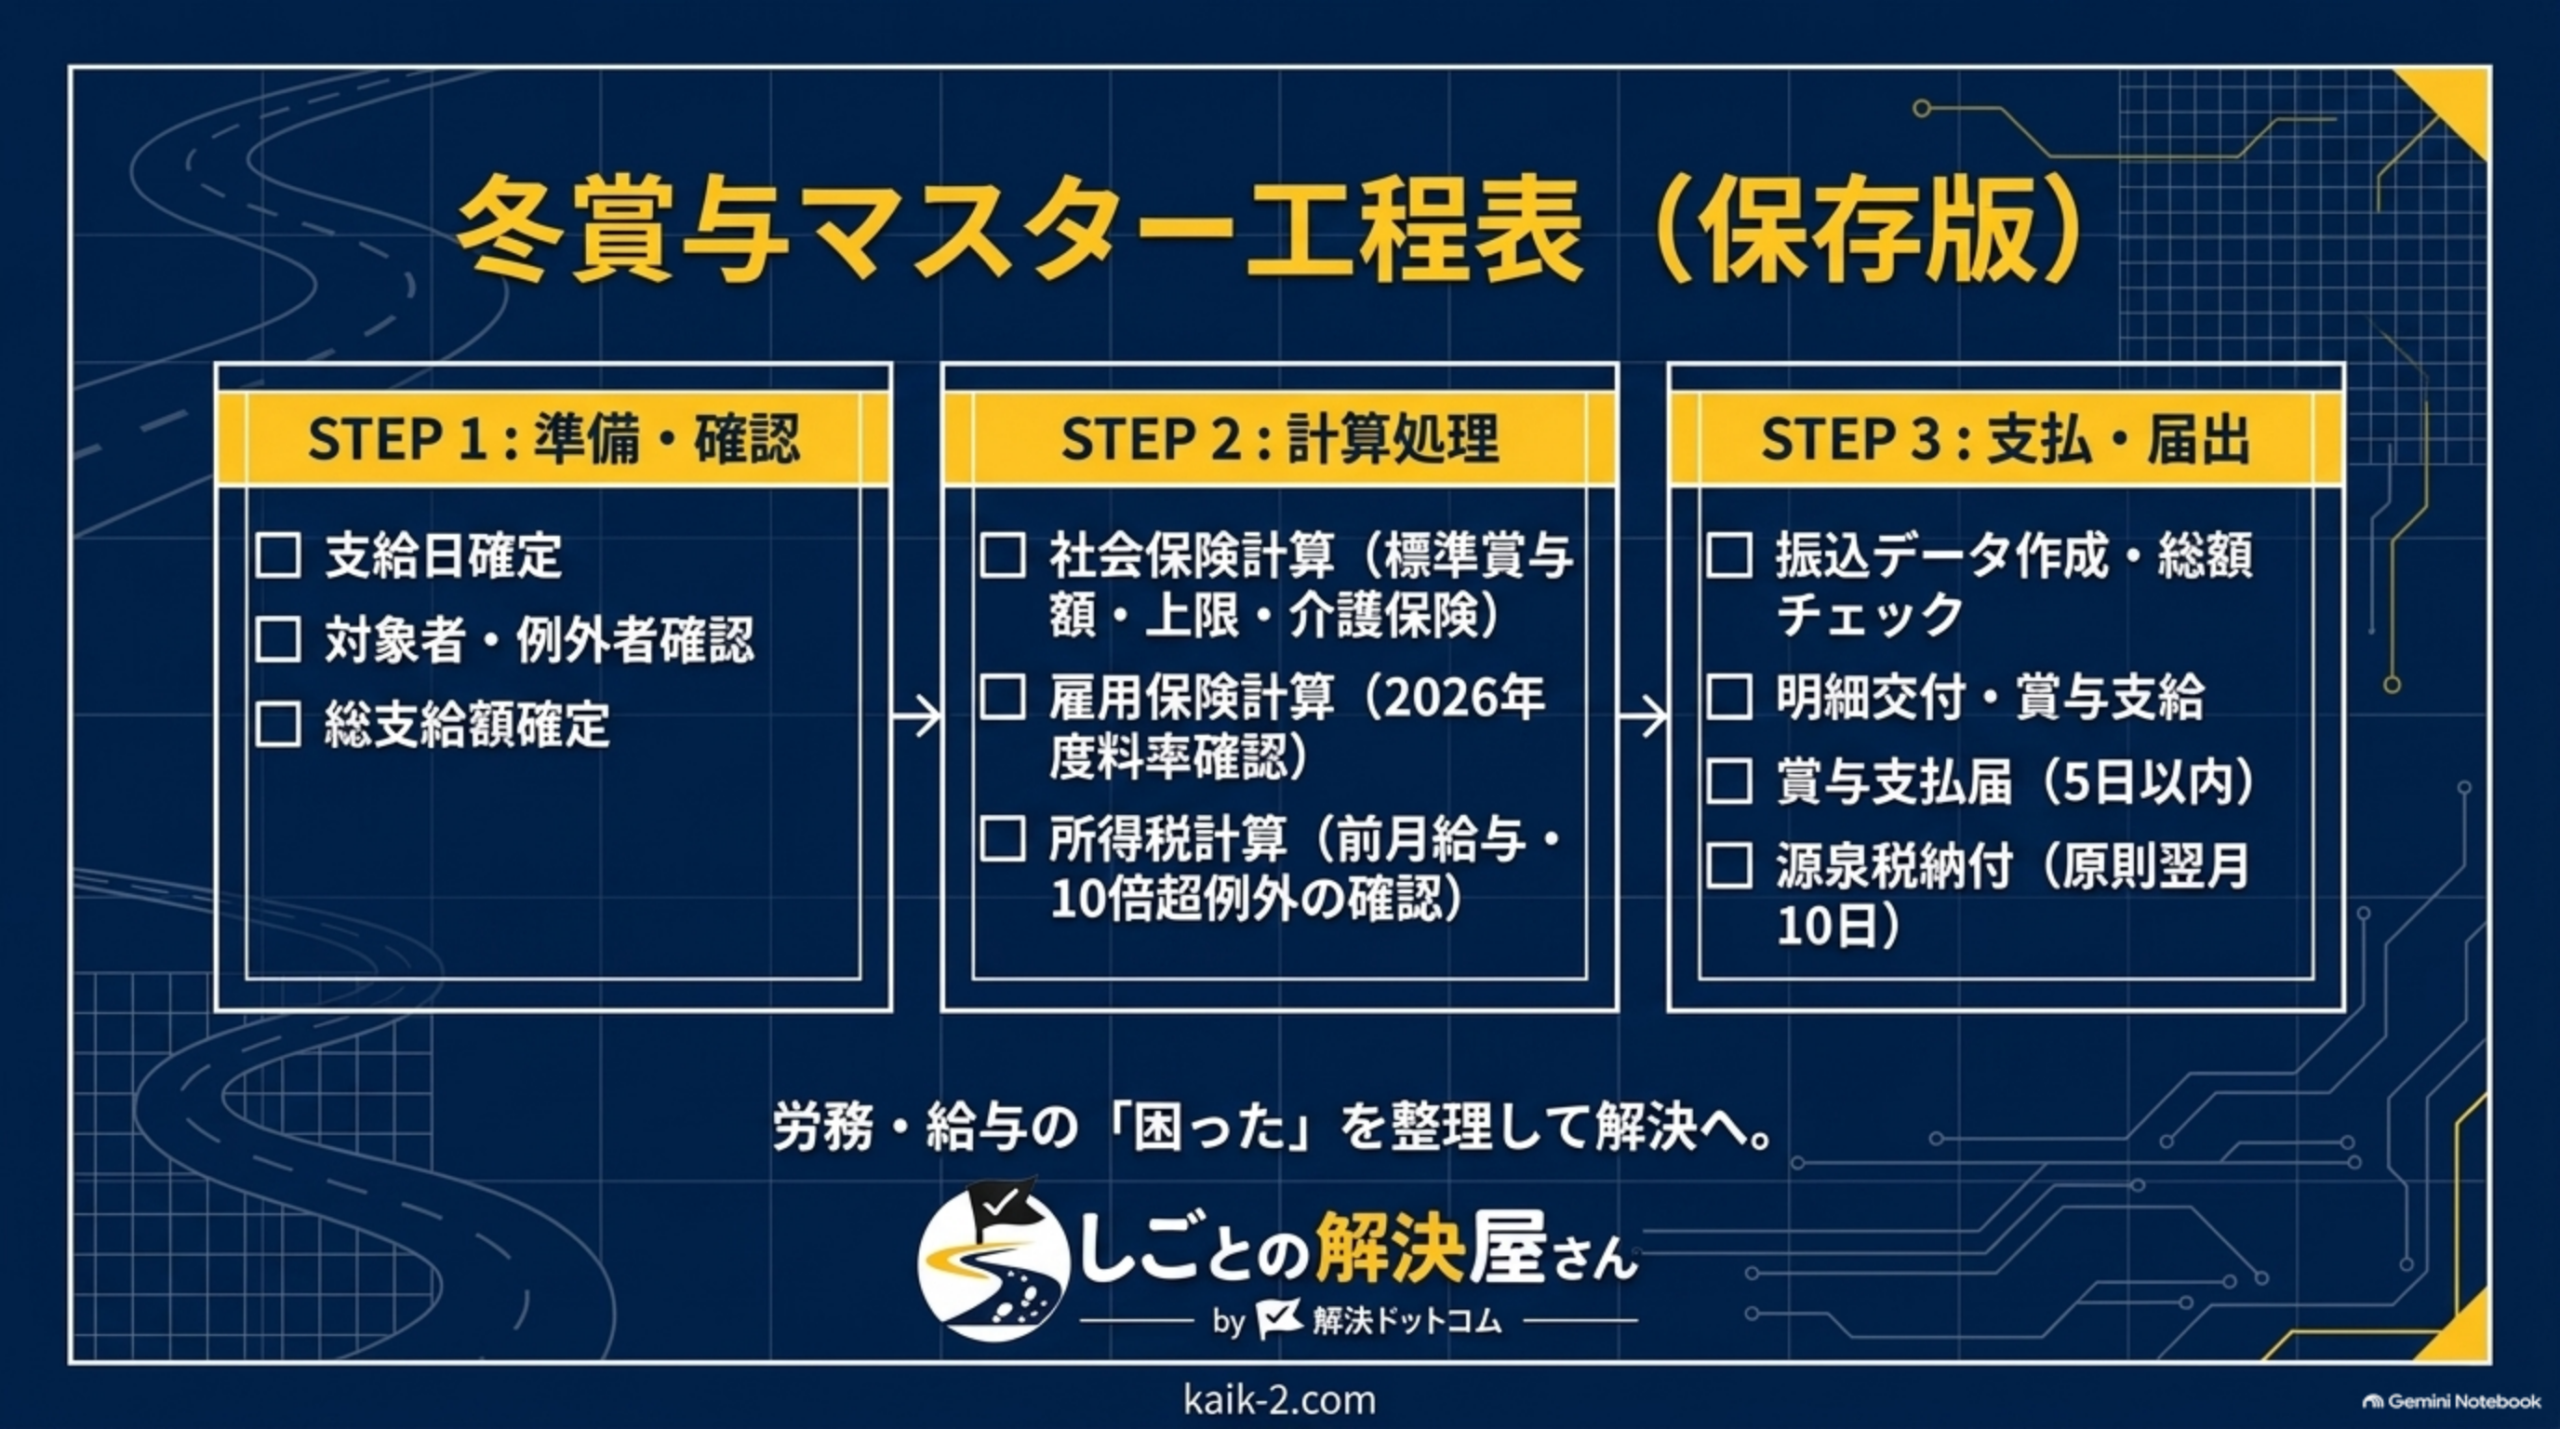
冬賞与の工程表と、よくある3つの失敗
| 工程 | 担当 | 期限 | 完了 |
|---|---|---|---|
| 支給日確定/対象者確定/退職予定者確認/育休等確認 | □ | ||
| 支給額確定 | □ | ||
| 社会保険・雇用保険・所得税計算 | □ | ||
| 計算結果チェック・振込データ作成 | □ | ||
| 賞与明細交付・賞与支給 | □ | ||
| 賞与支払届 | 支給から5日以内 | □ | |
| 源泉税納付 | 原則翌月10日 | □ |
| 失敗 | 防ぎ方 |
|---|---|
| ①去年の料率で計算する | 社会保険・雇用保険・税額表は変わる場合がある。毎年、今年の料率・税額表を確認 |
| ②退職者だけ手作業で処理して間違える | 例外社員こそチェック対象として一覧化 |
| ③振り込んで安心して届出を忘れる | 会社側の完了は「支給+賞与支払届+税金納付」まで |
賞与支給前チェックリスト
| 区分 | 確認すること |
|---|---|
| 支給条件 | 支給日/算定期間/支給対象者/査定基準/支給日在籍要件/退職予定者 |
| 社会保険 | 健康保険/厚生年金/介護保険/標準賞与額/上限額/育休者/資格喪失者 |
| 雇用保険 | 被保険者か/2026年度料率か/事業区分は正しいか |
| 所得税 | 令和8年分の表/前月給与/社会保険料控除後金額/扶養親族等の人数/甲欄・乙欄/前月給与なし/10倍超の賞与ではないか |
| 支給 | 賞与明細/振込口座/差引支給額/振込総額 |
| 支給後 | 賞与支払届/源泉所得税納付/会計処理/計算資料保存 |
まとめ|冬の賞与は「対象者→計算→控除→届出」の順番で
1.支給日を決める → 2.支給対象者を確定 → 3.退職・育休等の例外者を確認 → 4.総支給額を確定 → 5.健康保険・厚生年金・介護保険を計算 → 6.雇用保険を計算 → 7.源泉所得税を計算 → 8.差引支給額を確認 → 9.賞与明細を交付 → 10.振込 → 11.賞与支払届 → 12.源泉所得税納付の順番で進めます。
解決ドットコムの考え方は、問題を解く前に、問題を整理する。賞与計算でも「いくら振り込む?」から始めるのではなく、誰に払う・何を控除する・いつ届けるに分ける。そこまで整理して初めて、冬の賞与支給を安全に進めやすくなります。
よくある質問
Q1. 賞与の社会保険料は給与と同じ金額ですか?
Q2. 賞与の所得税はどう計算しますか?
Q3. 前月に給与がない社員はどうしますか?
Q4. 賞与支払届はいつまでですか?
Q5. 退職予定者にも賞与を払いますか?
Q6. 育児休業中でも社会保険料を引きますか?
参考情報
- 国税庁|賞与に対する源泉徴収(2026年の賞与の源泉所得税の計算方法、前月給与がない場合、高額賞与の場合など)
- 国税庁|令和8年分 賞与に対する源泉徴収税額の算出率の表(2026年中に支給する賞与の税率確認)
- 日本年金機構|従業員に賞与を支給したときの手続き(標準賞与額、保険料、上限額、賞与支払届の提出期限など)
- 厚生労働省|令和8年度の雇用保険料率(2026年4月1日〜2027年3月31日)
※健康保険料率、介護保険料、育児休業者、資格喪失者、70歳以上、高額賞与などは個別条件で処理が異なる場合があります。実際の計算・届出では、日本年金機構、加入する健康保険者、国税庁等の最新情報を確認し、判断が難しい場合は社会保険労務士・税理士等へ確認してください。
毎年の賞与・給与業務を「仕組み」にしませんか?
例外者チェック表や工程表の設計、前年Excelのコピーに頼らない料率管理、担当者が変わっても回る手順書づくりまで。給与・労務の「年末の困った」を整理します。
\ 最新情報をチェック /