【2026年11月1日開始】リファンド方式とは?免税店の仕組み・変更点・活用方法を解説
 kaik-2
【2026年11月1日開始】リファンド方式とは?免税店の仕組み・変更点・活用方法を解説
音声で聞く|新免税はジュース一本で消える
通勤中や作業の合間にも「ながら理解」できます(再生でXP+10)
「リファンド方式になると、免税店では何が変わるの?」「外国人旅行者は、一度消費税を払う必要がある?」「消費税相当額は、空港と店舗のどちらが返金するの?」「小さな店舗でも対応できる?」
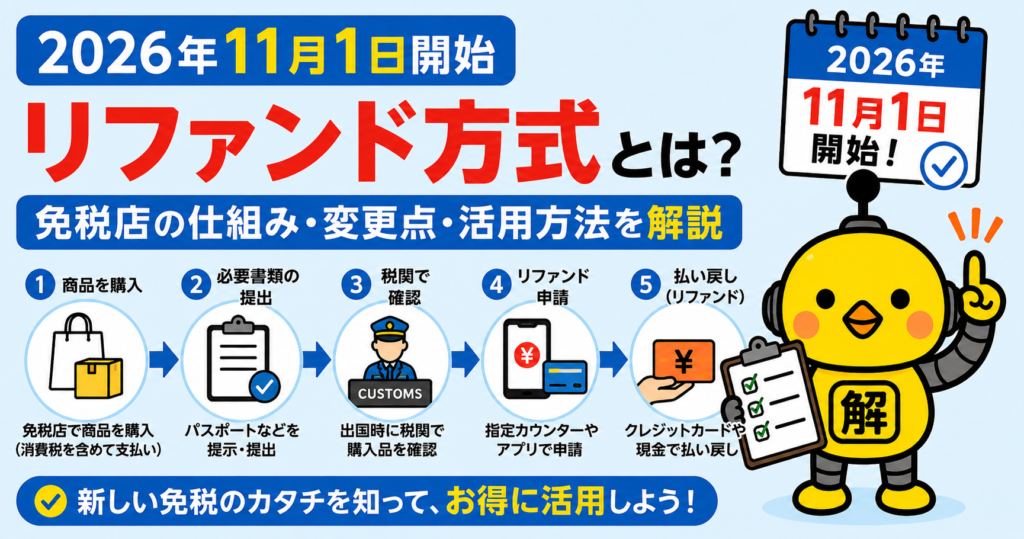
2026年11月1日から、外国人旅行者向けの消費税免税制度が大きく変わります。これまでの制度では、免税購入対象者が免税店で所定の手続きを行うと、購入時点から消費税を除いた税抜価格で商品を購入できました。2026年11月1日以降の購入分からは、いったん税込価格で販売し、旅行者が出国するときに商品を国外へ持ち出すことが税関で確認された後、免税店が消費税相当額を返金するリファンド方式へ移行します。
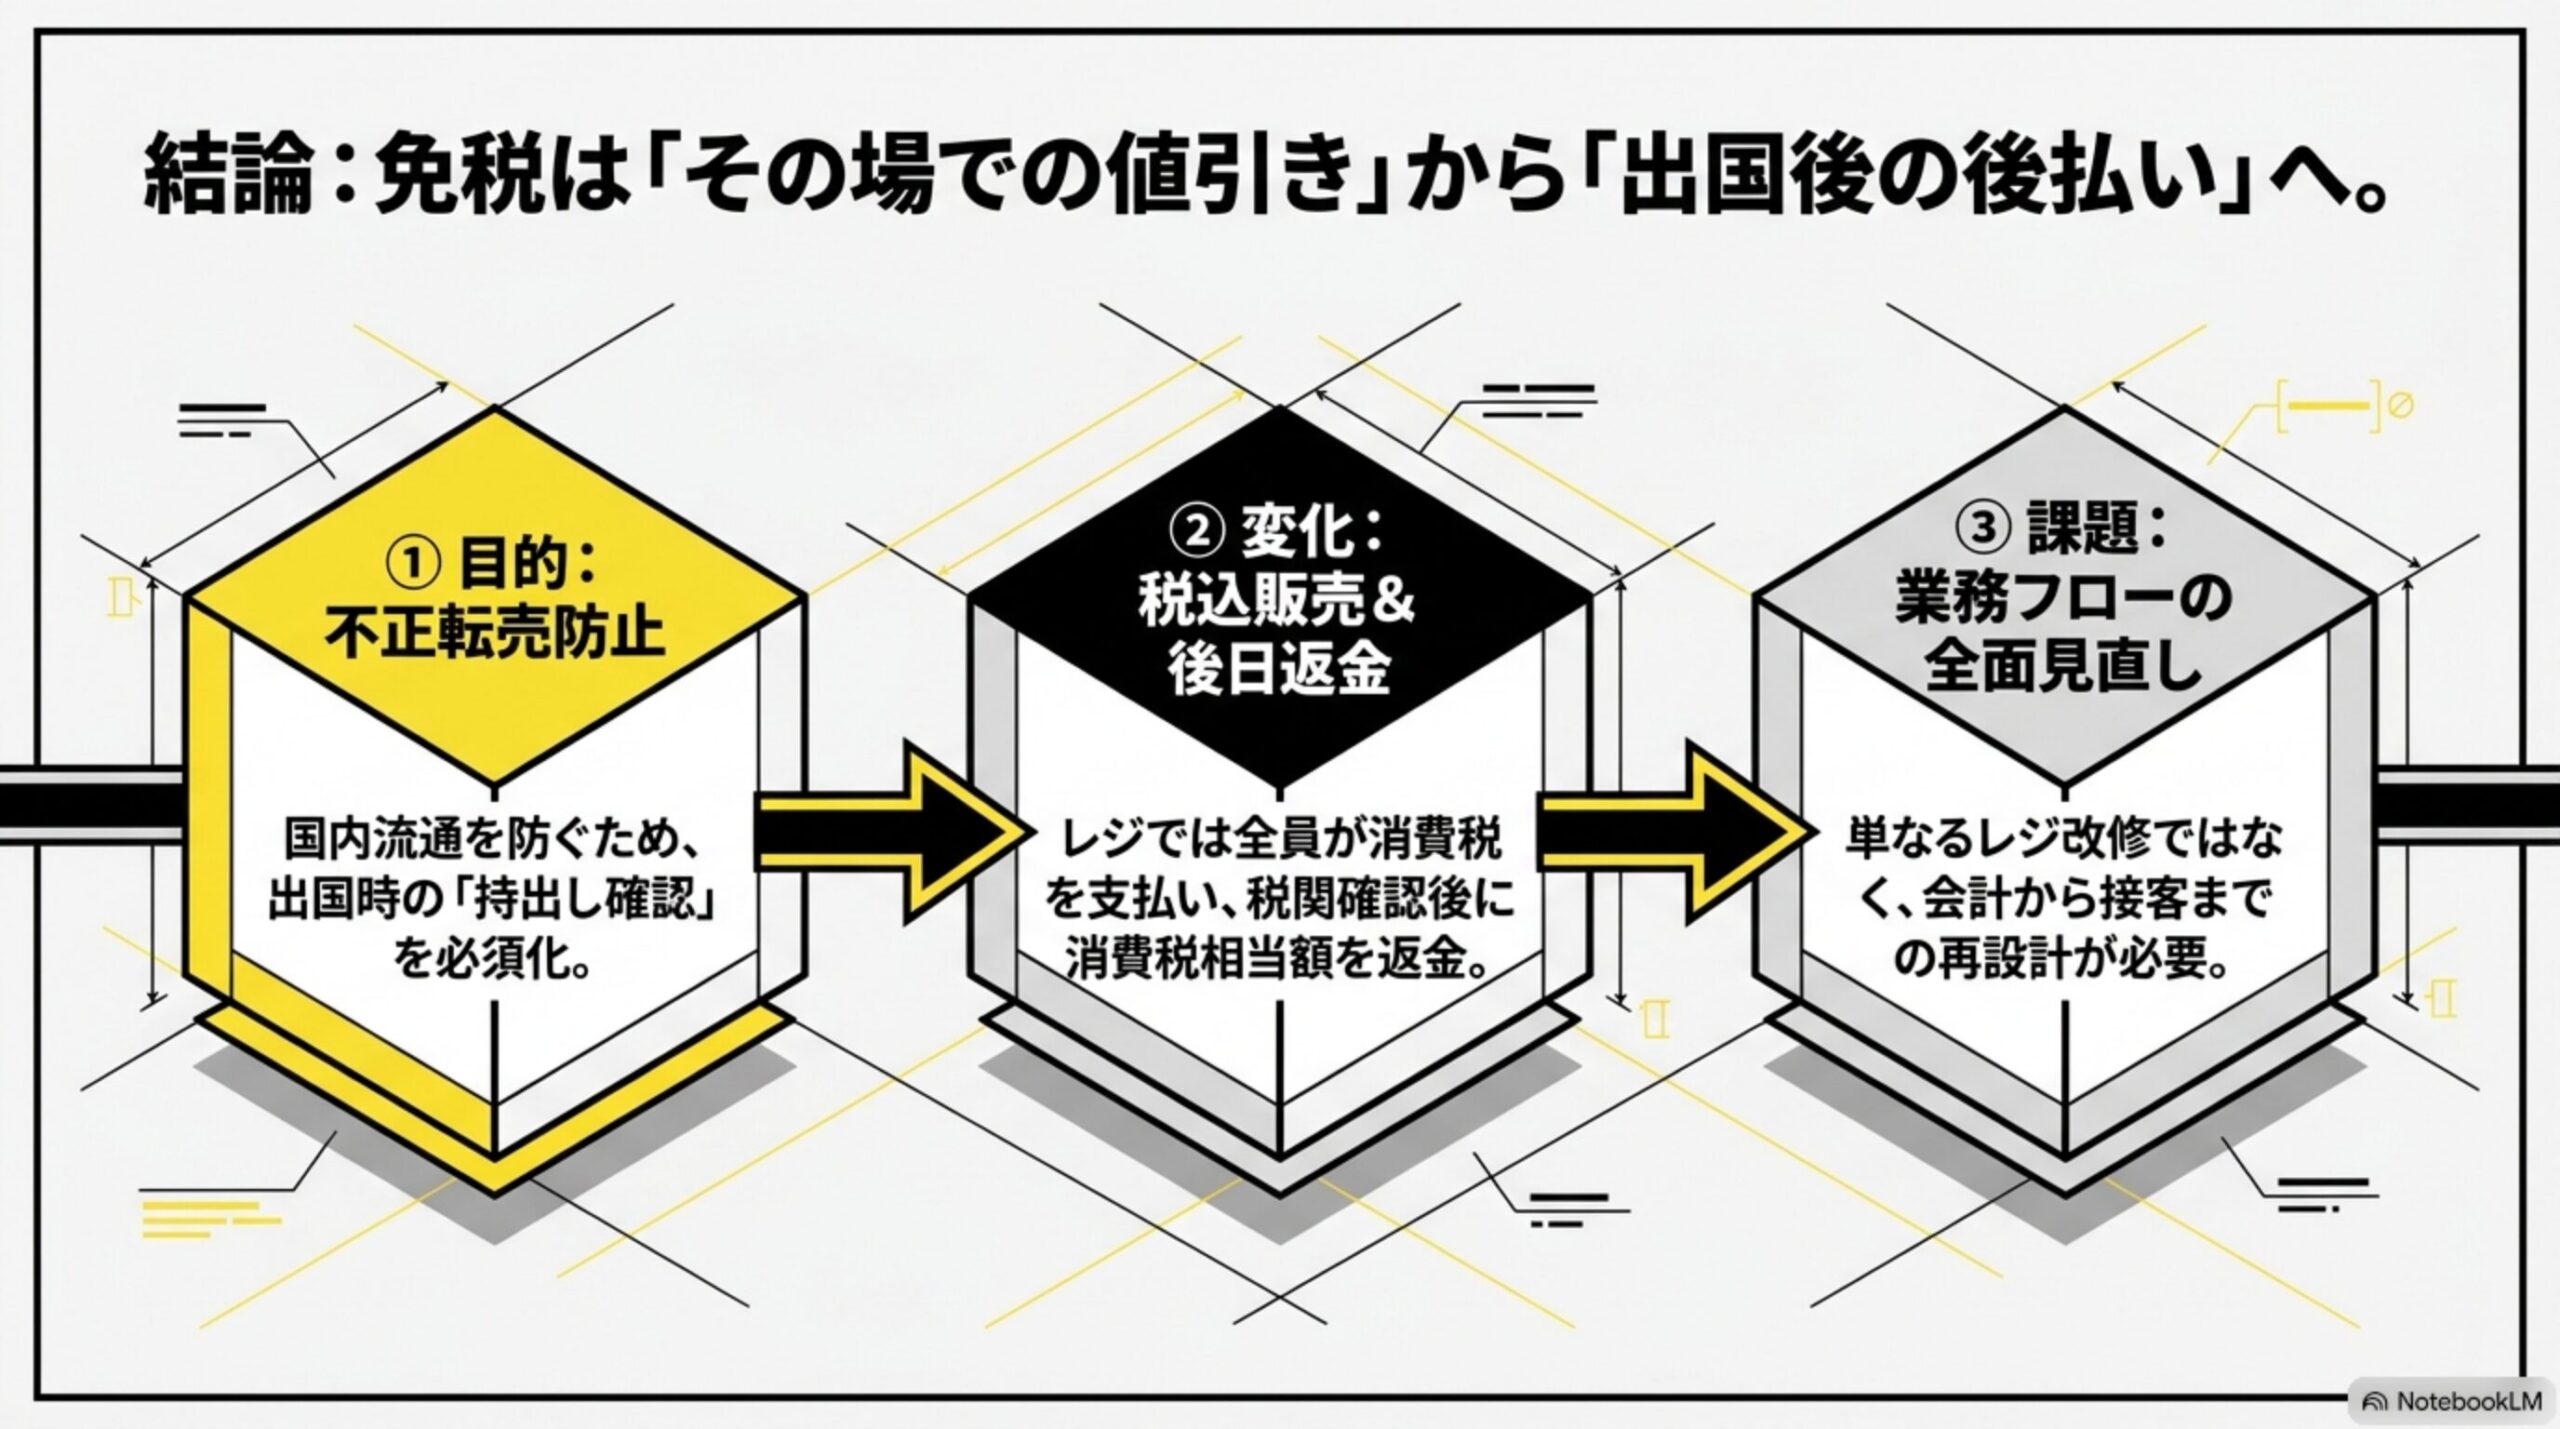
制度変更の目的は、多額・多量に購入された免税品が国外へ持ち出されず、国内で転売されるなどの不正利用を防ぐことです。出国時に商品を確認してから免税を成立させることで、国内に残った商品への免税適用を防ぎます。ただし、免税店にとっては、レジの価格表示を税込みに変えるだけでは対応できません。購入者確認、購入記録情報の送信、税関確認結果の取得、返金方法の登録、消費税相当額の返金、会計上の振替処理、多言語での説明、問い合わせ対応を一つの業務として設計することが必要になります。
この記事で分かること
- 現行制度との違い、旅行者と免税店の手続き
- 免税対象となる商品、90日以内という条件
- 消耗品の新しい扱い、返金方法と手数料
- 店舗が準備する業務、インバウンド売上への活用方法
- 大型商品を海外へ送る直送制度、導入前のチェックリスト
※「リファンド」は一般的に返金を意味しますが、本記事では、商品の返品・キャンセルではなく、外国人旅行者向け消費税免税制度のリファンド方式を扱います。
まず結論|2026年11月から何が変わる?
最も大きな変更は、免税が成立するタイミングです。2026年10月31日までは、免税店で購入するときに所定の免税販売手続きを行い、条件を満たせば旅行者は消費税を除いた価格で商品を購入できます。2026年11月1日以降は、免税店は旅行者に商品を税込価格で販売し、旅行者が出国時に税関の確認を受け、商品が国外へ持ち出されることが確認された後、消費税相当額が返金されます。
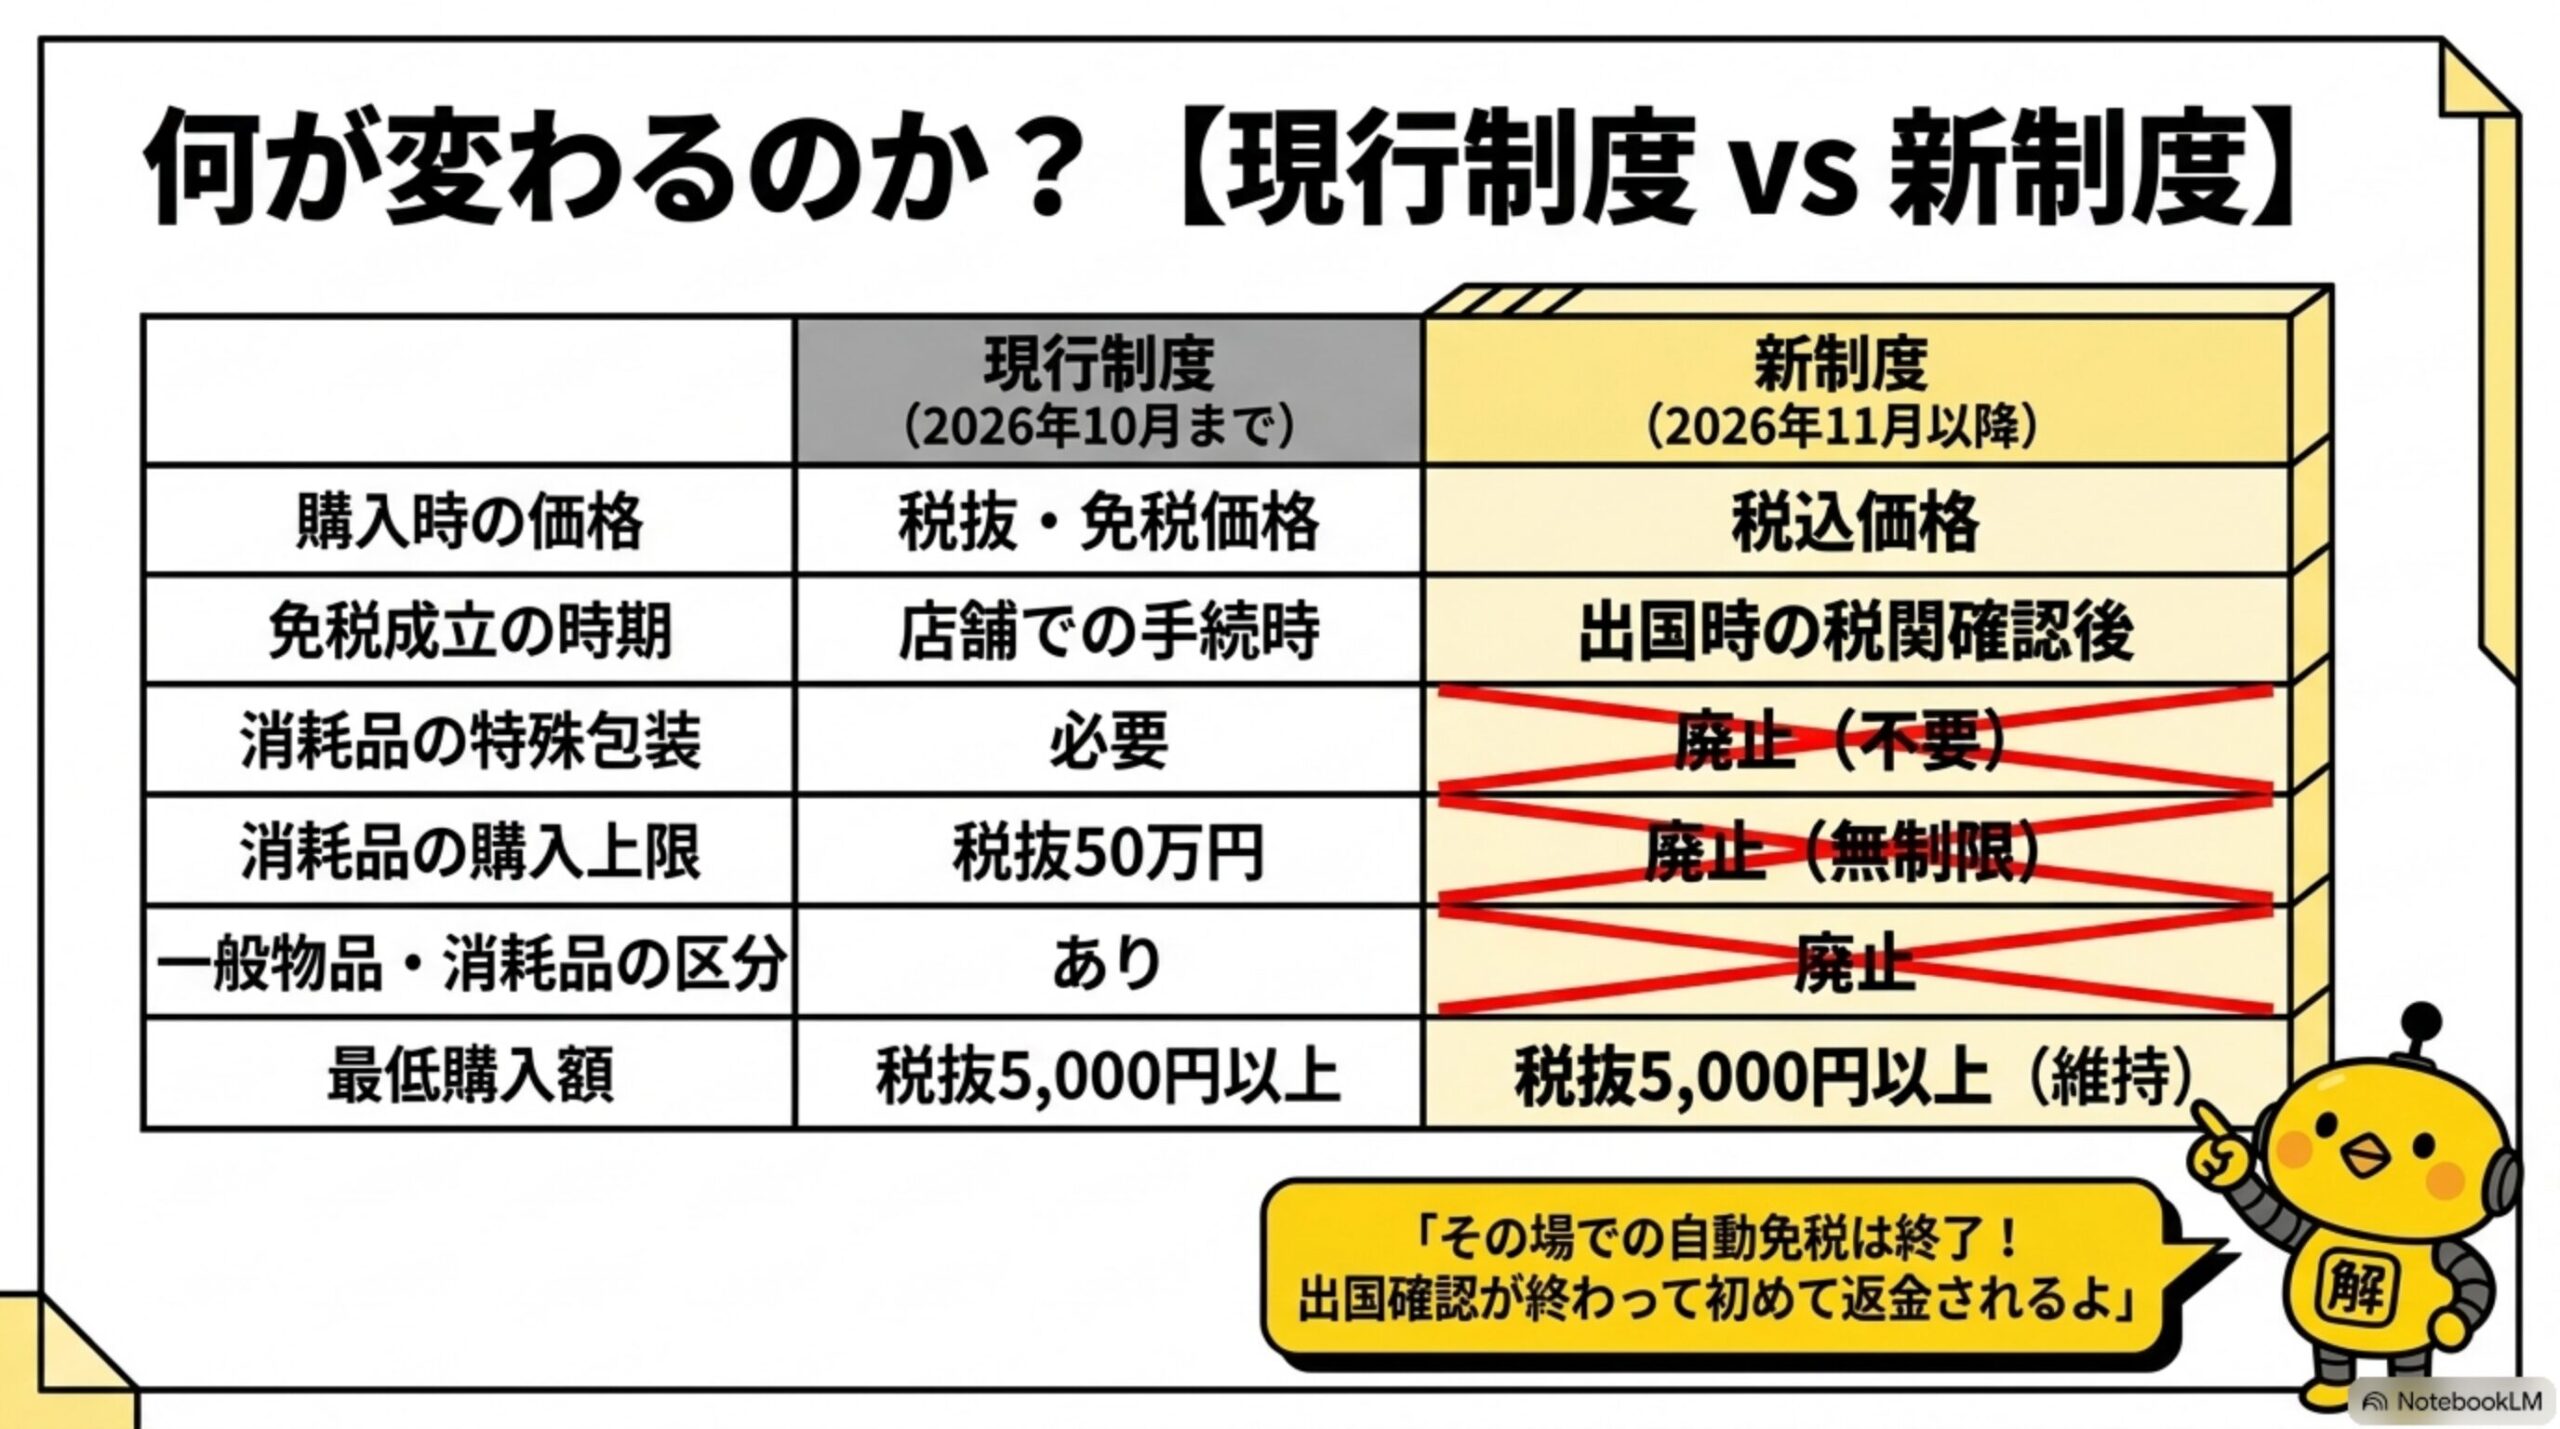
| 項目 | 2026年10月まで | 2026年11月以降 |
|---|---|---|
| 購入時の価格 | 税抜・免税価格 | 税込価格 |
| 免税成立の時期 | 店舗での手続時 | 出国時の税関確認後 |
| 消費税相当額 | 購入時から支払わない | 一度支払い、後から返金 |
| 商品の持出し確認 | 出国時に確認される場合あり | 免税成立の必須条件 |
| 返金業務 | 原則不要 | 店舗または委託先が実施 |
| 消耗品の特殊包装 | 必要 | 廃止 |
| 消耗品の購入上限 | 税抜50万円 | 廃止 |
| 一般物品・消耗品の区分 | あり | 廃止 |
| 最低購入額 | 税抜5,000円以上 | 税抜5,000円以上 |
リファンド方式では、一般物品と消耗品の区分、消耗品の税抜50万円までという購入上限、特殊包装が廃止されます。最低購入額である同一店舗・同一日・税抜5,000円以上という条件は残ります。
カイピヨくんのひとこと
「免税店で買えば、その場で自動的に免税」ではなくなるんだね。出国時の確認まで終わって、初めて返金されるよ。
リファンド方式の流れ
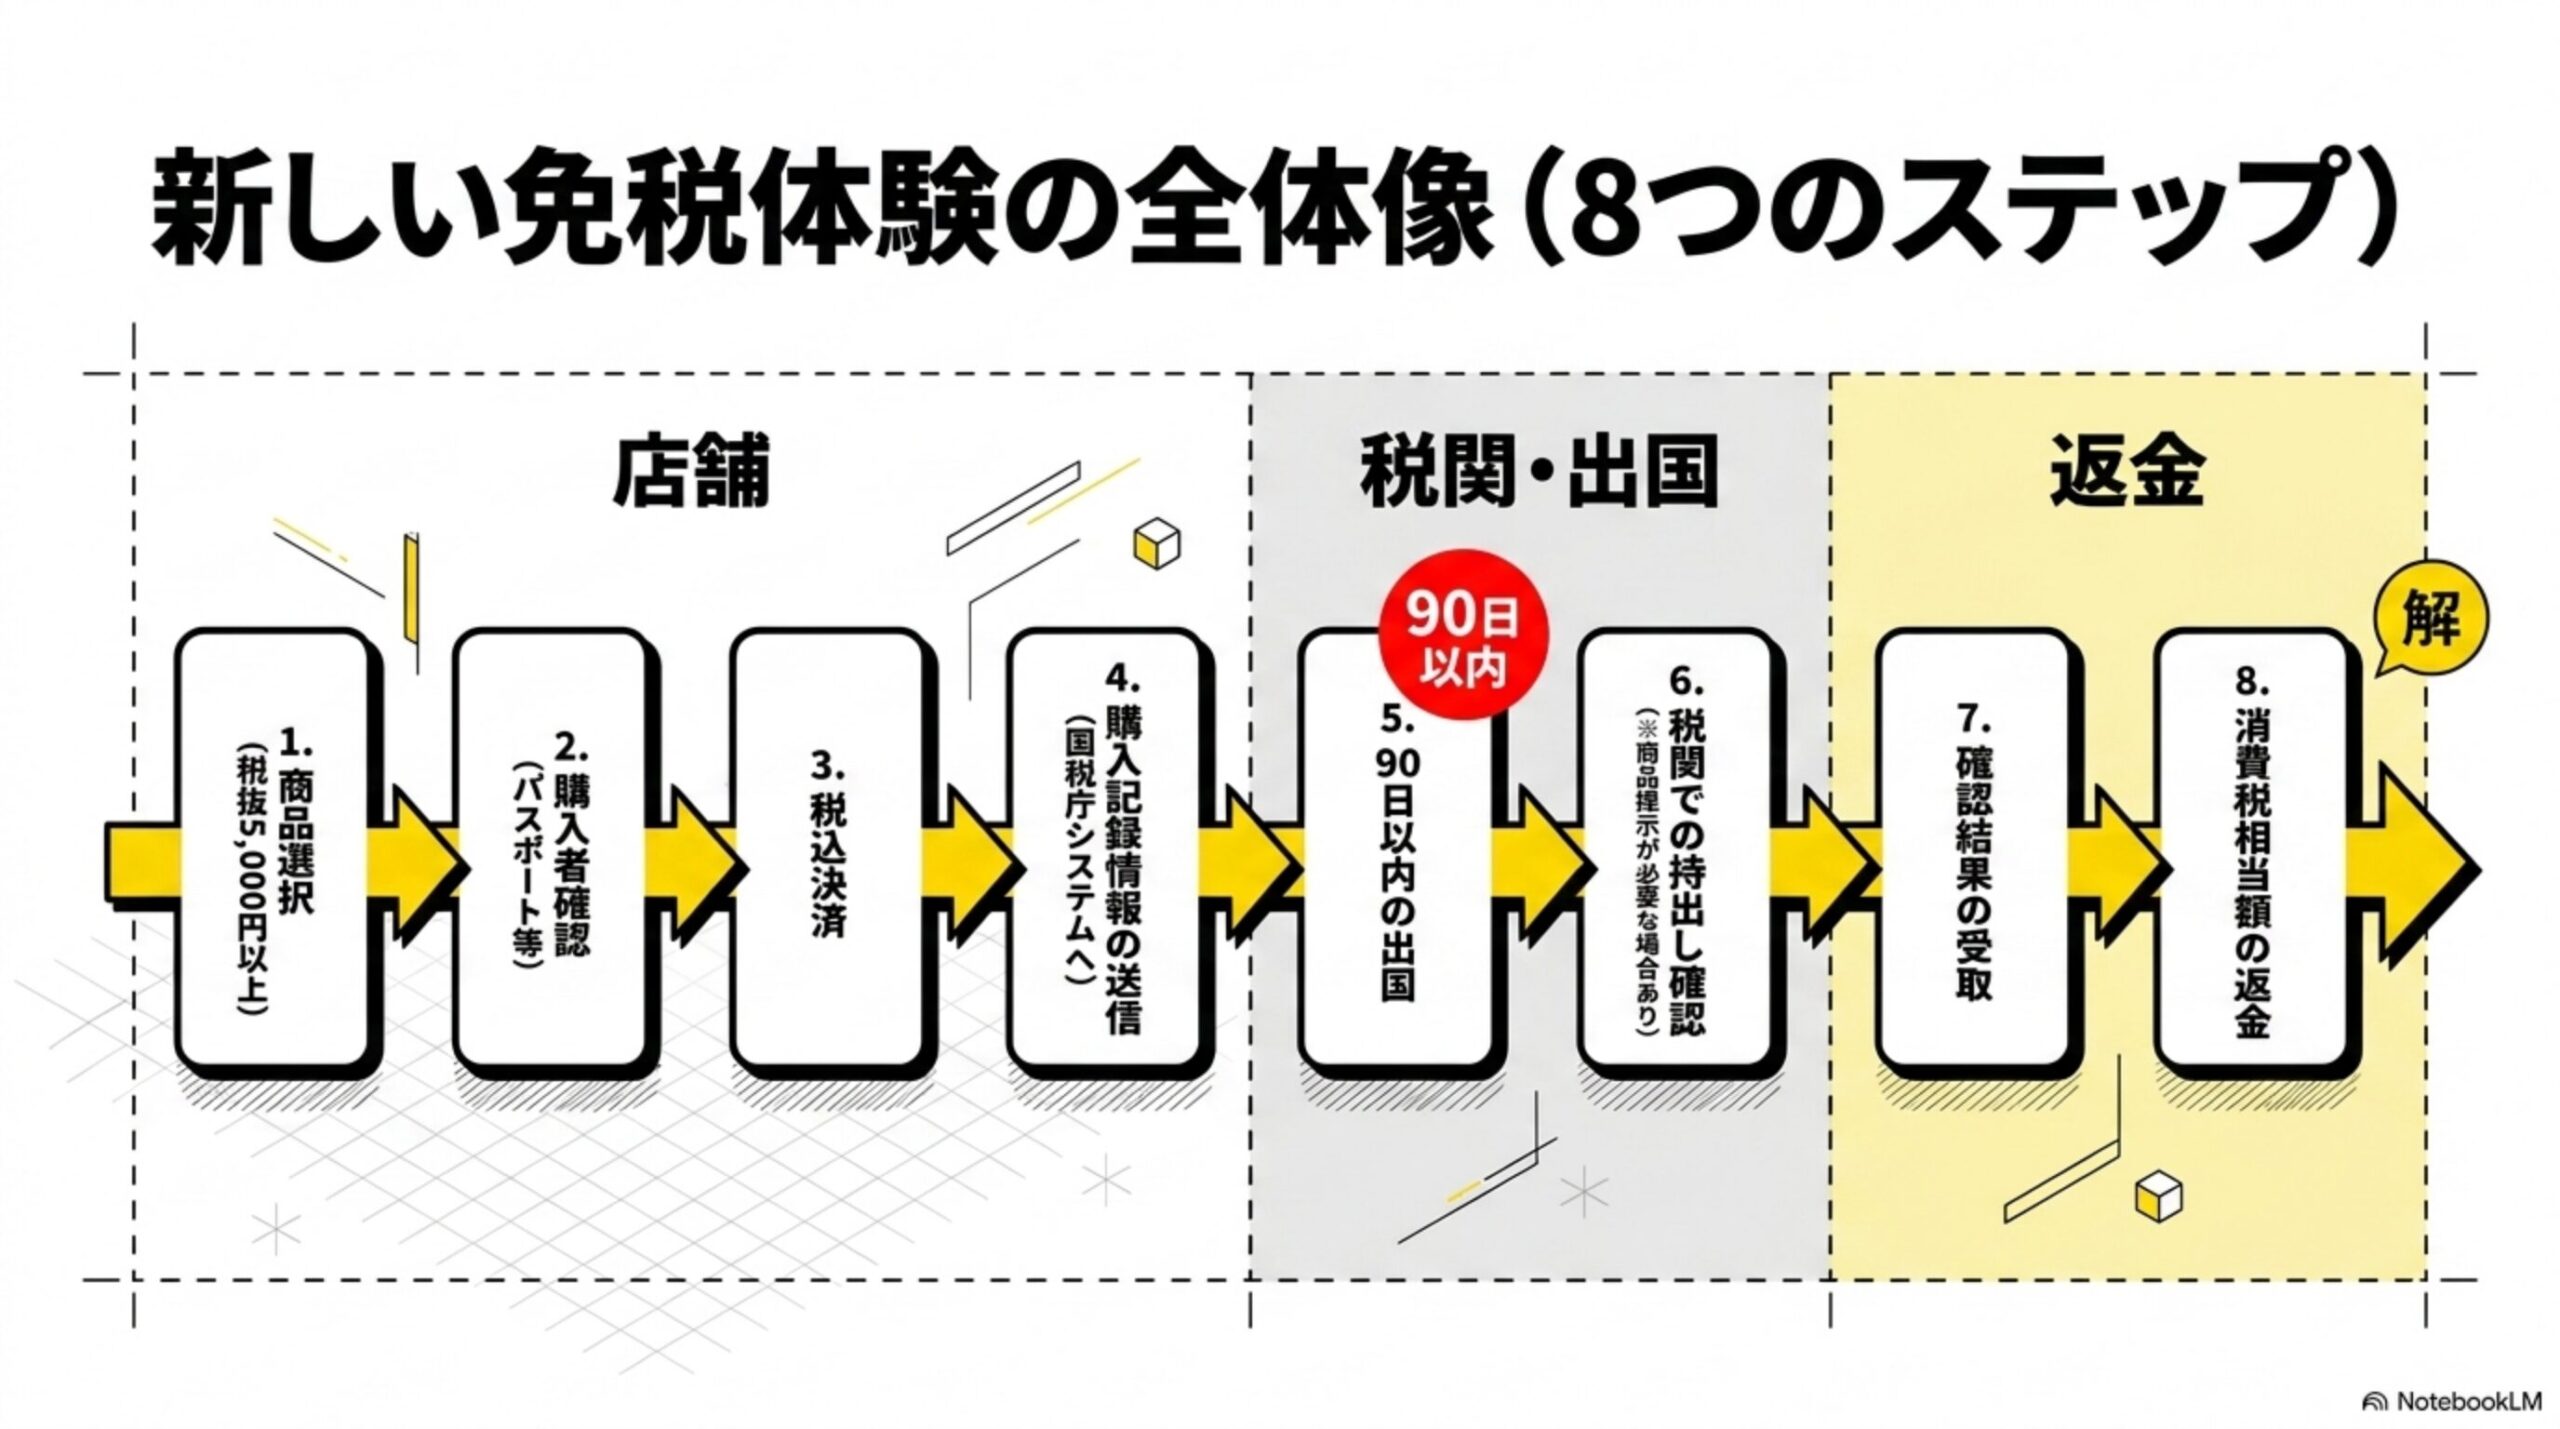
STEP1|免税店で商品を選ぶ
旅行者は、免税店で免税対象の商品を選びます。新制度でも、同じ免税店における1日の購入額が、税抜合計5,000円以上であることが必要です。
STEP2|免税購入対象者であることを確認する
店舗は、パスポートなどを使い、購入者が免税購入対象者に該当するか確認します。外国籍の旅行者では、短期滞在など所定の在留資格や入国後の期間を確認します。日本国籍でも、国外に2年以上継続して居住しているなど、一定の条件を満たす場合は対象になることがあります。日本国籍の対象者については、2026年11月以降、条件を満たすマイナンバーカードも確認書類として利用できます。
STEP3|税込価格で支払う
旅行者は、商品代金と消費税を含む税込価格を支払います。この時点では、まだ免税は確定していません。
STEP4|店舗が購入記録情報を送信する
免税店または委託先は、購入者や購入商品に関する購入記録情報を、国税庁の免税販売管理システムへ送信します。税関での確認結果は、この購入記録情報を単位として店舗側へ返されます。
STEP5|購入日から90日以内に出国する
旅行者が免税の適用を受けるには、免税対象物品の購入日から90日以内に出国し、空港または海港で税関の確認を受ける必要があります。
STEP6|税関で持出し確認を受ける
出国時に、免税手続用の端末などへパスポートを提示します。税関から商品の提示を求められる場合があるため、旅行者は免税対象物品をすぐ提示できる状態にしておく必要があります。免税店には、90日以内の確認、商品提示への対応、確認後に商品を国外へ持ち出す必要があることを購入者へ説明する義務があります。
STEP7|税関確認結果が免税店へ届く
税関が商品を国外へ持ち出すことを確認すると、国税庁のシステムを通じて、免税店または承認送受信事業者へ税関確認情報が提供されます。
STEP8|消費税相当額を返金する
免税店または返金業務の委託先が、旅行者へ消費税相当額を返金します。返金方法は法令で一つに決められておらず、銀行振込、クレジットカードへの送金、アプリ送金、出国港内での現金返金などが想定されています。
リファンド方式の対象となる商品
2026年11月1日以降の免税対象物品は、原則として、同一店舗における1日の購入額が税抜5,000円以上、購入者本人が国外へ持ち出す、出国時にすべて提示できる数量である、金・白金の地金ではない、消費税が非課税とされている商品ではない、出国時の税関確認を受けるという条件を満たす必要があります。
免税対象になり得る商品の例:衣類、靴・バッグ、家電製品、時計、宝飾品、民芸品、化粧品、食品・飲料、医薬品、酒類、工芸品、お土産品。ただし、国外への持ち出し規制や、相手国への持ち込み規制がある商品もあります。食品、植物、肉製品、医薬品などを販売する場合は、必要に応じて規制を説明し、販売を控えるなどの対応も検討する必要があります。
消耗品の50万円上限と特殊包装が廃止
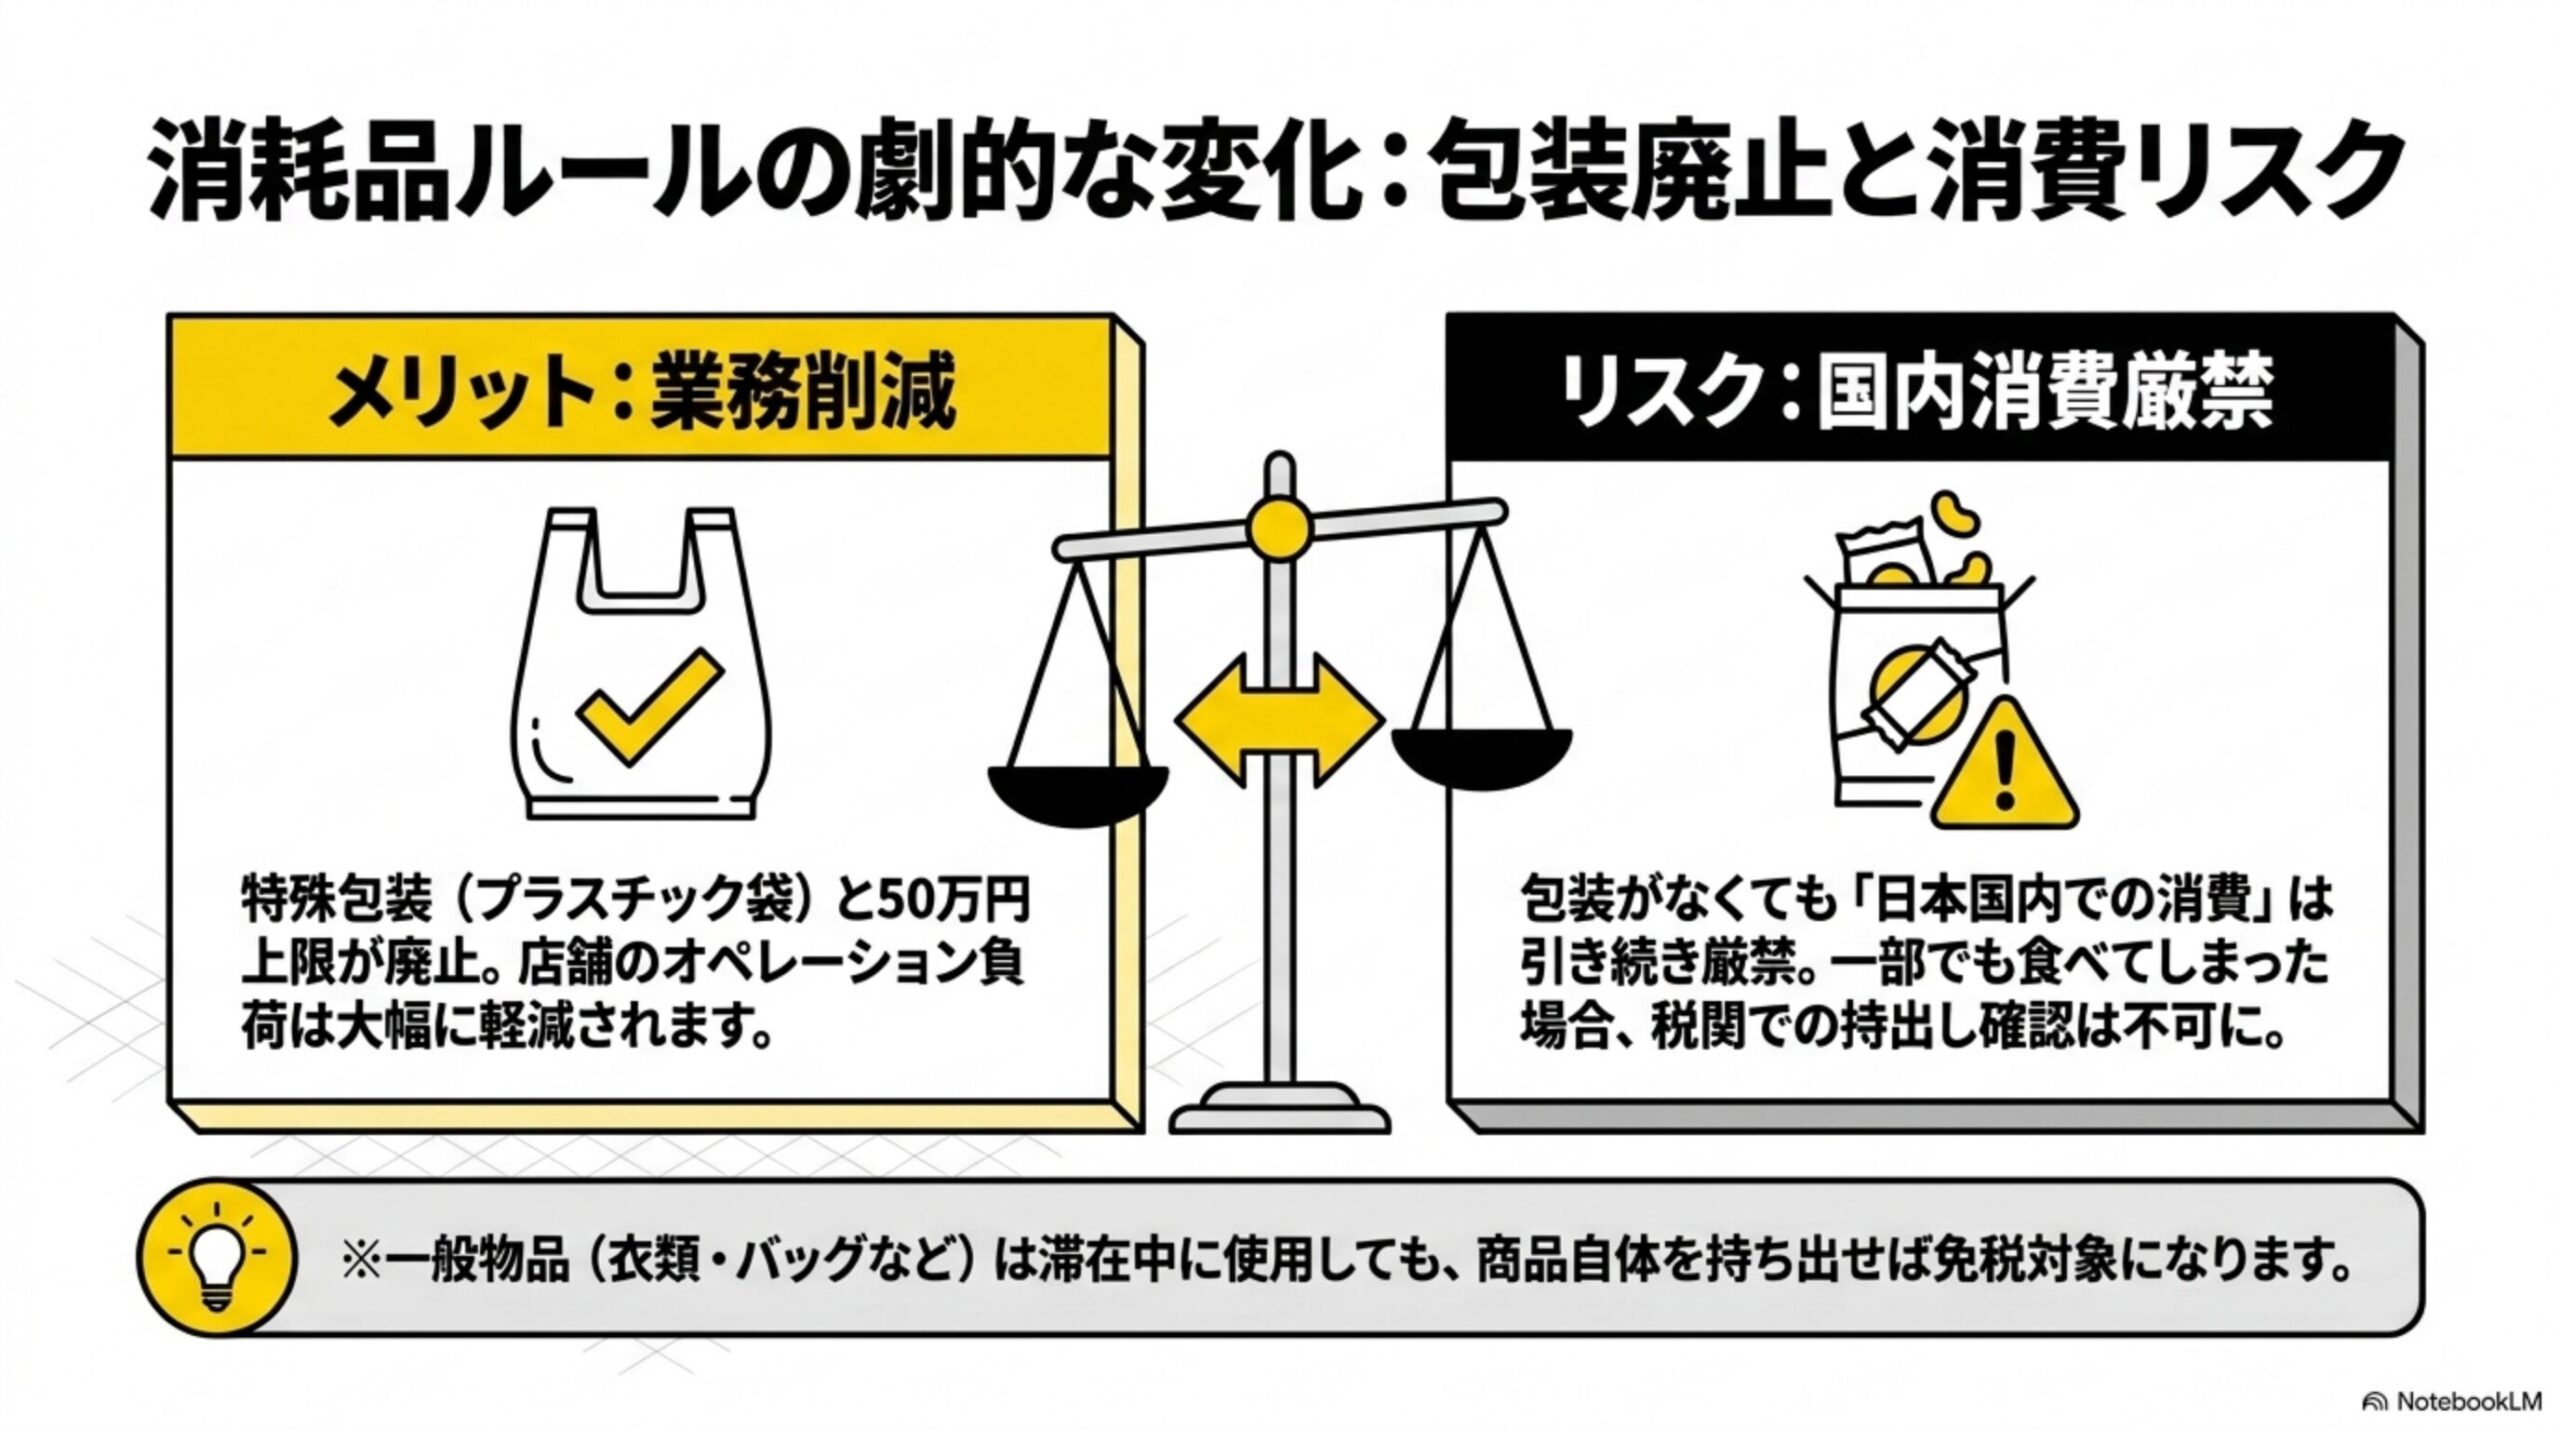
現行制度では、食品、飲料、化粧品、医薬品などの消耗品について、同一店舗・同一日当たり税抜5,000円以上50万円以下という購入金額の条件があります。また、日本国内で消費されないよう、指定された方法で特殊包装する必要があります。リファンド方式では、一般物品と消耗品の区分、消耗品の税抜50万円という購入上限、消耗品の特殊包装が廃止されます。
特殊包装が廃止されても、食品、飲料、化粧品などを日本国内で消費した場合、その商品について税関の持出し確認を受けることはできません。消耗品の全部または一部を国内で消費した場合は、免税手続用端末での手続きを行わず、税関職員へその旨を申し出る必要があります。一方、衣類やバッグなど、消耗品以外の商品は、日本滞在中に使用していても、最終的に商品そのものを国外へ持ち出せれば税関確認の対象になり得ます。
最大の注意点|税関確認は購入記録情報ごと
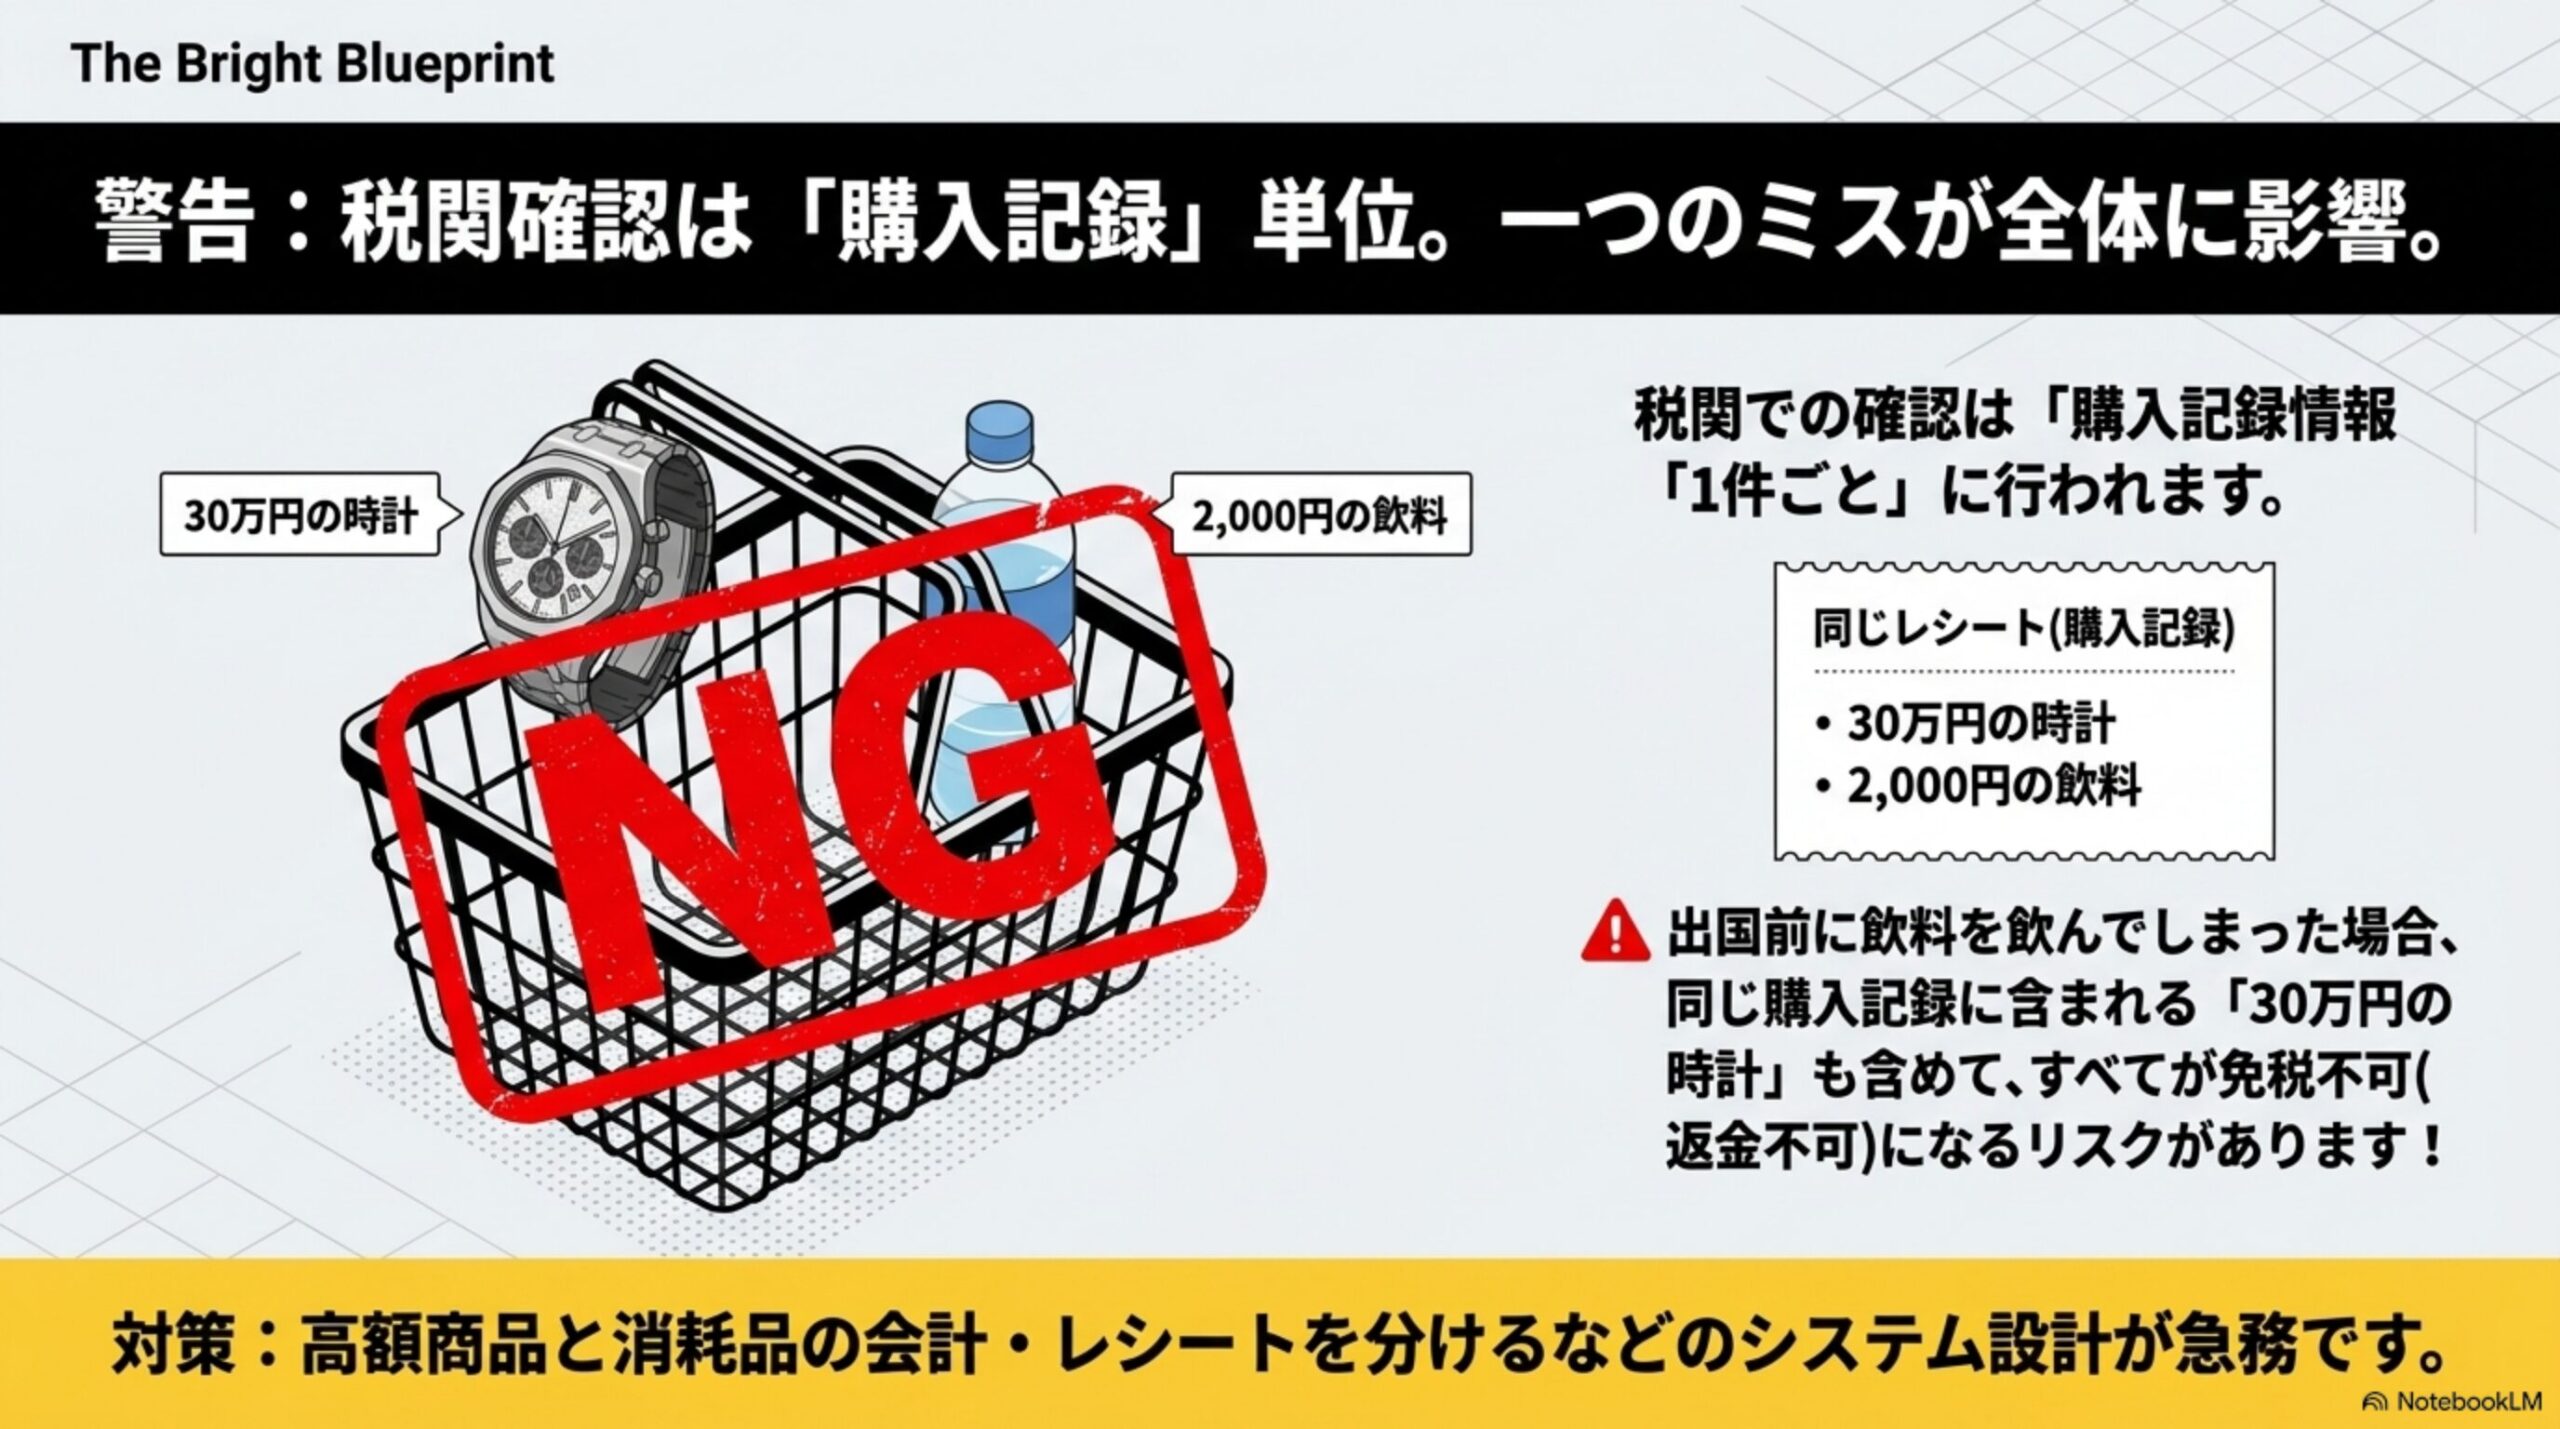
新制度で店舗が特に注意したいのが、税関確認の単位です。税関での確認は、原則として購入記録情報1件ごとに行われます。購入記録情報1件に複数の商品が含まれており、そのうち1つでも税関で確認できなかった場合、その購入記録情報に含まれるすべての商品が免税対象にならない可能性があります。
商品特性や持出しリスクが異なる場合は、会計単位、購入記録情報の作成単位、レシートの分け方、消耗品への説明方法、高額商品と飲食料品の同時販売を、利用するシステム事業者や税務署へ確認しておく必要があります。単純にレシートを細かく分割すればよいと決めつけるのではなく、実際の販売単位と購入記録情報が適切に対応する業務設計が必要です。
返金は誰が行う?
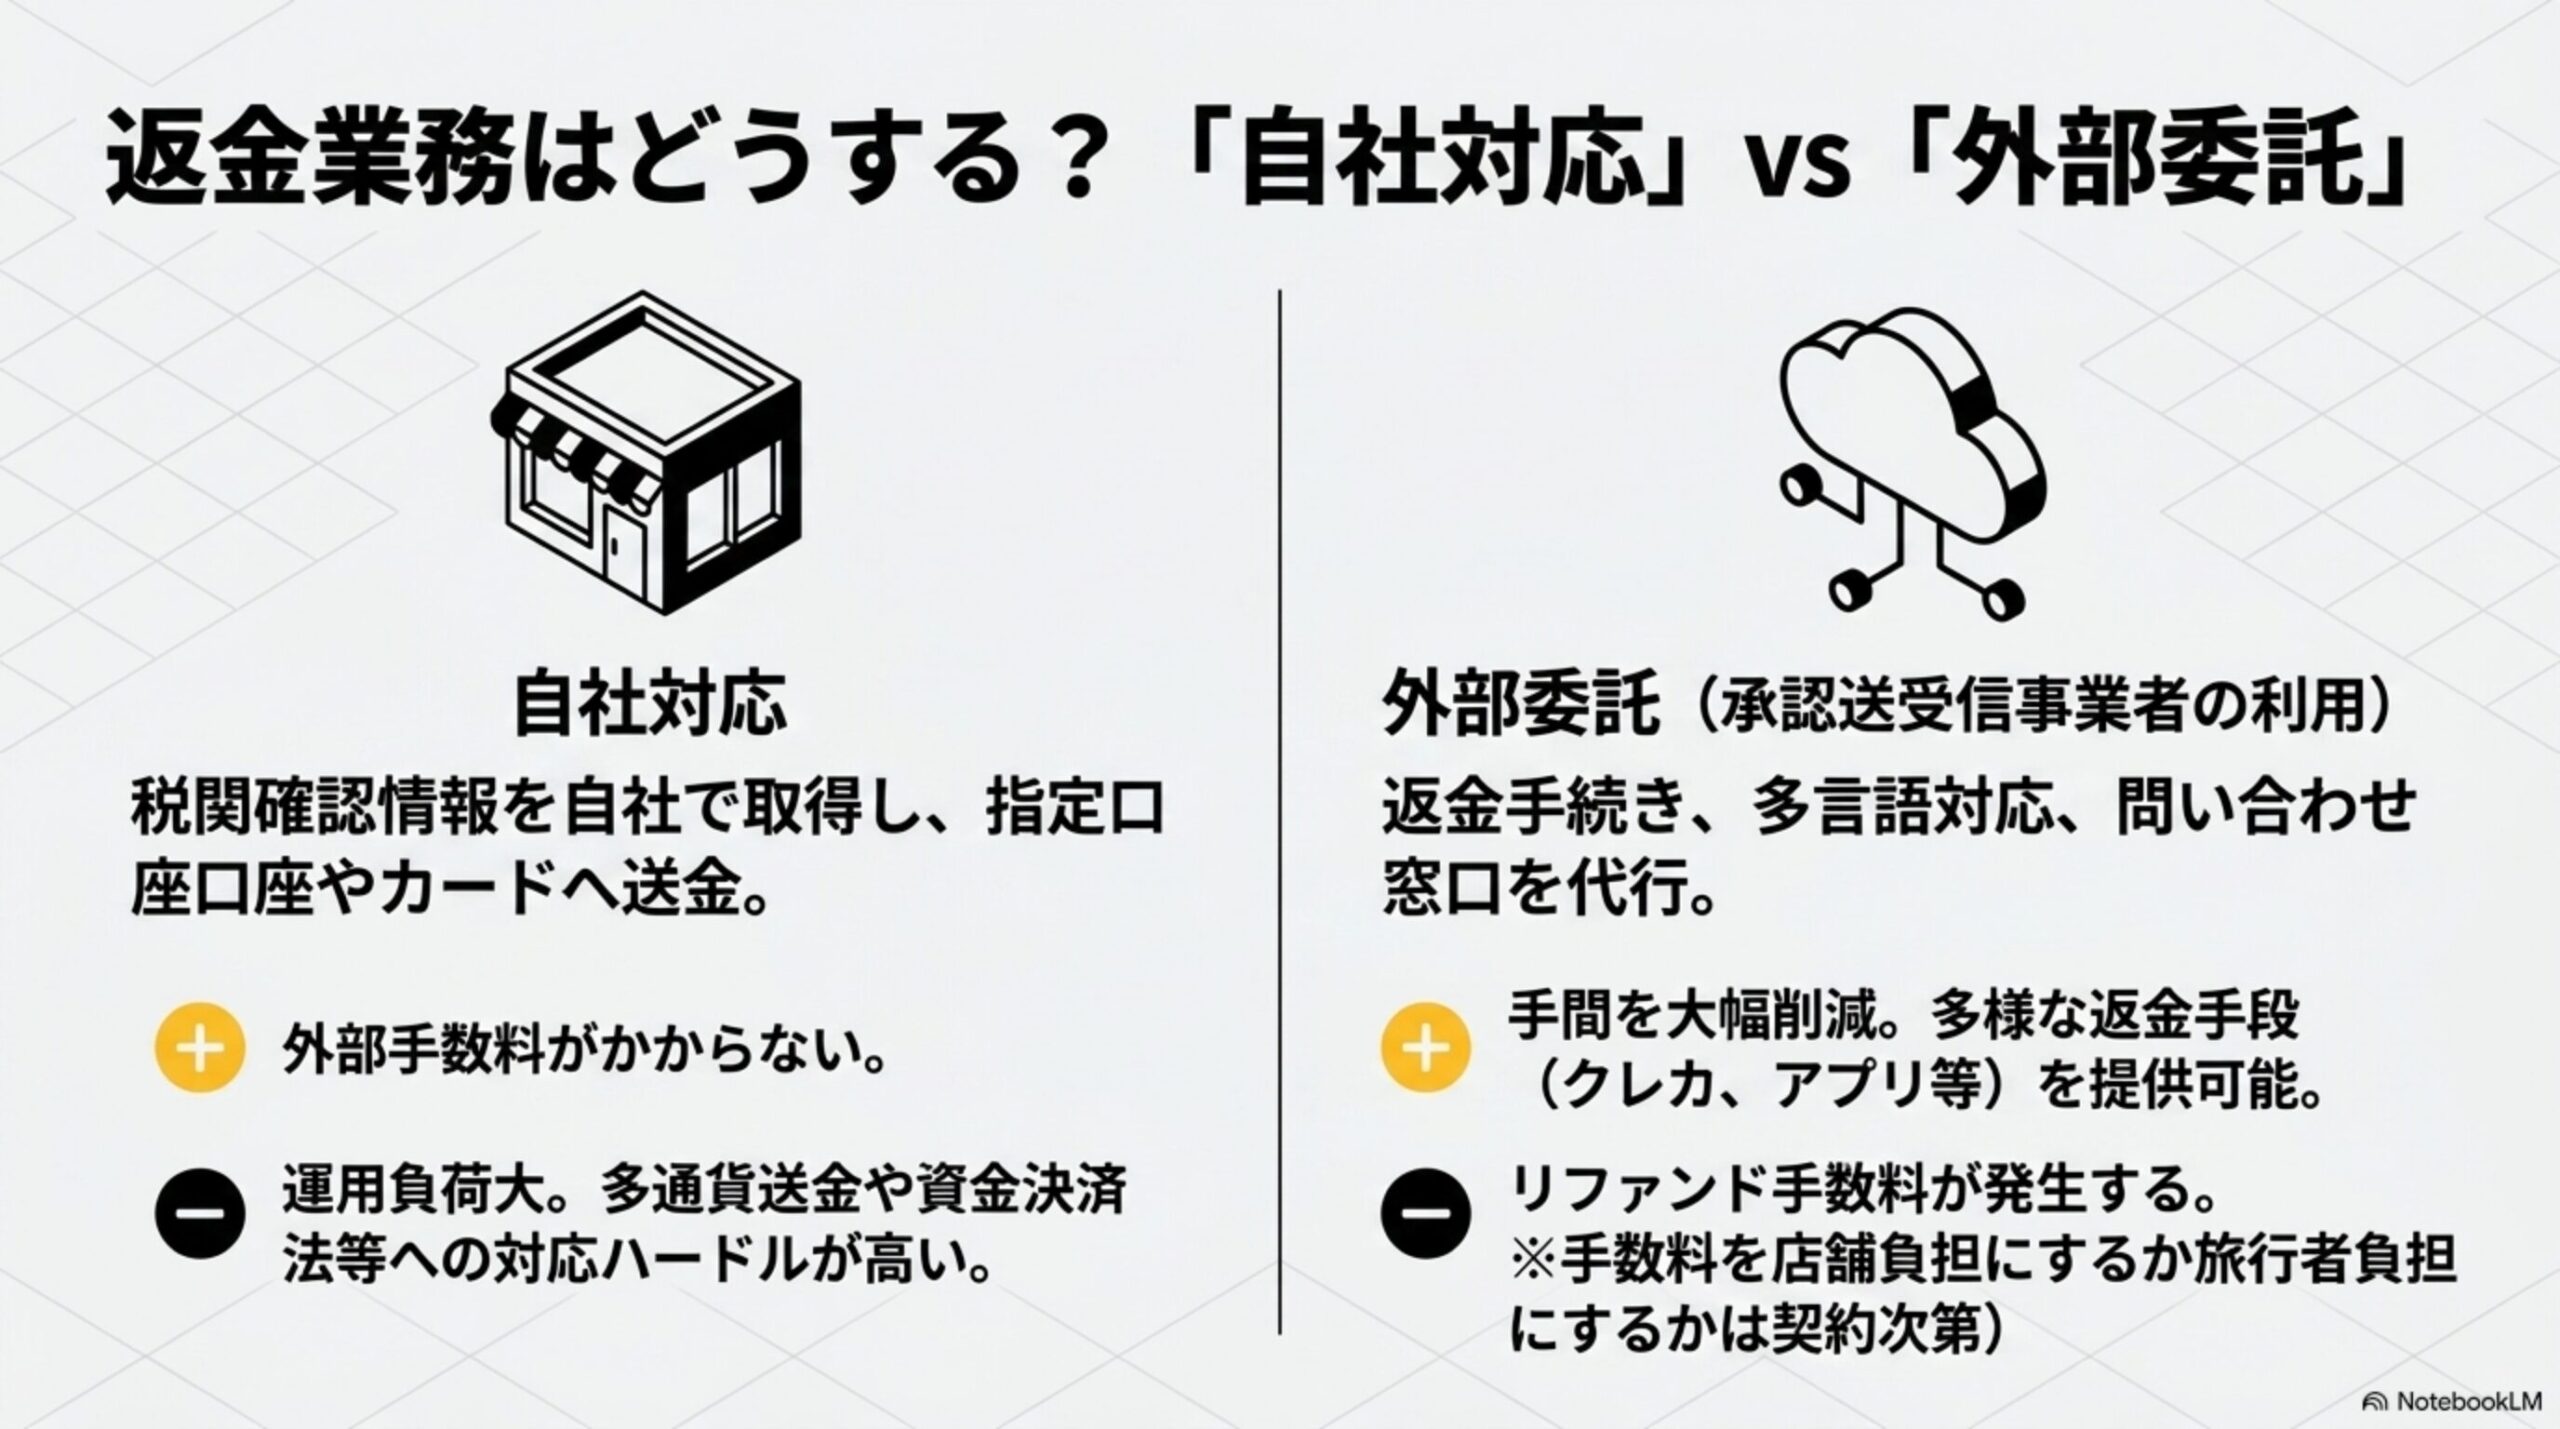
1.免税店が自ら返金する
免税店が税関確認情報を取得し、登録された返金先へ消費税相当額を送金します。考えられる返金方法は、クレジットカードへの返金、銀行口座への振込、アプリへの送金、電子マネー・ポイント、空港や港での現金返金です。国税庁は、返金方法を消費税法令で一律に定めていません。クーポンやポイントによる交付、消費税相当額を上回る金額の返金も、制度上は選択可能と説明しています。ただし、旅行者が帰国後に使えない店舗限定ポイントでは、満足度を下げる可能性があります。利用できる国、通貨、返金速度、手数料を含めて決める必要があります。
2.返金業務を委託する
免税店は、承認送受信事業者などへ返金手続きを委託できます。委託先を利用すれば、税関確認情報の取得、返金先の登録、多通貨への対応、クレジットカード返金、返金結果の管理、旅行者からの問い合わせなどをまとめて任せられる可能性があります。ただし、提供される機能、対応言語、返金日数、手数料、障害時の対応は事業者によって異なります。
リファンド手数料は誰が負担する?
返金代行業者を利用する場合、リファンド手数料が発生する可能性があります。手数料を、旅行者が負担する、免税店が負担する、双方で分担するのどれにするかについて、消費税法令上の一律の決まりはありません。政府が返金手続きのための手数料を徴収することもありません。具体的な負担方法は、免税店と返金代行業者の契約によって決まります。
例えば、税込11万円の商品を販売し、消費税相当額が1万円だったとします。リファンド手数料が1,000円で、旅行者負担なら、実際に旅行者へ戻る金額は9,000円です。その場合、販売時に、返金予定額、差し引かれる手数料、返金方法、返金までの日数、返金申請の期限を分かりやすく説明しなければ、トラブルになりやすくなります。
返金期限はいつまで?
税関の確認を受ける期限は、商品購入日から90日以内です。一方、税関確認後、免税店が旅行者へ返金するまでの具体的な日数は、消費税法令で一律には定められていません。免税店は、返金方法の登録期限、税関確認後の返金予定日、返金失敗時の再手続き、返金先情報に誤りがあった場合、連絡が取れない場合、一定期間経過後の扱いを、販売時に定めておく必要があります。
購入者側の都合で返金できない場合、未返金の消費税相当額を雑益処理するまでの期間も法令で一律には定められていません。国税庁のQ&Aでは、あらかじめ「返金申請がない場合は一定日数経過後に返金できなくなる」と案内し、旅行者と合意しておく方法が示されています。
旅行者へ返金できなくても免税は成立する?
旅行者が返金方法を登録しなかったなどの理由で、免税店が返金できない場合があります。この場合でも、免税店が税関確認情報を保存していれば、消費税の免税適用を受けられると国税庁は説明しています。ただし、「店舗が免税になった」「旅行者へ返金しなくてよい」という意味ではありません。旅行者との契約や販売時の案内に基づき、可能な範囲で返金対応を行う必要があります。返金不能時の期限や取扱いは、利用規約・店頭表示・多言語案内に明記しておきましょう。
店舗側の会計処理はどう変わる?
リファンド方式では、商品販売時点では税込価格で販売します。その後、税関確認情報を保存し、免税販売が成立した取引について、会計上の振替処理を行います。販売した課税期間と、税関確認情報を保存した課税期間が異なる場合もあるため、売上の計上方法、消費税申告、返金債務の管理を事前に整理する必要があります。国税庁のQ&Aでは、前期の販売について翌期に税関確認情報を保存した場合に、翌期で振替処理する方法のほか、前期の消費税申告について更正の請求を行うケースも示されています。
管理するべき項目:販売日、購入記録情報の識別情報、税込販売額、消費税相当額、税関確認結果、確認結果の取得日、返金予定額、リファンド手数料、実際の返金額、返金日、返金失敗、未返金残高、会計上の振替日。会計処理は決算期や返金方法によって変わる可能性があるため、利用システムの仕様だけで判断せず、税理士や所轄税務署へ確認してください。
リファンド方式を売上向上に活用する7つの方法
リファンド方式は、単なる制度対応ではありません。旅行者の不安を減らし、購入しやすい仕組みを作れば、インバウンド売上へつなげられます。
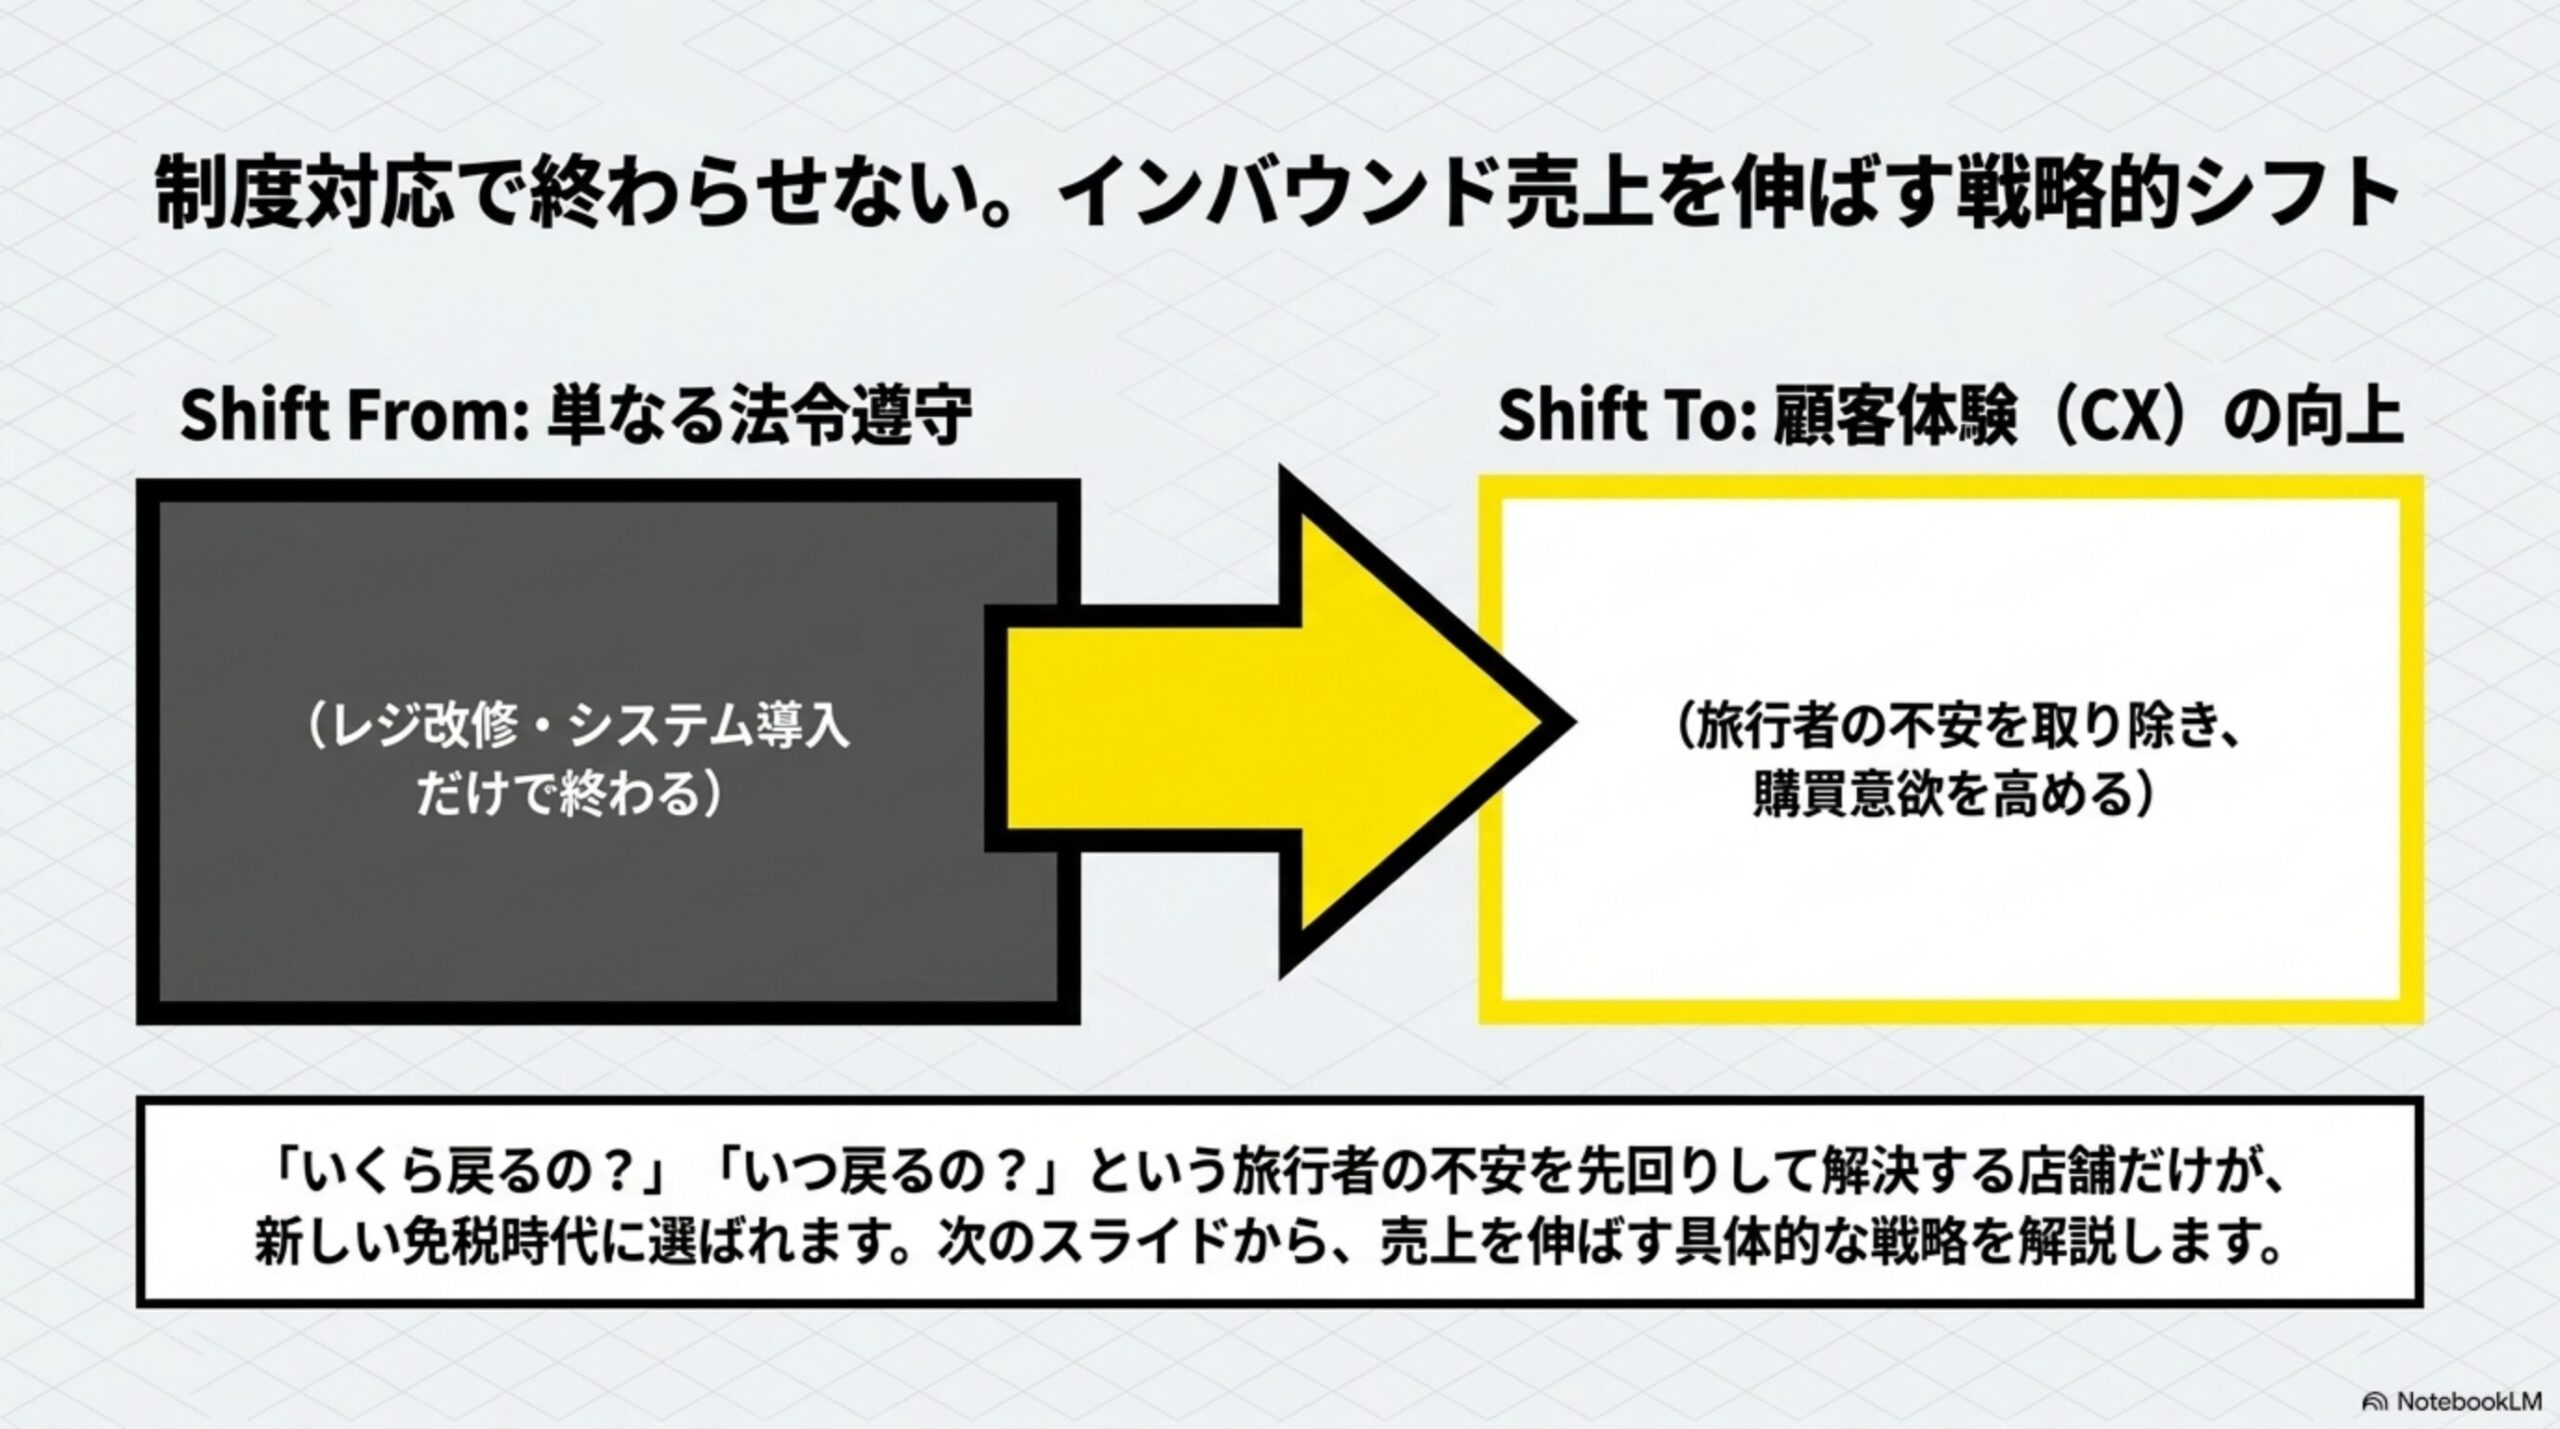
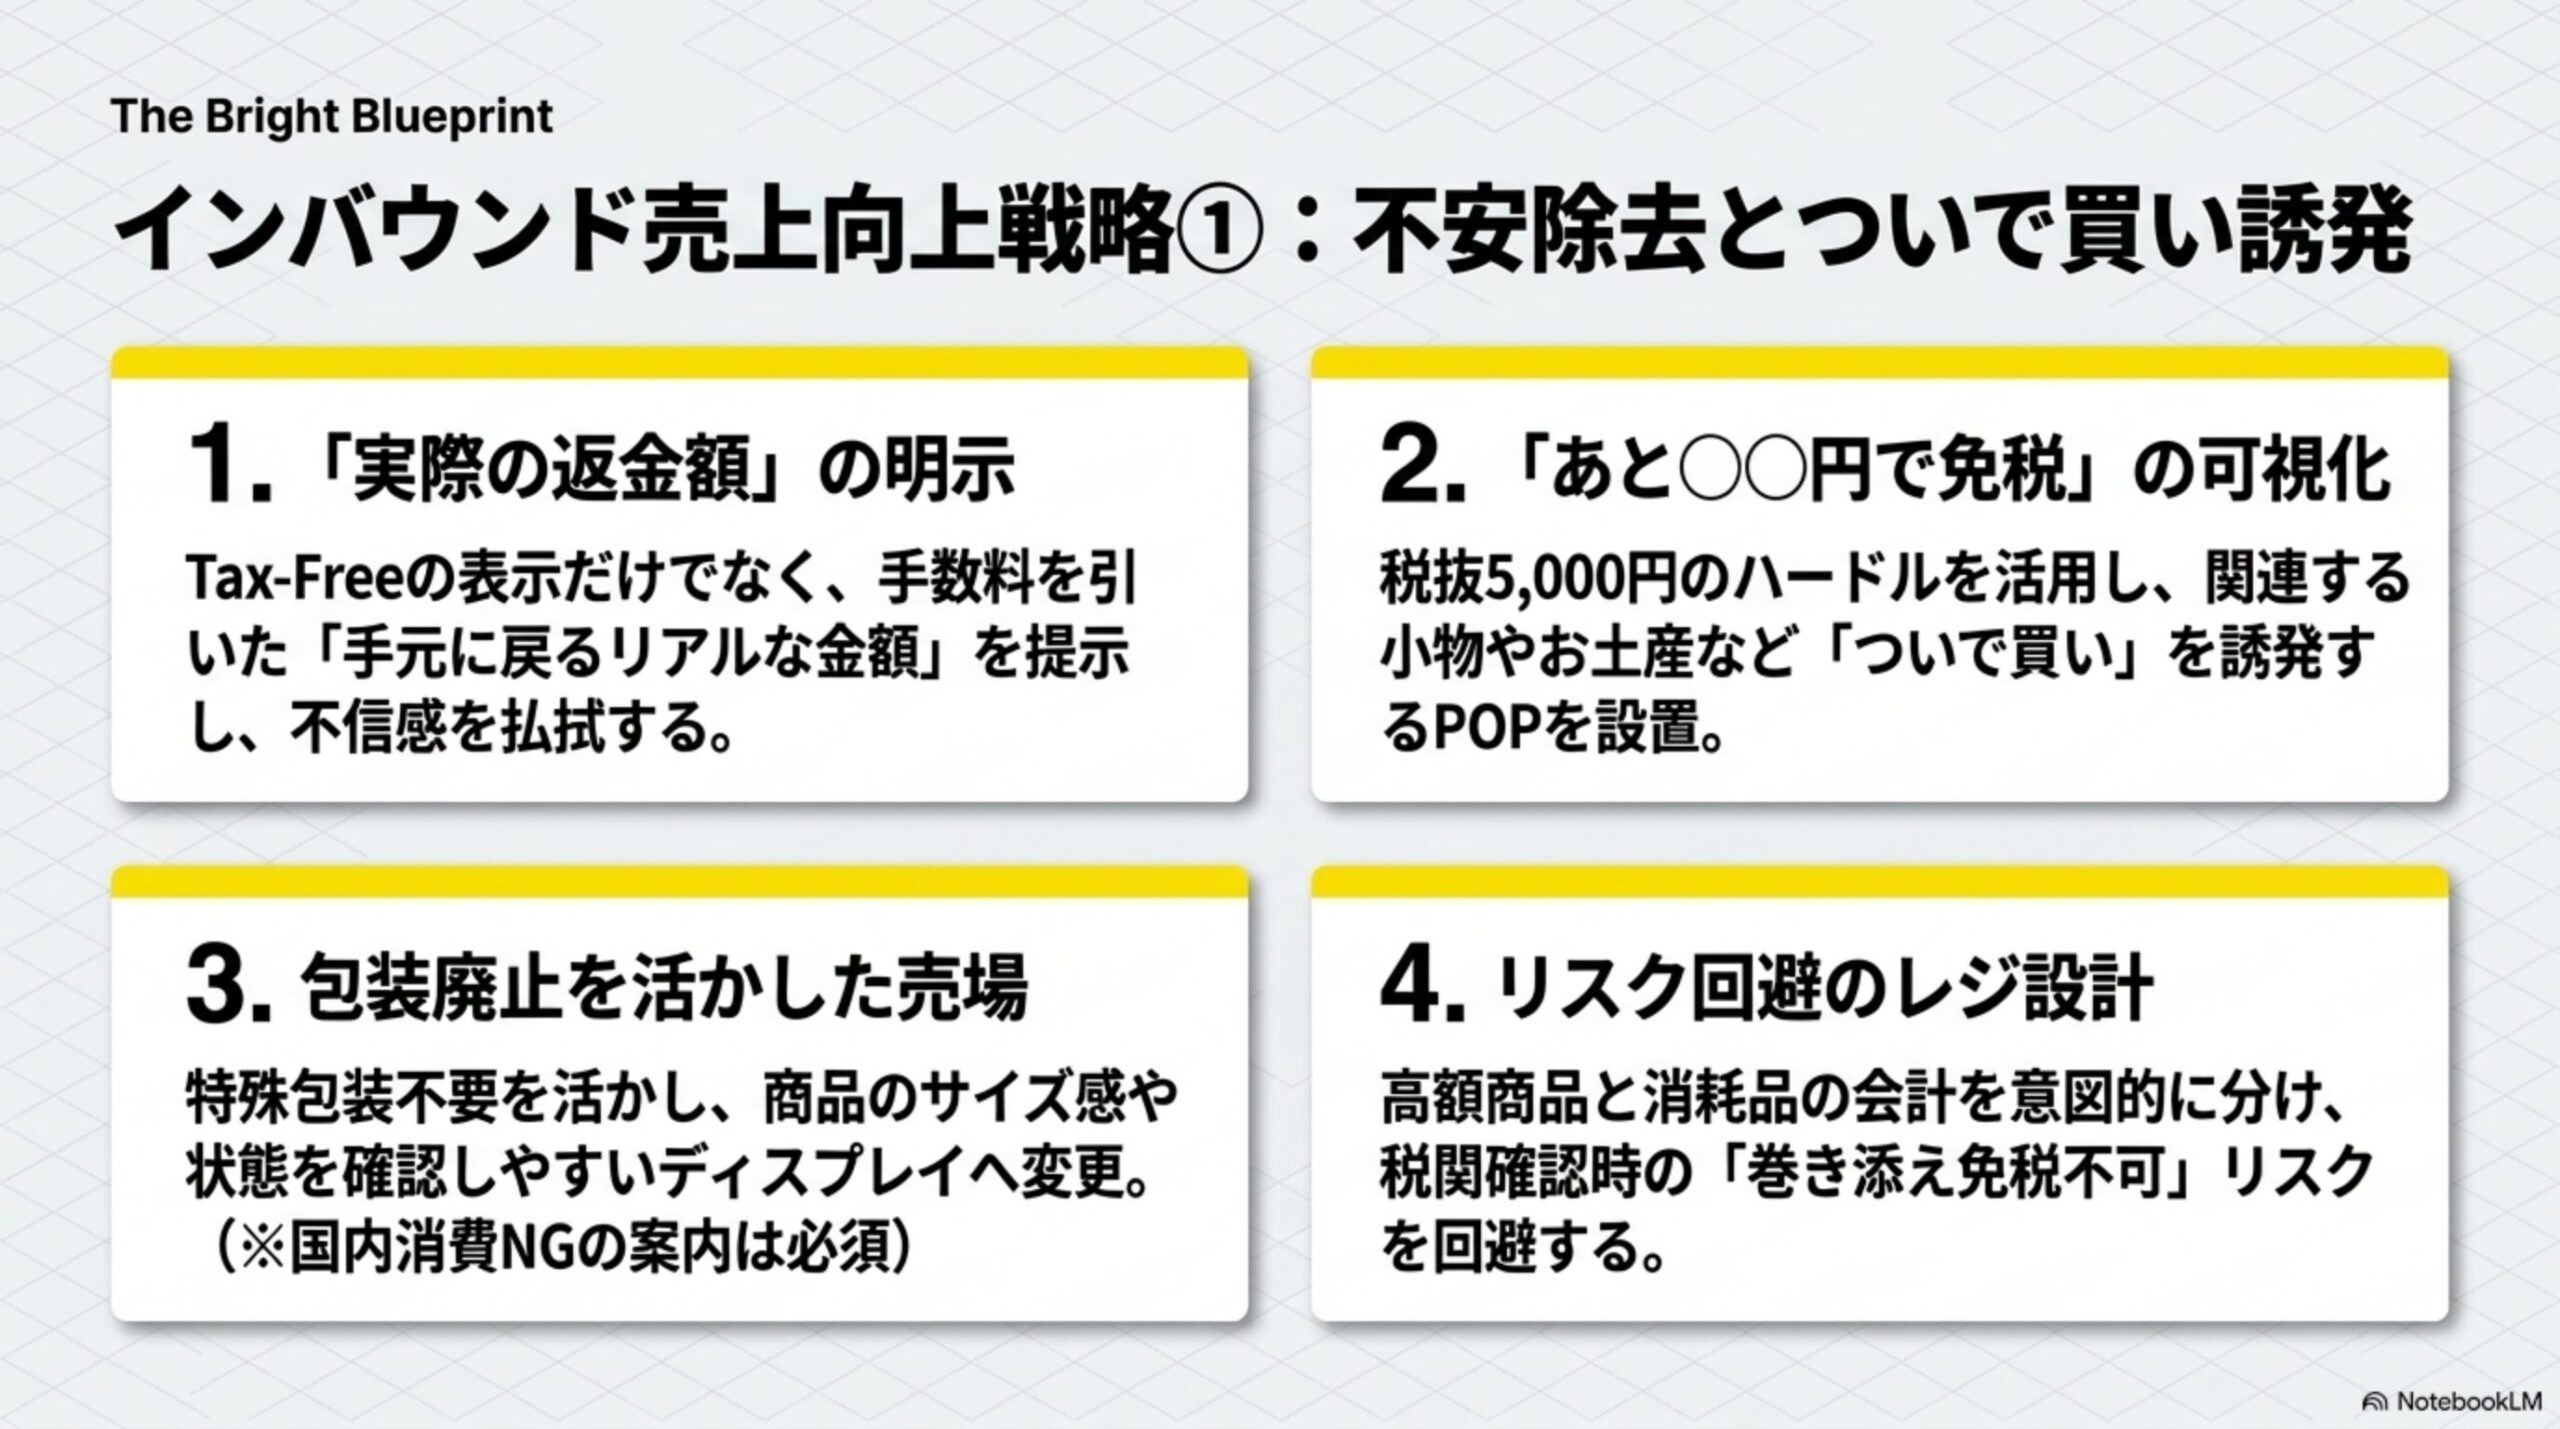
1.「実際に戻る金額」を見せる
「Tax-Free」と表示するだけでは、旅行者は購入時に支払う金額、返金予定額、手数料、最終的な負担額、返金時期が分かりません。商品やレジ画面に、購入金額・返金予定額・最終負担額を並べて表示します。手数料がかかる場合は、消費税相当額の全額が返金されるように見せないことが重要です。
2.税抜5,000円までの不足額を分かりやすくする
免税対象となる最低購入額は、同じ免税店における1日の税抜合計5,000円以上です。現在の購入額と、免税対象までの不足額を表示すれば、旅行者が関連商品を追加しやすくなります。ただし、不要な商品を強引に販売するのではなく、関連する消耗品、小型のお土産、ギフト包装、交換部品、地域限定商品など、購入目的に合うものを提案します。
下の計算機で、返金見込み額と免税ラインを確認してみよう
税込価格を入力すると、消費税相当額の目安と、手数料を差し引いた返金見込み額を計算します。また、現在の購入額から免税ラインまでの不足額も計算できます。
税込価格(10%の消費税を含む前提)を入力すると、消費税相当額の目安と、手数料を差し引いた返金見込み額を計算します(利用でXP+10、バッジ獲得)。
現在の税抜購入合計額を入力すると、免税対象となる税抜5,000円までの不足額を計算します(利用でXP+10、バッジ獲得)。
3.消耗品の特殊包装廃止を売場改善に使う
特殊包装が不要になることで、店舗側の包装作業や資材負担を減らせる可能性があります。旅行者も、商品サイズや状態を確認しやすくなります。一方で、国内で消費すると返金を受けられないため、「日本国内では消費しないでください」といった案内を、商品棚、レジ、レシート、QRコード、返金案内画面へ表示する必要があります。
6.高額商品と消耗品の会計設計を見直す
税関確認が購入記録情報単位で行われるため、高額商品と国内で消費されやすい食品・飲料などを同じ購入記録へ含めると、返金全体に影響する可能性があります。店舗では、時計と飲料、家電と化粧品、工芸品と食品、ブランド品と菓子、高額商品と試食用商品といった組み合わせを確認します。会計を分ける必要性や購入記録情報の作成方法は、利用する承認送受信事業者や所轄税務署へ確認します。
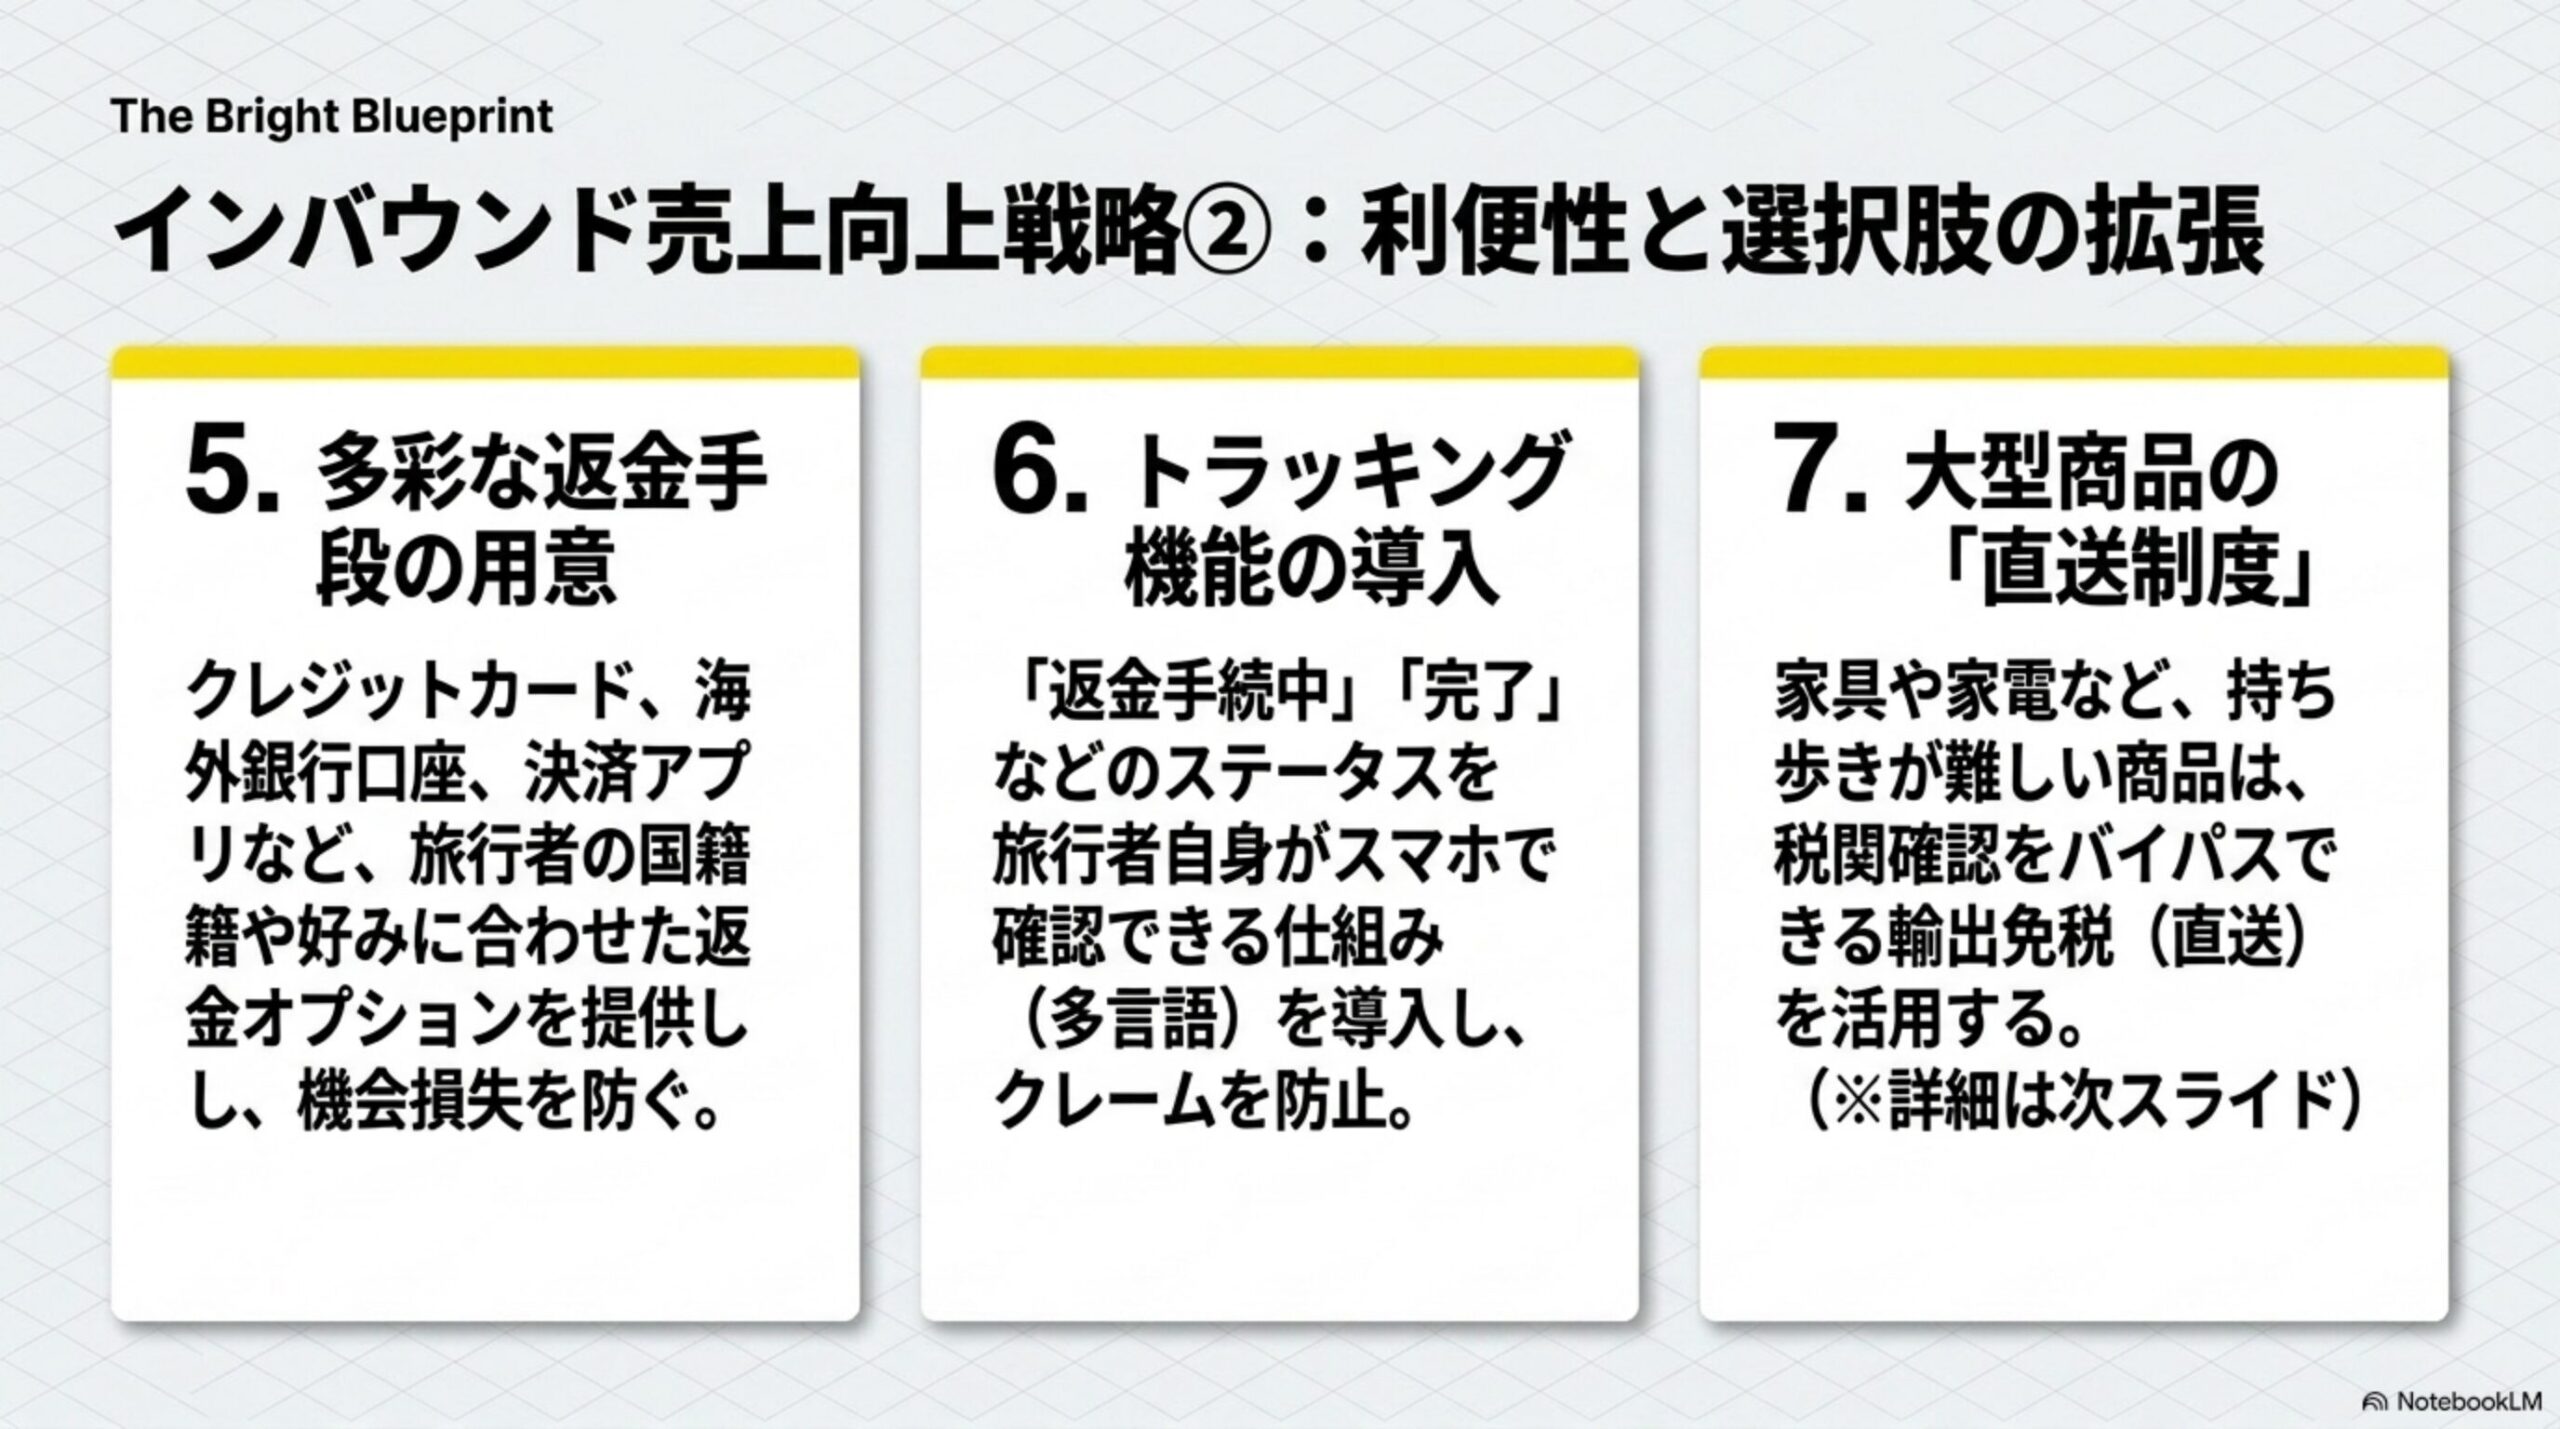
4.返金方法を選べるようにする
旅行者によって希望する返金方法は異なります。元のクレジットカード、海外銀行口座、決済アプリ、現金、ポイント、クーポンなど、複数の方法を用意できれば、返金先を登録できないことで購入を諦める人を減らせます。ただし、店舗が独自に海外送金やアプリ送金を行う場合、資金決済法、犯罪収益移転防止法、外国為替及び外国貿易法などへの対応が必要になる場合があります。自社運用と委託運用のどちらが適しているか、専門家や事業者へ確認してください。
5.返金状況を確認できるようにする
旅行者が出国した後に「返金されていない」「どこへ問い合わせればよいか分からない」という状態になると、低評価やカード会社への申立てにつながる可能性があります。受付番号、税関確認状況、返金手続中、返金完了、返金失敗、再登録方法、問い合わせ先を確認できる仕組みを作ります。言語は、日本語だけでなく、英語を基本に、来店者へ合わせて中国語・韓国語なども検討します。
7.大型商品には直送制度を組み合わせる
家具、大型家電、工芸品などは、旅行者が空港まで自分で持参するのが難しい場合があります。その場合は、旅行者が購入後に自分で郵便局から別送するのではなく、店舗で国際第二種貨物利用運送事業者との運送契約を締結し、その場で商品を引き渡す直送制度を利用できる可能性があります。この直送制度は、リファンド方式による免税販売とは別に、消費税法上の輸出免税制度を利用するものです。所定の条件を満たせば、店舗で税抜価格による販売ができ、免税店であること、税抜5,000円以上であること、購入記録情報を送信することも必要ありません。
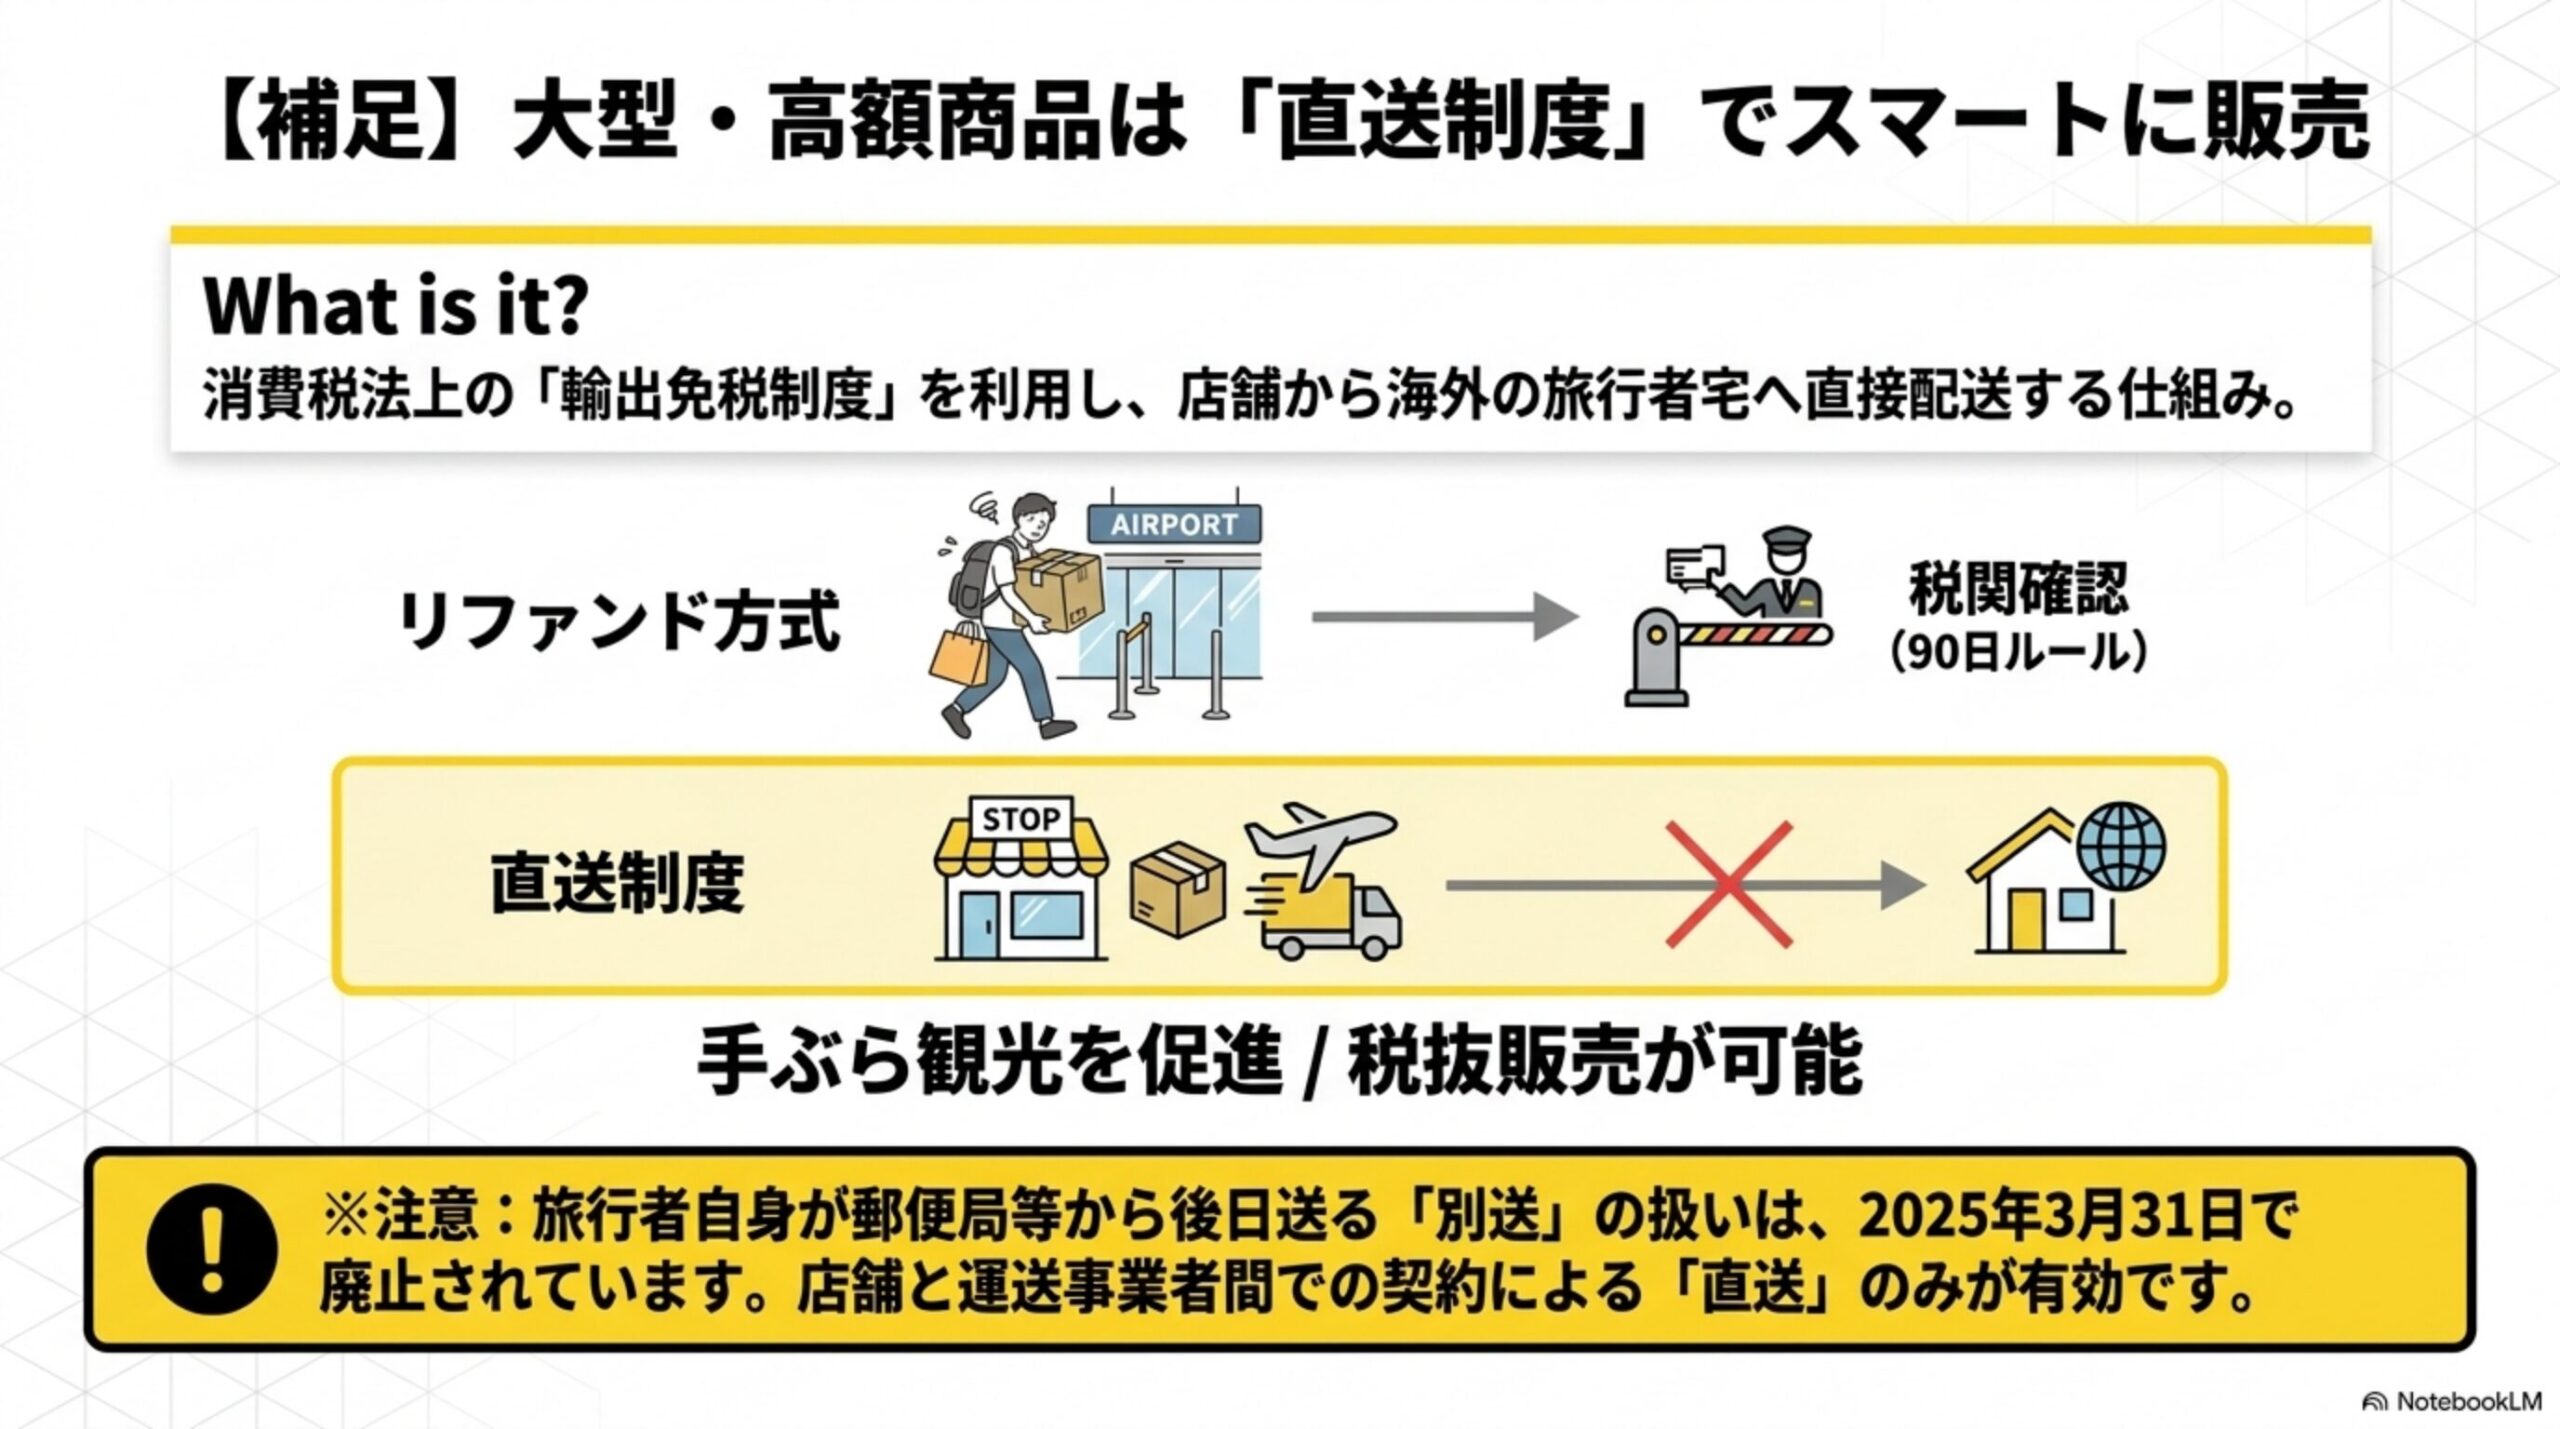
直送が向く商品:家具、大型家電、陶磁器、美術品、複数の商品、重量のある工芸品、空港へ持参しにくい商品。なお、旅行者自身が購入品を後から郵便物として海外へ送る「別送」の取扱いは、2025年3月31日で廃止されています。UGXや国際宅配便を活用した直送を検討する場合は、店舗、運送事業者、通関、輸入国側の条件を一つの販売フローとして設計する必要があります。
免税店が2026年11月までに準備すること
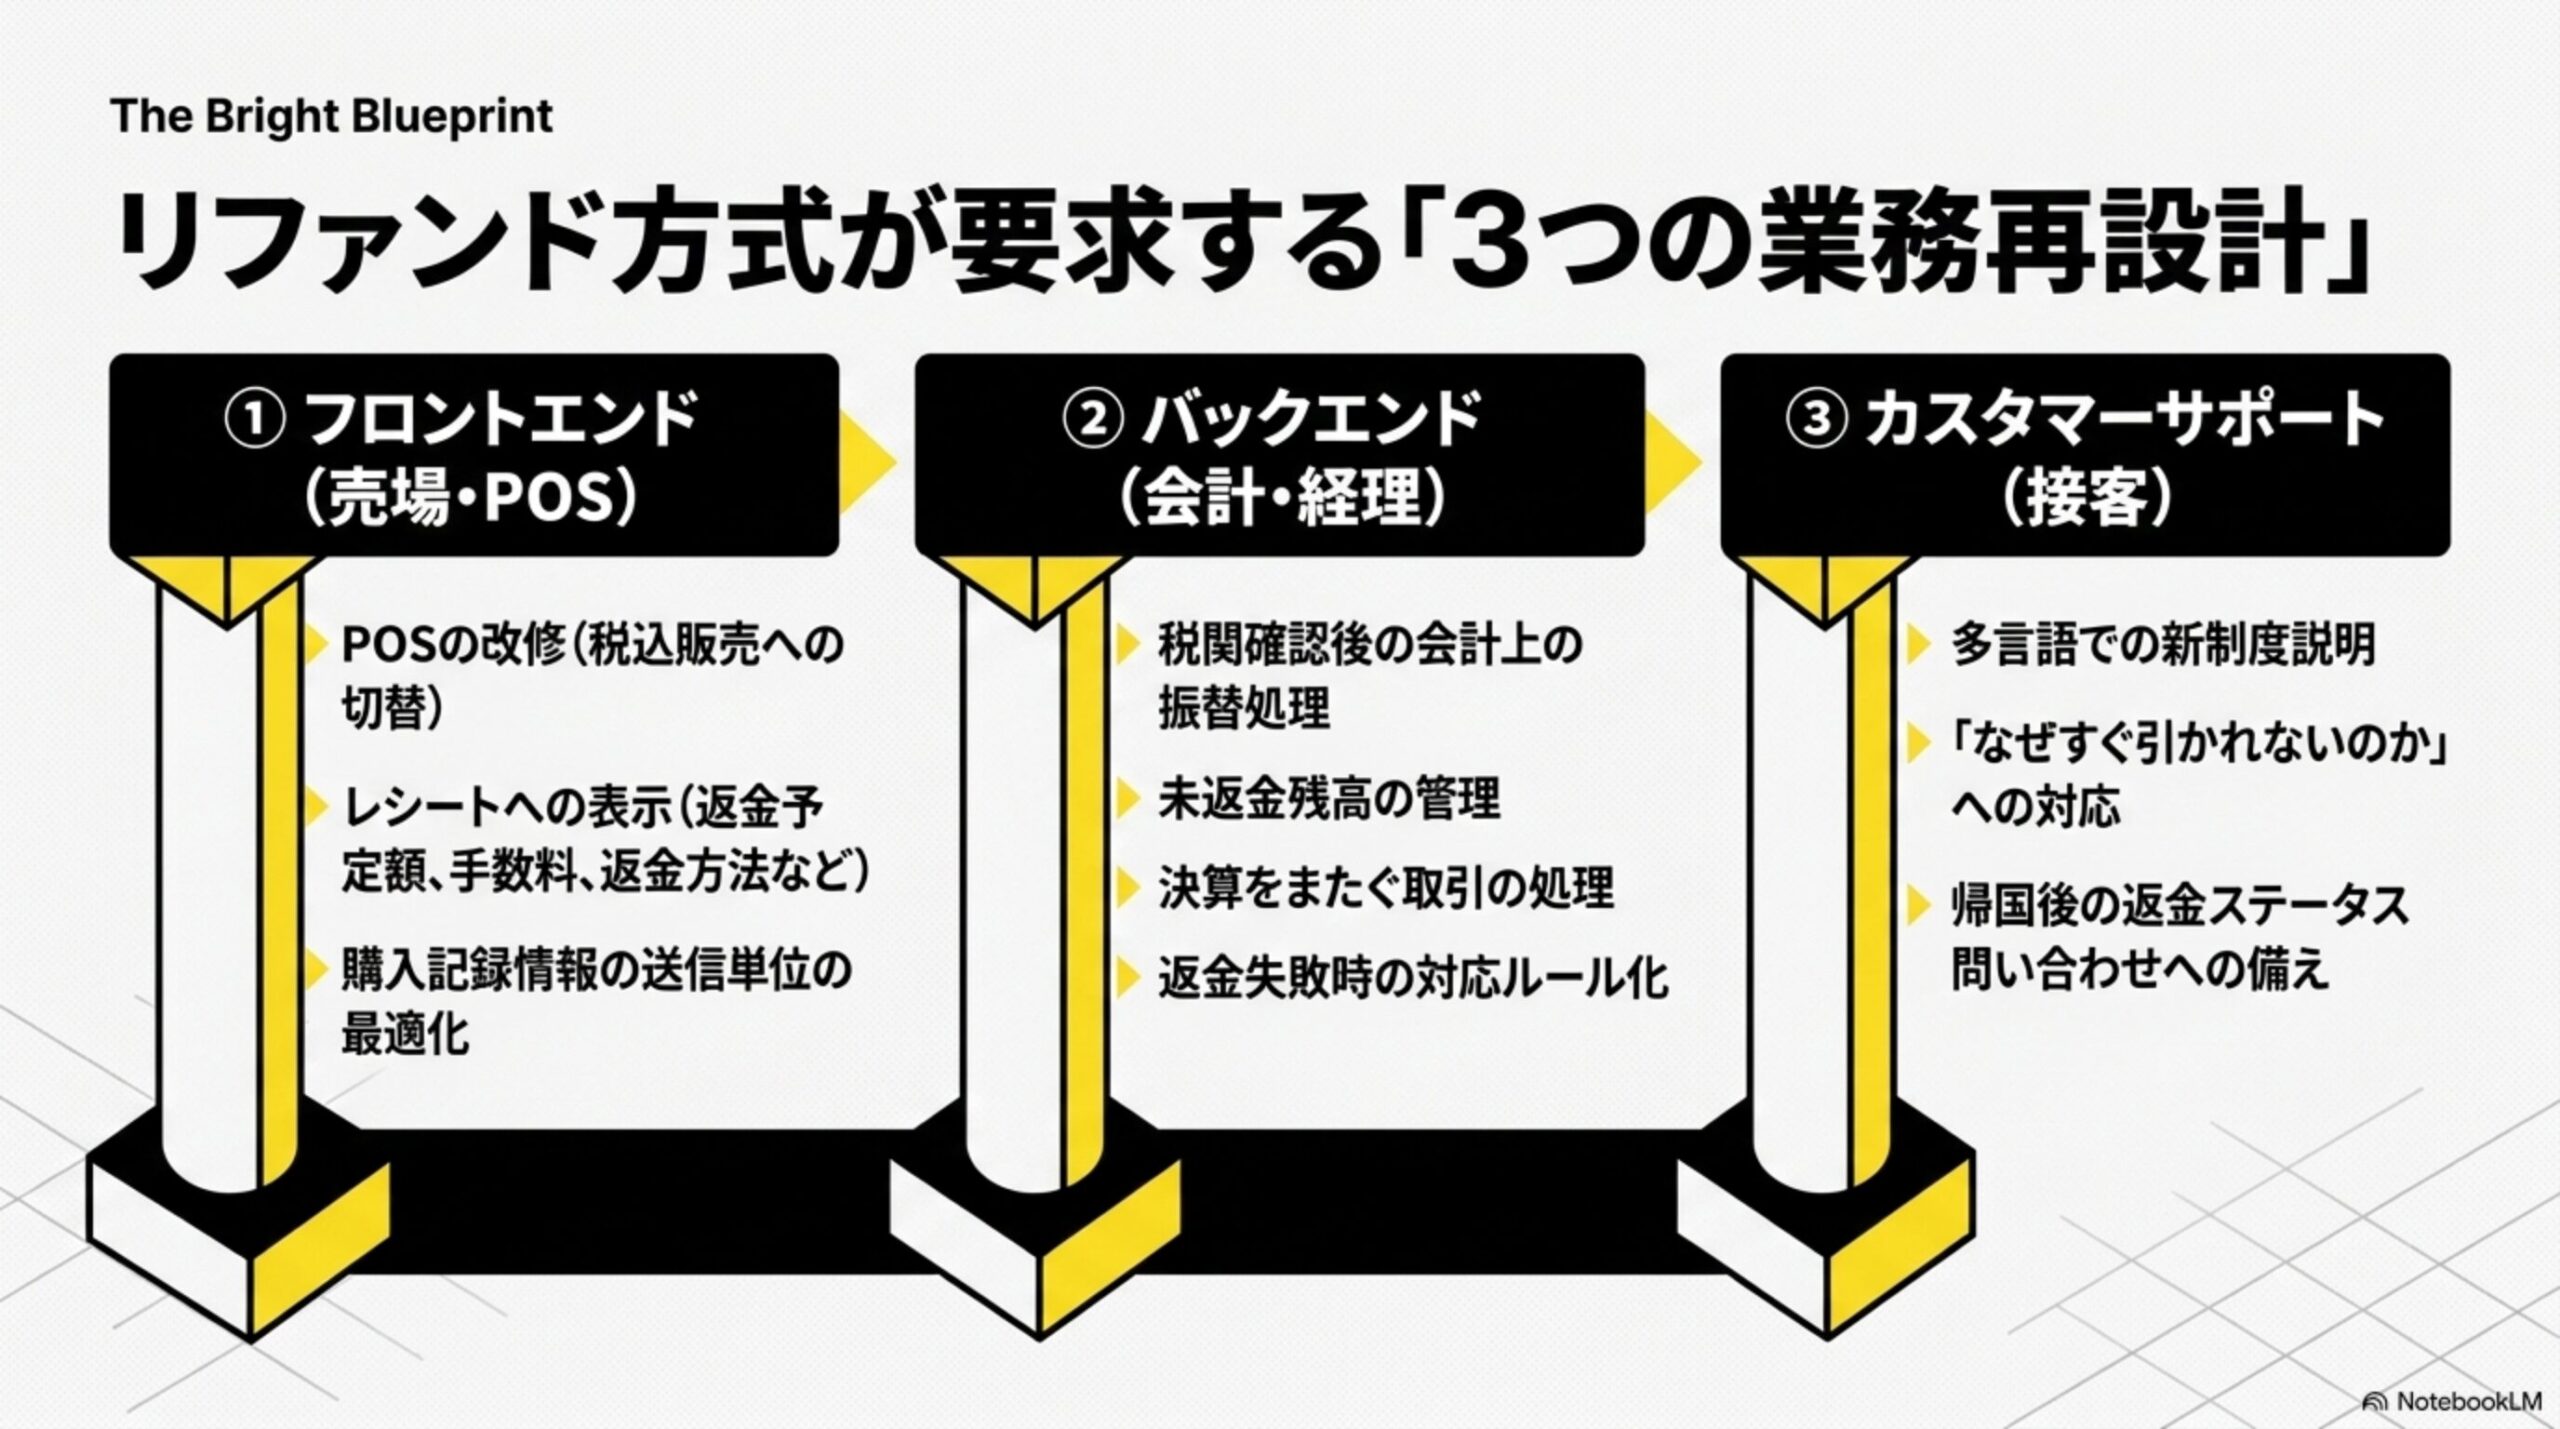
1.現在の免税販売フローを整理する
まず、現行業務(来店→商品選択→対象者確認→免税処理→会計→購入記録情報の送信→商品引渡し)を書き出します。次に、新制度で追加される業務(税込会計→返金方法の登録→税関確認結果の取得→返金判定→返金実行→会計上の振替→未返金管理)を整理します。
2.承認送受信事業者へ確認する
現在利用している免税販売システム事業者へ、リファンド方式への対応予定、税関確認情報の取得方法、返金機能の有無、対応する返金方法、対応通貨、旅行者負担の手数料、店舗負担の料金、返金までの日数、障害発生時の運用、API・POS連携、問い合わせ対応、契約変更期限を確認します。観光庁も、まず利用中の承認送受信事業者へ連絡するよう案内しています。
3.POS・レシートを変更する
税込販売額、税抜販売額、消費税相当額、予定返金額、リファンド手数料、実際の返金見込額、返金方法、返金予定時期、問い合わせ番号を表示するよう整理します。税関確認は購入記録情報単位となるため、POSの会計単位と購入記録情報の関係も確認します。
4.会計・経理フローを決める
経理担当者や税理士と、販売時の課税売上処理、税関確認後の振替処理、消費税相当額の返金、手数料の処理、委託先への支払い、未返金額の管理、決算をまたぐ取引、更正の請求が必要になるケース、証拠書類の保存を決めます。
5.多言語の説明資料を用意する
旅行者へ説明する内容は、最低限、購入時は税込価格であること、出国時に税関確認が必要なこと、購入から90日以内に出国すること、商品を提示できる状態にすること、国内で消費した消耗品は返金対象外であること、税関確認後に返金されること、手数料が差し引かれる場合があること、返金方法と予定日、問い合わせ先です。国税庁・観光庁は、日本語、英語、簡体字、繁体字、韓国語などの旅行者向け資料を公開しています。
6.スタッフ研修を行う
パスポートを持っていない、税抜5,000円に届かない、その場で消費税分を引いてほしいと言われた、食品を日本で食べたいと言われた、90日より後に出国する、空港へ商品を持って行けない、返金先を登録できない、手数料の理由を聞かれた、返金されていないと連絡が来た、高額商品を海外へ配送したいといった場面を想定して、接客練習を行います。回答をスタッフ個人の判断に任せず、FAQと引継ぎ先を用意します。
3か月で準備する実行スケジュール
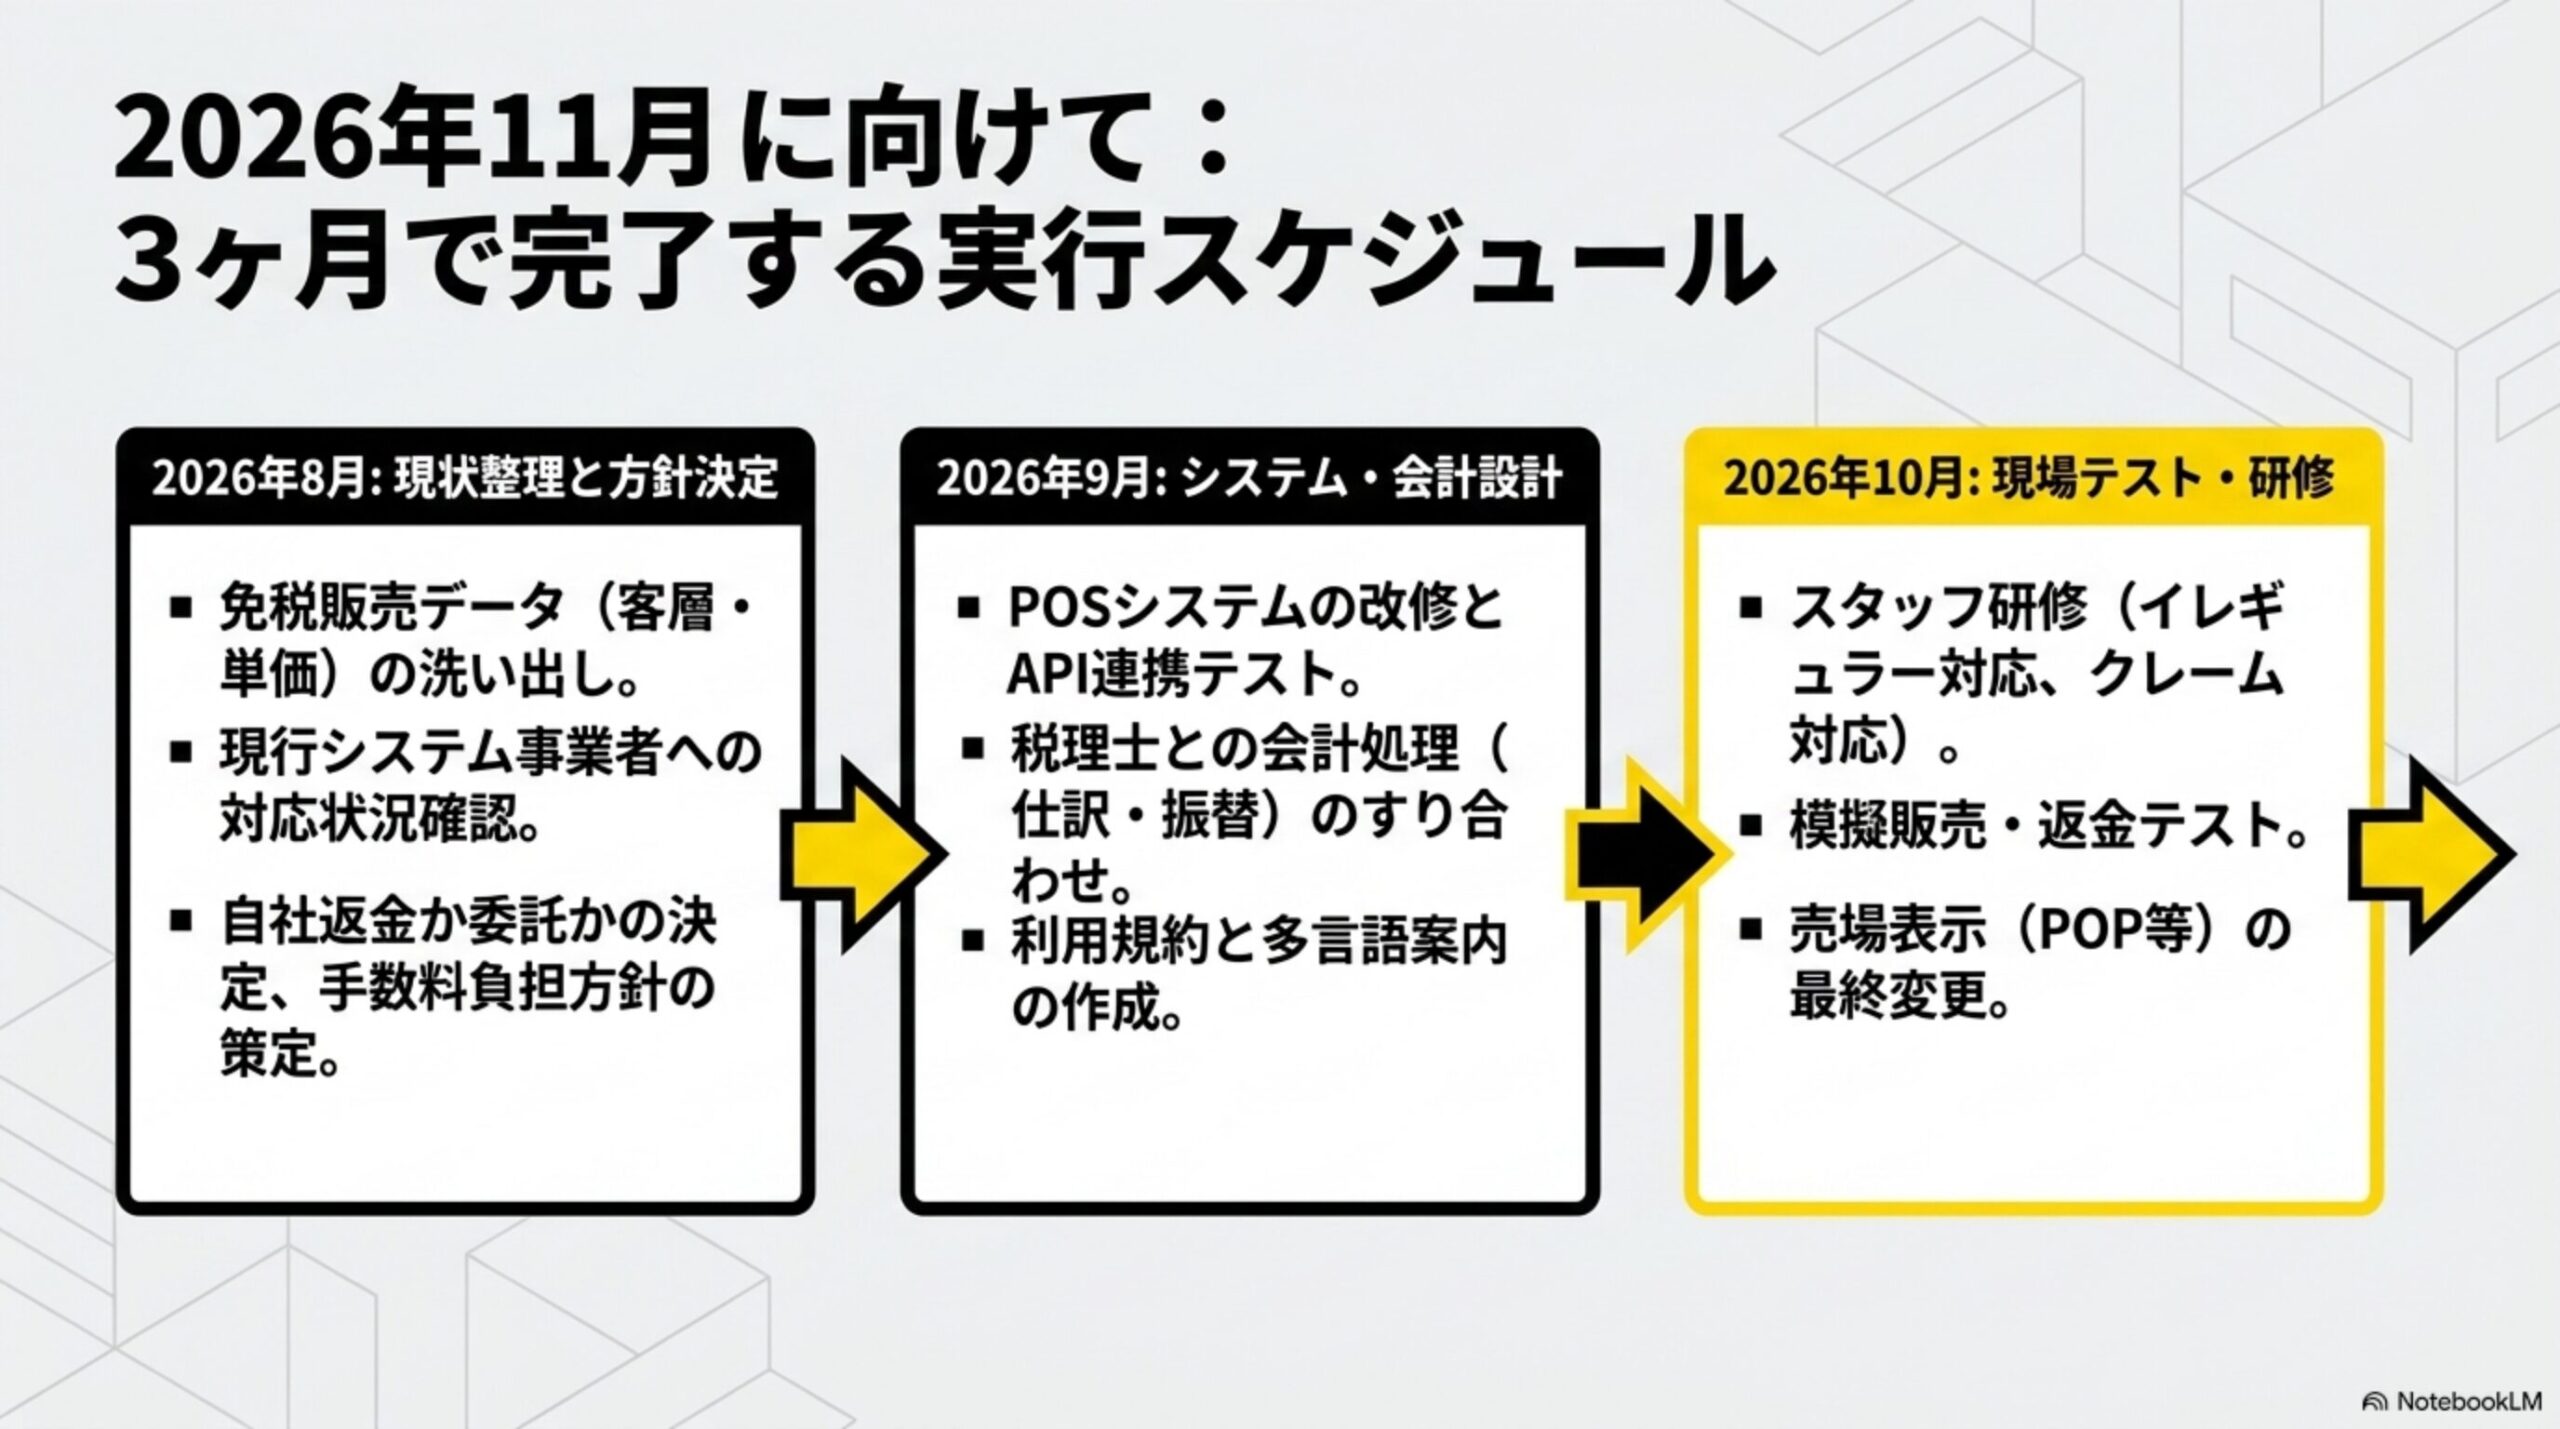
2026年8月|現状整理と方針決定
現在の免税販売件数を確認、国・地域別の購入者を確認、平均購入額を確認、高額商品・消耗品の組み合わせを確認、現在のシステム事業者へ連絡、自社返金・委託返金を比較、返金手数料の負担方針を決定
2026年9月|システム・会計設計
POS改修、購入記録情報のテスト、税関確認結果の取得テスト、返金処理のテスト、会計処理を税理士と確認、利用規約を作成、多言語案内を作成、直送商品の対象を整理
2026年10月|現場テスト
スタッフ研修、模擬販売、模擬返金、返金失敗時の対応確認、問い合わせ窓口の確認、売場表示の変更、ウェブサイト・Googleマップの案内変更、2026年11月1日の切替手順を確認
リファンド方式対応チェックリスト
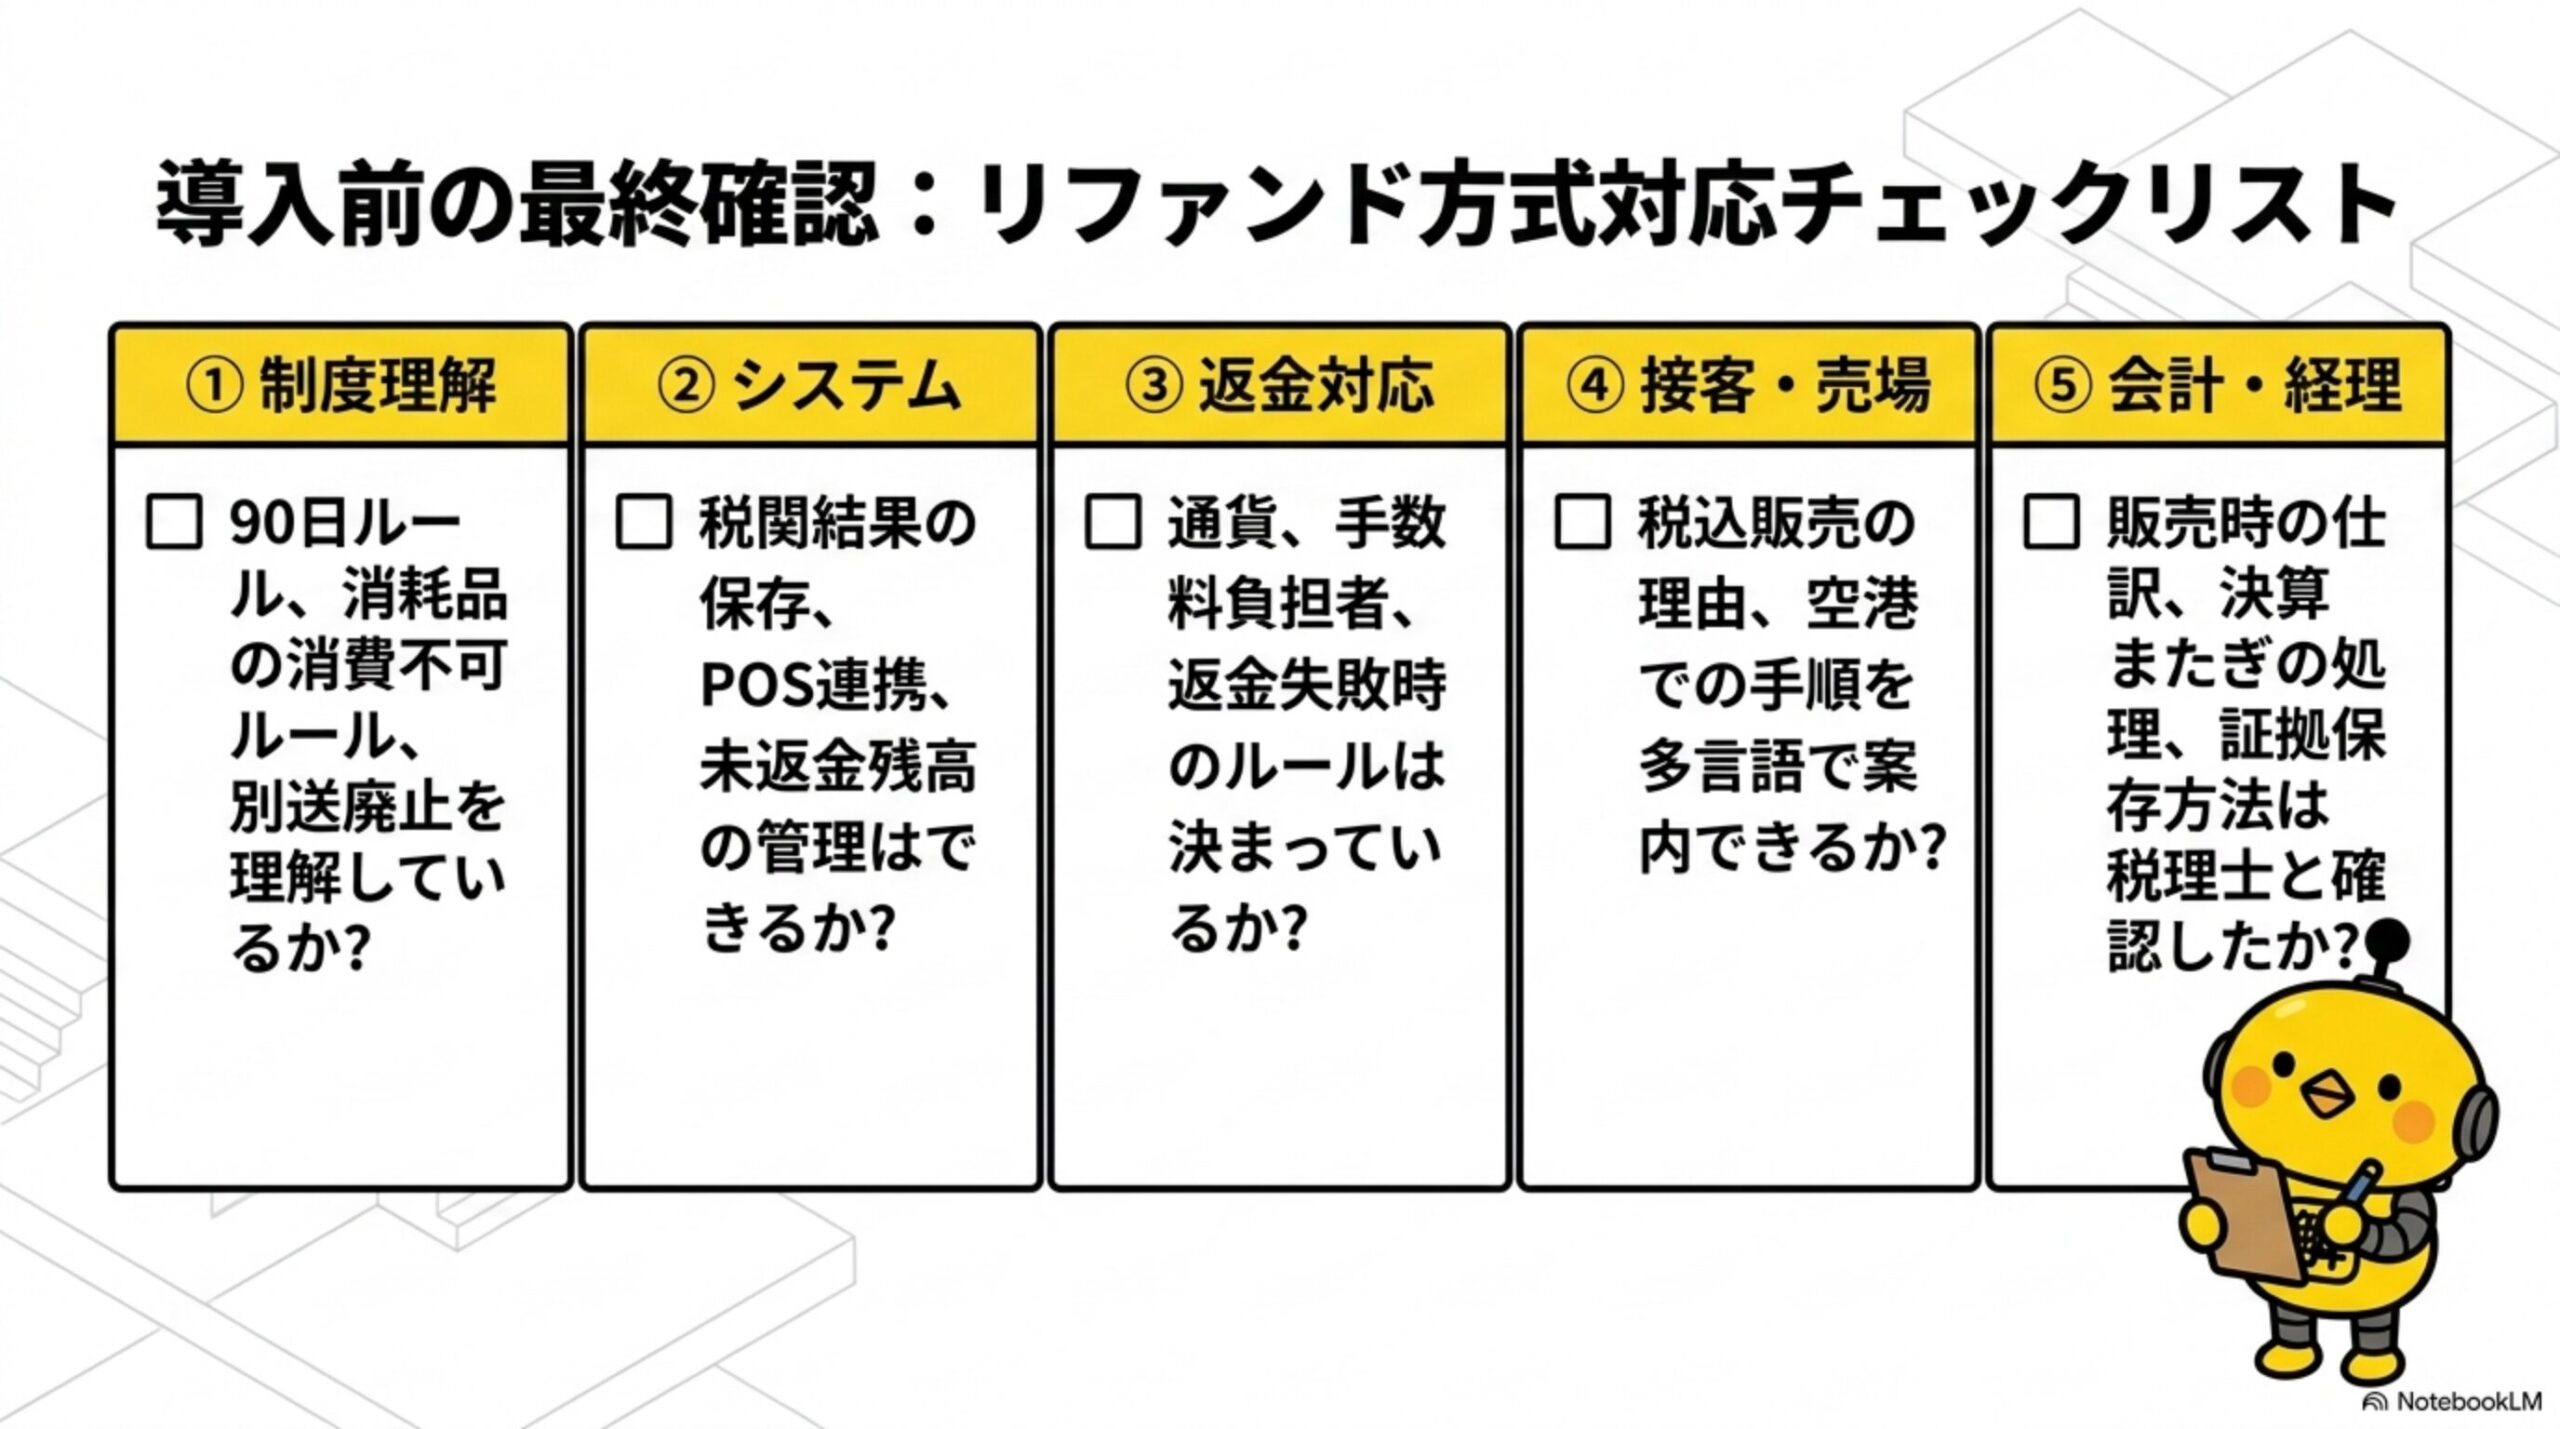
気になる項目をタップするとチェックが付きます。ブラウザに保存されるので、後で見直すこともできます(タップでXP+1、全項目完了でバッジ獲得)。
制度確認
システム
返金
接客
会計・経理
よくある質問
2026年11月1日以降に免税店で販売される取引から始まります。
はい。旅行者はいったん税込価格を支払い、出国時の税関確認後に消費税相当額の返金を受けます。
必ずしも空港が直接返金するわけではありません。返金は免税店自身または免税店から委託を受けた事業者が行います。空港内での現金返金を採用することは可能ですが、店舗側の運用によって異なります。
免税対象物品の購入日から90日以内の出国時に、税関確認を受ける必要があります。
原則として対象になりません。同一店舗における1日の購入額が、税抜合計5,000円以上である必要があります。
廃止されます。一般物品・消耗品の区分、消耗品の税抜50万円という上限、特殊包装が廃止されます。
返金されません。消耗品の全部または一部を国内で消費した場合、税関の確認を受けることができません。
法令上、一つの方法に限定されていません。銀行振込、カード送金、アプリ送金、空港での現金返金などが考えられます。
手数料を旅行者と免税店のどちらが負担するかについて、消費税法令上の一律の定めはありません。利用する返金代行事業者との契約や旅行者への事前説明に基づいて決めます。
大型商品などでは、一定の要件を満たす直送制度を利用できる可能性があります。旅行者自身が後から郵便で送る別送制度とは異なるため、販売店と運送事業者へ確認してください。
税関確認は購入記録情報単位で行われます。同じ購入記録情報内の商品が一つでも確認できなければ、すべての商品が免税不可となる可能性があります。
税関確認情報を保存していれば、旅行者へ実際に返金できなかった場合でも、免税店側は免税の適用を受けられるとされています。ただし、旅行者への返金義務や契約上の対応とは別に考える必要があります。
理解度チェッククイズ
全4問。正解でXP+5。全問正解でバッジ「リファンド方式マスター」を獲得!
獲得バッジ
音声を再生
返金見込み額を計算
免税ラインを計算
チェックリスト全完了
クイズ全問正解
まとめ
2026年11月1日から、外国人旅行者向け消費税免税制度はリファンド方式へ移行します。これまでのように、免税店で購入した時点から税抜価格になる制度ではありません。
主な変更点
- 2026年11月1日購入分から開始
- 購入時は税込価格
- 免税成立は出国時の持出し確認後
- 90日以内の出国が必要
- 税抜5,000円以上という最低額は継続
廃止・変更される制度
- 一般物品と消耗品の区分を廃止
- 消耗品の50万円上限を廃止
- 消耗品の特殊包装を廃止
- 税関確認は購入記録情報単位
- 返金方法・委託は店舗が設計できる
解決ドットコムからひとこと
リファンド方式への対応というと、「POSを改修すればよい」「返金サービスを契約すればよい」と考えがちです。しかし、本当に変わるのは、システムだけではありません。旅行者から見ると、なぜ税込価格なのか、いくら戻るのか、いつ戻るのか、どこで手続きするのか、手数料はいくらか、商品を使用してよいのかが分からなければ、購入をためらいます。スタッフから見ると、どの商品を同じ会計にするか、税関確認不可の場合どうするか、返金失敗を誰が処理するか、問い合わせを誰へ引き継ぐかが決まっていなければ、現場が混乱します。
対応の順番は、現在の販売フローを整理する→税関確認までの流れをつなぐ→返金方法を決める→会計処理を決める→旅行者へ分かりやすく伝える、です。
問題を解く前に、まず整理する。リファンド方式を単なる制度対応で終わらせず、「安心して買える」「返金状況が分かる」「大きな商品も海外へ送れる」という購入体験まで作ることが、インバウンド売上につなげる第一歩です。
カイピヨくんのひとこと
変化を味方につけて、選ばれる免税店になろう。まずは現在の販売フローを整理するところから始めてみてね。
※本記事は、2026年7月31日時点の国税庁、財務省、観光庁の公表情報を基にした一般的な解説です。返金システム、会計処理、免税店許可、直送制度、資金移動業などの個別判断は、所轄税務署、税理士、承認送受信事業者、運送事業者などへご確認ください。
執筆:横田 和也/解決ドットコム
\ 最新情報をチェック /