【FP3級 DAY6】保険の種類(生命・医療・損害)
 kaik-2
【FP3級 DAY6】保険の種類(生命・医療・損害)
ライフプランに欠かせない「保険」の基本を理解しよう!
🎧
この記事は音声でも学べます
通勤中やスキマ時間に、音声で保険の基礎について学習できます
※音声と記事の内容は同じです。お好みの方法で学習してください
Contents
🎯 今日のテーマ
ライフプランに欠かせない「保険」の基本を押さえます。
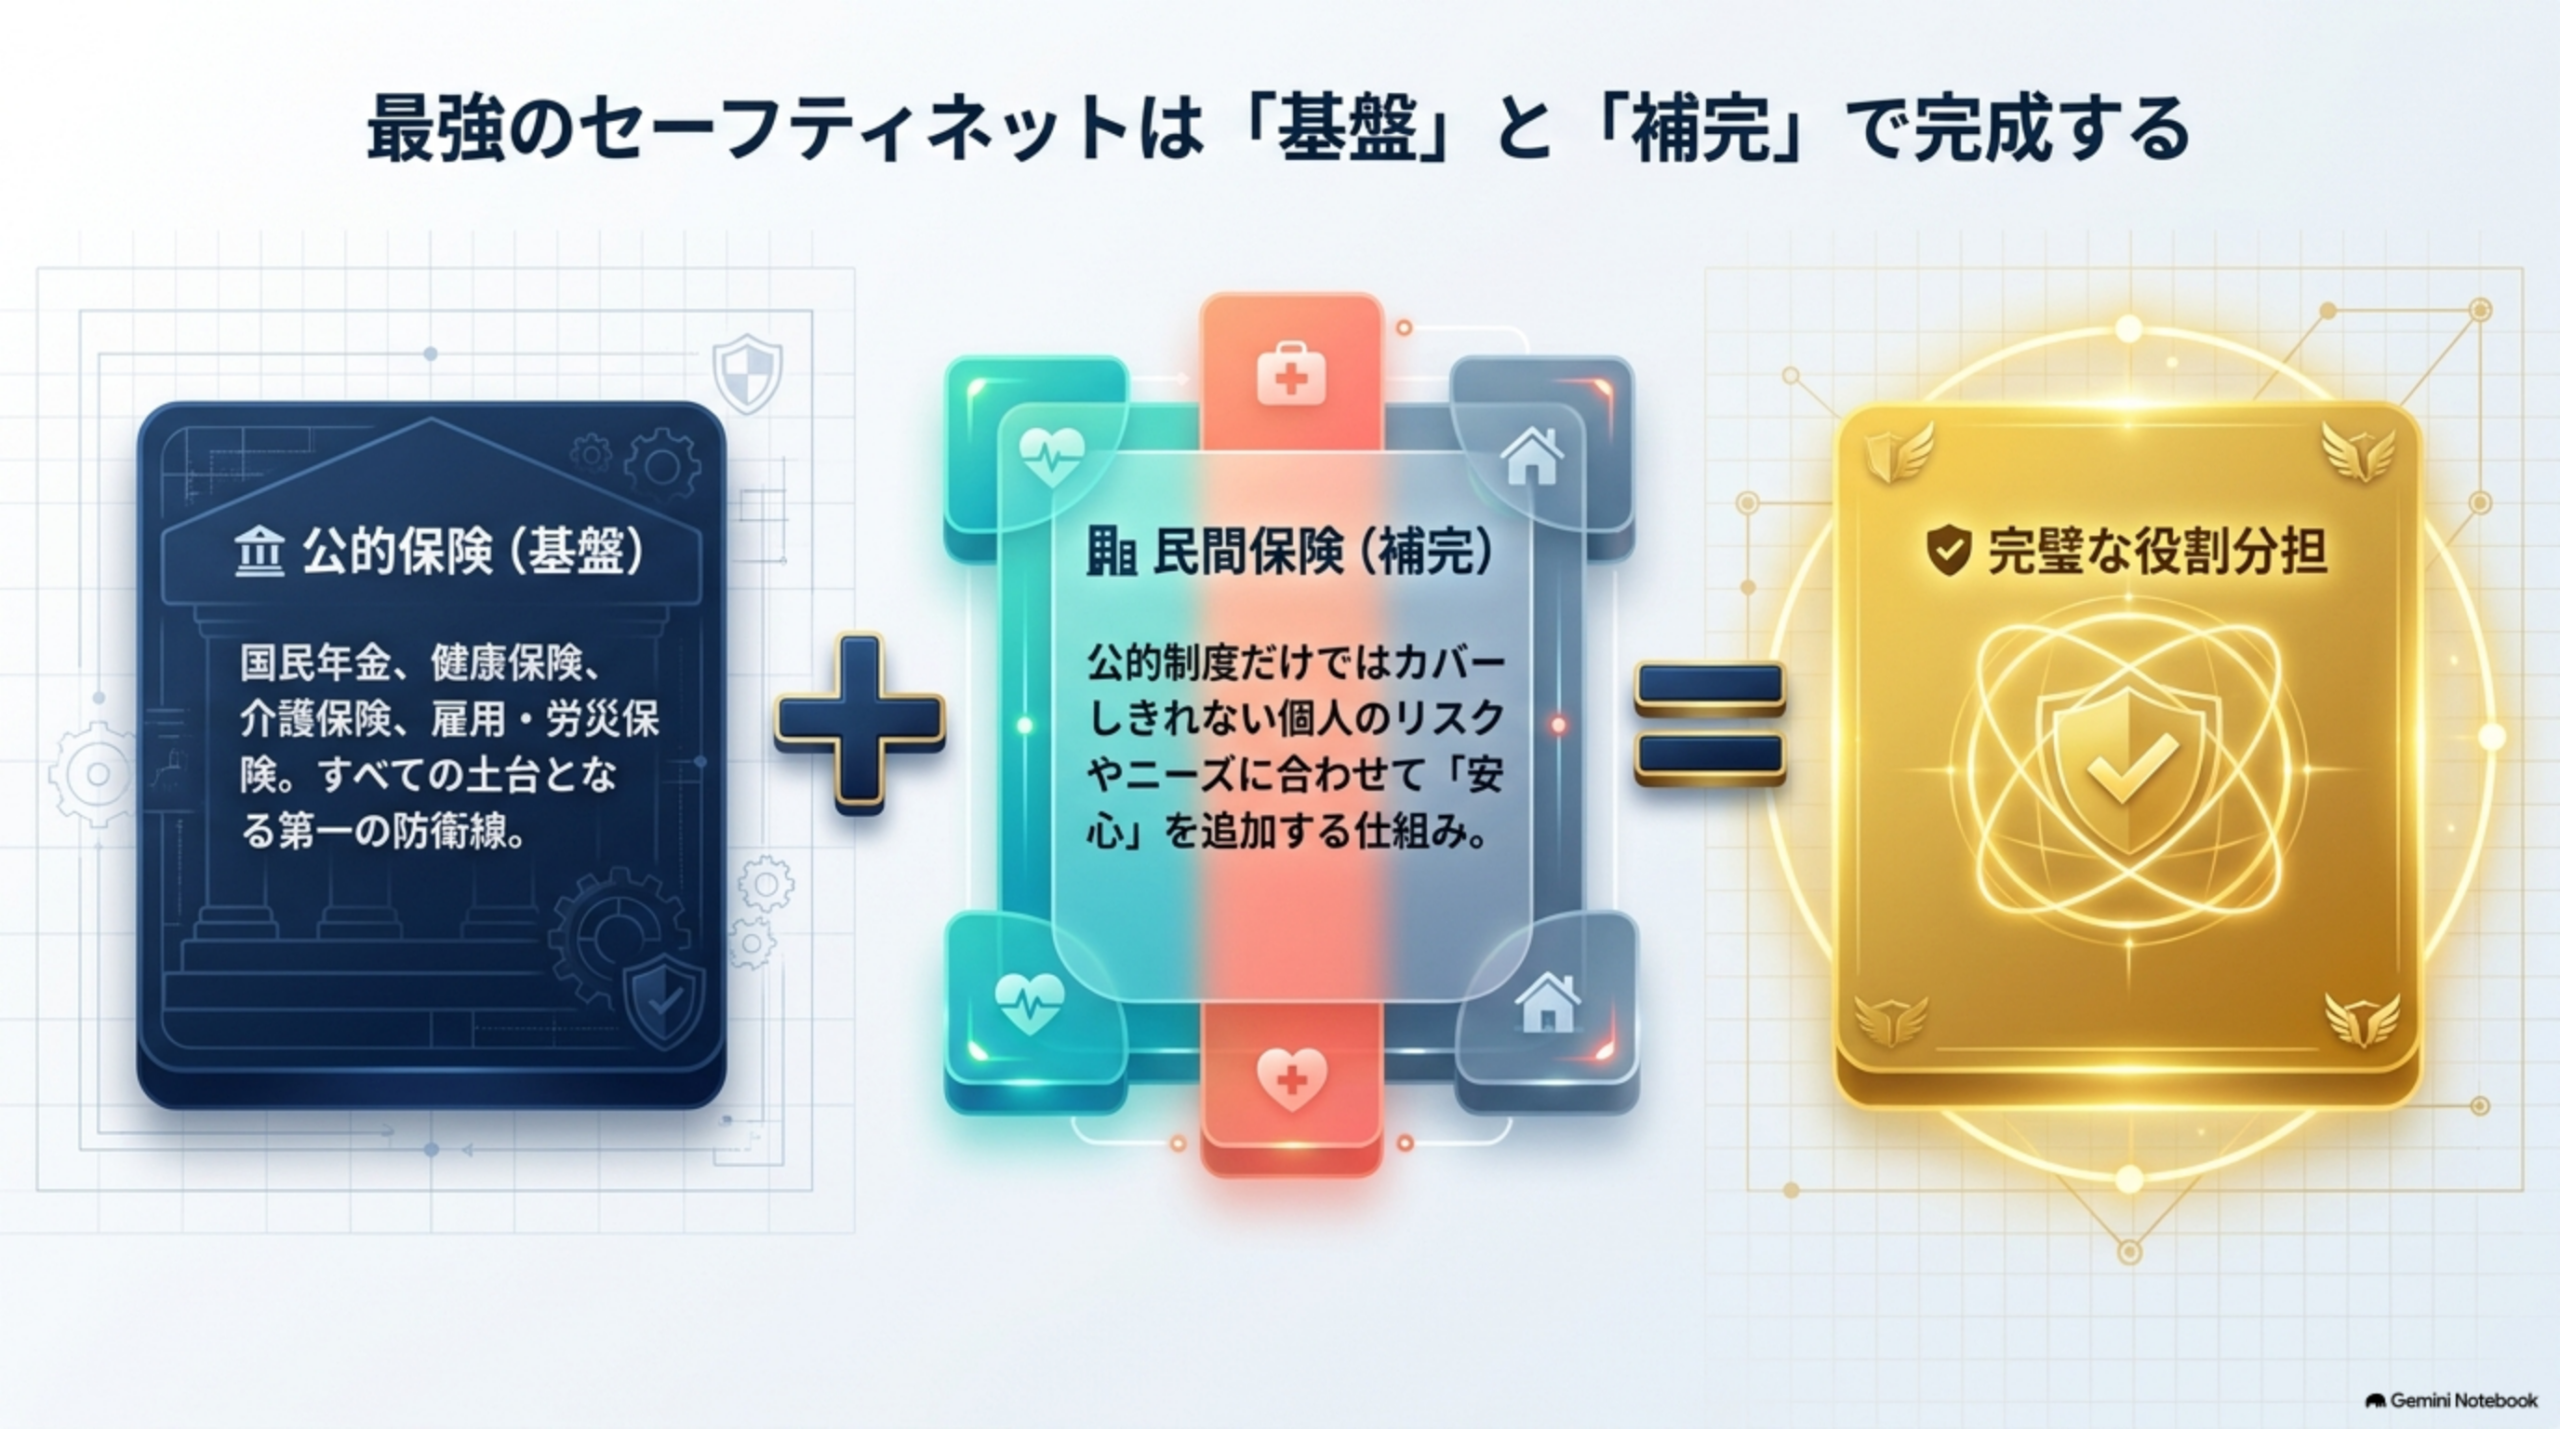
公的保険制度(Day2〜Day5)でカバーしきれない部分を補うのが民間保険です。
まずは生命保険・医療保険・損害保険の役割と特徴を理解しましょう。
📗 学習ポイント
🔹 保険の種類と役割
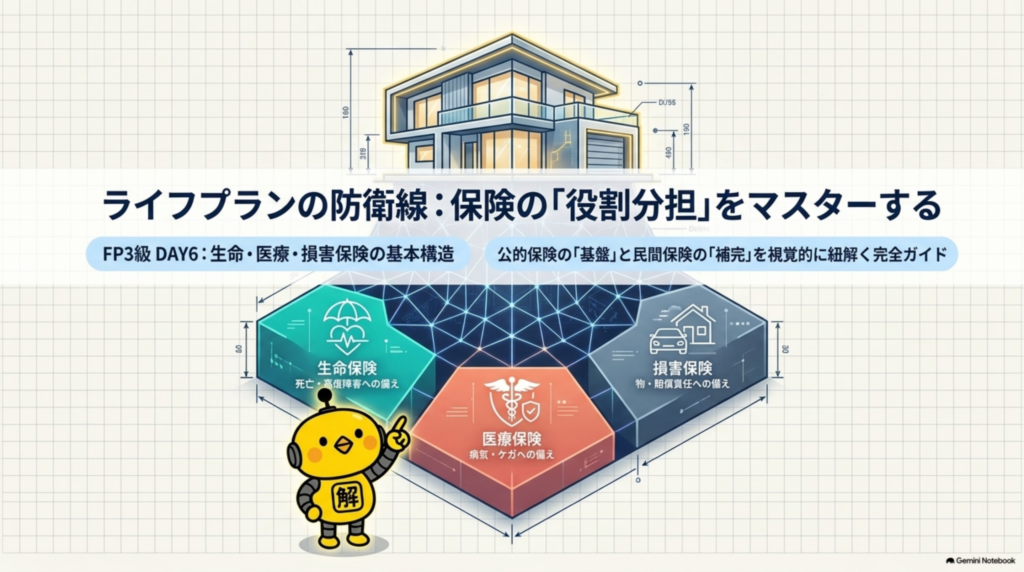
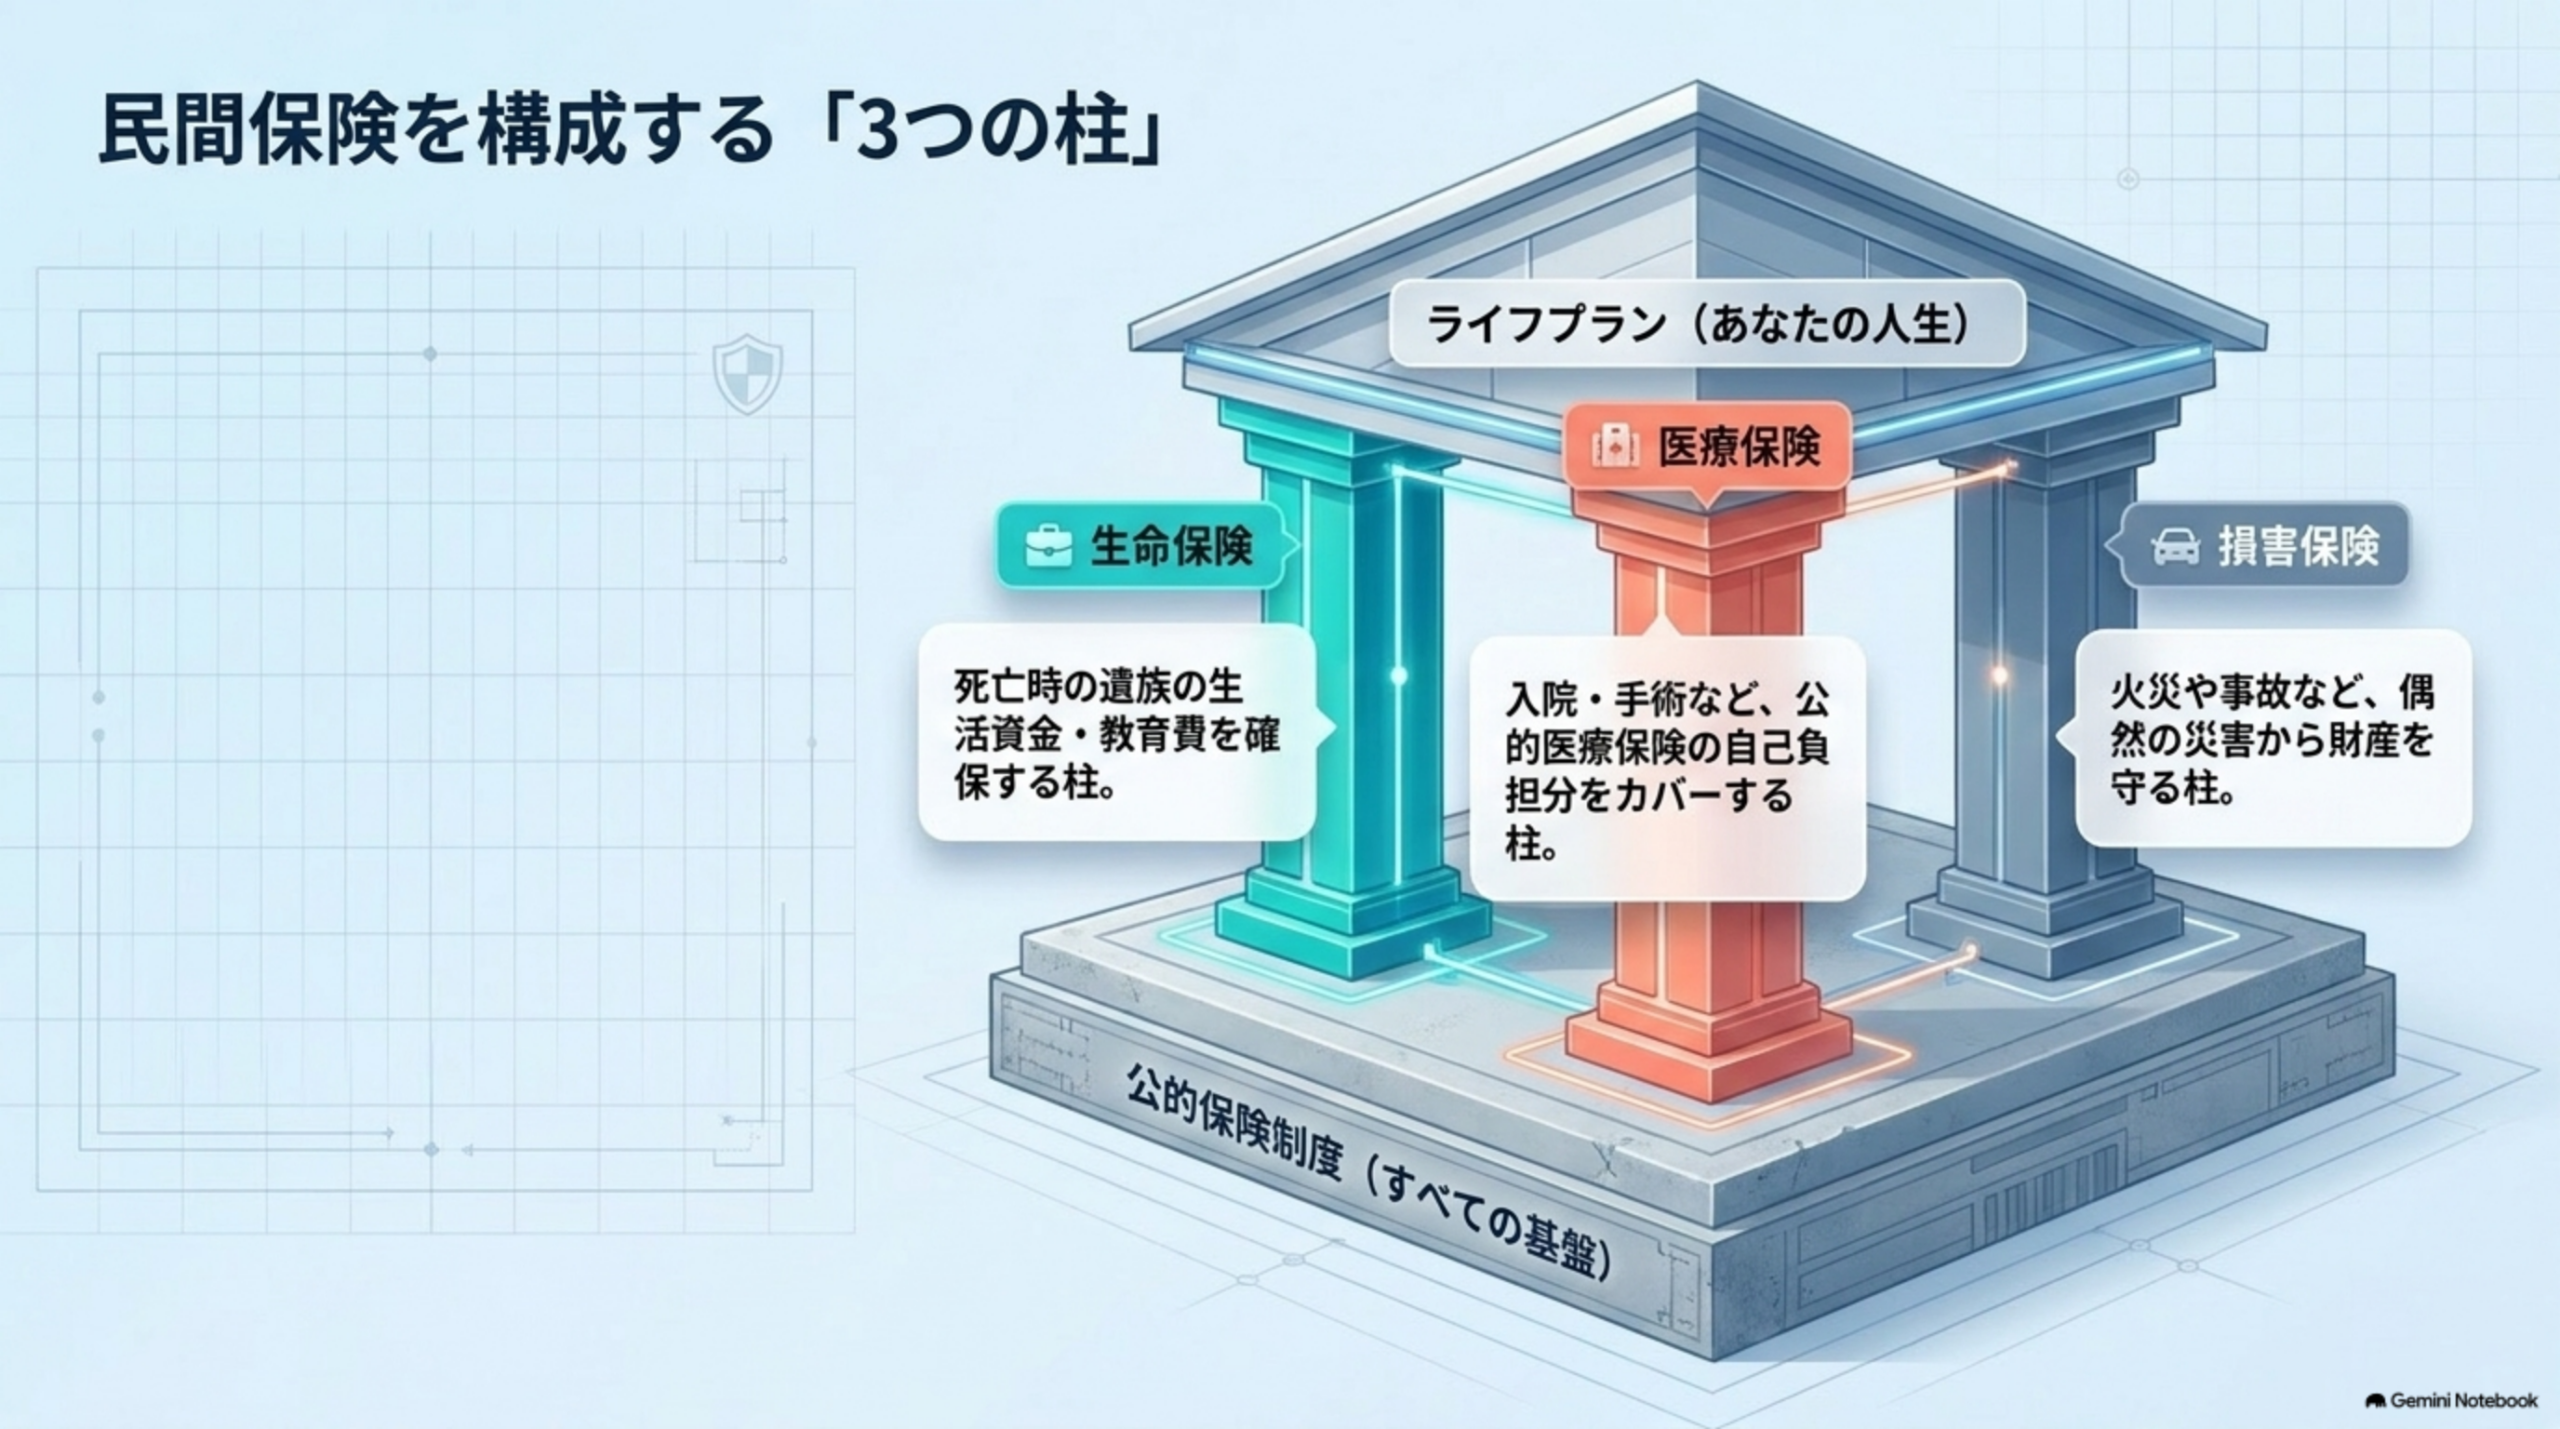
🔍 保険は「人・体・モノ」の3つで整理すると分かりやすい
人に関するリスク
死亡や高度障害に備えるのが生命保険です。遺族の生活費や教育費の確保が中心テーマです。
体に関するリスク
病気やケガ、入院・手術に備えるのが医療保険です。公的医療保険では足りない自己負担や付随費用を補います。
モノ・賠償のリスク
家や車、偶然の事故による損害に備えるのが損害保険です。財産保護や対人・対物賠償も重要な論点です。
🔹 公的保険と民間保険の役割分担
🏛️ 公的保険(基盤)
- 国民年金・厚生年金
- 健康保険・国民健康保険
- 介護保険
- 雇用保険・労災保険
↓ 最低限の保障
🏢 民間保険(補完)
- 生命保険(死亡保障)
- 医療保険(医療費補完)
- 損害保険(財産保護)
- 個人年金保険
↓ 不足分を補完
公的保険 + 民間保険 = 「役割分担」で覚える
🔹 各保険の詳細特徴
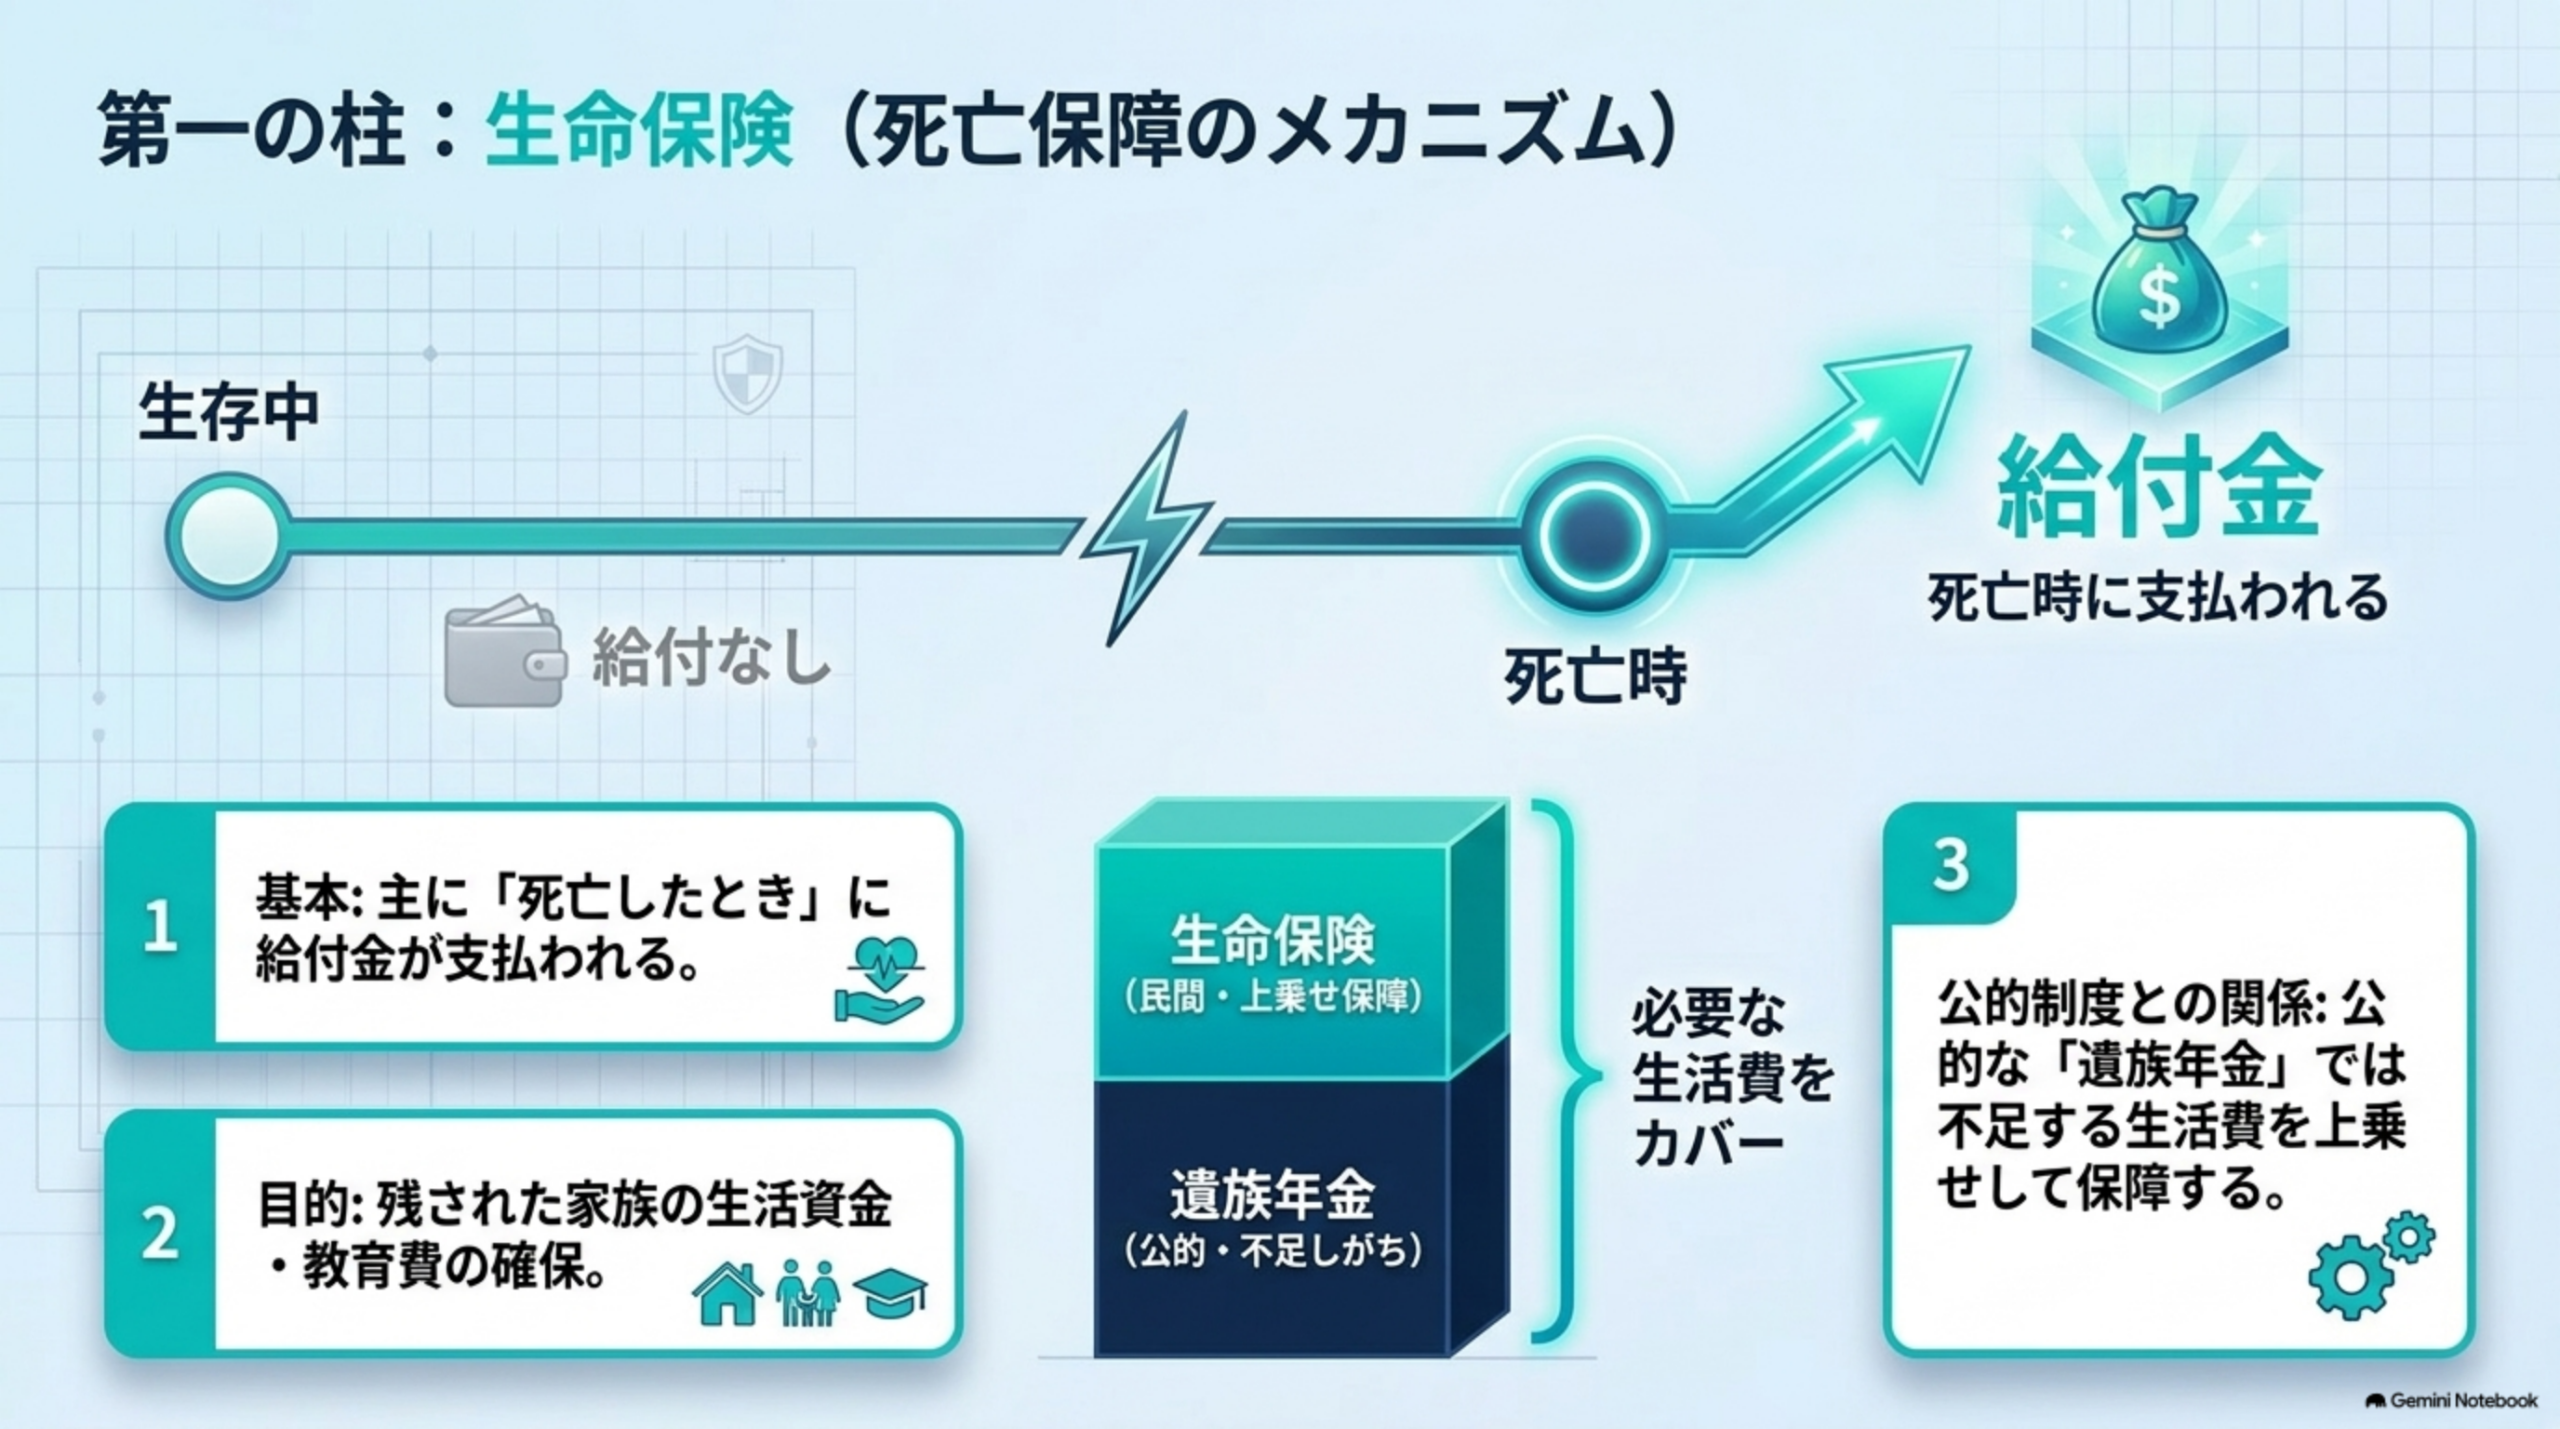
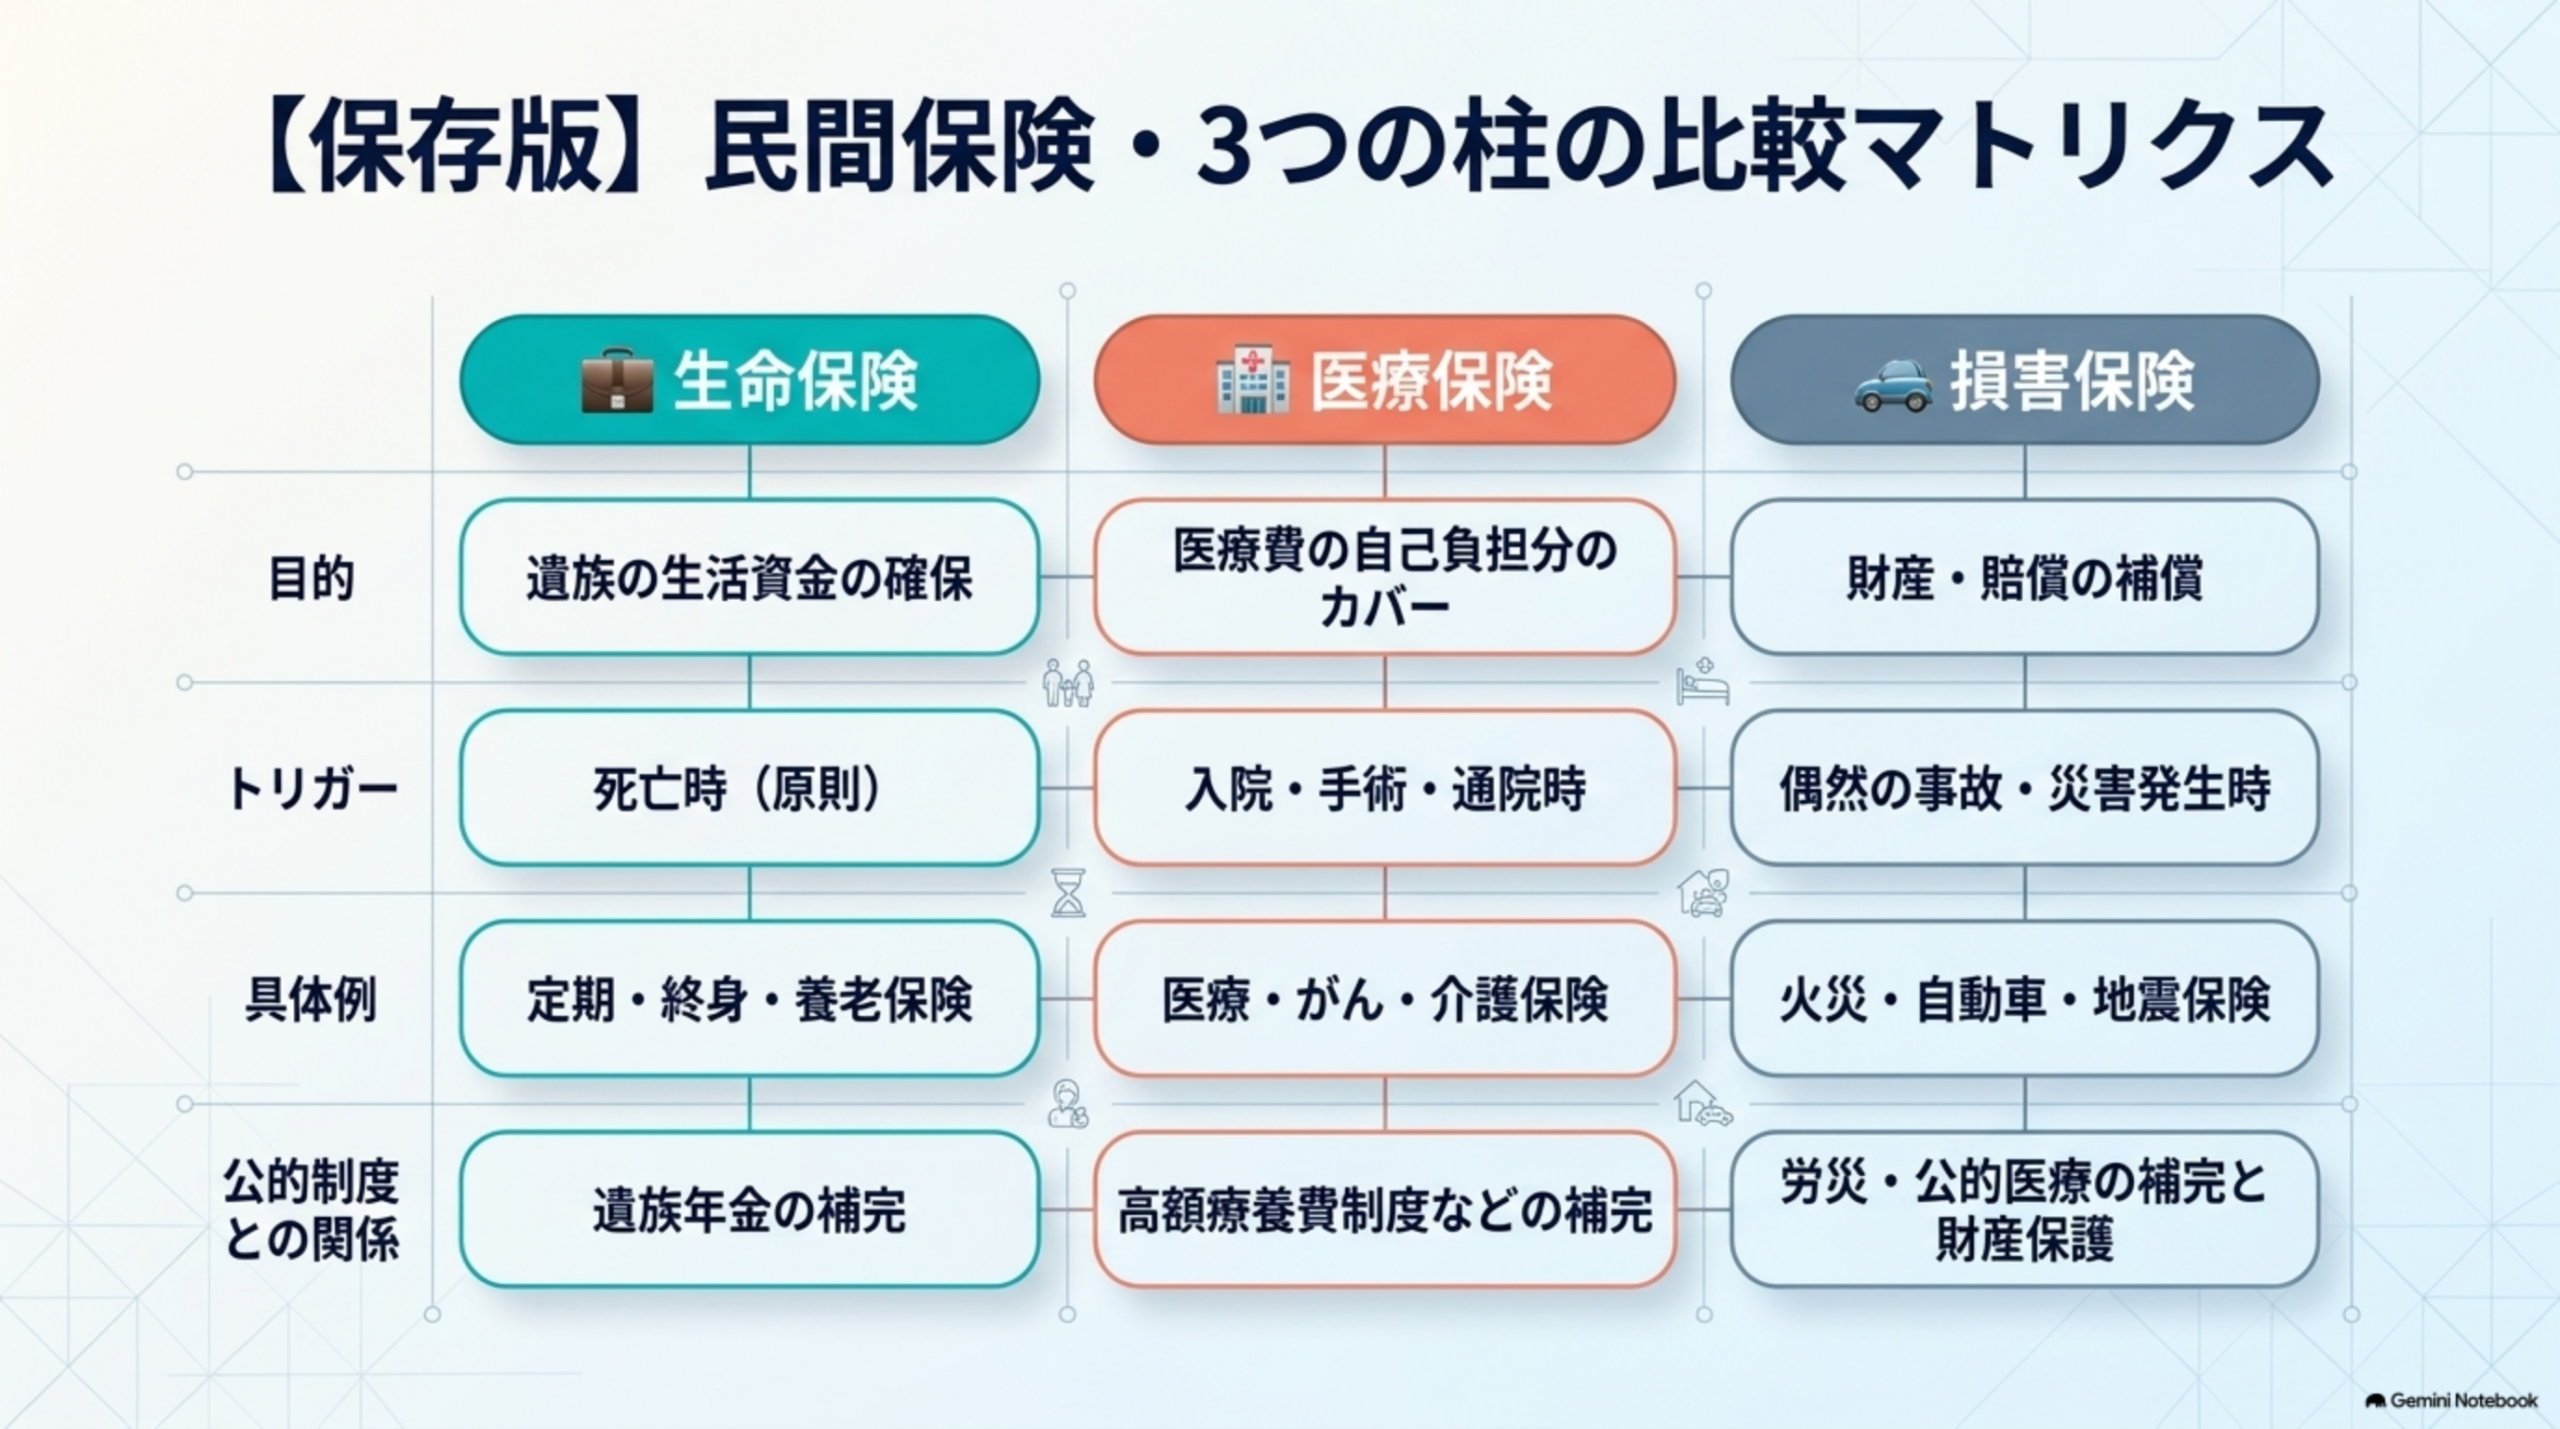
💼 生命保険
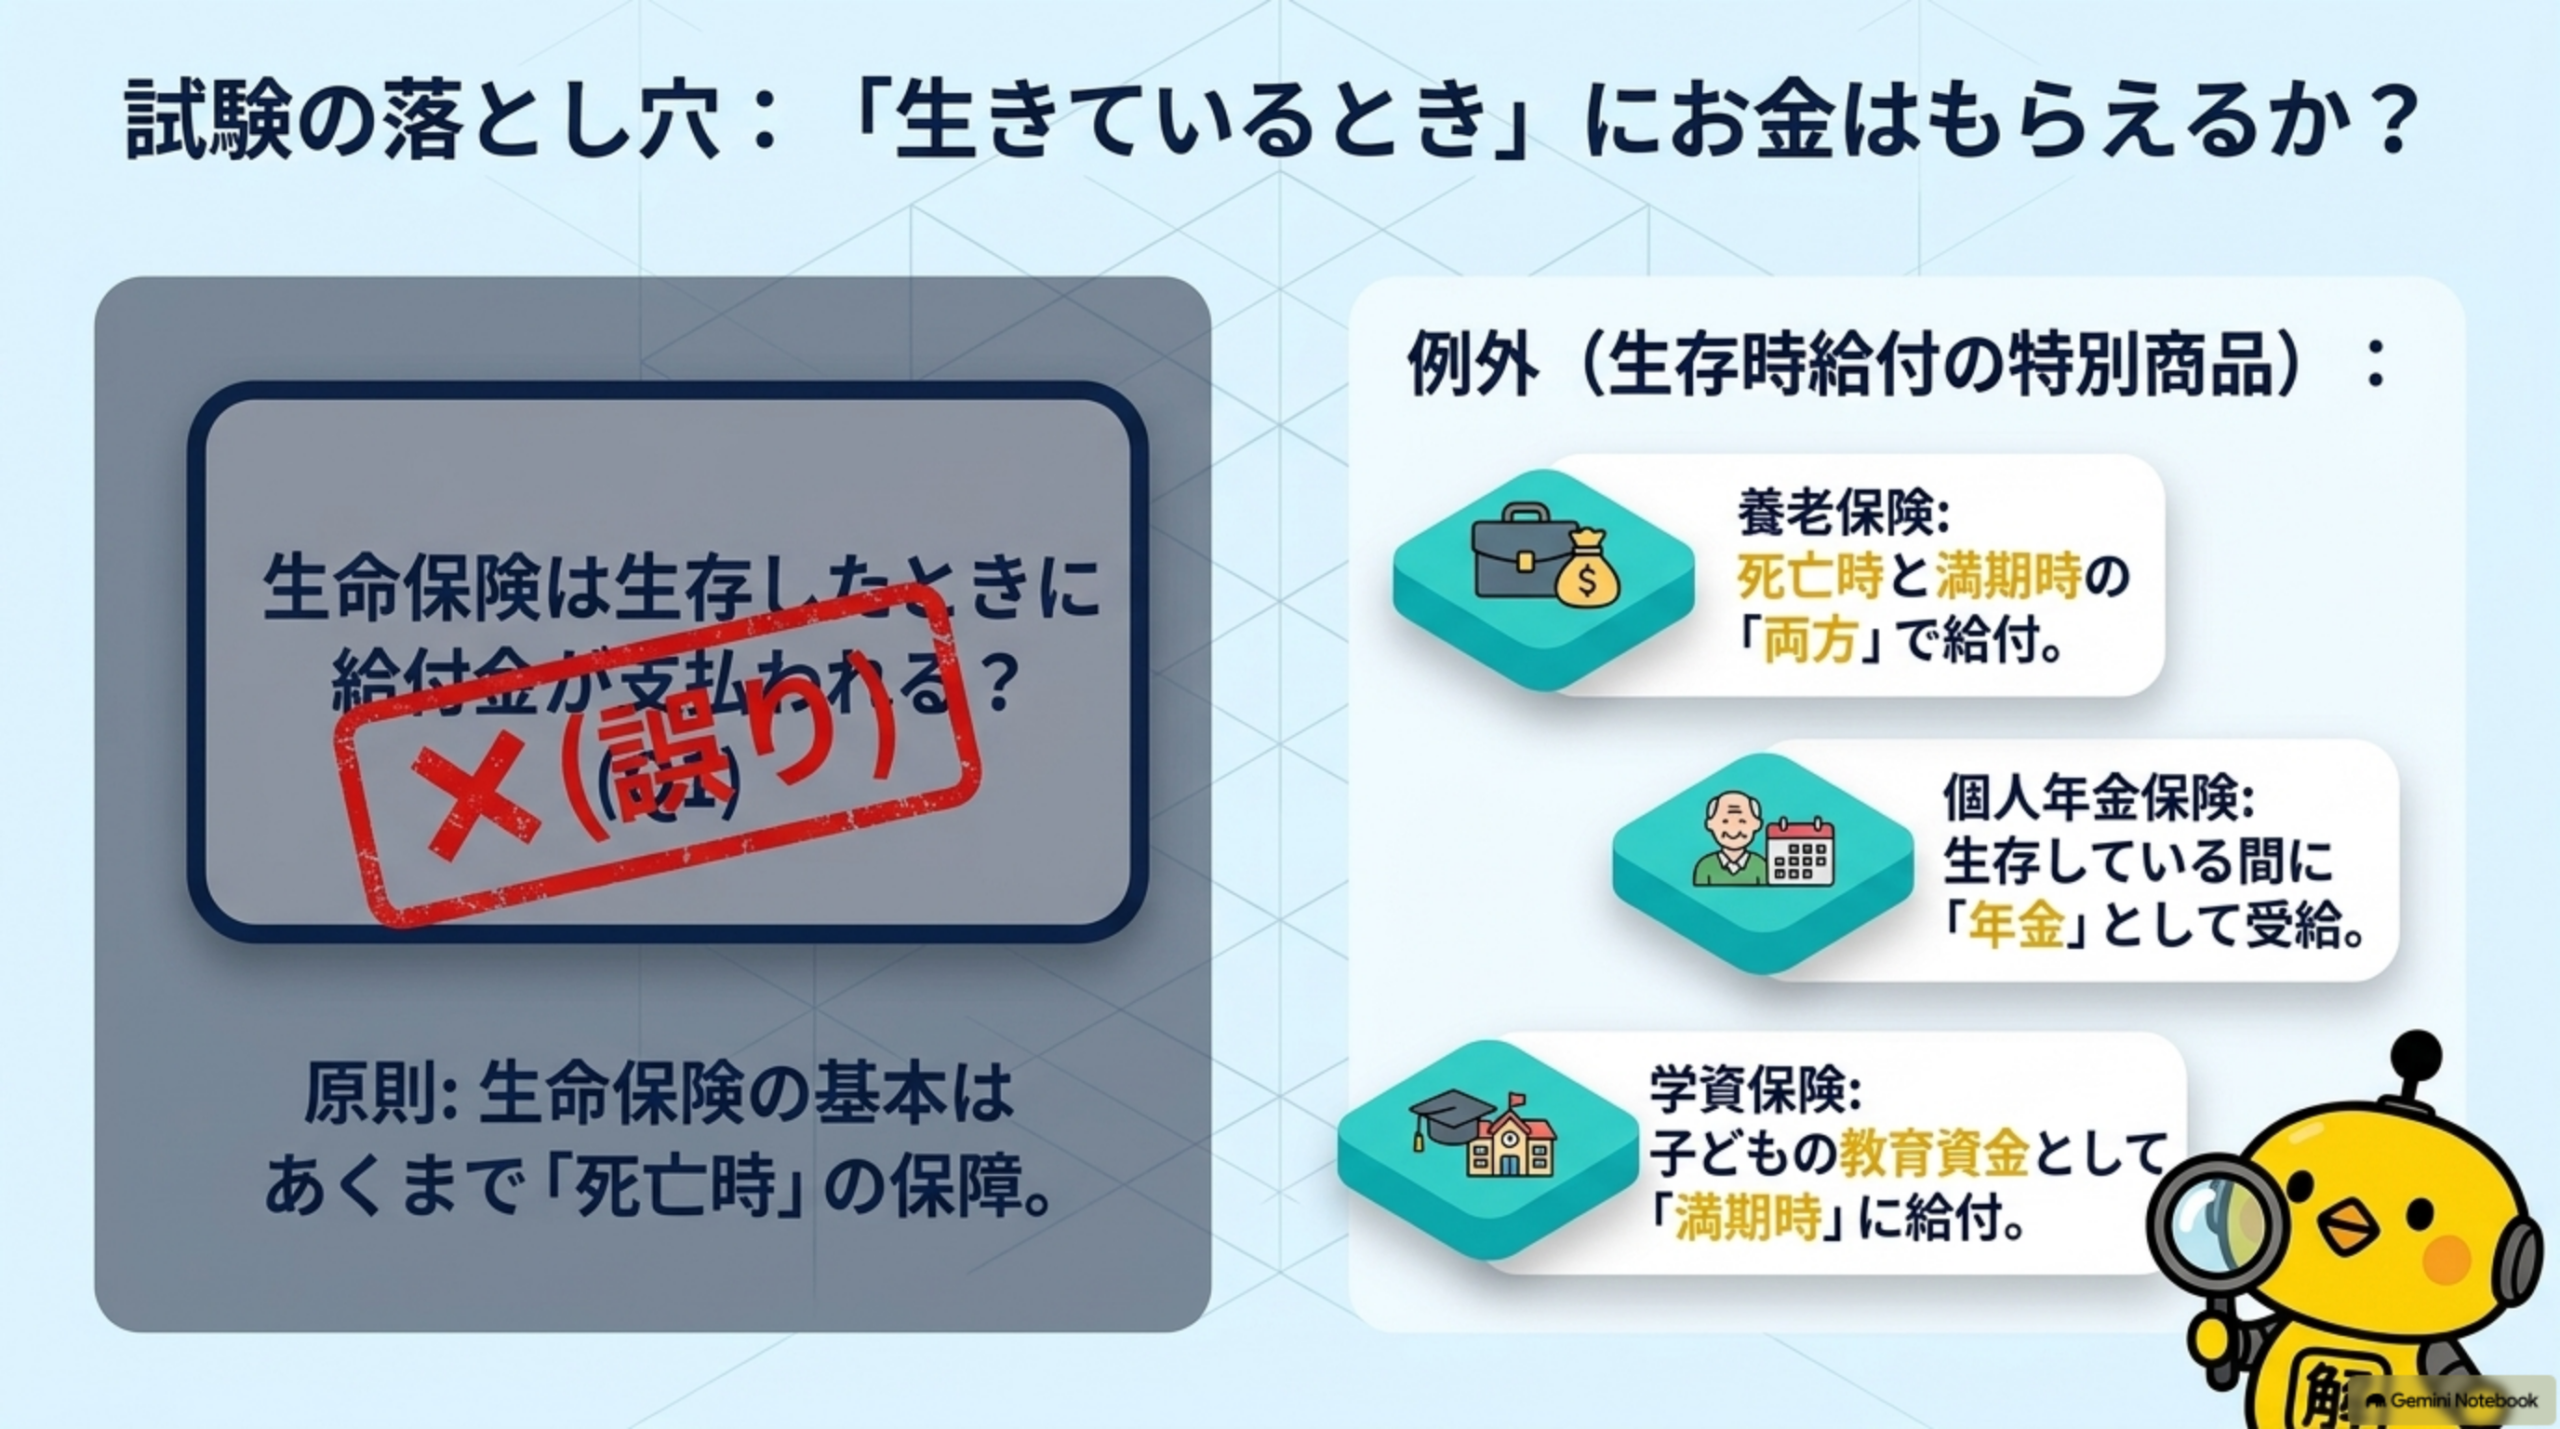
- 基本:死亡したときに給付金が支払われる
- 目的:遺族の生活資金・教育費などを確保
- 補完関係:公的な遺族年金では不足する部分をカバー
- 注意:「生存時給付」は養老保険や年金保険など特別な商品
🏥 医療保険
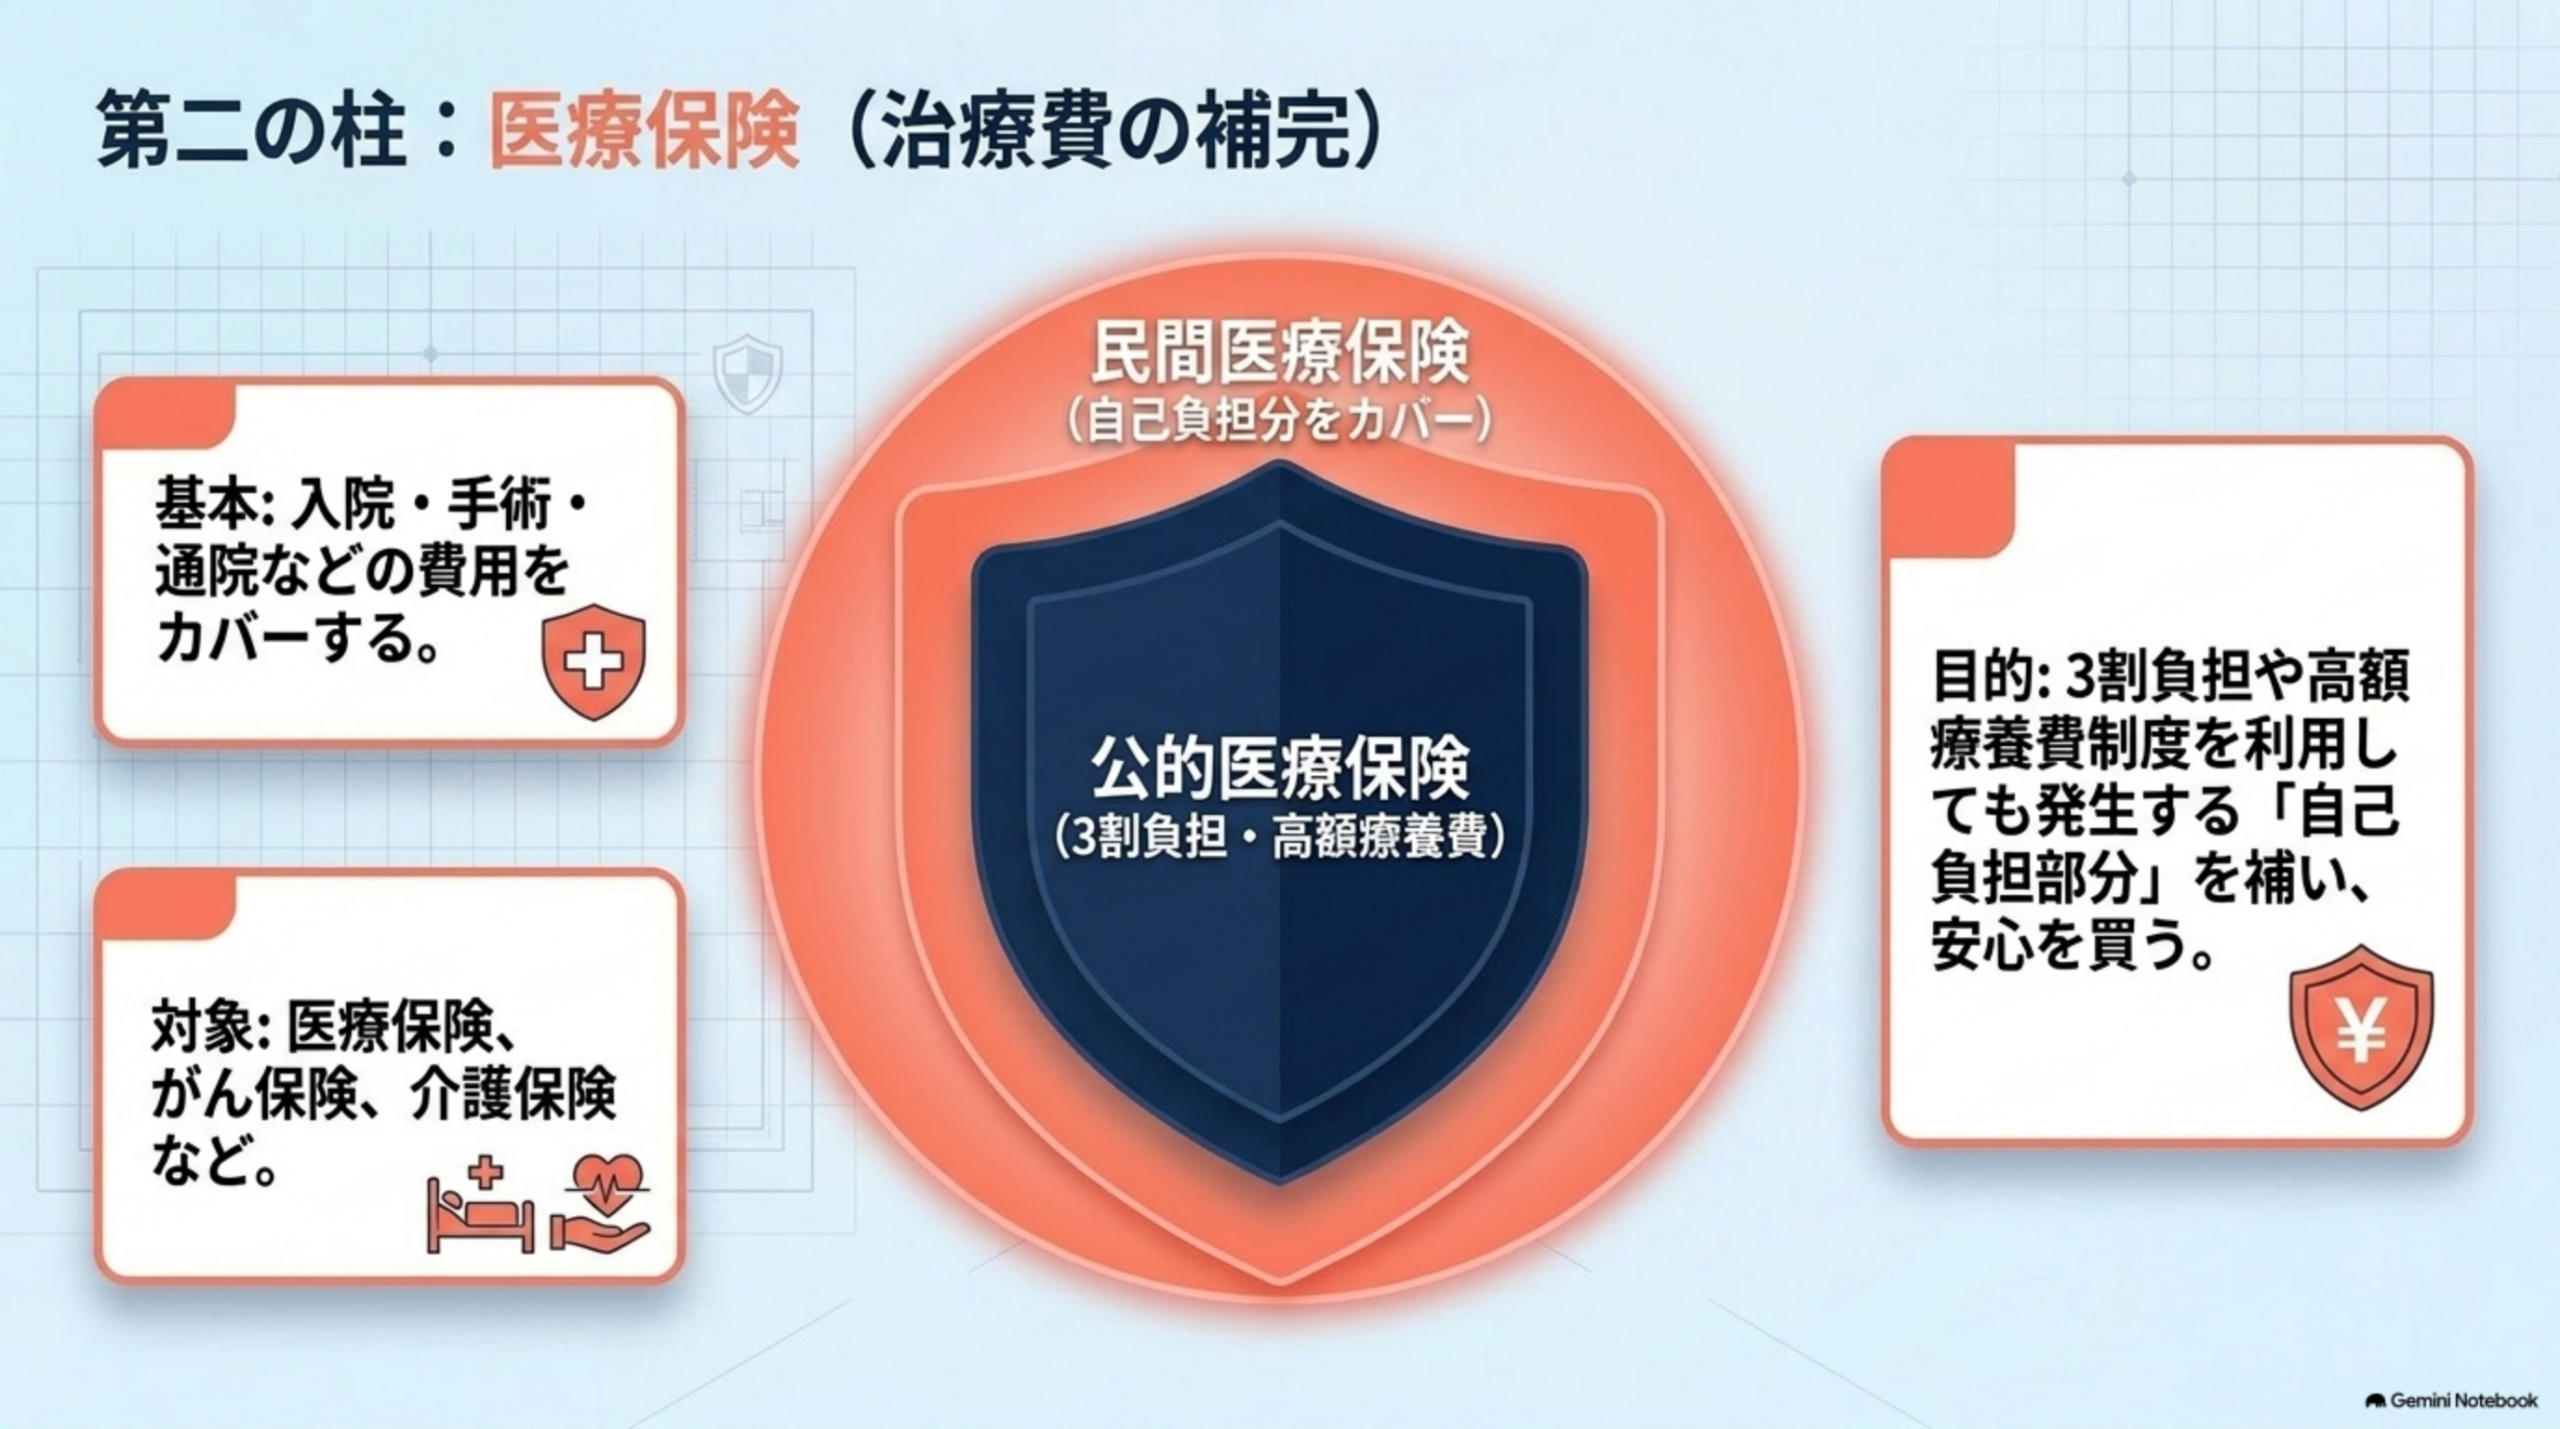
- 基本:入院・手術費用などをカバー
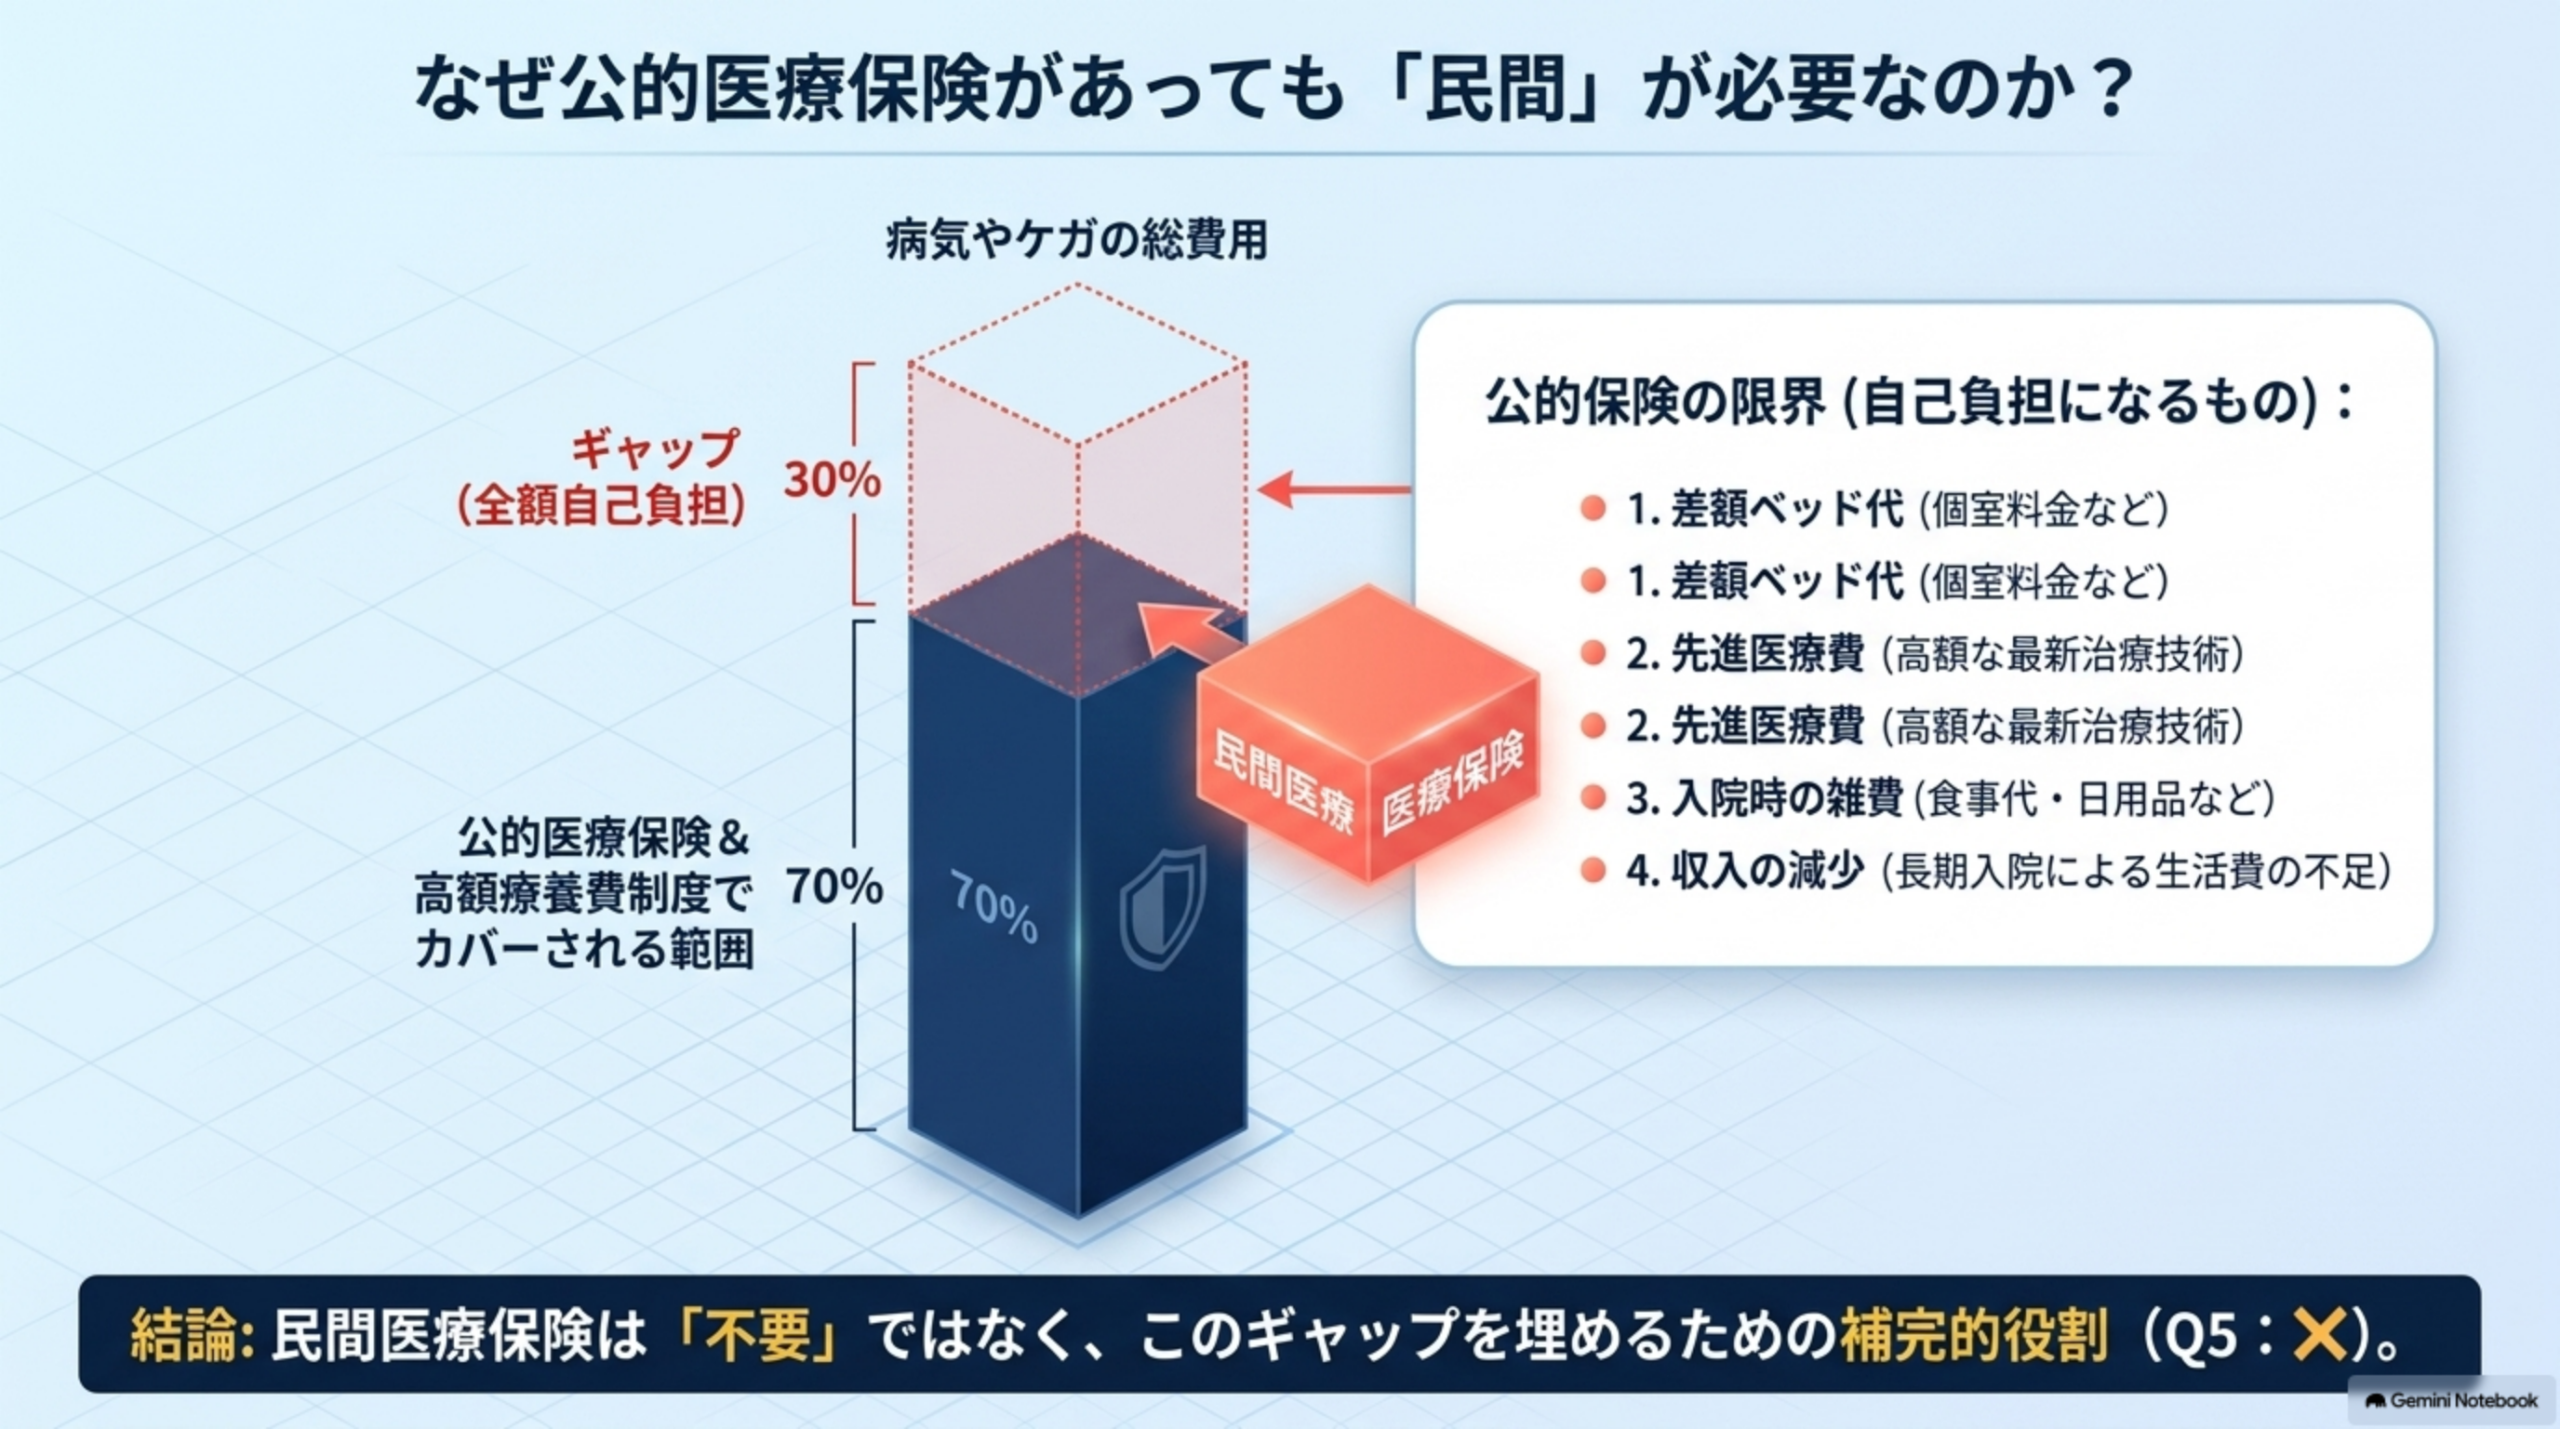
- 目的:公的医療保険の自己負担部分を補完
- 対象外費用:差額ベッド代・先進医療・入院雑費など
- 補完関係:高額療養費制度では足りない部分を「安心」として購入
🚗 損害保険
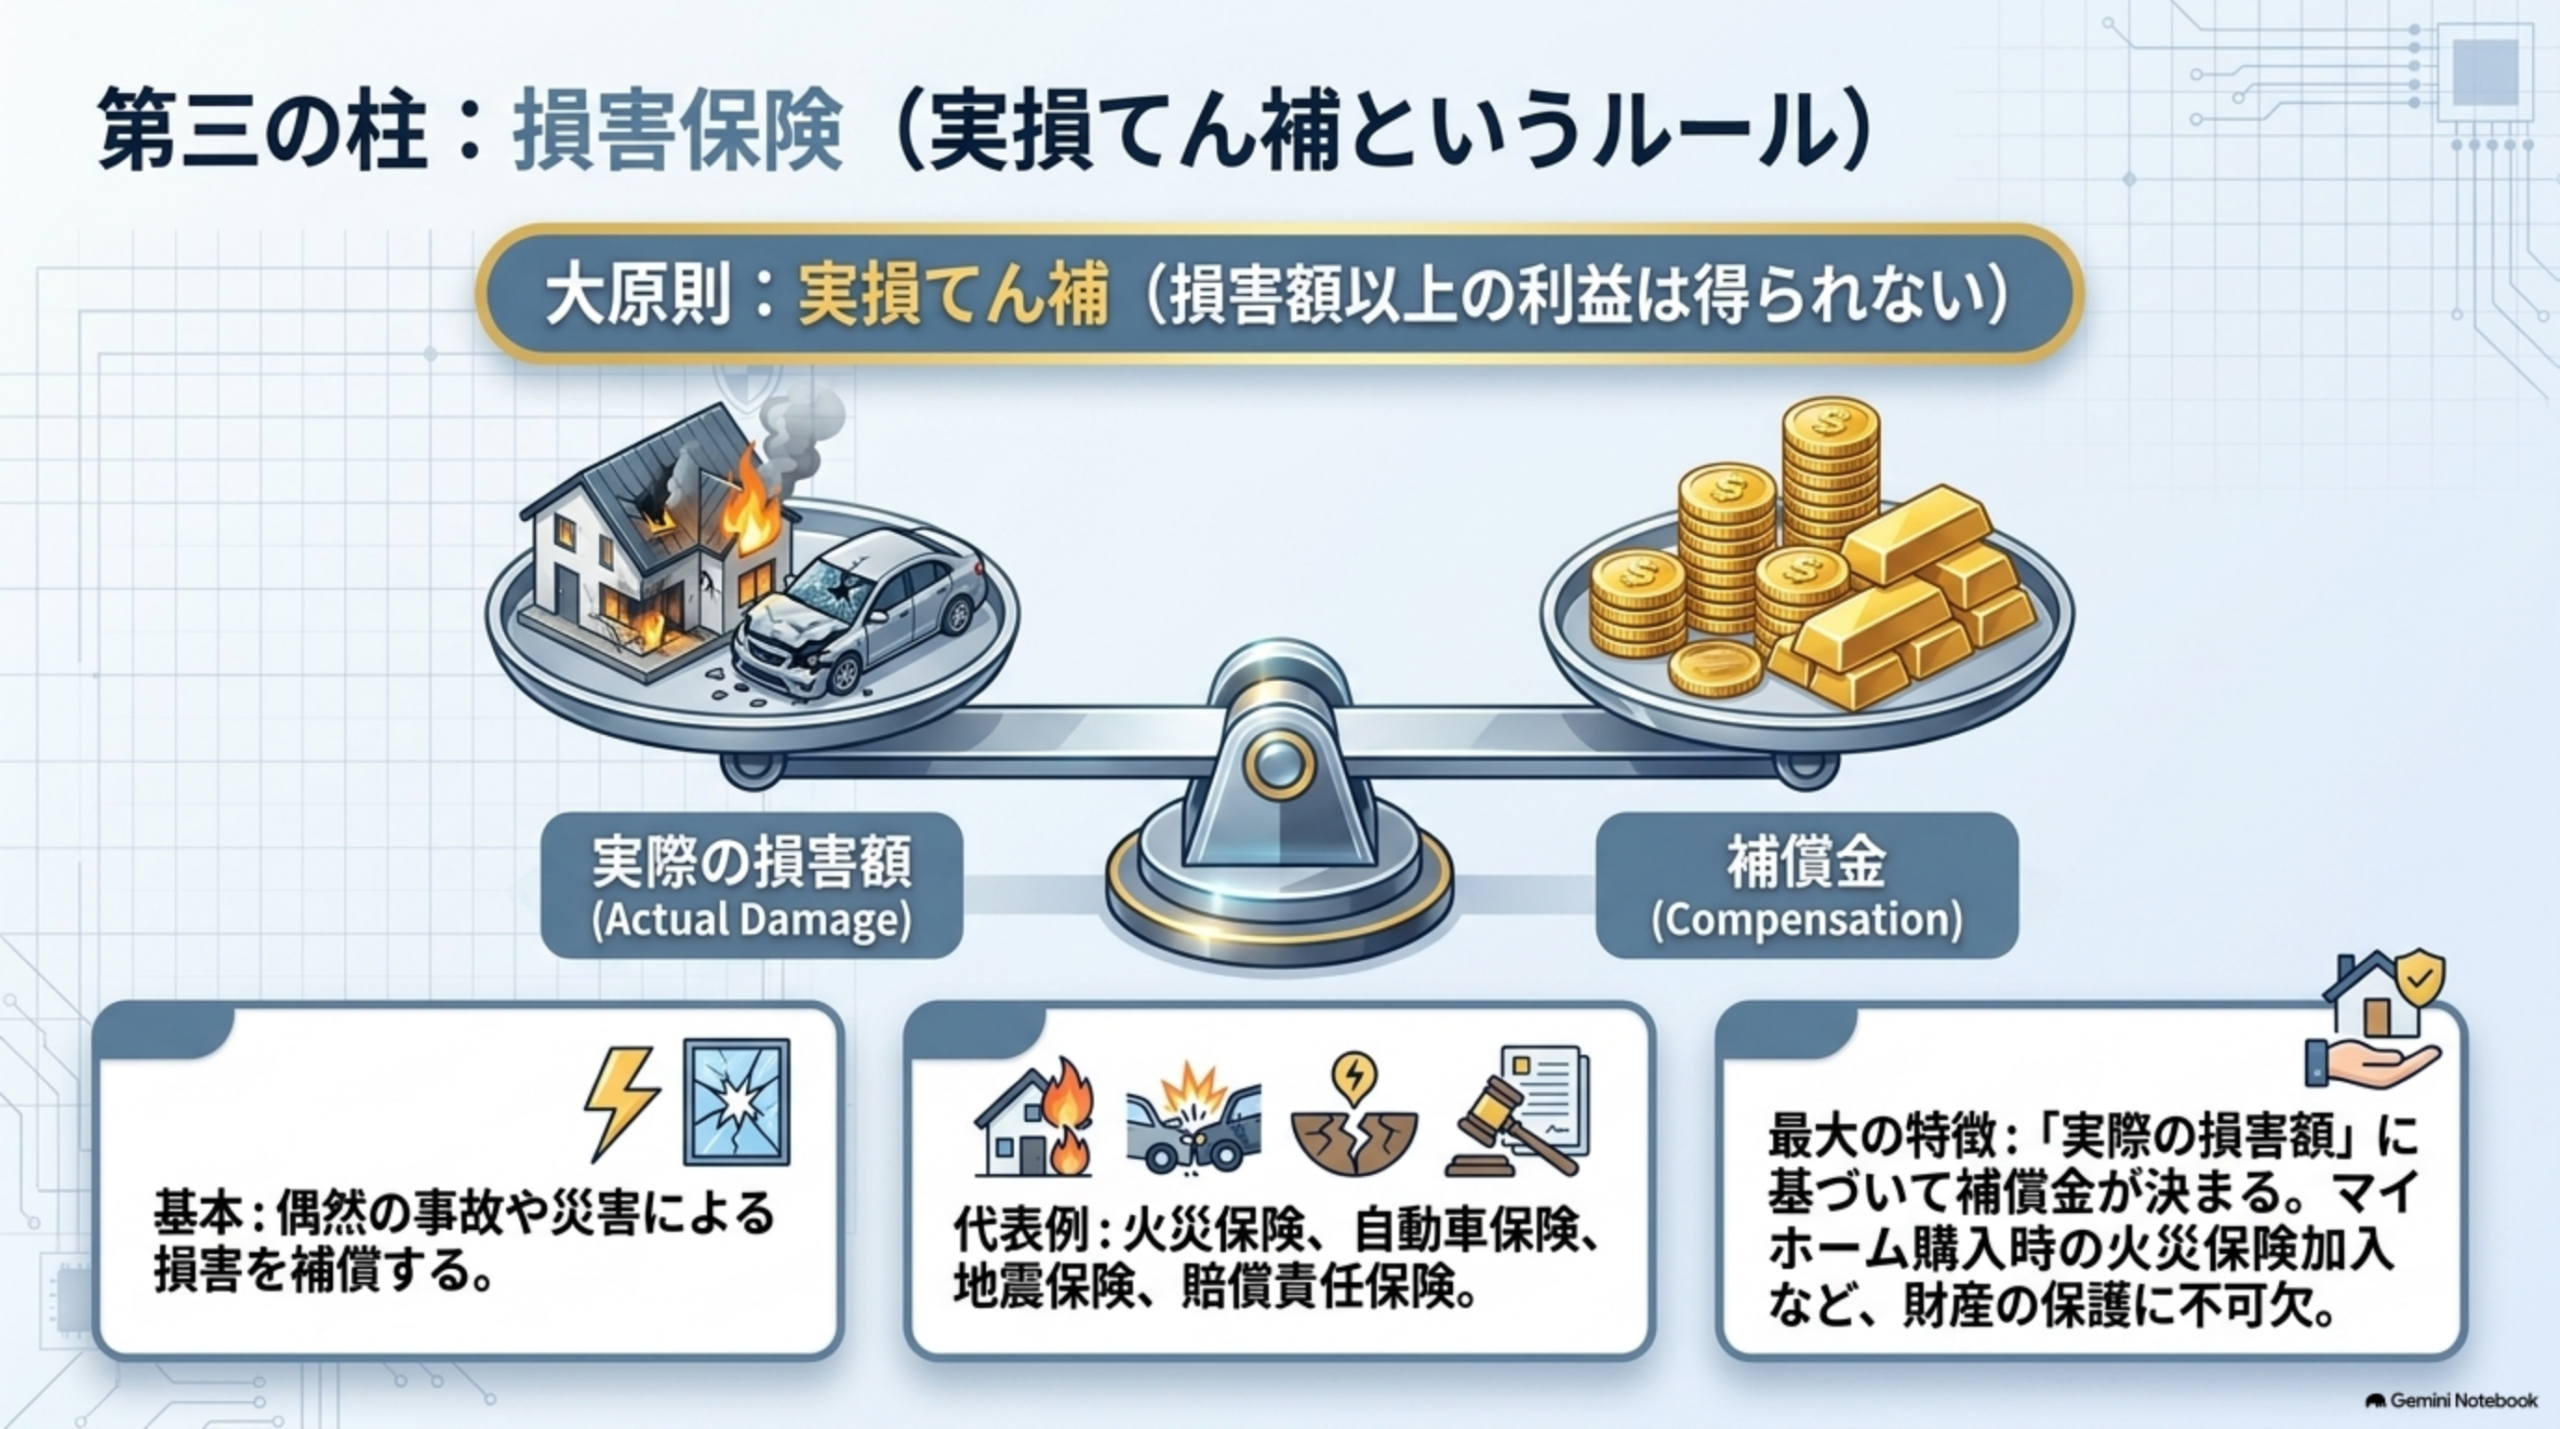
- 基本:偶然の事故や災害による損害を補償
- 代表例:火災保険、自動車保険、地震保険、賠償責任保険
- 特徴:実際の損害額に基づいて補償金が決まる
- 重要性:不動産や自動車などの財産保護に不可欠
✏️ Day 6 ミニ確認テスト(○×形式)
各問題について、正しいと思う場合は「○」、間違っていると思う場合は「×」を選択してください
Q1
生命保険は「生存したとき」に給付金が支払われる商品である。
Q2
医療保険は入院・手術費用などに備えるための保険である。
Q3
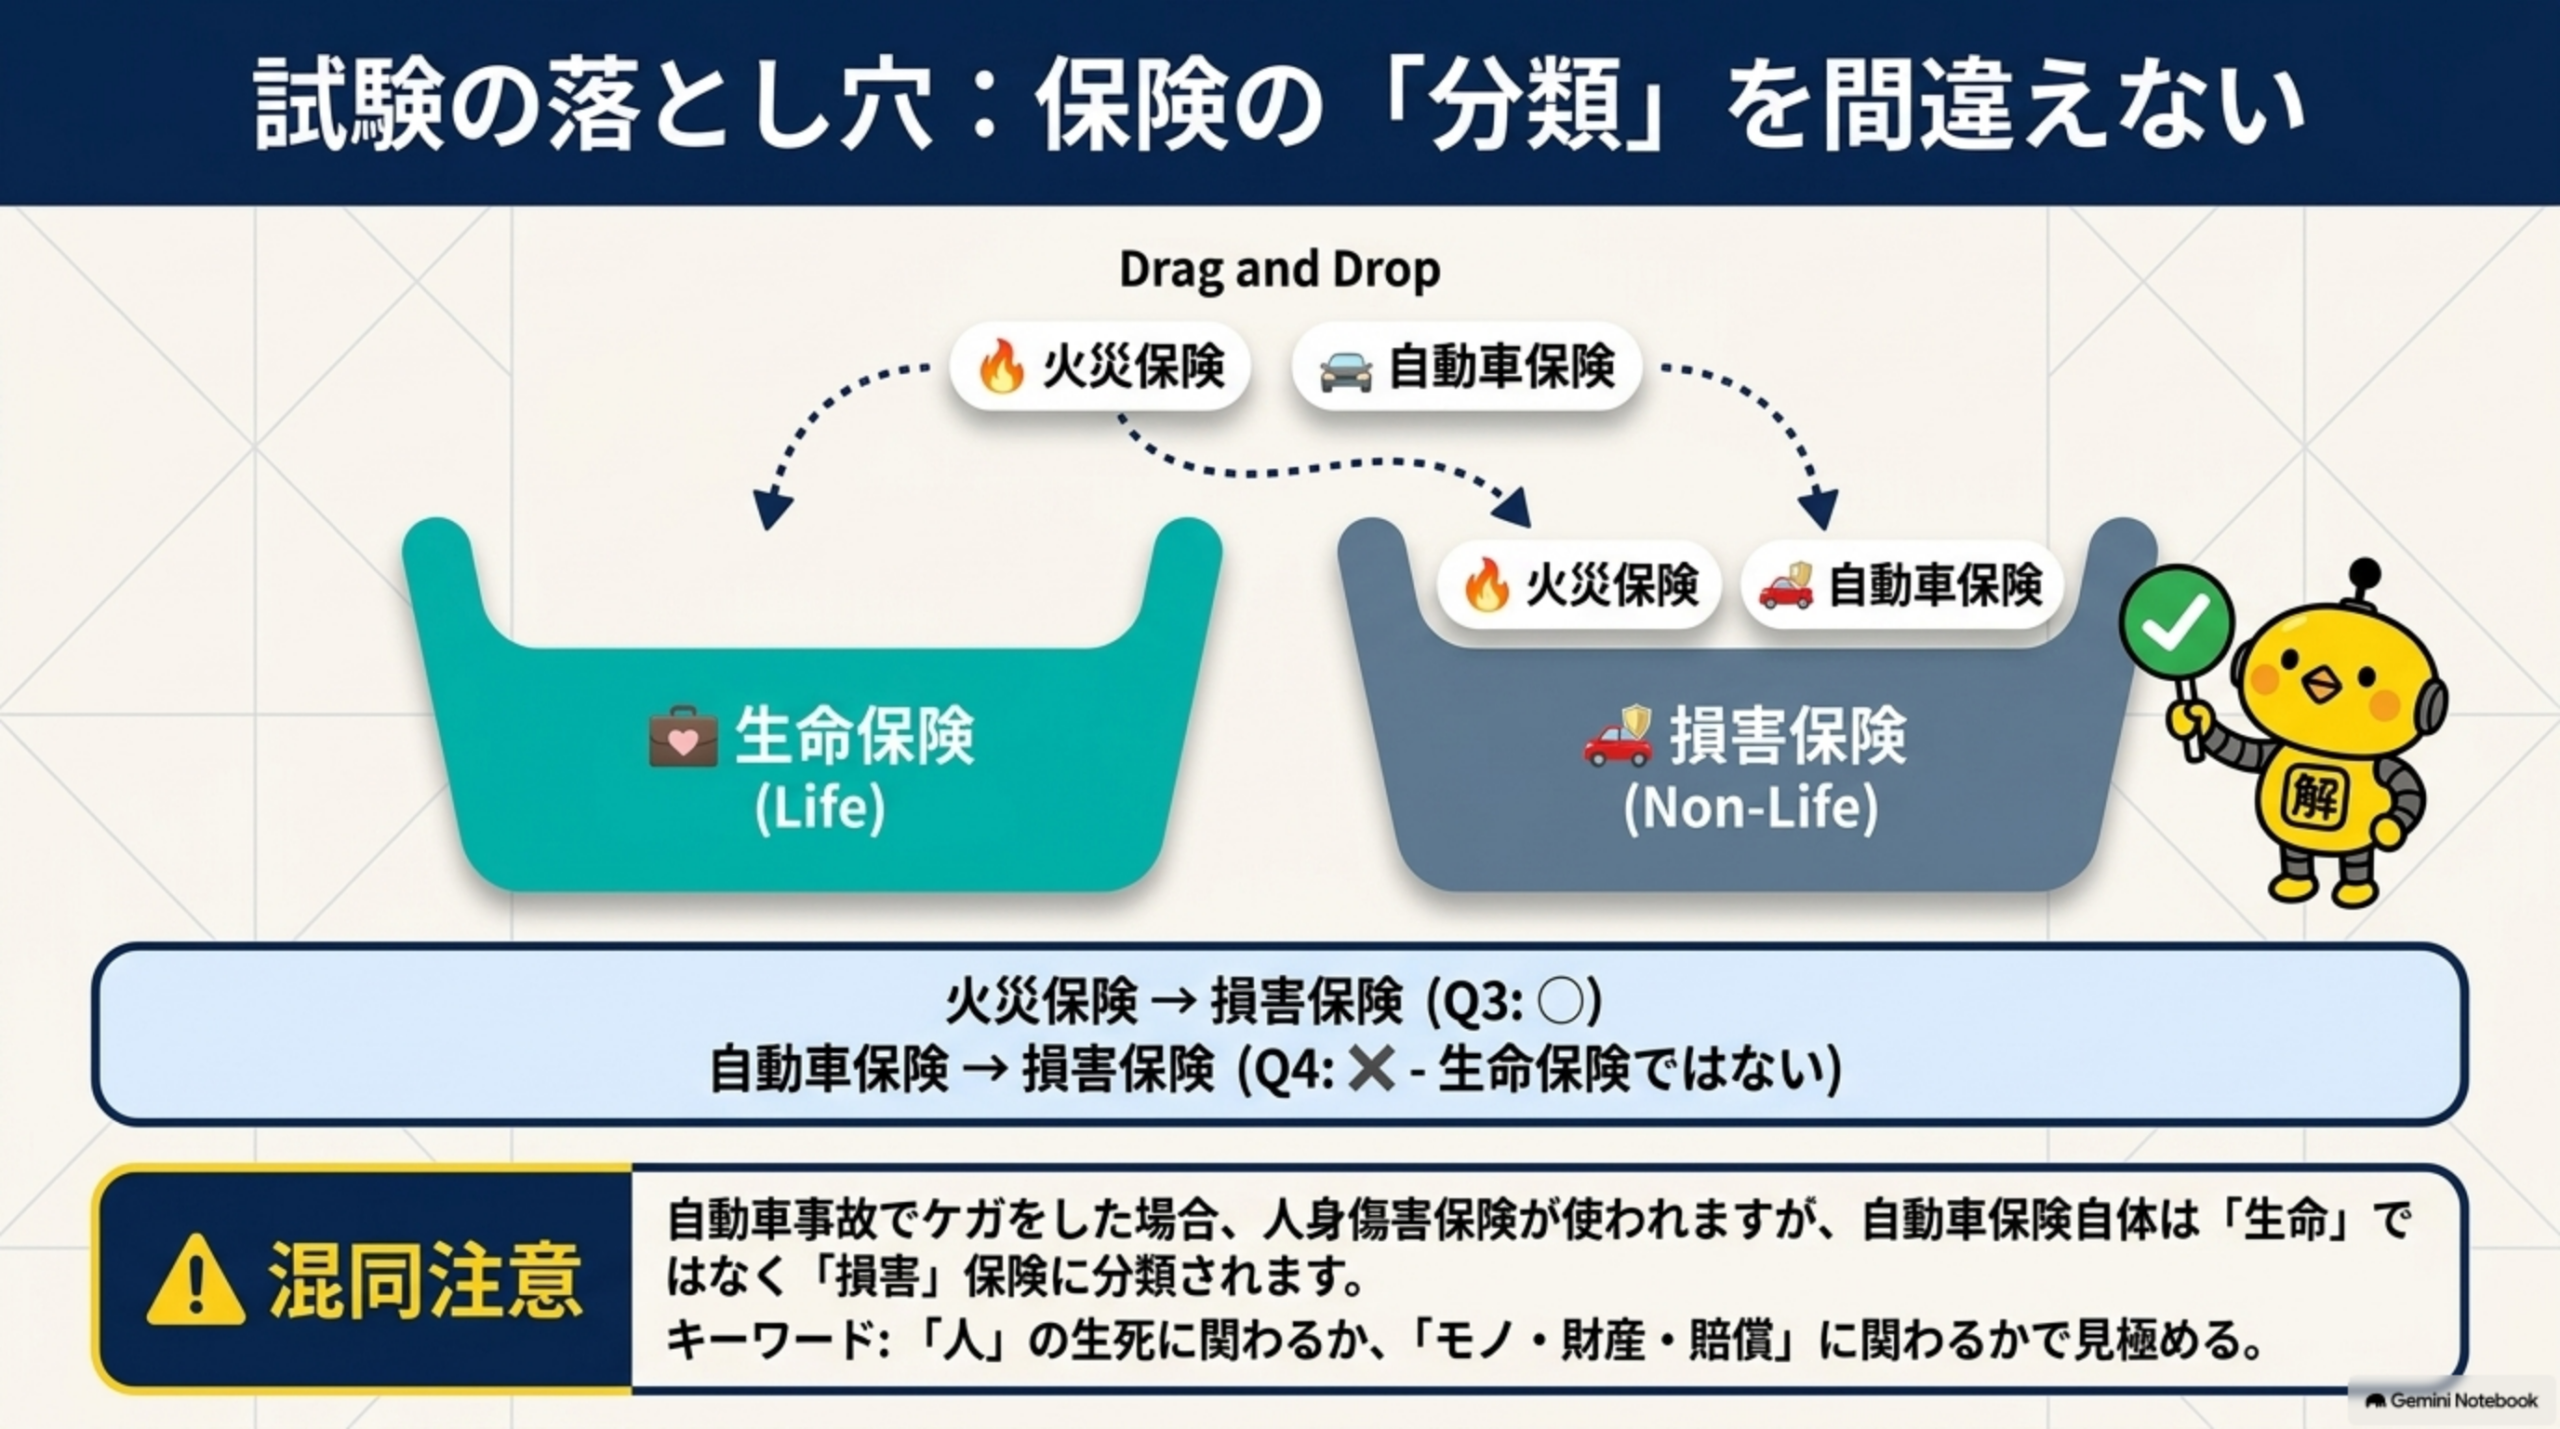
火災保険は損害保険に分類される。
Q4
自動車保険(任意保険)は生命保険の一種である。
Q5
公的医療保険があるため、民間の医療保険は不要である。
🛡️ 今日のゴール
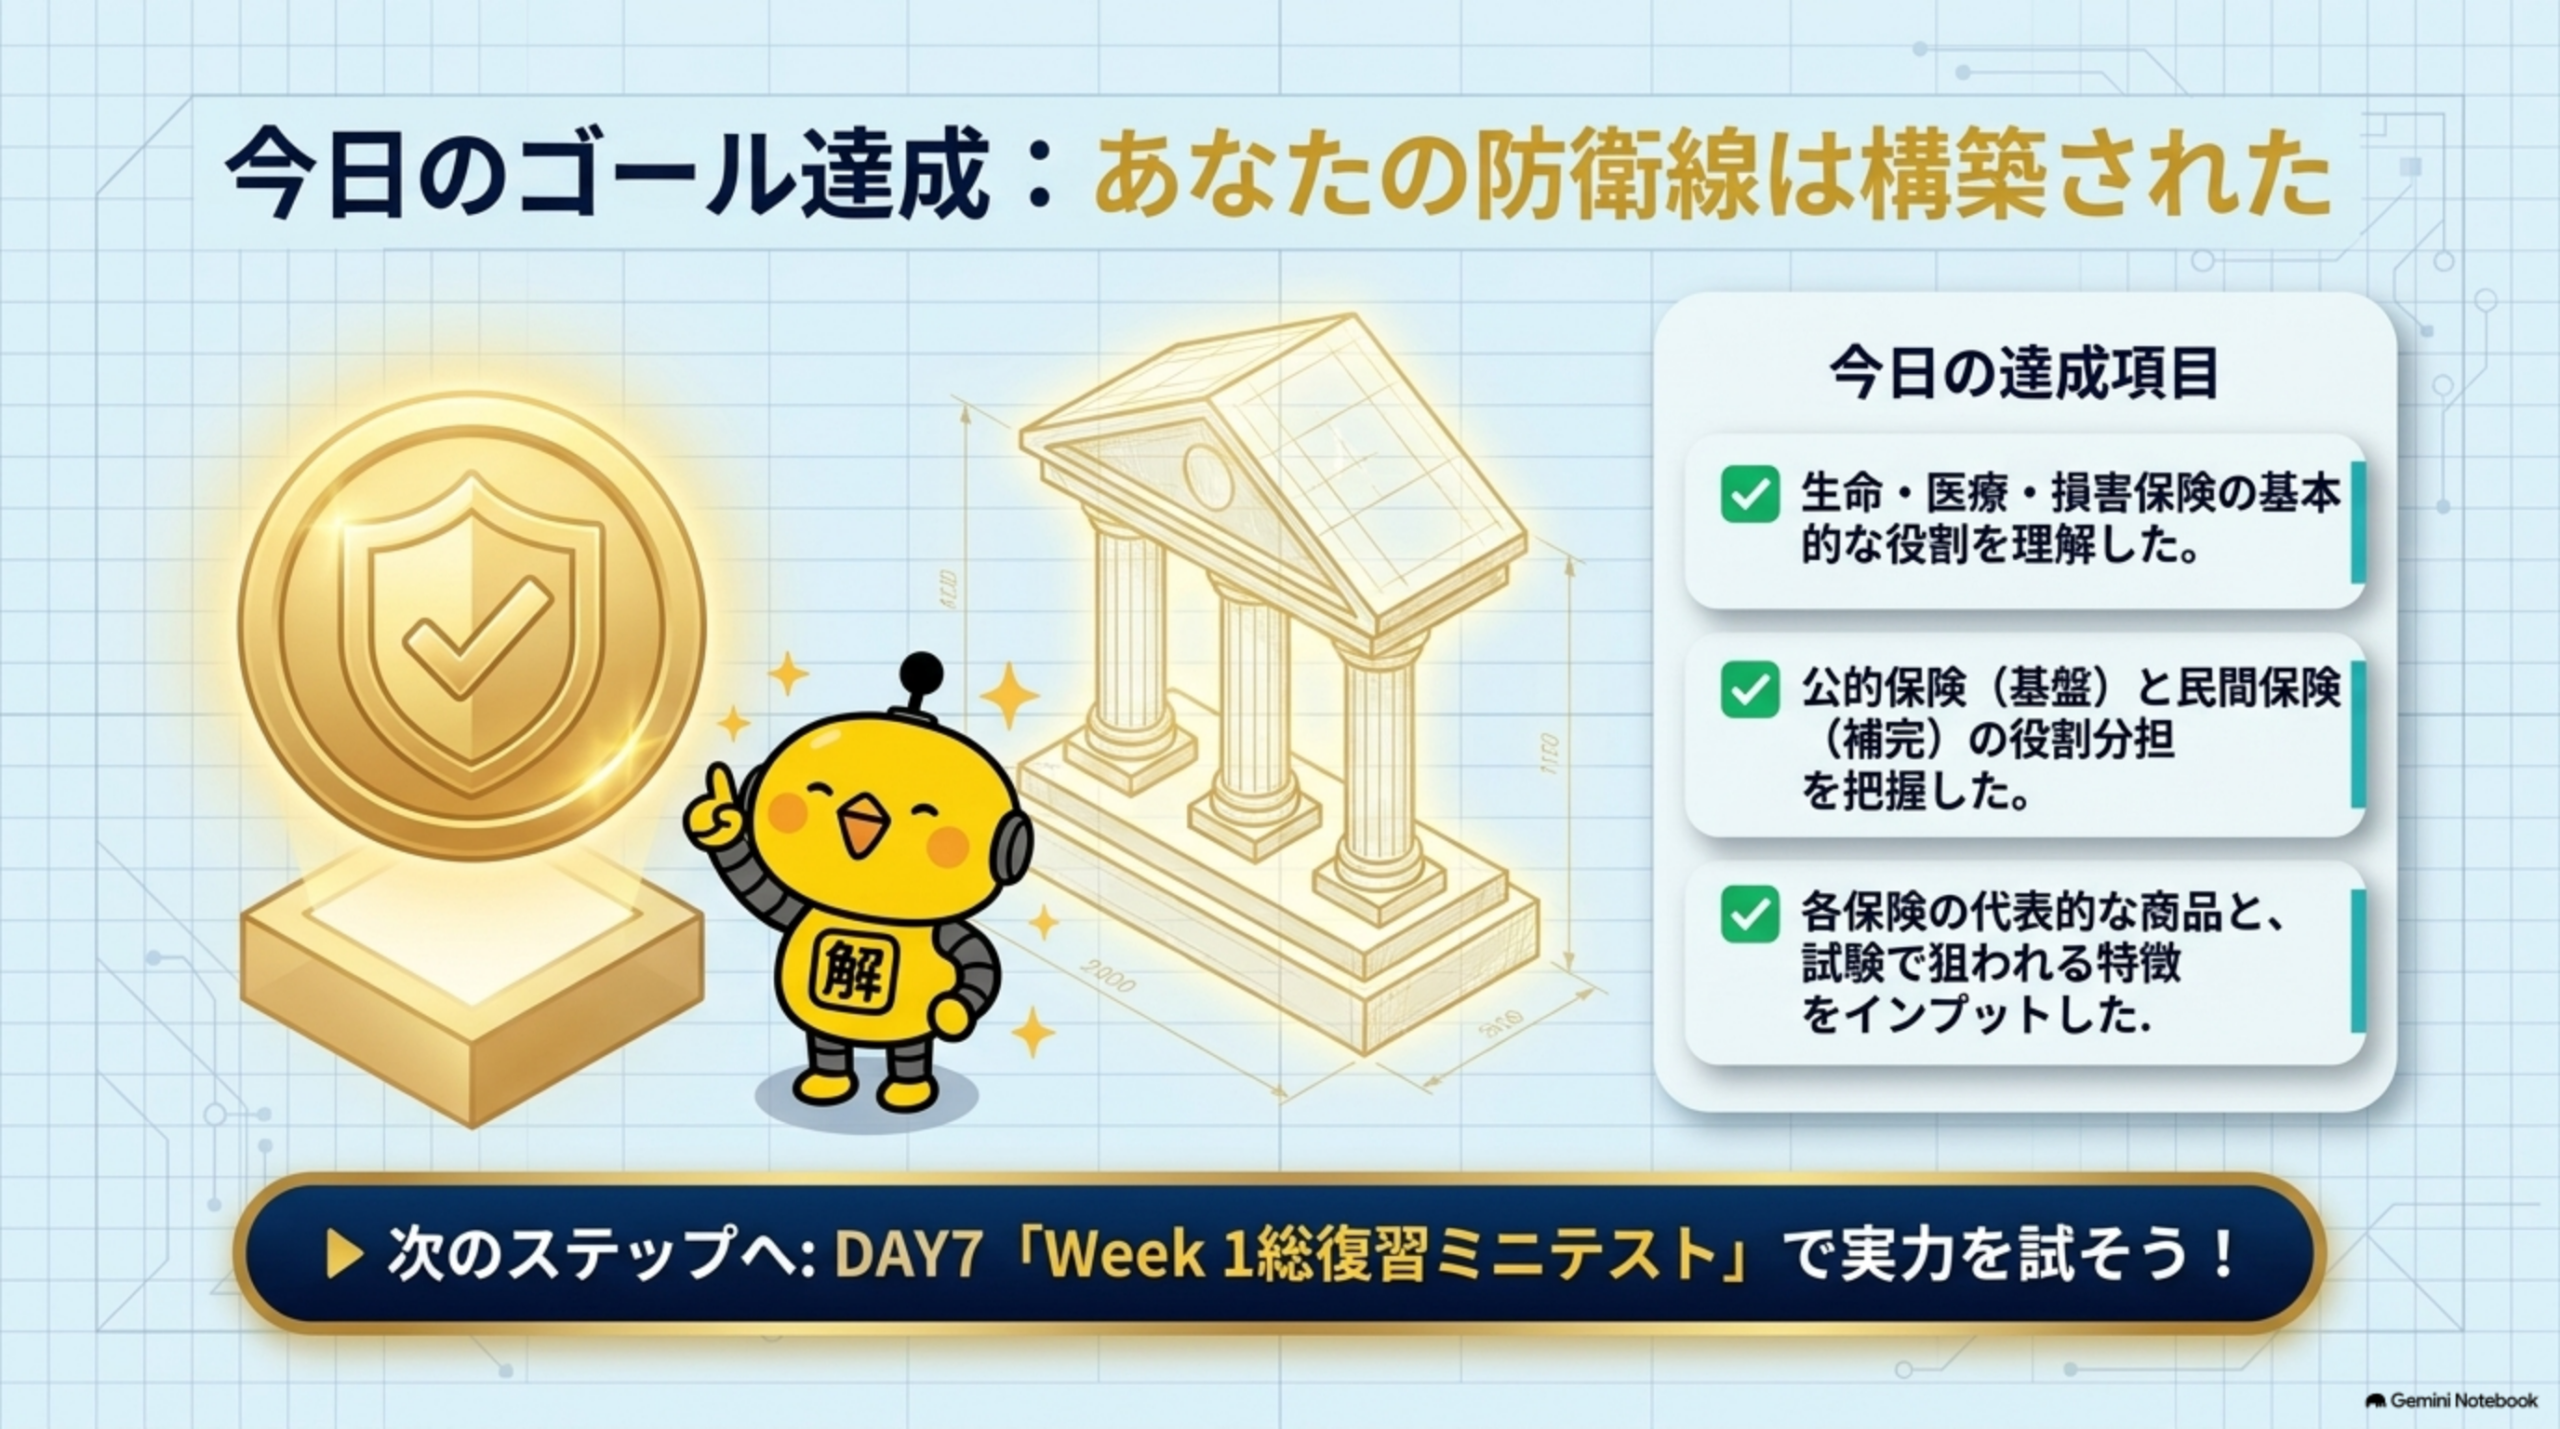
- ✅ 生命保険・医療保険・損害保険の基本的な役割を理解する
- ✅ 公的保険と民間保険の役割分担を把握する
- ✅ 各保険の代表的な商品と特徴を覚える
📝 DAY6まとめ
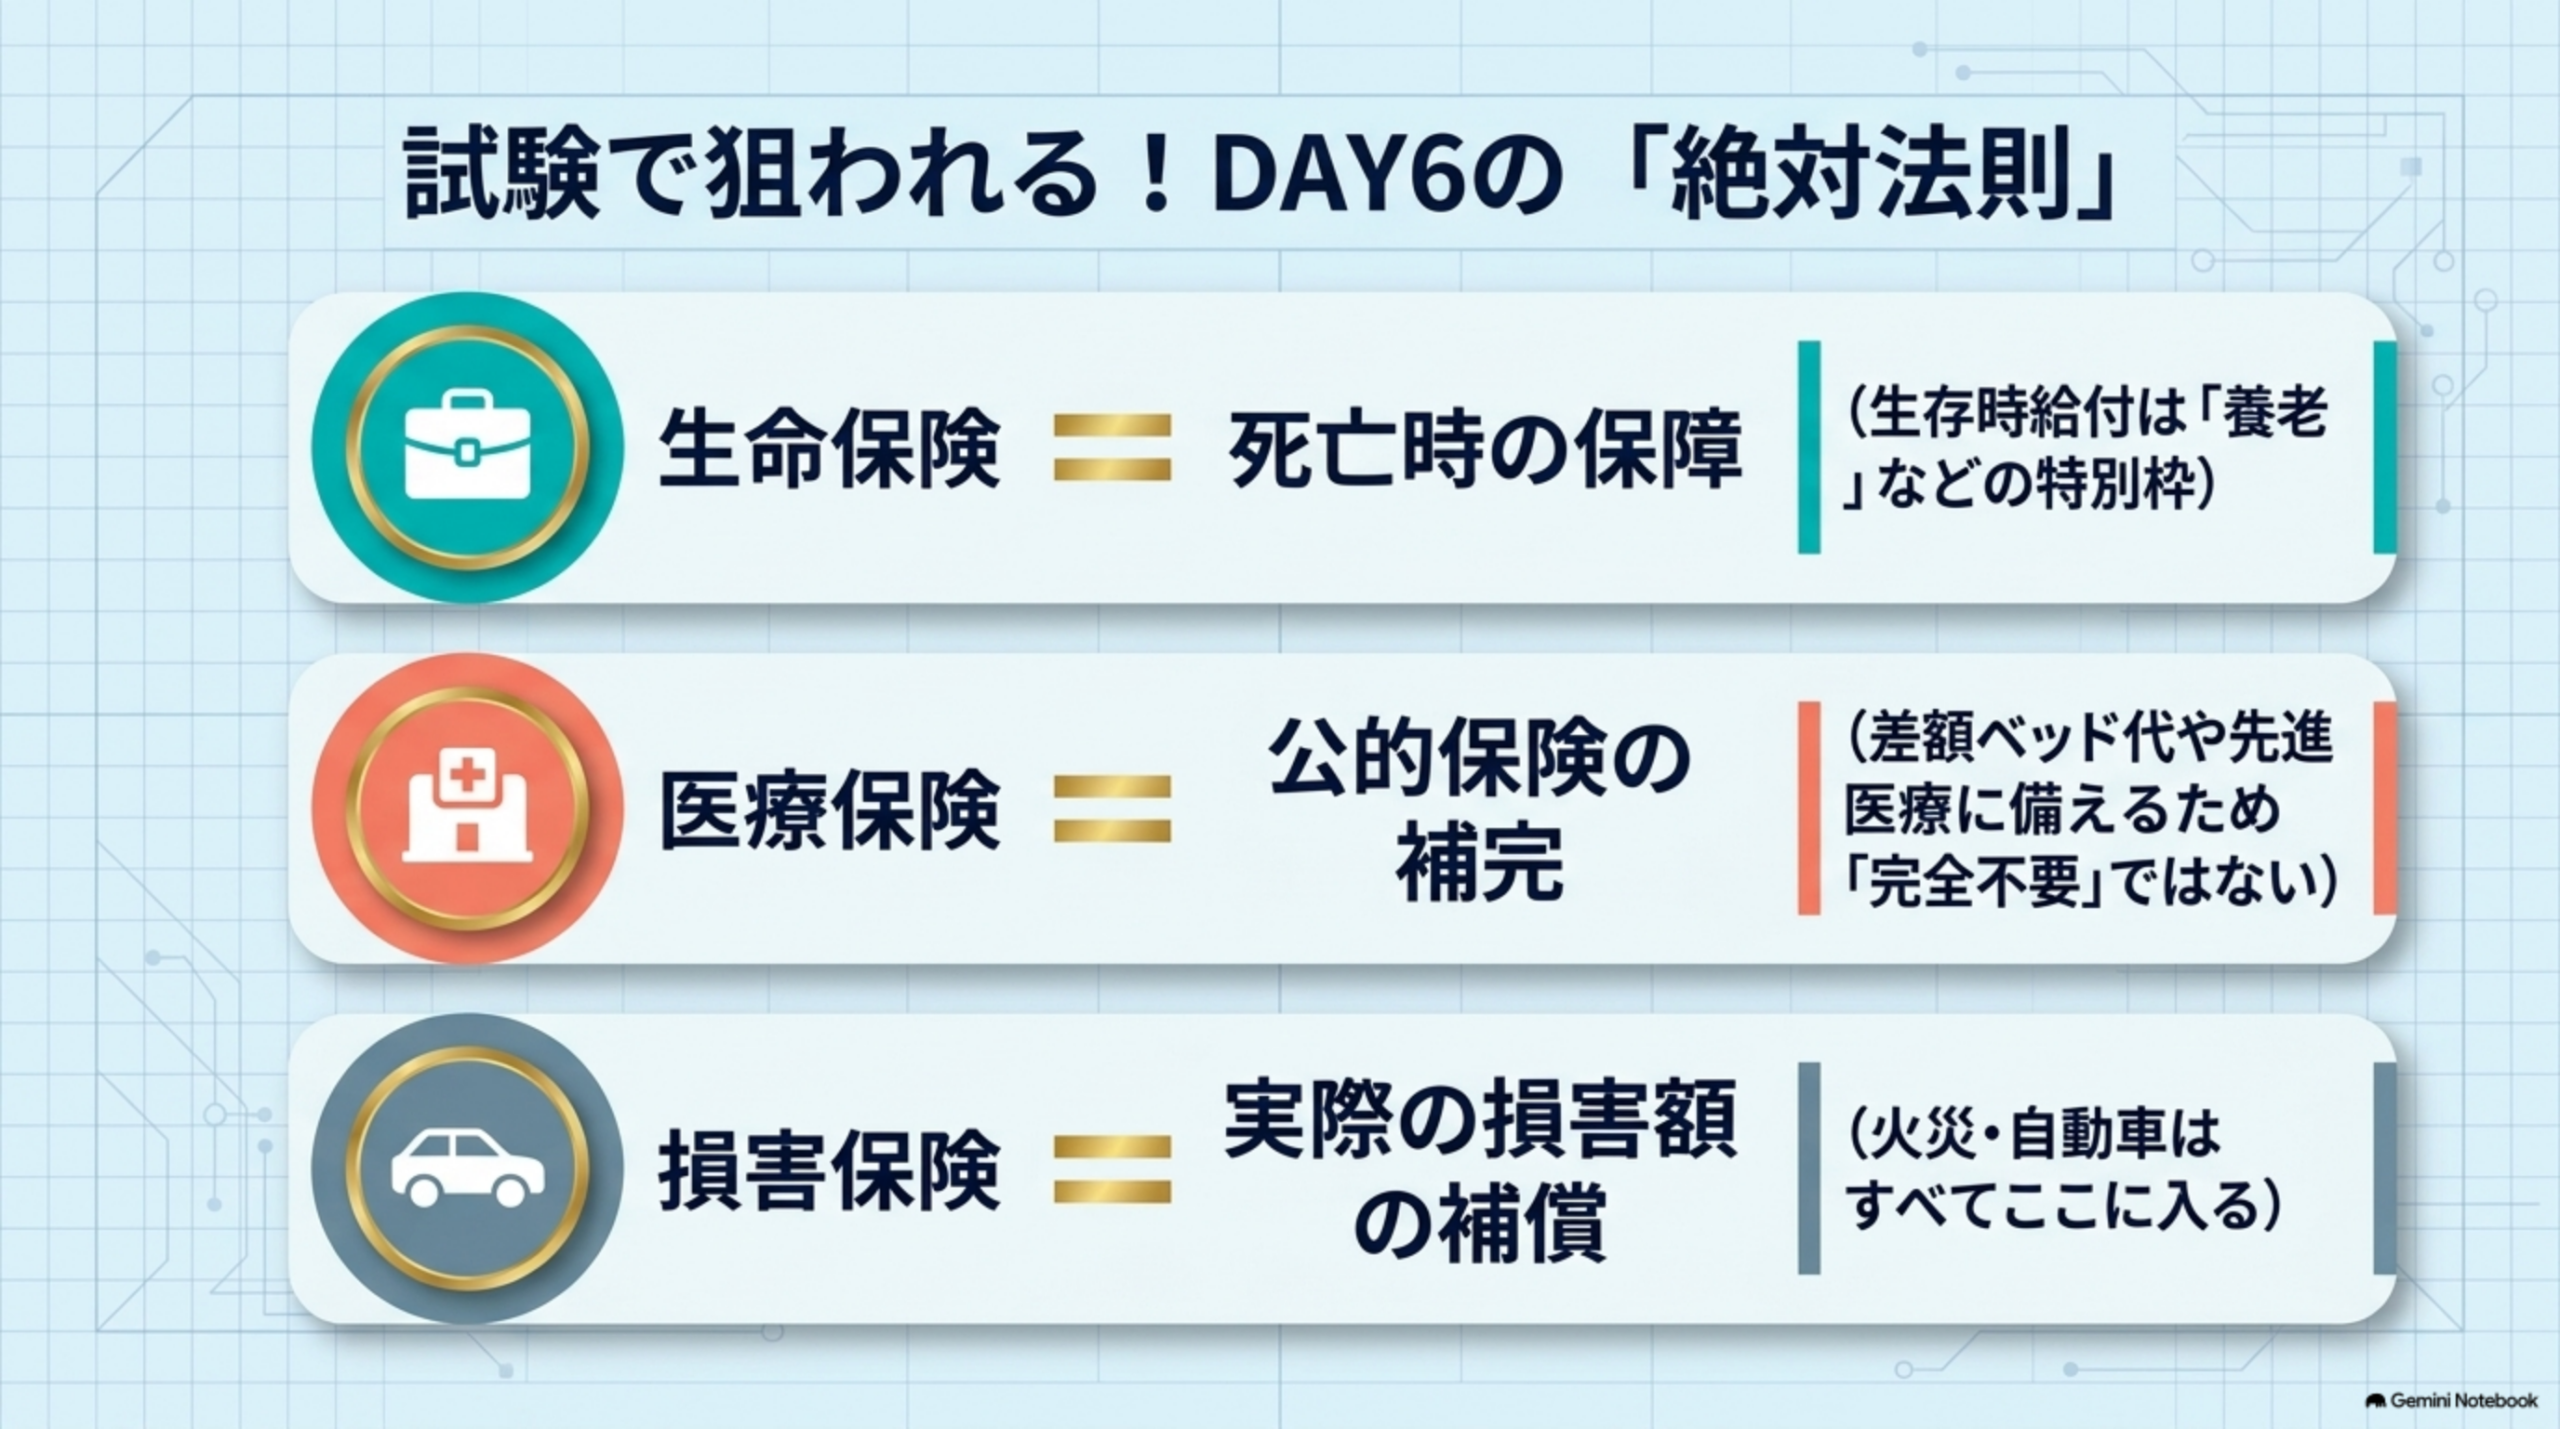
- 生命保険:死亡時の保障(遺族の生活費など)
- 医療保険:公的医療保険でカバーしきれない部分を補完
- 損害保険:偶然の事故や災害による損害を補償(火災・自動車事故など)
- 公的保険と民間保険は「役割分担」の関係で相互補完する
\ 最新情報をチェック /