粗利とは?売上・利益との違いを中小企業向けにわかりやすく解説
 kaik-2
粗利とは?売上・利益との違いを中小企業向けにわかりやすく解説
🎧 音声で聞く|忙しいのに儲からない原因は粗利
移動中や作業の合間にも「ながら理解」できます(再生でXP+10)
「粗利って結局何?」「売上と何が違う?」「利益が5種類くらいあって分からない」「売上は増えているのに、なぜ会社にお金が残らない?」「商品ごとに儲かっているか確認するには何を見ればいい?」
会社の数字を見始めると、売上・粗利・営業利益・経常利益・当期純利益など、似た言葉が並びます。特に中小企業や個人事業で最初につまずきやすいのが「売上」と「粗利」の違いです。
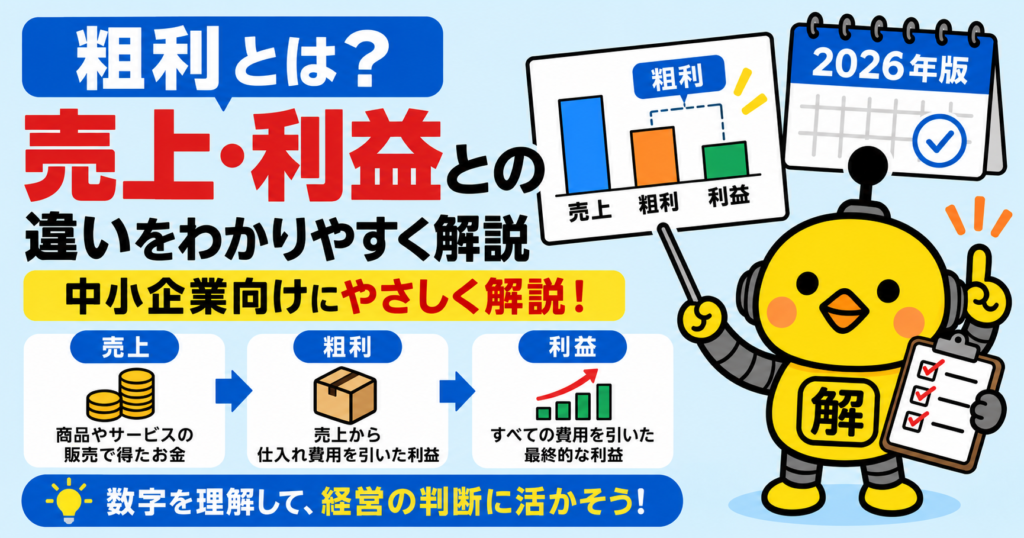
中小企業庁は、損益計算書について売上高-売上原価=売上総利益と整理しており、この売上総利益が一般に「粗利益」「粗利」と呼ばれるものです。売上総利益は、企業の基本的な収益力を示す数字とされています。つまり、「いくら売れた?」だけではなく、「売ったあとに、まずいくら残った?」を見るのが粗利です。
📌 この記事で分かること
- 粗利とは何か、売上・営業利益・経常利益・純利益との違い
- 粗利率の計算方法と、業種で変わる「原価」の中身
- 商品別・顧客別・案件別に粗利を見る意味
- 値引き・値上げが粗利に与える本当のインパクト
- 粗利・粗利率をその場で計算できる2つの実務ツール
まず結論|粗利=売上-売上原価
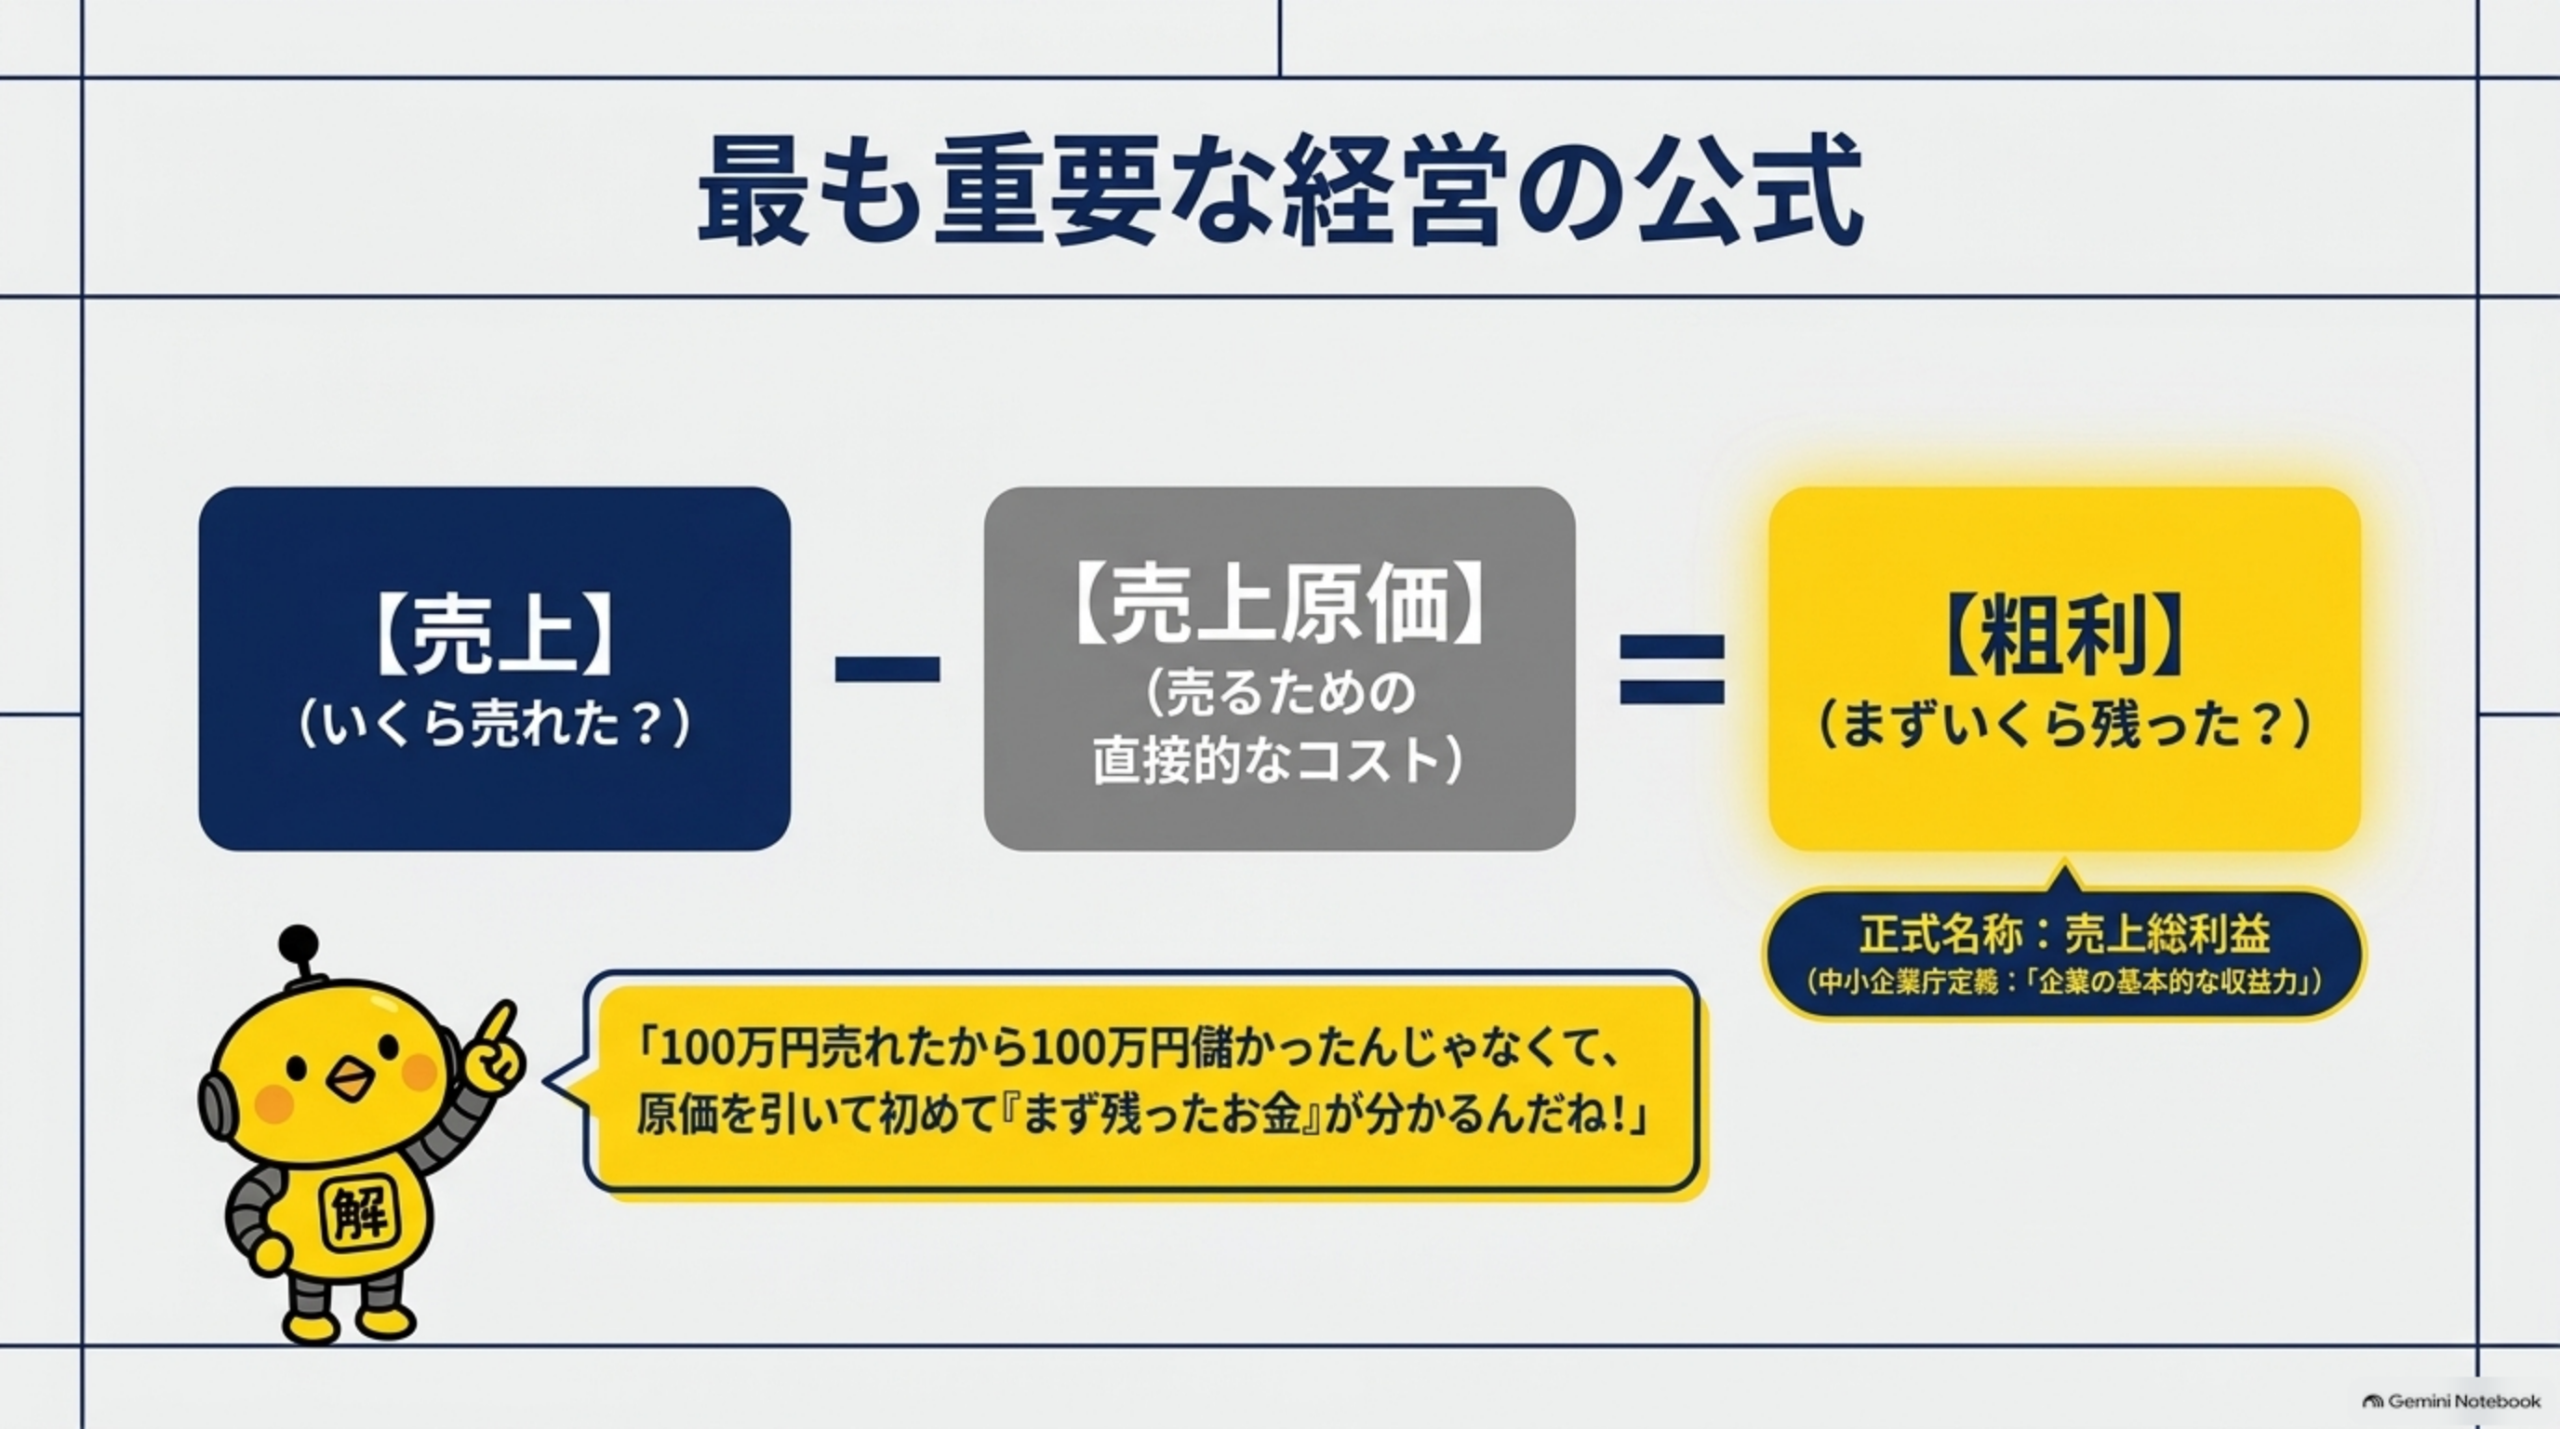
基本はこれだけです。粗利=売上-売上原価。正式には売上総利益といいます。例えば、売上100万円・売上原価60万円なら、100万円-60万円=粗利40万円です。
この40万円からさらに、人件費・家賃・広告費・通信費・SaaSなどを支払っていきます。つまり粗利は、最終的な利益ではありません。ここが大切です。
カイピヨくんのひとこと
100万円売れたから100万円儲かったんじゃなくて、売るためにかかった原価を引いて初めて「まず残ったお金」が分かるんだね。
売上と粗利はどう違う?──A社とB社で比べる
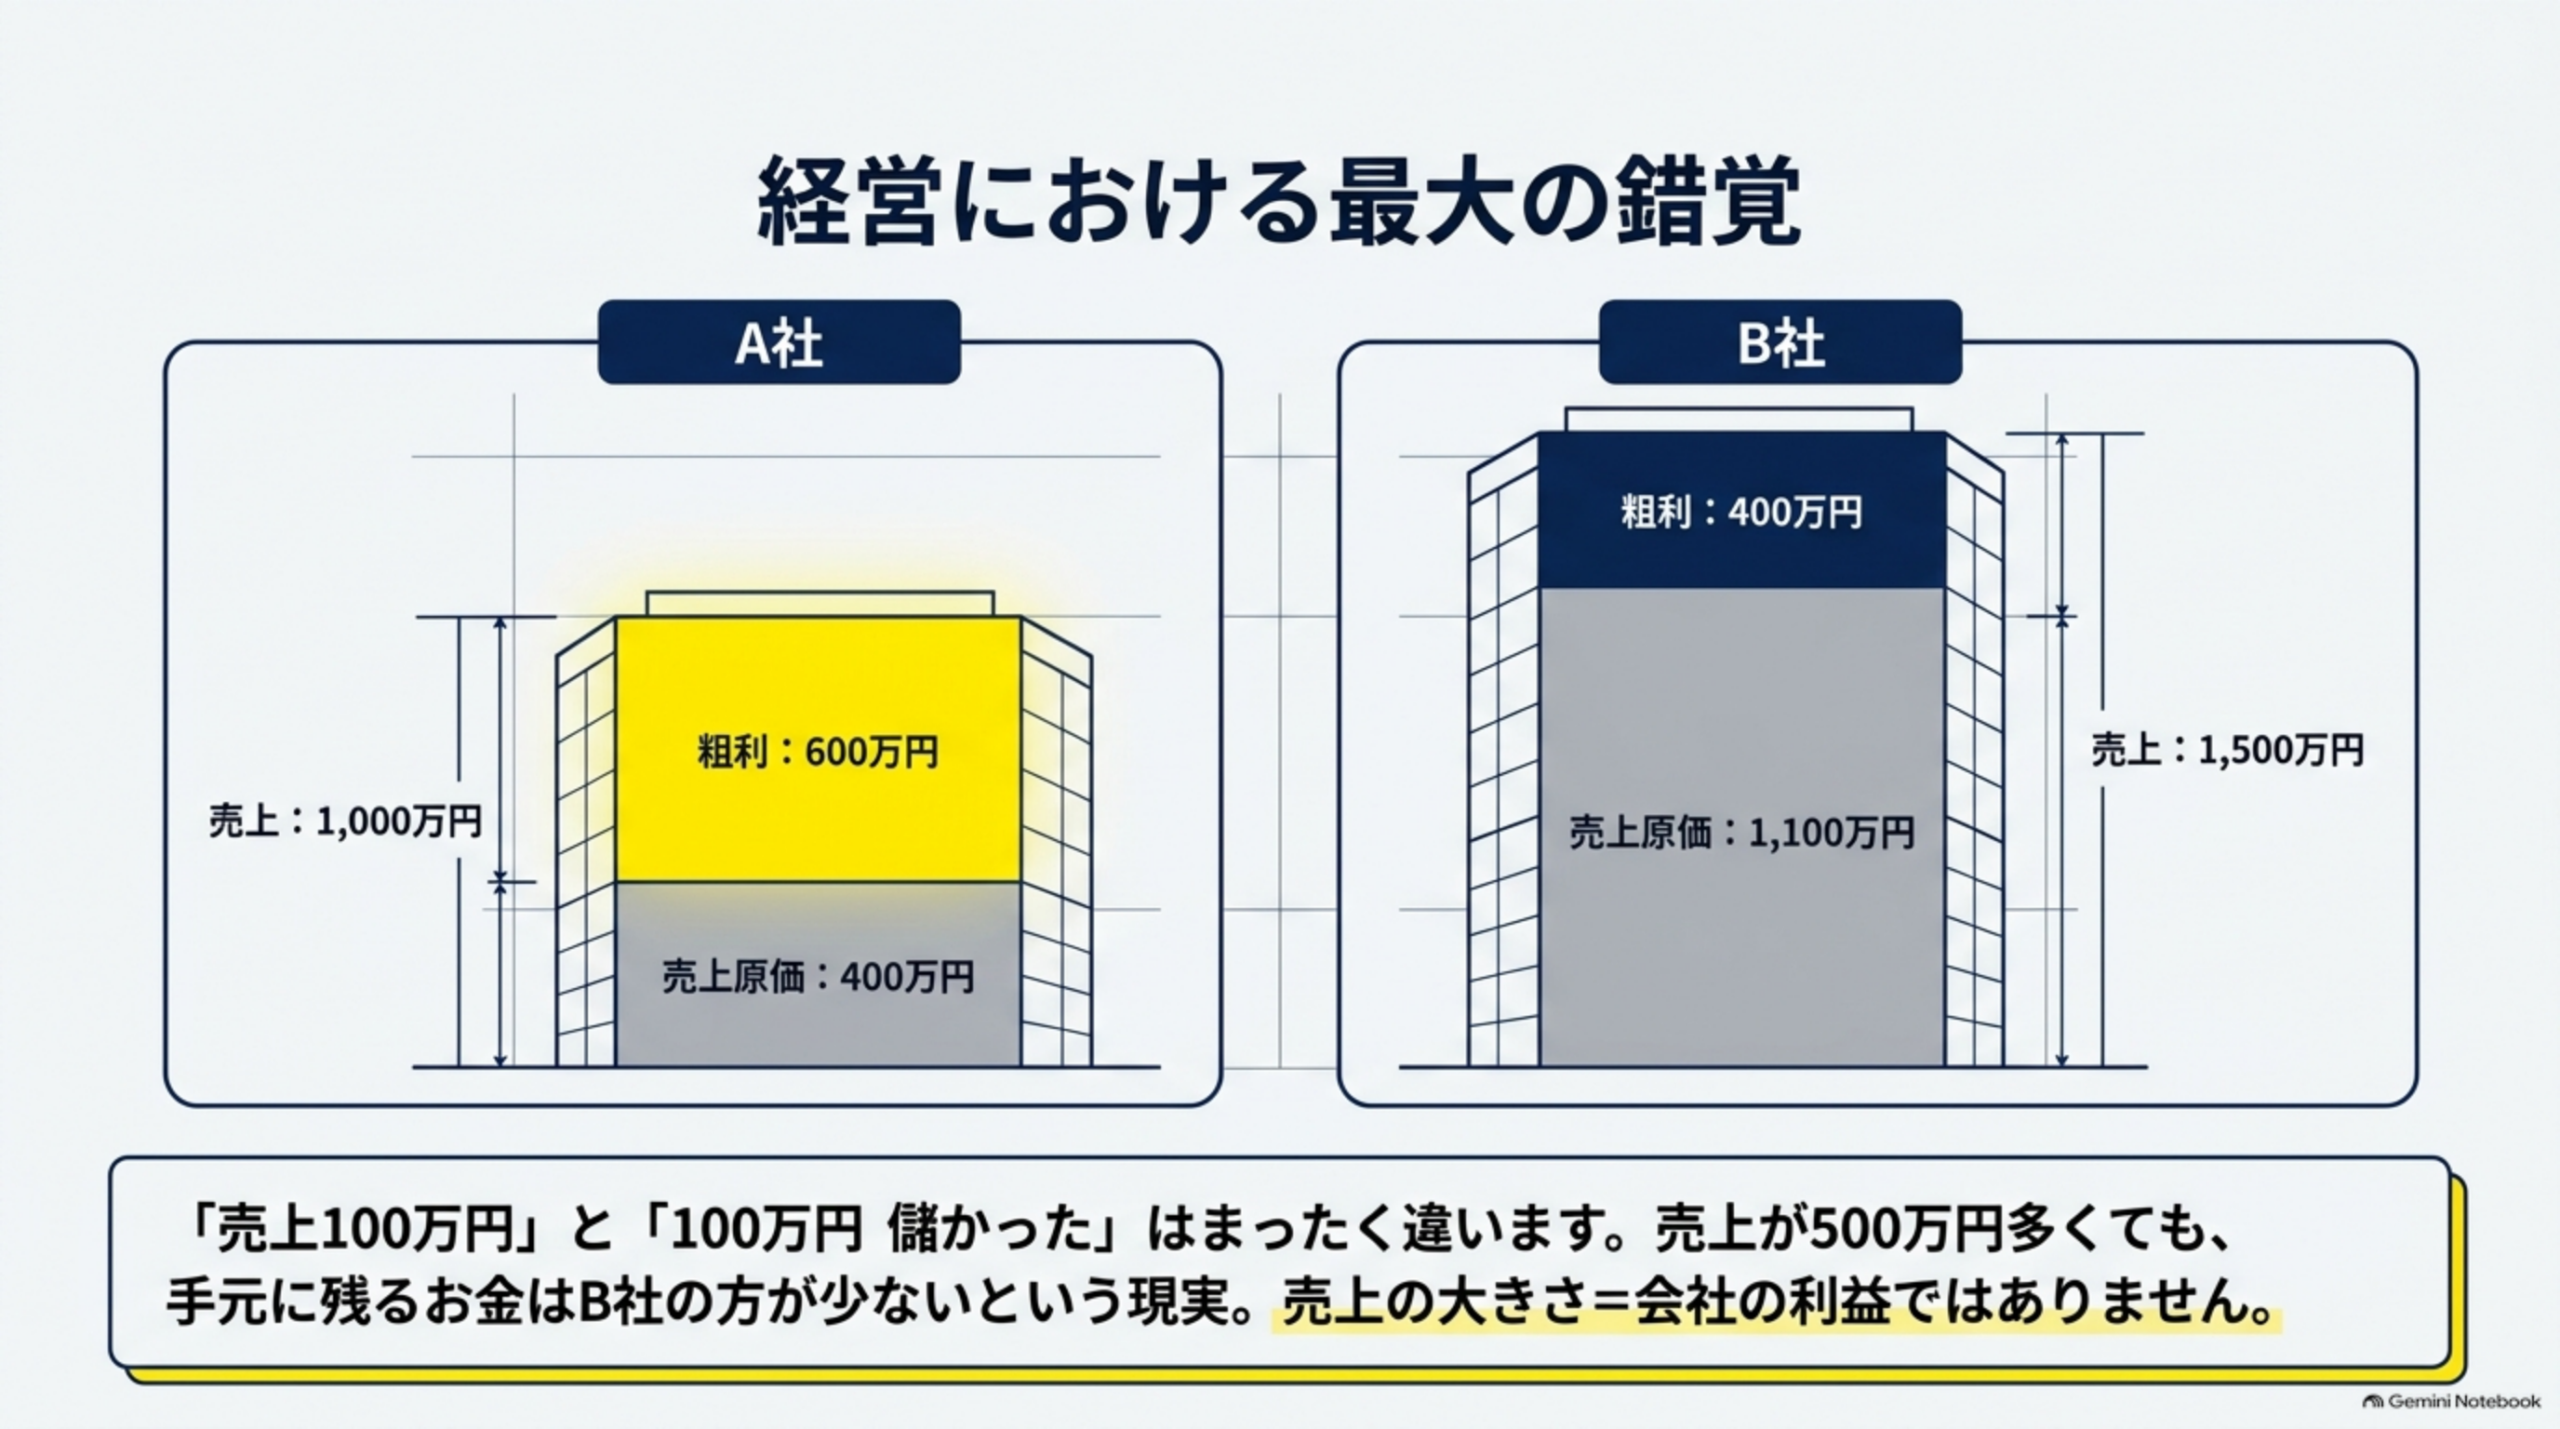
売上は、商品を売った・サービスを提供したことによって得た収入です。しかし、売上が大きい会社が、必ずしも手元に残るお金が多いとは限りません。次の2社を比べてみましょう。
| A社 | B社 | |
|---|---|---|
| 売上 | 1,000万円 | 1,500万円 |
| 売上原価 | 400万円 | 1,100万円 |
| 粗利 | 600万円 | 400万円 |
売上だけなら、B社の方が500万円多いので好調に見えます。しかし粗利では、A社の方が200万円多く残っています。売上の大きさと、会社に残る利益は別です。
「たくさん売る」と「儲かる」は違う
商品単位でも同じことが起きます。商品A(販売価格10,000円・原価3,000円)の粗利は7,000円。商品B(販売価格20,000円・原価17,000円)の粗利は3,000円です。売上だけならBの方が大きく見えますが、1個売ったとき会社へ残る粗利はAの方が多いのです。だから経営では、どの商品が一番売れている?だけでなく、どの商品が一番粗利を生んでいる?を見る必要があります。
粗利率とは?計算方法と考え方
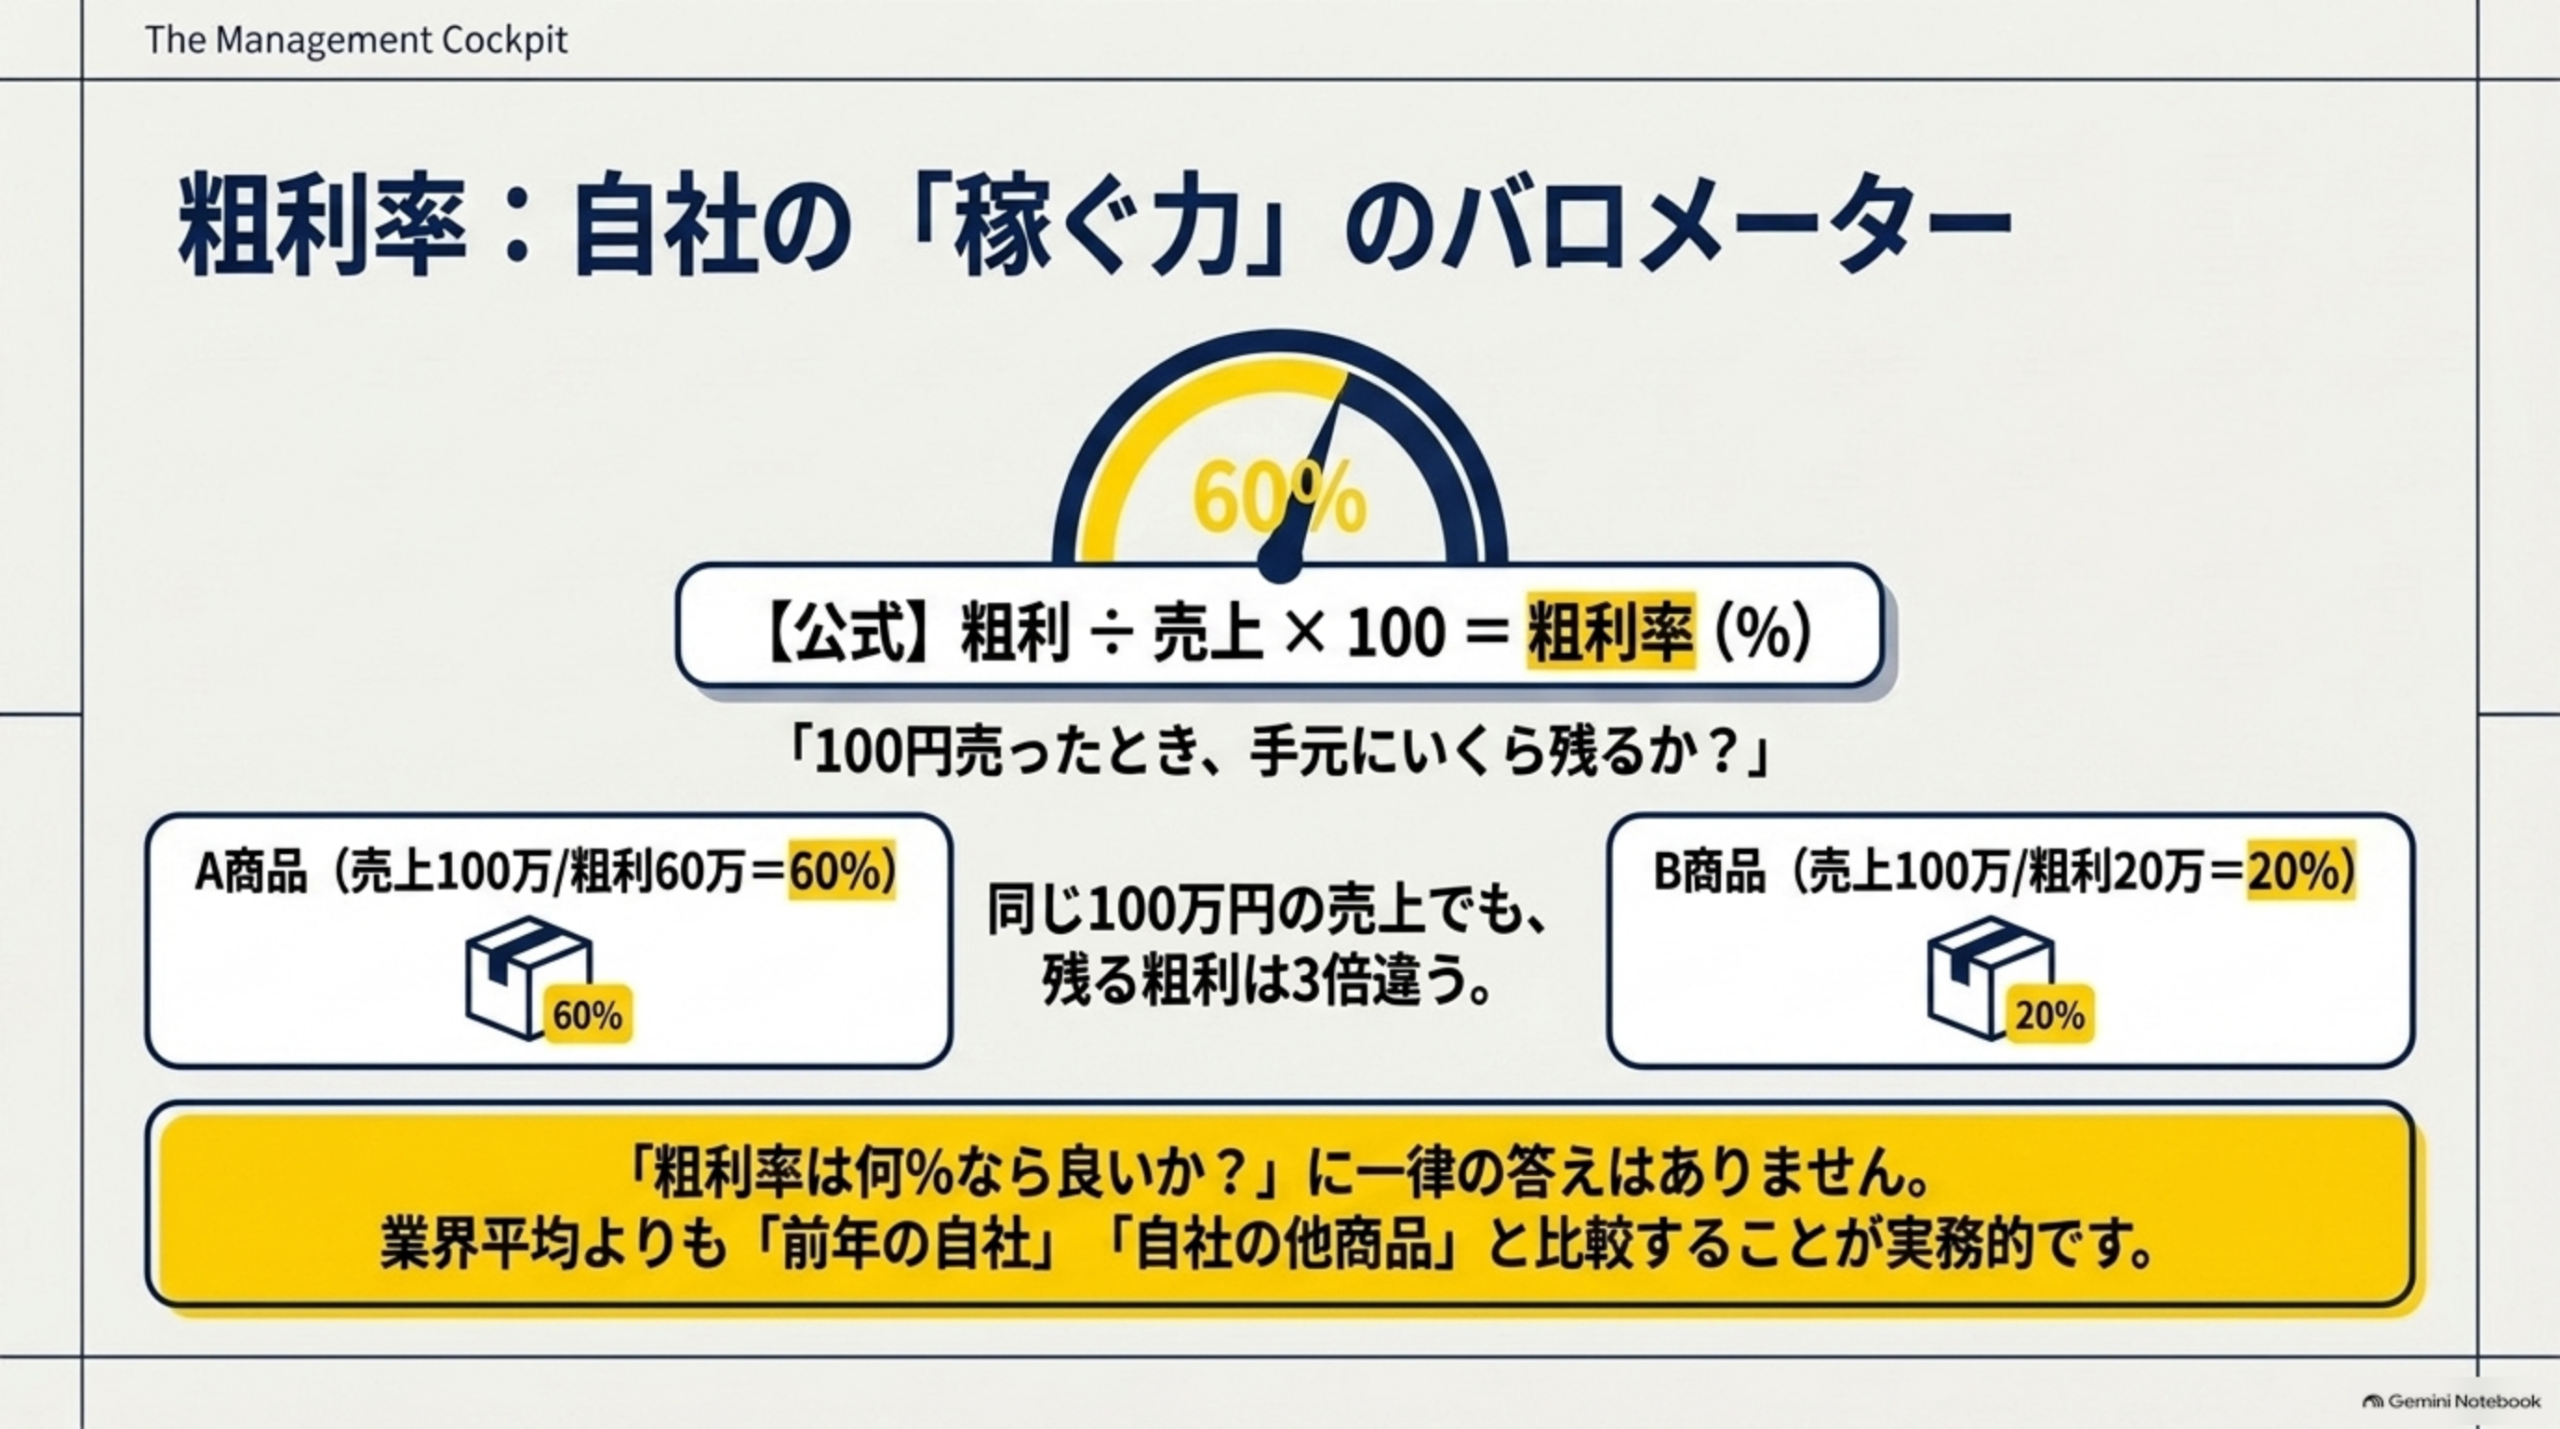
粗利額だけでなく、粗利率も確認します。計算は、粗利÷売上×100です。例えば、売上100万円・粗利40万円なら、40万円÷100万円×100=40%です。
粗利率40%の意味
かなり単純化すると、100円売ると40円が粗利として残るという意味です。売上100万円で粗利率60%の商品Aと、同じ売上100万円で粗利率20%の商品Bでは、同じ売上でも残る粗利は3倍違います。
「何%なら良い?」に一律の答えはない
粗利率30%なら低い?50%なら高い?という質問はよくありますが、業種によって原価構造が大きく違うため、一律の基準はありません。まず自社内で、前年・前月・商品A対商品B・顧客A対顧客Bなど同じ条件で比較する方が実務的です。
粗利と営業利益・経常利益・純利益の違い(利益の5段階)
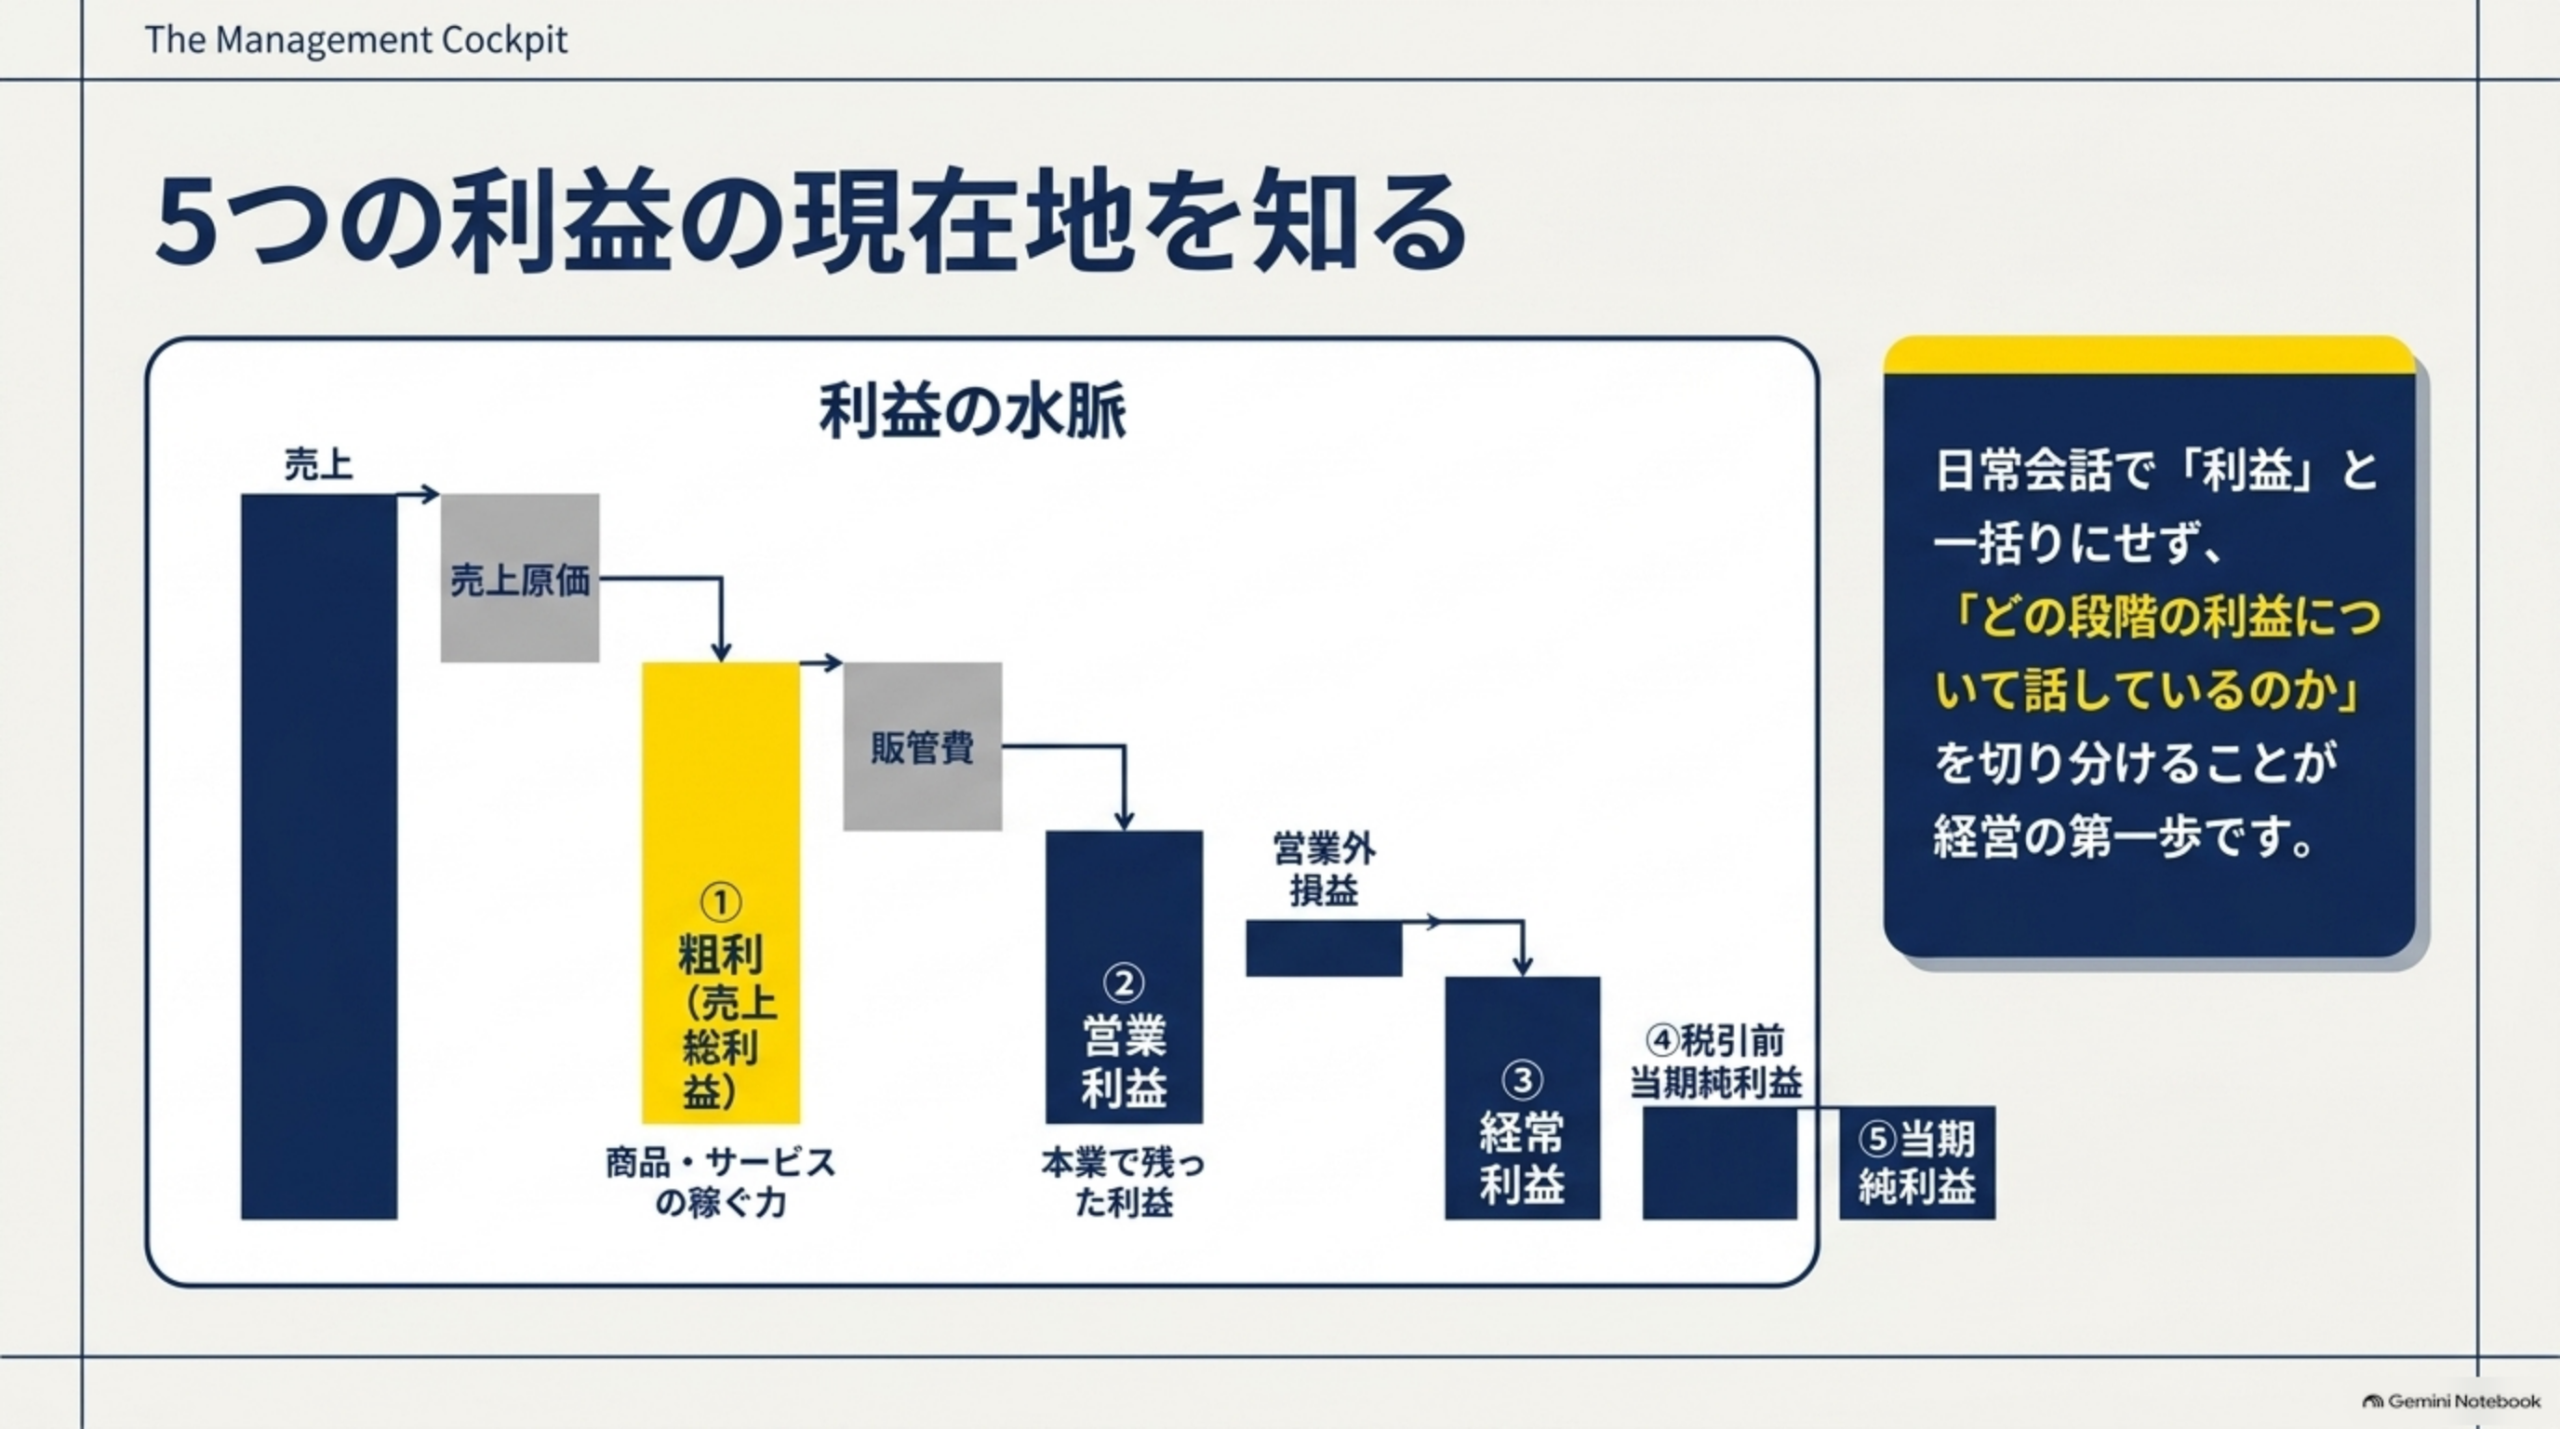
損益計算書では、利益を段階的に計算します。中小企業庁の整理をもとにすると、次の流れになります。
| 項目 | ざっくり意味 |
|---|---|
| ①売上総利益(粗利) | 商品・サービスそのものの稼ぐ力 |
| ②営業利益 | 本業全体でどれだけ残ったか |
| ③経常利益 | 本業+通常の財務活動等を含めてどれだけ残ったか |
| ④税引前当期純利益 | 特別な損益も含めた税引前利益 |
| ⑤当期純利益 | 最終的に残った利益 |
営業利益とは
営業利益は、本業でどれだけ利益が残ったかを見る数字です。中小企業庁は、売上総利益-販売費及び一般管理費=営業利益としています。販売費・一般管理費には、従業員給与・旅費交通費・消耗品費などが含まれます。
経常利益とは
営業利益に、受取利息・受取配当金・支払利息など、本業以外で日常的に発生する収益・費用を加減したものが経常利益です。中小企業庁は「企業の経常的な活動から生じた利益」と説明しています。
純利益とは
さらに、固定資産売却・災害による損失・税金などを反映した先に、最終的な利益があります。日常会話では全部まとめて「利益」と呼ぶことがありますが、どの段階の利益について話しているのかを分ける必要があります。
5つの数字を一本の流れにする(具体例)
例えば、売上1,000万円→売上原価400万円→粗利600万円→販管費450万円→営業利益150万円→営業外収支▲20万円→経常利益130万円、という流れです。この流れが分かれば、「利益」という言葉だけで混乱しにくくなります。
そもそも「売上原価」とは?業種で変わる原価の中身
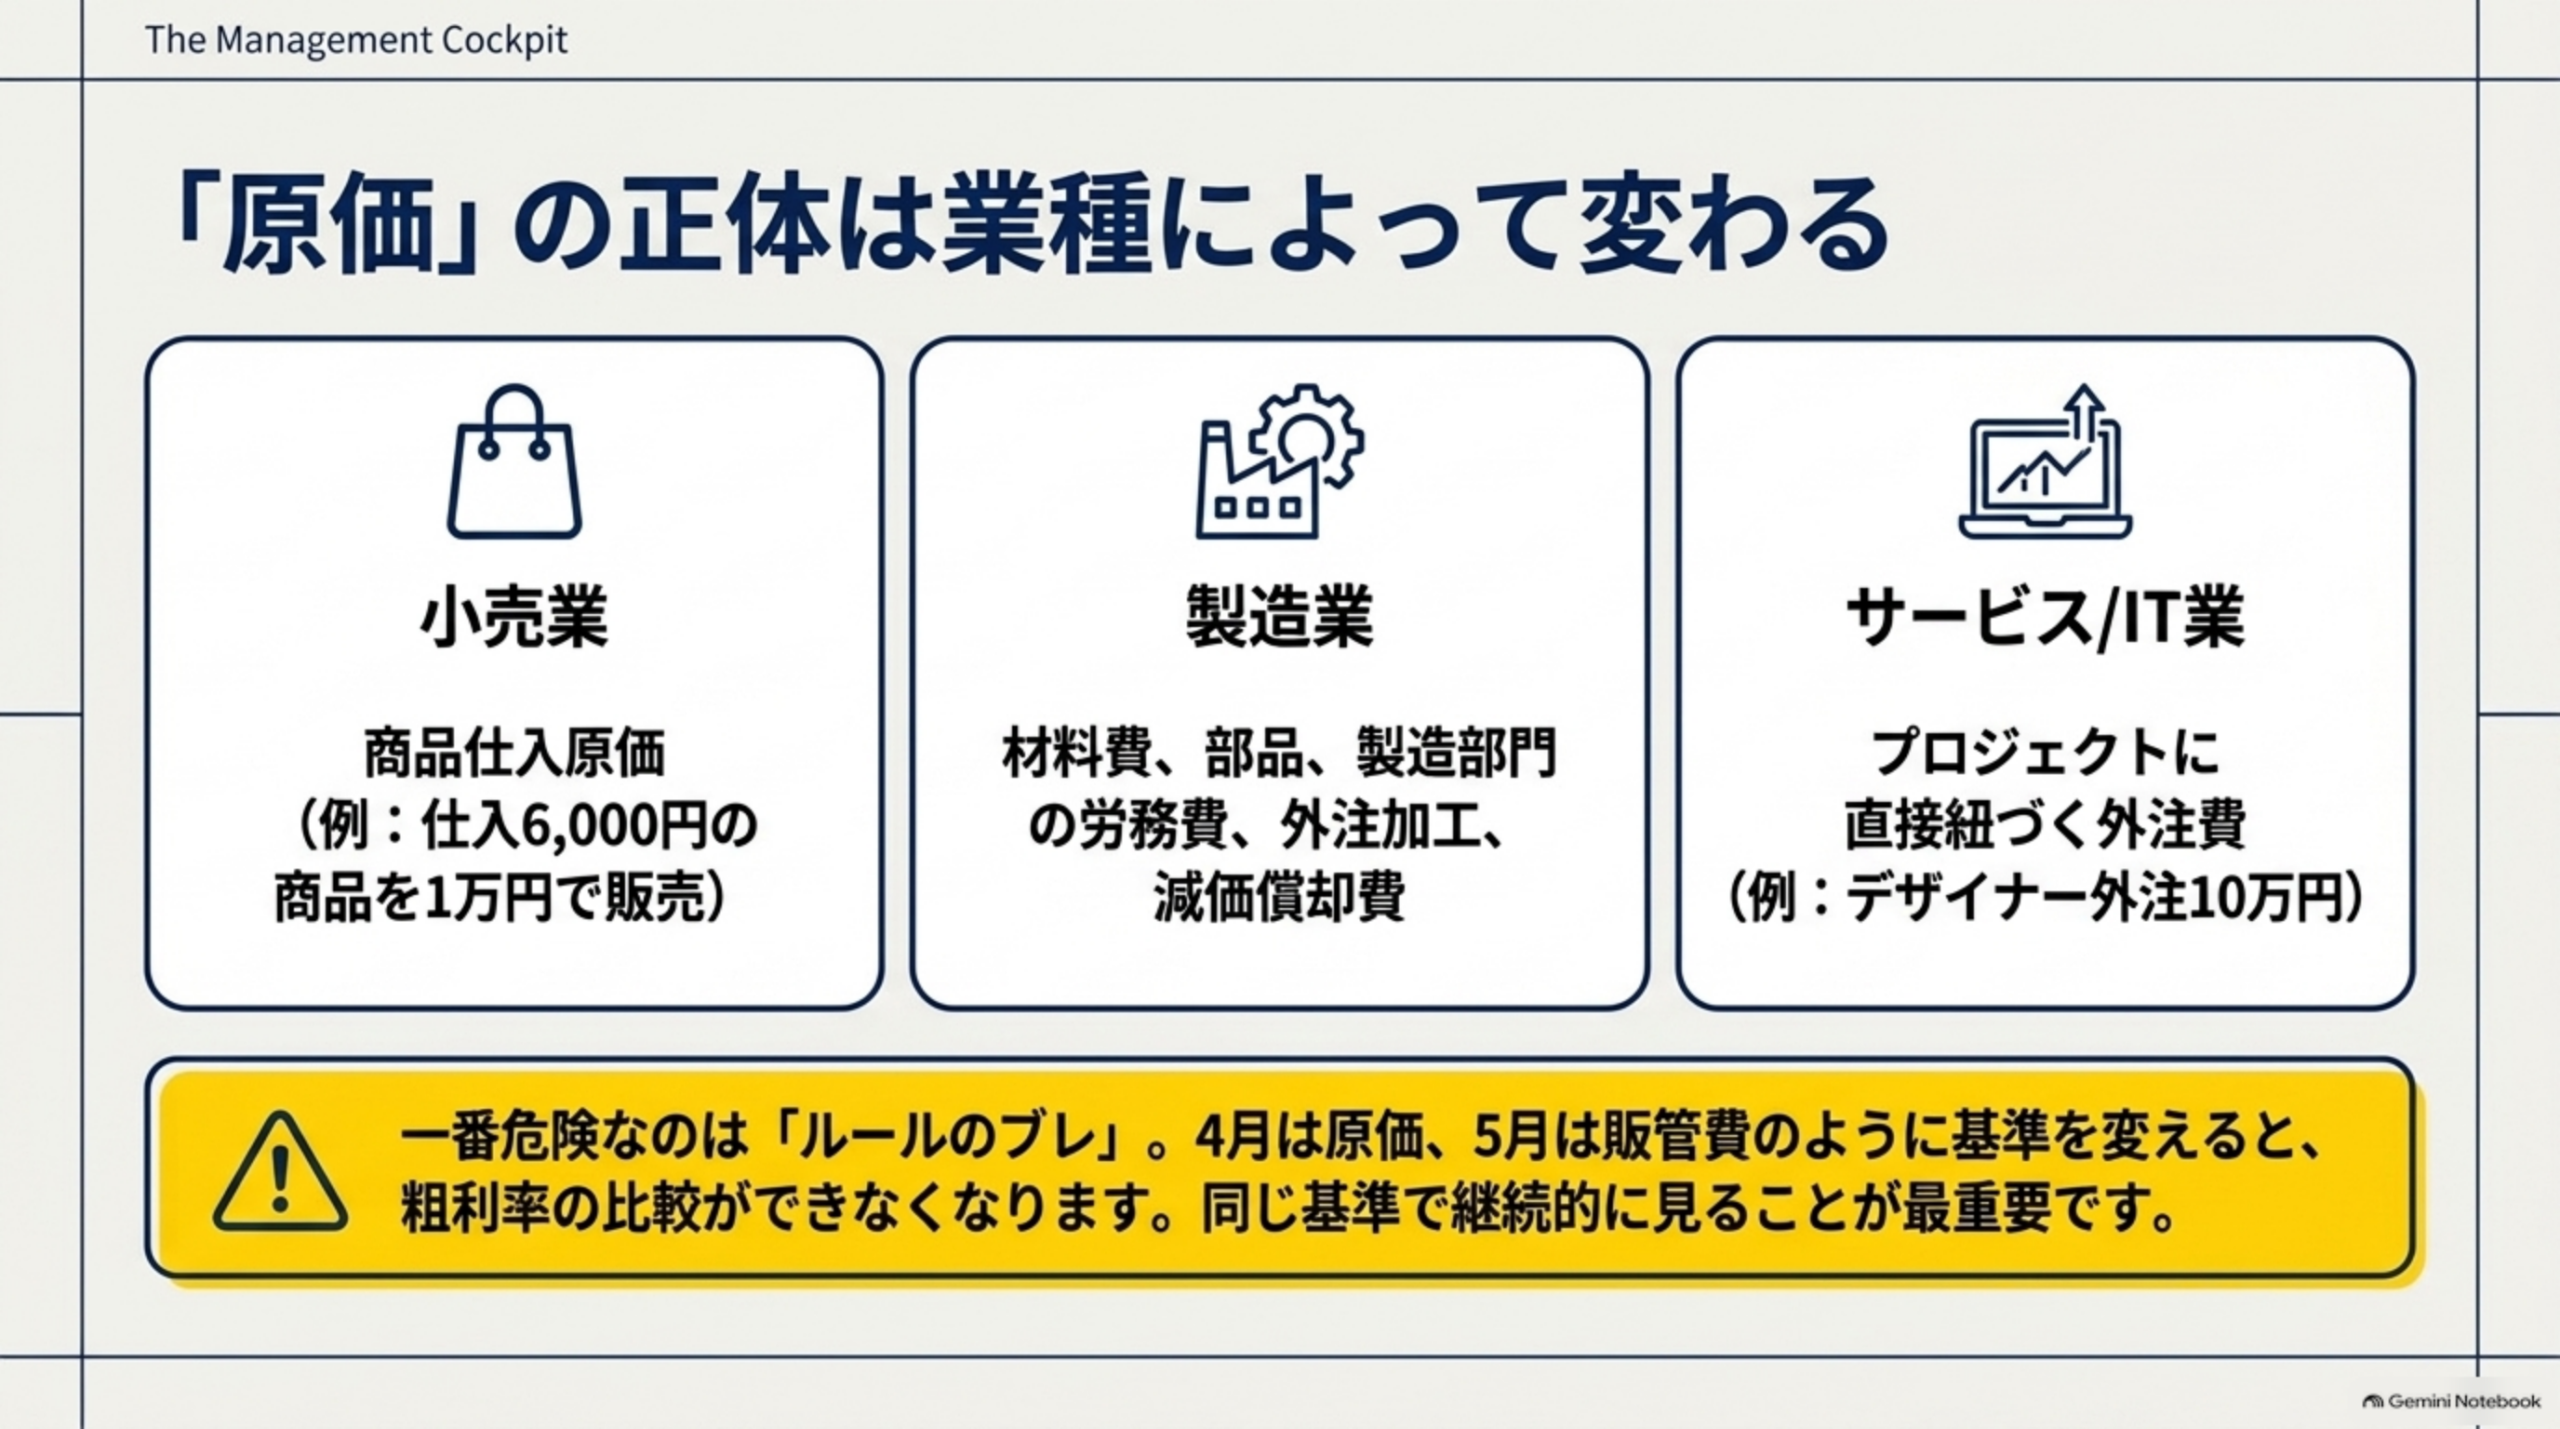
粗利を計算するためには売上原価が必要です。中小企業庁の調査上の定義では、売上原価には商品仕入原価・材料費・労務費・外注費・減価償却費・その他の原価などが含まれる場合があります。ただし、実際の原価構成は業種によって違います。
小売業の原価
分かりやすいのは小売業です。仕入れ6,000円の商品を10,000円で販売するなら、単純化すると売上10,000円-原価6,000円=粗利4,000円です。
製造業の原価
製造業なら、材料・部品・製造部門の人件費・外注加工・製造設備に関する費用などが原価へ含まれる場合があります。中小企業庁の中小企業実態基本調査でも、売上原価を構成するものとして材料費・労務費・外注費などが整理されています。
サービス業の原価
Web制作50万円を受注し、そのためにデザイナー外注10万円・ライター外注5万円が直接発生したなら、単純化すると売上50万円-直接原価15万円=粗利35万円という見方ができます。自社社員の人件費をどこまで原価とするかは会社・業種・会計処理によって異なるため、ネットの記事を見て勝手に分類変更せず、自社の会計ルールを確認してください。
大事なのは「毎月ルールを変えない」こと
4月は外注費を原価、5月は販管費、というように基準がぶれると、月をまたいだ粗利率の比較ができません。会計処理上の正確な区分は経理担当・税理士等へ確認したうえで、同じ基準で継続的に見ることが重要です。中小企業庁も、中小企業が会計情報を活用することで自社の財務状況を把握し、経営改善や投資判断などにつなげられるとしています。
粗利を見る本当の意味|「何を売るべきか」が分かる
粗利は決算書を作るためだけの数字ではありません。例えば3商品があるとします。
| 商品 | 売上 | 粗利 | 粗利率 |
|---|---|---|---|
| A | 100万円 | 70万円 | 70% |
| B | 200万円 | 60万円 | 30% |
| C | 300万円 | 30万円 | 10% |
「一番売れている商品」と「一番儲かる商品」は違う
売上ランキングならC→B→Aですが、粗利ランキングならA→B→Cです。C商品は売上300万円あっても粗利は30万円で、もし営業対応・問い合わせ・返品・在庫管理が大量に発生しているなら、売上は大きいが会社への貢献は小さい可能性があります。そこで商品別粗利を見るわけです。
顧客別にも粗利を見る
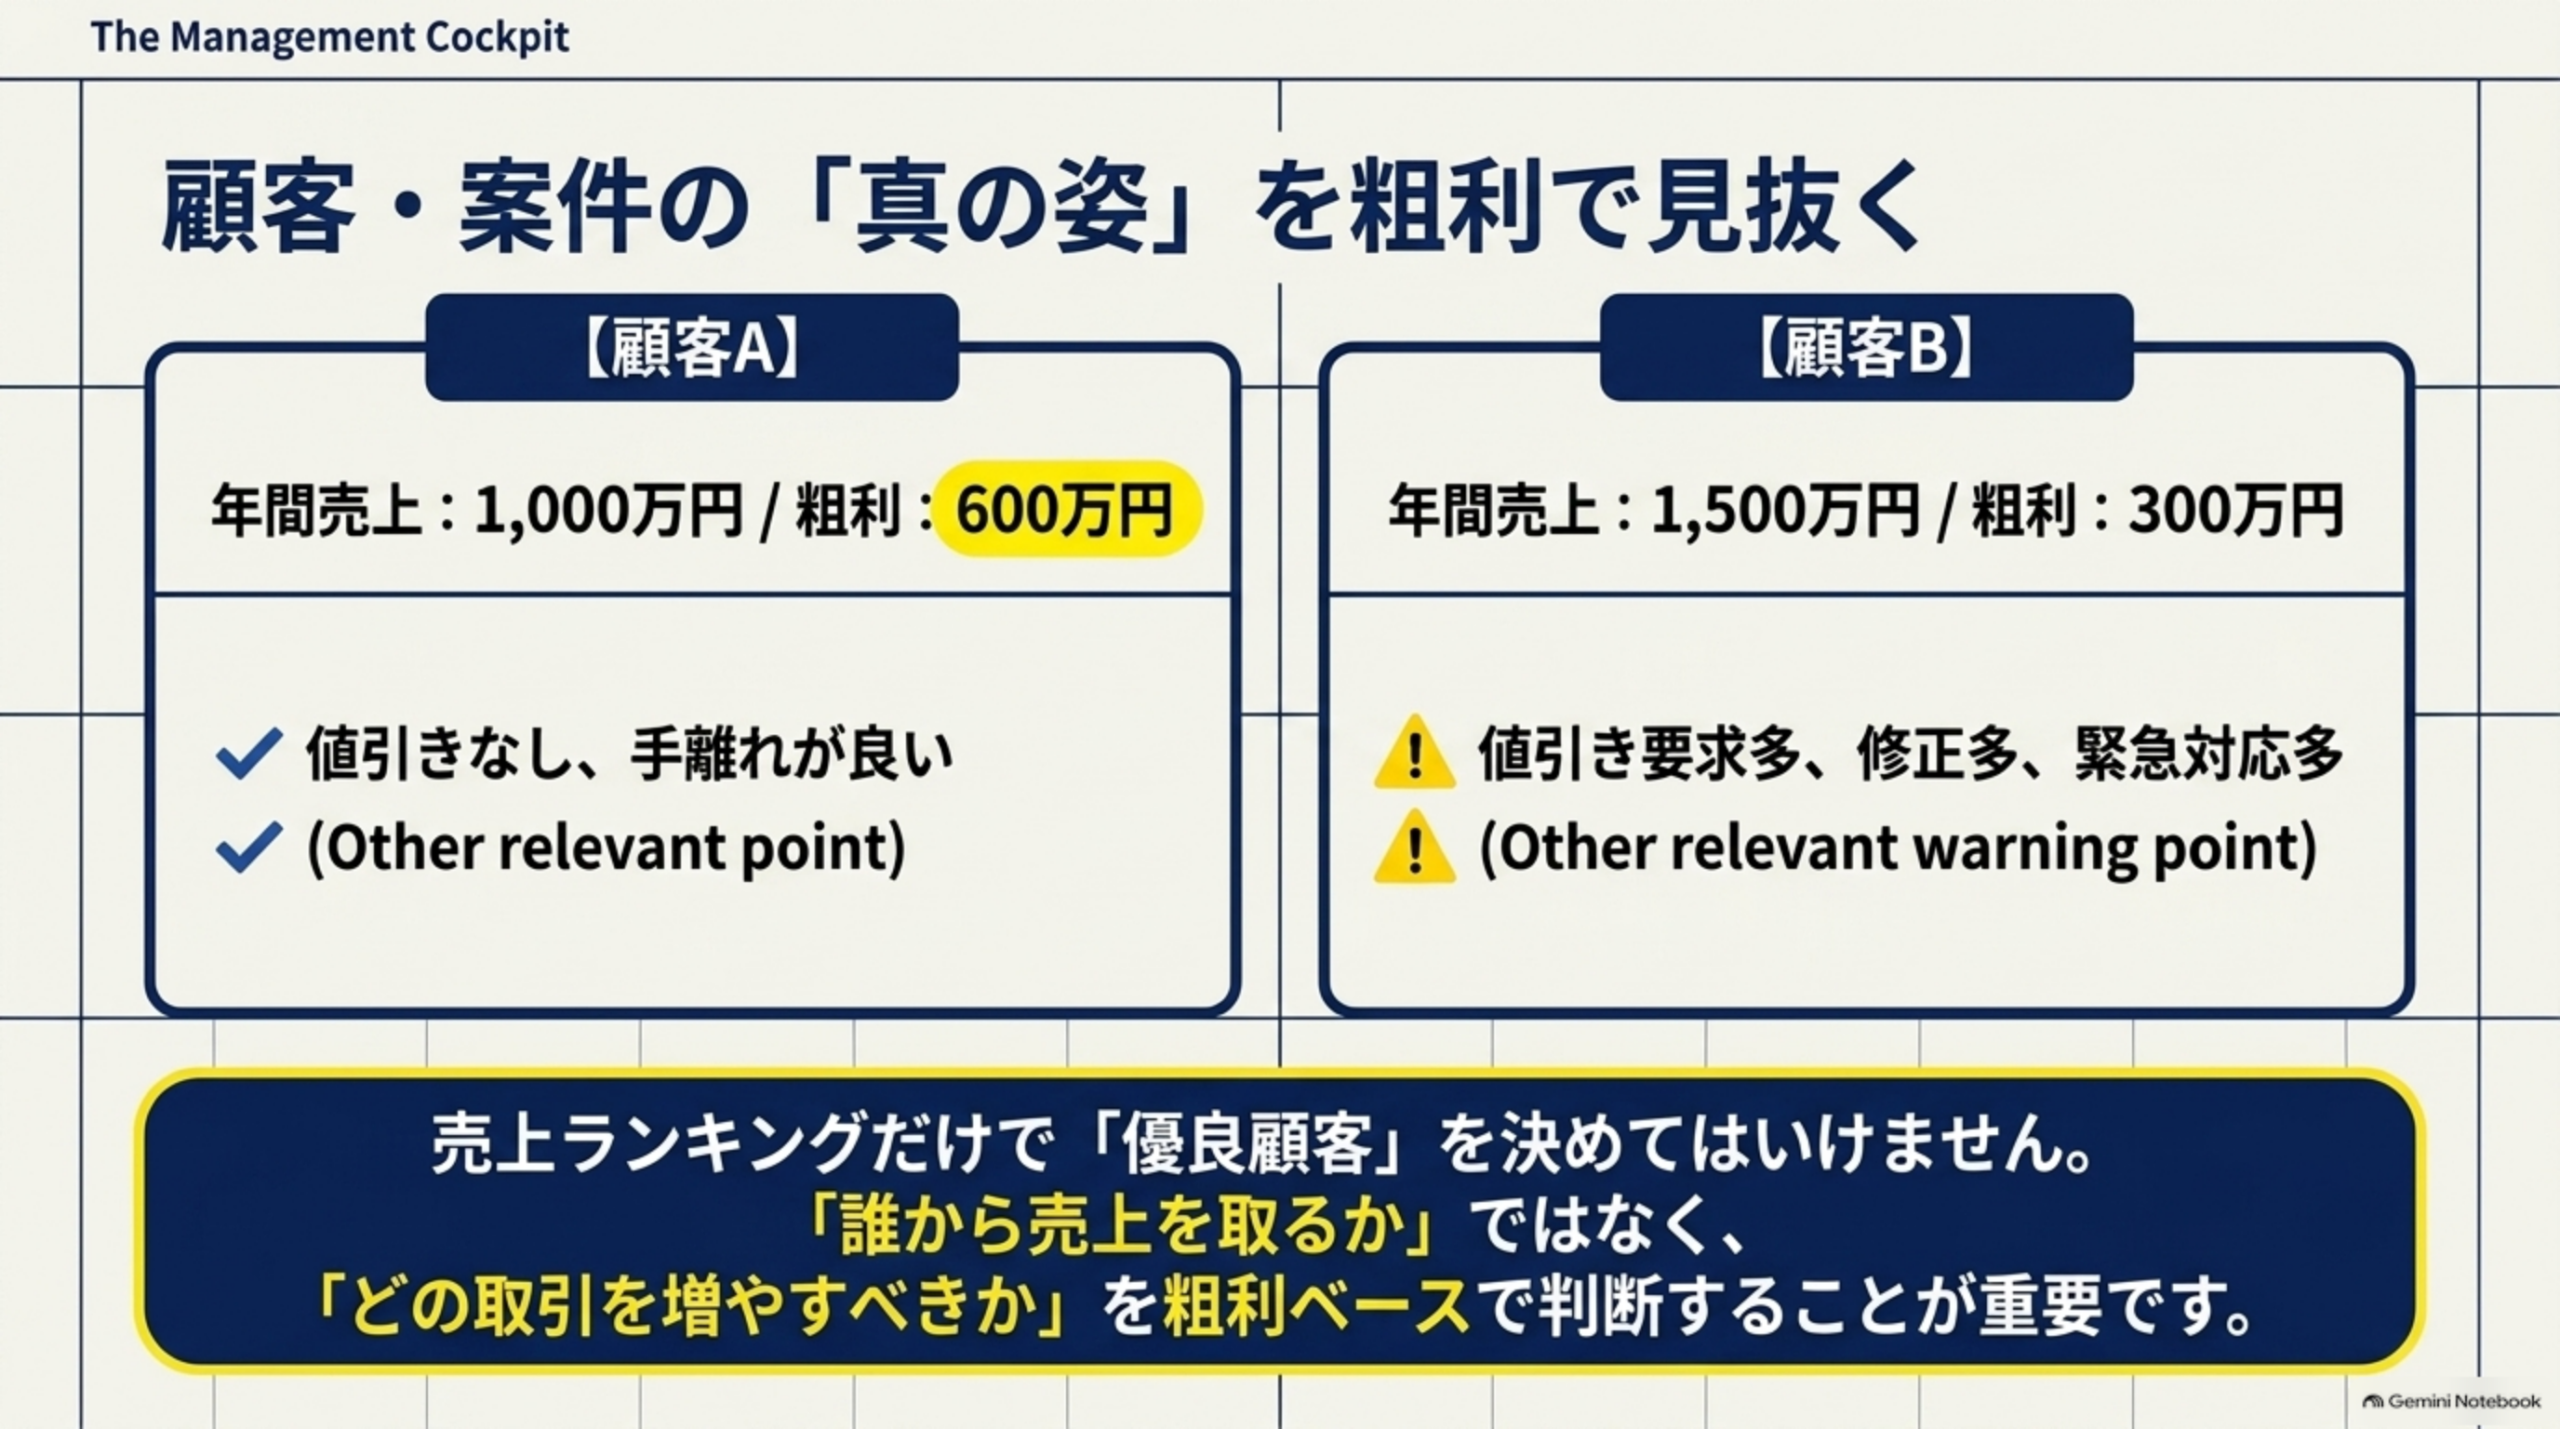
顧客A(年間売上1,000万円・粗利600万円、値引きなし・手離れが良い)と顧客B(年間売上1,500万円・粗利300万円、値引き要求多・修正多・緊急対応多)を比べると、売上ランキングではBが上でも、会社に残す粗利はAの方が2倍です。売上の大きな顧客ほど良い顧客とは限りません。粗利を見ると、「誰から売上を取るか」だけでなく「どの取引を増やすべきか」を考えられます。
案件別粗利も見る
特にWeb制作・システム開発・広告運用・業務代行・コンサルティング・修理・建設など案件型ビジネスでは、案件別粗利が重要です。同じ100万円受注でも、外注費20万円の案件Aは粗利80万円、外注費70万円の案件Bは粗利30万円と、経営から見ると全く違う案件になります。
📊 粗利・粗利率 計算機
売上と売上原価(または仕入原価)を入力すると、粗利額と粗利率をその場で計算します。商品別・案件別・月次のどの数字でも使えます。
2つの数字を入れるだけで計算できます
売上と原価を入力して「計算する」を押してください(利用でXP+10、バッジ獲得)。
粗利率が下がる主な理由
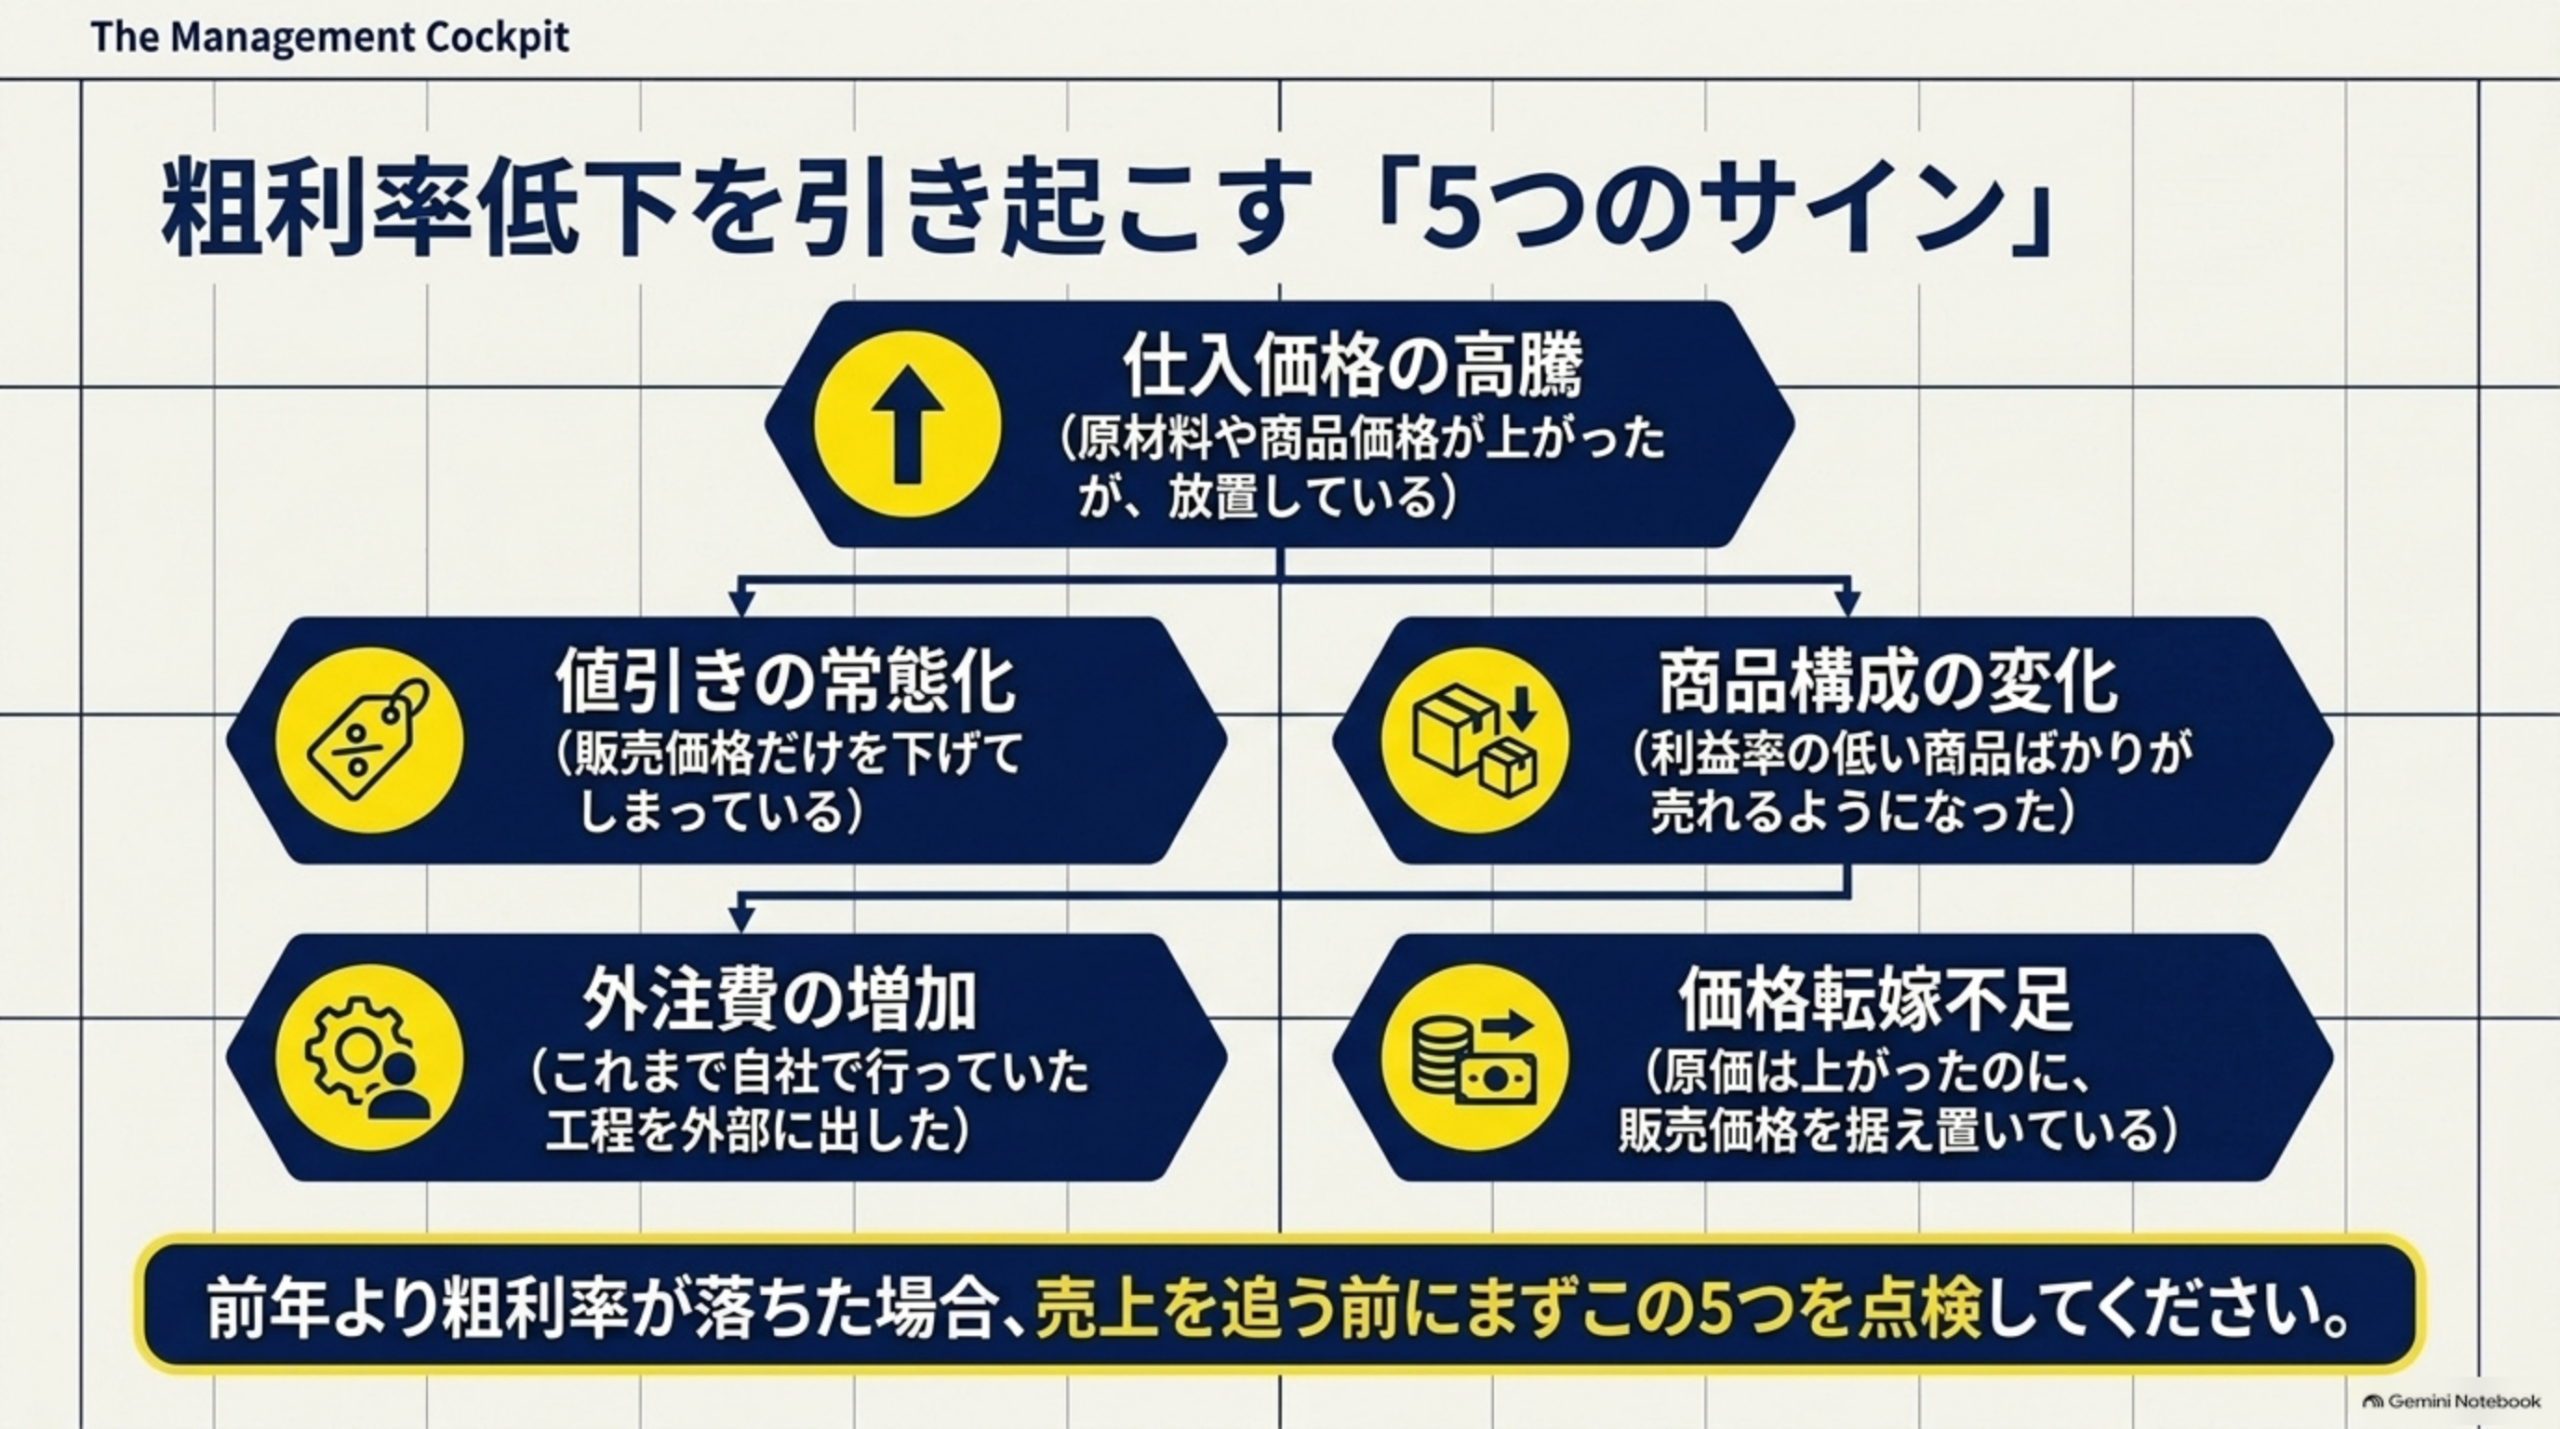
前年は粗利率50%だったのに今年は40%、という場合は、売上を増やす前に原因を探します。代表的なのは、①仕入価格が上がった、②値引きが増えた、③利益率の低い商品が増えた、④外注費が増えた、⑤原価を価格へ転嫁できていない、の5つです。
原価が上がったら売上が同じでも粗利は減る
販売価格10,000円・原価5,000円(粗利5,000円)が、原価6,000円になれば粗利4,000円です。100個売ると、以前は5,000円×100個=50万円だった粗利が、原価上昇後は4,000円×100個=40万円になります。売上は100万円のまま変わらなくても、粗利は20%減少します。
値引きは売上より粗利へ大きく効く
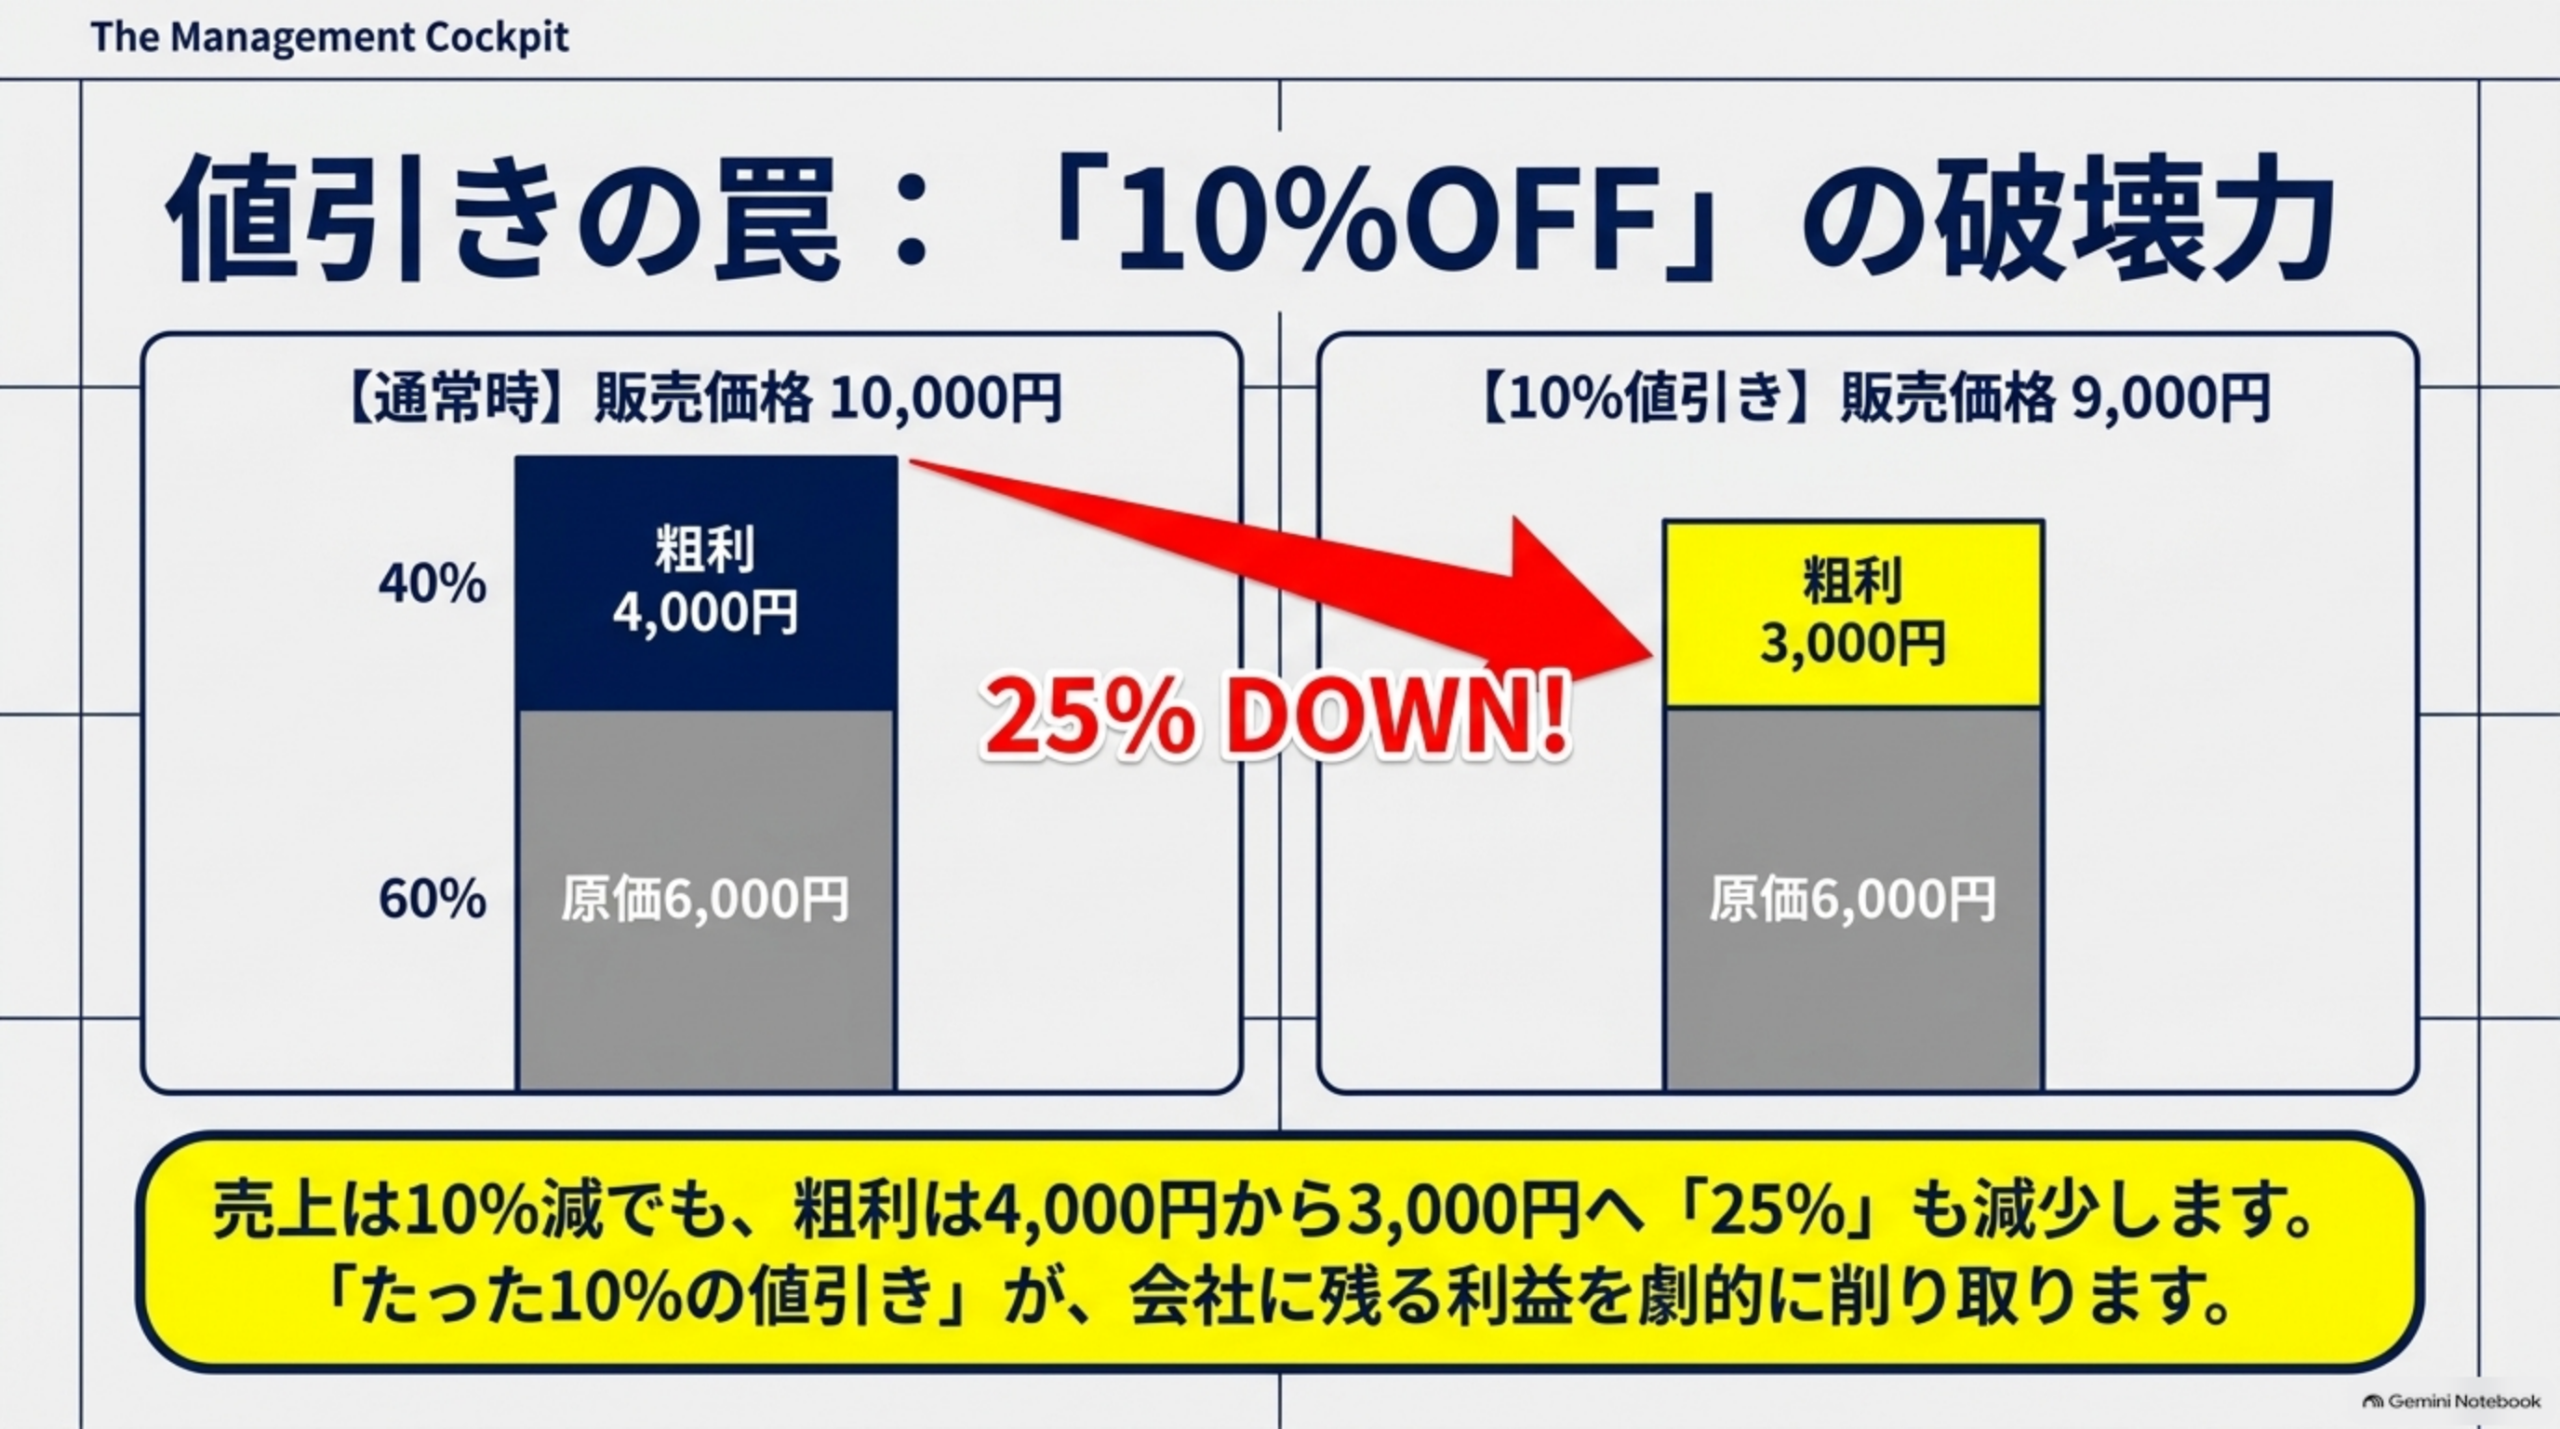
販売価格10,000円・原価6,000円(粗利4,000円)で10%値引きして9,000円にすると、売上は10%減ですが、粗利は9,000円-6,000円=3,000円になります。つまり粗利4,000円→3,000円で、粗利は25%減少します。「10%しか値引きしていない」と考えていると、利益側では25%減という現実とのズレが生まれます。
値引き分を取り戻すには販売数を増やす必要がある
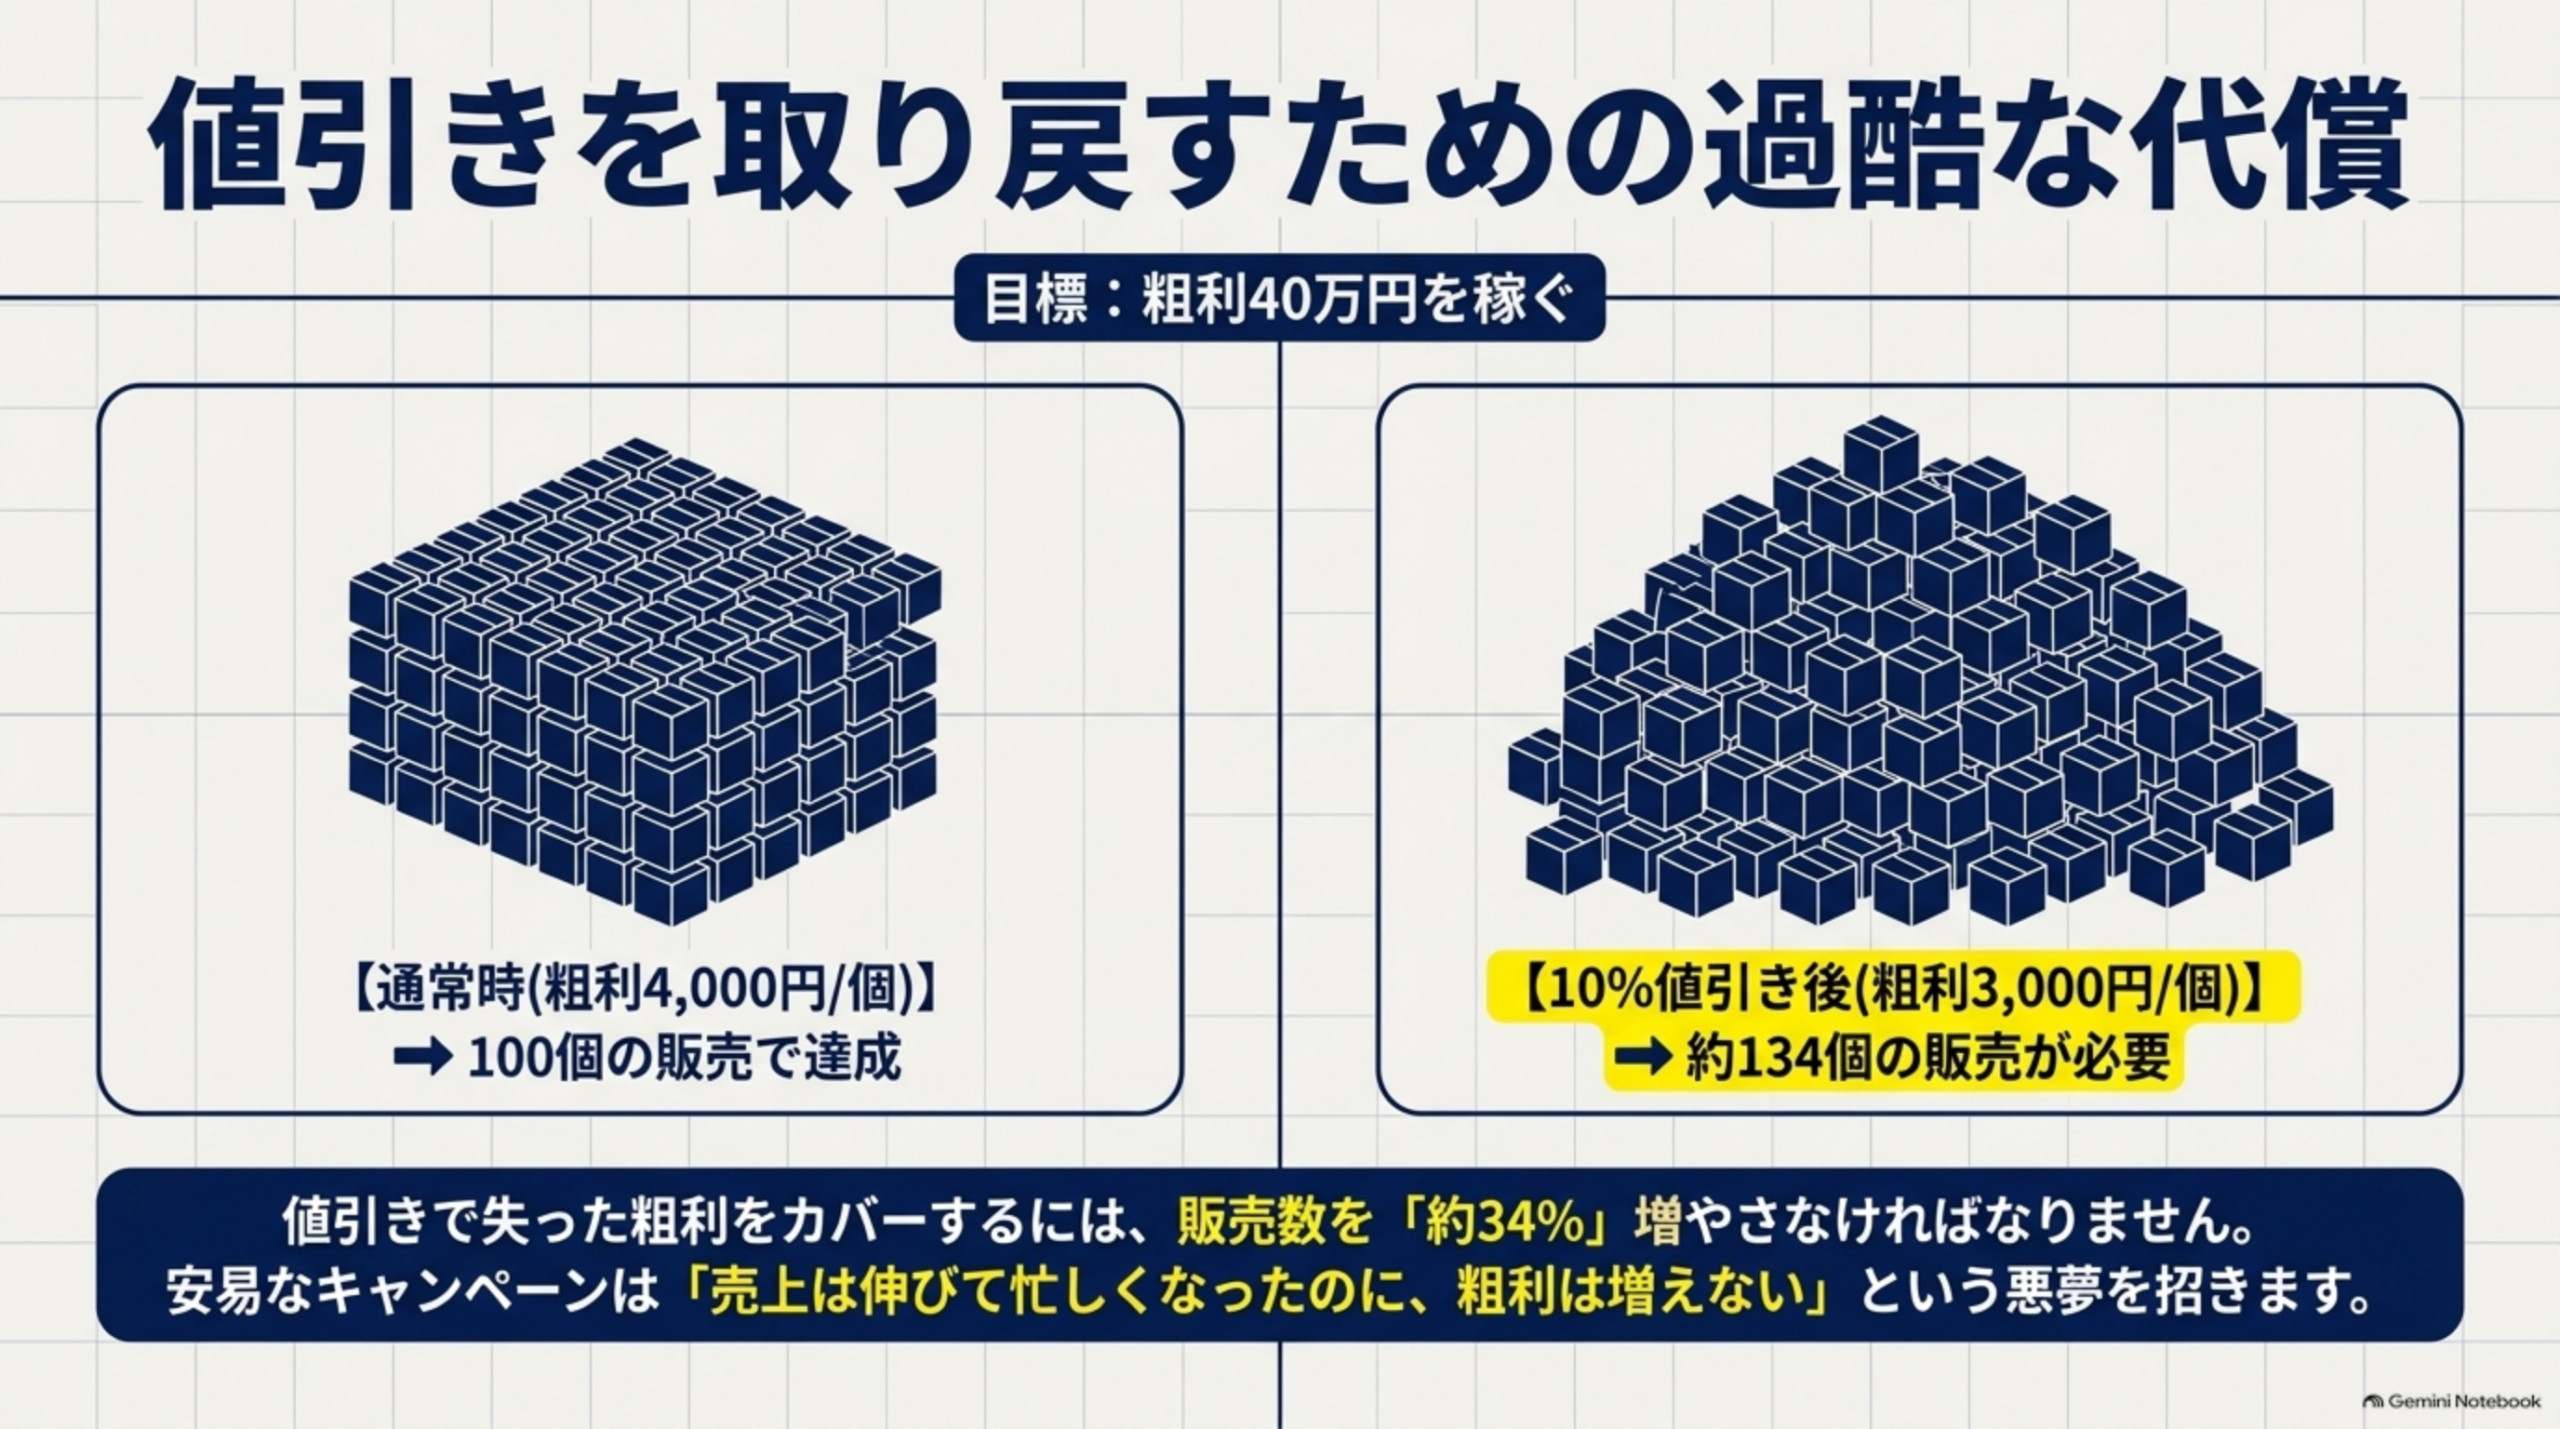
通常なら100個売って粗利40万円になりますが、10%値引き後(粗利3,000円/個)で同じ40万円を得るには、40万円÷3,000円≒134個必要です。つまり約34%多く販売しないと同じ粗利になりません。値引き判断では、売上が増えそう?だけでなく、粗利を維持するには何個売る必要があるかまで計算します。
値上げも粗利で考える
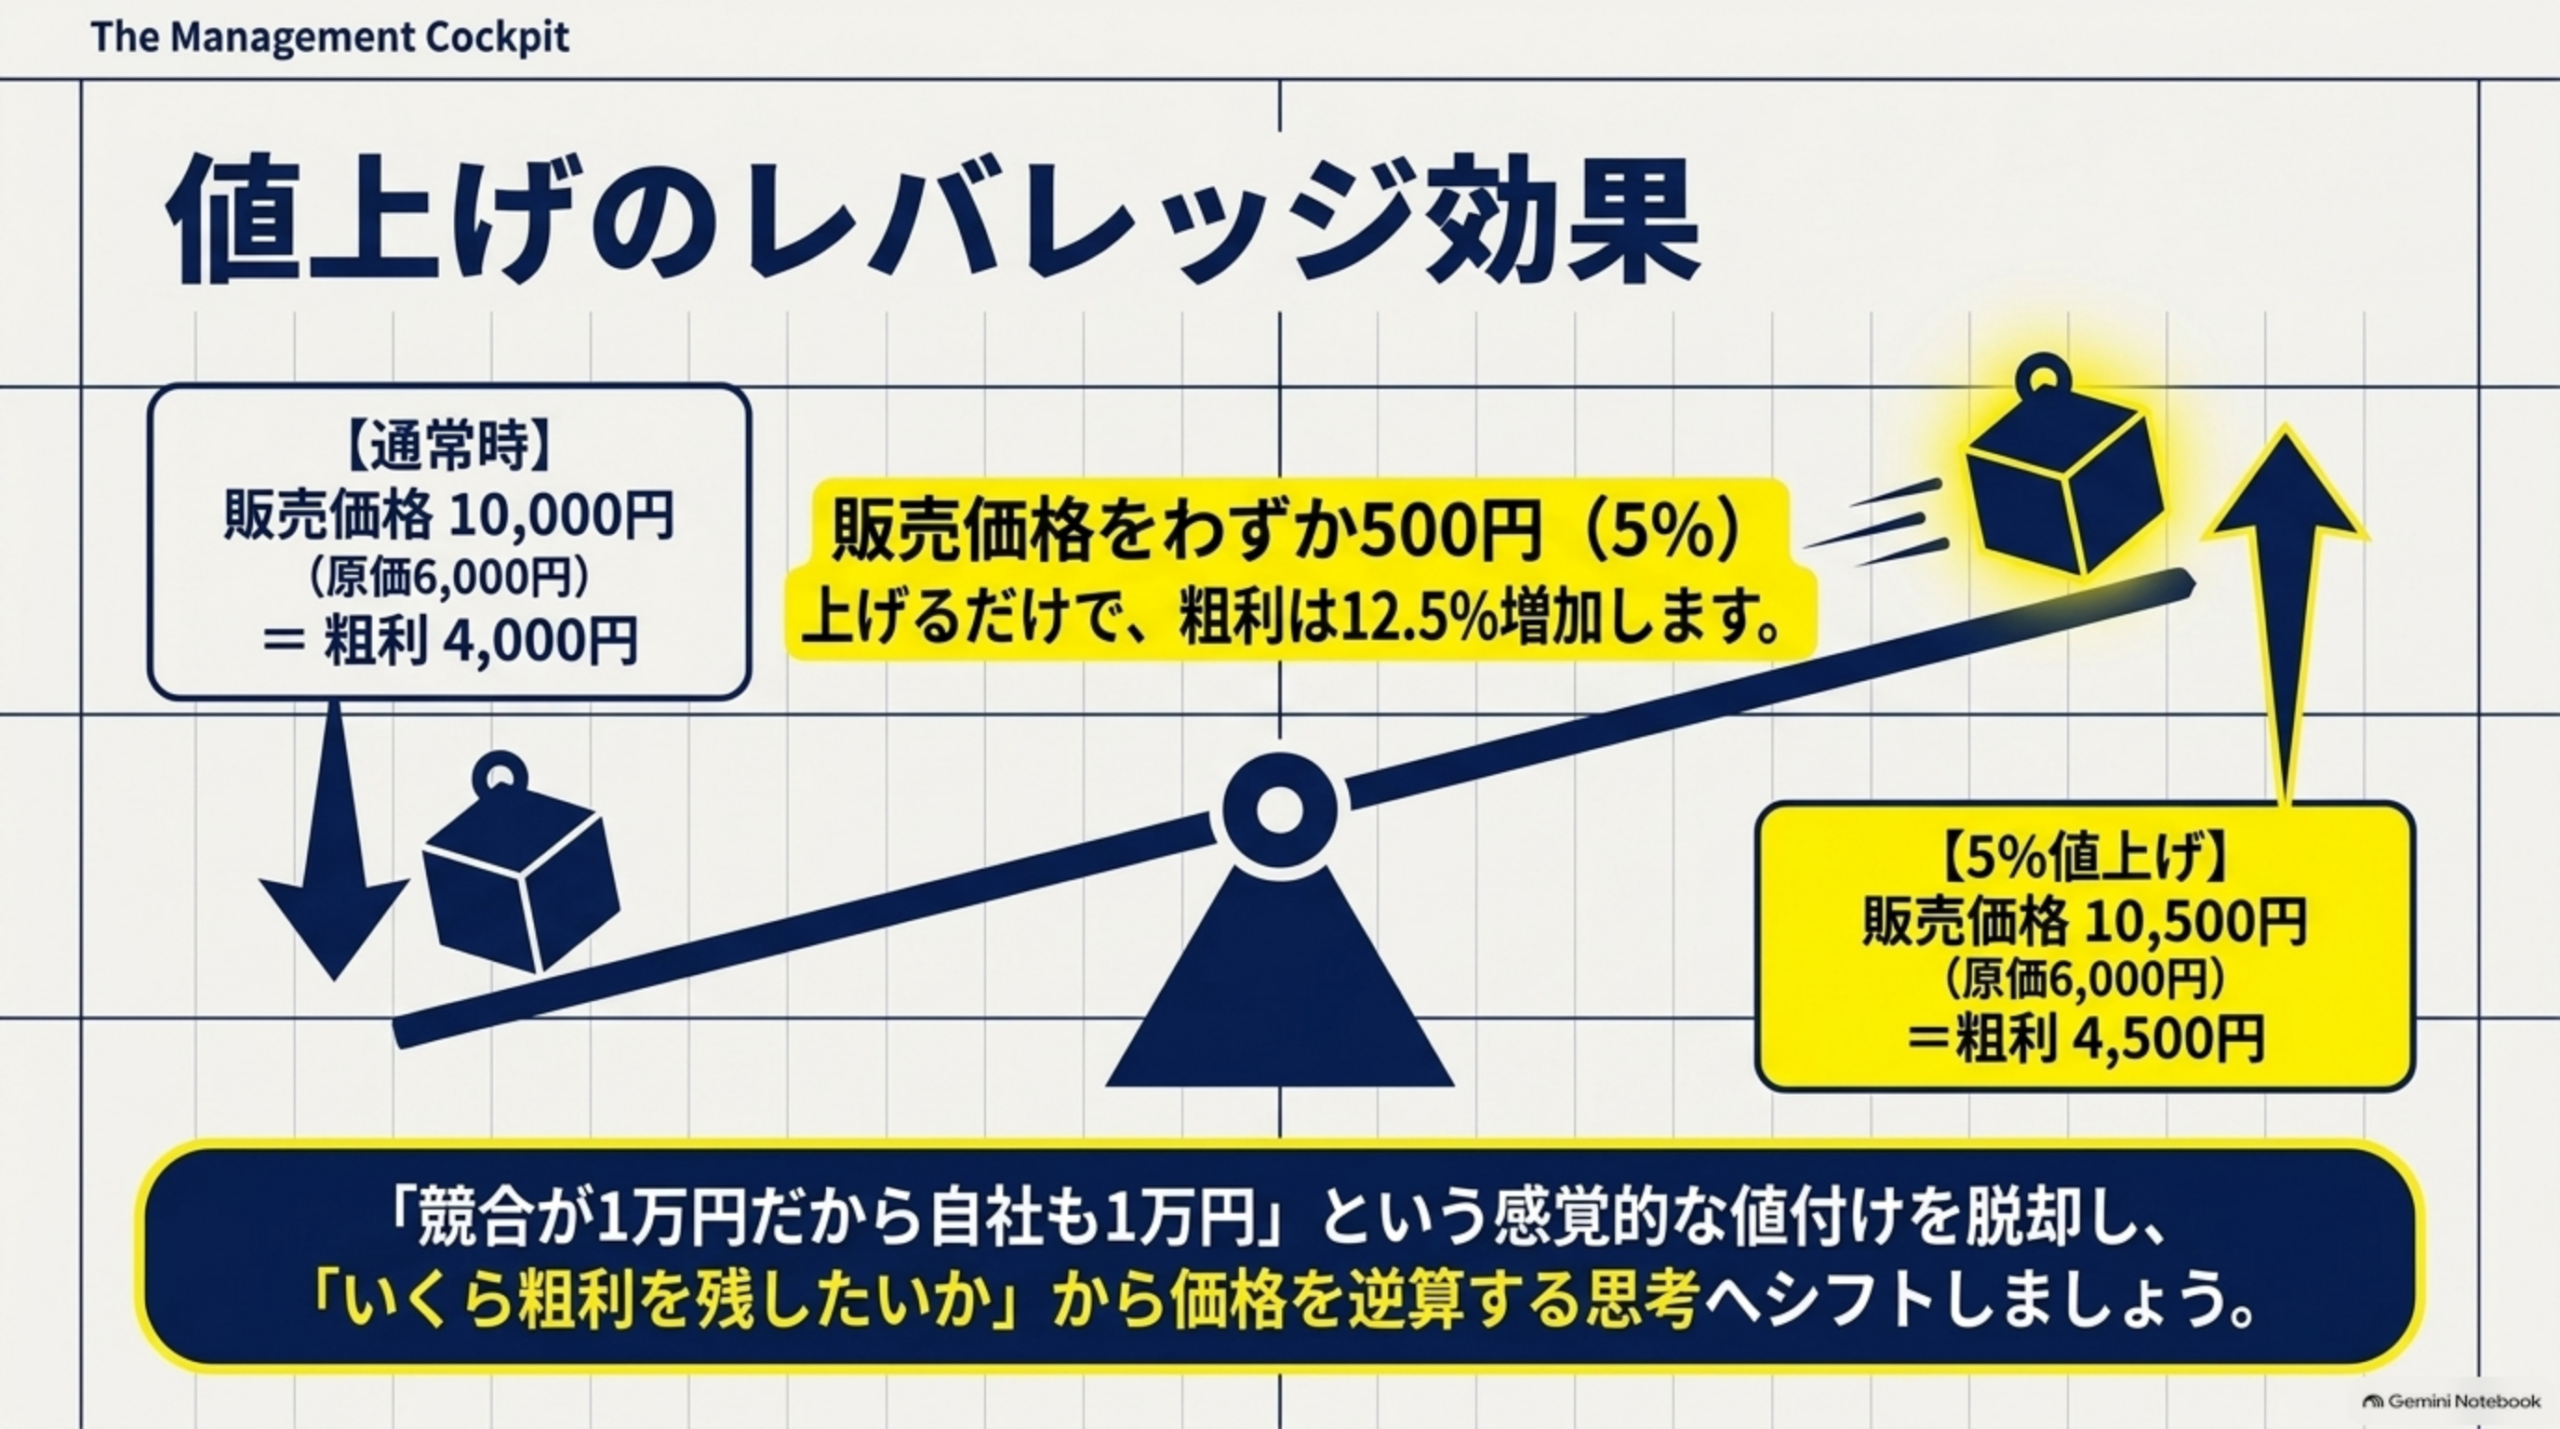
逆に値上げも同じ考え方で見ます。販売価格10,000円・原価6,000円(粗利4,000円)を500円値上げして10,500円にすると、粗利は4,500円です。値上げ率は5%ですが、粗利は4,000円→4,500円で12.5%増です。価格を「競合が1万円だから自社も1万円」だけで決めるのではなく、原価→必要粗利→販売価格という順番で考えることができます。
💰 値引き・値上げ 粗利インパクト シミュレーター
通常の販売価格・原価・価格変更率(値引きはマイナス、値上げはプラス)を入力すると、粗利がどれだけ変わるか、同じ粗利総額を得るために必要な販売数の変化まで計算します。
3つの数字を入れるだけでシミュレーションできます
値引きはマイナス(例:-10)、値上げはプラス(例:5)で入力してください(利用でXP+10、バッジ獲得)。
粗利額と粗利率は両方見る|4象限で商品を分ける
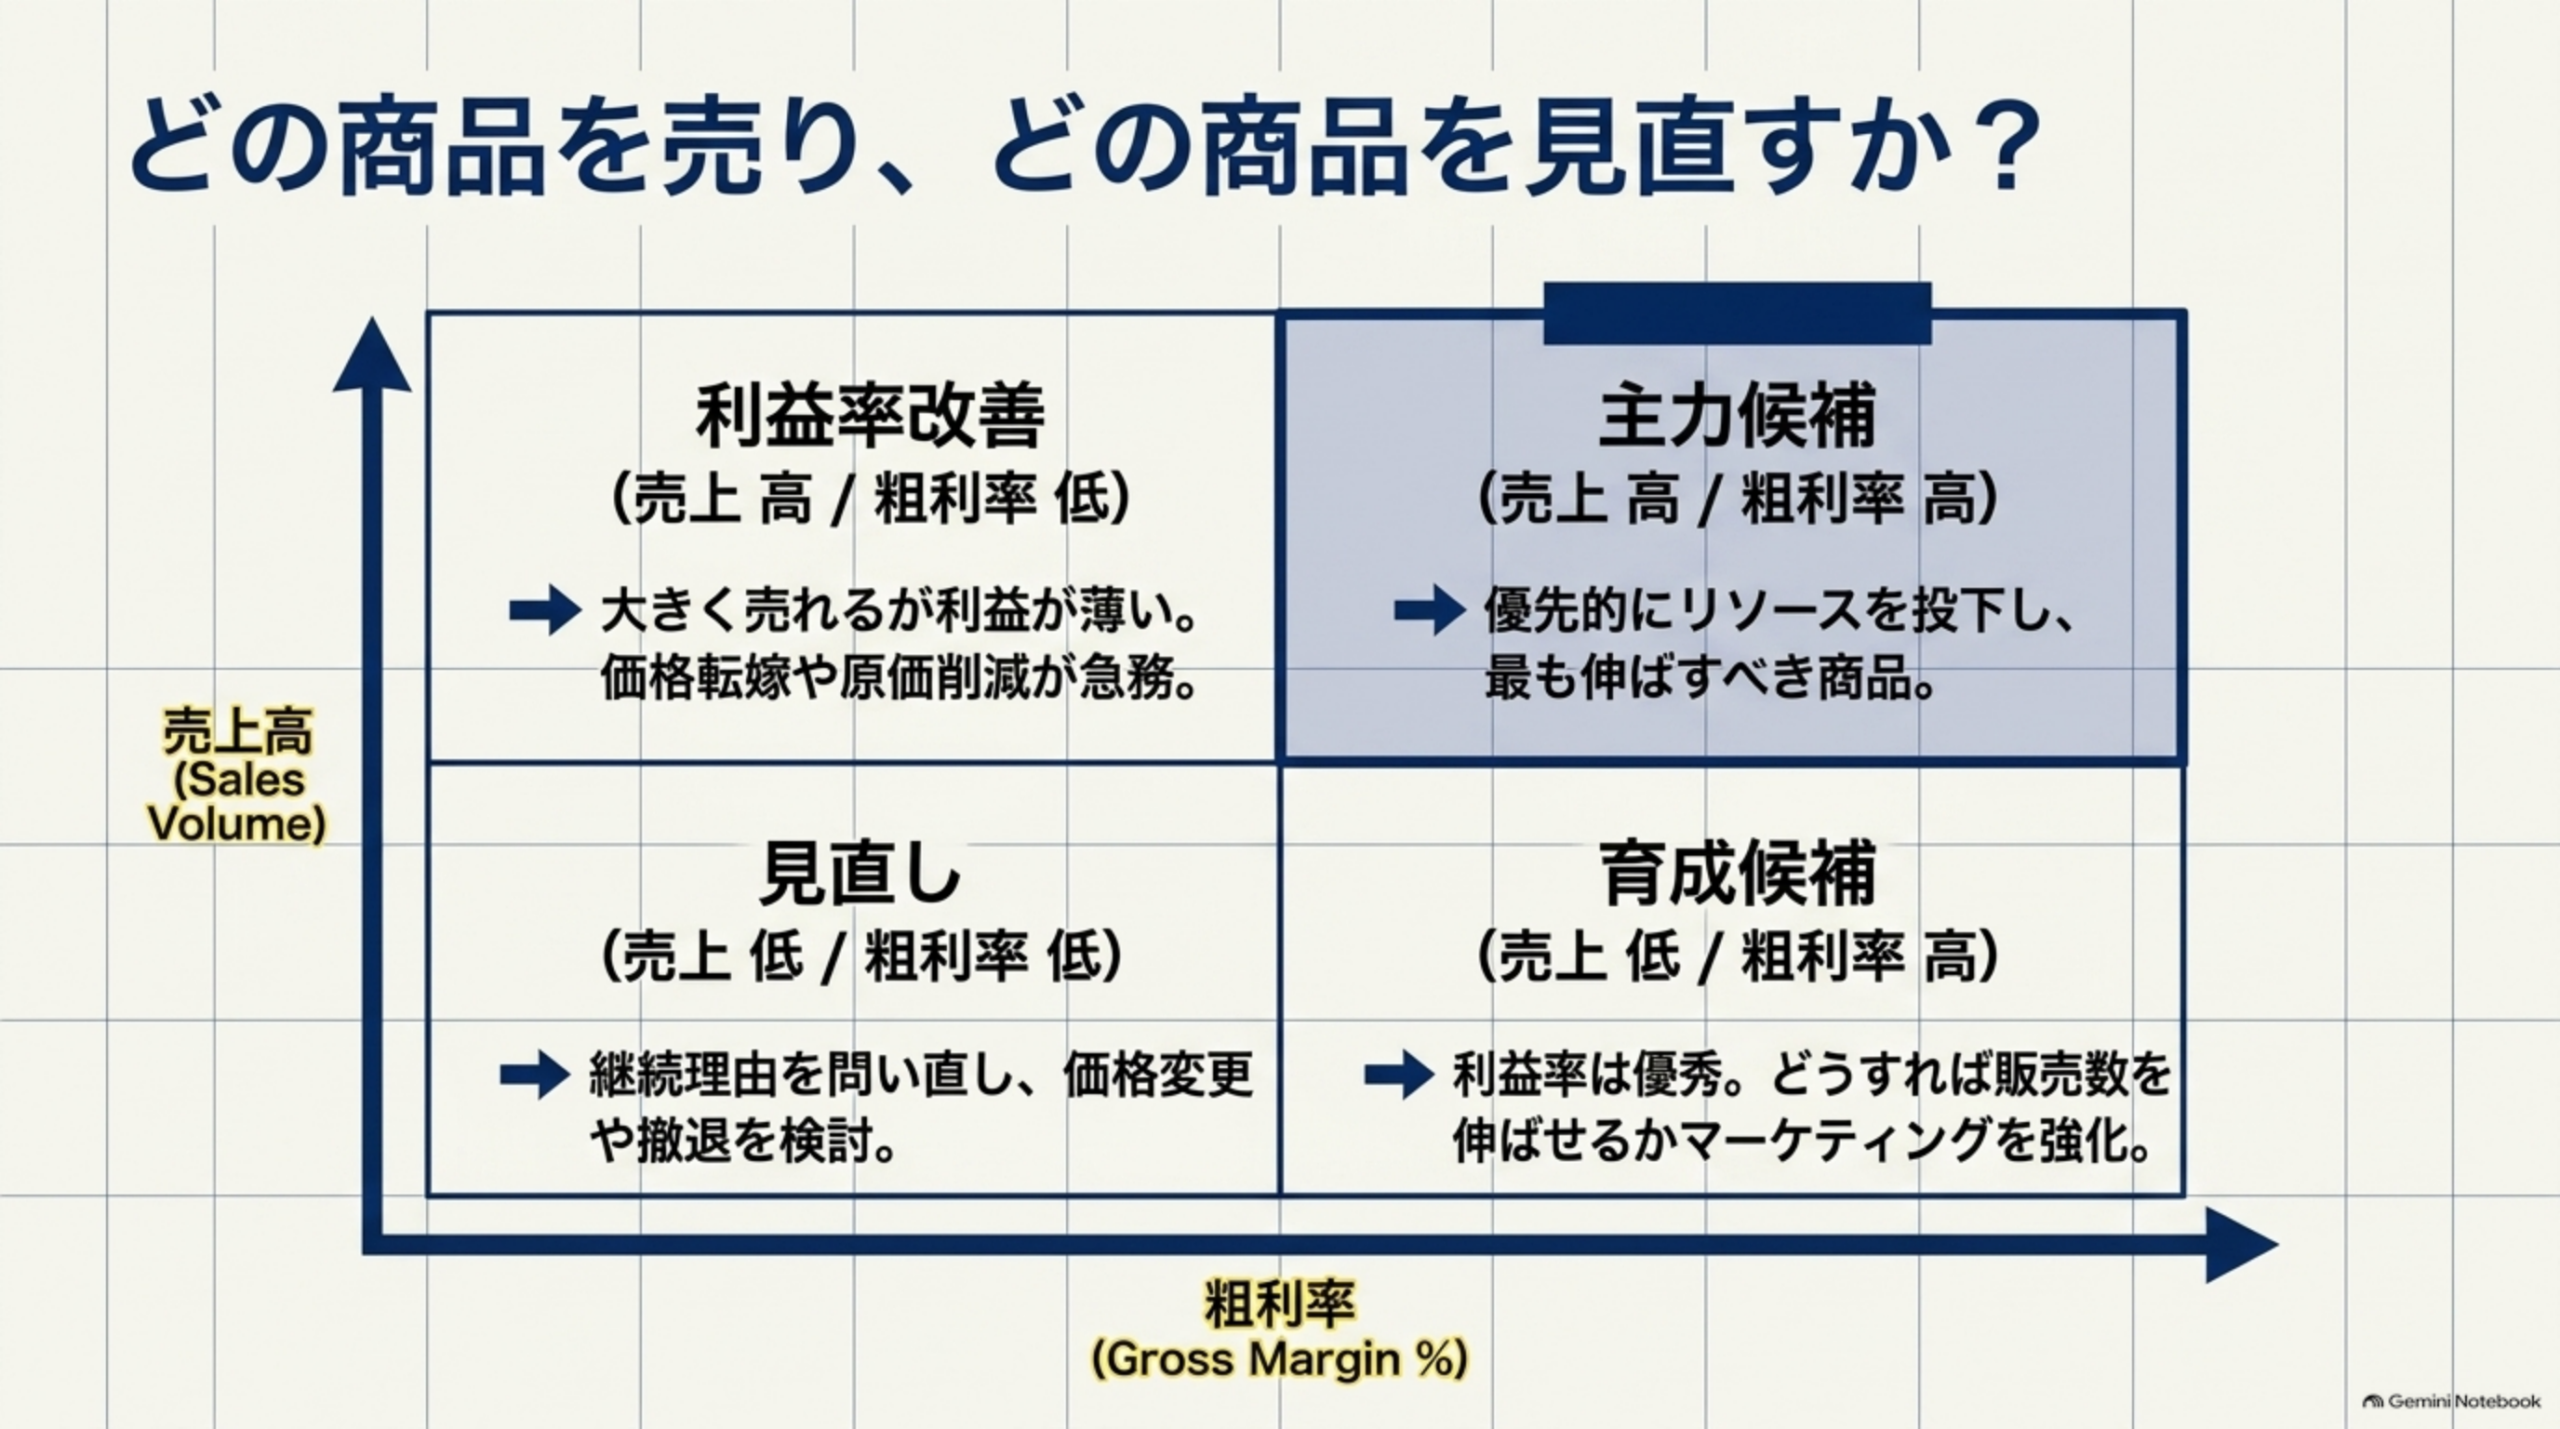
粗利率だけで商品を切ってはいけません。例えば、商品A(売上100万円・粗利率80%で粗利80万円)と商品B(売上1,000万円・粗利率20%で粗利200万円)では、粗利率ならAが優秀ですが、粗利額ではBが大きくなります。売上と粗利率の2軸で分けると、商品は次の4象限に整理できます。
主力候補(売上高・粗利率高)
優先的にリソースを投下し、最も伸ばすべき商品です。
利益率改善(売上高・粗利率低)
大きく売れるが利益が薄いタイプ。価格転嫁や原価削減が急務です。
育成候補(売上低・粗利率高)
利益率は優秀。どうすれば販売数を伸ばせるかマーケティングを強化します。
見直し(売上低・粗利率低)
継続理由を問い直し、価格変更や撤退を検討します。
粗利が高いのに赤字になることもある
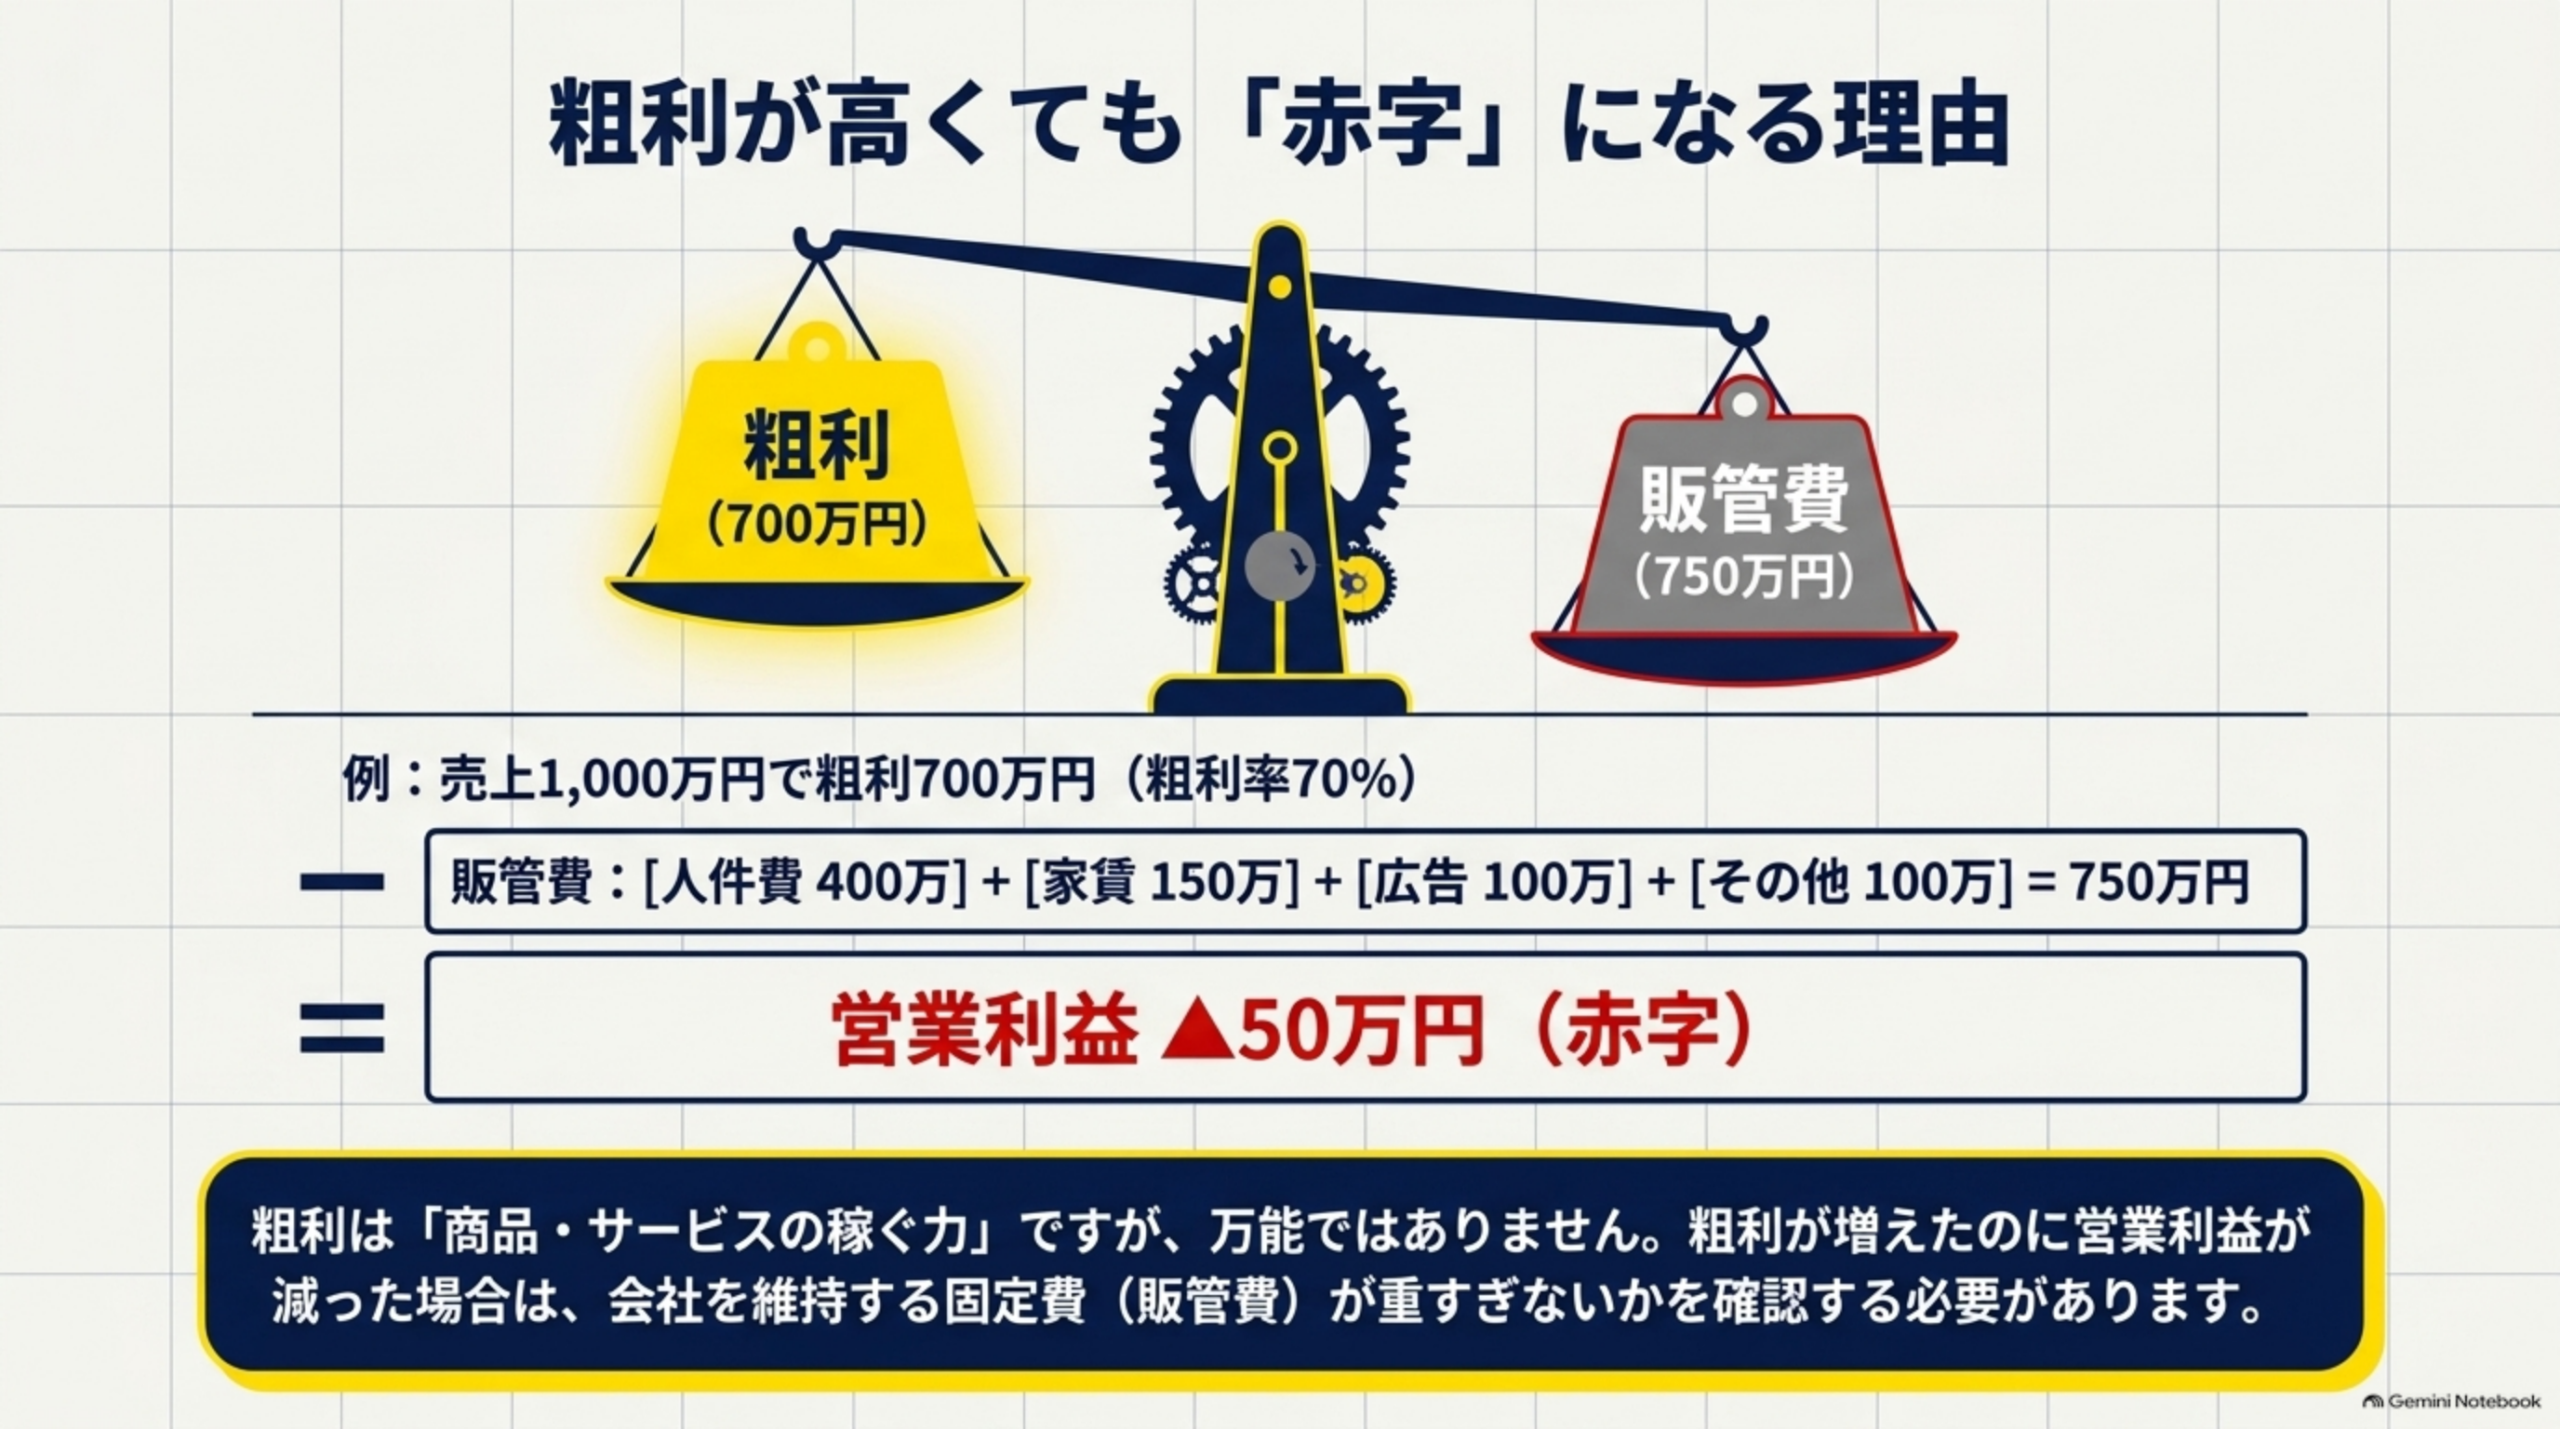
売上1,000万円・粗利700万円(粗利率70%)は、かなり良さそうに見えます。しかし、人件費400万円・家賃150万円・広告100万円・その他100万円で販管費合計750万円なら、700万円-750万円=営業利益▲50万円です。粗利は「商品・サービスそのものが稼ぐ力」を見る非常に重要な数字ですが、その次に、会社を維持するコスト(固定費・販管費)を見る必要があります。粗利が増えたのに営業利益が減ることもあり、その場合は人件費・広告費・家賃などが増えていないかを確認します。
中小企業でまず作りたい「粗利表」
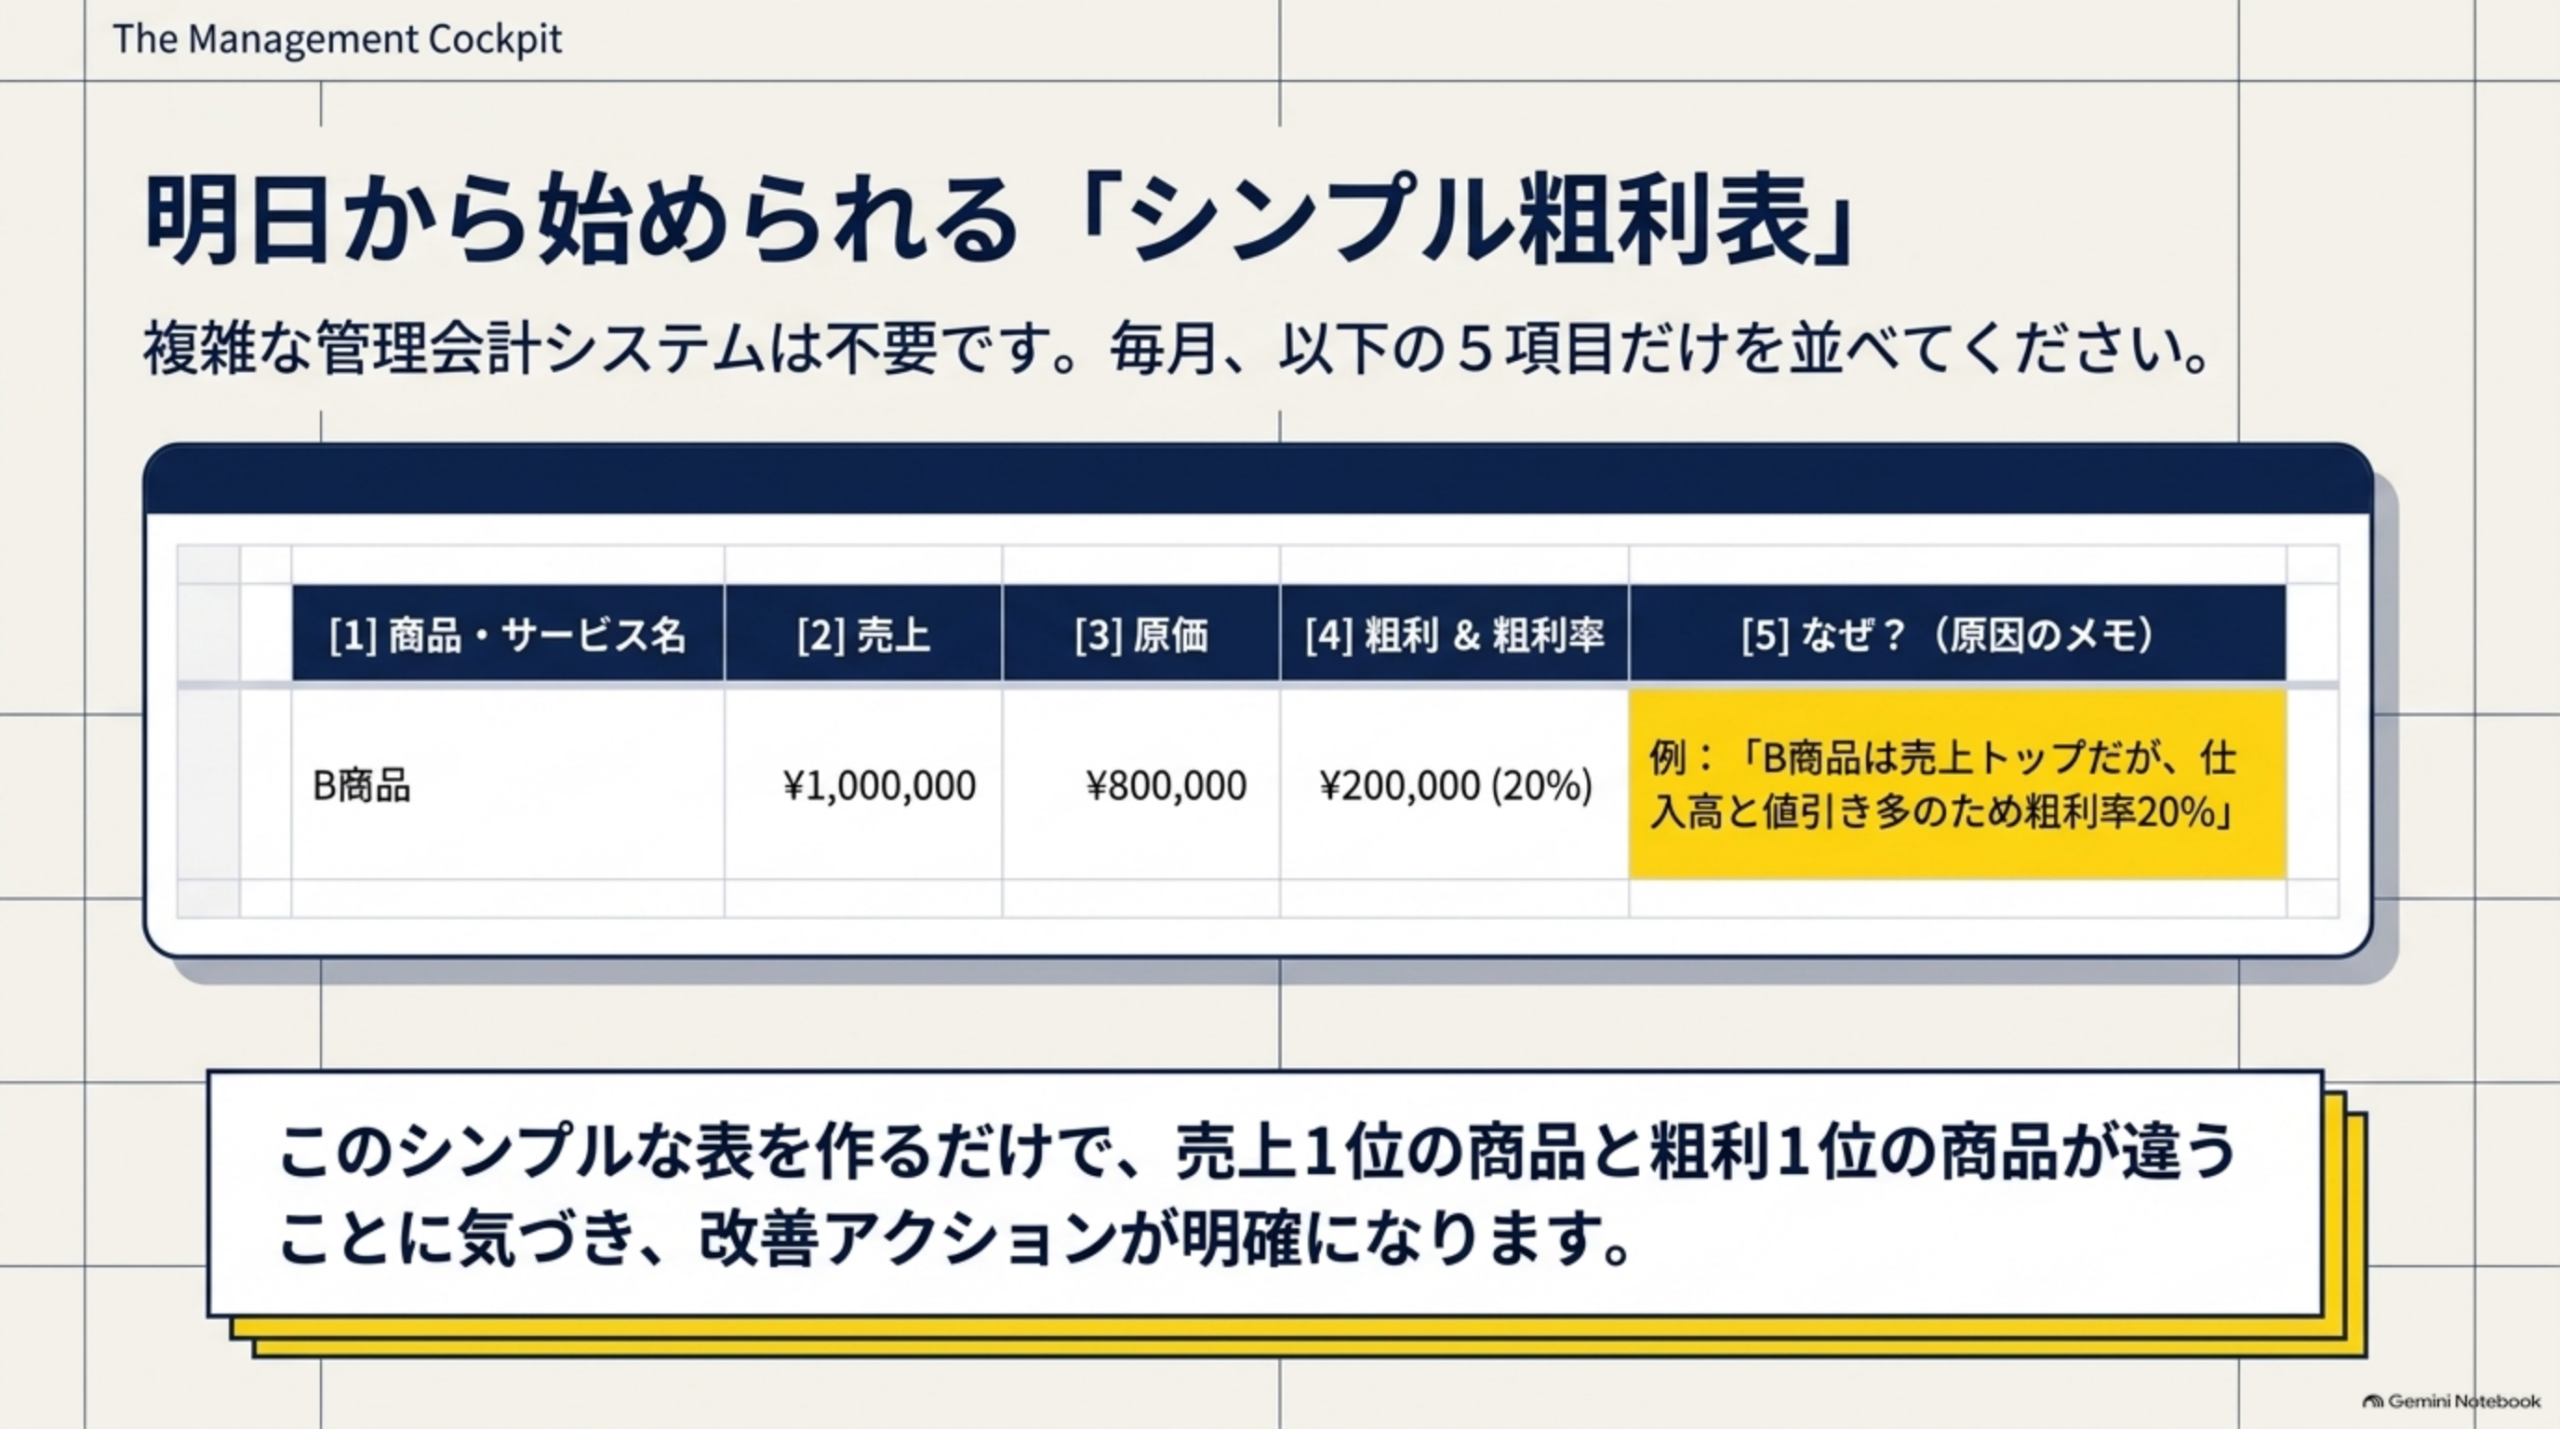
難しい分析ツールがなくても、スプレッドシートで十分です。商品・売上・原価・粗利&粗利率・なぜ?(原因のメモ)の5項目だけを毎月並べるところから始められます。これだけでも、売上1位の商品と粗利1位の商品が違うことに気づけます。そのまま使える簡易テンプレートです。
【シンプル粗利表】

商品・サービス名:
売上:
原価:
粗利:
粗利率:
なぜ?(原因のメモ):

--------------------

【今月一番気になる商品】


【考えられる原因】

①
②
③

【来月やること】
✅ 粗利チェックリスト
気になる項目をタップするとチェックが付きます(タップでXP+1、全項目完了でバッジ獲得)。
【基本】
【商品】
【顧客】
【価格】
よくある質問
一般に、売上高-売上原価で求める「売上総利益」のことです。中小企業庁も、売上総利益をいわゆる粗利益とし、企業の基本的な収益力を示す数字と説明しています。
売上は商品・サービスを販売して得た収入です。粗利は、そこから売上に対応する原価を引いたものです。例えば100万円売って原価60万円なら、売上100万円、粗利40万円です。
粗利から、給与・家賃・広告費などの販売費・一般管理費を差し引いたものが営業利益です。中小企業庁も、売上総利益-販売費及び一般管理費=営業利益と整理しています。
違います。粗利は損益計算の比較的早い段階で求める利益です。そこから販管費、営業外損益、特別損益、税金などを反映した先に最終的な利益があります。
粗利÷売上×100です。売上100万円、粗利40万円なら粗利率40%です。
基本的には同じ売上なら高いほど粗利は残りますが、それだけで商品・事業の良し悪しは決められません。粗利額、販売数量、販管費、成長性なども一緒に確認します。
業種・商品・サービスによって大きく違うため、一律の基準はありません。まず自社の前年・前月・商品別などで比較する方法が実務的です。
あります。サービス提供に対応する外注費などを売上原価として計上する事業もあります。ただし人件費や外注費などをどこへ区分するかは業種・会計方針によって異なります。
原価によります。例えば販売価格1万円、原価6,000円なら粗利4,000円です。10%値引きして9,000円にすると粗利3,000円となり、売価は10%減でも粗利は25%減ります。
商品・サービス・顧客ごとの収益力を判断しやすくなります。中小企業庁も、適切な会計情報を活用することで自社の財務状況が明らかになり、経営改善や投資判断などを的確に行いやすくなるとしています。
🏆 獲得バッジ
音声を再生
粗利・粗利率計算機を利用
値引き・値上げシミュレーターを利用
チェックリスト全完了
まとめ
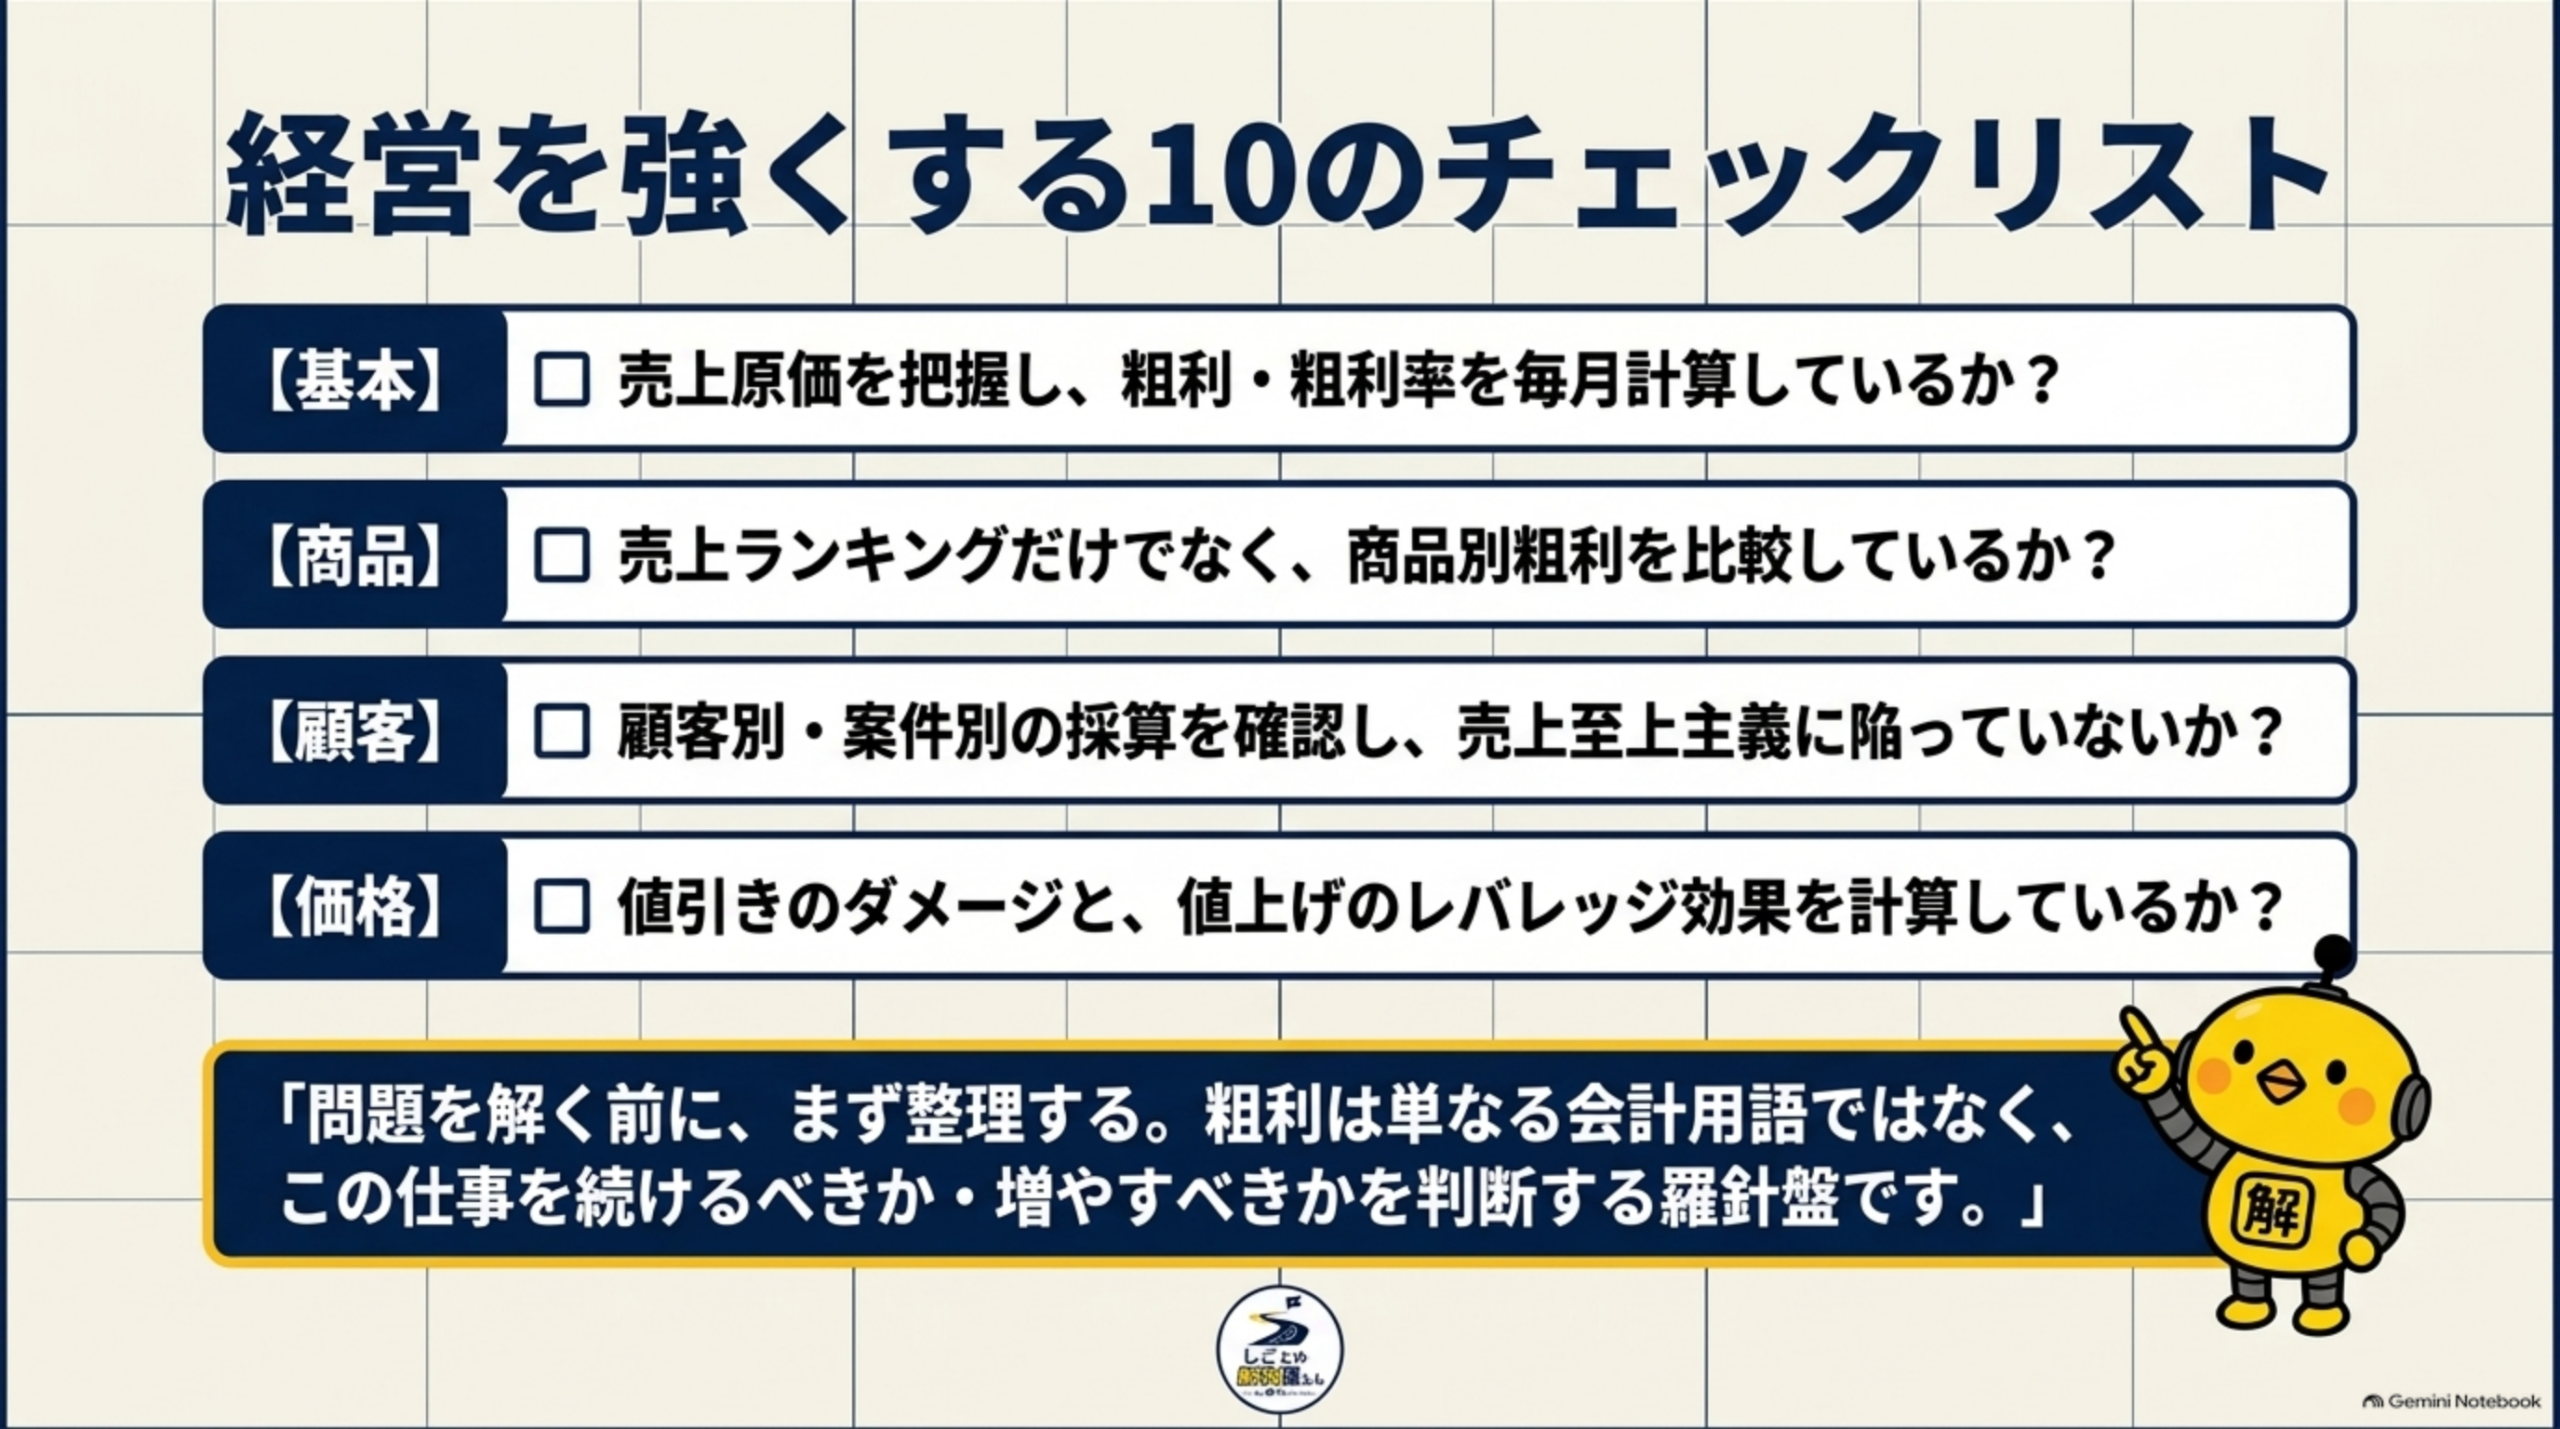
粗利は、売上-売上原価です。正式には売上総利益と呼ばれ、中小企業庁は企業の基本的な収益力を示す数字としています。ただし、この粗利からさらに人件費・家賃・広告費・通信費などを支払うため、粗利=最終的な儲けではありません。数字の順番としては、売上→売上原価→粗利→販管費→営業利益と整理すると分かりやすくなります。
そして粗利を見る一番大きな意味は、決算書を読めるようになることだけではありません。何を売るべきか・どの顧客を増やすべきか・値引きしても大丈夫か・値上げすべきかを、数字で判断できることです。
解決ドットコムからひとこと
売上だけ見ていると、「300万円売れた商品」は大きく見えます。でも売上300万円→原価270万円→粗利30万円だったらどうでしょう。一方で、売上100万円→原価30万円→粗利70万円の商品があるかもしれません。そうなると、一番売れている商品と、一番会社へ利益を残している商品は違います。
だから最初に、売上はいくら?→原価はいくら?→粗利はいくら?→粗利率は何%?まで分けます。さらに商品別・顧客別・案件別へ分けると、「忙しいのに儲からない」という問題の中身が見えてくることがあります。問題を解く前に、まず整理する。粗利は単なる会計用語ではなく、「この仕事を続けるべきか・増やすべきか」を判断するための、経営の基本数字として使うことが大切です。
カイピヨくんのひとこと
まずは上の2つのツールに数字を入れて、自社の商品や取引の「本当の稼ぎ頭」を確認してみよう!
- 上期の業績は何を見る?売上・粗利・固定費を3つの数字で振り返る方法(しごとの解決屋さんシリーズ)
- 新サービス導入で成果が出ない理由(業務改善シリーズ)
- 外注と内製の判断基準(業務改善シリーズ)
※本記事は2026年8月28日時点の中小企業庁等の公表情報を参考に、中小企業経営者・個人事業者向けに粗利の基本を一般化して解説したものです。売上原価・労務費・外注費等の具体的な会計区分は、業種、契約内容、企業の会計方針等によって異なります。決算・税務上の具体的な処理については、自社の経理担当者や税理士等へご確認ください。
\ 最新情報をチェック /