【FP3級 DAY2】社会保険制度の基礎
 kaik-2
【FP3級 DAY2】社会保険制度の基礎
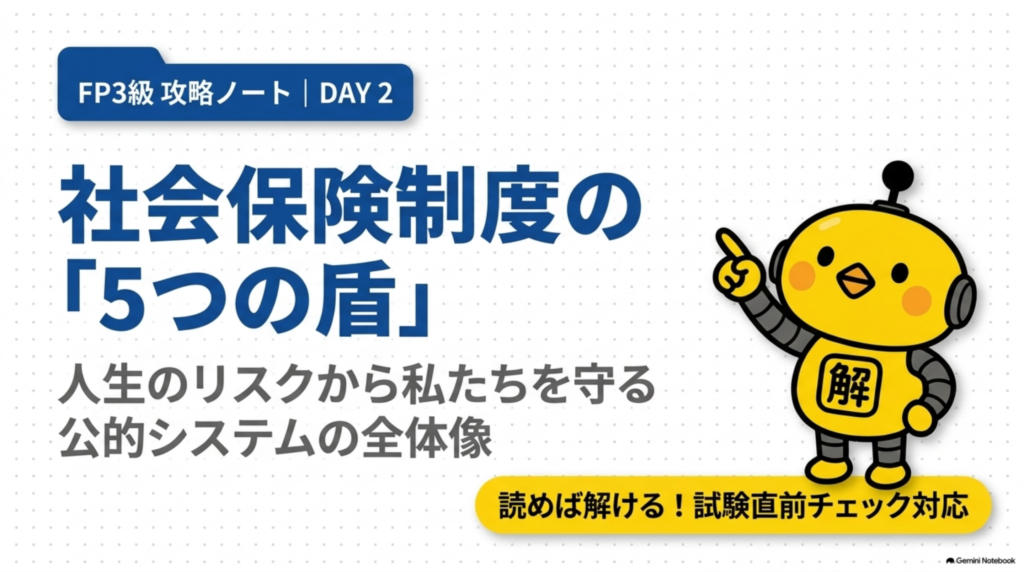
公的保険の全体像をしっかり理解しよう!
通勤中やスキマ時間に、音声で社会保険制度について学習できます
※音声と記事の内容は同じです。お好みの方法で学習してください
🎯 今日のテーマ
「社会保険制度の全体像をつかむ」
→ 公的保険の5つの種類と、それぞれの役割を理解しましょう!
🎓 社会保険制度とは?
社会保険制度とは、病気・ケガ・老後・失業・介護・仕事中の事故など、生活に大きな影響を与えるリスクを社会全体で支える公的な保障制度です。
人生では、本人の努力だけでは避けにくい出来事が起こります。大きな病気で医療費が必要になったり、仕事を休んで収入が減ったり、老後に給与収入がなくなったりすることがあります。こうしたときに家計が一気に不安定にならないよう、保険料などを出し合って支えるのが社会保険の基本的な考え方です。
FP3級では、制度名だけを暗記するよりも、「どんなリスクに備える制度か」「誰が対象か」「どんな給付があるか」の3点で整理すると理解しやすくなります。
🔹 社会保険はなぜ必要?
公的制度として一定のルールを設け、医療・年金・介護・雇用・労災といった生活の基盤を支えることで、個人だけでは抱えきれないリスクを社会全体で分担します。
📗 学習ポイント
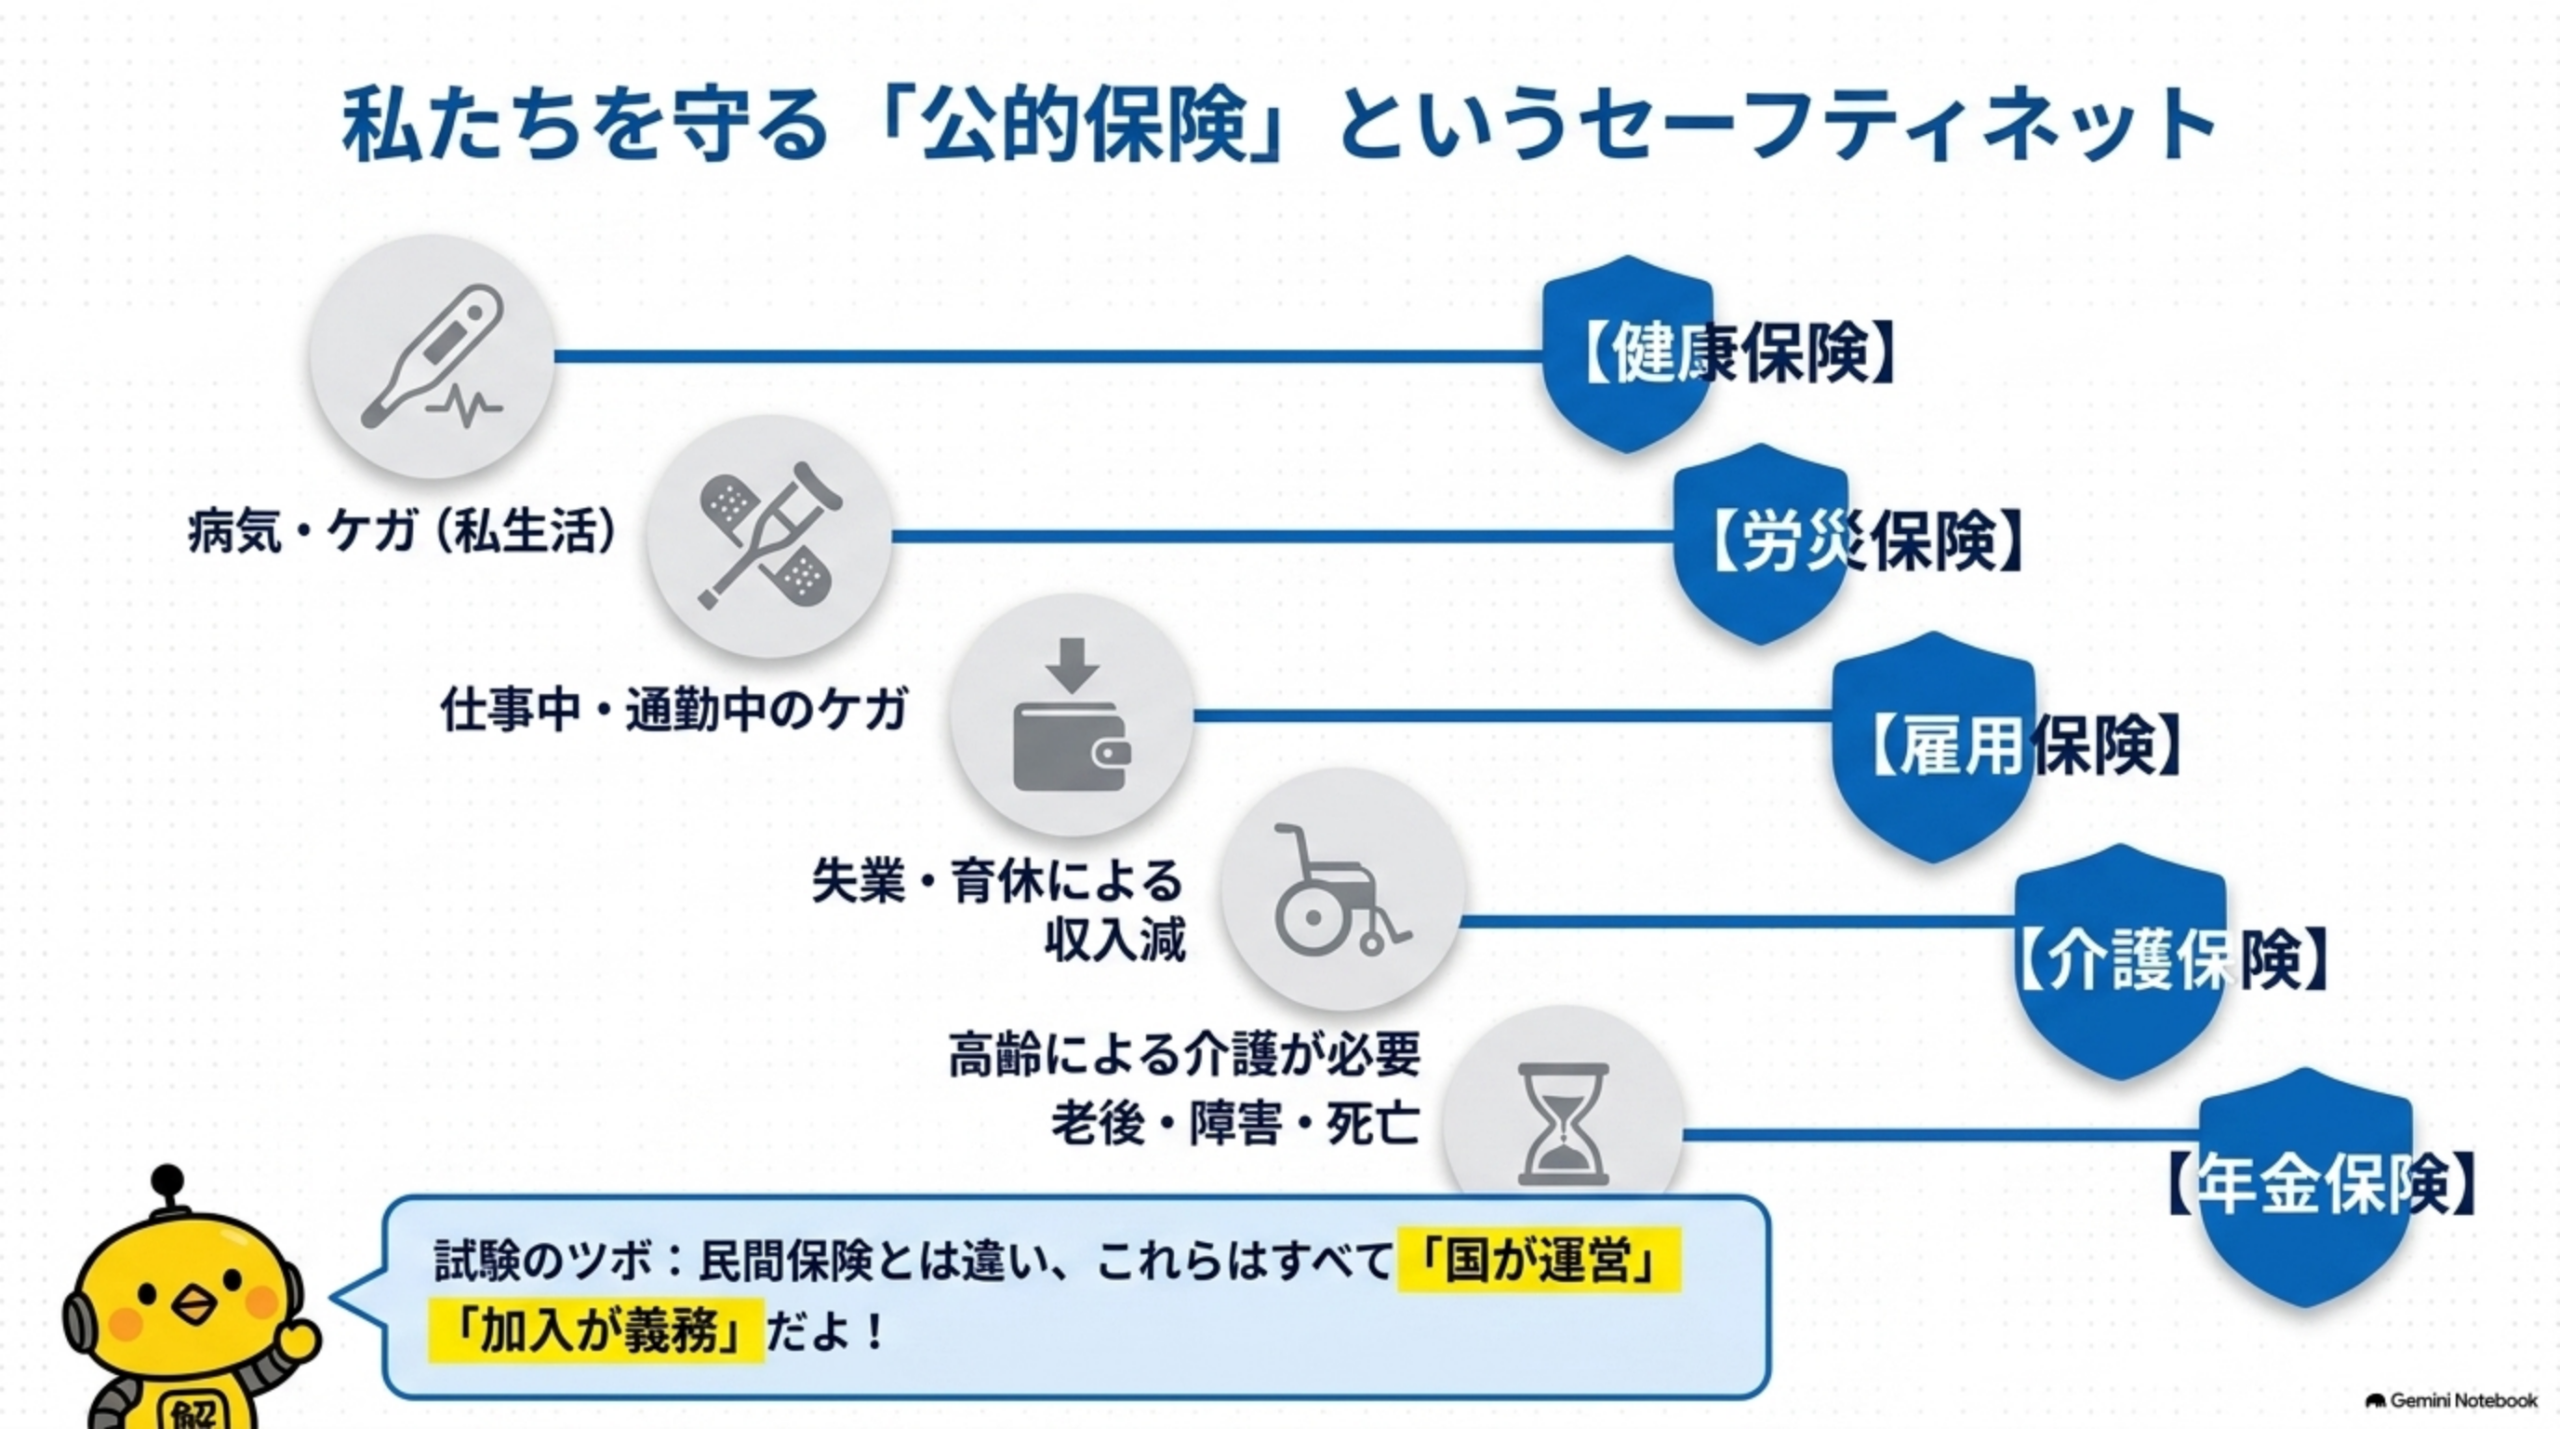
同じ「社会保険」でも、制度ごとに対象となるリスクが違います。健康保険は医療、公的年金は老後・障害・死亡、雇用保険は失業や休業、労災保険は仕事や通勤に関係する事故、介護保険は介護サービスというように、役割を切り分けて覚えましょう。
🔹 会社員と自営業者では加入する制度が違う
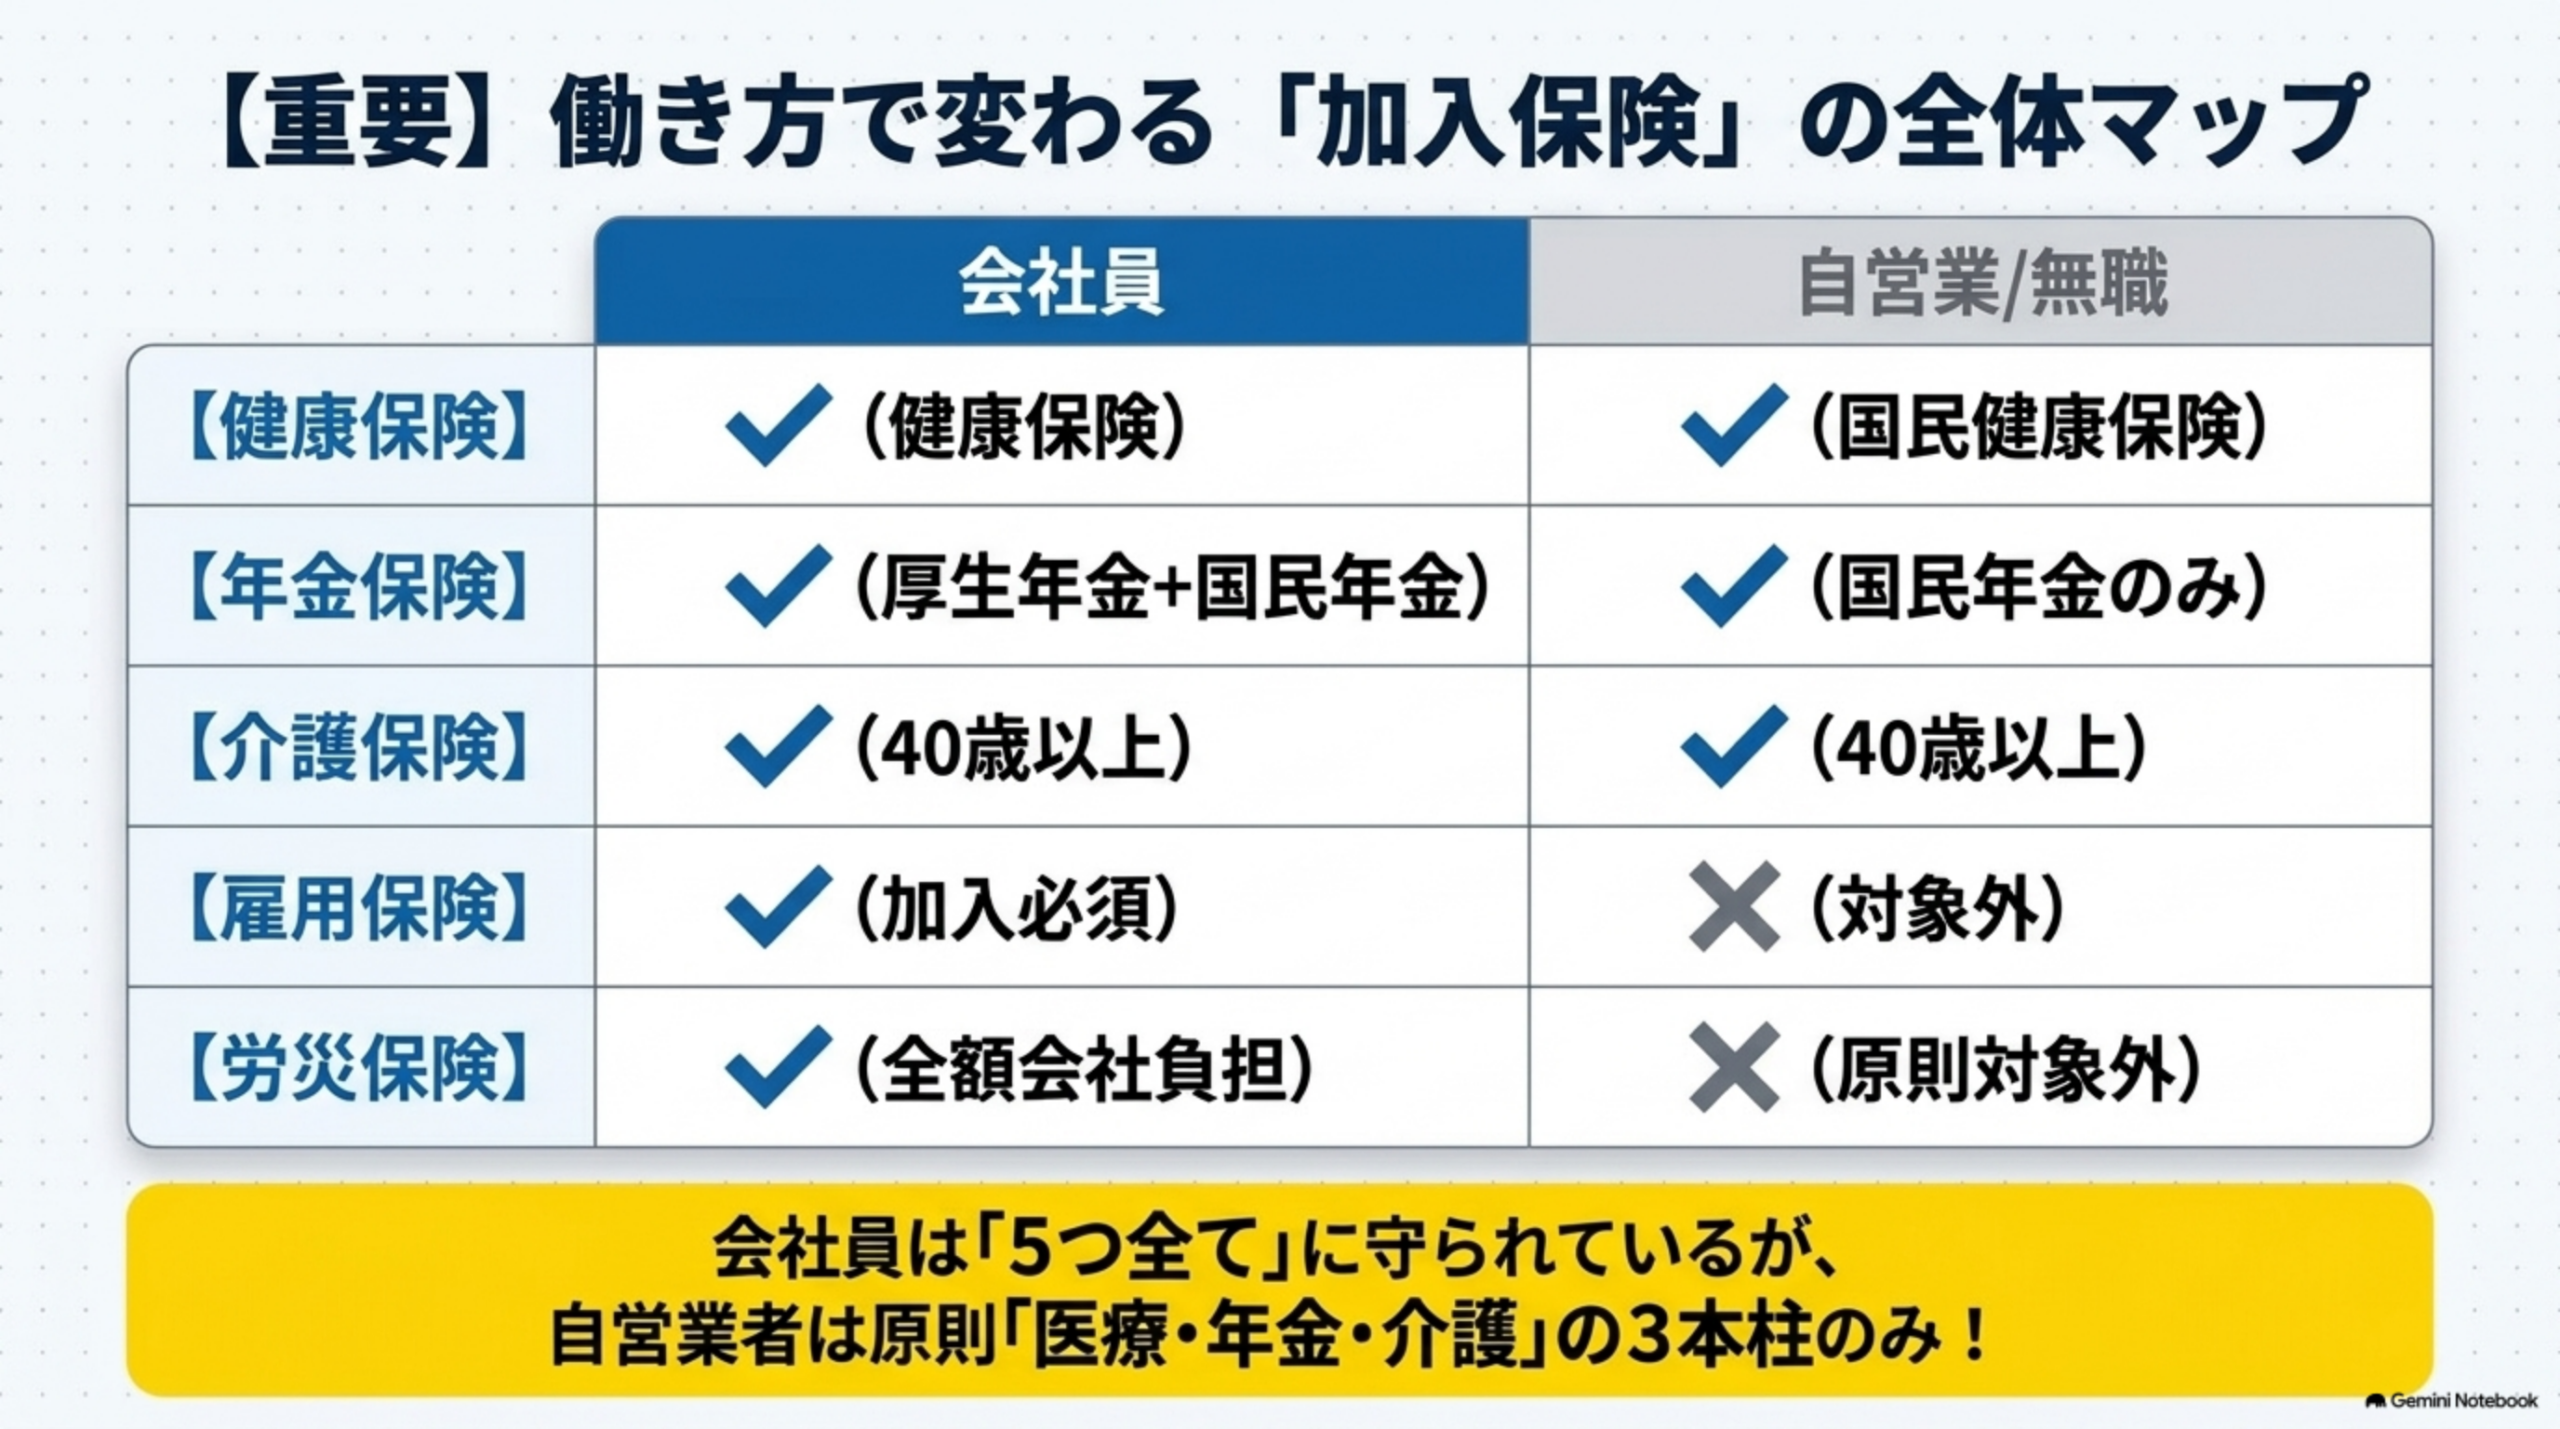
社会保険で特に混乱しやすいのが、働き方によって加入する制度が変わる点です。会社員は勤務先を通じて健康保険や厚生年金などに加入するのが基本ですが、自営業者などは国民健康保険・国民年金を中心に考えます。
- 健康保険
- 厚生年金
- 雇用保険
- 労災保険
- 年齢に応じて介護保険
- 国民健康保険
- 国民年金
- 年齢に応じて介護保険
- 雇用保険・労災保険は会社員と同じ加入関係ではない
🧠 ポイント解説
「社会保険=公的制度」
民間保険と混同しやすいが、加入が義務づけられているもの
加入者の区分:
- 会社員:健康保険・厚生年金・雇用保険・労災保険・介護保険
- 自営業/無職:国民健康保険・国民年金
🏥 5つの社会保険をもう一段詳しく
① 健康保険:病気やケガの医療費を支える
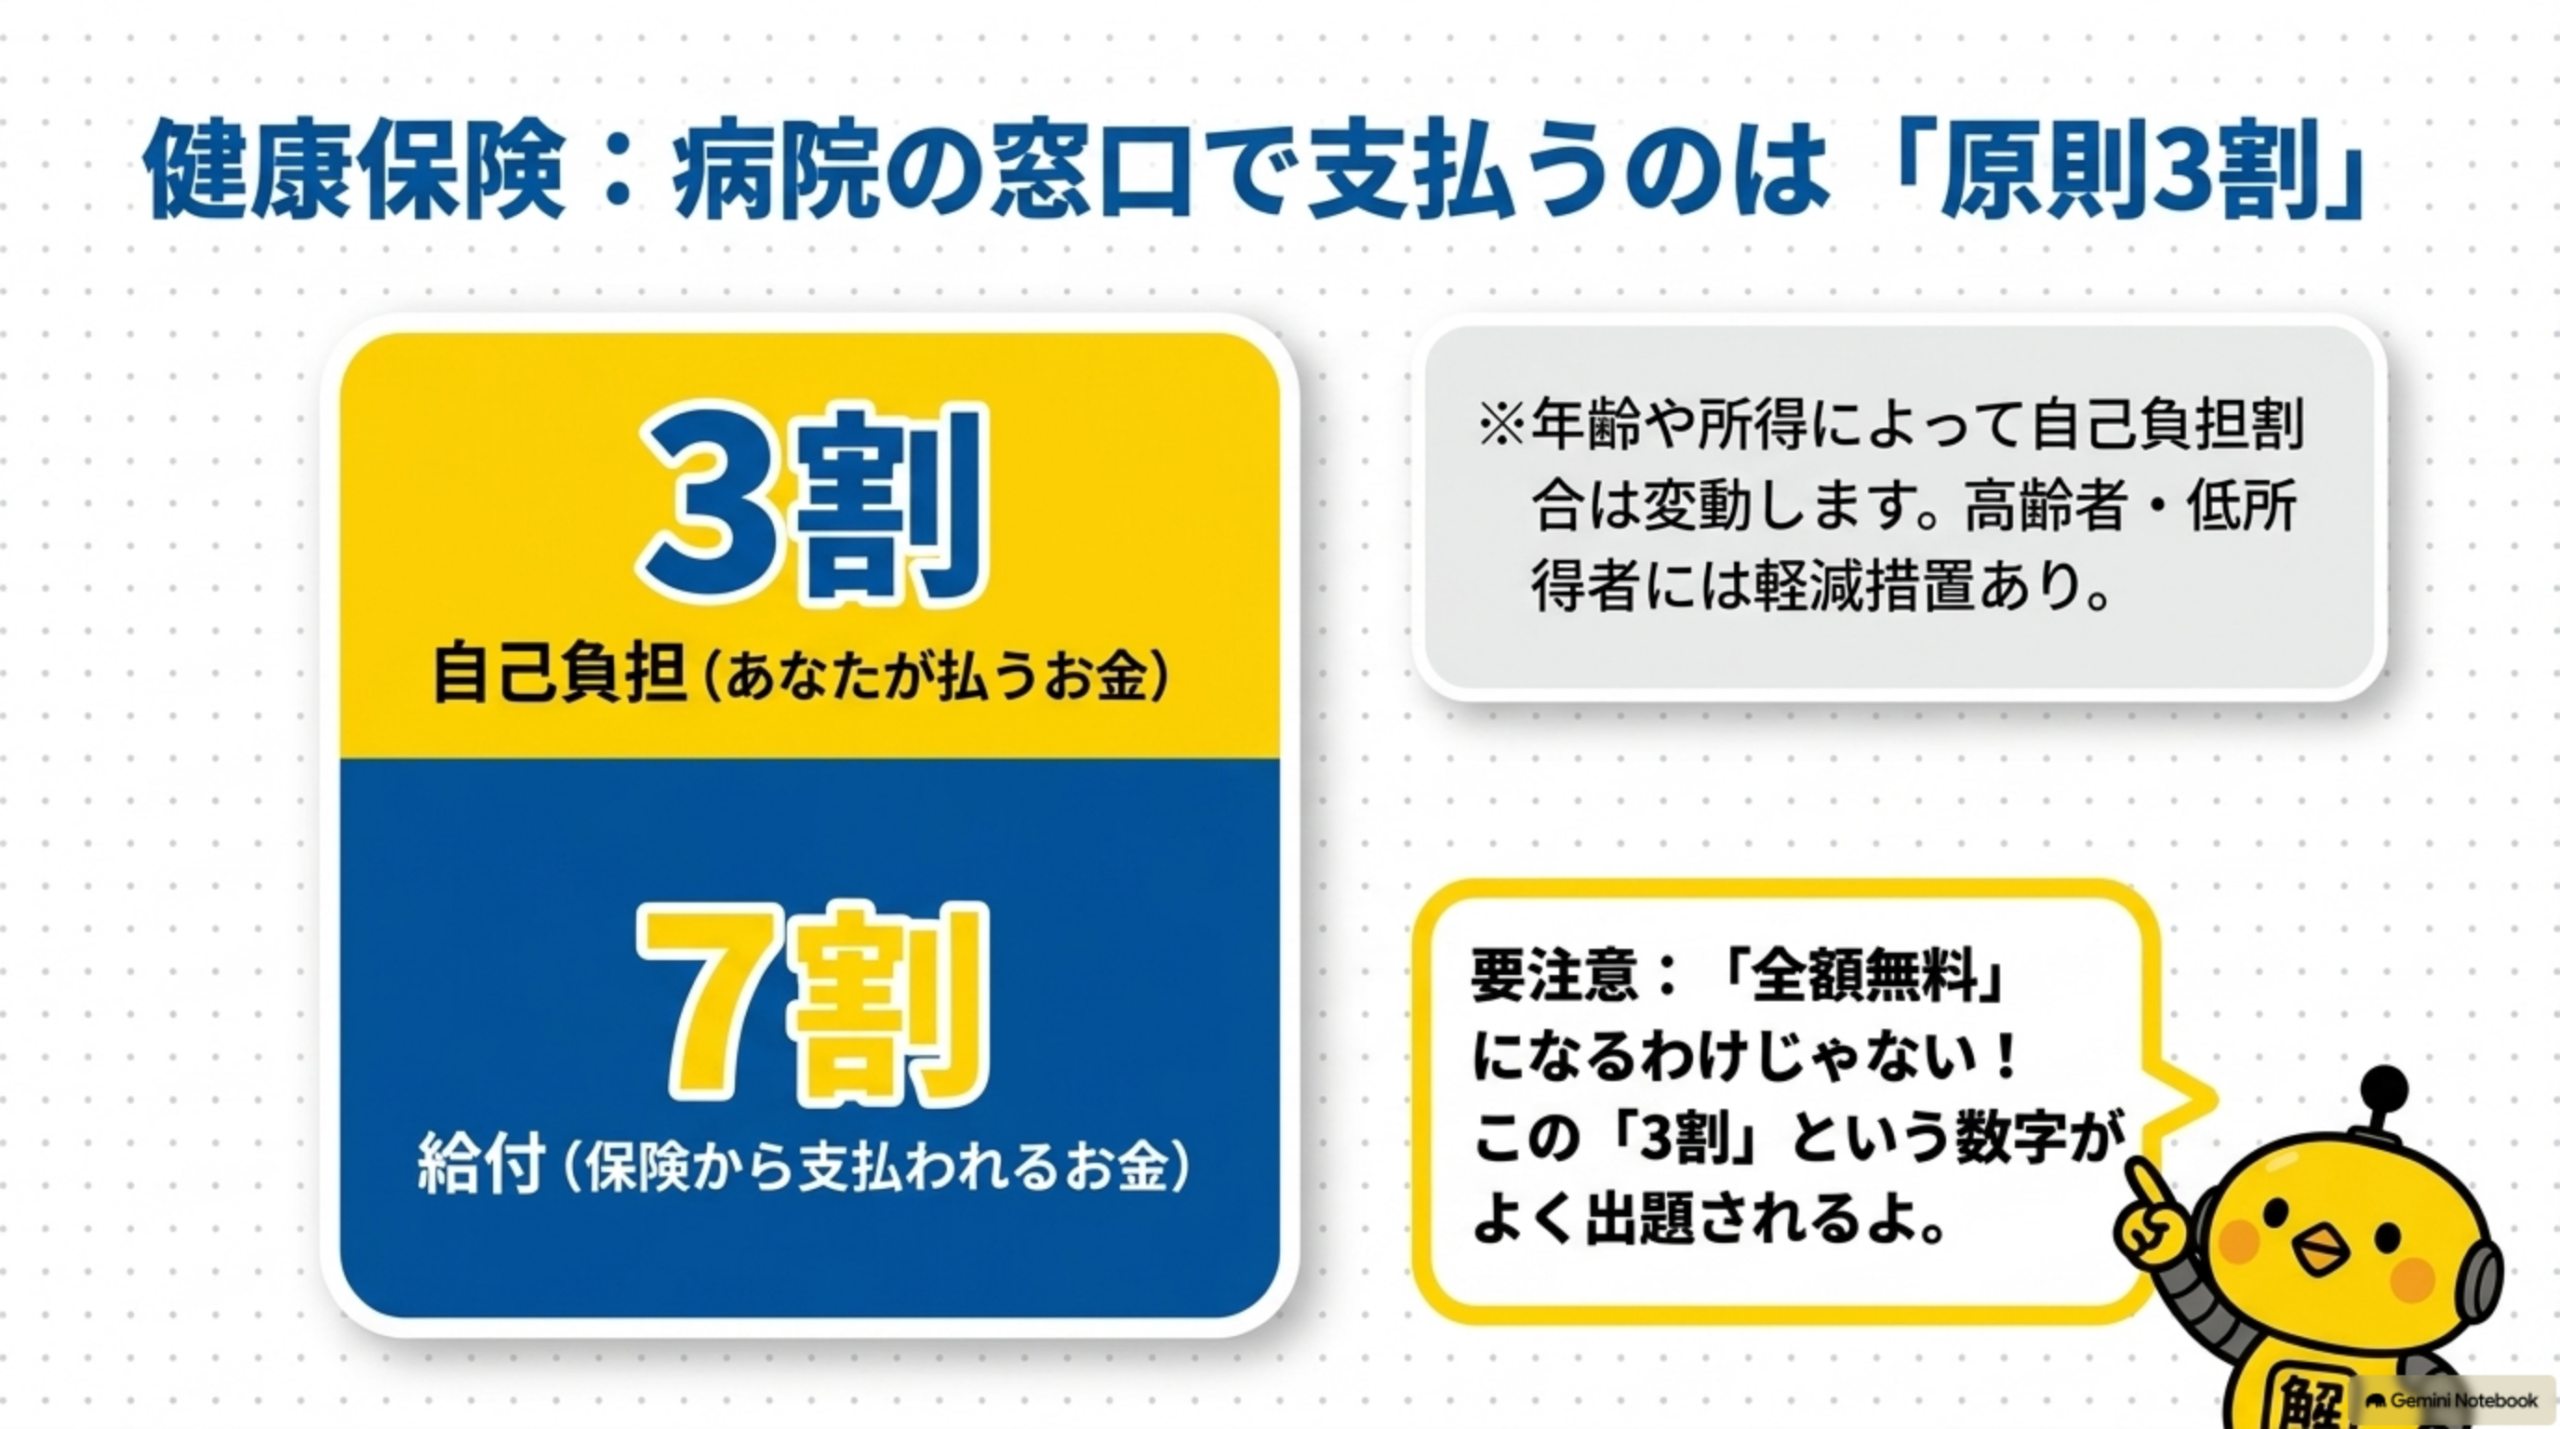
健康保険は、病気やケガで医療機関を受診したときの医療費負担を軽くする制度です。元記事のテストにもあるとおり、医療費のすべてが無料になる制度ではなく、原則として一定の自己負担があります。
FP3級では「健康保険=病院代だけ」と狭く覚えず、病気やケガで働けないときなどに生活を支える給付もある制度として全体像をつかんでおくと理解しやすくなります。
② 公的年金:老後だけでなく障害・死亡にも備える
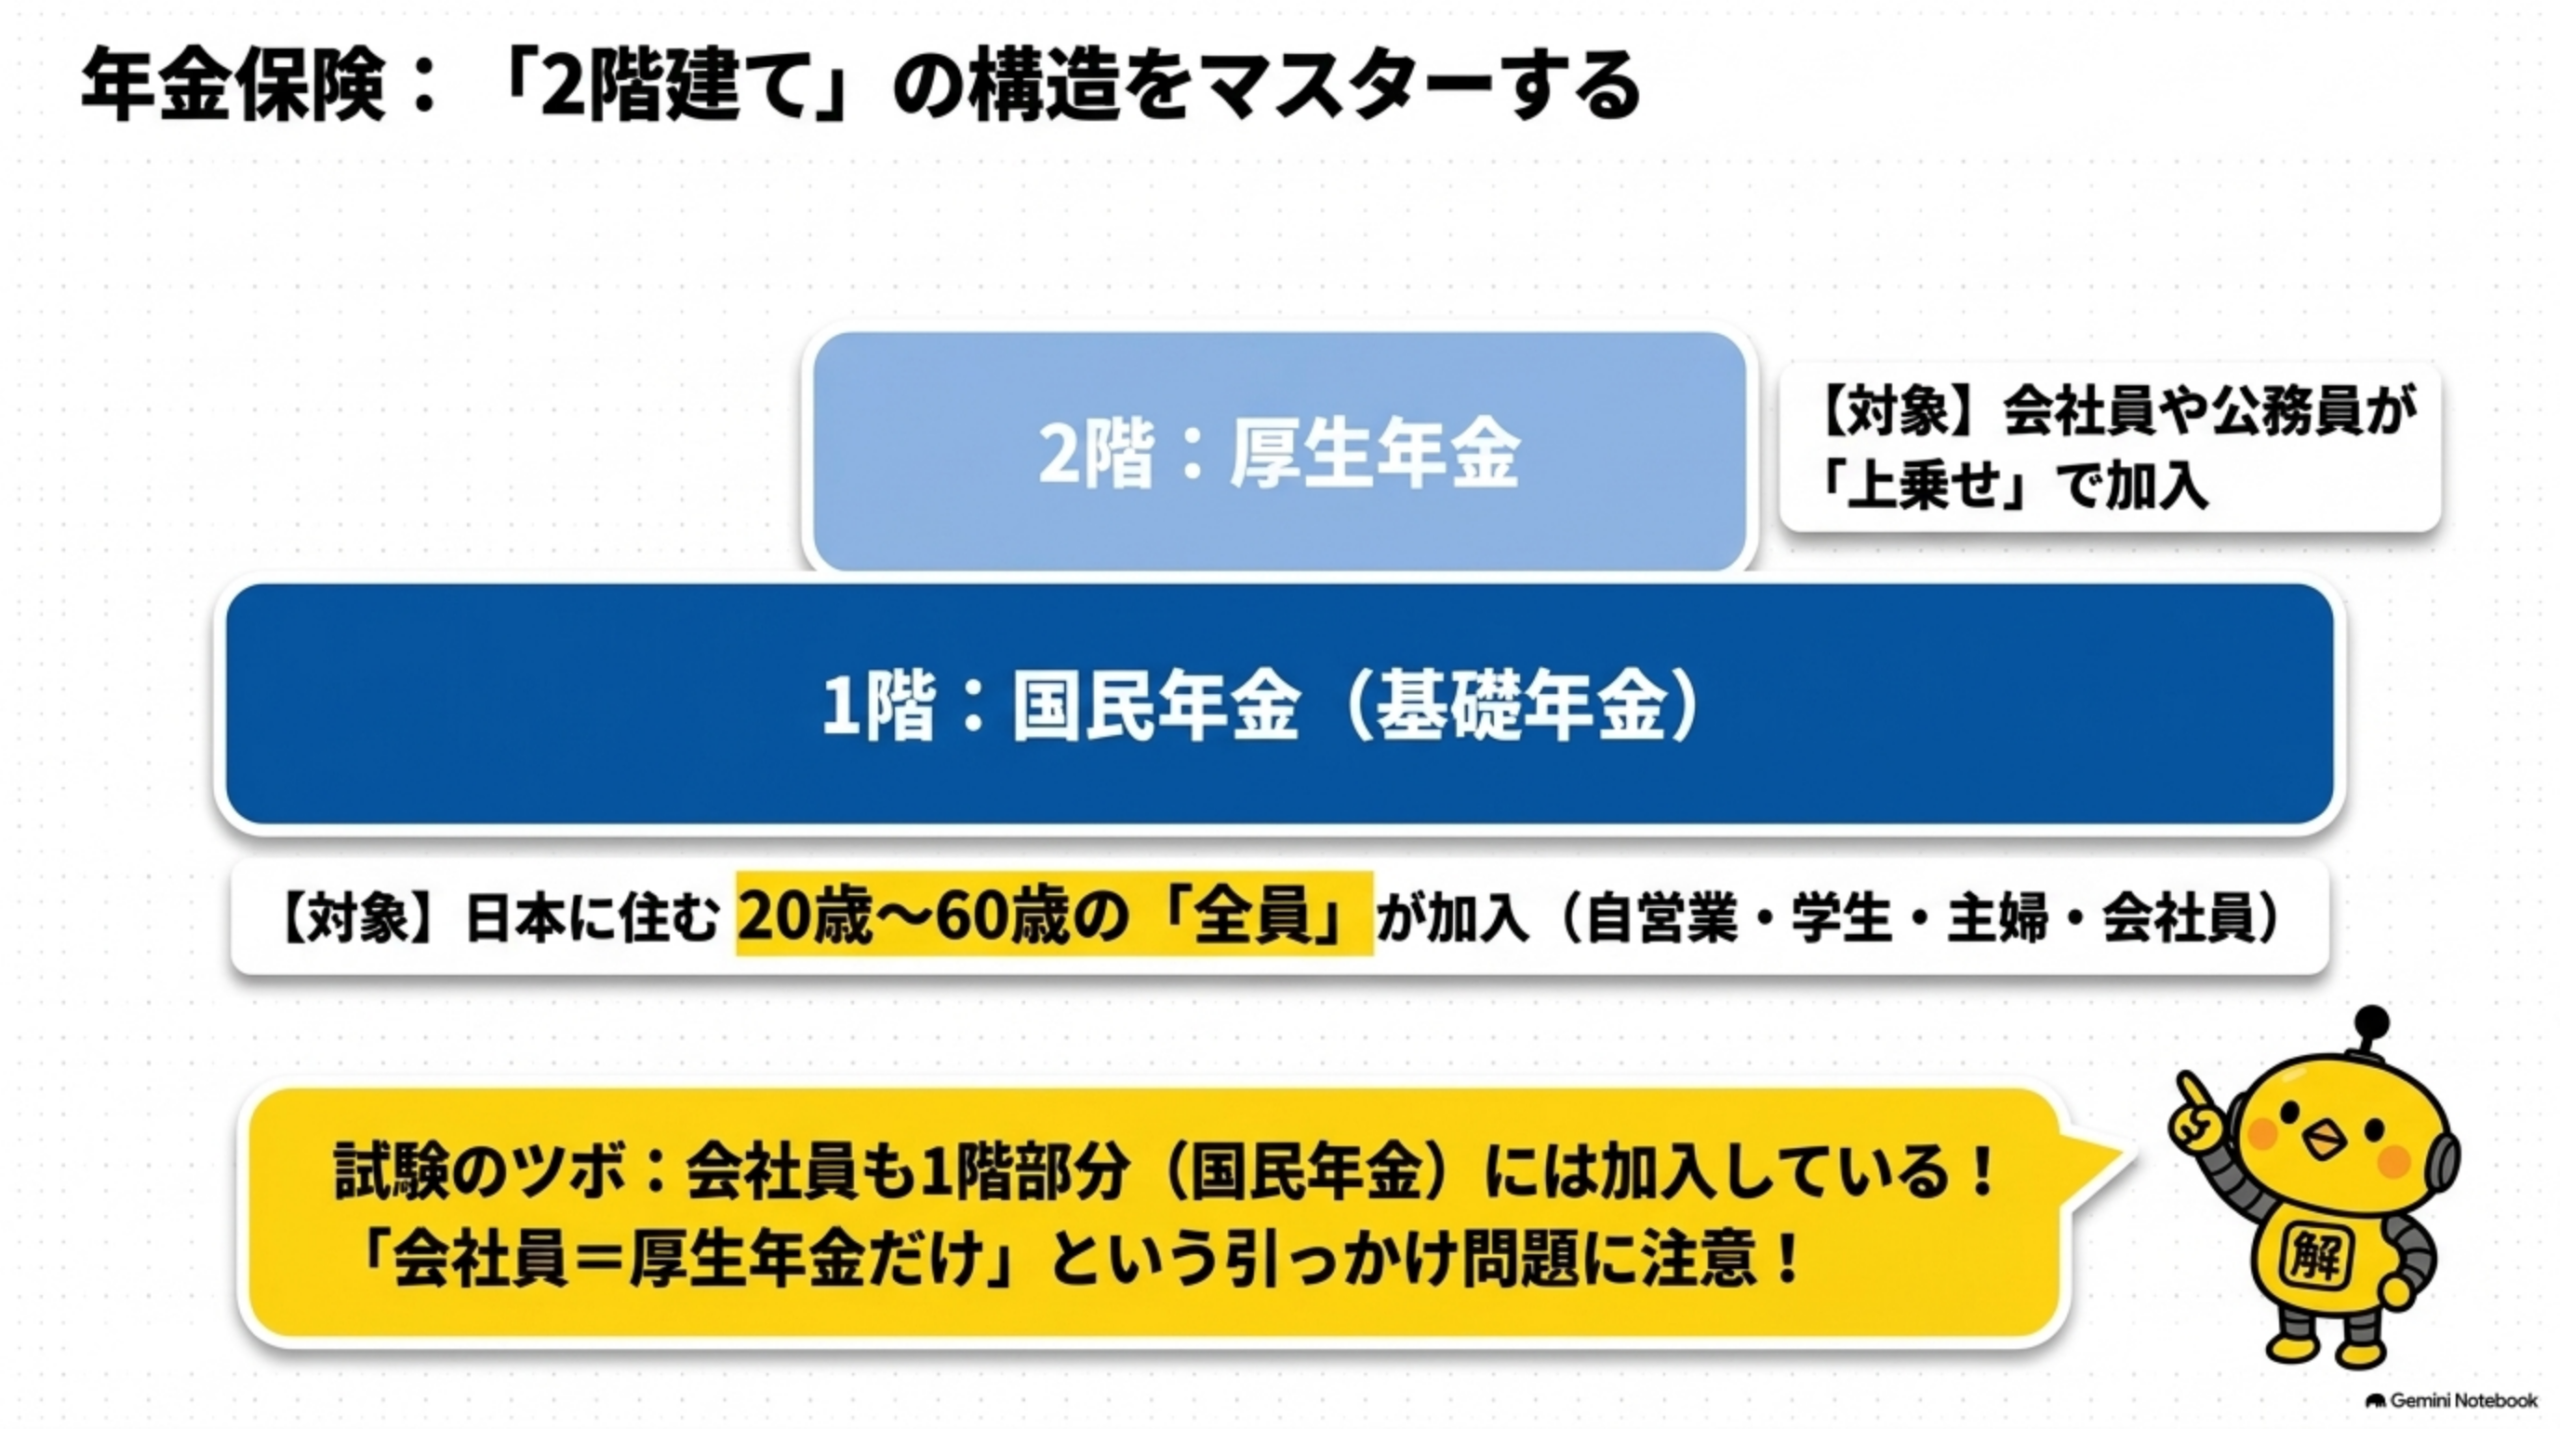
公的年金は「老後のための制度」と思われがちですが、FP3級では老齢・障害・死亡の3つの場面を押さえることが重要です。
③ 介護保険:介護が必要になったときのサービスを支える
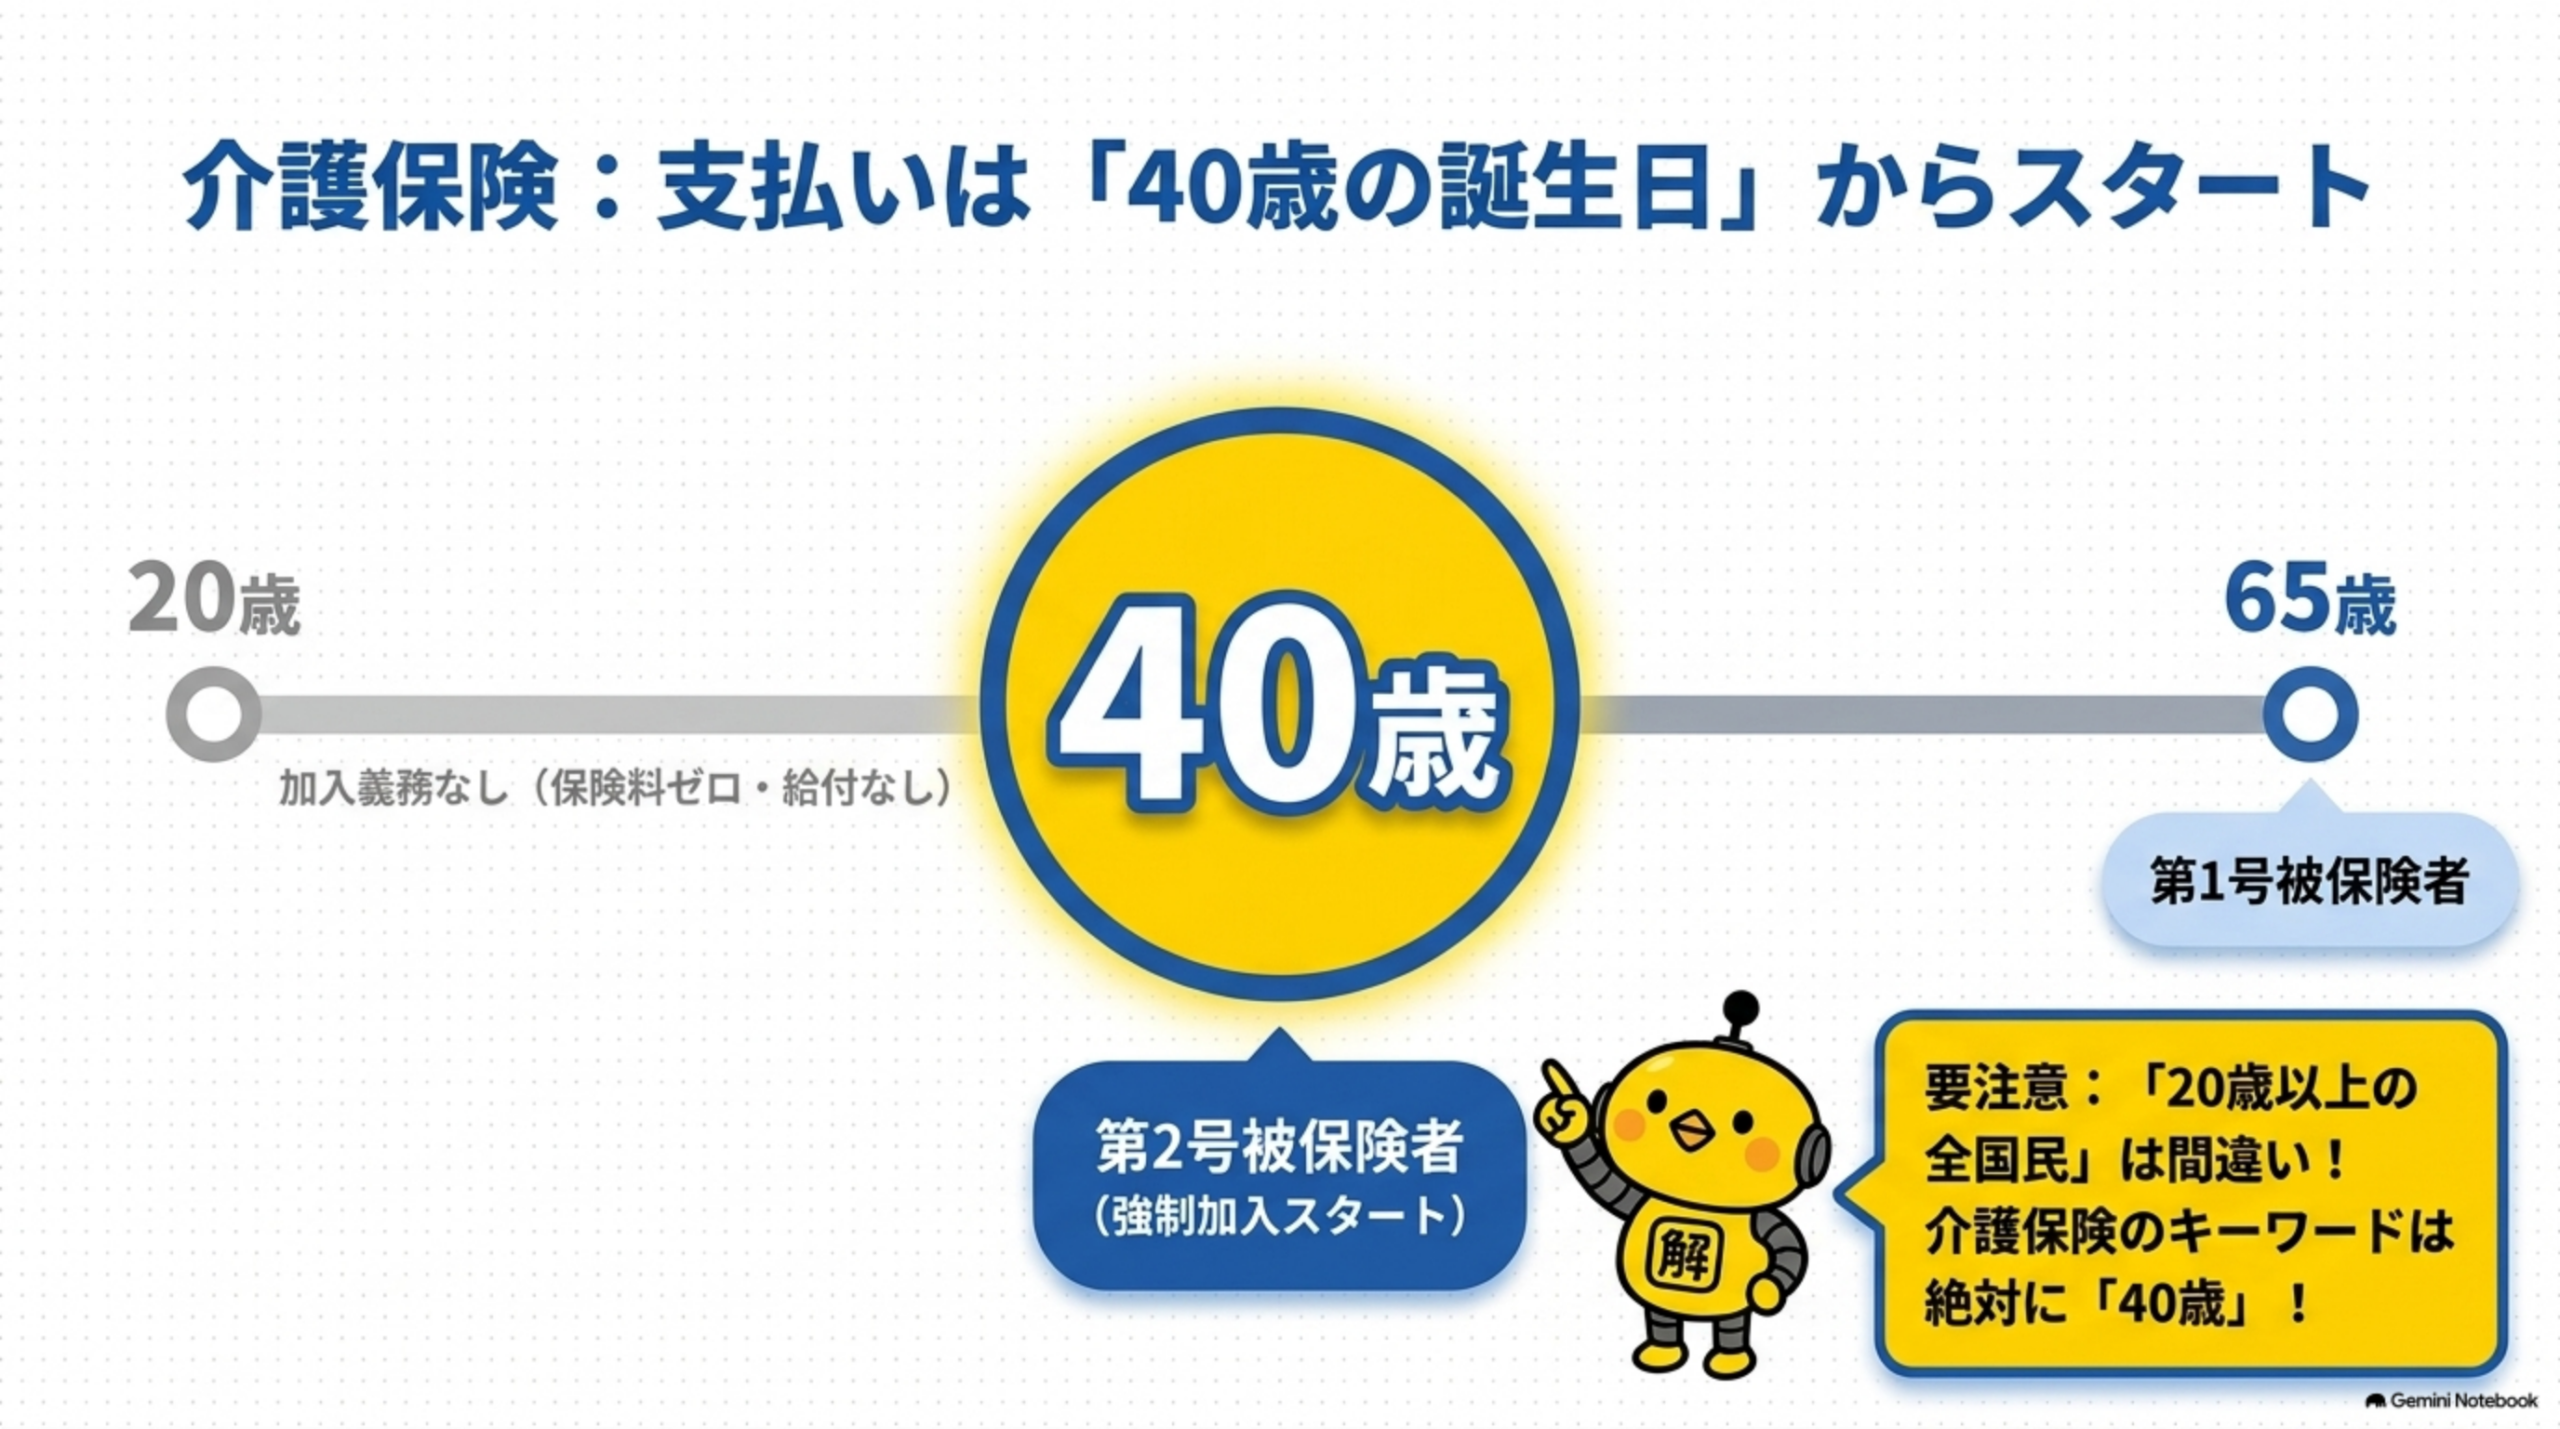
介護保険は、介護が必要になったときに、訪問・通所・施設などの介護サービスを利用するための公的制度です。DAY2ではまず、40歳以上が加入対象になるという入口を覚えましょう。
40〜64歳と65歳以上では区分が異なり、FP3級では「第1号被保険者」「第2号被保険者」という言葉が出てきます。年齢区分とセットで整理すると覚えやすくなります。
④ 雇用保険:失業や休業時の生活を支える
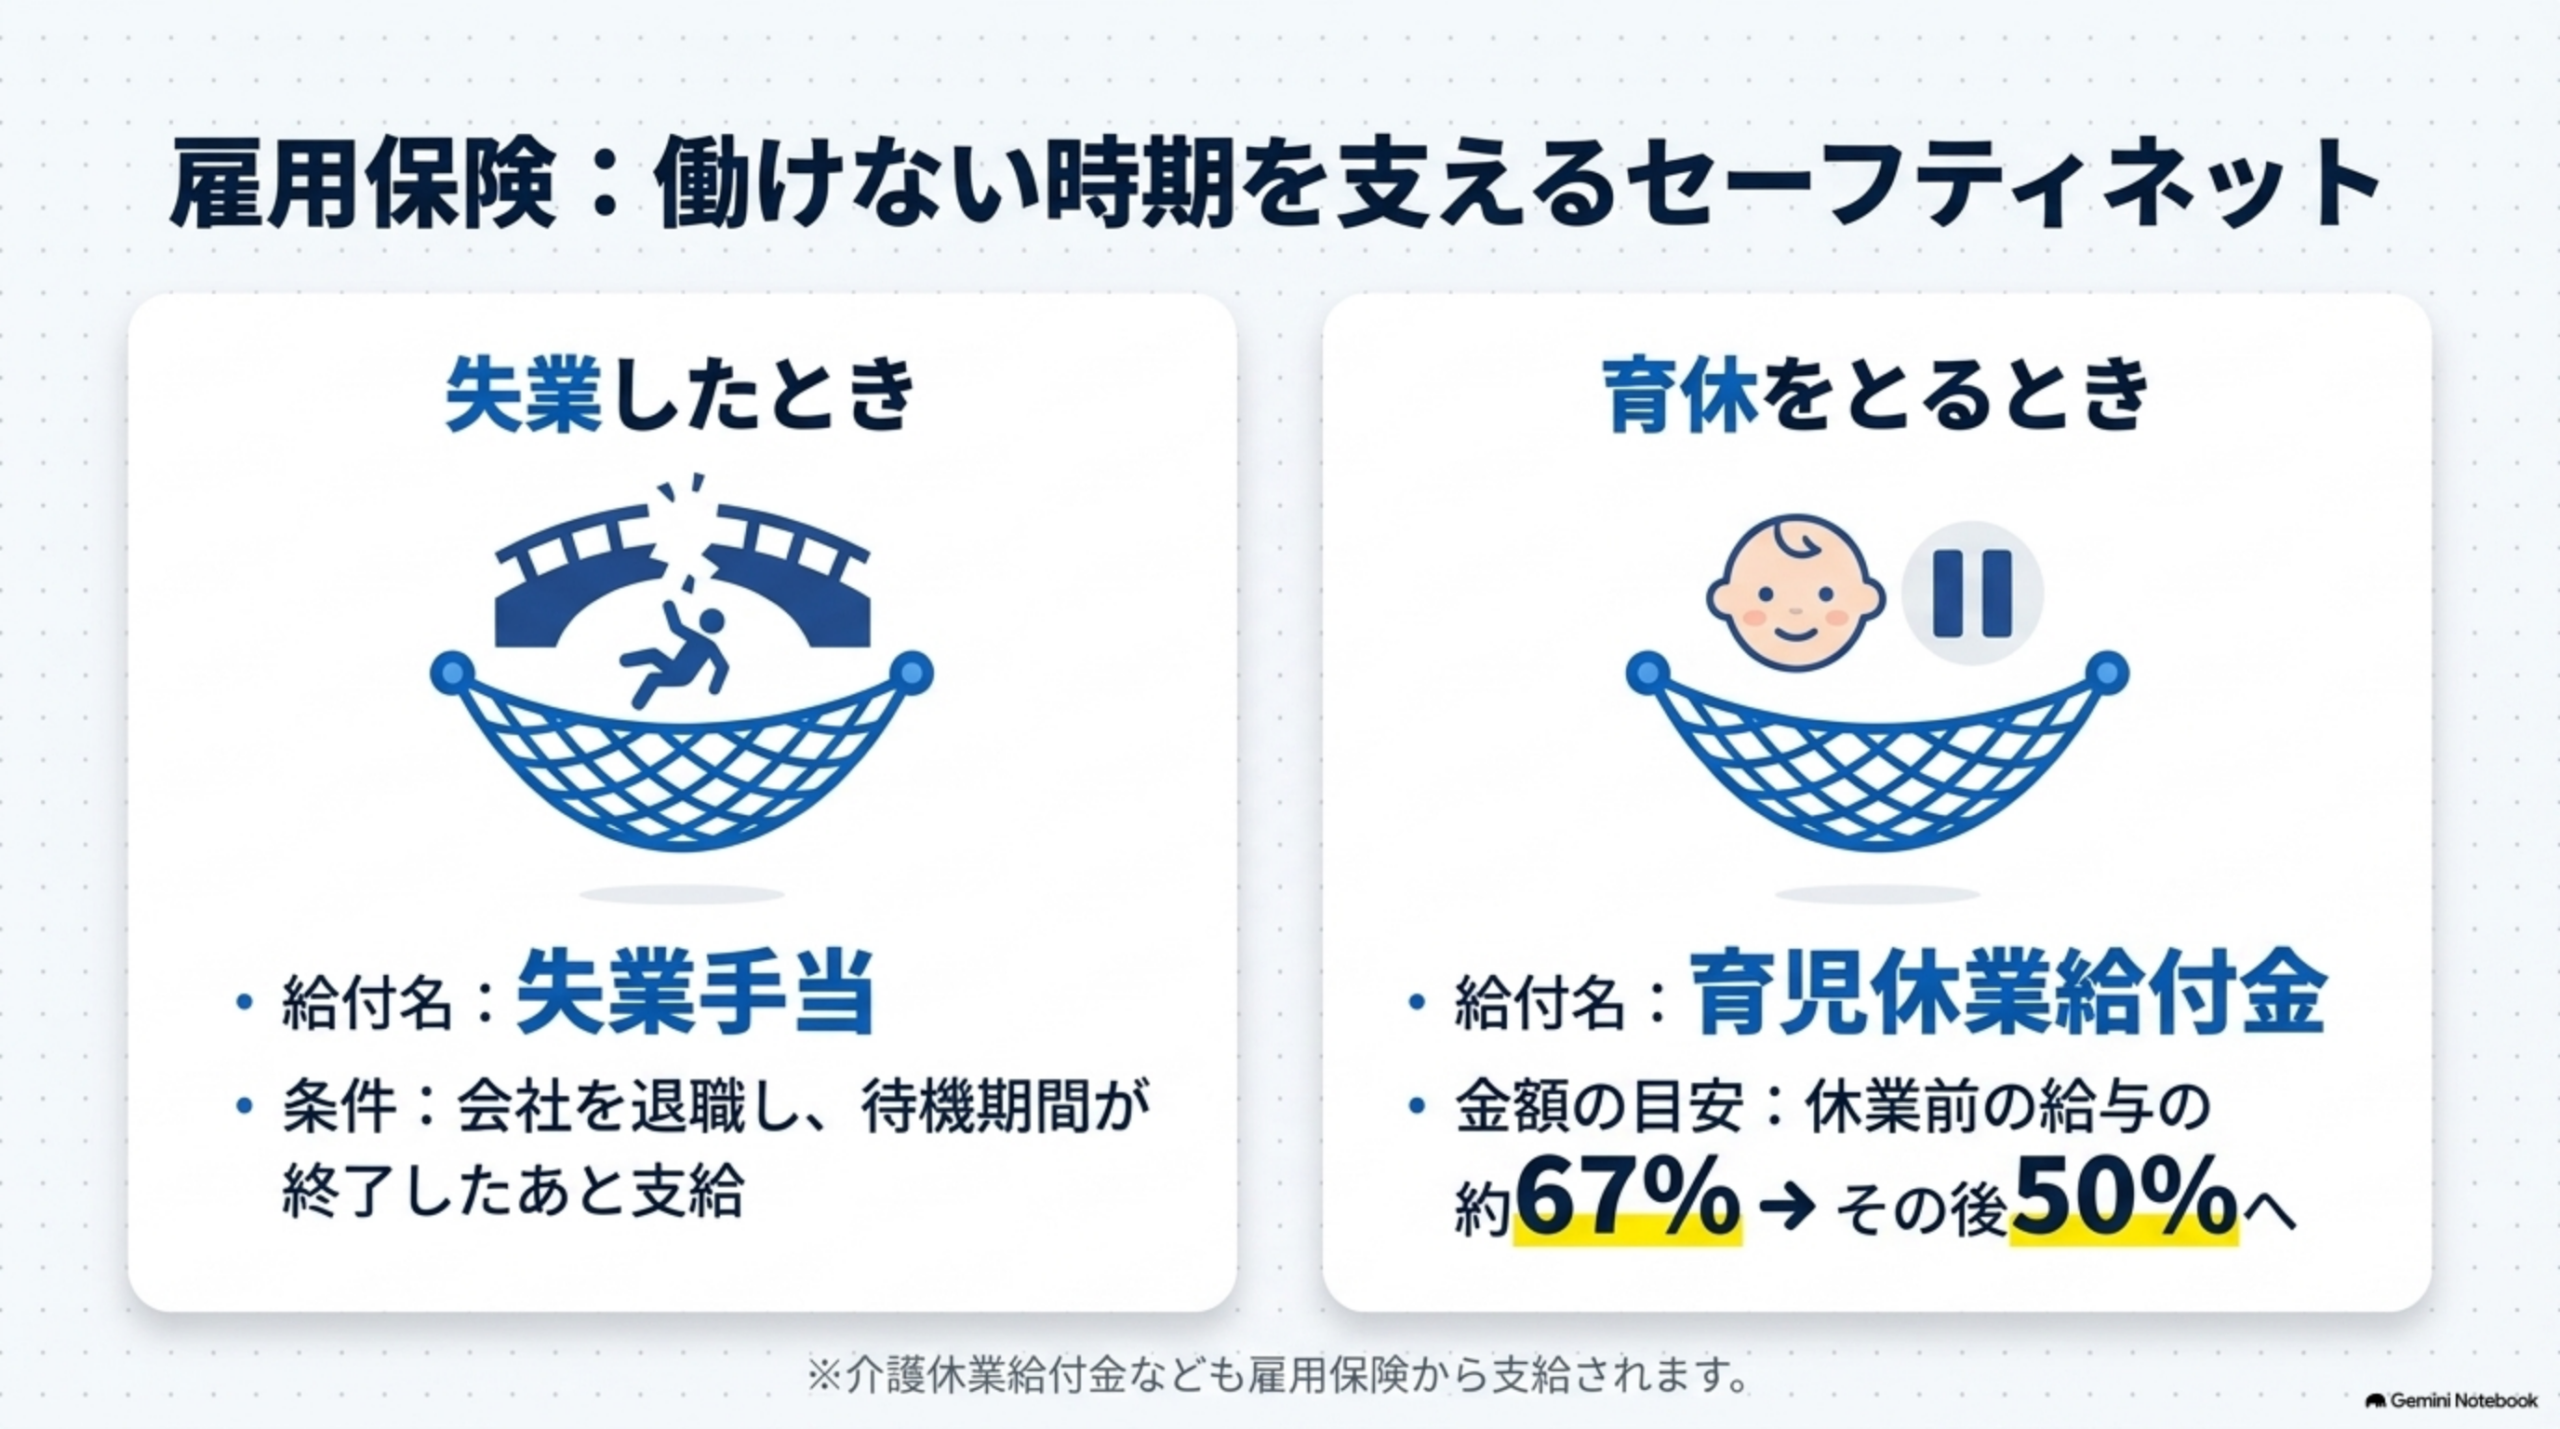
雇用保険は、失業したときだけの制度ではありません。育児や介護のために仕事を休む場面など、働く人の生活と雇用の継続を支える役割があります。
「失業=雇用保険」と覚えたうえで、「育児休業などにも給付がある」と広げると、試験問題にも対応しやすくなります。
⑤ 労災保険:仕事中・通勤中の事故を支える
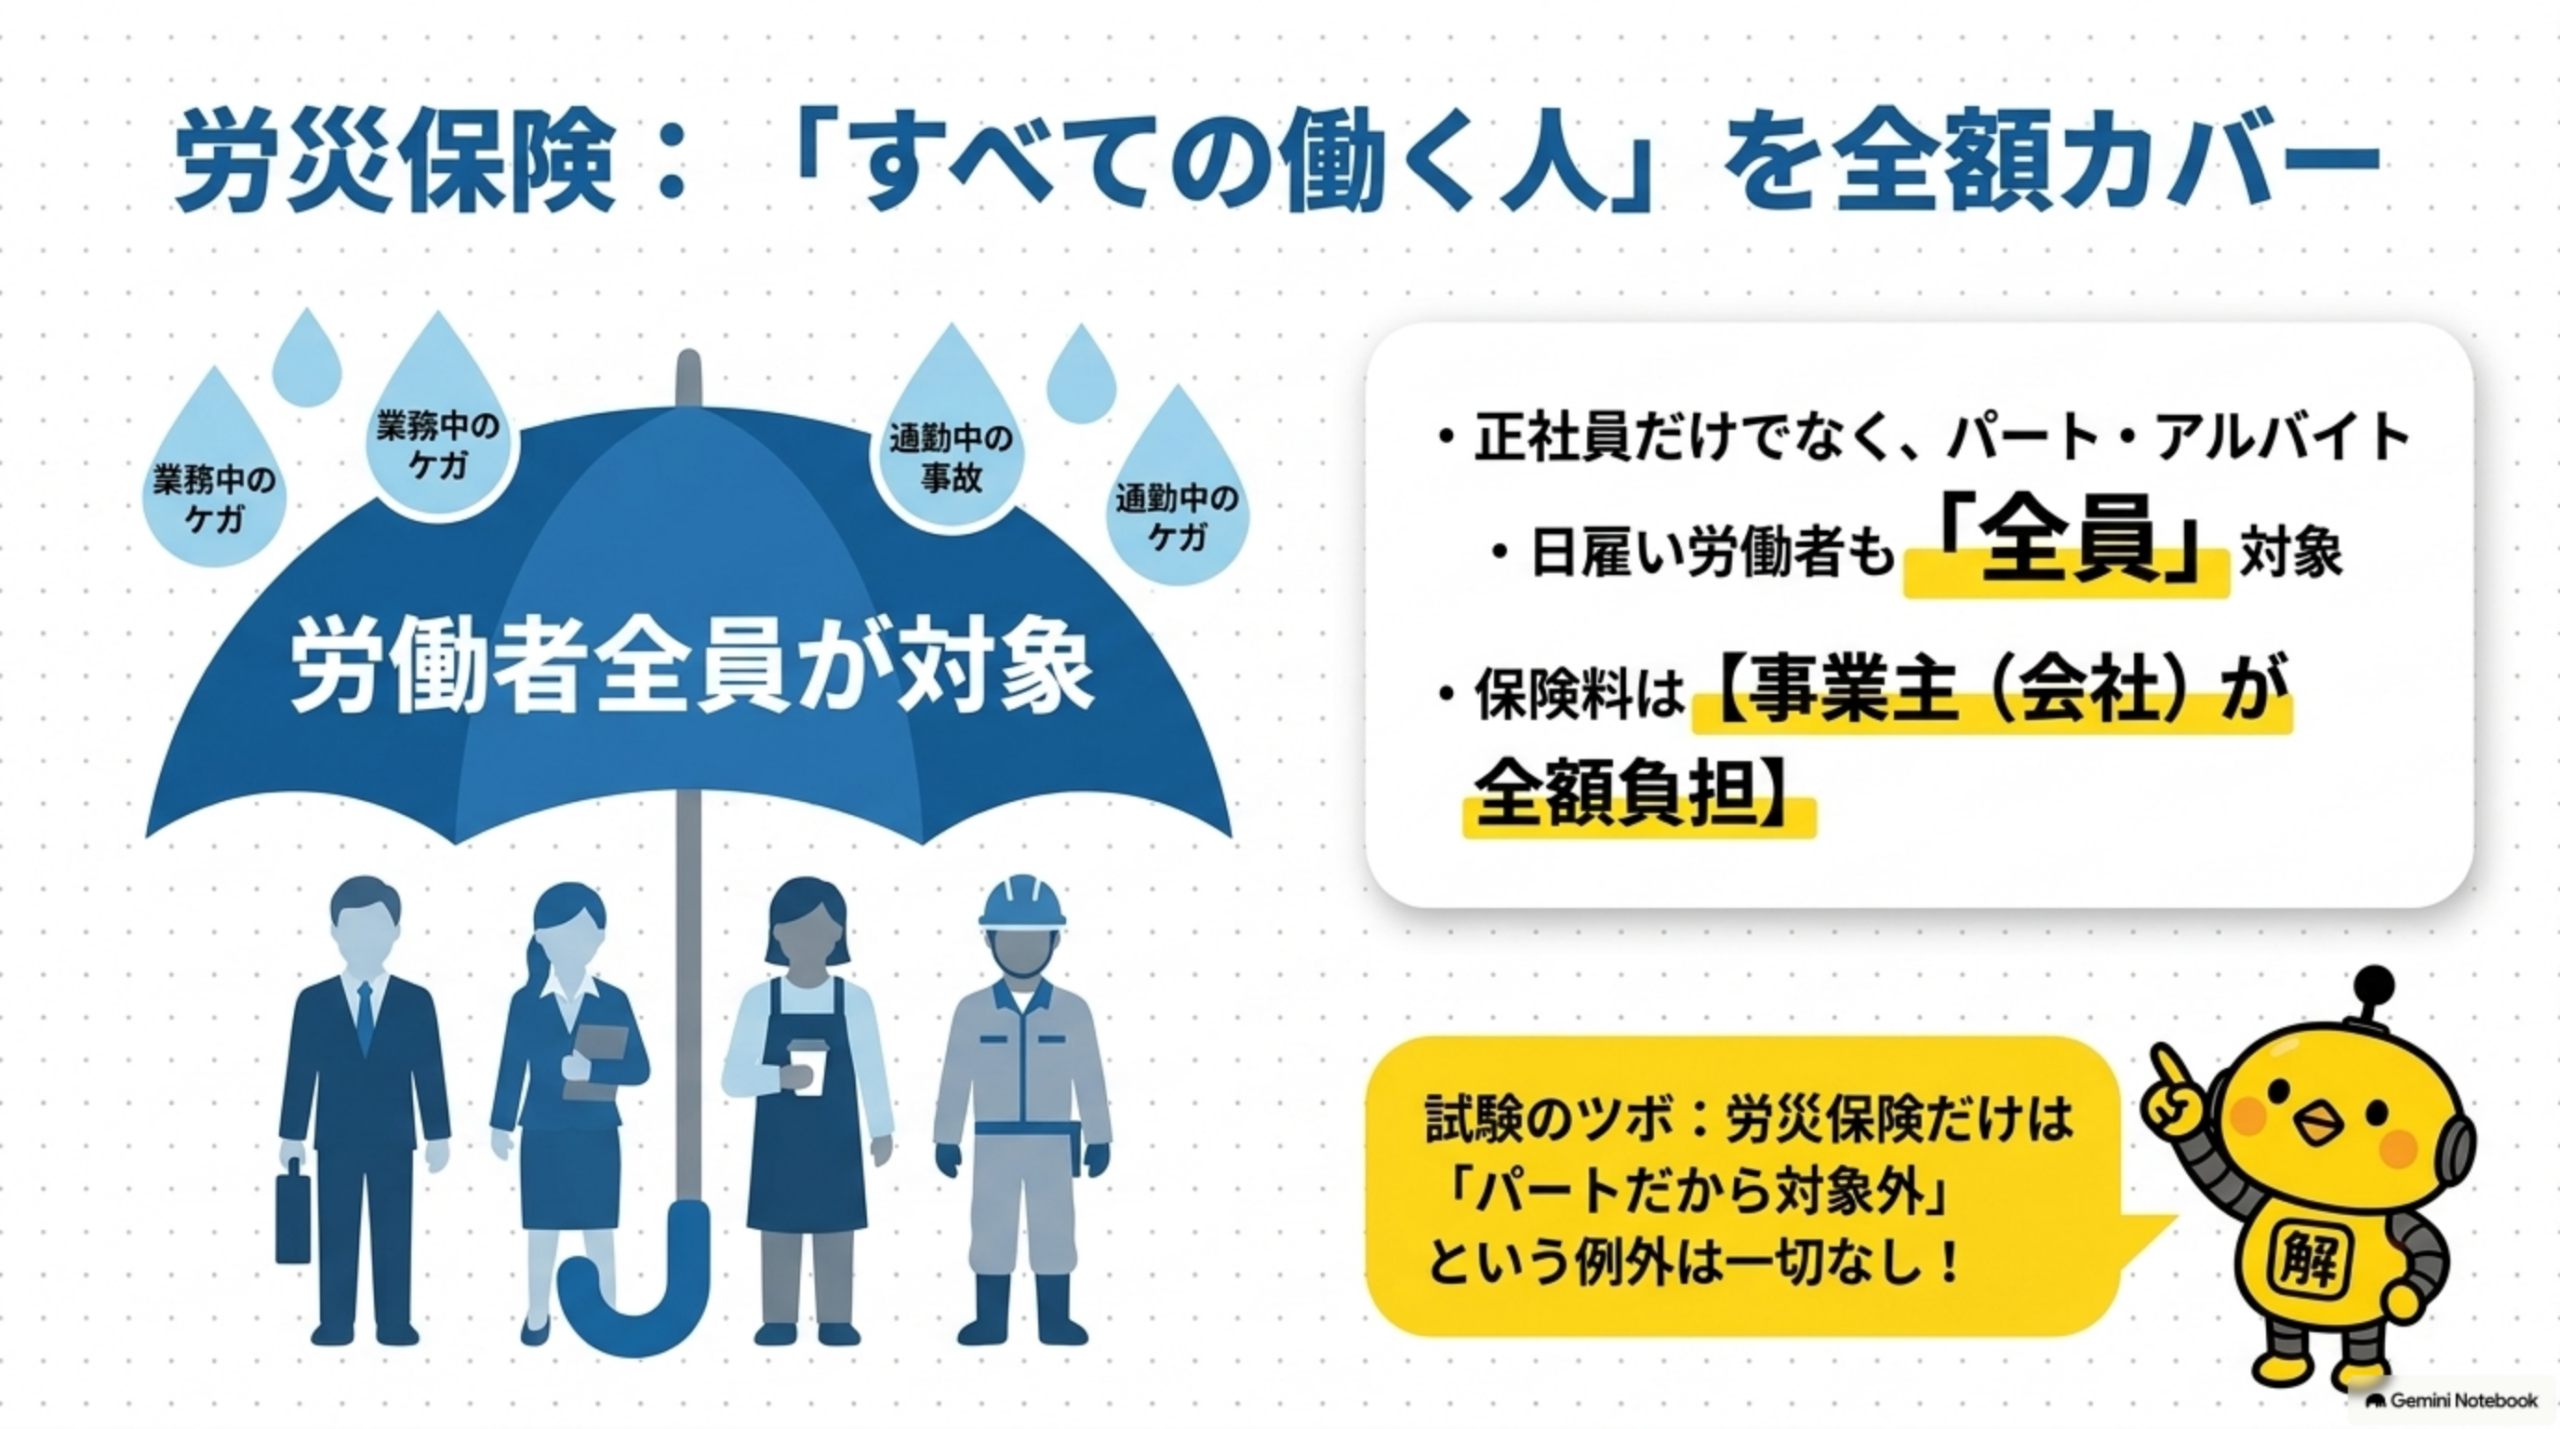
労災保険は、仕事が原因でケガ・病気・障害・死亡などが生じた場合に給付する制度です。さらに、一定の通勤中の事故も対象になります。
元記事のテストで重要なのは、正社員だけではなく、パート・アルバイトなども含む労働者が対象になる点です。保険料を事業主が負担するという点も、他の社会保険との違いとして整理しておきましょう。
🛡️ 公的保険と民間保険はどう違う?
社会保険を学ぶときは、民間の生命保険・医療保険などと混同しないことが重要です。
| 比較 | 公的な社会保険 | 民間保険 |
|---|---|---|
| 目的 | 生活上の基本的なリスクを社会全体で支える | 公的保障では不足する部分などを個人が補う |
| 加入 | 法令上の要件に該当すると加入する制度が中心 | 原則として本人が商品を選んで契約する |
| 考える順番 | まず公的保障を確認する | 不足する部分を必要に応じて検討する |
ライフプランニングでは、いきなり民間保険の商品を選ぶのではなく、「公的制度でどこまで保障されるか」→「不足する部分は何か」→「必要なら民間保険を検討」という順番で考えると整理しやすくなります。
📝 FP3級で混同しやすいポイント
同じケガでも「仕事・通勤が原因か」で制度の考え方が変わります。
国民年金が基礎にあり、会社員・公務員などは厚生年金が上乗せされる形で整理します。
雇用保険は失業や休業など、労災保険は仕事・通勤に関係する災害が中心です。
「20歳から」ではなく、まず40歳以上という入口を覚えます。
社会保険は公的制度、民間保険は任意契約の保険商品として区別します。
🔍 覚え方のコツ
ケガ・病気
健康保険/労災保険
老後・障害・死亡
公的年金(国民年金・厚生年金)
高齢による要介護
介護保険
退職・育児休業
雇用保険
🔁 DAY2を30秒で復習
- 健康保険:病気・ケガなどの医療や一定の生活保障。
- 公的年金:老齢・障害・死亡に備える。
- 介護保険:介護が必要になったときのサービスを支える。
- 雇用保険:失業・育児休業など、働けない期間を支える。
- 労災保険:仕事中・通勤中の災害を支える。
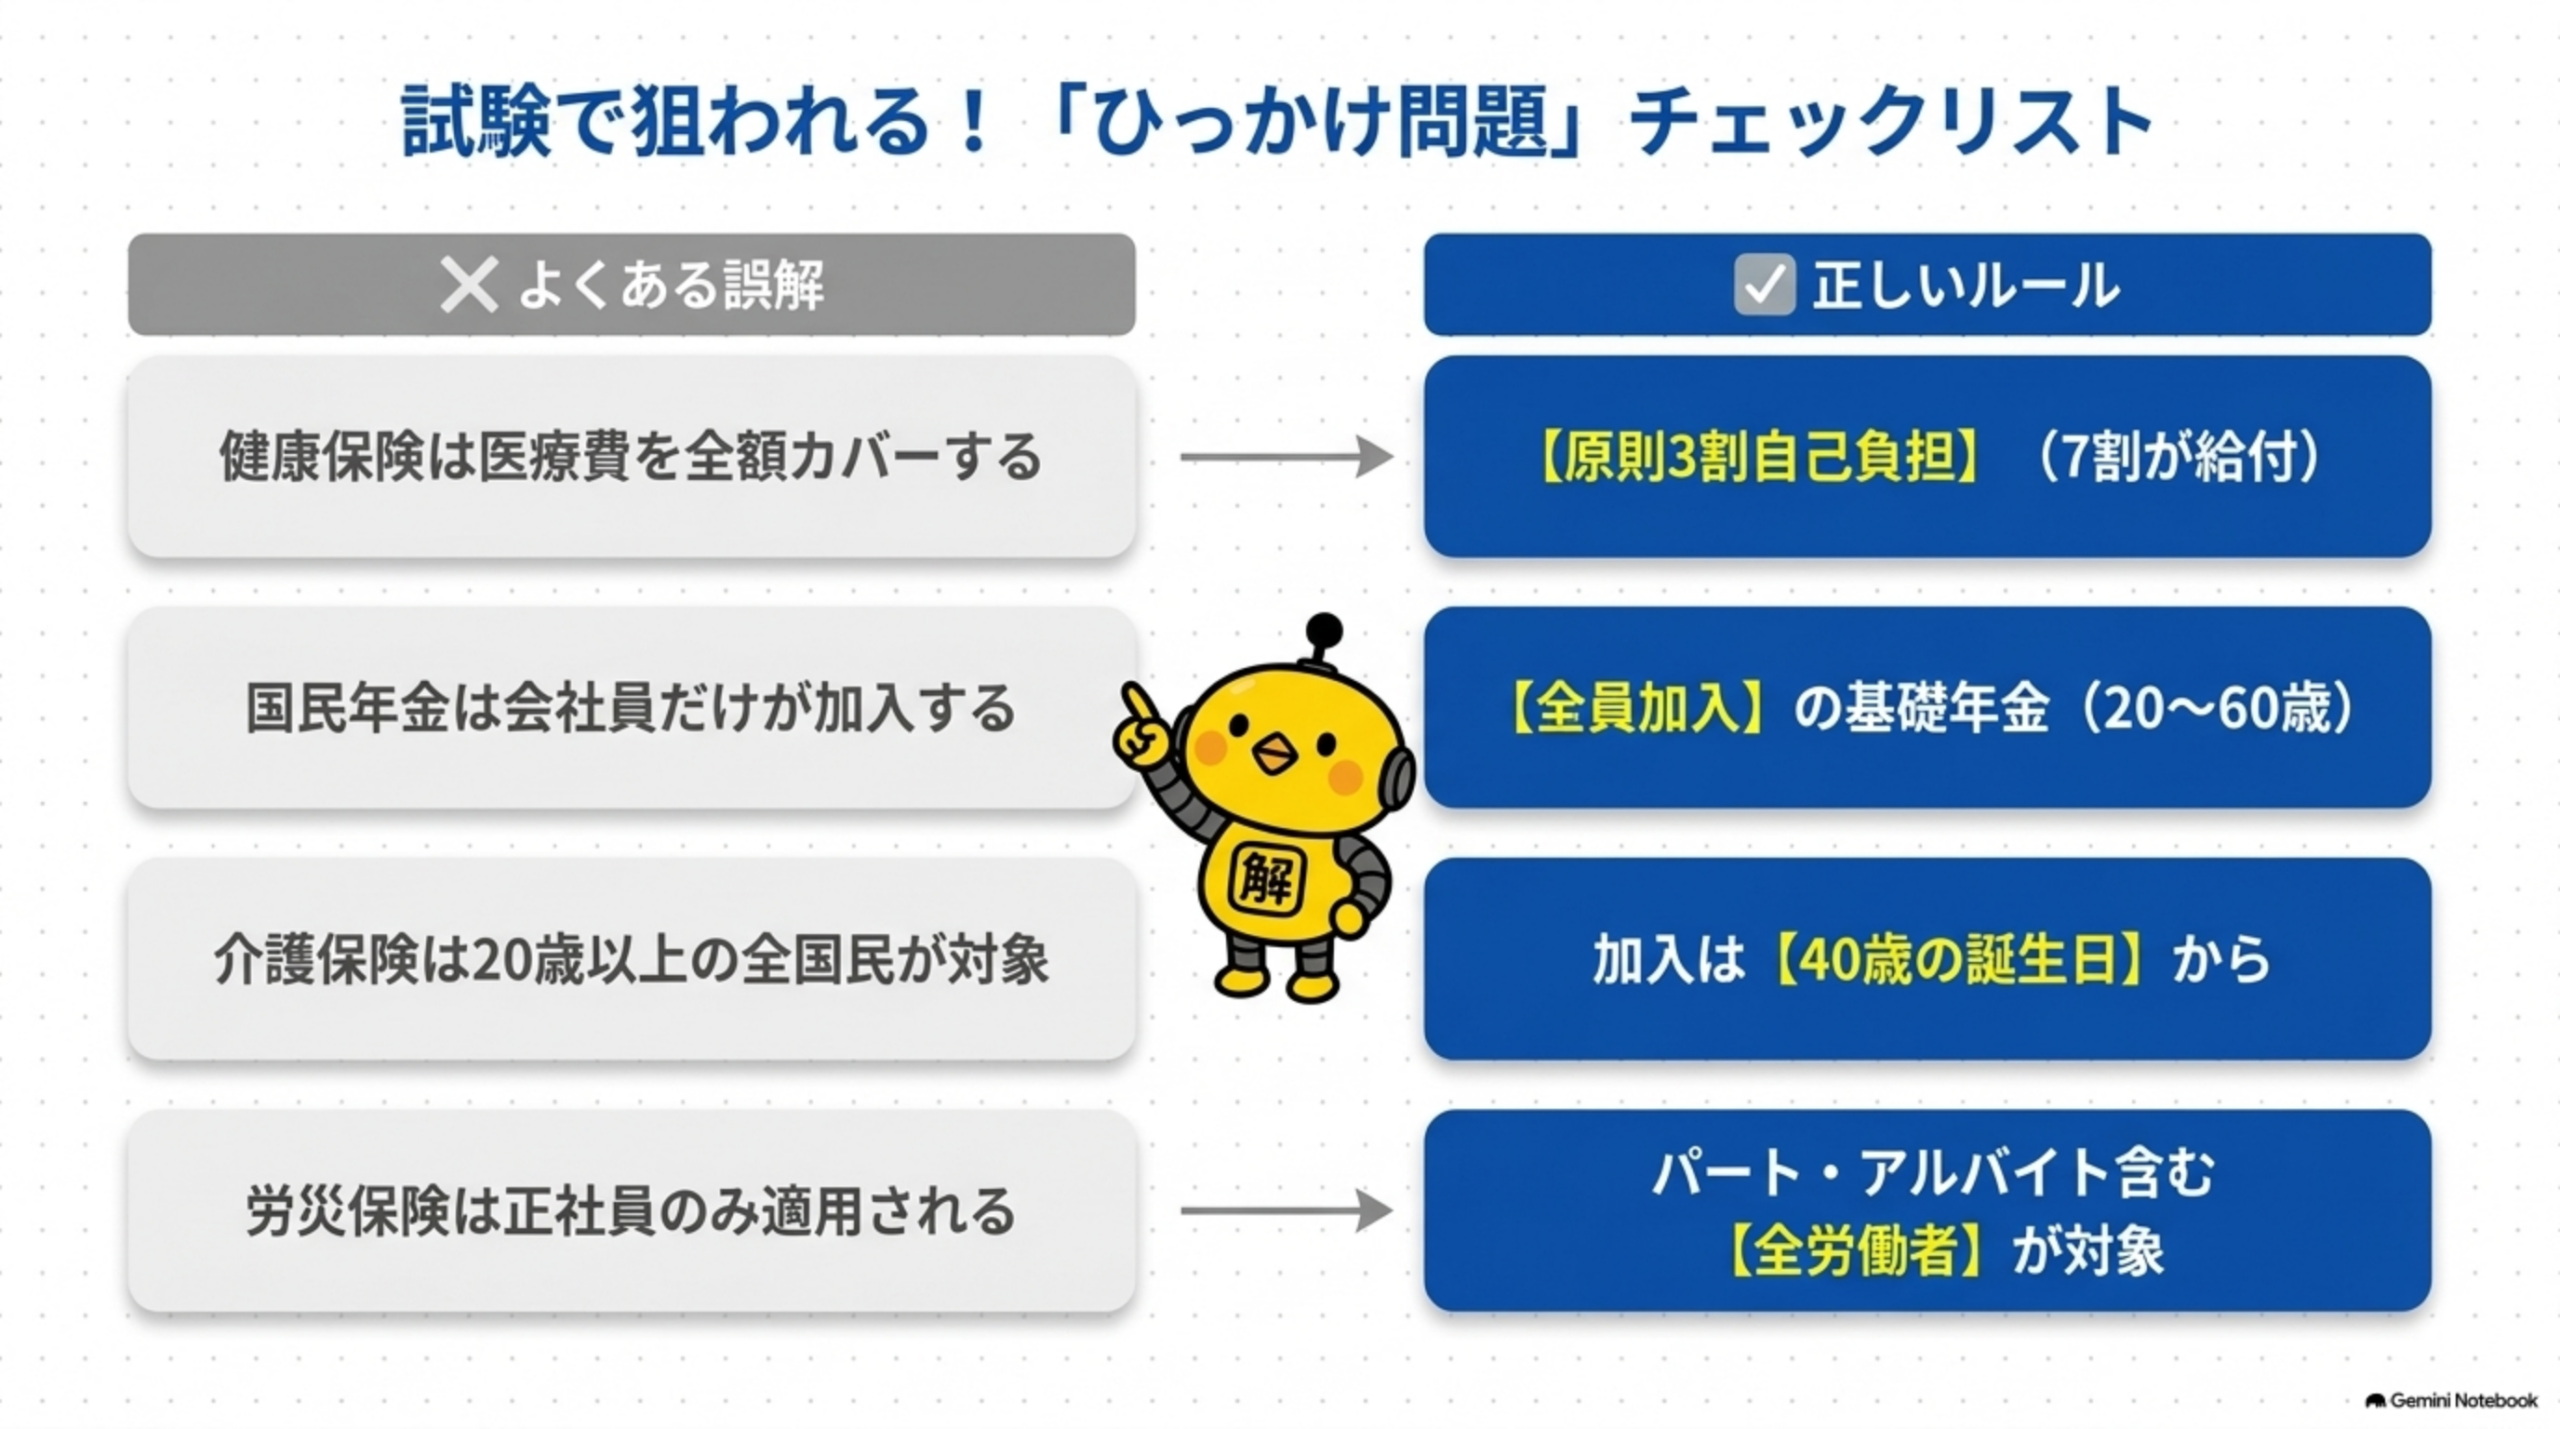
✏️ Day 2 ミニ確認テスト(○×形式)
各問題について、正しいと思う場合は「○」、間違っていると思う場合は「×」を選択してください
📊 今日のゴール
- ✅ 社会保険制度の5つの種類(健康保険・年金保険・介護保険・雇用保険・労災保険)を覚える
- ✅ 各保険の「加入対象者」と「給付内容」の違いを理解する
- ✅ 会社員と自営業者で加入する保険が異なることを把握する
- ✅ 年齢による加入条件の違い(介護保険は40歳以上など)を覚える
📝 DAY2まとめ
- 社会保険は国が運営する公的な保障制度
- 会社員と自営業者で加入する保険が異なる
- 各保険の対象年齢と給付内容を正確に理解する
- 労災保険は全労働者、介護保険は40歳以上が対象
▶ 次回:DAY3「公的年金制度の詳細」へ
\ 最新情報をチェック /