借金の訴状が届いたら自分でどう対応する?答弁書・分割交渉・裁判まで9ステップで解説
 kaik-2
届いたら自分でどう対応する?答弁書・分割交渉・裁判まで9ステップで解説
⚖️📜✍️💴🏛️
🎧 音声で聞く|借金時効をリセットさせない裁判対応
移動中や作業の合間にも「ながら理解」できます(再生でXP+10)
ある日突然、裁判所から封筒が届き、中を見ると「訴状」と書かれている。「裁判所に行かなければいけないの?」「債権者やカード会社に電話すればいい?」「答弁書って何を書けばいい?」「一括では払えないけど、分割にできる?」初めて訴状を受け取った人なら、何から手を付ければよいのか分からなくて当然です。
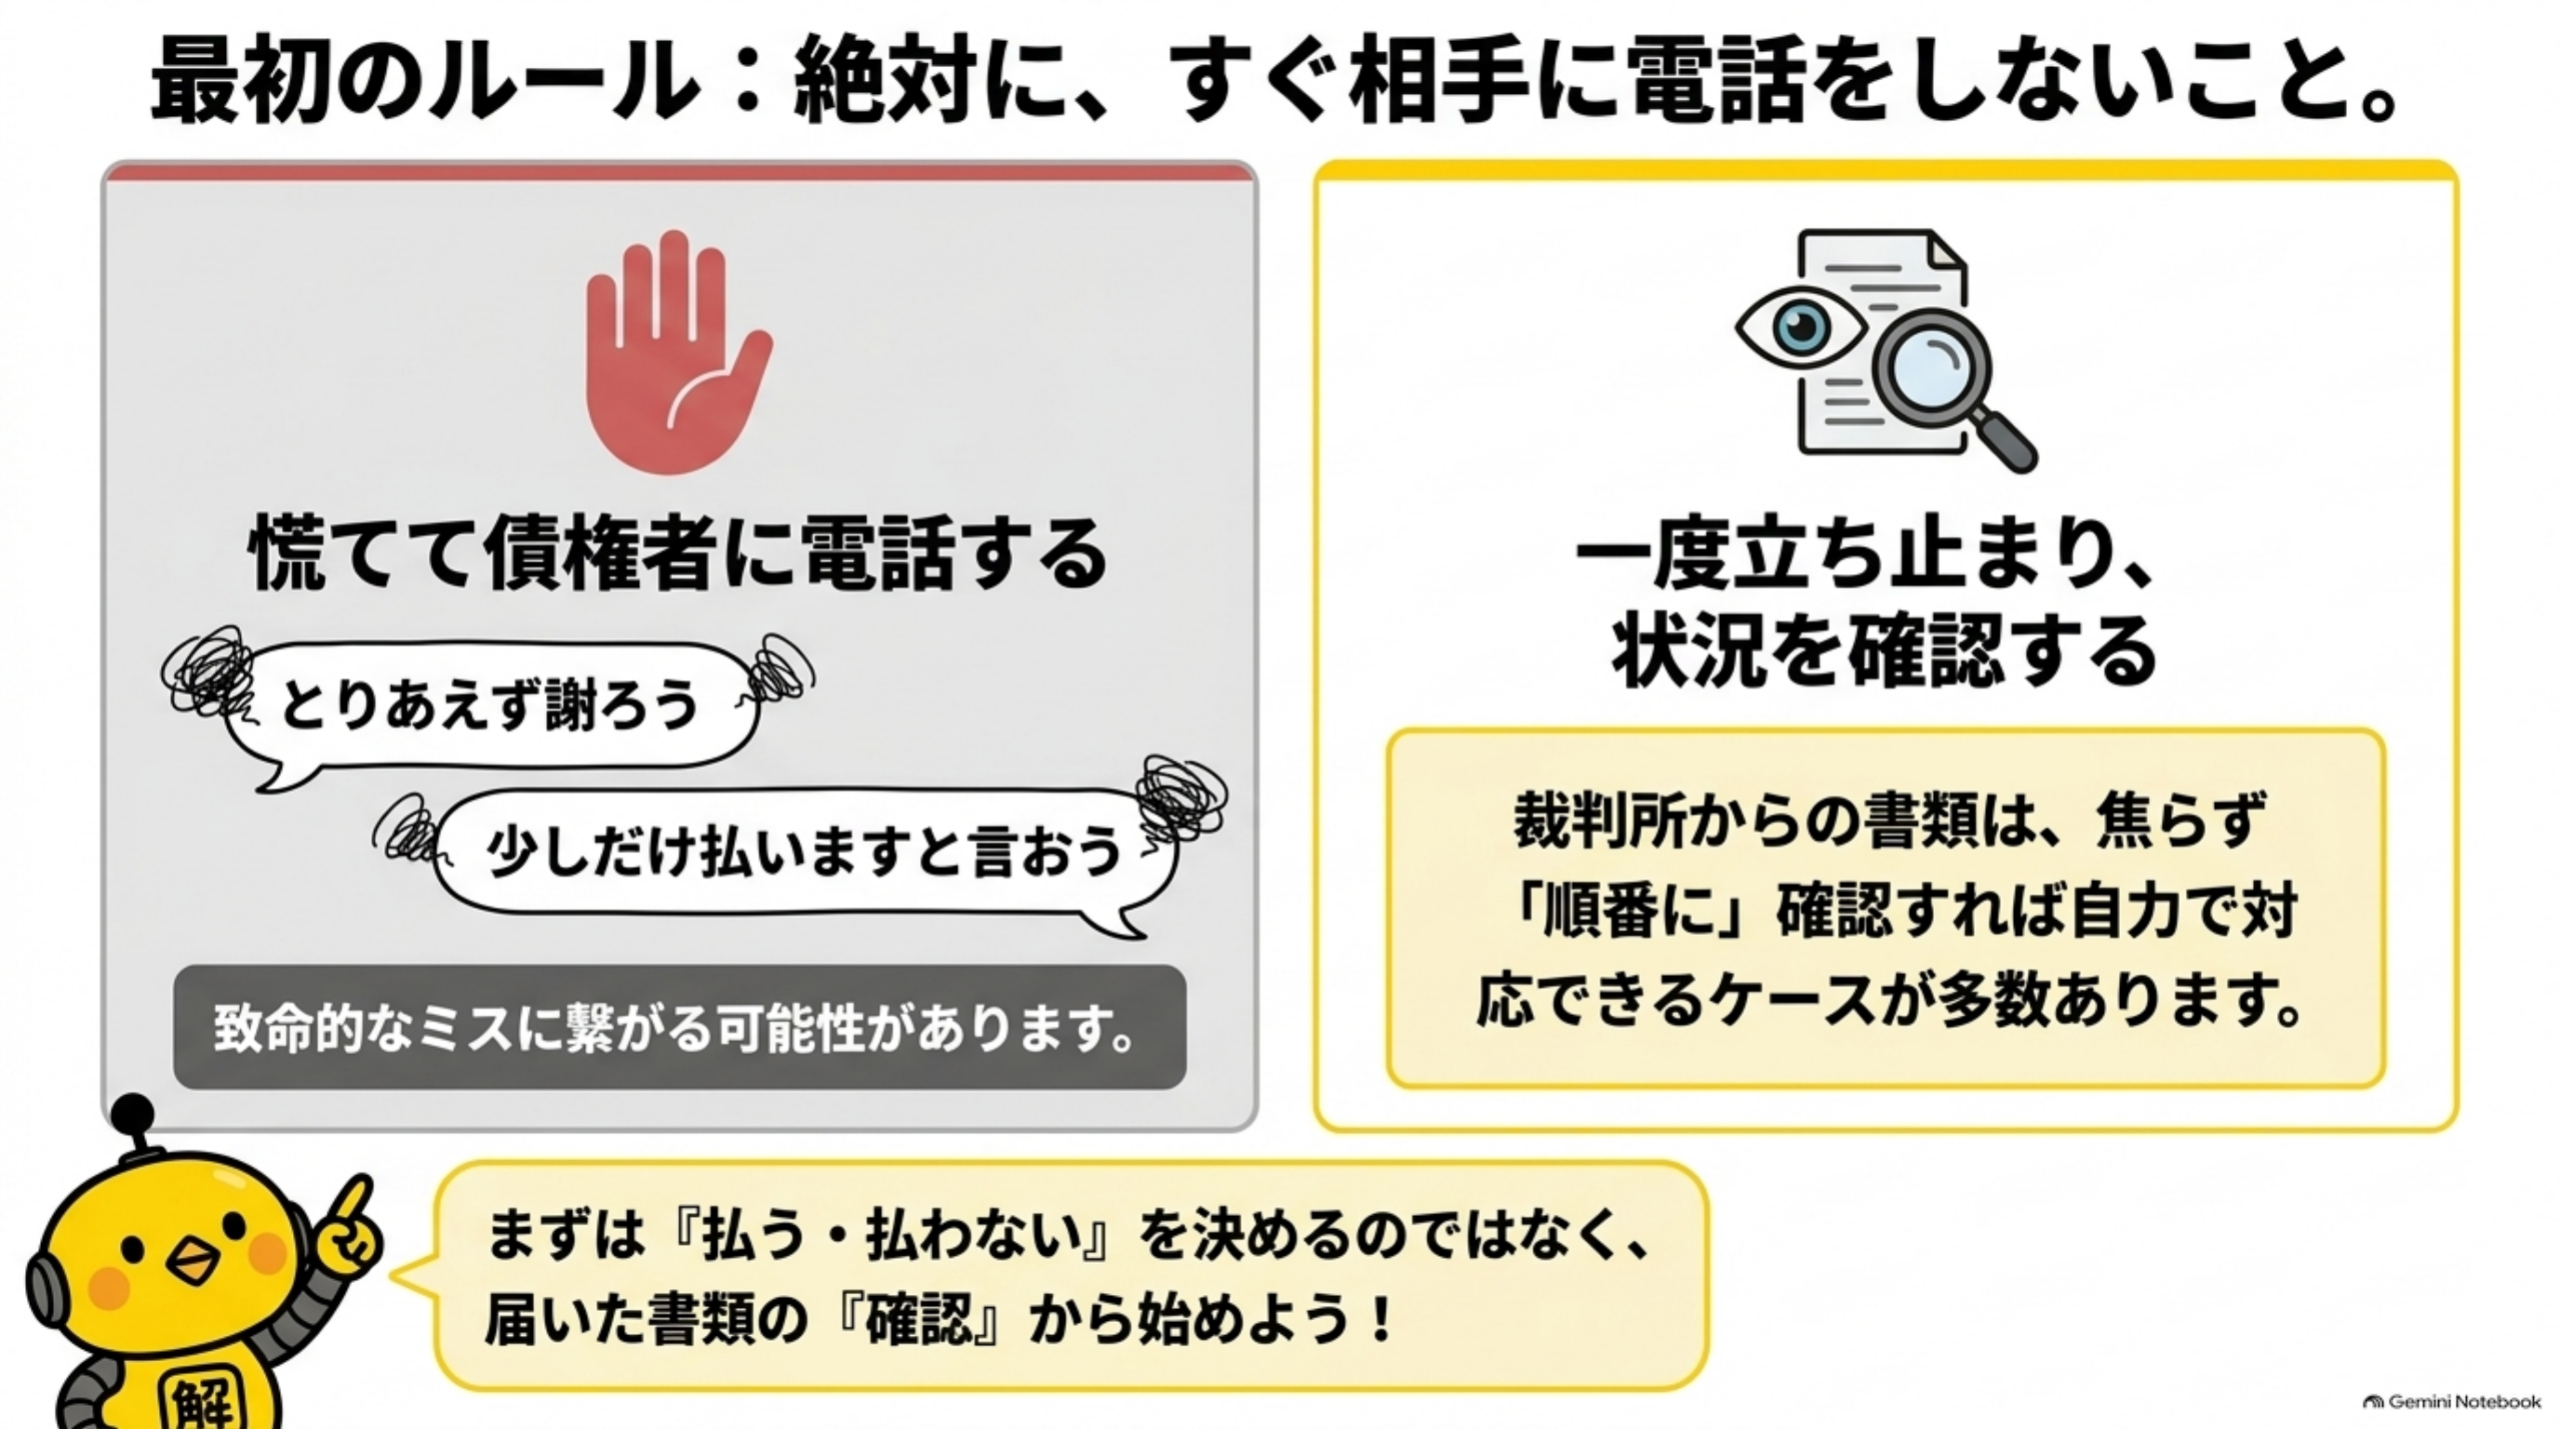
しかし、借金やクレジットカード代金などの支払いを求める民事訴訟では、内容が比較的シンプルで、請求内容にも大きな争いがない場合、弁護士へ依頼せず本人で対応するケースもあります。大切なのは、「とりあえず相手に電話する」ことではなく、順番に確認することです。
📌 この記事で分かること
- 訴状が届いたその日にすべきこと、確認すべき2つの絶対期限
- 本人対応できるケース・専門家へ相談すべきケースの見分け方
- 毎月払える金額の考え方と、債権者への連絡・答弁書の書き方
- 第1回口頭弁論への対応と、裁判上の和解で確認すべきこと
- 対応ルートを診断できるツールと、毎月の返済可能額シミュレーター
この記事では、消費者金融・カード会社・債権回収会社などから金銭の支払いを求める「訴状」が届いた場合を想定して、訴状が届く→中身を確認する→本人対応できるか判断する→必要なら債権者と分割を相談する→答弁書を出す→第1回の裁判に対応する→和解または判決→支払いを開始する、という流れを、できるだけ実際の行動に落として説明します。
- まず最初に:届いた書類が「訴状」なのか確認する
- フェーズ1|訴状が届いた当日にすること
- フェーズ2|本当に自分の借金なのか確認する
- 🚦 対応ルート診断チェッカー
- フェーズ3|請求内容と自分の記録を照合する
- フェーズ4|分割払いなら「毎月いくら払えるか」を決める
- 💴 毎月の返済可能額シミュレーター
- フェーズ5|債権者へ連絡する
- フェーズ6|答弁書を書く
- 借金返済計画・分割払いシミュレーターのご案内
- フェーズ7|第1回口頭弁論に対応する
- フェーズ8|裁判で分割和解をする
- フェーズ9|和解後の支払いを管理する
- 本人対応を続けるか迷ったときの判断表
- 訴状が届いたら、この順番で対応する
- 🏆 獲得バッジ
- まとめ|パニックにならず、一つずつステップを進める
まず最初に:届いた書類が「訴状」なのか確認する
裁判所から届く書類にはいくつか種類があります。まず封筒の中を確認してください。今回の記事が対象としているのは、主に、訴状・口頭弁論期日呼出状・答弁書・答弁書の記入例などが入っているケースです。
一方、「支払督促」と書かれている場合は、訴状とは手続が異なります。また、「少額訴訟」と書かれている場合も、原則1回の審理で解決を目指す特別な手続なので注意が必要です。裁判所も、60万円以下の金銭請求について少額訴訟という別の手続を設けています。
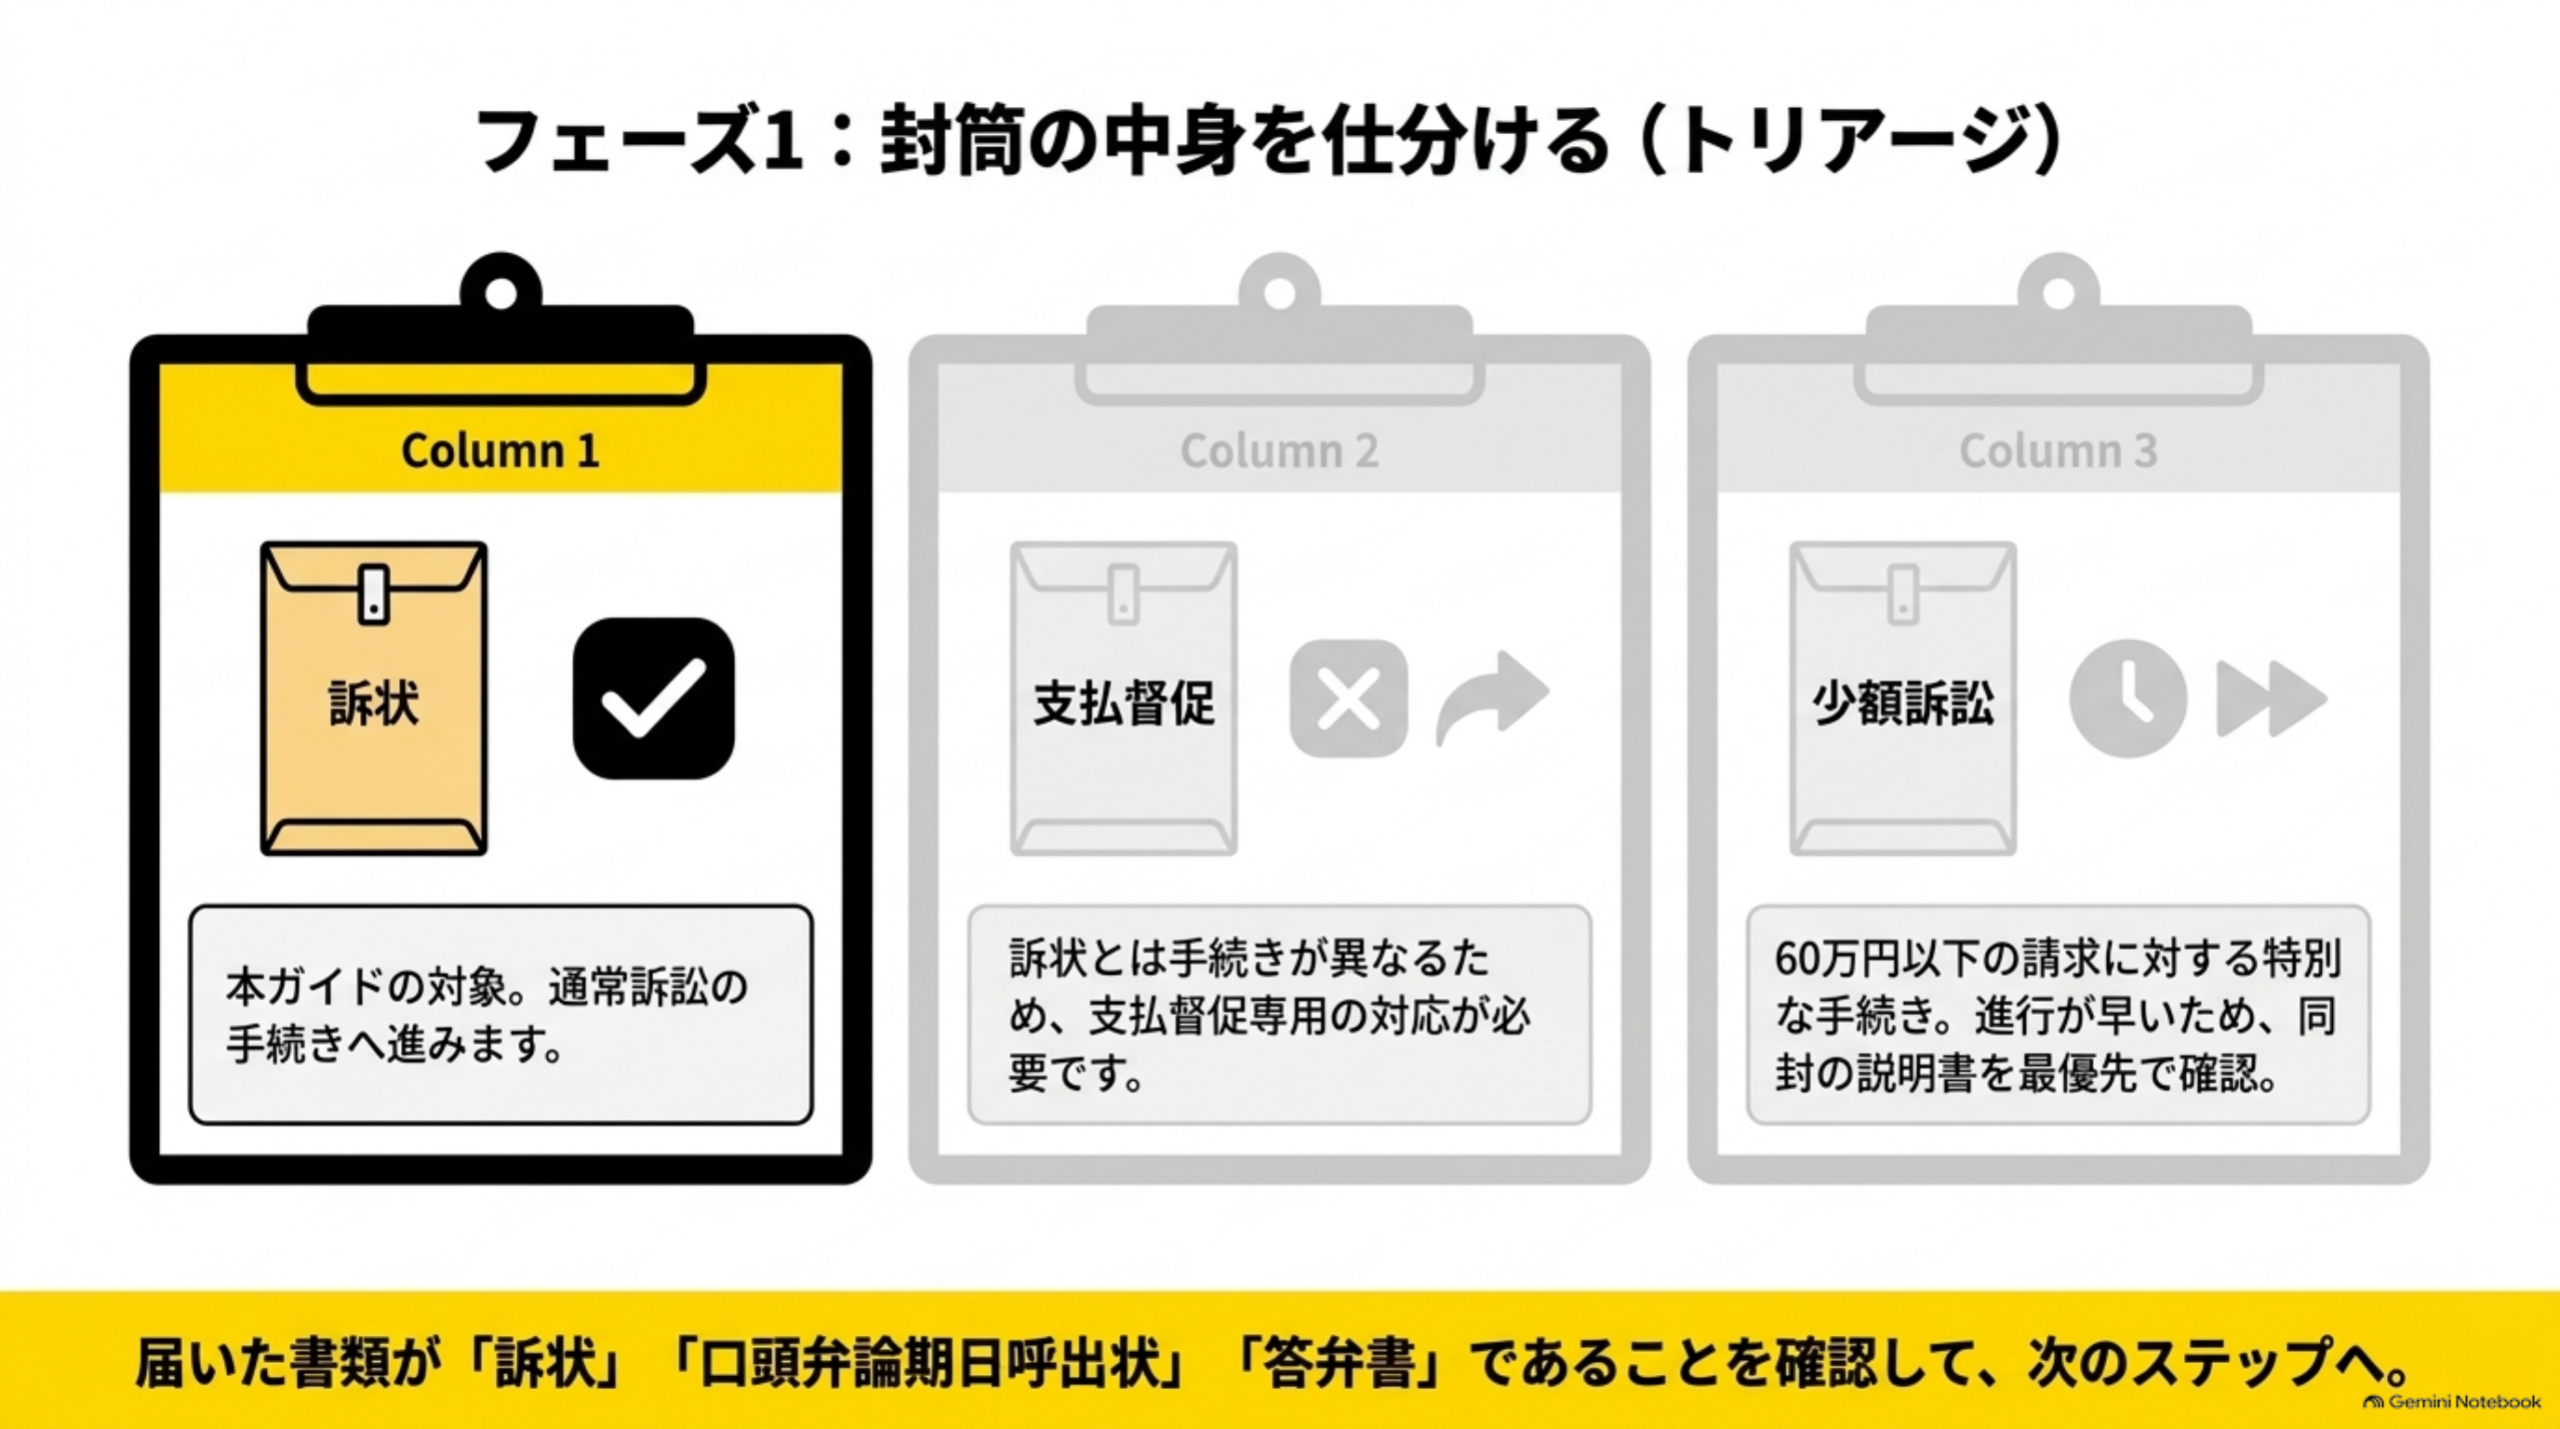
| 書かれている言葉 | 対応 |
|---|---|
| 「訴状」 | この記事の流れで確認する |
| 「支払督促」 | この記事だけで進めず、支払督促の手続を確認する |
| 「少額訴訟」 | 通常訴訟より進行が早いため、同封されている少額訴訟の説明書を先に確認する |
フェーズ1|訴状が届いた当日にすること
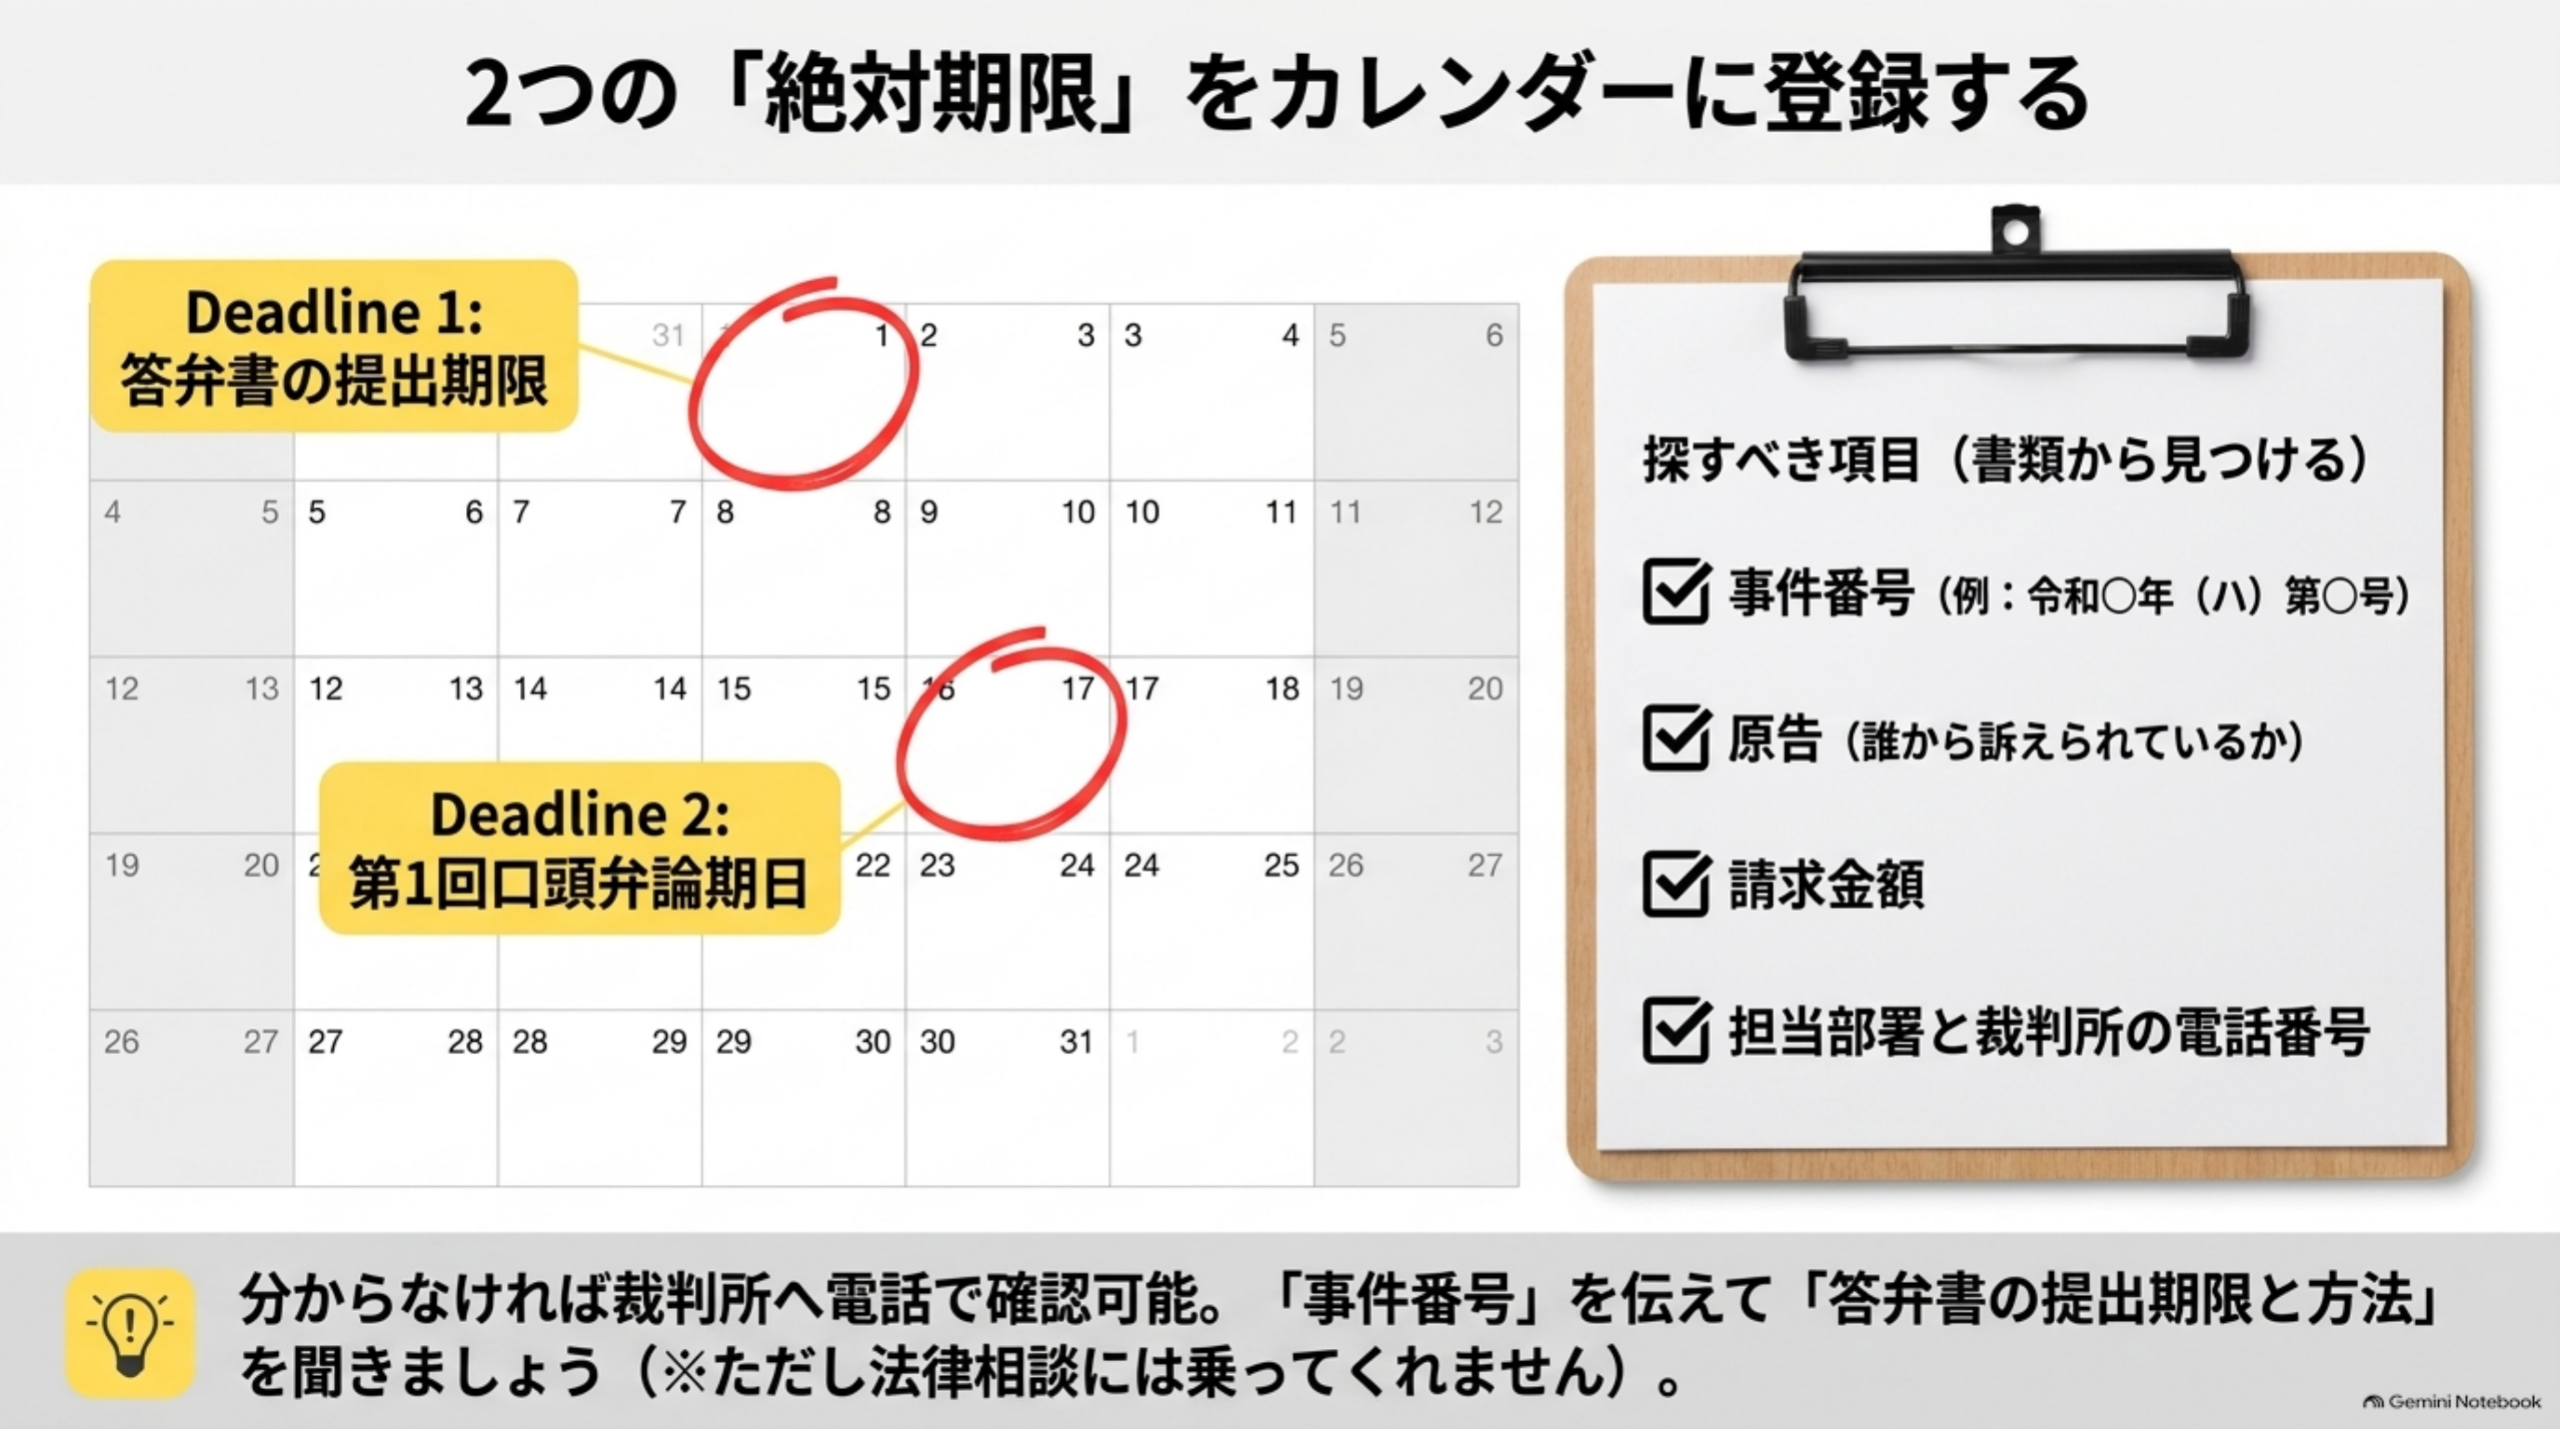
最初にするのは、相手への電話ではありません。期限を確認することです。裁判所から届いた書類の中から、次の項目を探してください。
| 確認するもの | メモする内容 |
|---|---|
| 裁判所 | ○○簡易裁判所など |
| 事件番号 | 令和○年(ハ)第○号など |
| 原告 | 誰から訴えられているか |
| 請求金額 | いくら請求されているか |
| 答弁書 | いつまでに提出するか |
| 第1回期日 | 何月何日の何時か |
| 担当部署 | 民事○係など |
| 裁判所電話番号 | 問い合わせ用 |
スマートフォンのカレンダーにも、「答弁書期限」「第1回口頭弁論」の2つを登録しておきましょう。
期限がよく分からない場合
裁判所へ電話して、「訴状が届いたのですが、答弁書の提出期限と提出方法を確認したいです」と聞くことができます。その際は「事件番号」を伝えるとスムーズです。ただし、裁判所が教えてくれるのは基本的に手続の方法です。「この借金は時効ですか?」「払わなくていいですか?」「この答弁内容なら勝てますか?」といった法律判断は裁判所ではしてもらえません。裁判所自身も、手続案内では時効や裁判結果の見込みなどの法律相談には回答できないと案内しています。
フェーズ2|本当に自分の借金なのか確認する
次に訴状の中身を見ます。難しい法律用語を全部理解する必要はありません。まず見るのは次の4点です。
①誰が訴えている?
「原告」を確認します。例えば、消費者金融・クレジットカード会社・銀行・債権回収会社などです。借りた会社と原告の会社名が違うケースもあります。債権が別会社へ譲渡されていることもあるため、「会社名が違う=詐欺」とは限りません。一方、まったく心当たりがない場合には、そのまま支払いを認めない方がよいでしょう。
②いくら請求されている?
訴状に書かれている金額を確認します。見るのは、元金・利息・遅延損害金・訴訟費用などです。
③借りた覚えはある?
自分が利用していた会社・カードか確認します。
④最後に支払ったのはいつ?
返済履歴や通帳、アプリ、過去のメールなどが残っていれば確認します。
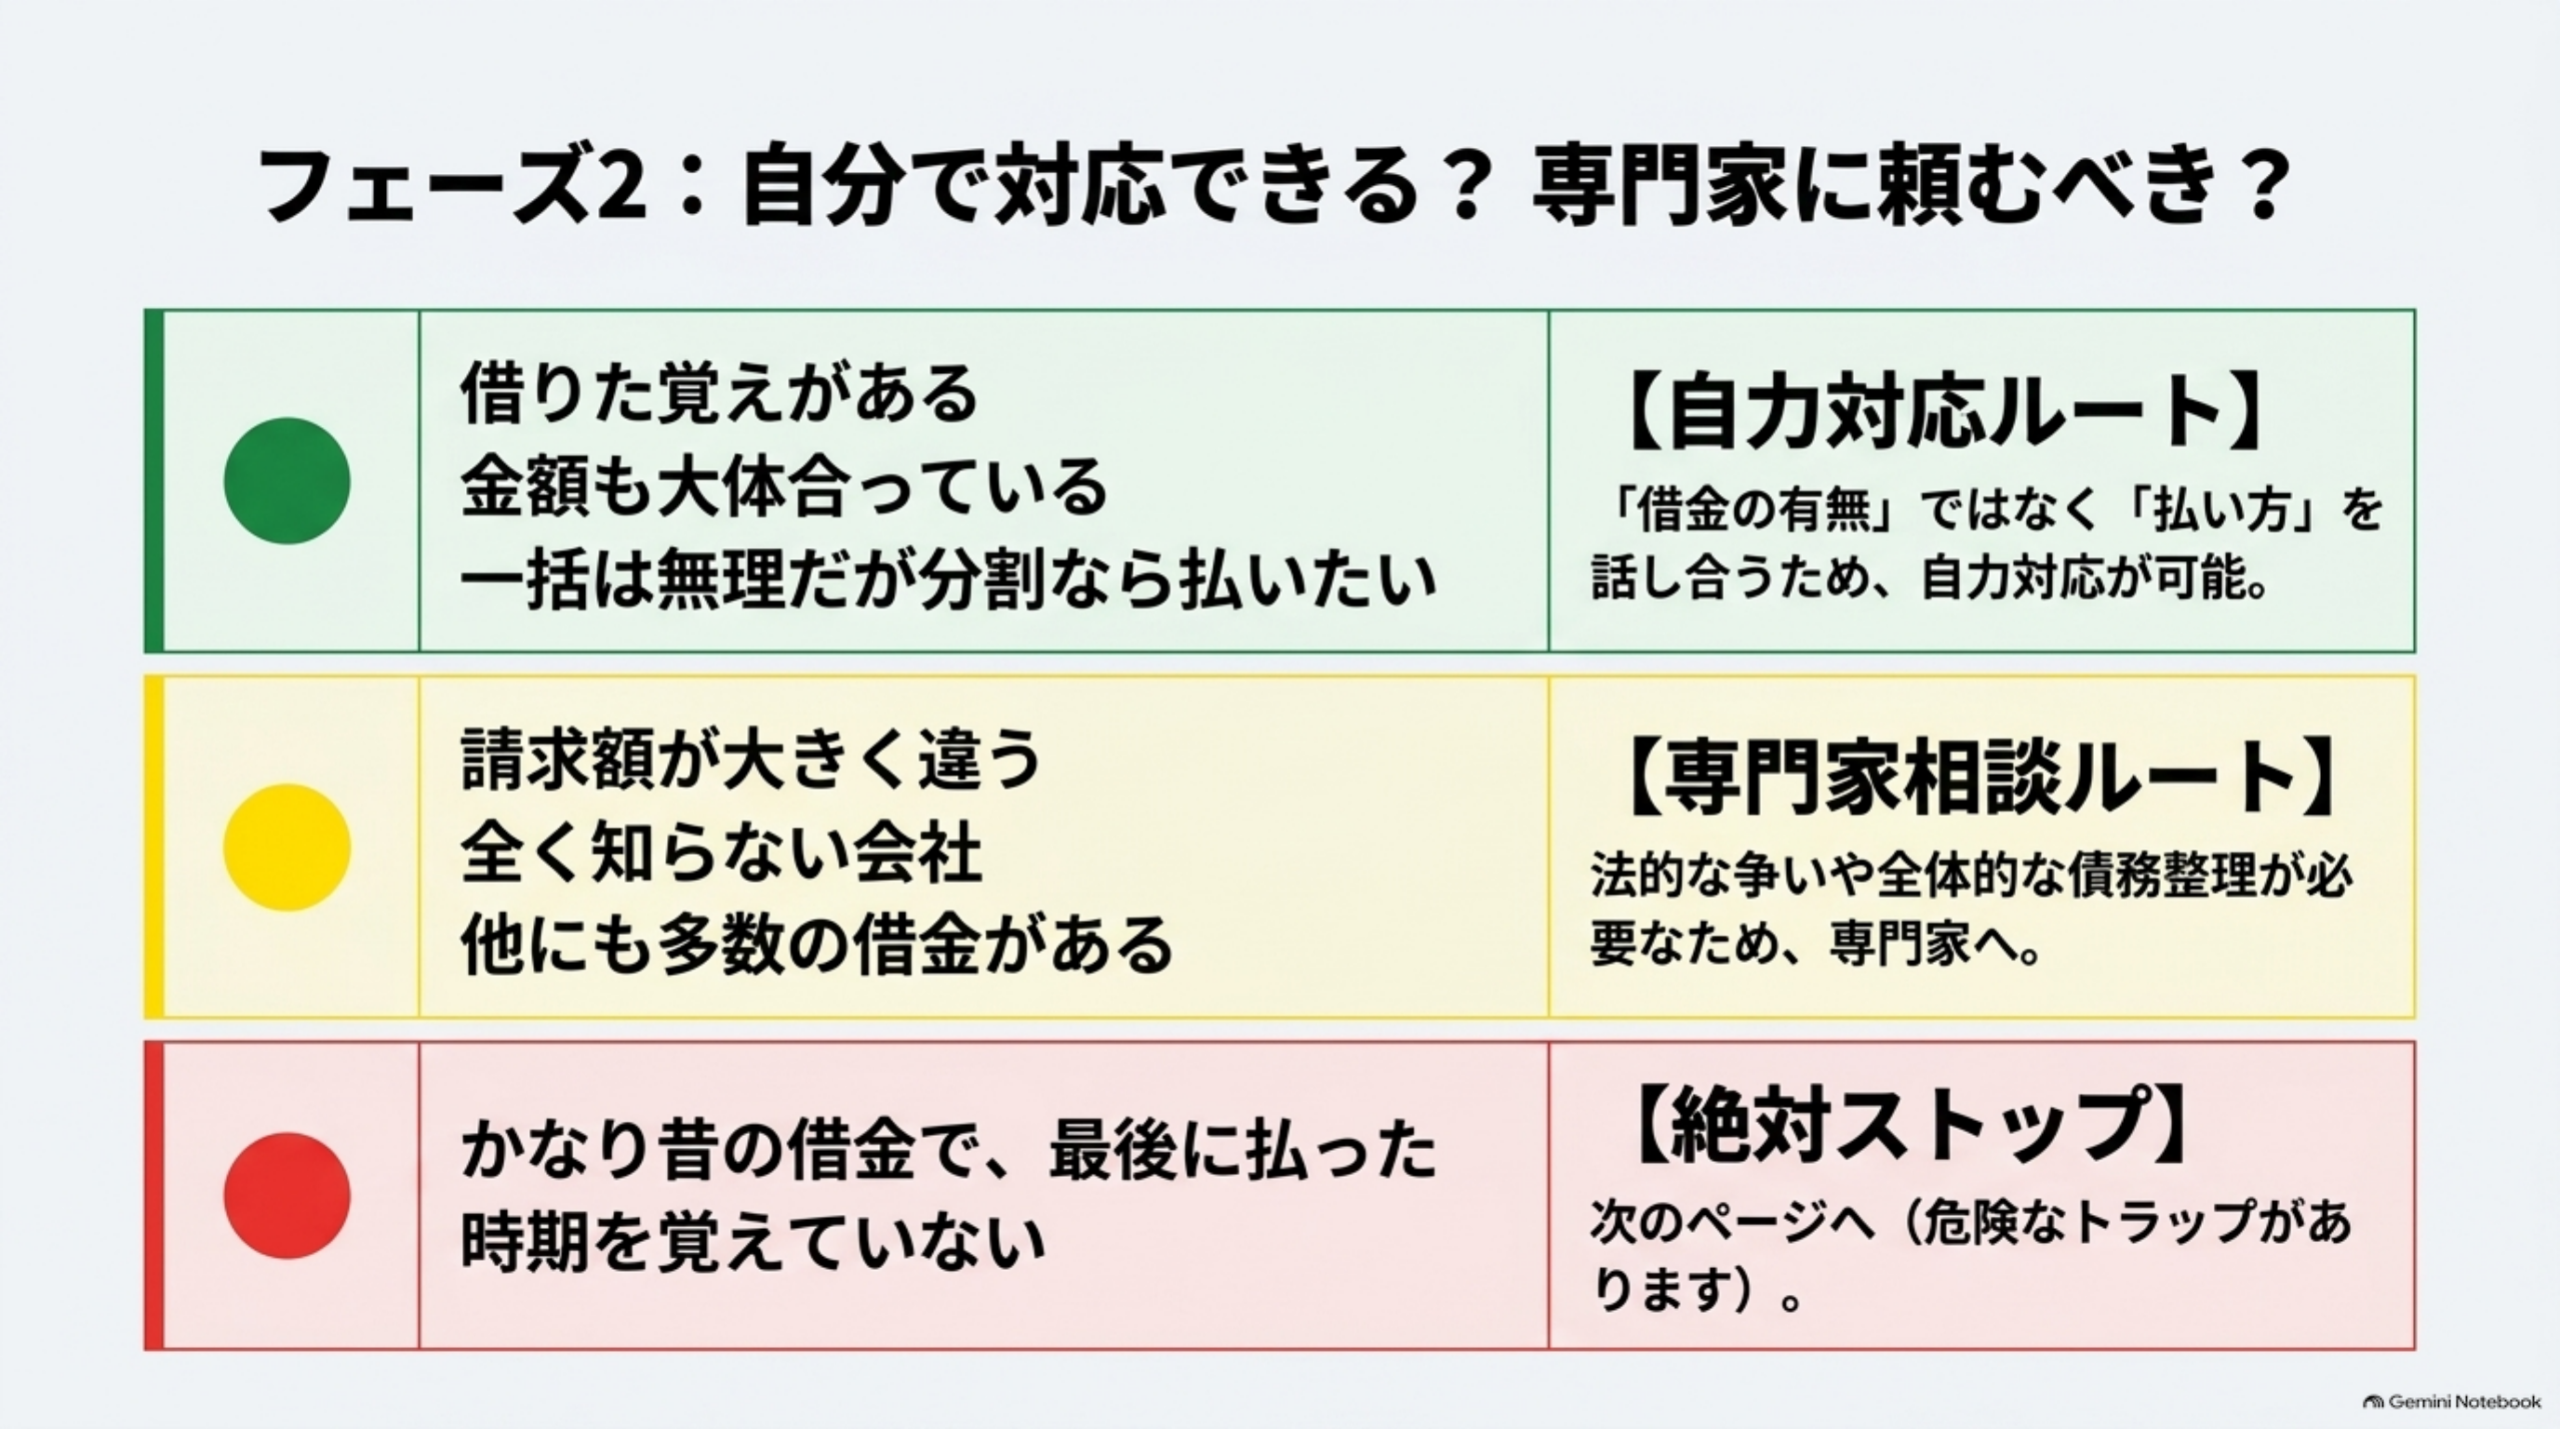
ここで最初の大きな判断です。本人対応を続けてよいか、一度立ち止まります。
🟢 本人対応を検討しやすいケース:借りた覚えがある・原告にも心当たりがある・請求額もおおむね認識と合っている・「借金があること」自体は争わない・一括払いできないので分割を相談したい・裁判所からの書類を自分で確認できる。この場合は、「借金があるかどうかを争う裁判」ではなく、「どう支払うかを話し合いたい」という方向になるため、本人で対応できる可能性があります。
🟡 一度専門家に確認した方がよいケース:請求額が自分の認識とかなり違う・すでに支払ったはずの金額が請求されている・原告が知らない会社・契約内容がよく分からない・昔の借金で返済時期を覚えていない・すでに別の法律事務所へ債務整理を依頼している・他にも多数の借金がある。
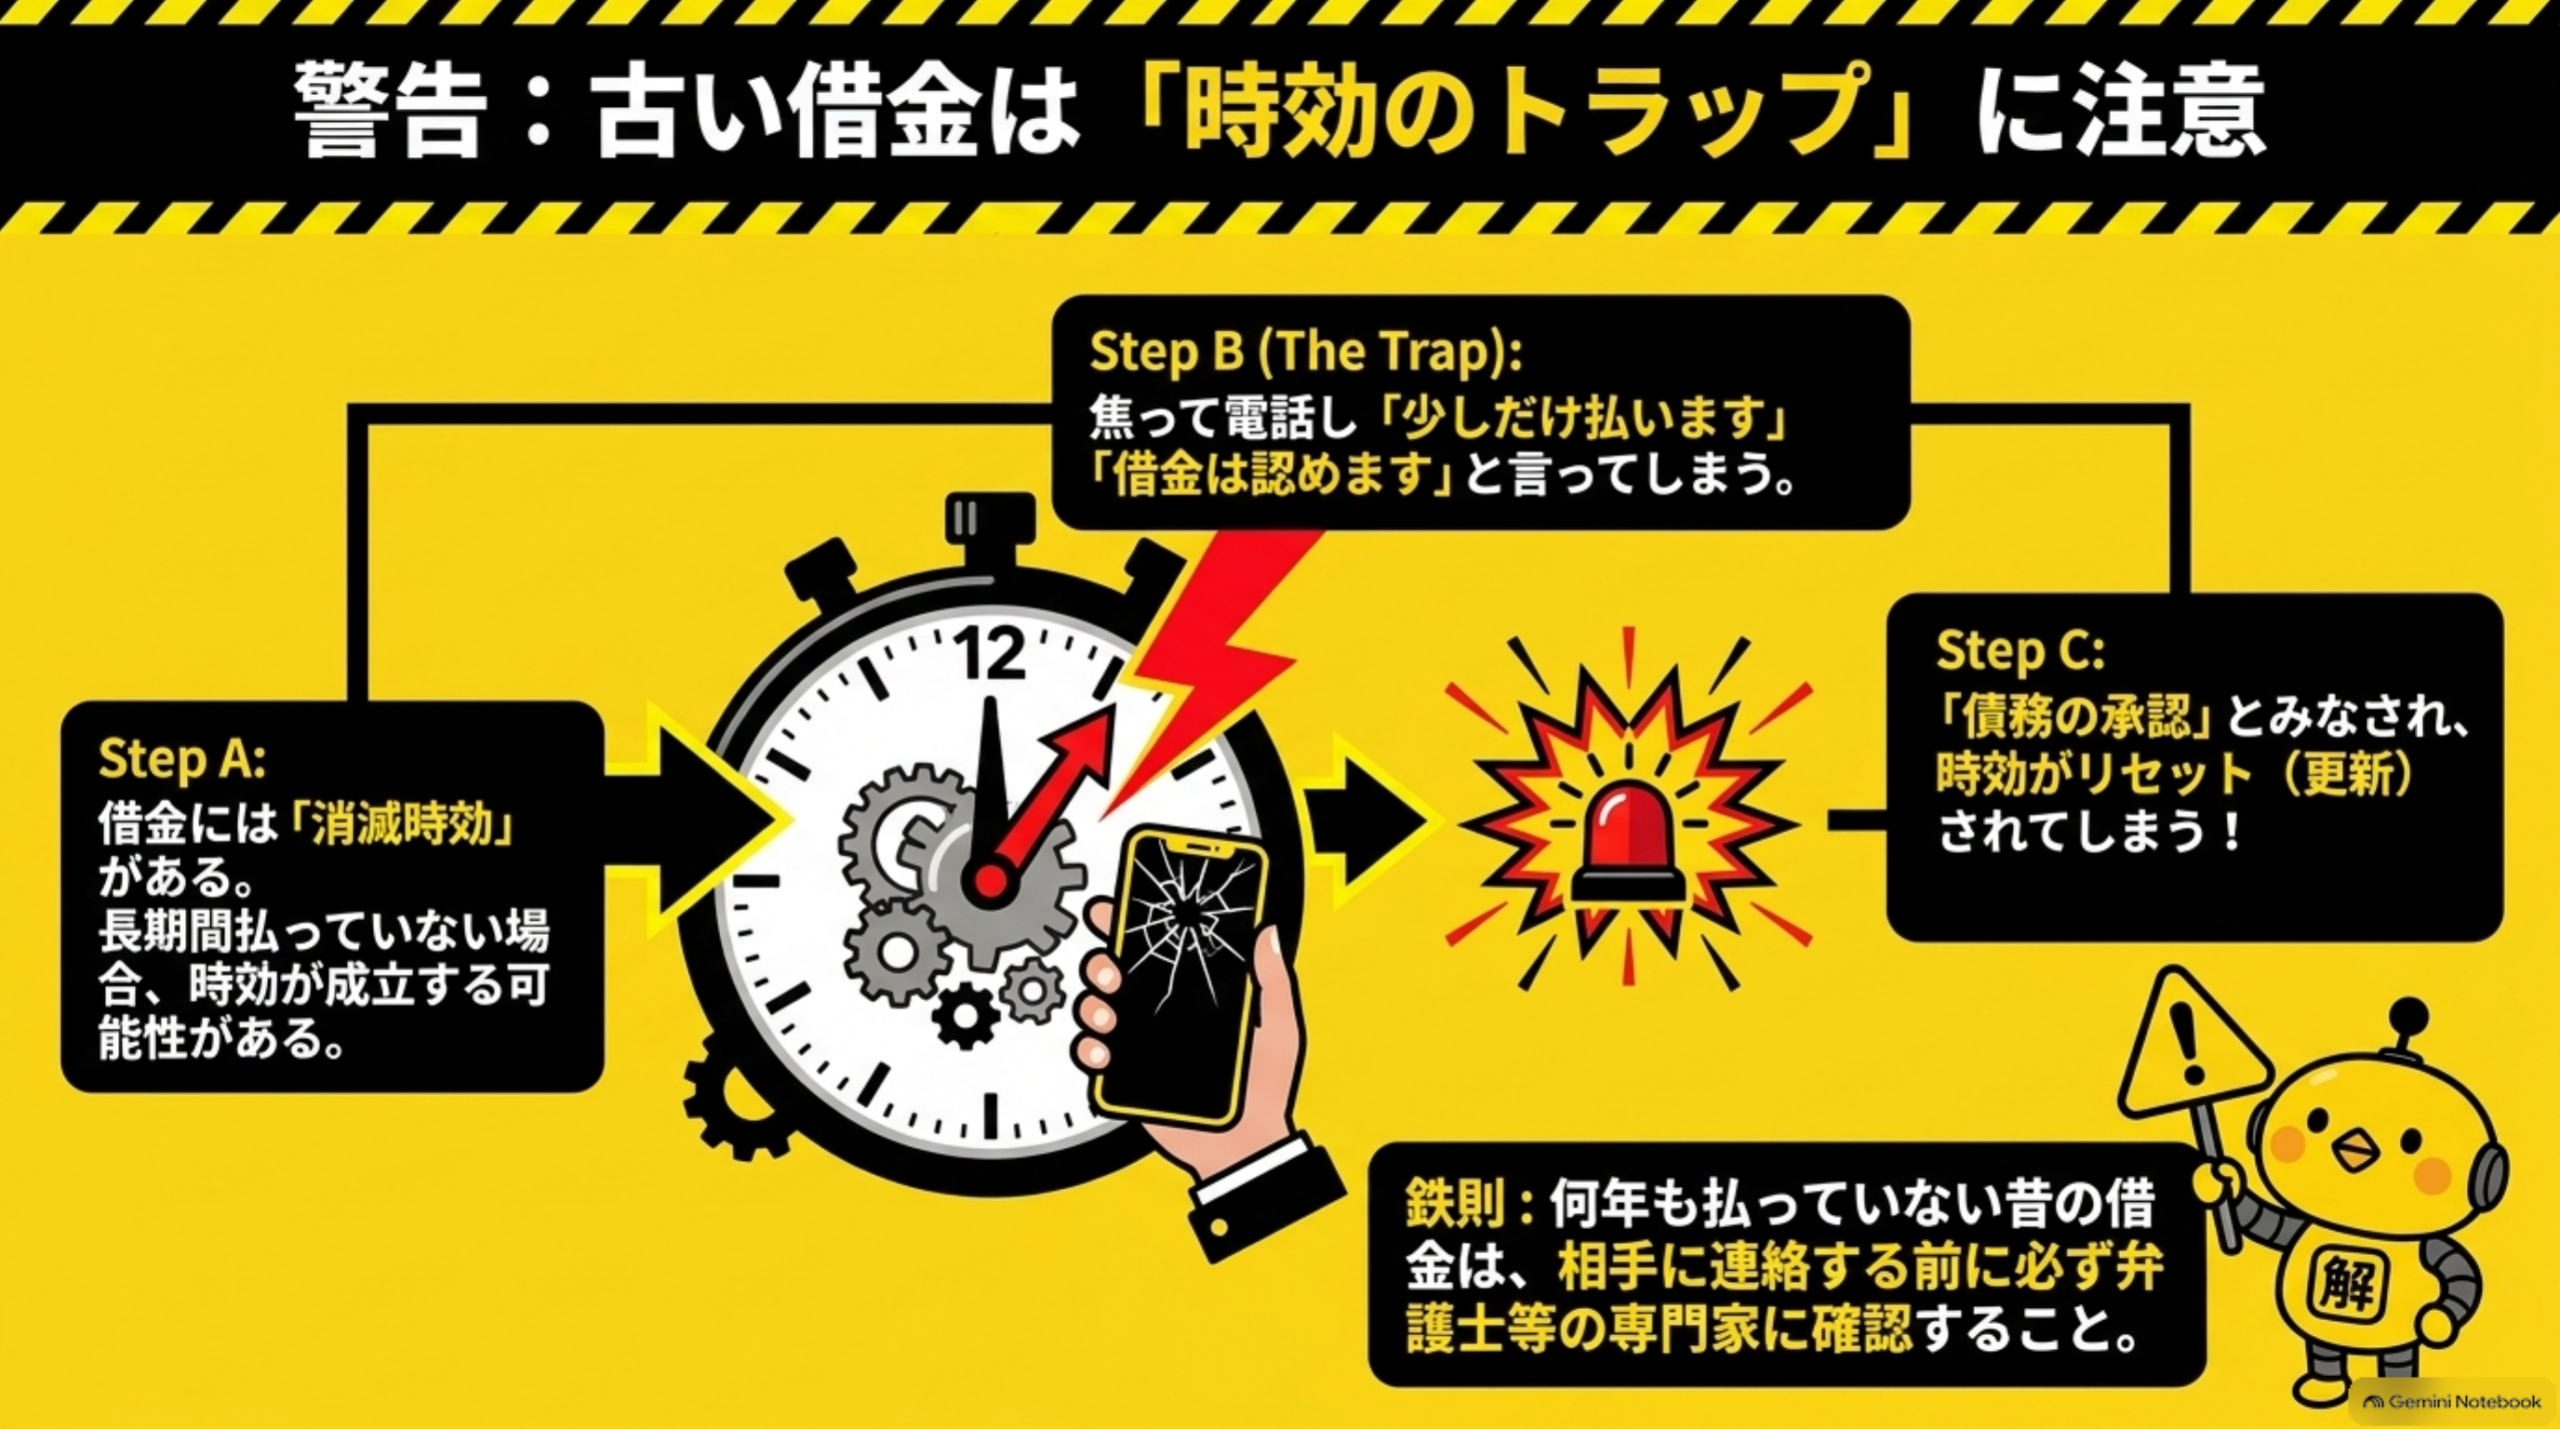
🔴 特に注意したいのが、かなり昔の借金です。借金には消滅時効が問題になるケースがあります。そして民法では、「債務を承認すること」が時効の更新に影響します。法テラスも、借金の一部を支払った場合などには時効が更新することがあり、時効については慎重な法律判断が必要だと案内しています。そのため、「昔の借金だけどよく分からない」「何年も支払っていない」「最後に払った時期を覚えていない」という場合には、債権者へ電話して「借金は認めます」「少しだけ払います」と話す前に、弁護士等へ確認するという判断も重要です。
🚦 対応ルート診断チェッカー
当てはまる項目をすべてタップしてから「診断する」を押してください。自力対応・専門家相談・慎重に進めるべきかの目安を表示します。
今の自分はどのルート?
当てはまる項目をタップして診断してみよう(利用でXP+10、バッジ獲得)。
🟢 自力対応を検討しやすい
🟡 一度専門家に確認した方がよい
🔴 連絡前に必ず専門家へ
フェーズ3|請求内容と自分の記録を照合する
本人対応を続ける場合は、一度紙に書き出してみましょう。
| 項目 | 訴状 | 自分の認識 |
|---|---|---|
| 借入先 | ○○株式会社 | 同じ |
| 元金 | 320,000円 | 約320,000円 |
| 最終返済 | 2026年3月 | 2026年3月 |
| 一括支払い | 求められている | 難しい |
| 希望 | ― | 分割払い |
この状態なら、「金額そのものを争うより、分割払いを相談したい」という自分の方向性が見えてきます。逆に、80万円請求されているのに30万円くらいだと思っていた、2025年まで未払いとされているのに2025年に完済したと思う、契約した覚えがない会社との契約になっているなど、大きく違う場合は、その場で全て認めるのではなく一度専門家へ相談する方が安全です。
フェーズ4|分割払いなら「毎月いくら払えるか」を決める
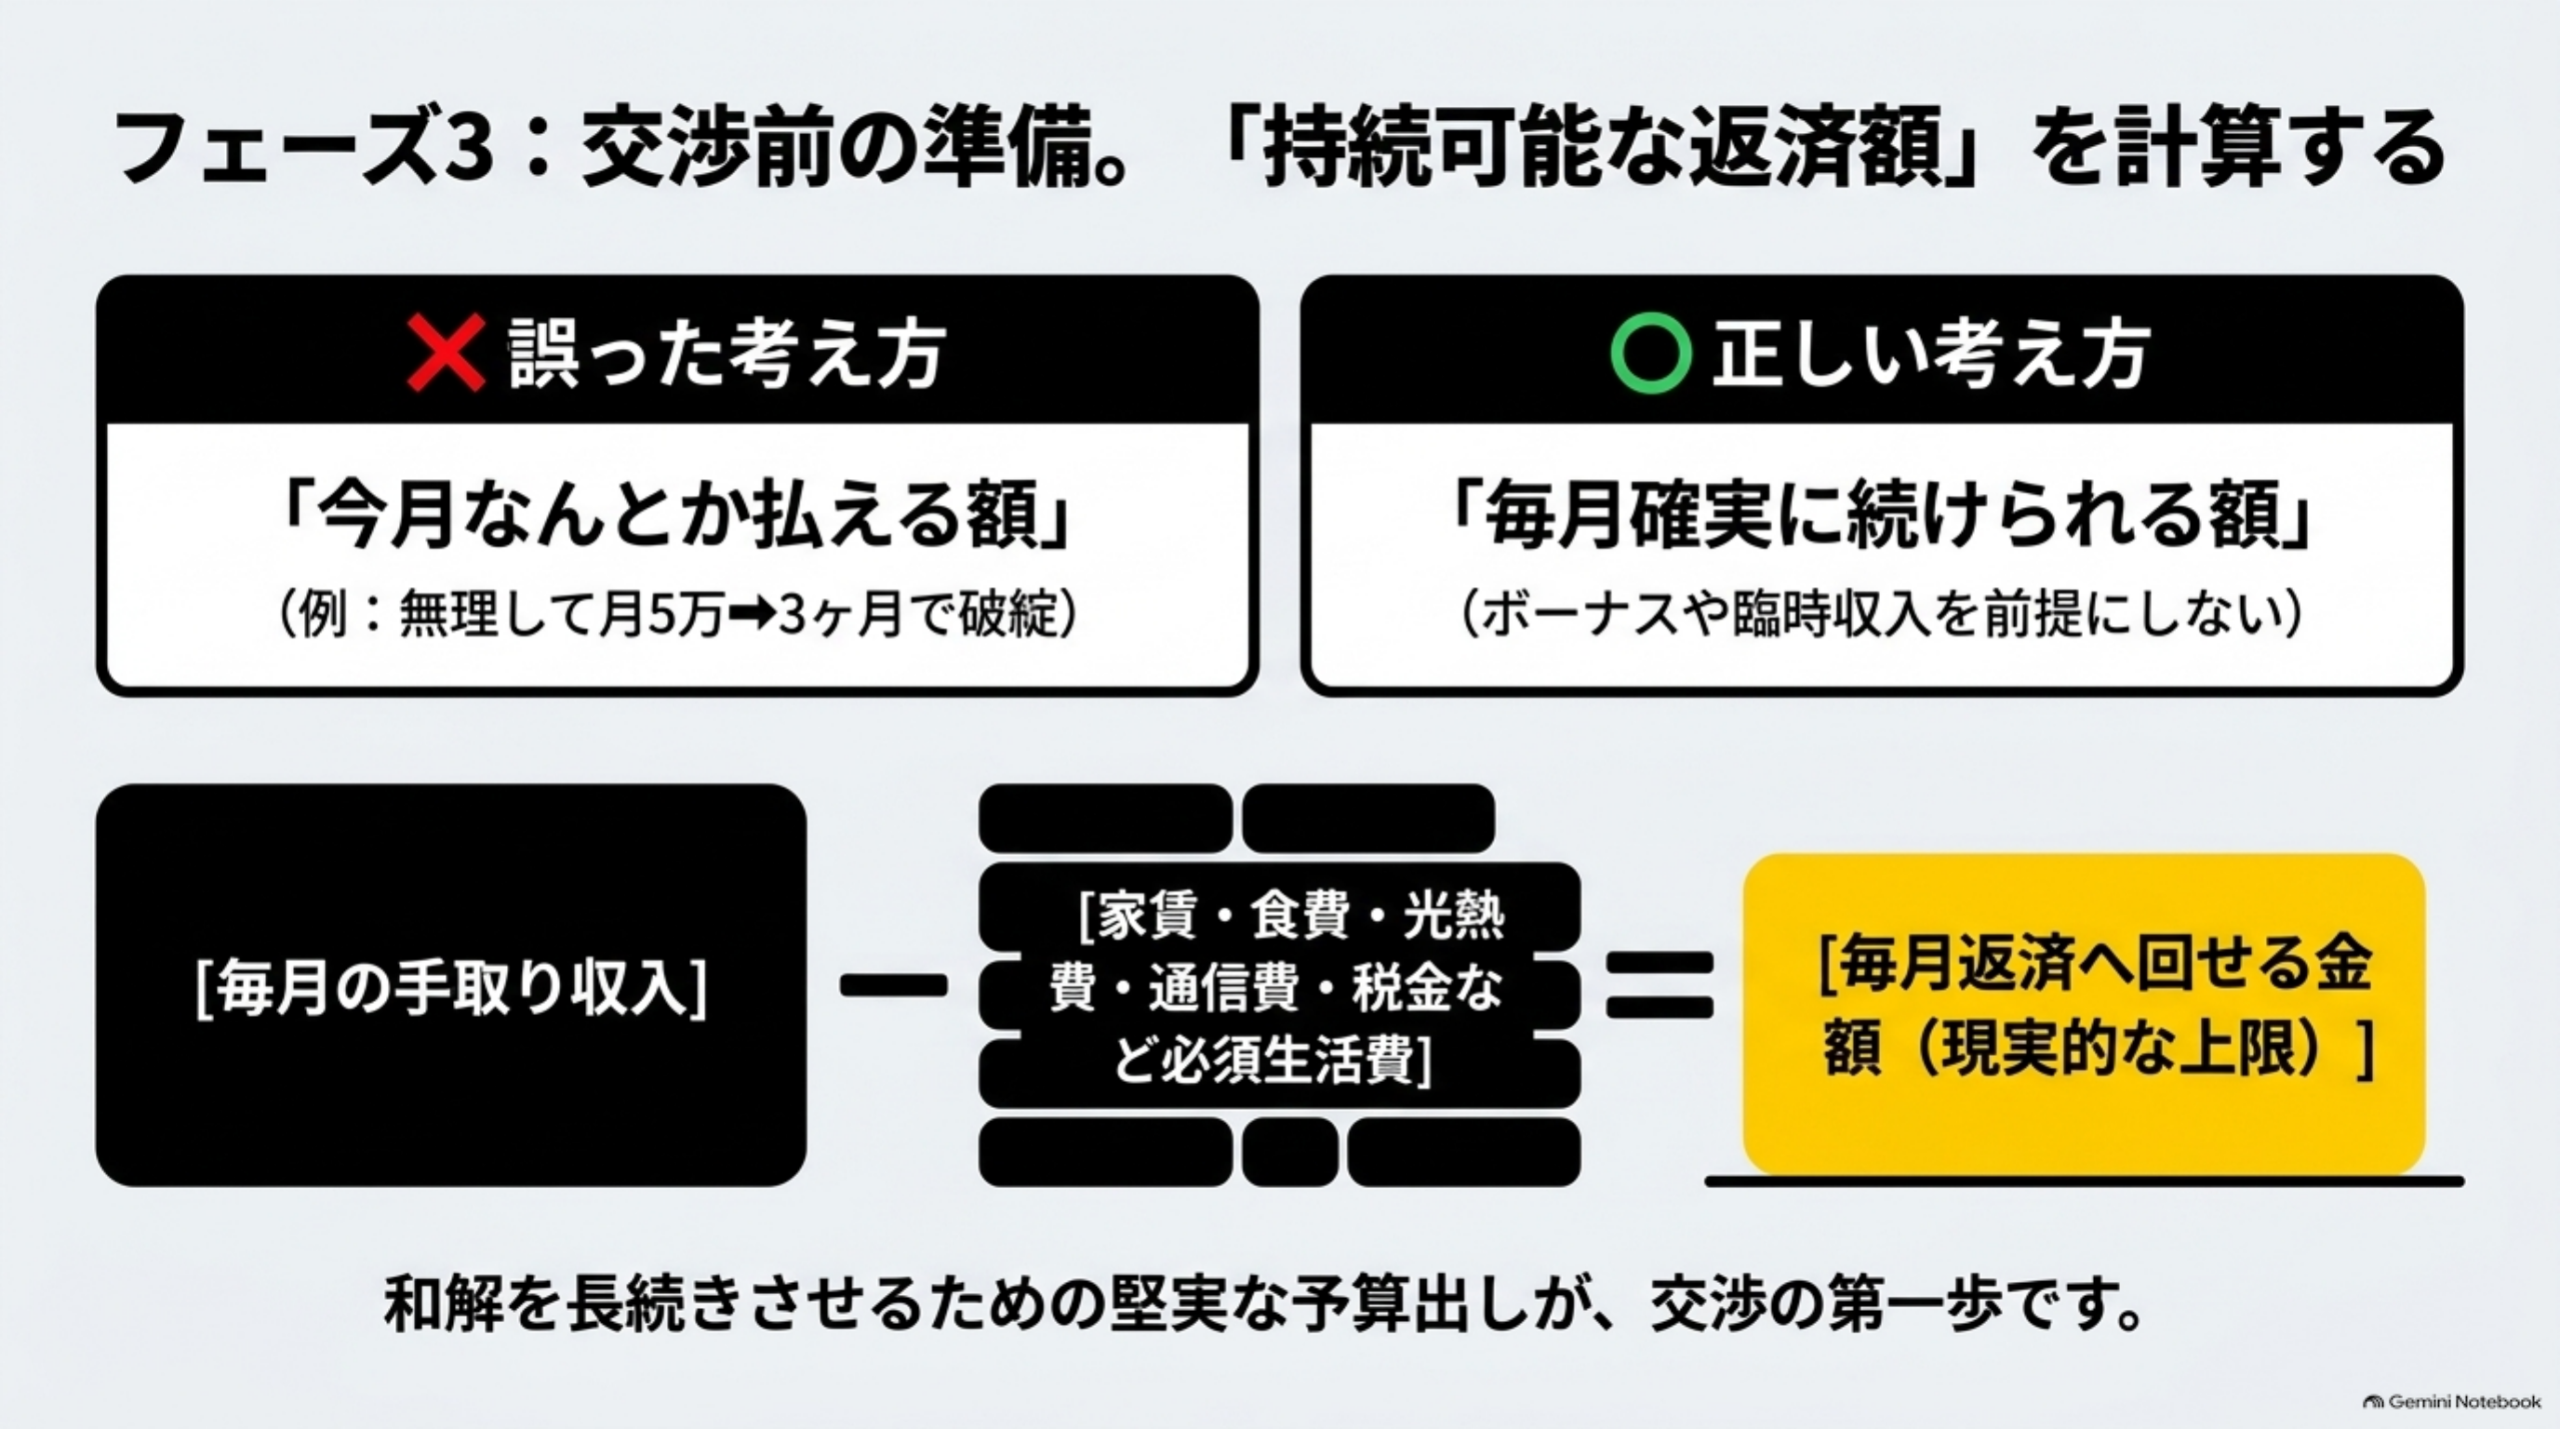
請求内容そのものには大きな争いがない。でも、一括では払えない。この場合は分割払いによる和解を相談することになります。ただし、「いくらなら払えますか?」と聞かれてから考えるのではなく、先に自分で計算しておきます。重要なのは、「今月だけ払える金額」ではなく「毎月続けられる金額」を考えることです。例えば、無理をして月5万円で合意して3か月後に払えなくなるのであれば、その和解は長続きしません。ボーナスや臨時収入を前提にしすぎず、現実に継続できる金額を考えます。
💴 毎月の返済可能額シミュレーター
毎月の手取り収入と主な支出を入力すると、返済に回せる現実的な金額の目安を計算します。
フェーズ5|債権者へ連絡する
ここまで確認して、借金に心当たりがある・金額にも大きな争いがない・時効などの問題も特に考えられない・分割払いを希望する、のであれば、訴状に記載されている原告または原告代理人の連絡先へ相談します。電話する前に手元へ、訴状・事件番号・自分の返済可能額・メモ用紙を用意しておきます。
電話では何を言えばいい?
例えば、一般的には次のように話を始めると状況を伝えやすくなります。「裁判所から訴状を受け取りました。今回の件について、一括での支払いが難しいため、分割払いによる解決が可能か相談したいのですが。」そして、「毎月○万円であれば支払いを継続できます」など、自分が現実に支払える金額を伝えます。
確認しておきたいこと
話が進んだ場合は、毎月いくら支払うか・いつから支払いを開始するか・毎月何日までに払うか・支払総額はいくらになるか・振込先はどこか・利息や遅延損害金はどうなるか・裁判は今後どうなるのか、を確認します。担当者の、名前・電話した日時・話した内容もメモしておきましょう。
重要:電話で話していても答弁書は別
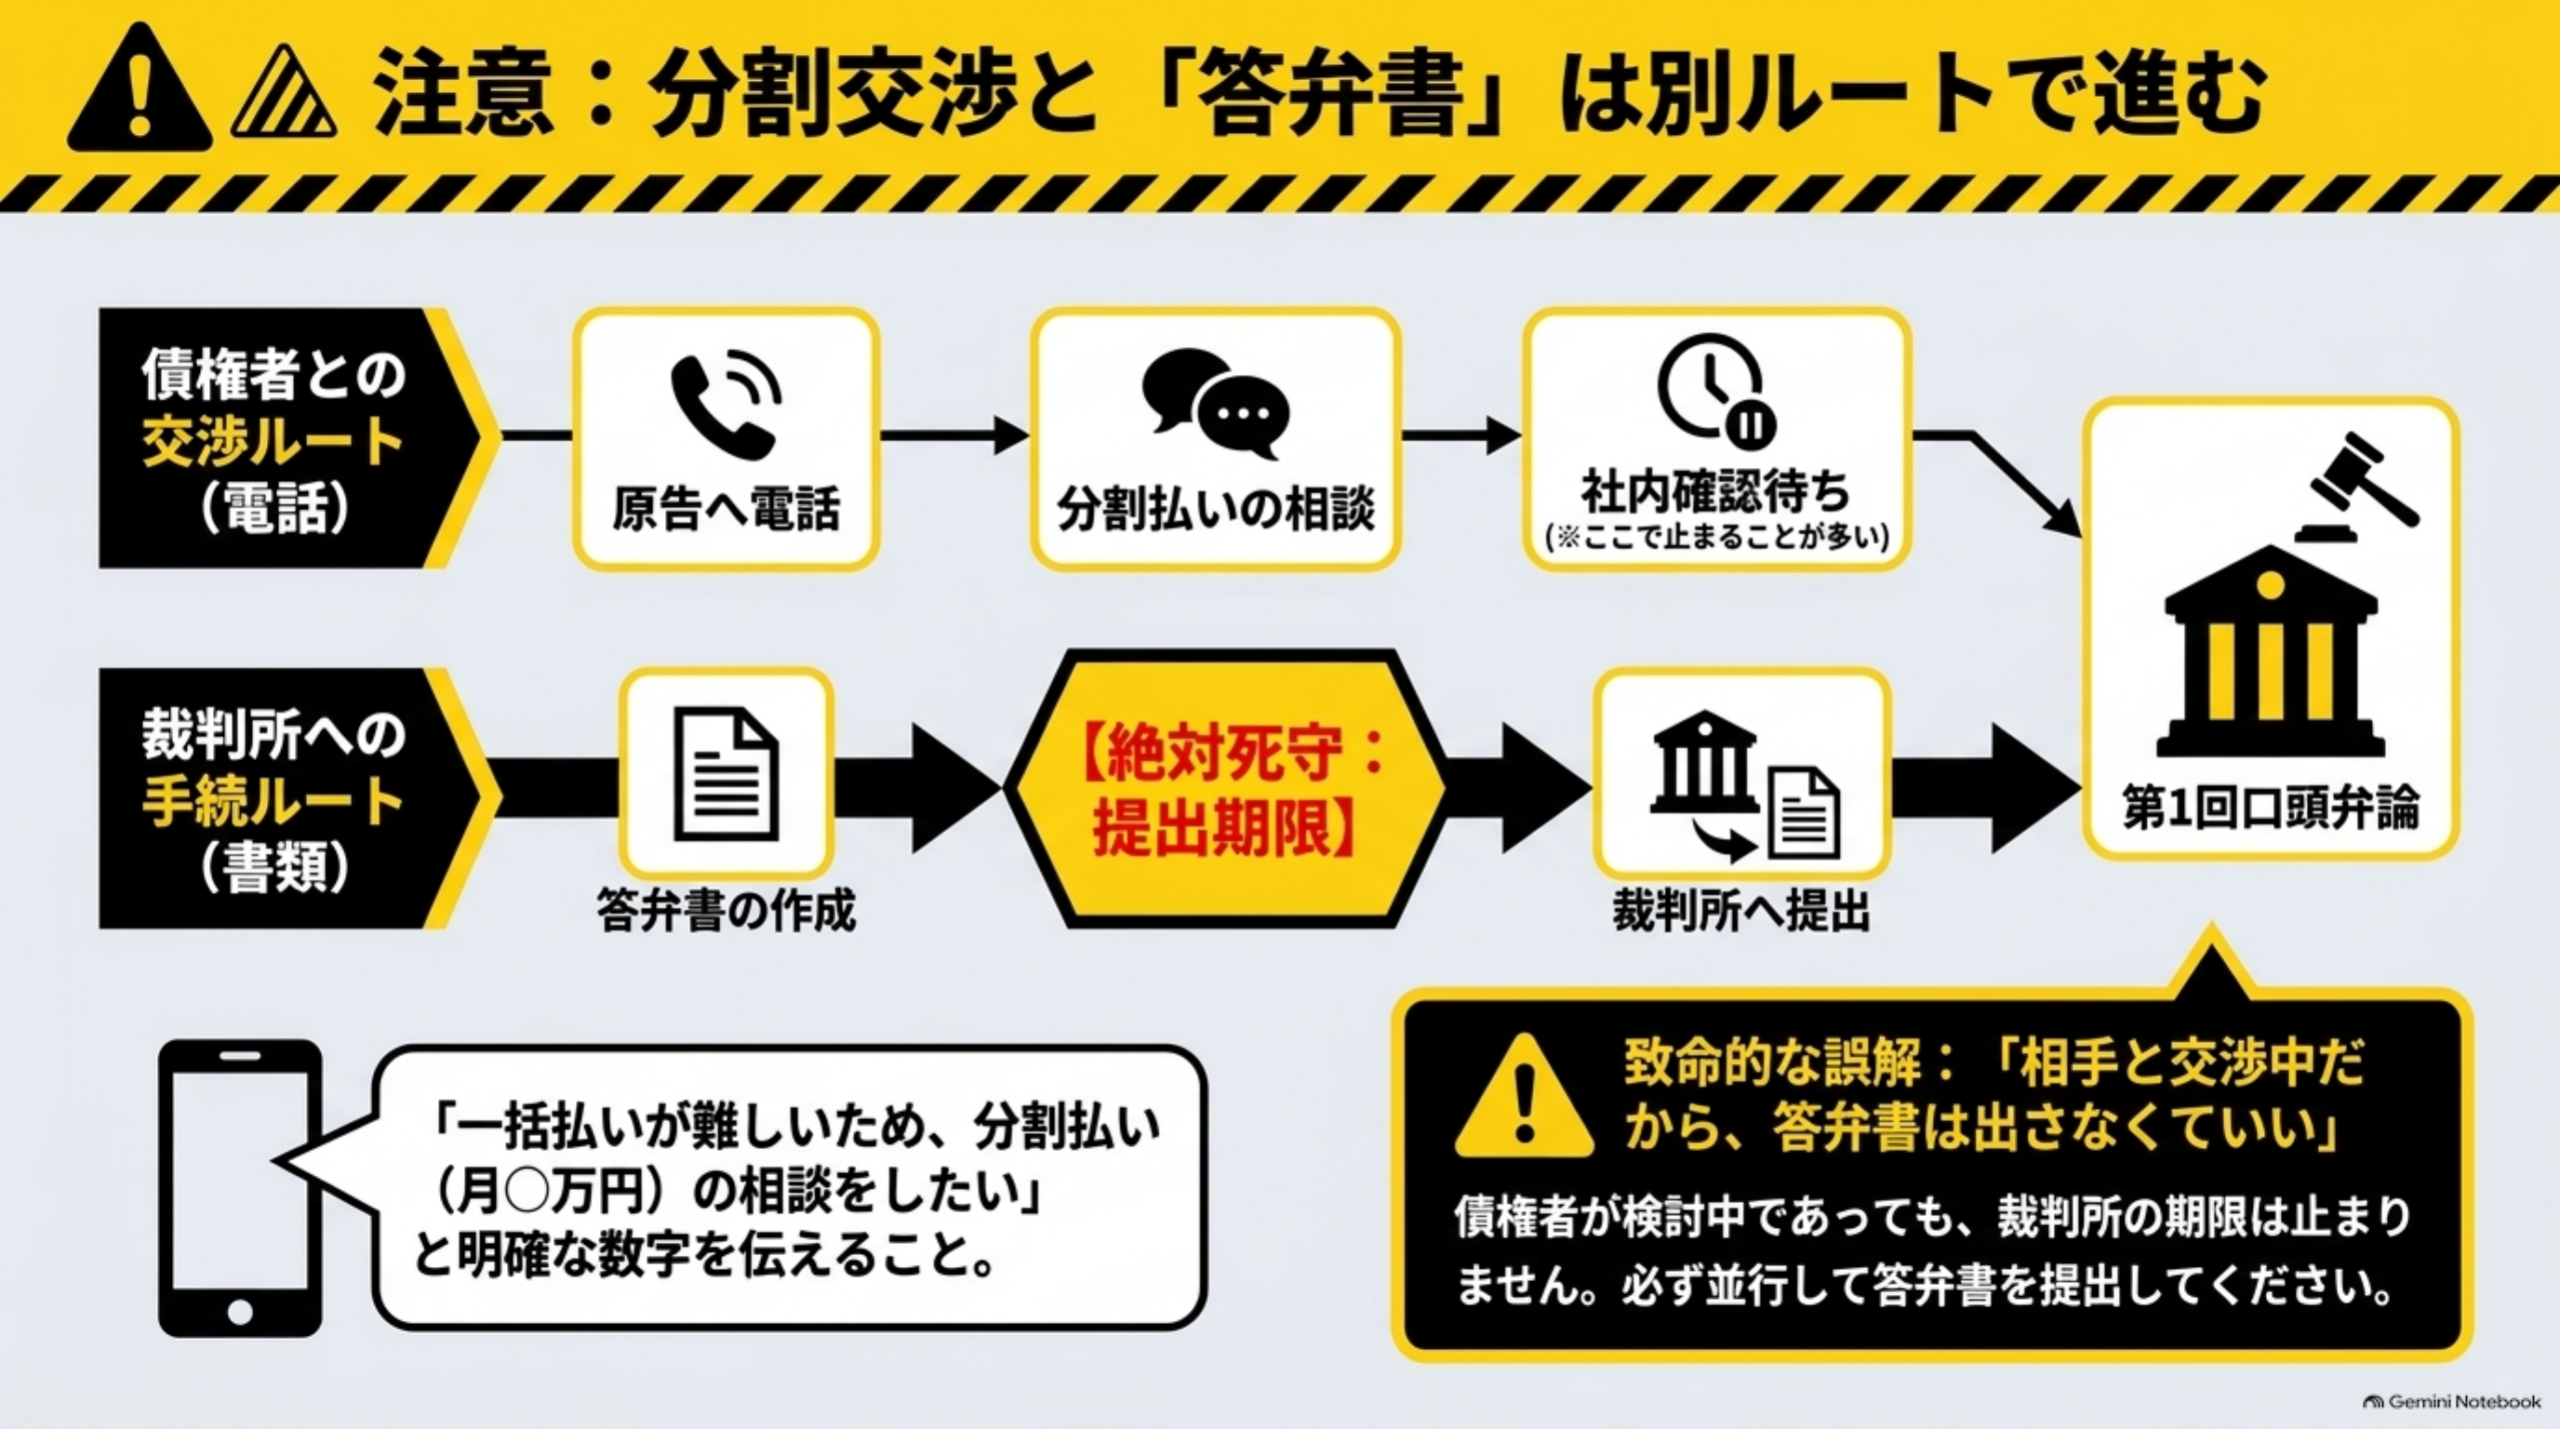
ここは非常に重要です。債権者から、「分割について検討します」「社内確認します」と言われても、それだけで裁判所の期限がなくなるわけではありません。債権者と話合い中でも、答弁書の提出期限は必ず別に確認してください。「相手と話しているから答弁書を出さなくていいだろう」と自己判断するのは避けましょう。
フェーズ6|答弁書を書く
答弁書とは簡単にいうと、「訴状に対して、私はこう考えています」と被告から裁判所へ伝える書類です。裁判所も、答弁書を「訴状に書いてある原告の請求、主張等に被告が返答する書面」と説明しています。裁判所から専用の答弁書が同封されていれば、まずその用紙を使います。裁判所公式サイトにも簡易裁判所・地方裁判所用の答弁書と記載例が公開されています。
答弁書では何を確認する?
大きく分けると、①原告の言っていることを認めるのか②違う部分があるのか③知らない部分があるのか④自分はどうしたいのか、を記載します。裁判所が公開している簡易裁判所用答弁書にも、間違っている部分・知らない部分・自分の言い分・和解を希望する・分割払いを希望する、といった記入欄があります。
分割払いをしたい場合
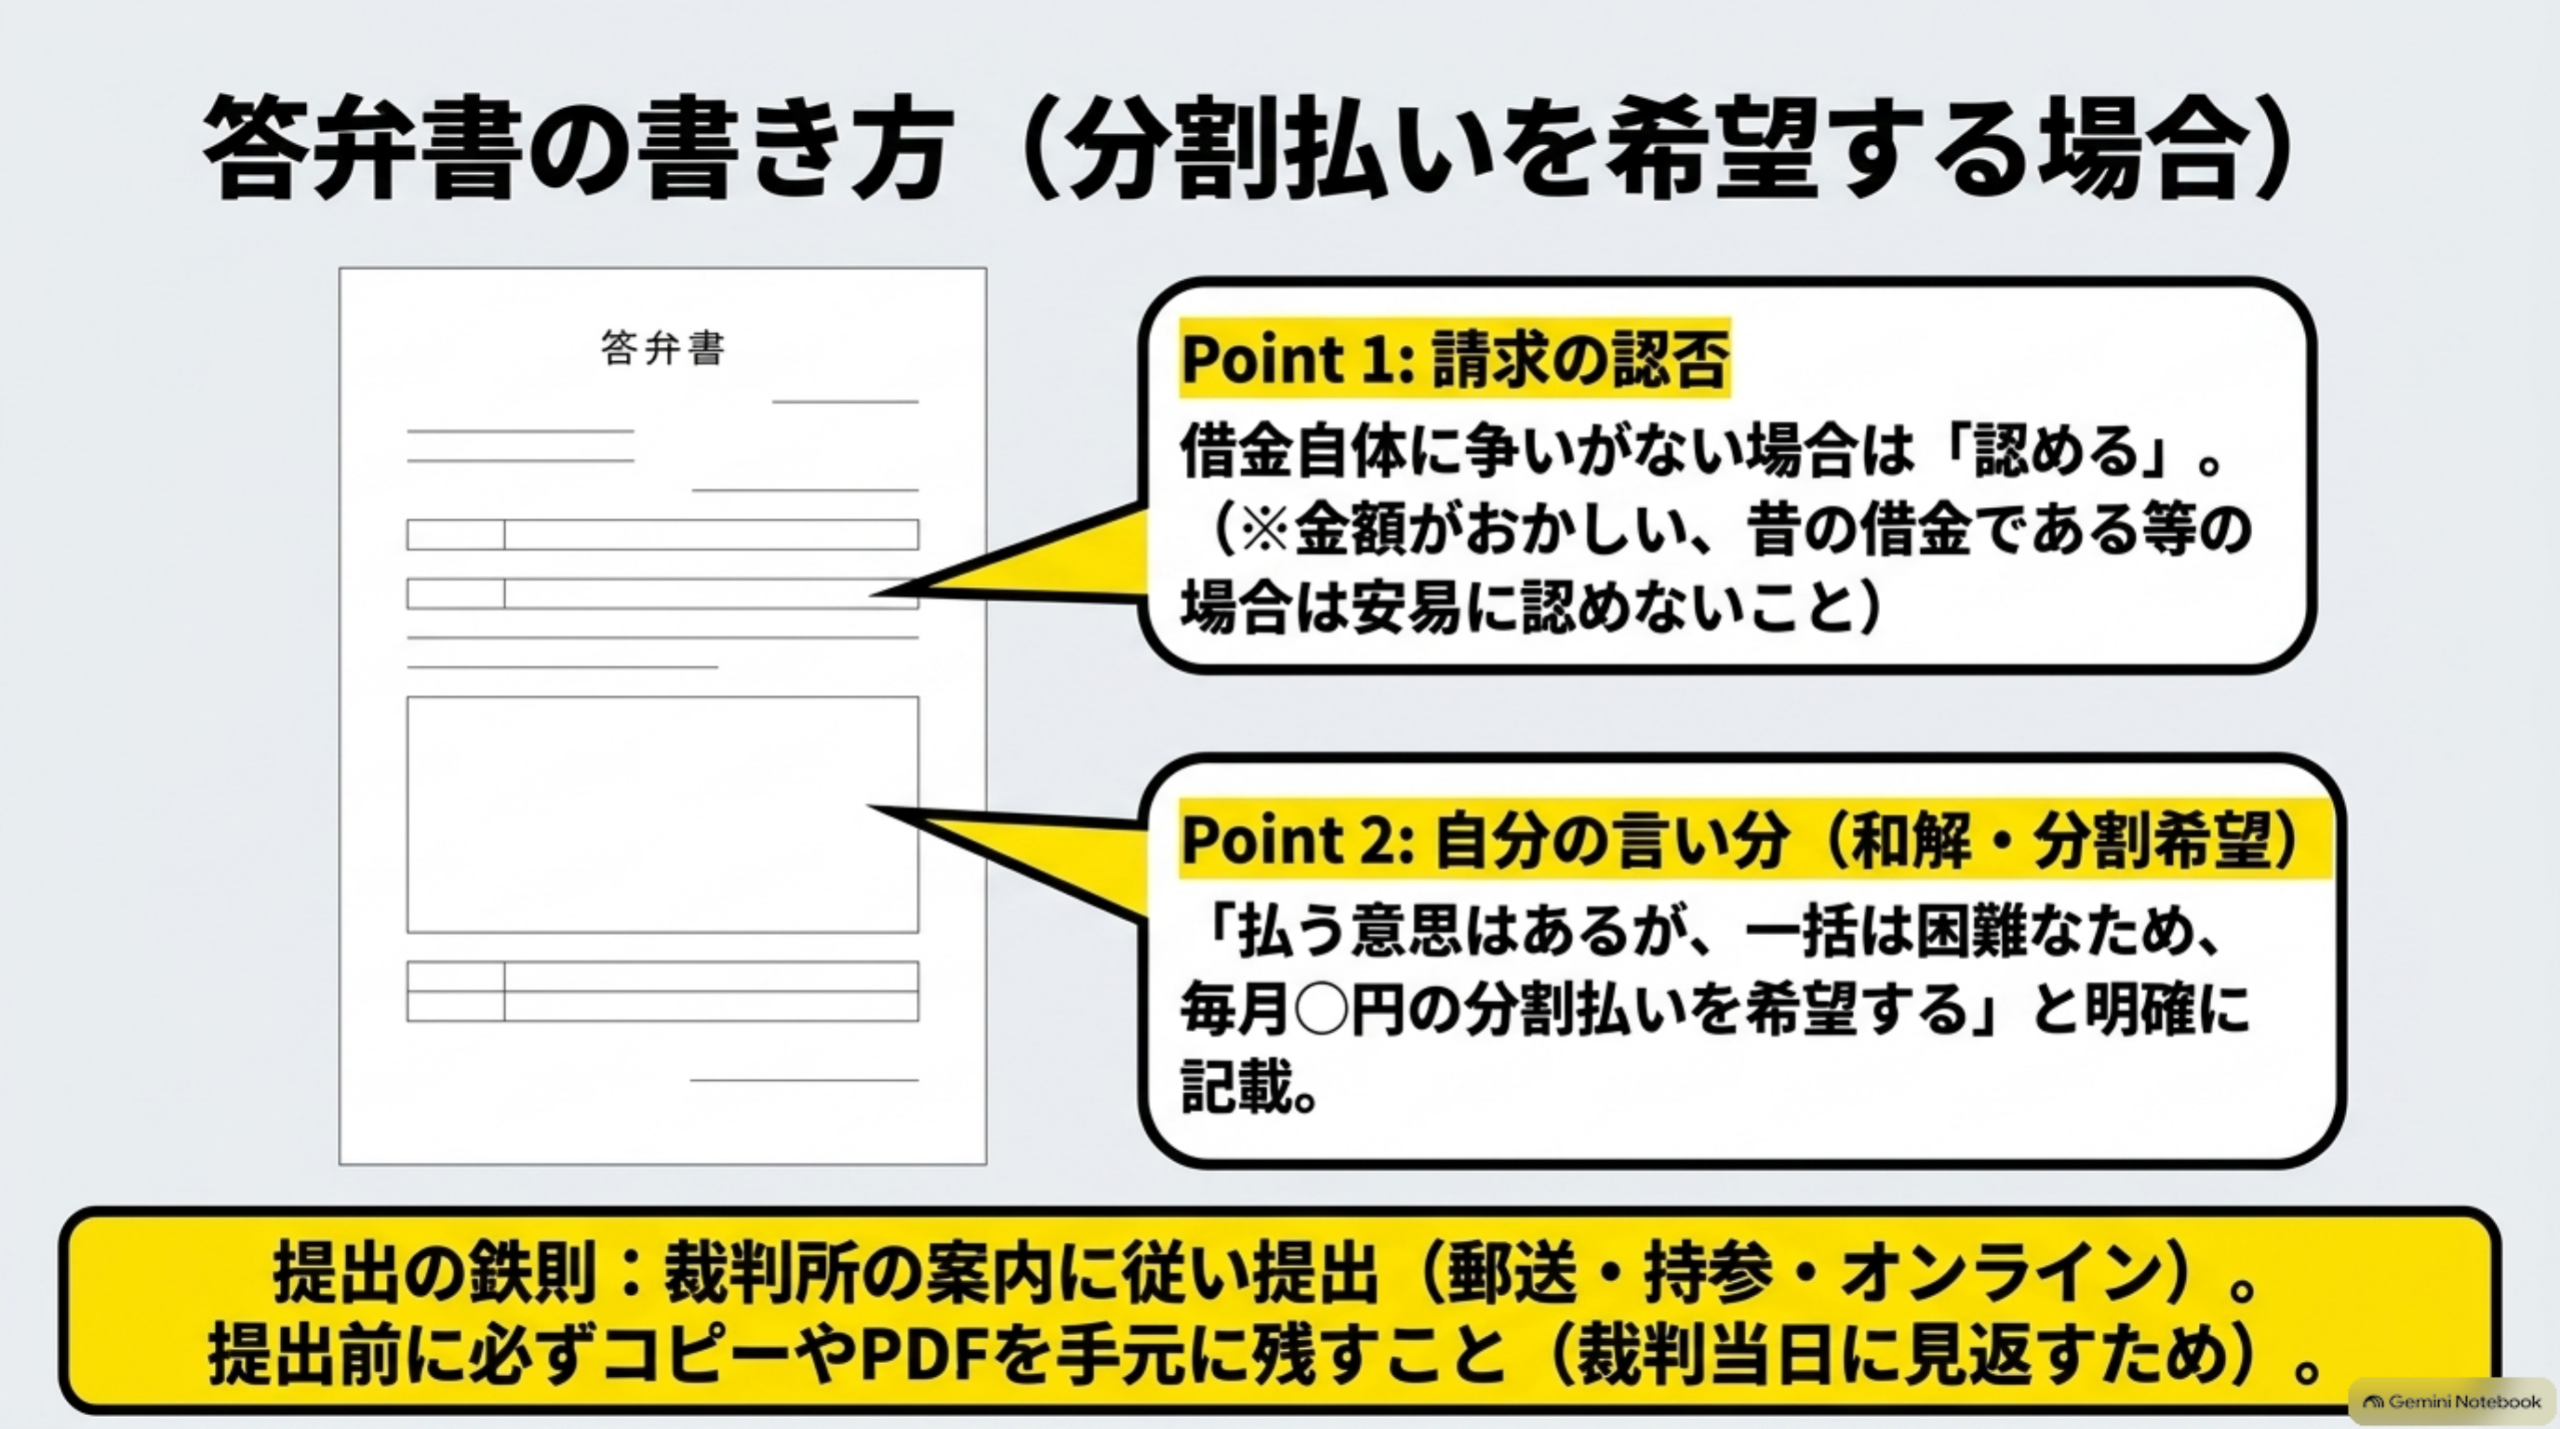
請求内容自体には争いがなく、「払う必要があることは理解している。ただし一括では難しい」というケースでは、裁判所の答弁書にある和解・分割払いの希望欄などを使って、自分の希望を伝える方法があります。例えば、「毎月○円の分割払いを希望する」といった形です。ただし、「請求額が正しいか分からない」「昔の借金である」「一部払ったはず」という場合まで、分からないまま全部「認める」と記入しないよう注意してください。
答弁書の提出方法
答弁書を書いたら、裁判所から届いている提出案内を確認します。提出期限・提出方法・必要部数については、自分の事件の案内を優先してください。2026年5月21日から民事訴訟のデジタル化が全面施行され、対象事件では本人もmintsというシステムを利用できます。一方、弁護士等ではない本人については、現在も紙の書面で提出することができます。オンラインなのか、郵送・持参など紙で提出するのか分からなければ、裁判所へ、「答弁書を提出したいのですが、どの方法で提出できますか?」と確認してください。
提出したら
自分が書いた答弁書は、必ずコピーやPDFなどで手元にも残しておきましょう。裁判当日に、「自分が何を書いたのか分からない」状態にならないようにするためです。
借金返済計画・分割払いシミュレーターのご案内
毎月の返済額を入力すると、完済予定日と返済回数を無料で計算できるツールです。債権者へ分割払いを相談する前や、答弁書に希望額を書く前の目安づくりに使えます。
借金返済計画・分割払いシミュレーターを使うフェーズ7|第1回口頭弁論に対応する
答弁書の次に来るのが、第1回口頭弁論期日です。簡単にいえば最初の裁判の日です。裁判所では、原告は何を求めているのか・被告はどこまで認めているのか・争っている部分は何か・和解できそうか、などを確認しながら裁判が進みます。
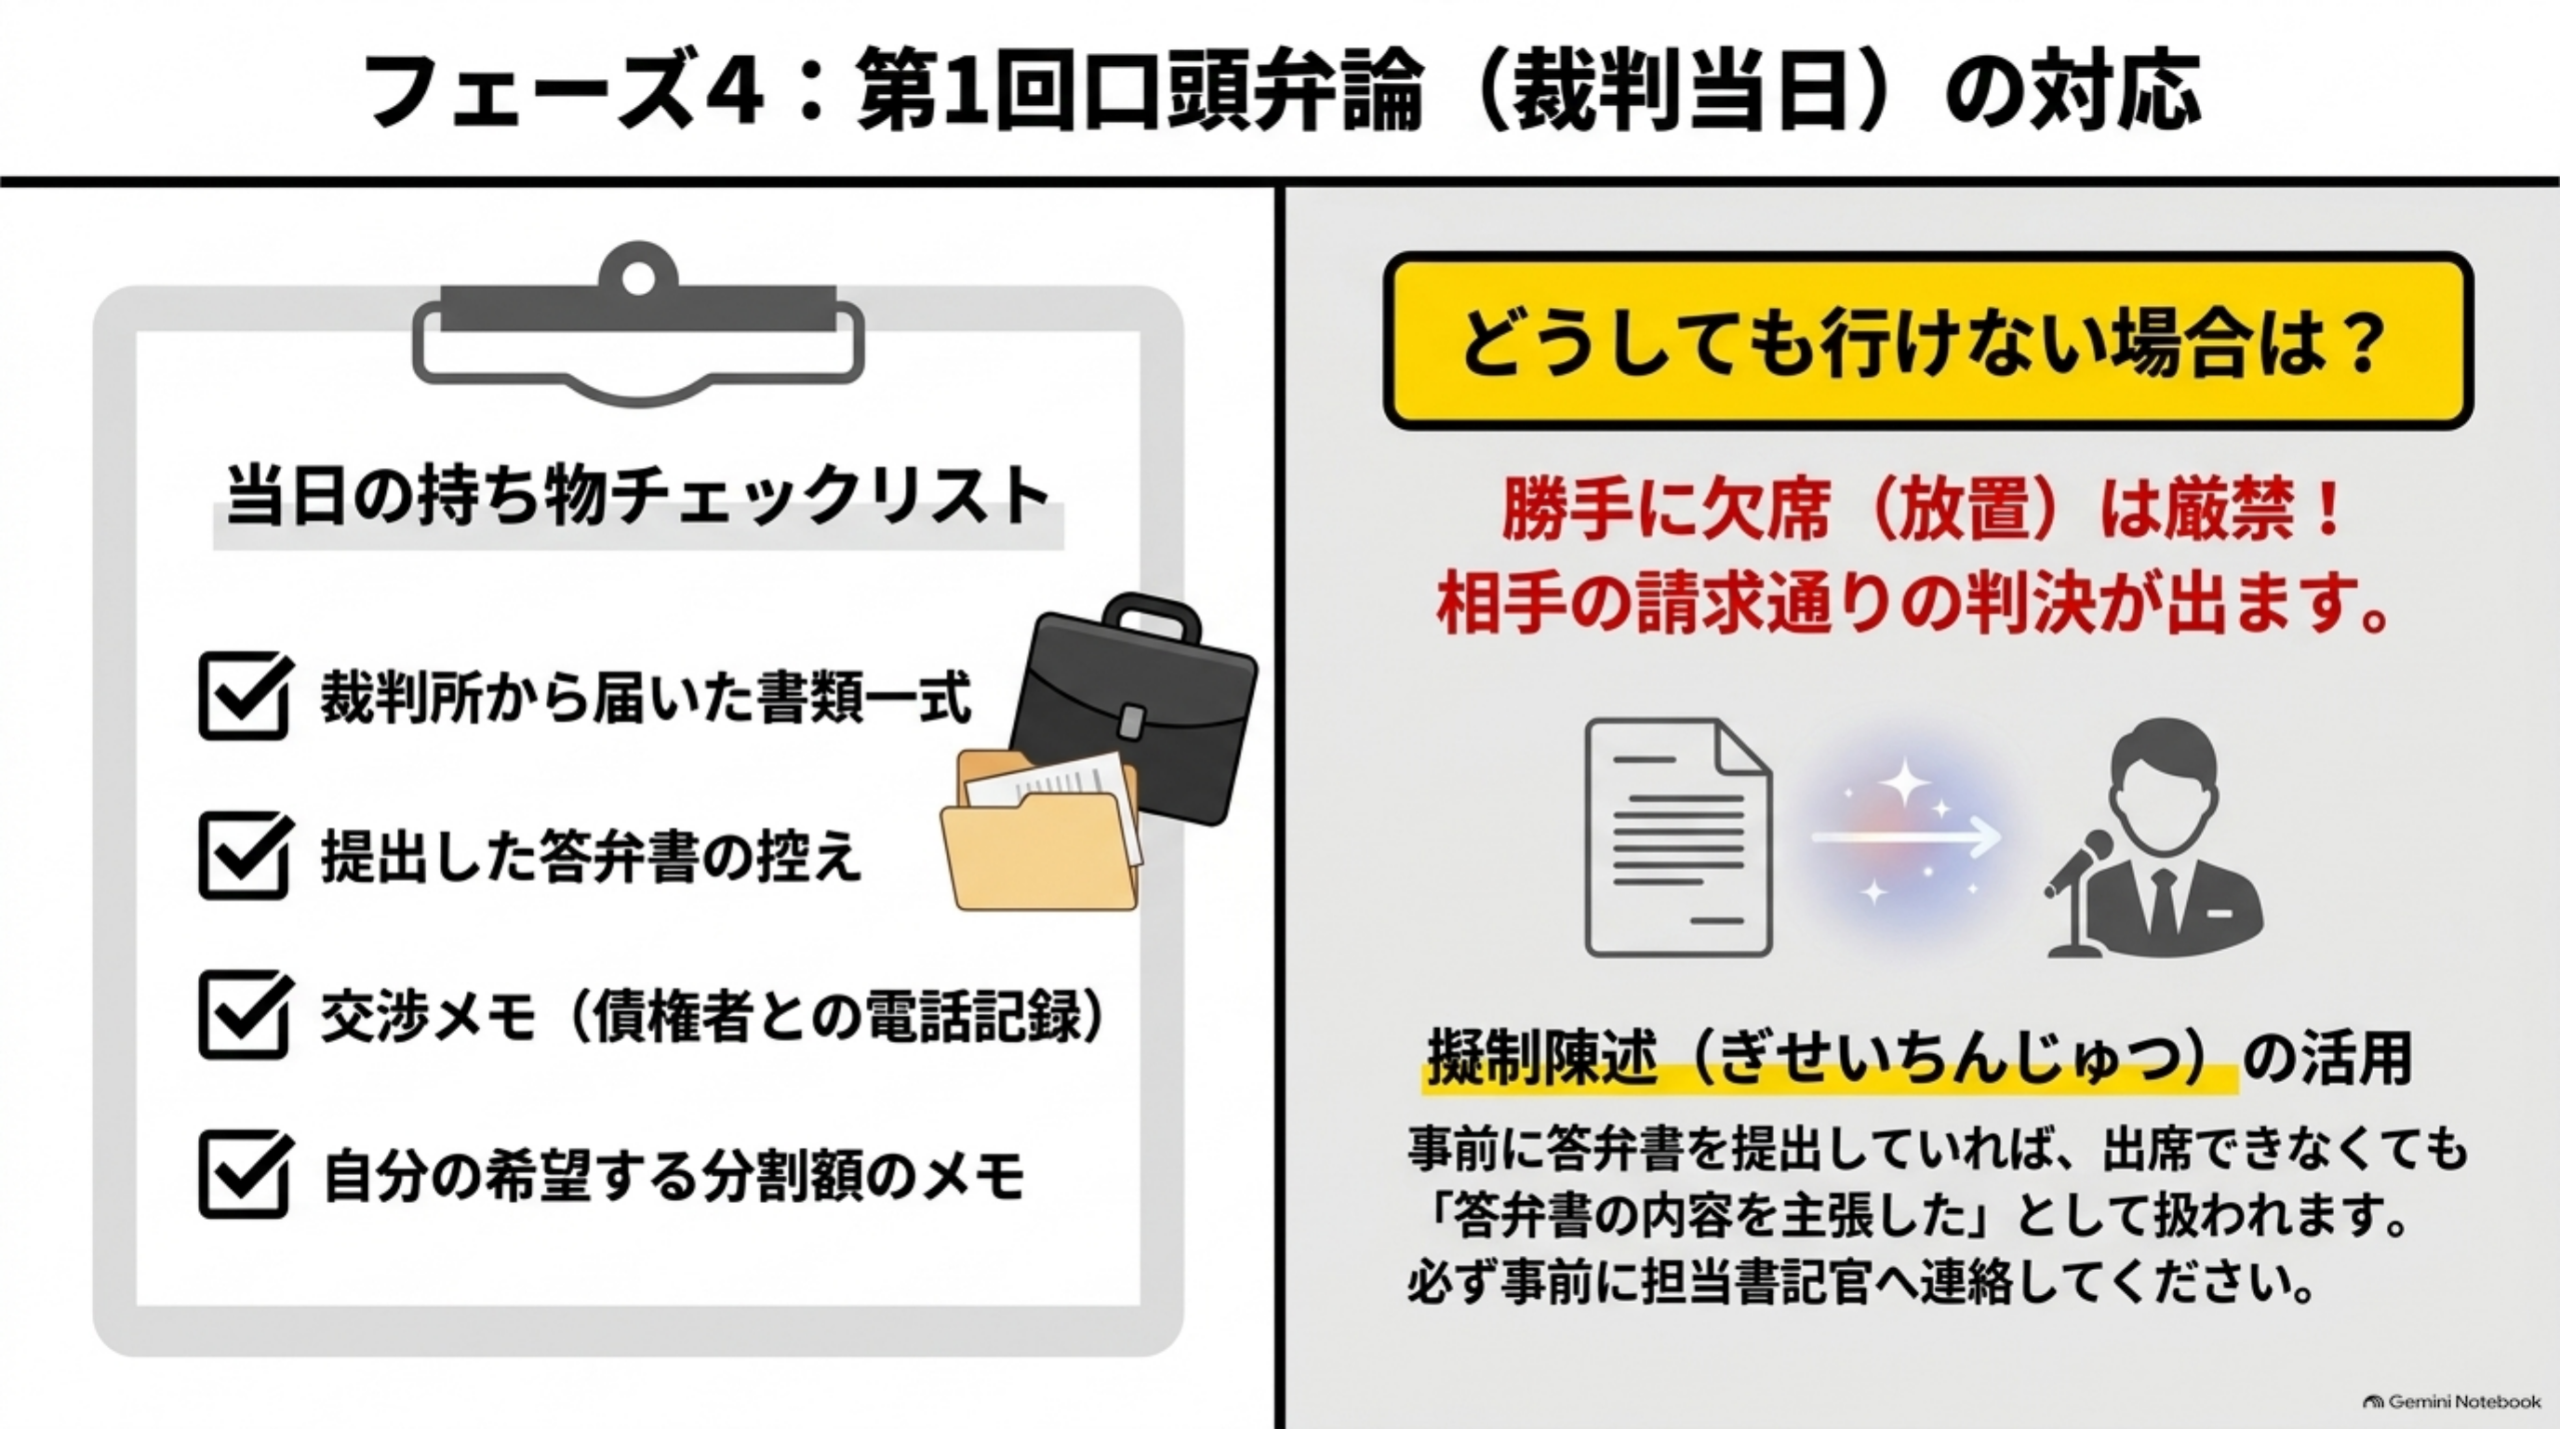
本人で出席する場合は、次のものを整理して持っていくと状況を確認しやすくなります。裁判所も、最初の期日には自分の言い分を説明できるよう準備し、役に立つ証拠書類を持参するよう案内しています。
第1回期日に行けない場合は?
仕事などでどうしても出席できないケースもあります。この場合、勝手に欠席を決めないことが重要です。まず担当裁判所へ連絡してください。第1回口頭弁論については、事前に答弁書を提出していれば、出席できない場合でも答弁書に書いた内容をその期日で主張したものとして扱われる制度(擬制陳述)があります。しかし、「答弁書を出した=今後裁判所へ行かなくてよい」という意味ではありません。裁判所も、答弁書を提出せず期日にも出席せず、請求を争う意思を明らかにしていない場合には、原告の請求どおりの判決が出る可能性があると説明しています。出席できない事情がある場合は、早めに担当書記官へ確認してください。
フェーズ8|裁判で分割和解をする
裁判が始まったからといって、必ず判決まで争うわけではありません。途中で、「毎月○万円ずつ支払う」などの条件について合意すれば、裁判上の和解によって終了することがあります。裁判所も、民事訴訟の途中で相手方と話合い、和解によって解決できると案内しています。
和解するときに確認すること
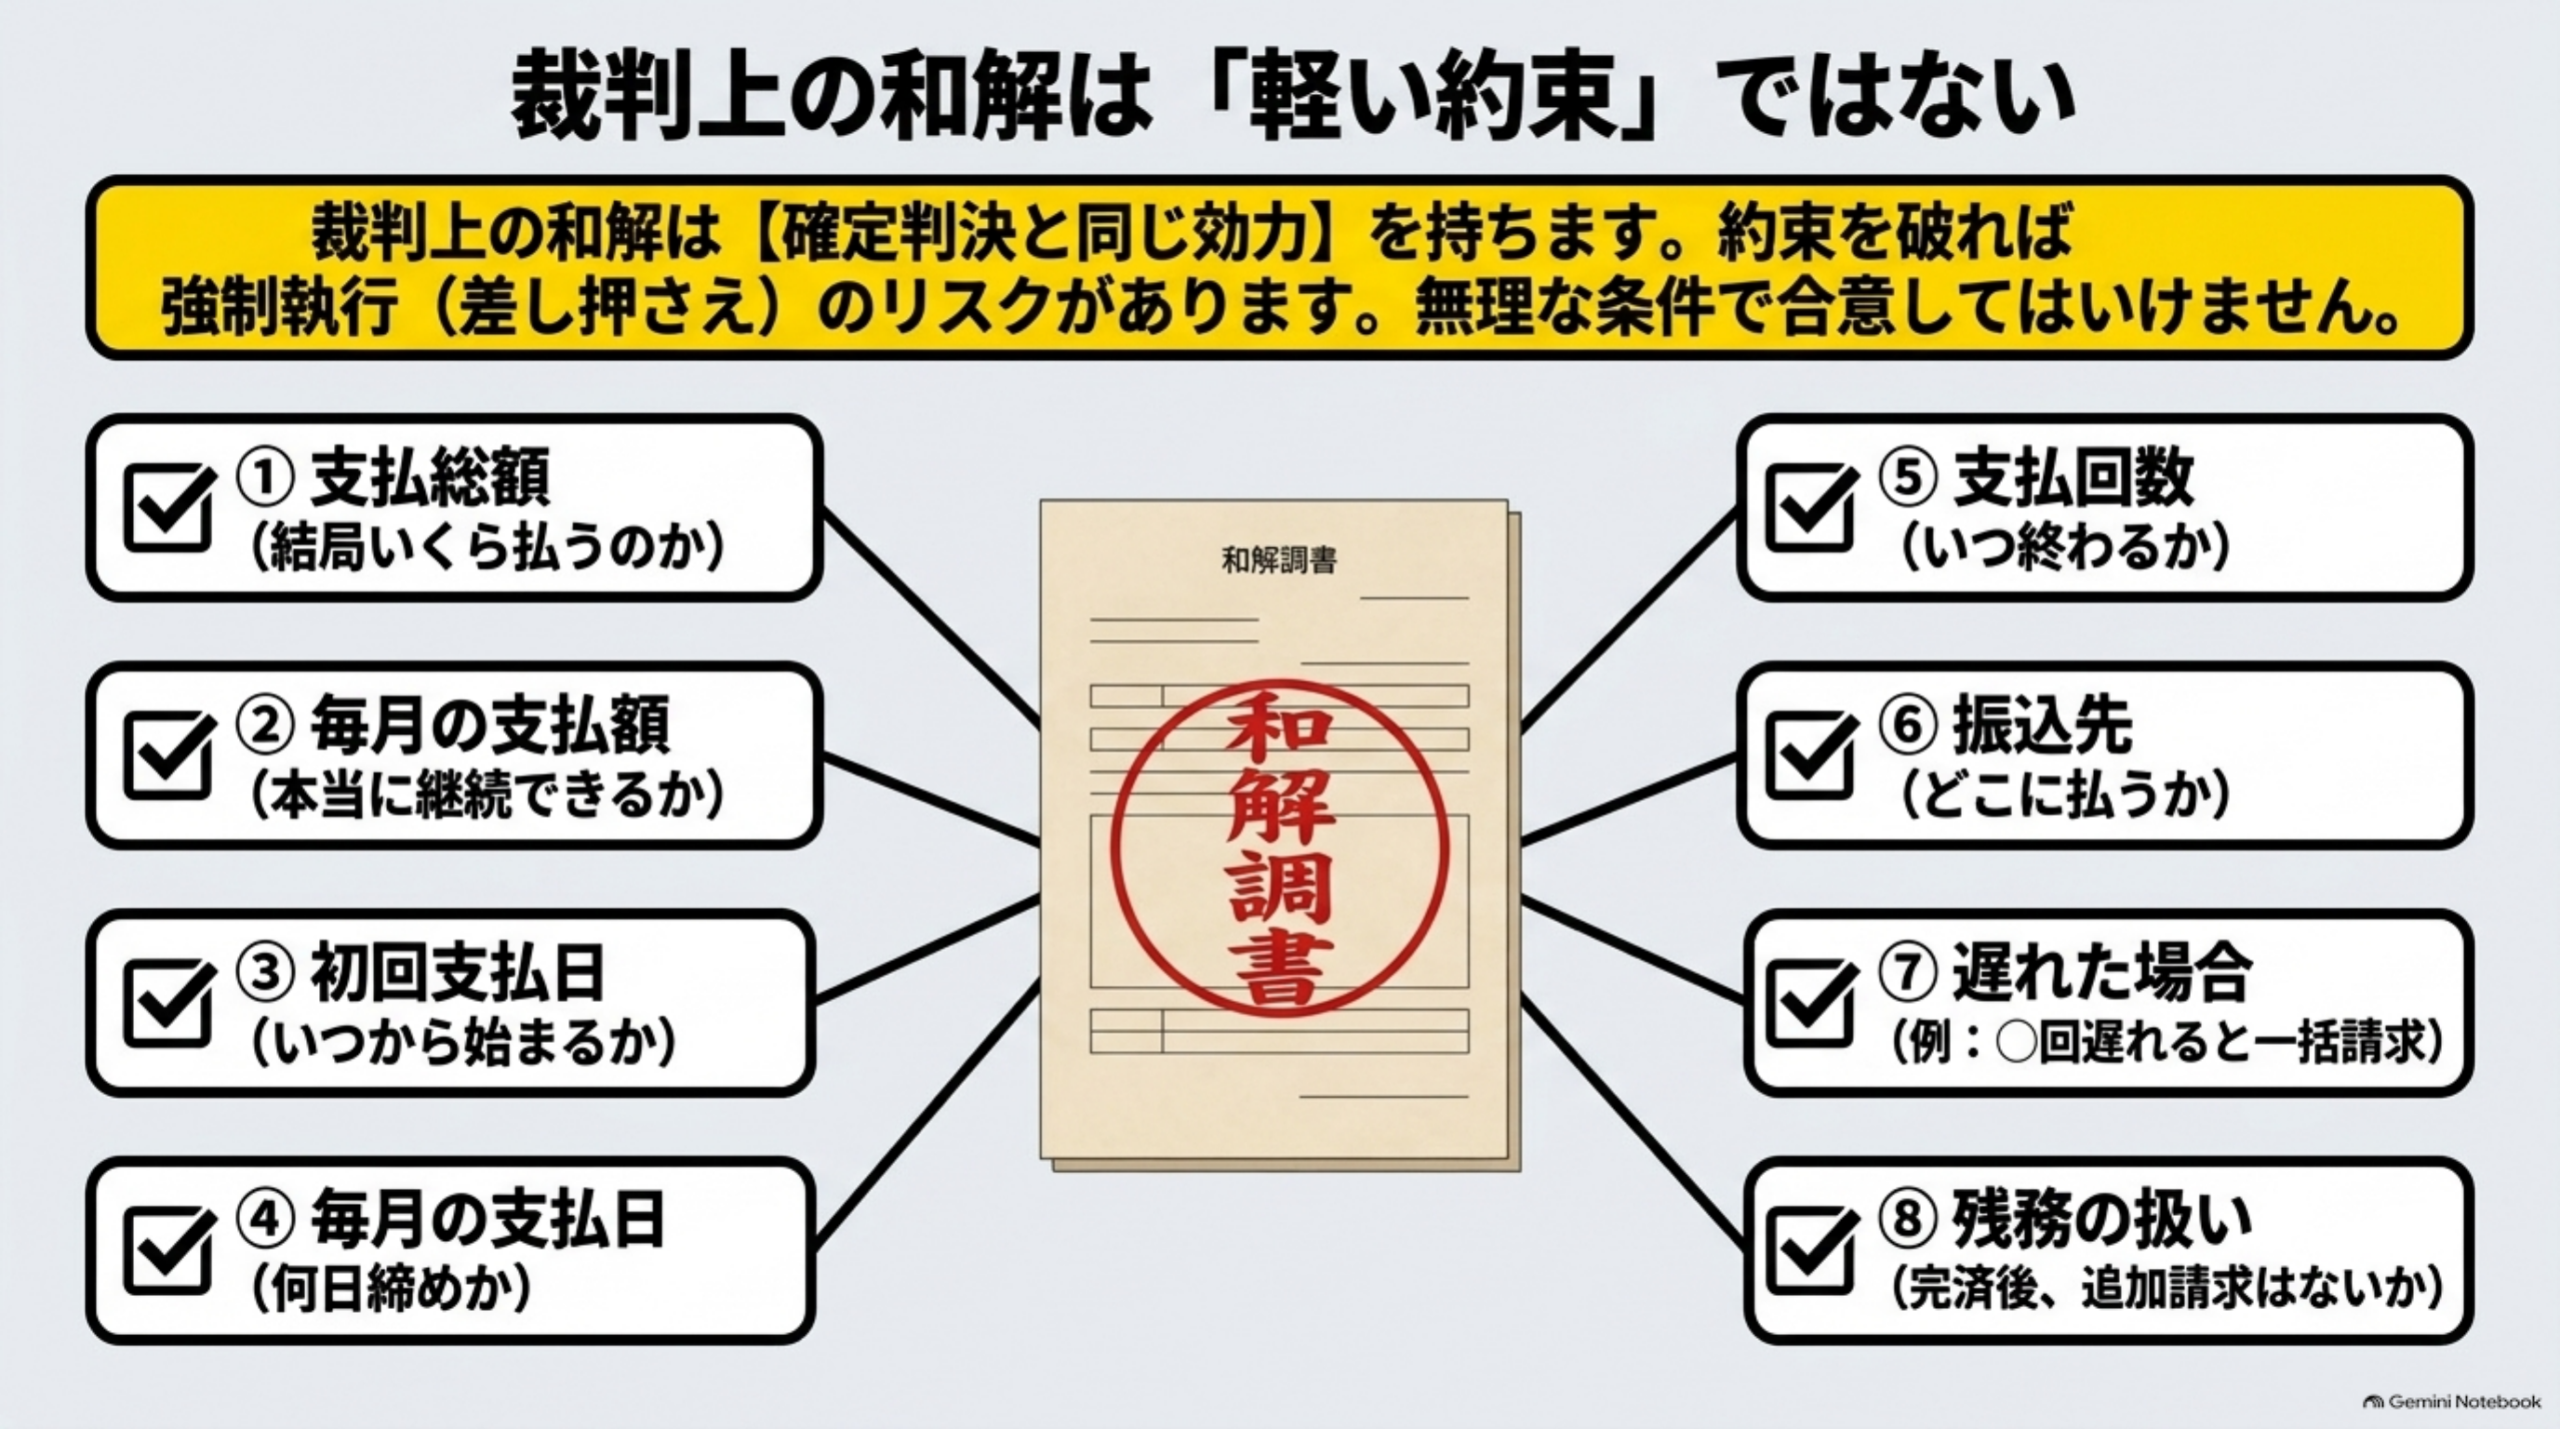
「月々払える金額だけ」を見ないようにしましょう。少なくとも、支払総額(最終的にいくら払うのか)・毎月の支払額(本当に継続できる金額か)・初回支払日(最初の支払いはいつか)・毎月の支払日(何日までに振り込むのか)・支払回数(何回払いになるのか)・振込先(どこへ支払うのか)・遅れた場合(1回支払いが遅れた場合にどうなるのか)・遅延損害金(条件にどのように記載されているのか)・最後まで払った場合(残りの請求関係がどうなるのか)などを確認します。特に、「支払いを○回怠った場合には残額を一括請求する」といった条件が入ることもあります。裁判所が公開している和解条項例にも、分割払いと、一定回数の支払いを怠った場合に残額の支払義務が生じる条項例があります。分からない条件がある場合は、その場で意味を確認してください。
裁判上の和解は「軽い約束」ではない
ここも重要です。裁判上で成立した和解は、確定した判決と同じ効力を持ちます。つまり、「とりあえず和解して、払えなくなったらまた相談すればいい」という程度の約束ではありません。和解した内容どおり支払われない場合、内容によっては強制執行につながる可能性があります。だからこそ、無理な返済額で和解しないことが大切です。
フェーズ9|和解後の支払いを管理する
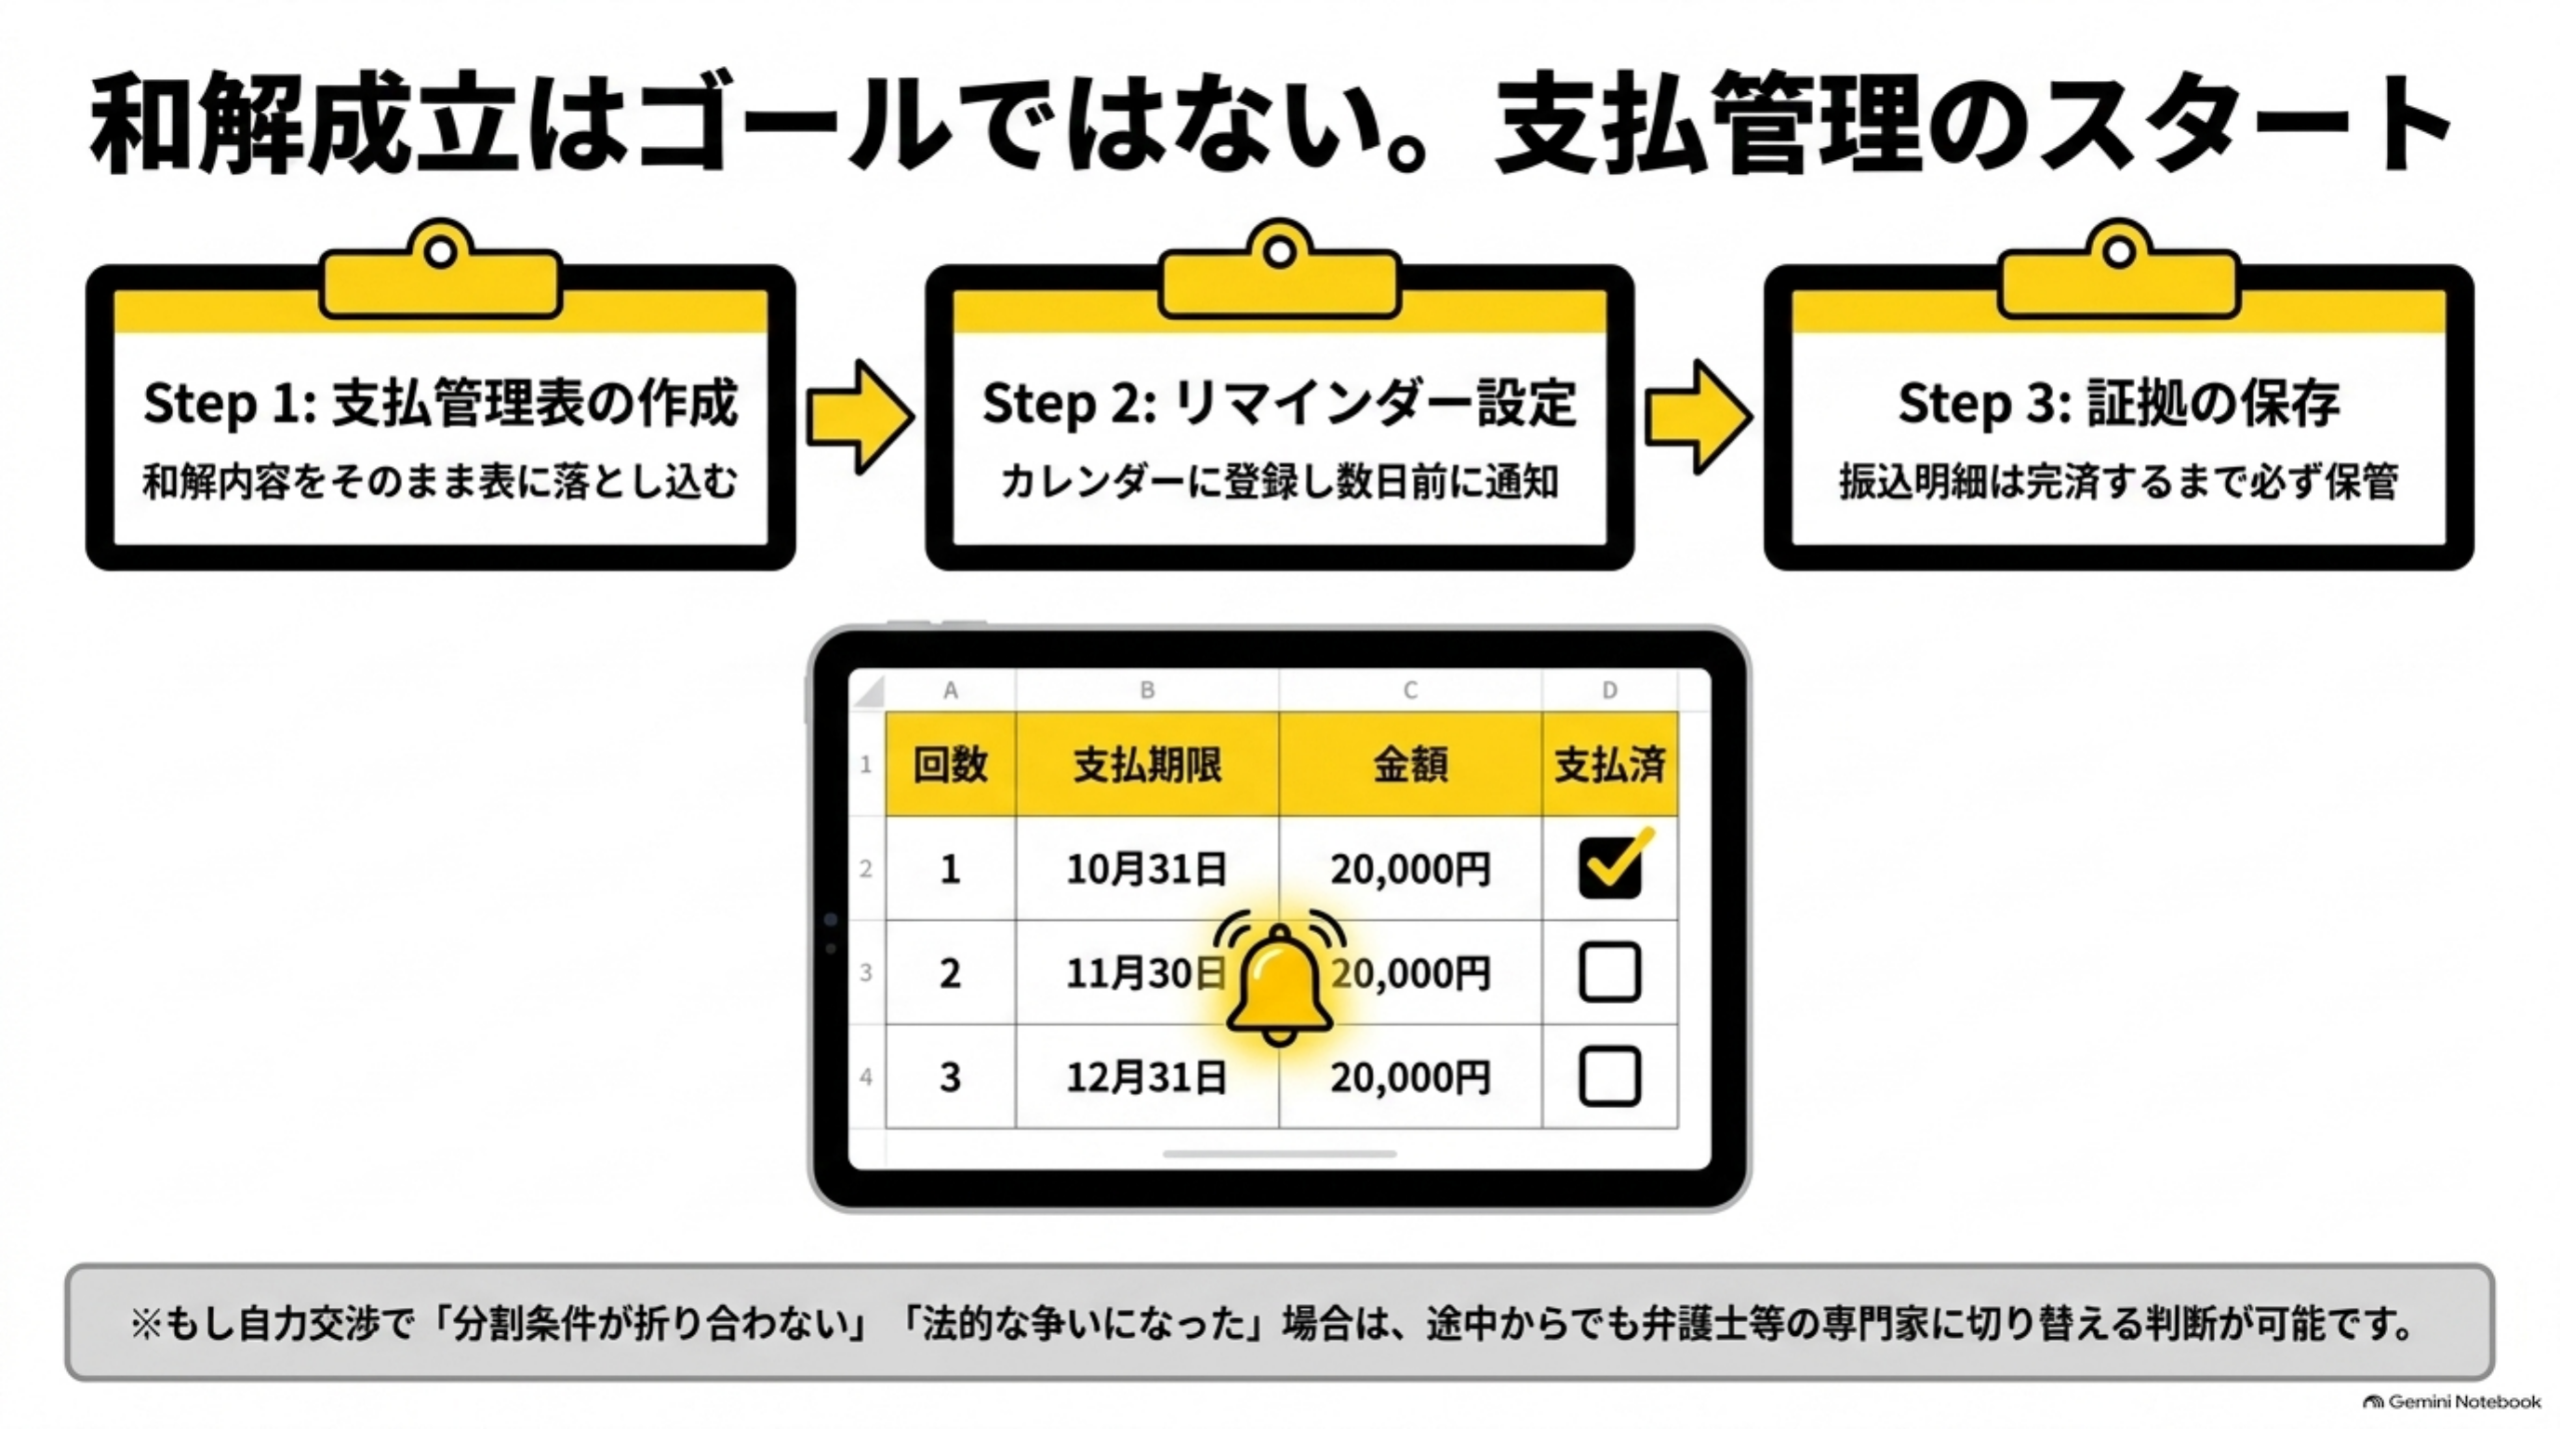
和解が成立したら、終わりではありません。今度は約束どおり支払います。おすすめは、和解内容をそのまま支払管理表にすることです。
| 回 | 支払期限 | 金額 | 支払済 |
|---|---|---|---|
| 1 | 10月31日 | 20,000円 | □ |
| 2 | 11月30日 | 20,000円 | □ |
| 3 | 12月31日 | 20,000円 | □ |
スマートフォンのカレンダーにも毎月登録します。可能であれば、支払日の数日前に通知が来るよう設定しておくと安心です。振込明細や支払記録も、完済するまで残しておきましょう。
分割の話合いがまとまらなかったら?
本人で債権者へ相談しても、「その金額では和解できない」「もっと高い返済額が必要」と言われることがあります。その場合、無理な条件をその場で受け入れる必要はありません。通常の民事訴訟で和解が成立しなければ、そのまま審理が続き、最終的に判決へ進む可能性があります。請求内容について法的な争いが出てきた・自分では書面が作れない・相手の主張が理解できない・分割条件が折り合わない・裁判所から追加の書面提出を求められた、という状態になった場合は、「ここまでは本人でやったが、ここから専門家へ切り替える」という判断もできます。最初から最後まで必ず本人だけで対応しなければならないわけではありません。
本人対応を続けるか迷ったときの判断表
| 状況 | 一般的な判断の目安 |
|---|---|
| 借金に心当たりがある | 本人対応を検討 |
| 金額もおおむね合っている | 本人対応を検討 |
| 一括は無理だが分割なら払える | 分割和解を検討 |
| 金額が大きく違う | 専門家へ相談 |
| 借りた覚えがない | 専門家へ相談 |
| 完済したと思っている | 専門家へ相談 |
| かなり昔の借金 | 連絡・支払い前に専門家へ相談 |
| 時効かもしれない | 専門家へ相談 |
| 他にも多数の借金がある | 債務全体を含めて相談 |
| 答弁書の書き方だけ分からない | 裁判所の手続案内も確認 |
| 法律的に何を主張すべきか分からない | 弁護士等へ相談 |
| 分割条件だけを相談したい | 本人交渉を検討 |
| 和解条件の意味が分からない | 同意前に確認・相談 |
訴状が届いたら、この順番で対応する
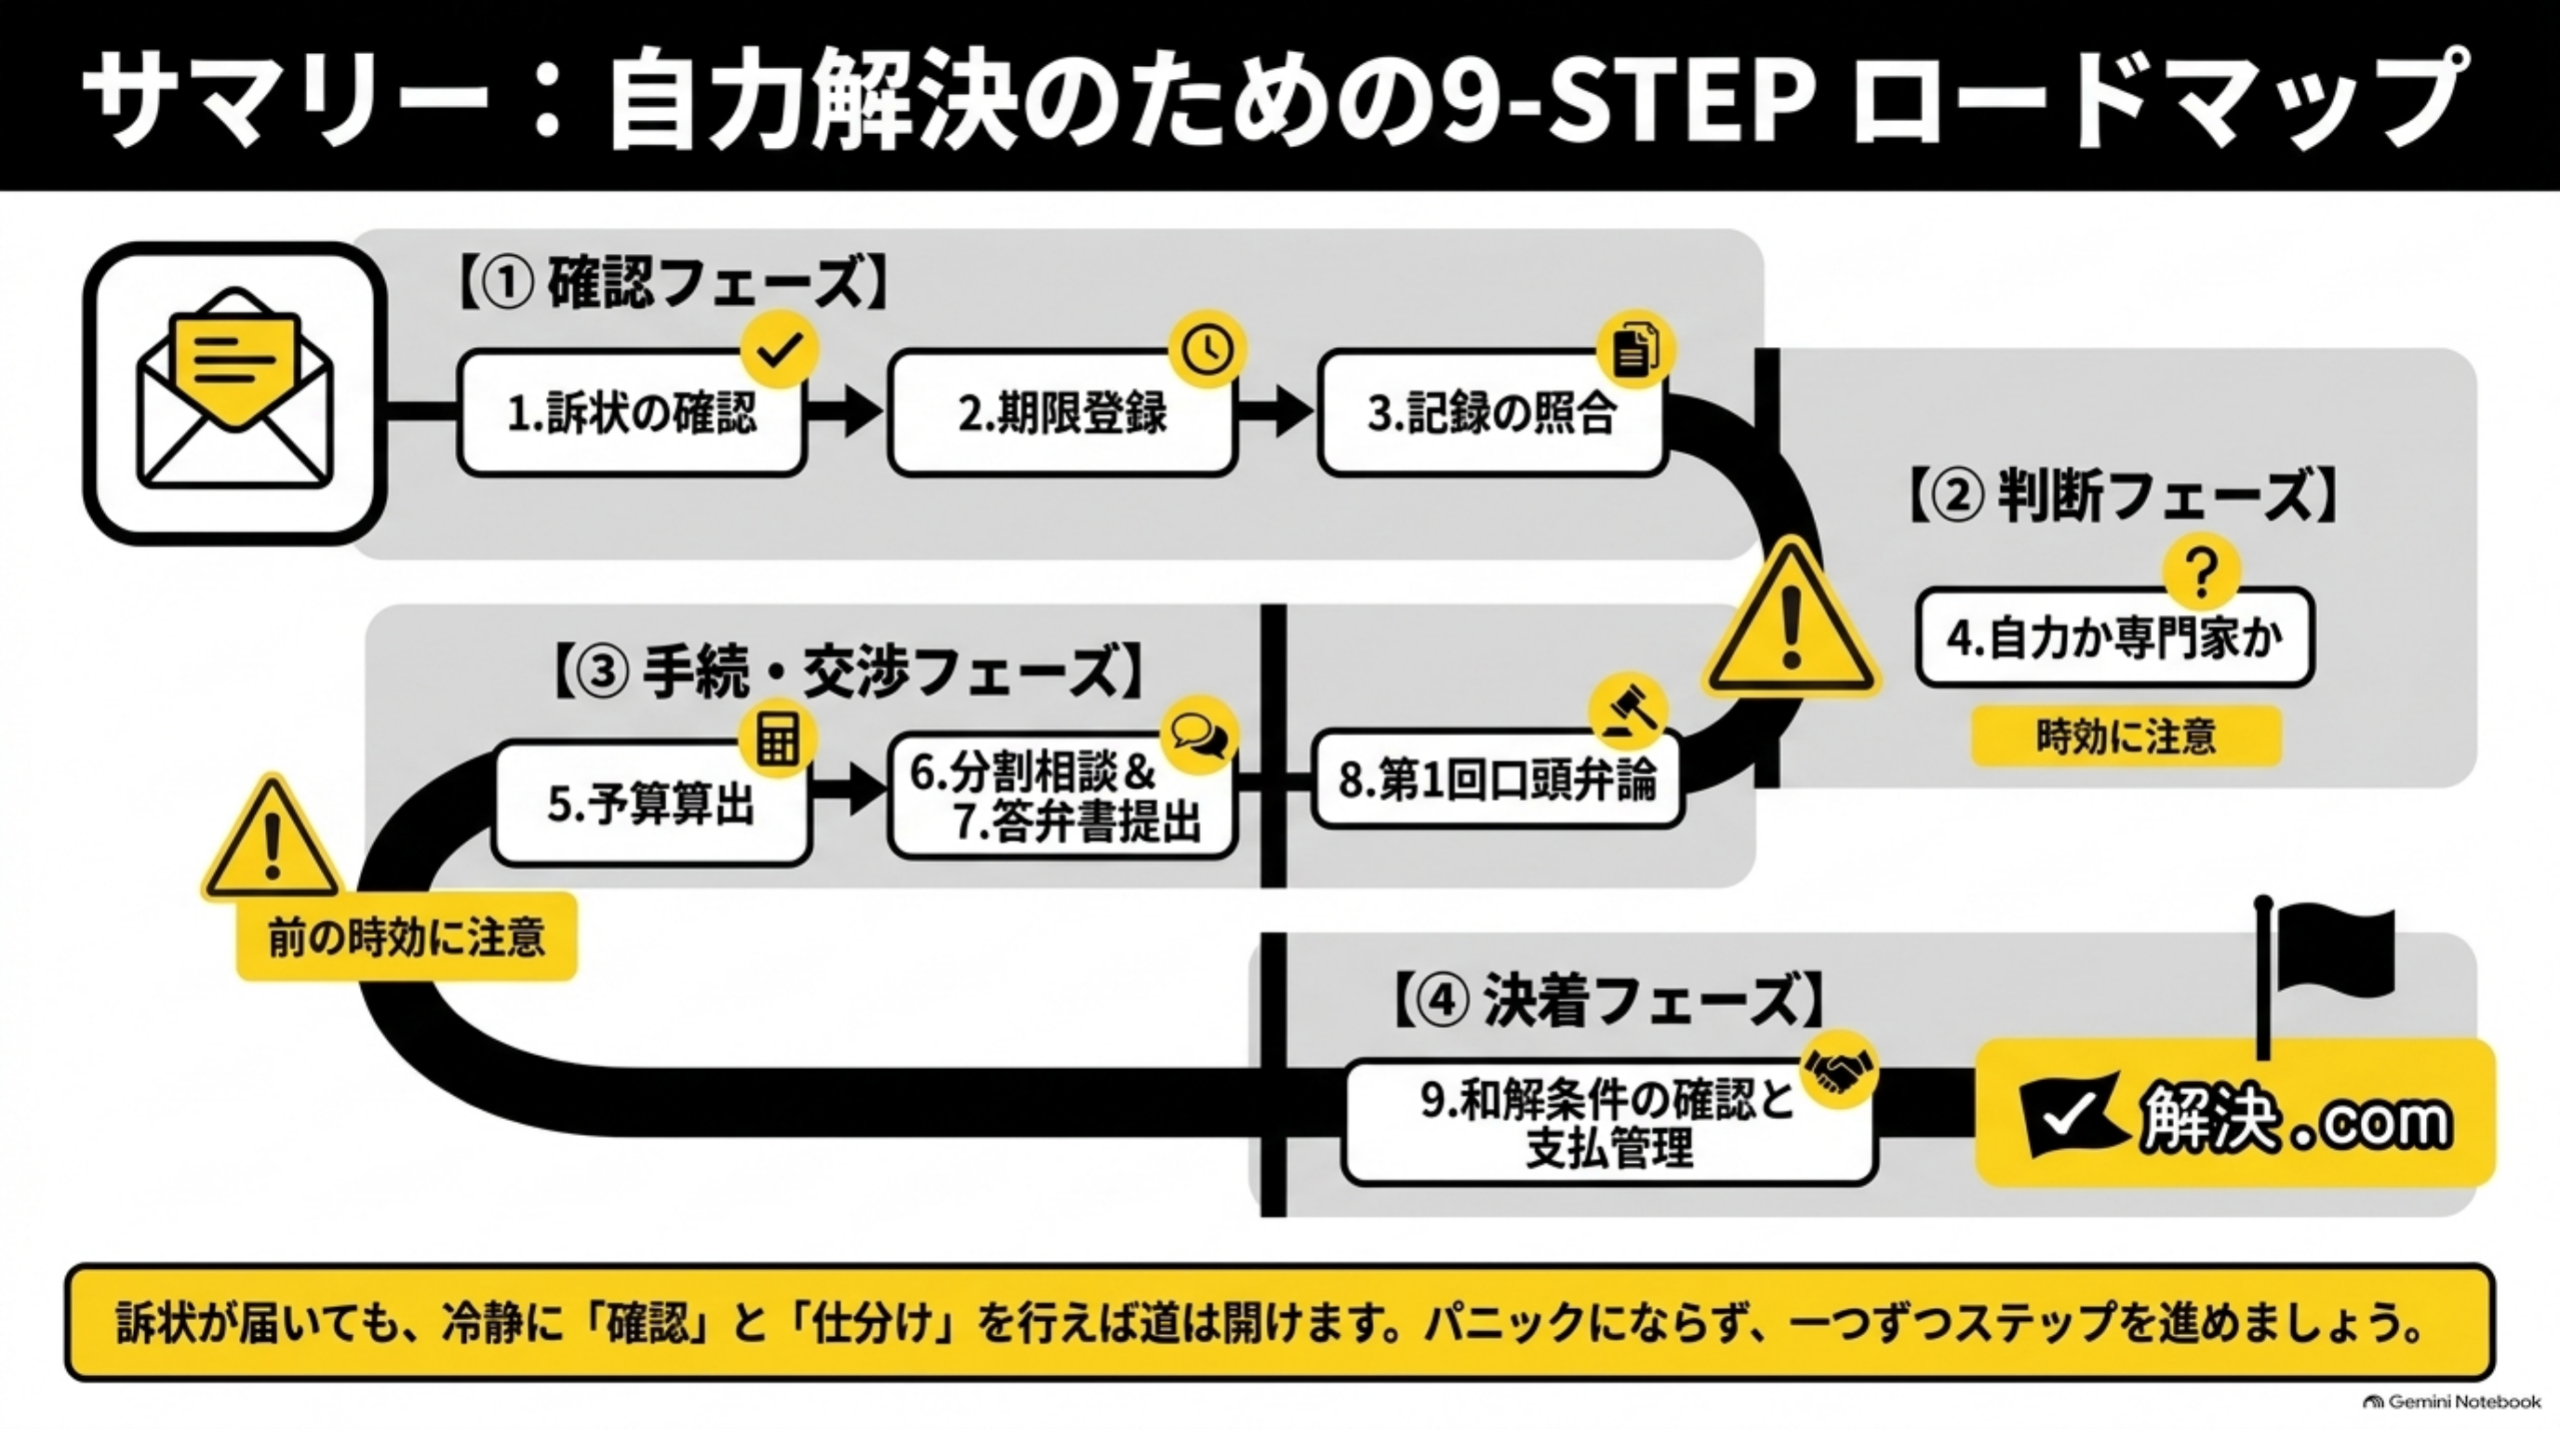
- 本当に「訴状」なのか確認する
- 答弁書期限と第1回期日をカレンダーへ登録する
- 原告・請求額・契約内容・返済履歴を確認する
- 本人対応できる事件なのか判断する
- 請求に大きな争いがなければ、毎月払える金額を計算する
- 必要に応じて債権者へ分割払いを相談する
- 債権者との交渉とは別に、期限までに答弁書を提出する
- 第1回口頭弁論に対応する
- 和解する場合は支払条件を確認する
- 和解後は期限どおり支払い、記録を残す
🏆 獲得バッジ
音声を再生
診断ツールを利用
シミュレーターを利用
チェックリスト全完了
まとめ|パニックにならず、一つずつステップを進める
カイピヨくんの一言
裁判所から訴状が届いたら、まず「払う・払わない」を決めるんじゃなくて、①期限②請求内容③自分で判断できる内容か、の3つを確認しよう。「よく分からないまま認める」と「怖いから放置する」は、どちらも避けたい対応だよ。
- 裁判所「裁判手続 民事事件Q&A」
- 裁判所「簡易裁判所の民事事件Q&A」
- 裁判所「民事訴訟で使う書式」
- 裁判所「民事訴訟手続のデジタル化Q&A」
- 裁判所「手続案内について」
- 法テラス「債務、貸付」
- e-Gov法令検索「民法」
※本記事は一般的な民事訴訟手続について整理したものです。個別事件についての法律判断は行っていません。請求内容に争いがある場合や判断が難しい場合は、弁護士等の専門家へ相談してください。
\ 最新情報をチェック /