【FP3級 DAY1】ライフプランニングの基礎
 kaik-2
【FP3級 DAY1】ライフプランニングの基礎
FP3級の学習はここからスタート!人生とお金の設計図を理解しよう!
通勤中やスキマ時間に、音声でFP3級について学習できます
※音声と記事の内容は同じです。お好みの方法で学習してください
🎯 今日のテーマ
「ライフプランニングの基本概念を理解する」
→ 人生の夢や目標を実現するための資金計画の考え方を身につけましょう!
📗 学習ポイント
🔹 ライフプランニングとは?
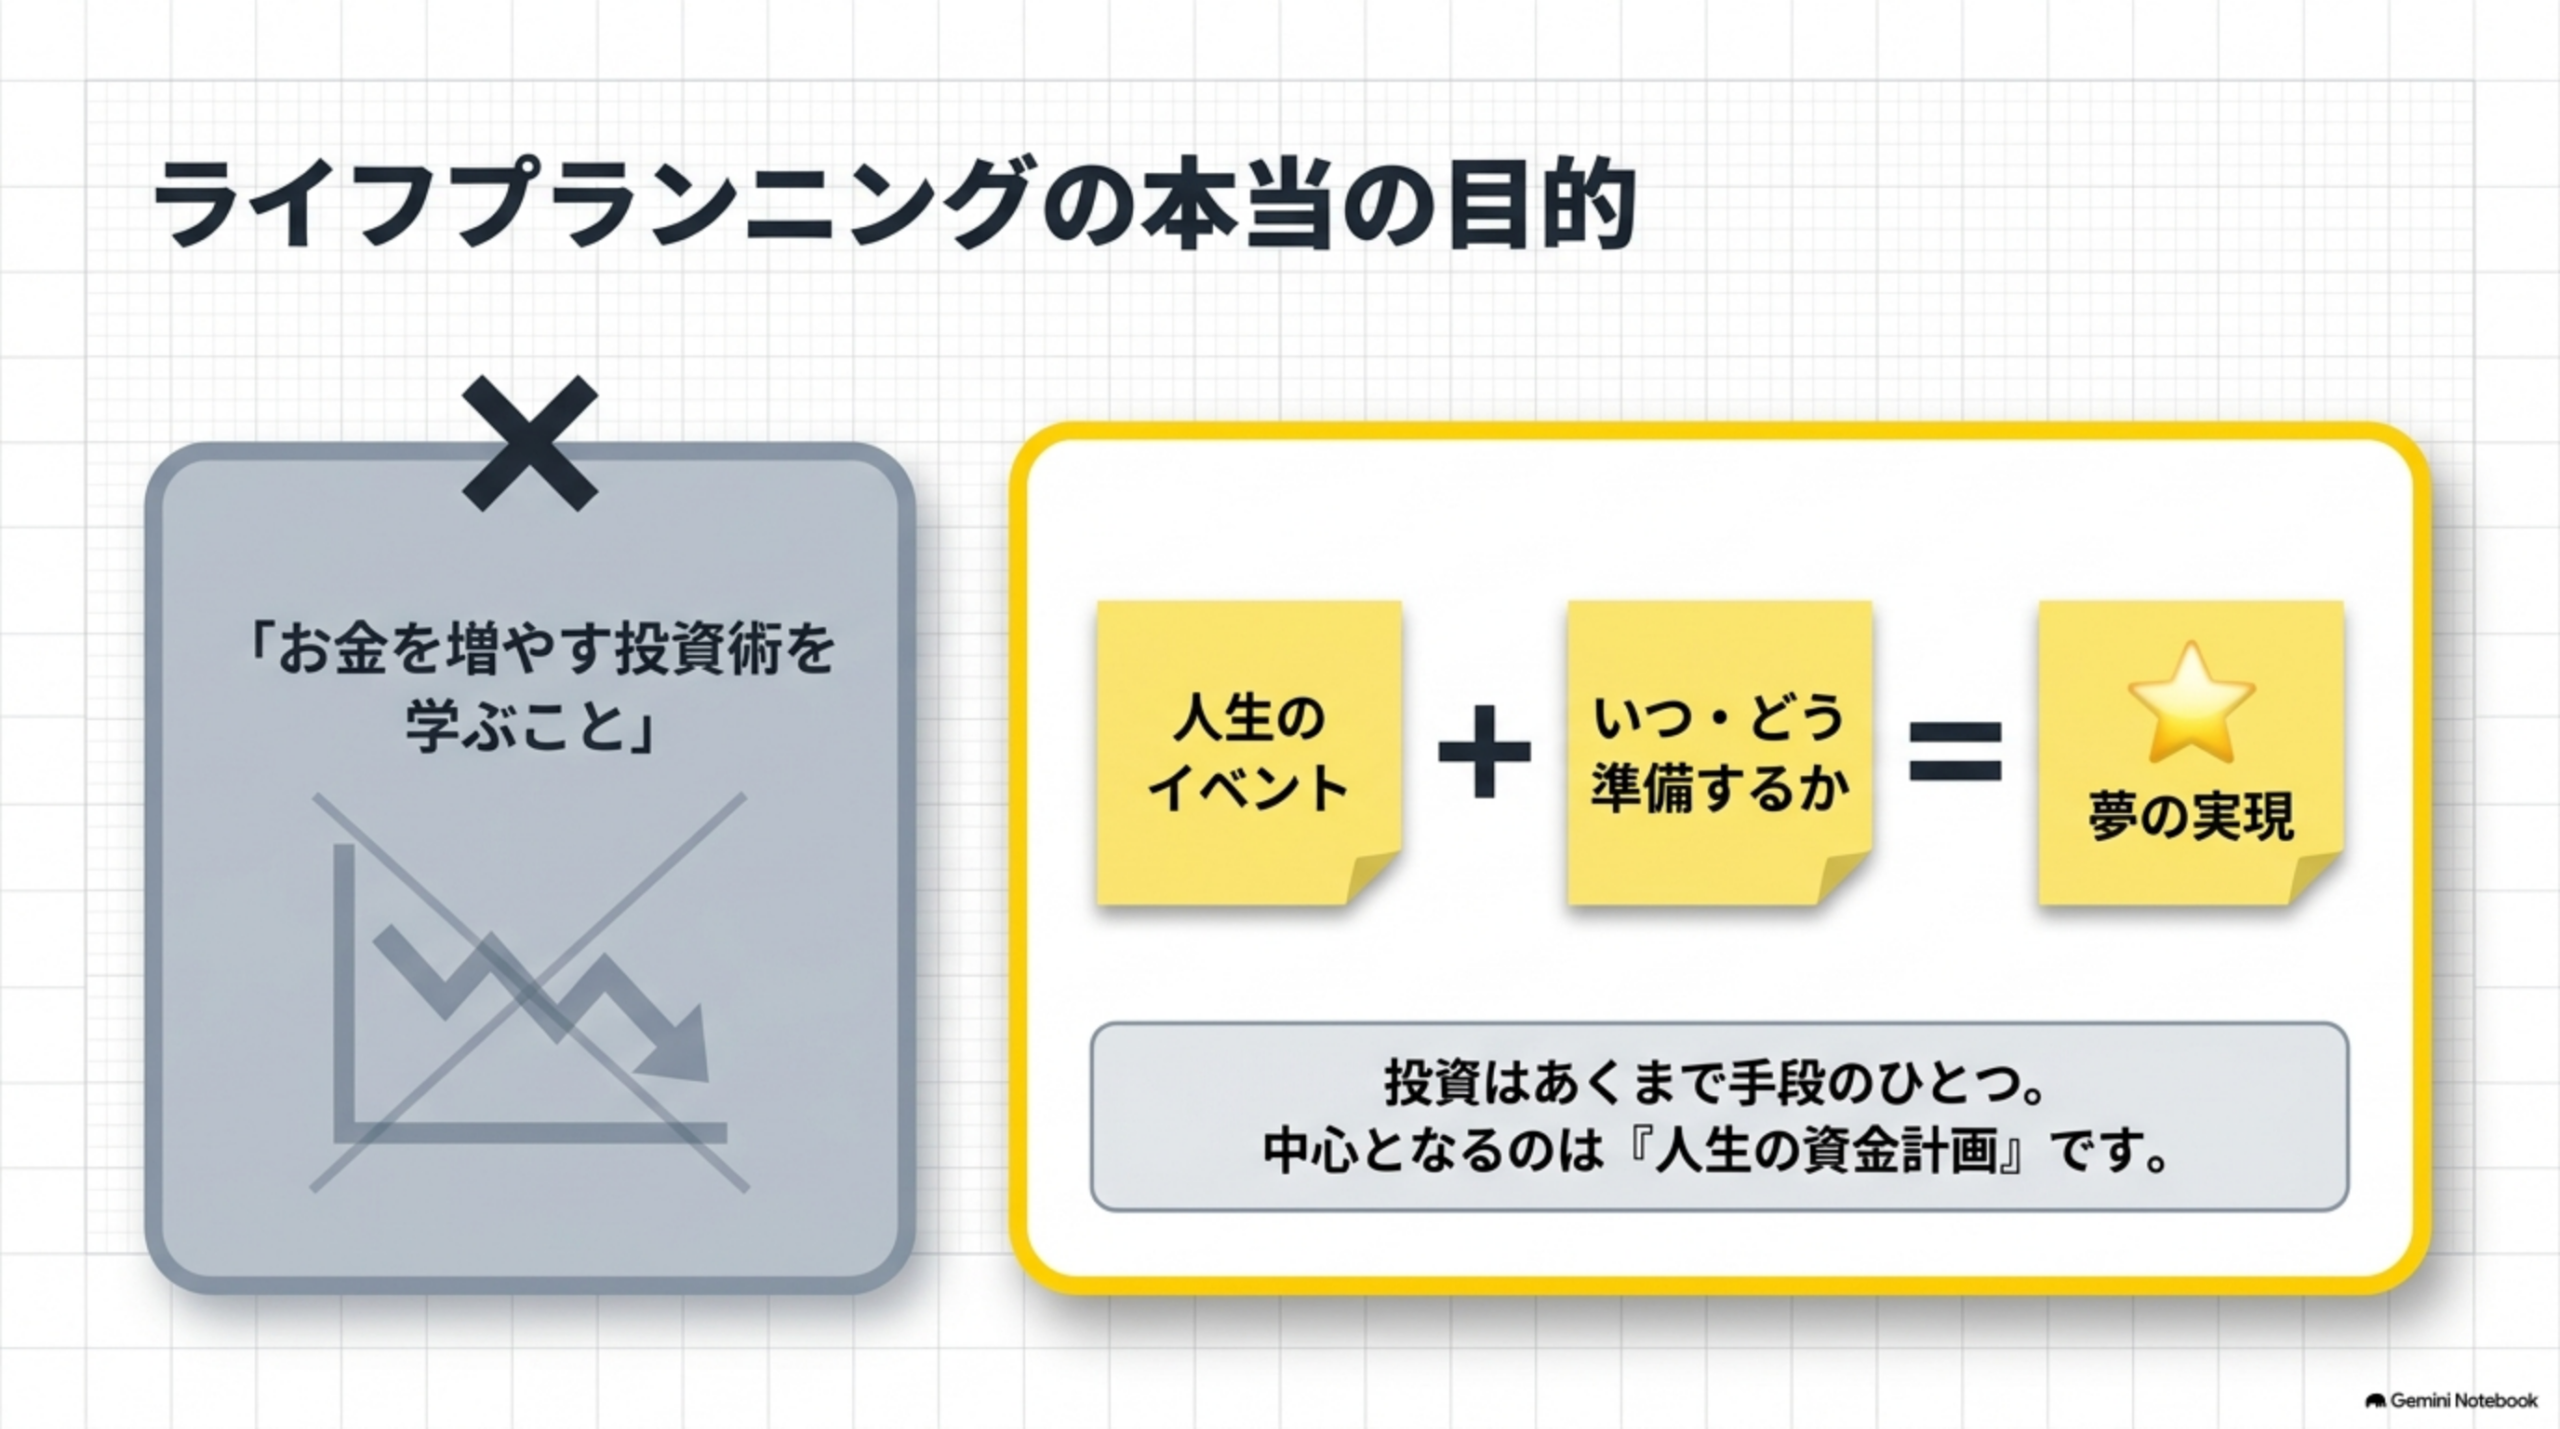
ライフプランニングとは、人生の夢や目標を実現するために、必要なお金を「いつ・いくら・どのように準備するか」を考える作業です。
ポイントは、単に「貯金を増やす」「投資をする」といった方法から考えるのではなく、先にどんな人生を送りたいのかを整理することです。たとえば「5年後に住宅を購入したい」「子どもを大学まで進学させたい」「60代以降も旅行を楽しみたい」といった希望があれば、必要な時期と金額を逆算して準備方法を考えます。
この3つを一緒に見ることで、「なんとなく不安」だった将来のお金を、具体的な行動へ変えやすくなります。
🔹 ライフプランは一度作って終わりではない
ライフプランは、結婚・出産・転職・住宅購入・独立・介護などの変化によって前提が変わります。そのため、最初から完璧な計画を作るよりも、現在の状況をもとに仮の計画を作り、定期的に見直すことが重要です。
🔹 人生にかかるお金の例
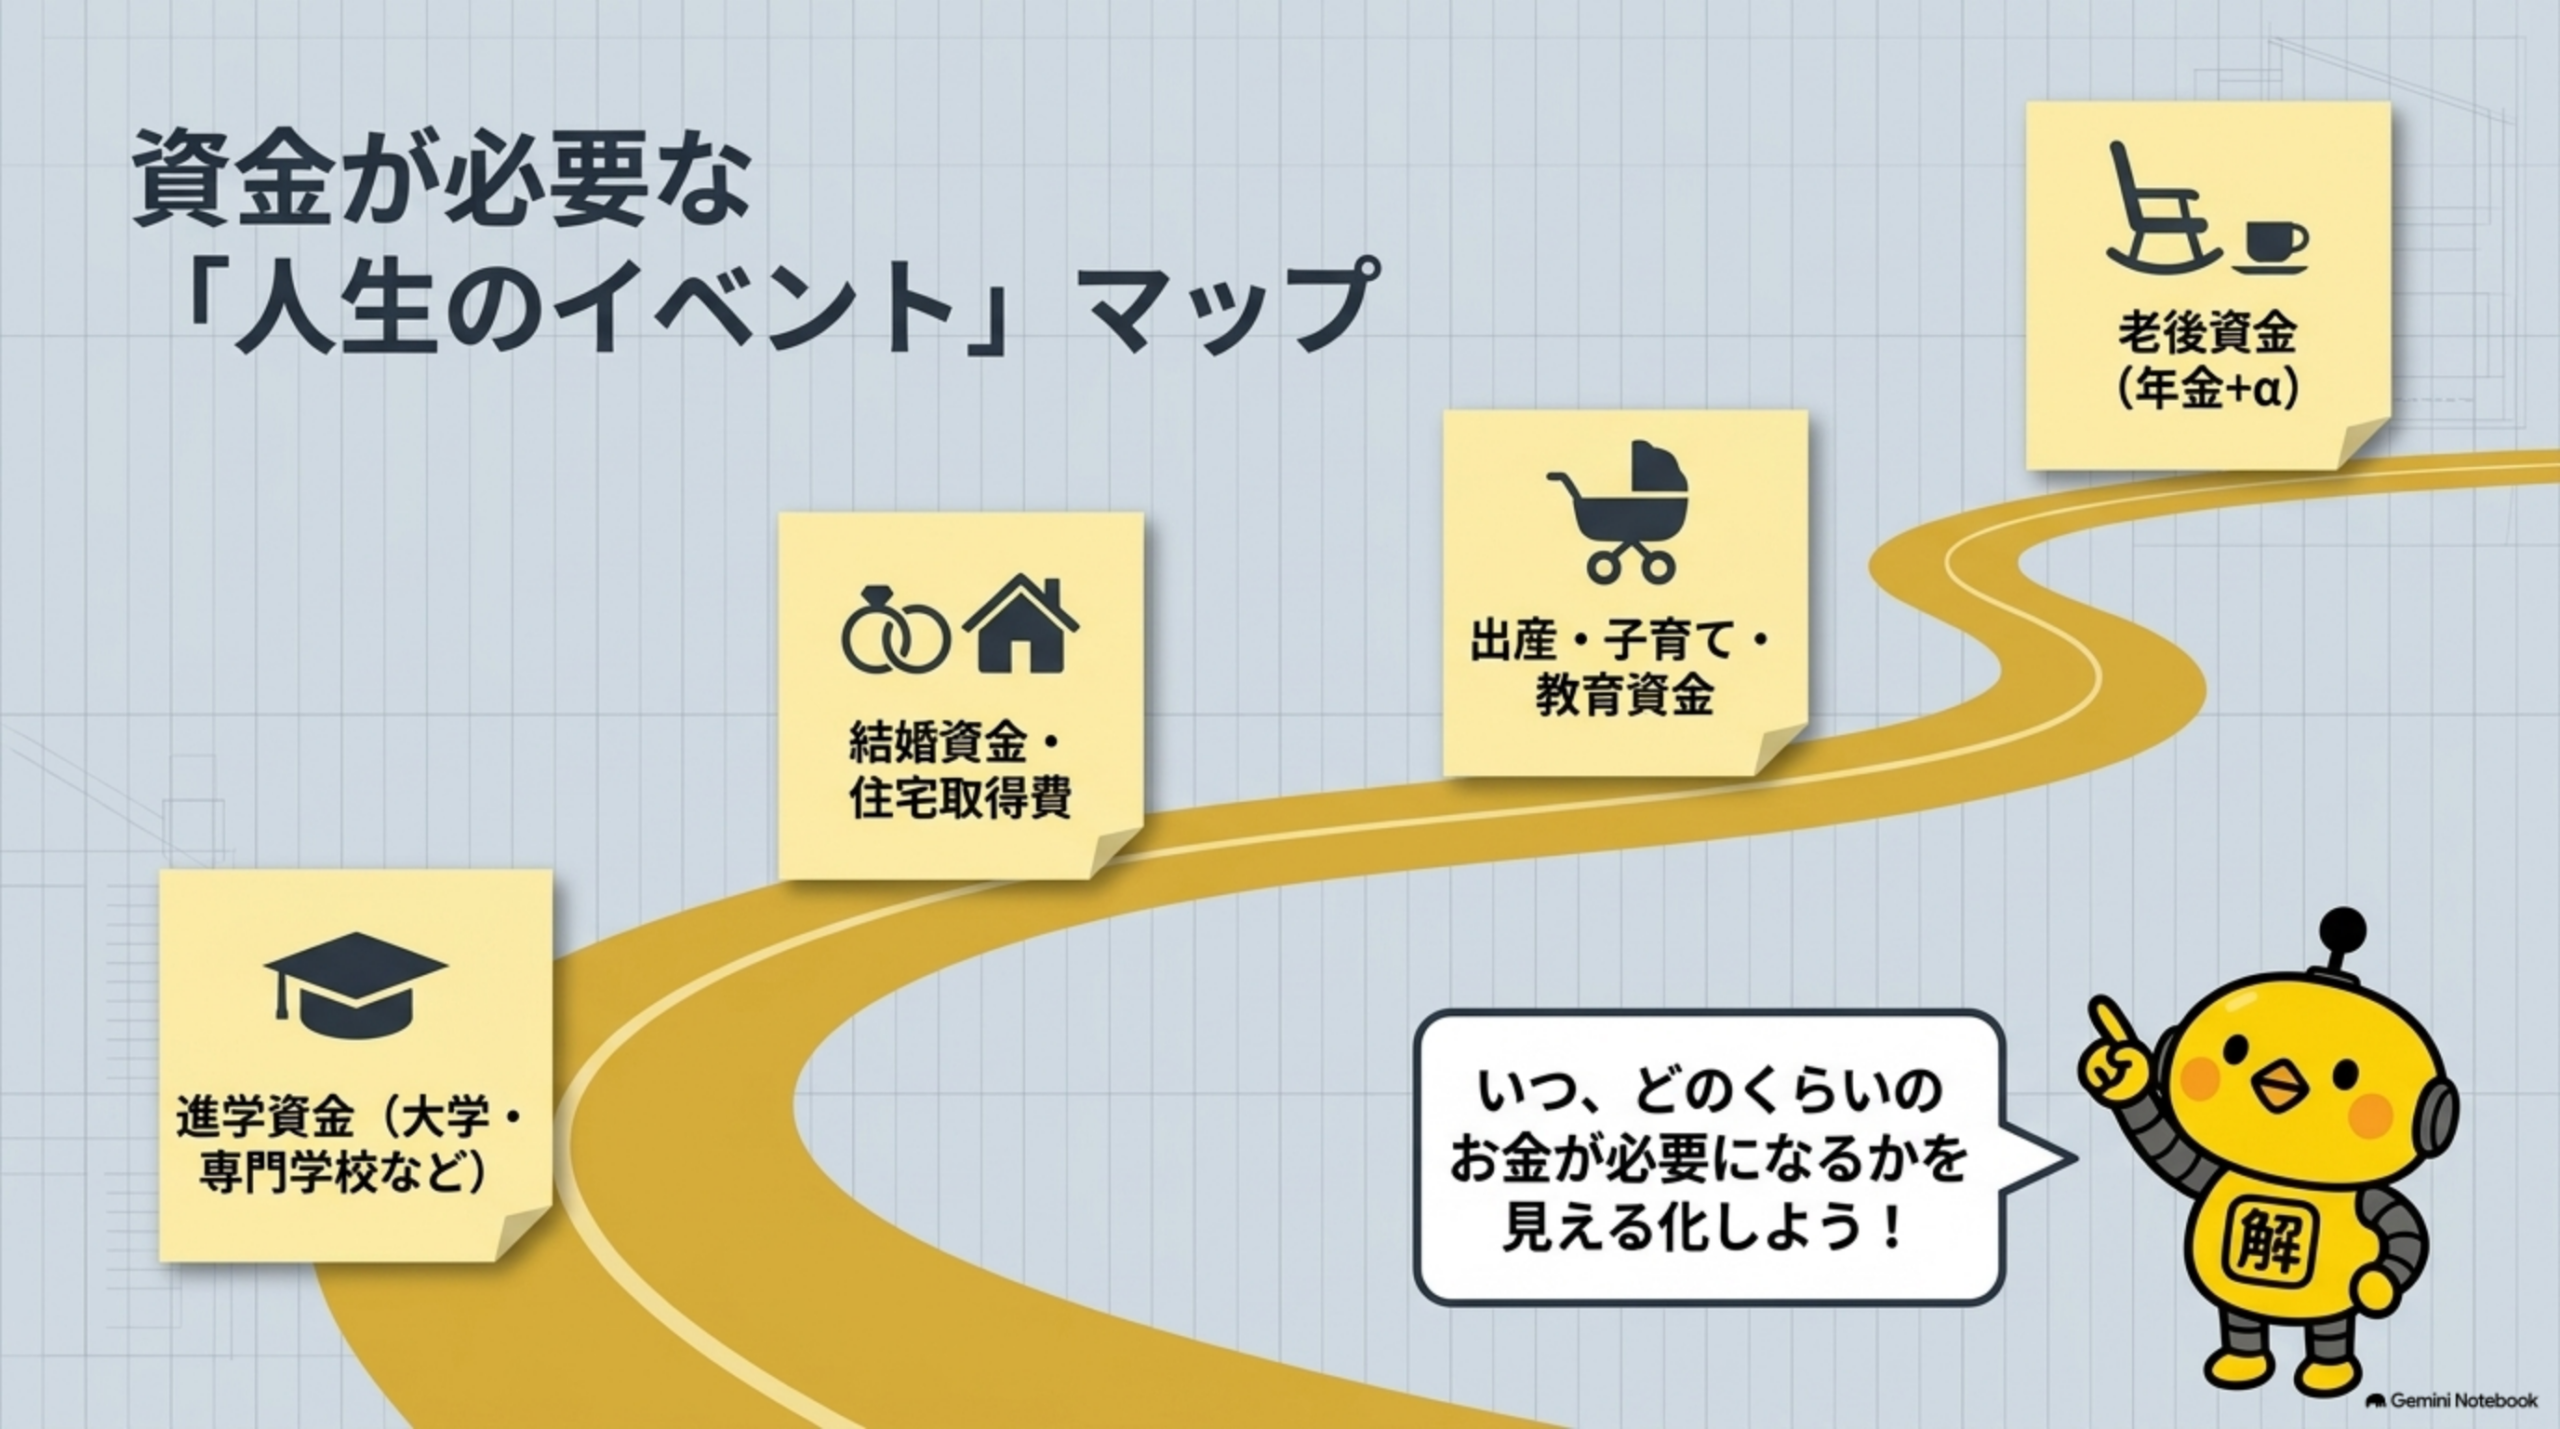
- 進学資金(大学・専門学校など)
- 結婚資金・住宅取得費
- 出産・子育て・教育資金
- 老後資金(年金+α)
こうした支出は、毎月の生活費とは違い、数年〜数十年単位で準備するものが多いのが特徴です。ライフプランニングでは、イベントを時系列で並べて「何年後に、どの程度の支出が見込まれるか」を確認します。
🔹 ライフイベント表とは?
ライフイベント表は、本人や家族の将来予定を年ごとに整理した表です。まずイベントを見える化し、その後に必要資金を加えることで、キャッシュフロー表を作る土台になります。
| 時期の例 | ライフイベント | 考えておくお金 |
|---|---|---|
| 3年後 | 子どもの進学 | 入学金・授業料・通学費など |
| 5年後 | 住宅購入 | 頭金・諸費用・住宅ローン |
| 20年後 | 退職・老後生活 | 生活費・医療費・公的年金との差額 |
🔹 可処分所得も押さえよう
家計の計画では、額面の年収だけでなく、実際に生活や貯蓄へ回せるお金を見る必要があります。FP3級では、概念として可処分所得も重要です。
「年収500万円だから500万円を自由に使える」わけではありません。税金や社会保険料を差し引いた後の金額を基準に、生活費・住宅費・教育費・貯蓄などを考えるのが基本です。
🔹 重要な表の違い
| 表の種類 | 何を見る表か | イメージ |
|---|---|---|
| ライフイベント表 | 将来の予定・夢・イベントを時系列で整理 | 「いつ何をしたいか」 |
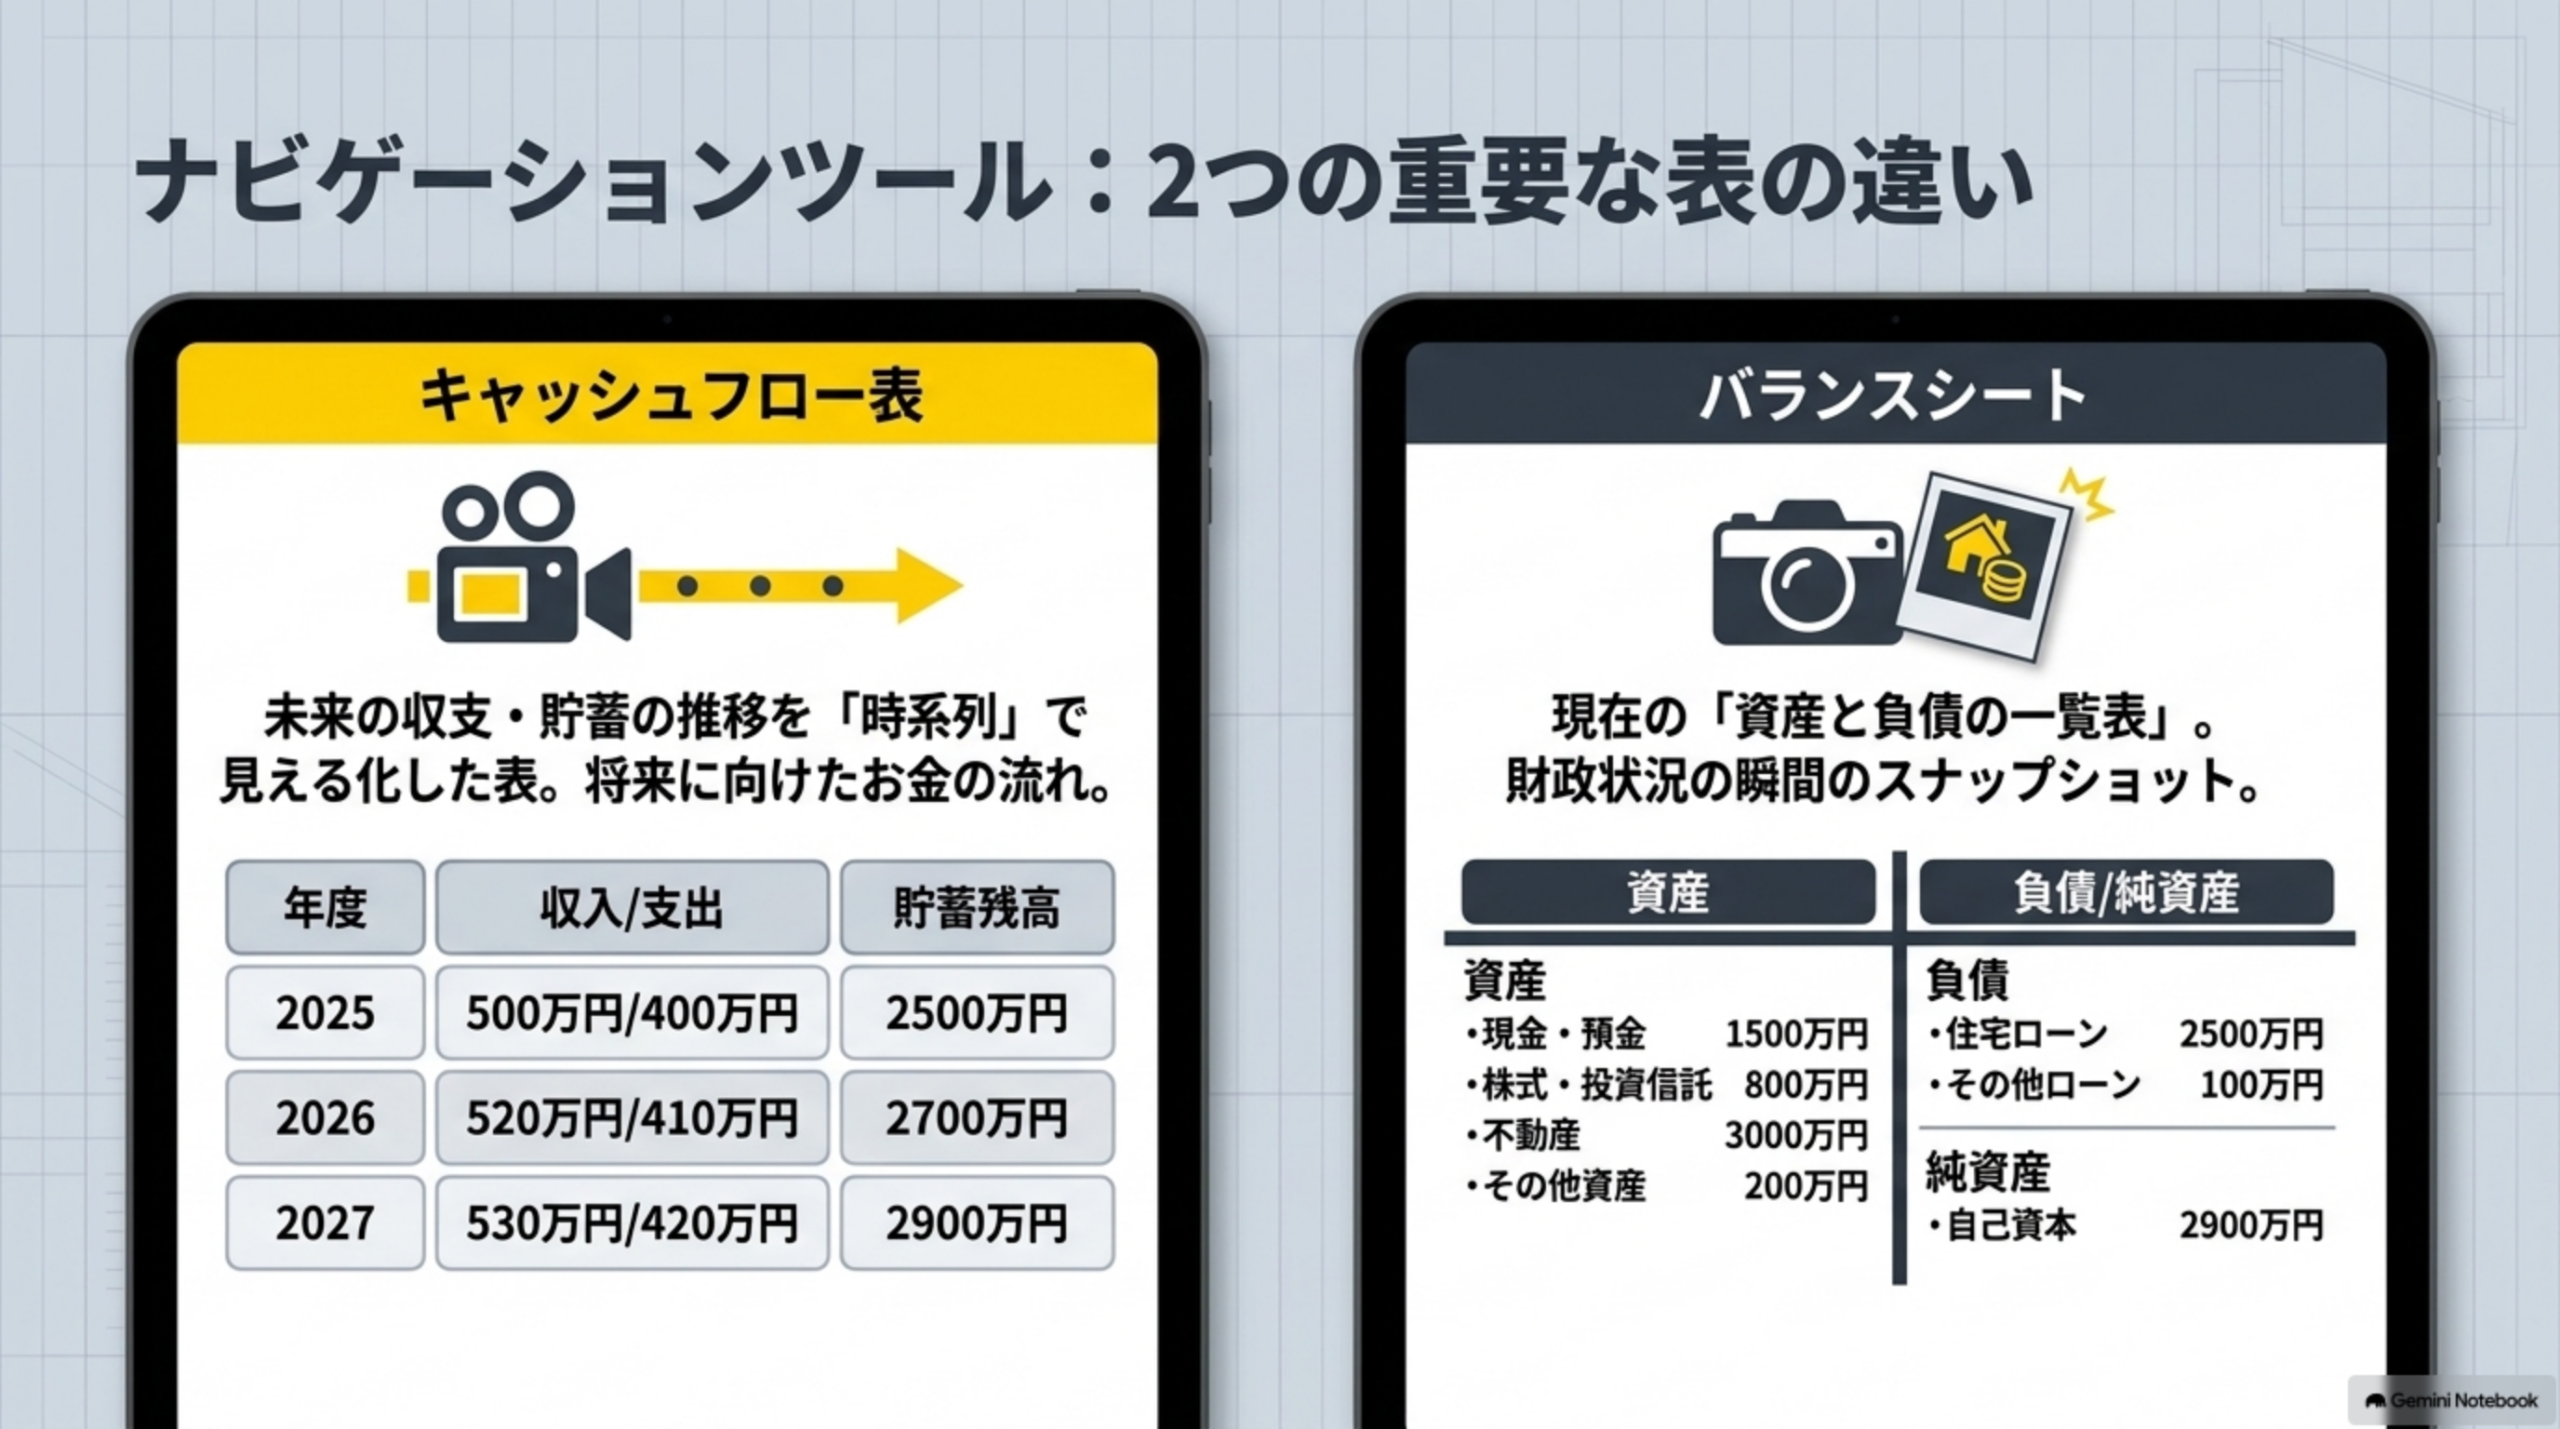
| キャッシュフロー表 | 将来の収入・支出・年間収支・貯蓄残高を時系列で確認 | 「将来のお金の流れ」 |
| 個人バランスシート | ある時点の資産と負債を一覧にして純資産を確認 | 「現在の家計の健康状態」 |
🔹 3つの表はどうつながる?
3つの表は、それぞれ別々に覚えるよりも、作る順番で理解すると分かりやすくなります。
たとえば、住宅購入を5年後のライフイベントとして設定した場合、キャッシュフロー表で「5年後までに頭金を準備できるか」を確認します。一方、現在すでに住宅ローンなどの負債がある場合は、個人バランスシートで資産と負債のバランスを確認します。
🔹 FPの役割
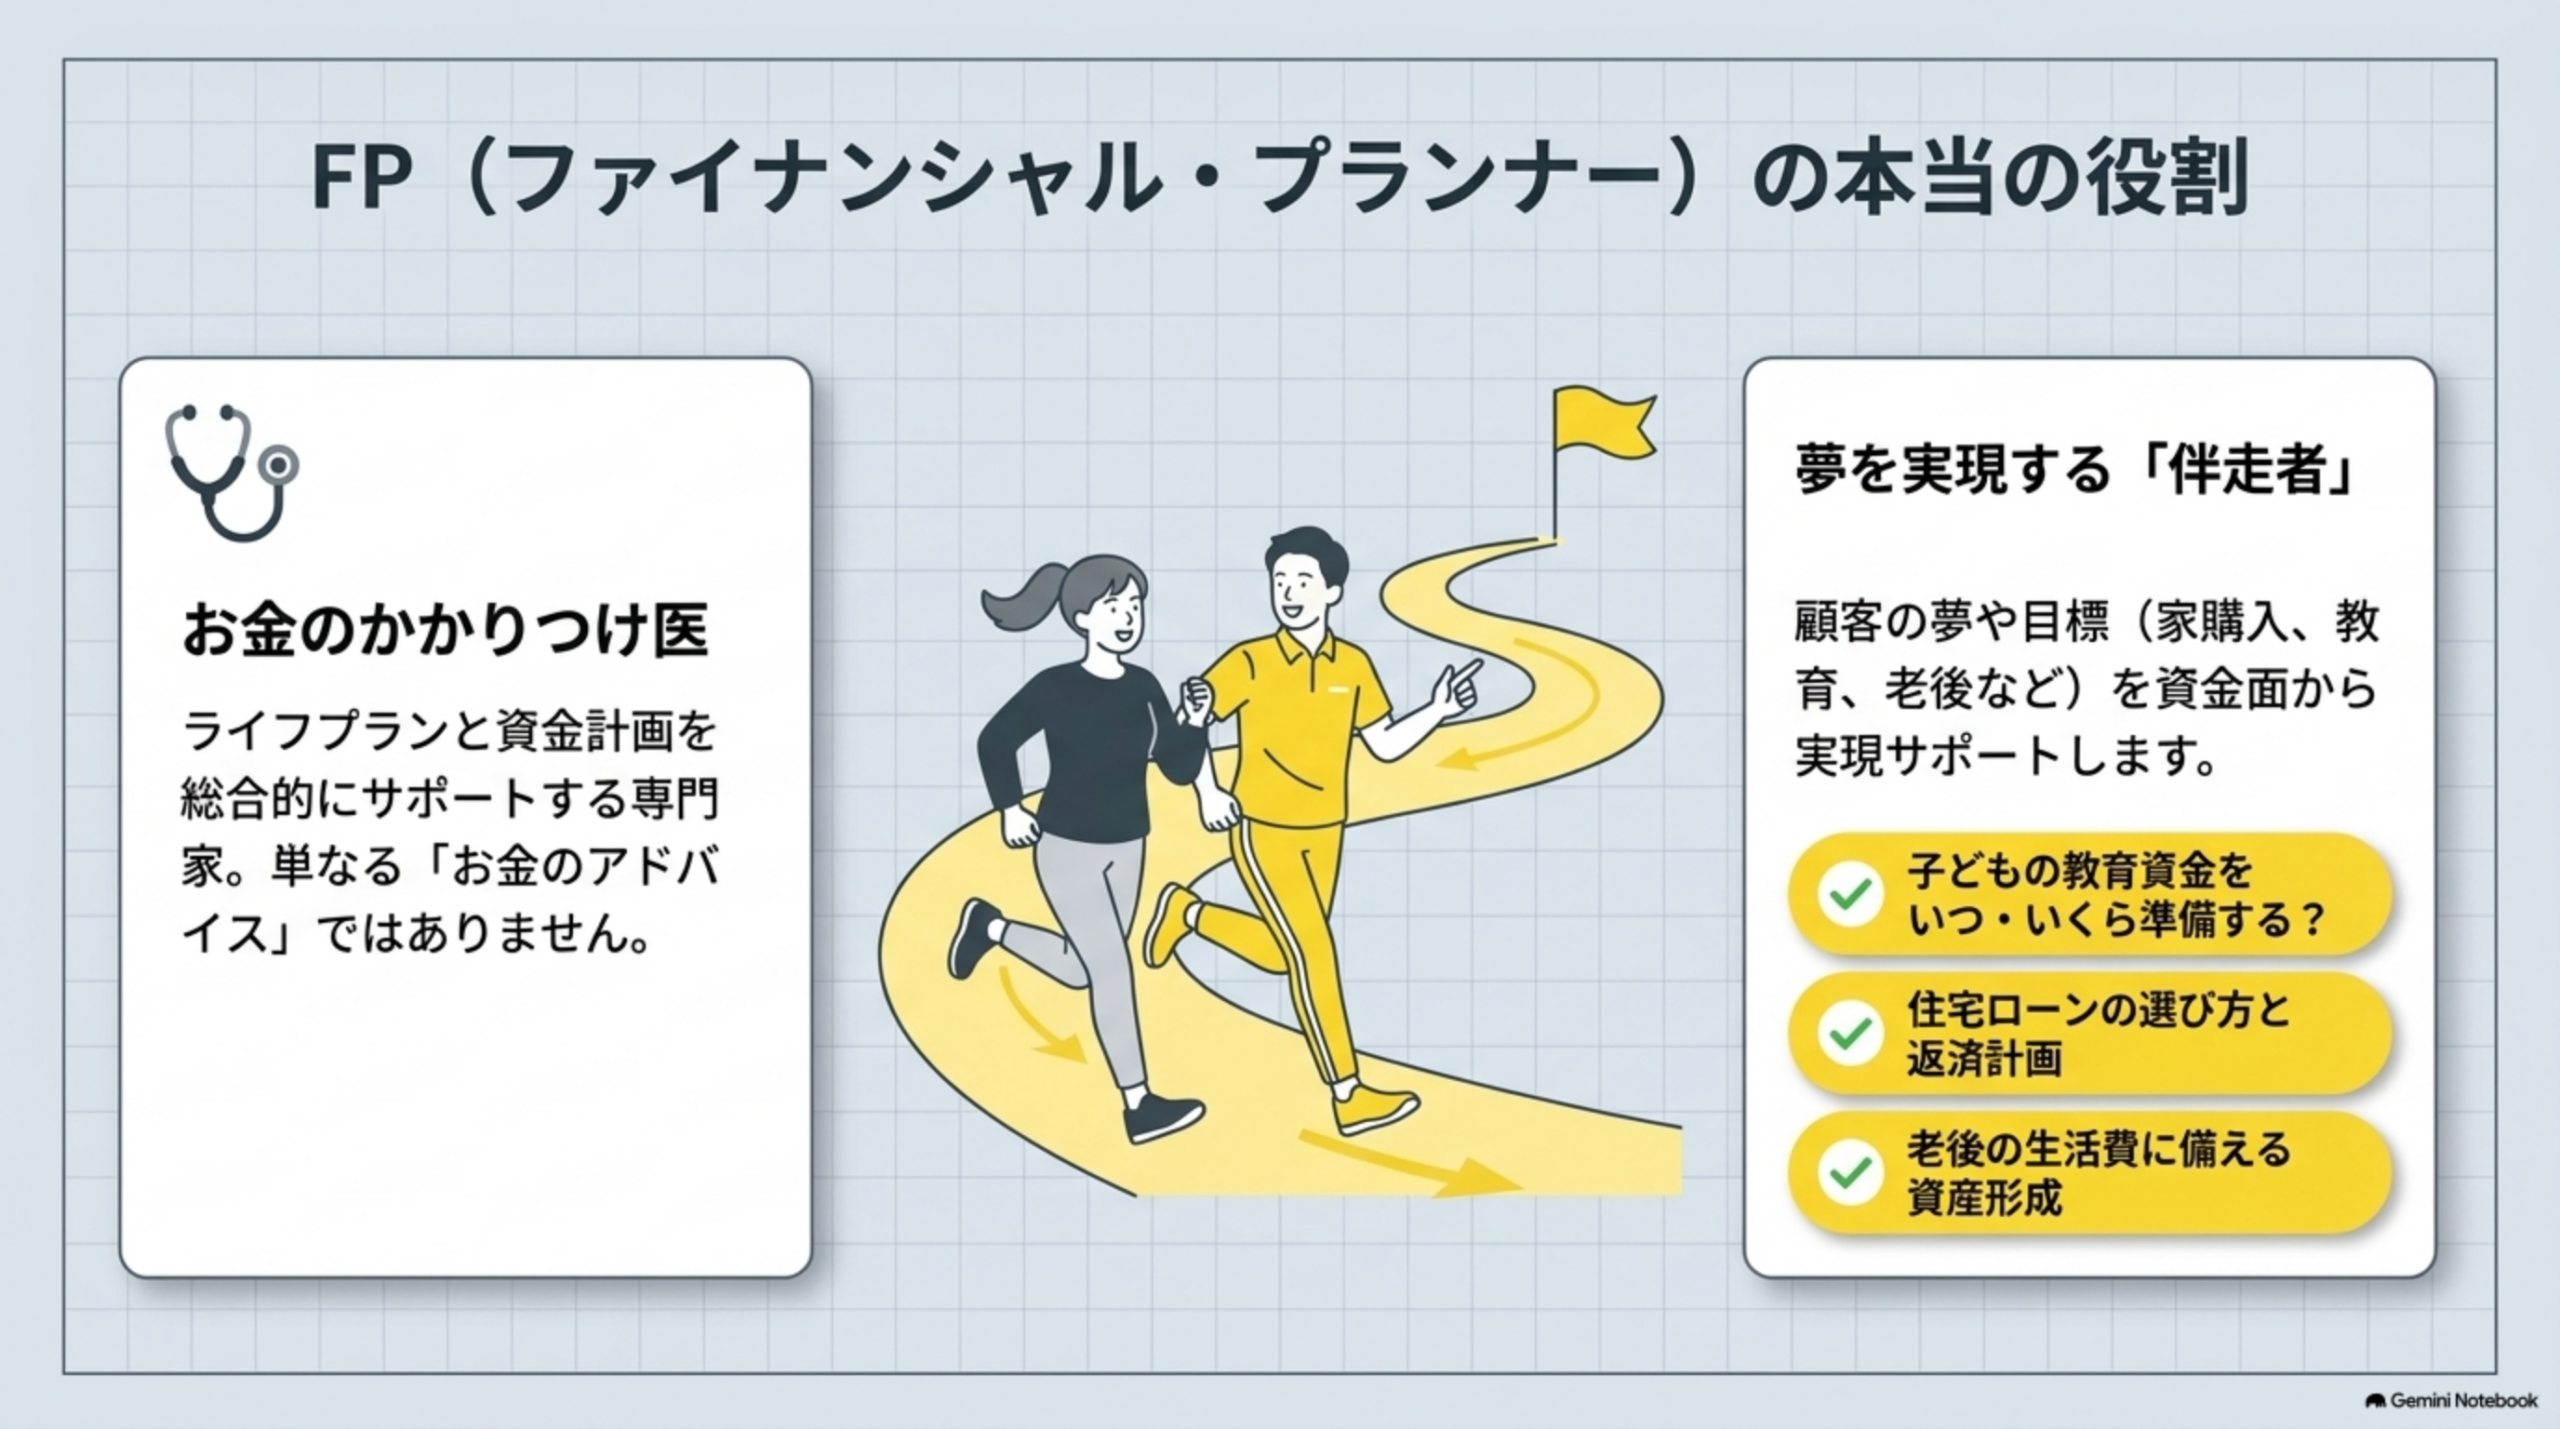
FP(ファイナンシャル・プランナー)は、お金のかかりつけ医として、ライフプランと資金計画をサポートする専門家です。顧客の夢の実現を資金面から支える伴走者の役割を担います。
ライフプランニングでは、最初から金融商品を選ぶのではなく、まず顧客の希望・家族構成・収入・支出・資産・負債・加入している社会保険などを整理し、現状と将来の目標の差を確認します。
どんな人生を送りたいか、目標や優先順位を整理。
収入・支出・資産・負債・保障などを確認。
将来の資金不足や負担が大きい時期を確認。
貯蓄・保障・住宅・教育・老後などを組み合わせる。
家族や仕事の変化に合わせて計画を更新。
🧠 ポイント解説
「ライフプランニング≠投資術」
お金を増やす投資方法の習得が目的ではなく、人生の各段階で必要な資金をいつ・どう準備するかの計画立案が中心
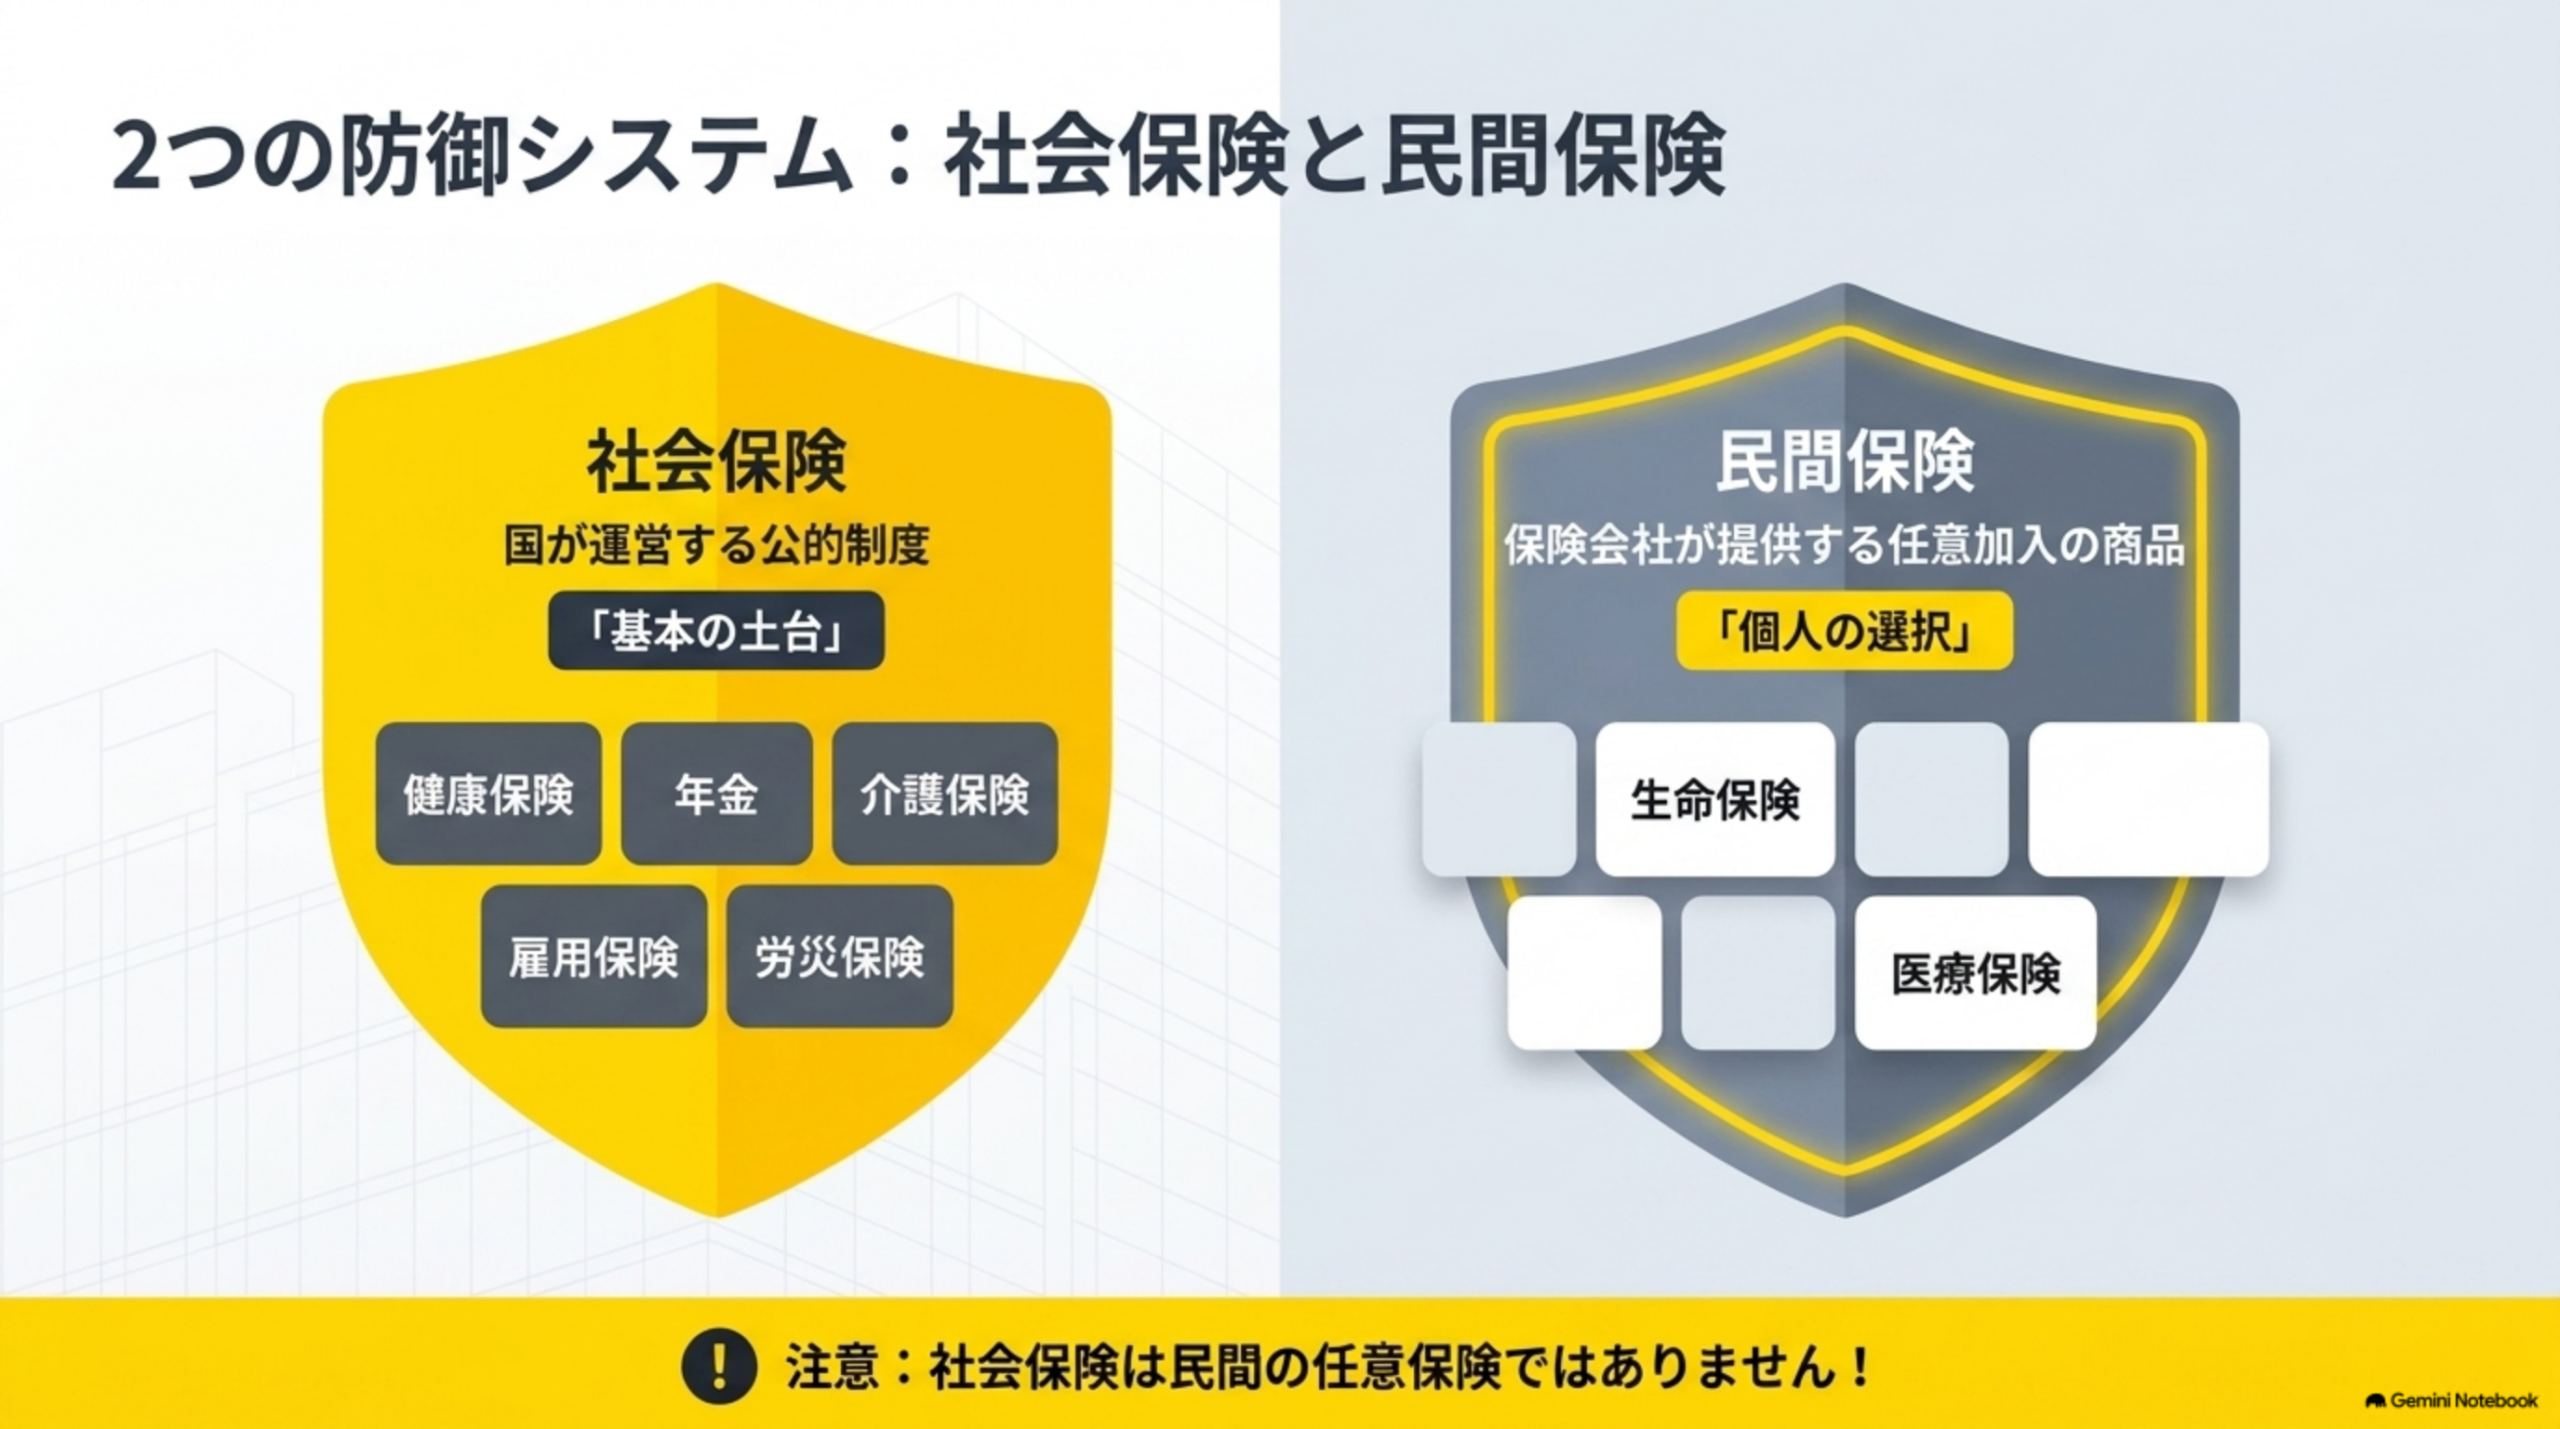
社会保険と民間保険の違い:
- 社会保険:公的な保障制度。健康保険・年金・介護保険・雇用保険・労災保険などを通じて生活上のリスクを支える
- 民間保険:保険会社などが提供する任意加入の保険商品。公的保障だけでは不足すると考える部分を補うために活用する
考える順番も重要:
まず公的保障でどこまでカバーされるかを確認し、そのうえで不足するリスクへの備えを検討します。「不安だから最初に民間保険へ加入する」のではなく、ライフプラン全体の中で必要性を判断するのが基本です。
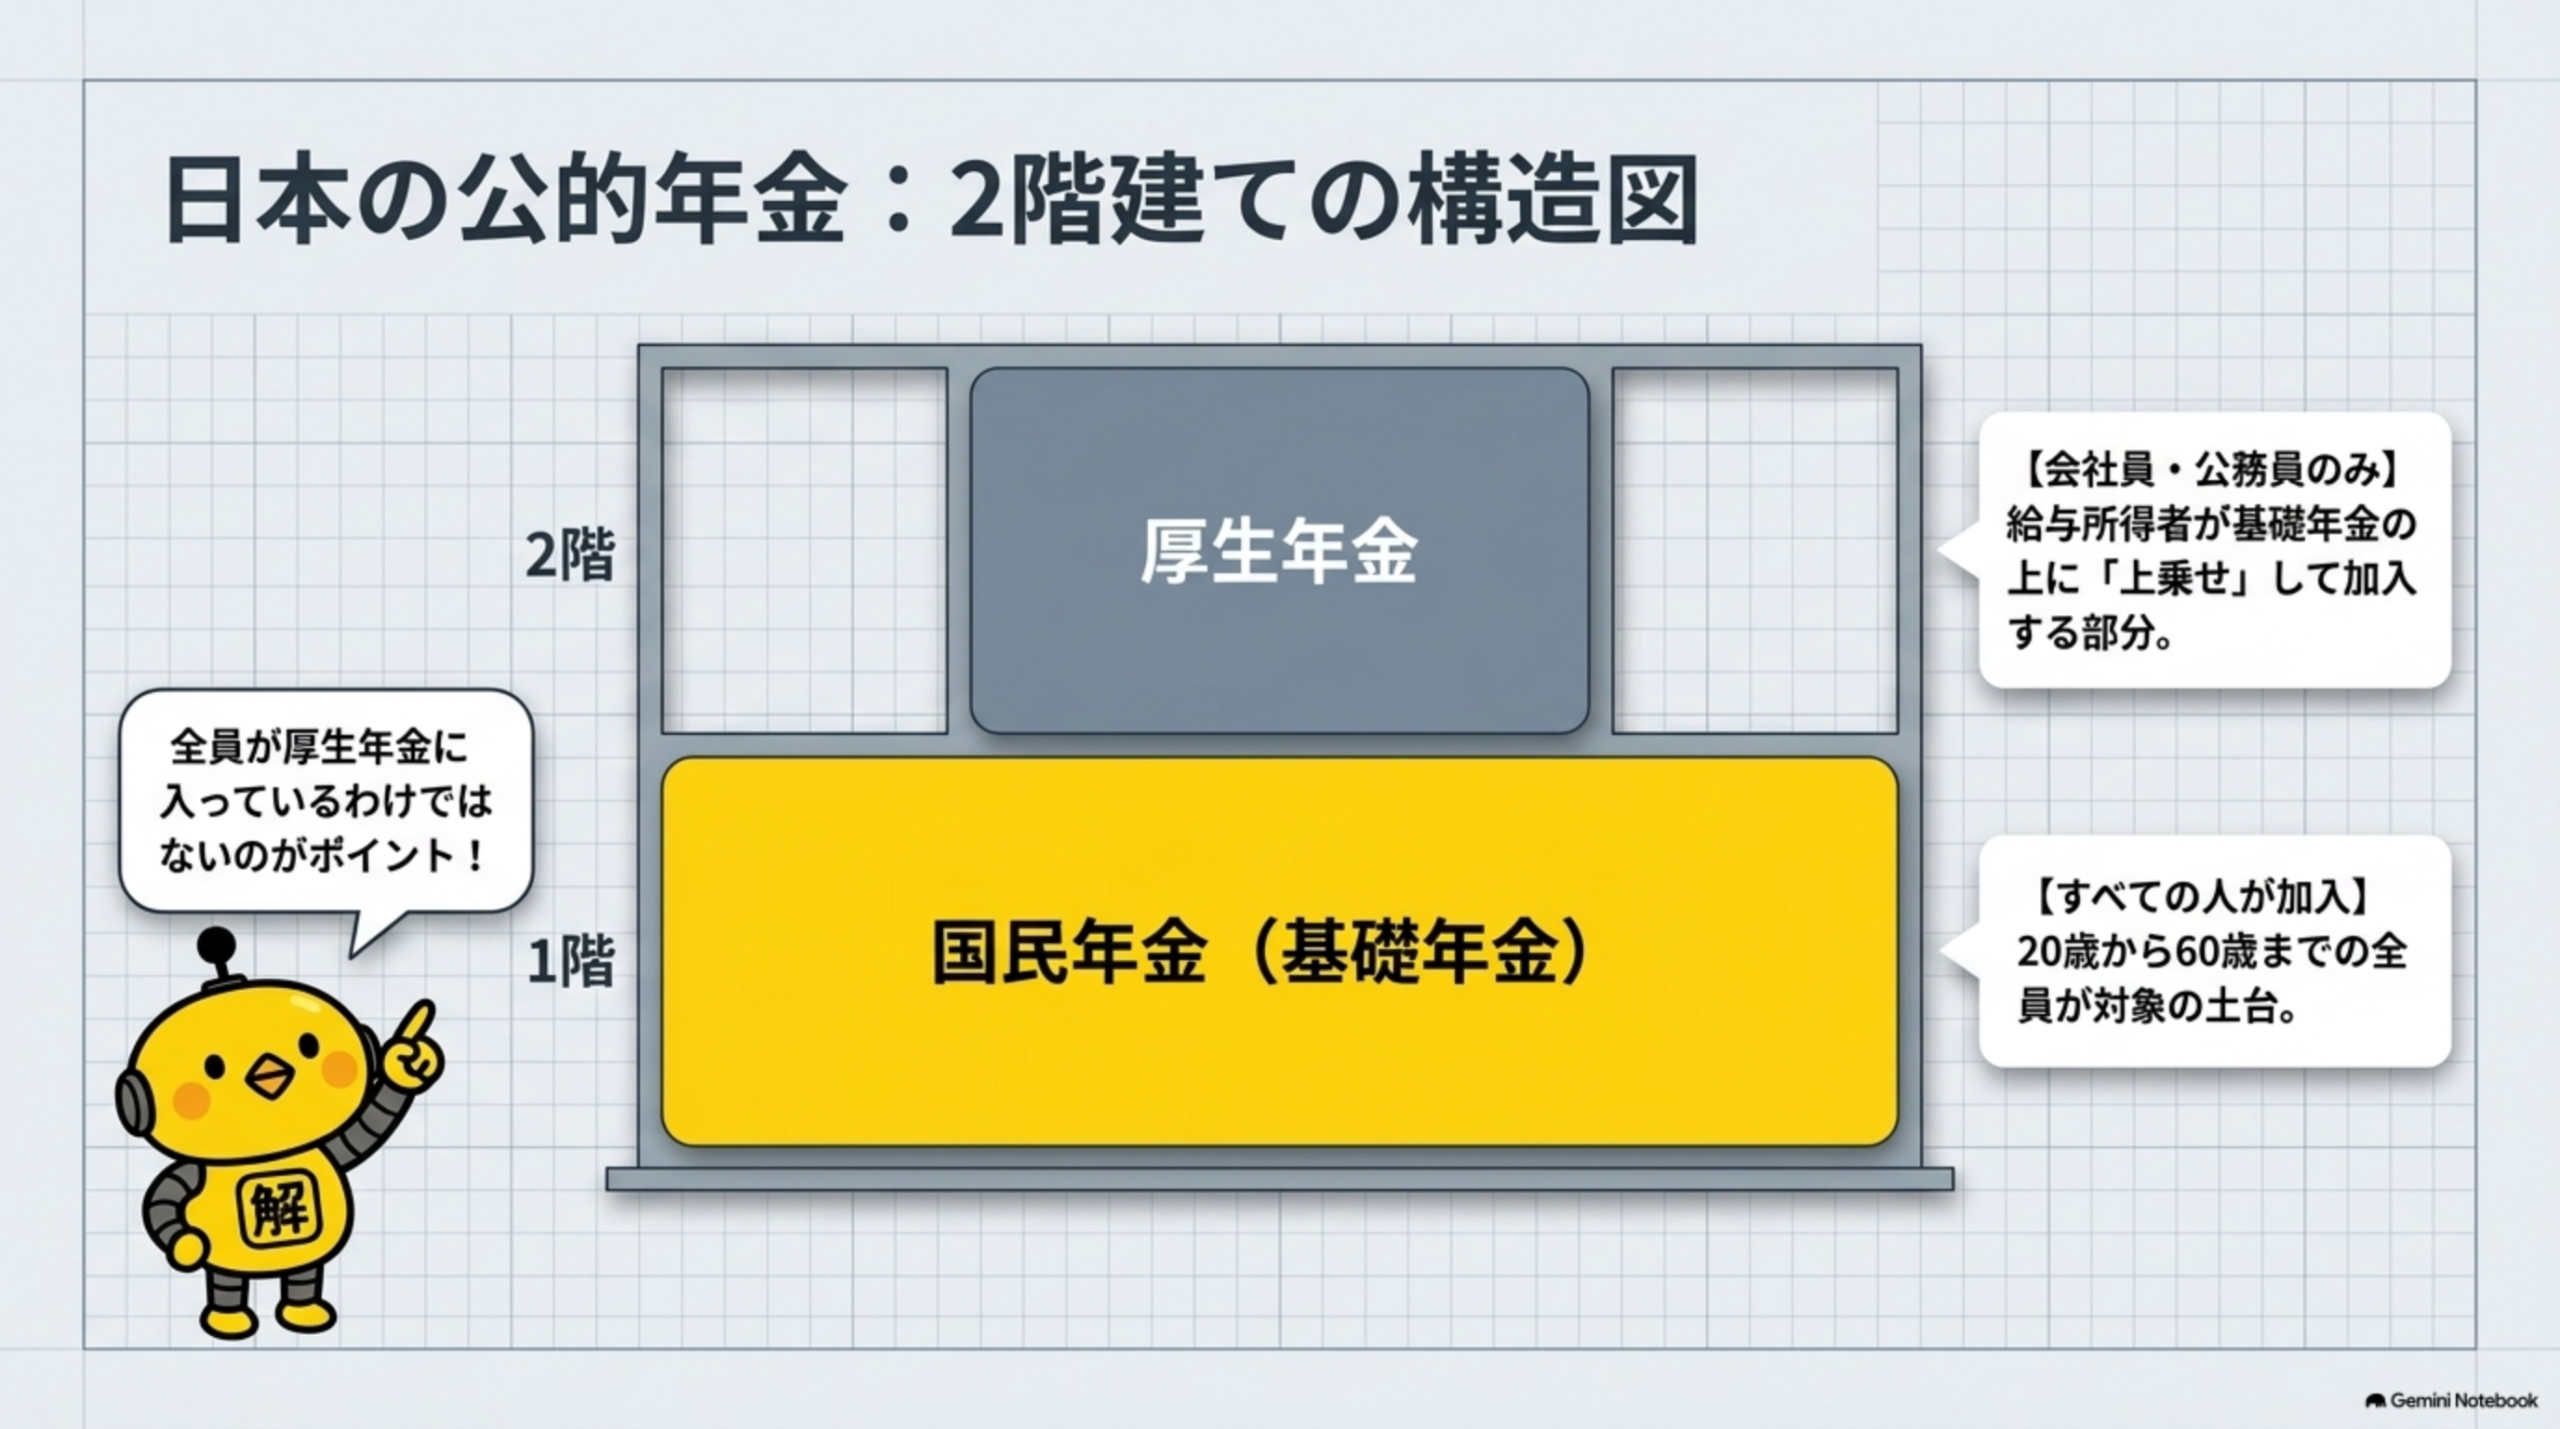
公的年金の基本イメージ:
日本の公的年金は、基礎となる国民年金があり、会社員・公務員などは厚生年金が上乗せされる仕組みとして理解すると整理しやすくなります。
📝 FP3級で間違えやすいDAY1ポイント
投資は資金準備の手段のひとつ。最初に人生の目標と必要資金を整理します。
キャッシュフロー表は将来の流れ、バランスシートは現在時点の資産・負債です。
金額だけでなく、結婚・進学・住宅・退職などをいつ予定しているかを並べます。
社会保険などの公的保障を理解したうえで、必要に応じて民間保険を考えます。
顧客の希望と家計の状況を整理し、目標実現を資金面から支援する役割を持ちます。
📄 無料ライフプラン作成システム利用可能!
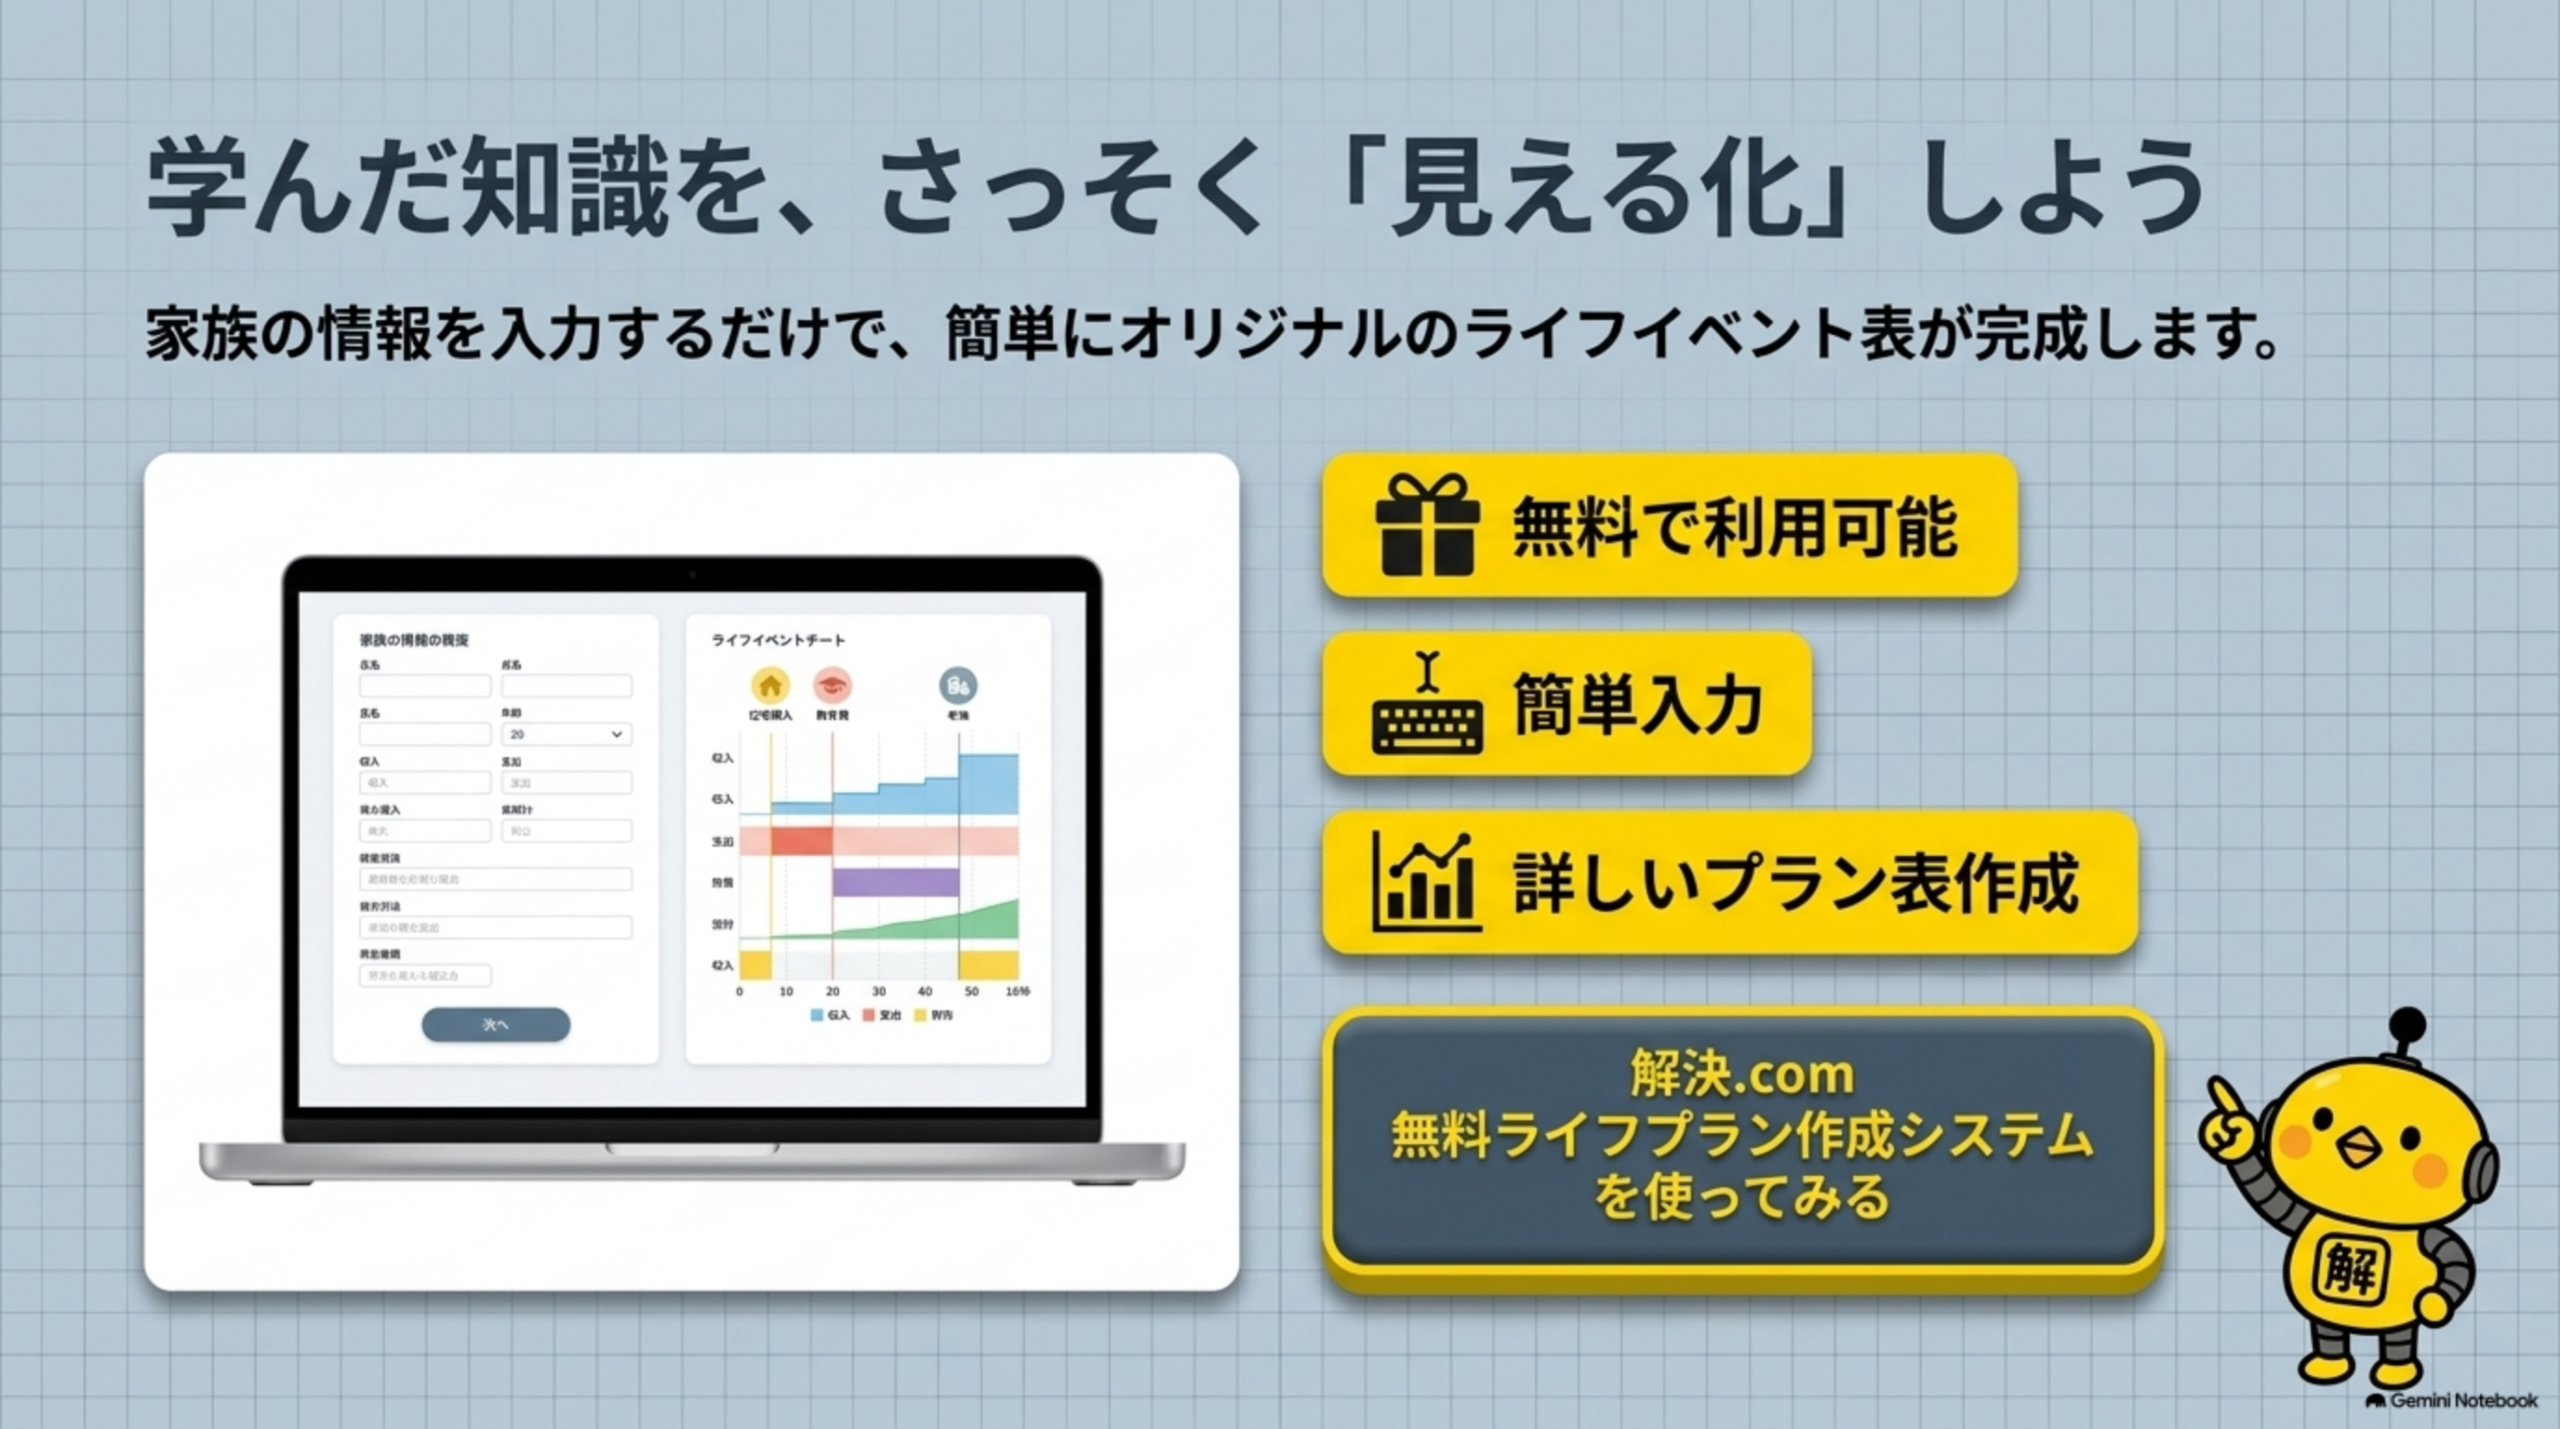
🎁 無料でご利用いただけます
あなたの人生設計を"見える化"できるライフプラン作成システムを無料でご利用いただけます!
家族の情報を入力しながら、ライフイベントを整理し、将来のお金を具体的に考える練習ができます。
DAY1で学んだ「予定を時系列に並べる」という考え方を、実際に手を動かして確認してみましょう。
※ライフイベント表からさらに詳しいライフプラン表まで作成できます
🔁 テスト前に30秒で復習
- ライフプランニング:人生の目標と必要資金を結びつける。
- ライフイベント表:将来の予定を時系列で整理する。
- キャッシュフロー表:将来の収入・支出・貯蓄残高の推移を見る。
- 個人バランスシート:現在の資産と負債から家計状況を見る。
- FP:顧客の希望と現状を整理し、資金面から目標実現を支える。
✏️ Day 1 ミニ確認テスト(○×形式)
各問題について、正しいと思う場合は「○」、間違っていると思う場合は「×」を選択してください
📊 今日のゴール
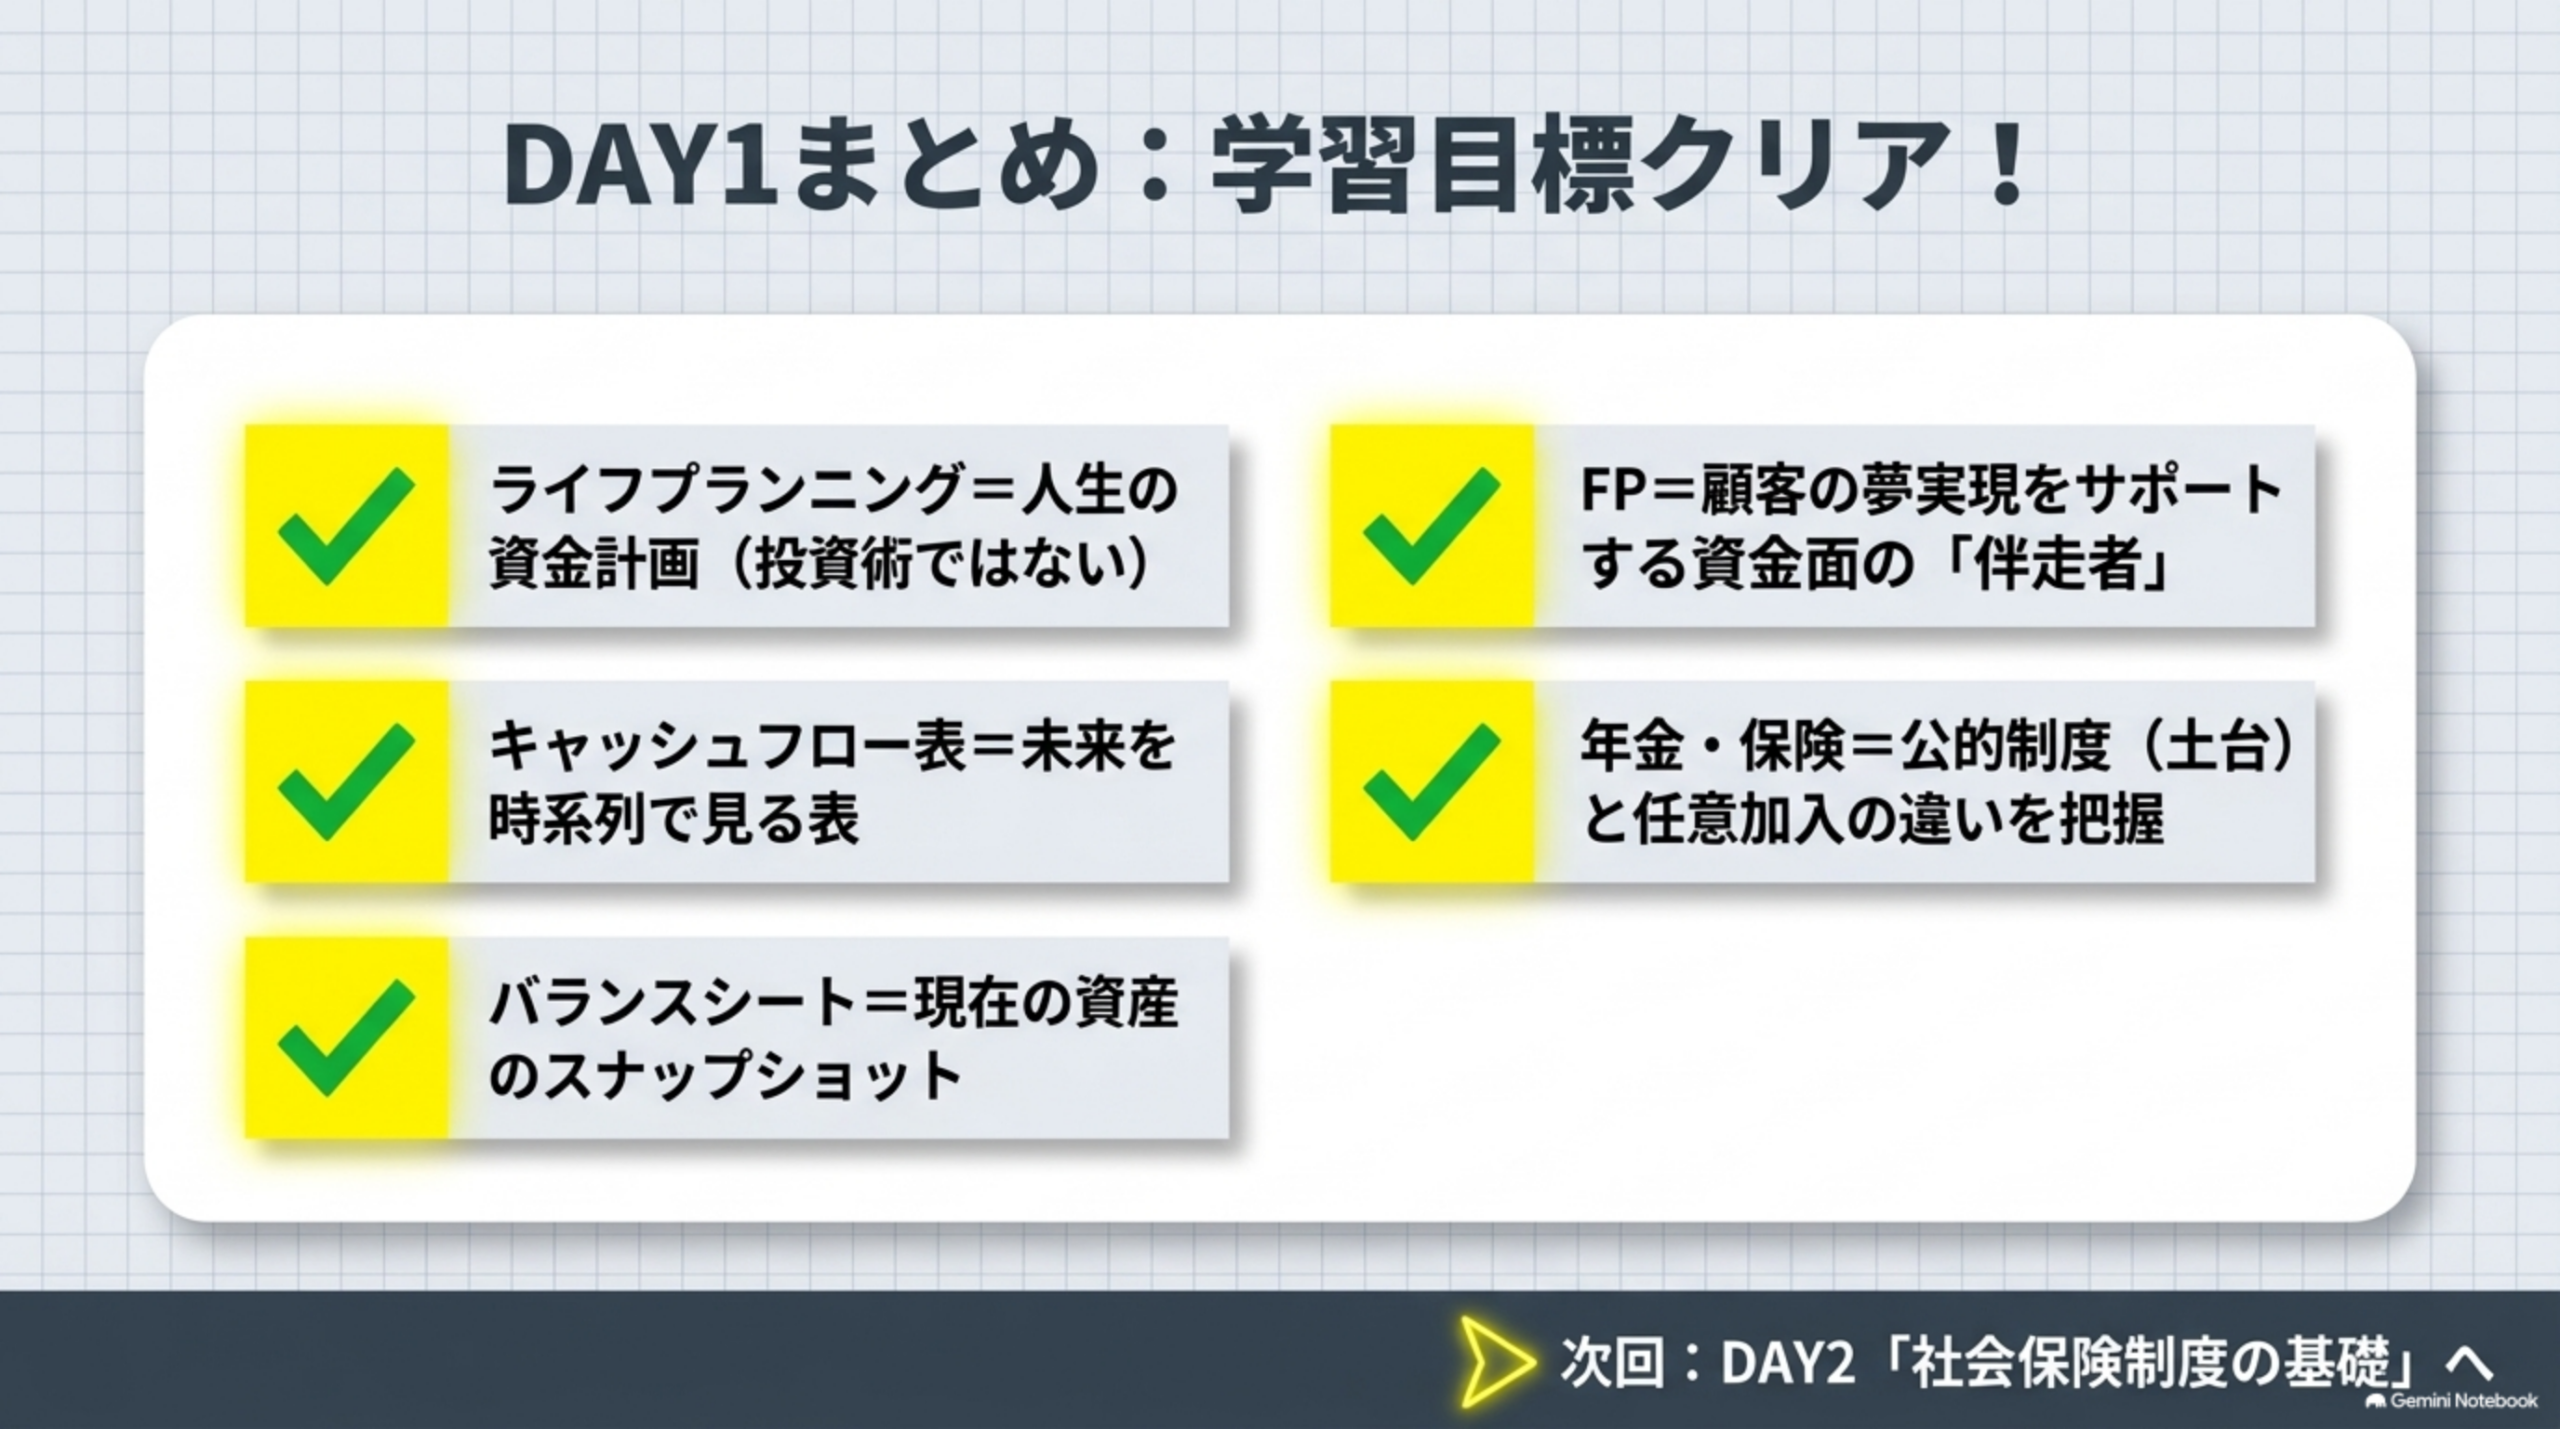
- ✅ ライフプランニングの基本概念(人生の資金計画)を理解する
- ✅ キャッシュフロー表とバランスシートの違いを把握する
- ✅ FPの役割(顧客の夢実現をサポートする伴走者)を理解する
- ✅ 社会保険(公的制度)と民間保険の違いを覚える
📝 DAY1まとめ
- ライフプランニングは人生とお金の設計図
- キャッシュフロー表で未来の資金を可視化
- FPは夢をお金で支える「伴走者」
- 社会保険は国の公的制度、民間保険は任意加入
▶ 次回:DAY2「社会保険制度の基礎」へ
\ 最新情報をチェック /